

-
Trump aseguró que la guerra con Irán terminaría pronto, aunque persisten las dudas sobre un acuerdo. Informes apuntan a posibles ataques estadounidenses después de las elecciones de mitad de mandato, elevando la volatilidad del petróleo.
-
Las tecnológicas profundizan sus caídas tras resultados decepcionantes. Amazon retrocedió un 7% fuera de horario por beneficios inferiores a lo esperado, mientras que Intel se desplomó un 22% debido a sus débiles proyecciones para el próximo trimestre.
-
El BCE mantuvo las tasas, pero dejó abierta la posibilidad de una subida en diciembre. El Banco de Japón también mantuvo su tasa en el 1,25%, mientras que en EE. UU. el PIB creció un 3,4% y el PCE estuvo en línea con las expectativas.

-
Trump aseguró que la guerra con Irán terminaría pronto, aunque persisten las dudas sobre un acuerdo. Informes apuntan a posibles ataques estadounidenses después de las elecciones de mitad de mandato, elevando la volatilidad del petróleo.
-
Las tecnológicas profundizan sus caídas tras resultados decepcionantes. Amazon retrocedió un 7% fuera de horario por beneficios inferiores a lo esperado, mientras que Intel se desplomó un 22% debido a sus débiles proyecciones para el próximo trimestre.
-
El BCE mantuvo las tasas, pero dejó abierta la posibilidad de una subida en diciembre. El Banco de Japón también mantuvo su tasa en el 1,25%, mientras que en EE. UU. el PIB creció un 3,4% y el PCE estuvo en línea con las expectativas.
Se extiende la ola de ventas liderada por el sector tecnológico, con caídas cercanas al 2%. Los futuros de los principales índices estadounidenses retrocedieron en la sesión fuera de horario, presionados por los débiles resultados trimestrales de Amazon, cuyas acciones cayeron un 7,3%, e Intel, que se desplomó un 23%. En la región Asia-Pacífico, los mercados bursátiles mostraron un comportamiento mixto, destacando la fuerte volatilidad en Corea del Sur, donde el KOSPI activó el mecanismo de "sidecar", que suspende temporalmente las órdenes de negociación programada ante movimientos bruscos.
En el ámbito de la política monetaria, el Banco de Japón (BoJ) mantuvo sus tipos de interés sin cambios, en línea con lo esperado, en una votación de 8 a 1, con el consejero Takata como único disidente a favor de una subida. La institución señaló que la inflación subyacente ya se sitúa en niveles coherentes con su objetivo de estabilidad de precios y anunció la aceleración del ritmo de venta de sus participaciones en fondos cotizados (ETF), un paso adicional en el proceso de normalización de su política.
En el plano geopolítico, diversos informes continuaron apuntando a la posibilidad de ataques estadounidenses contra Irán tras las elecciones de mitad de mandato, mientras que los hutíes afirmaron haber atacado instalaciones petroleras en Arabia Saudita, lo que impulsó al alza los futuros del crudo. En el mercado de divisas, el dólar se mantuvo prácticamente estable tras haberse debilitado por la caída de los rendimientos, en tanto que el EUR/USD conservó sus ganancias después de que el Banco Central Europeo (BCE) mantuviera los tipos con un tono restrictivo, mientras fuentes cercanas a la entidad indican que sus responsables estarían dispuestos a subirlos en diciembre.
Fuente: xStation
Noticias Claves
Geopolítica: El presidente Trump reiteró que la guerra con Irán terminaría muy pronto, tras recibir informes del comandante del CENTCOM, Cooper, sobre el bloqueo naval en curso y de un alto almirante sobre opciones de ataque, según el WSJ. La Casa Blanca cree que las posibilidades de un acuerdo podrían estar disminuyendo, aunque, si se produce una reunión entre el vicepresidente Vance y el iraní Rezaei, Estambul y Doha serían las sedes más probables, según el Washington Post. En contraste, el enviado Tom Barrack afirmó que Washington está muy cerca de un acuerdo gracias a la mediación de Catar, Pakistán, Arabia Saudí y Turquía. Por otro lado, fuentes citadas por la periodista Carla Babb señalaron que la administración planea atacar Irán tras las elecciones de mitad de mandato, con aviones ya en posición y el posible uso de bombas MOAB. Desde Teherán, el portavoz Baghaei rechazó que se culpe a Irán de las consecuencias de la agresión estadounidense, y el presidente del Parlamento, Ghalibaf, insistió en que solo habrá avances si se aceptan las siete condiciones iraníes.
Aranceles: Trump afirmó que Canadá ha estado tratando bien a Estados Unidos últimamente, mientras que Kallas, de la UE, señaló que las relaciones con Canadá entran en una nueva era, con mayor cooperación en seguridad, defensa, comercio, materias primas críticas y ámbito digital.
Acciones: Amazon cayó un 7% fuera de horario tras reportar un BPA de 1,89 USD (frente a 1,97 esperado) y ventas de 201.900 millones, ligeramente por debajo de lo previsto, además de una guía de ingresos operativos para el cuarto trimestre de entre 28.500 y 33.500 millones, inferior a los 33.200 millones esperados. Intel se desplomó un 22% pese a superar el BPA ajustado del trimestre (0,52 frente a 0,41), debido a una guía débil para el cuarto trimestre, con un BPA de 0,25 (frente a 0,44) e ingresos de 15.000 a 16.000 millones, muy por debajo de los 17.100 millones esperados.
Divisas: El dólar se mantuvo estable tras debilitarse por la caída de los rendimientos y un PCE en línea con lo esperado, con ingresos y gasto personal por debajo de las previsiones, aunque el sólido PIB del tercer trimestre (3,4% anualizado) limitó las pérdidas. El EUR/USD conservó sus ganancias después de que el BCE mantuviera los tipos con un tono restrictivo: Lagarde indicó que la situación podría haber justificado una subida y fuentes del banco apuntan a un alza en diciembre. El GBP/USD recuperó brevemente el nivel de 1,3400, mientras que el USD/JPY retrocedió por la debilidad del dólar, con escasa reacción a la decisión del BoJ y a los datos japoneses.
Bonos: Los futuros de los Treasuries a 10 años extendieron sus ganancias ante el nerviosismo vinculado a la IA y los decepcionantes resultados de las grandes tecnológicas. Los futuros del Bund se consolidaron a la espera del IPC y el PIB alemán, y los JGB a 10 años siguieron el avance de sus pares globales, sin inmutarse ante la decisión del BoJ.
EE. UU.: Trump celebró el crecimiento del 3,4%, destacando el aumento del gasto de los consumidores, de la inversión empresarial y un alza del 21% en la inversión en equipamiento, y criticó la reticencia de la Fed a recortar los tipos. Además, canceló sus mítines de fin de semana en Iowa y Kansas para apoyar a los candidatos republicanos mediante telemitins en casi dos docenas de estados, según CBS.
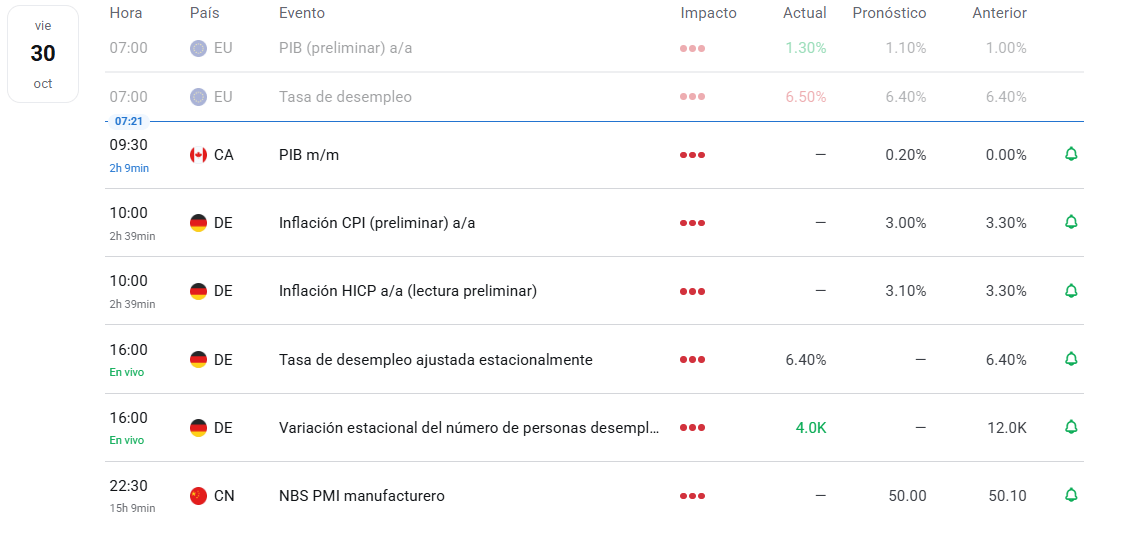
Europa: La economía alemana creció un 0,2% en el tercer trimestre, por encima del 0,1% esperado aunque por debajo del 0,3% previo, mientras que España avanzó un 0,6% trimestral, en línea con lo previsto. En Francia, la inflación subió al 3,4% en octubre, superando el 3,2% esperado y alcanzando su nivel más alto desde diciembre de 2023.
Japón: El Nikkei 225 se vio presionado por la debilidad tecnológica. El BoJ mantuvo los tipos en el 1,25% en una votación de 8 a 1, con Takata proponiendo sin éxito una subida al 1,5%. El banco afirmó que la inflación subyacente ya es coherente con su objetivo, advirtió que los riesgos de precios están sesgados al alza y que seguirá subiendo los tipos según la evolución económica. También aceleró la venta de ETF a unos 860.000 millones de yenes anuales desde enero, lo que reduce el plazo de liquidación de unos 112 a 43 años. En sus nuevas previsiones elevó el IPC subyacente del ejercicio 2027 al 2,6% y el PIB de 2026 al 0,7%. En cuanto a los datos, el IPC de Tokio subió un 2,8%, por debajo del 3,3% esperado; la producción industrial superó las previsiones con un 2,2%; las ventas minoristas decepcionaron con un 2,3%, y el desempleo bajó al 2,4%.
Petróleo: Los futuros del crudo avanzaron con volatilidad, impulsados por la posibilidad de ataques contra Irán tras las elecciones de mitad de mandato y por las operaciones de los hutíes contra instalaciones petroleras saudíes. Por otra parte, cinco empresas, entre ellas Trafigura, Gunvor y Vitol, solicitaron préstamos de 16,75 millones de barriles de la Reserva Estratégica de Petróleo, de los 17 millones ofrecidos.
Metales: El oro al contado cayó por debajo de los 4.000 USD/oz en medio de la debilidad del complejo de metales, aunque el dólar más débil y los menores rendimientos moderaron las pérdidas. El cobre se mantuvo apagado ante el sentimiento mixto en Asia-Pacífico.
Bitcoin: Bitcoin registró pérdidas después de que Binance informara de un problema de seguridad que resultó ser el mayor robo de criptomonedas registrado, valorado en unos 6.360 millones de USD y atribuido a hackers norcoreanos, según TRM Labs. La plataforma suspendió temporalmente depósitos y retiros y aseguró que cubrirá todas las pérdidas.
Análisis US100
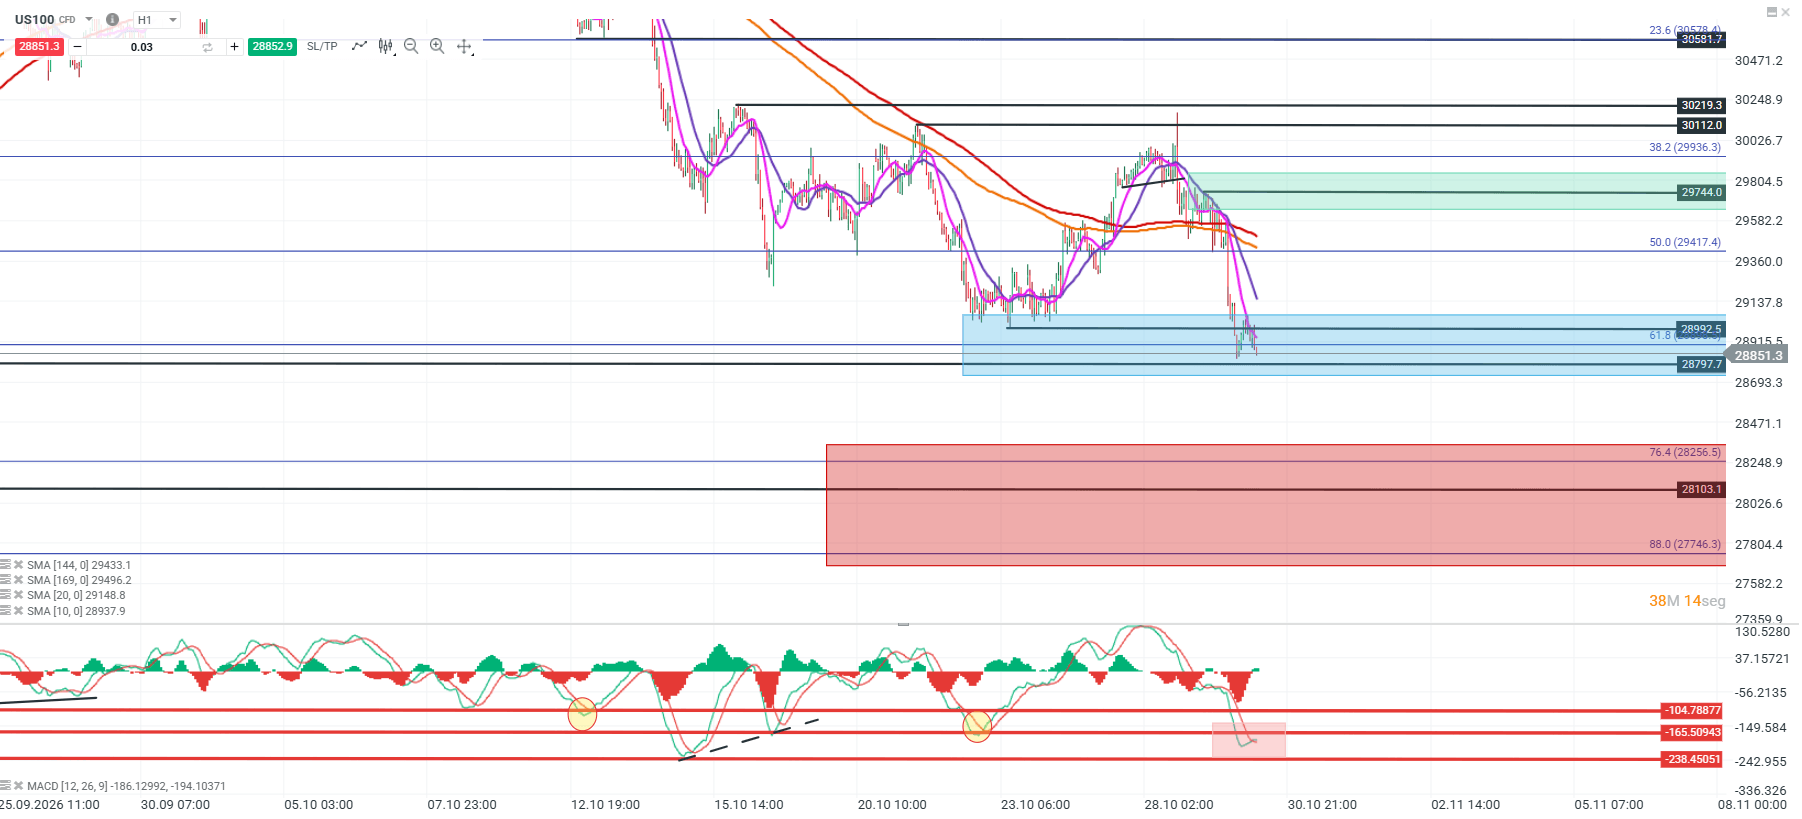
El US100 ha acelerado sus caídas tras perder el soporte de los 29.417 puntos, profundizando su estructura bajista y cotizando por debajo de sus medias móviles. Actualmente, el precio se aproxima a los 28.849 puntos, dentro de una zona de soporte comprendida entre los 28.992 y 28.797 puntos. El MACD ha alcanzado niveles extremos de sobreventa, desde donde anteriormente se han observado reversiones, lo que podría favorecer un giro correctivo de corto plazo.
Una mantención sobre los 28.797 puntos podría permitir una recuperación hacia la primera resistencia de los 28.992 puntos, seguida por los 29.417 puntos. Sin embargo, una pérdida de esta zona de soporte podría extender la presión bajista hacia el retroceso del 76,4% de Fibonacci, ubicado en los 28.256 puntos, con una siguiente referencia en torno a los 28.103 puntos.
Fuente: xStation
Análisis GOLD
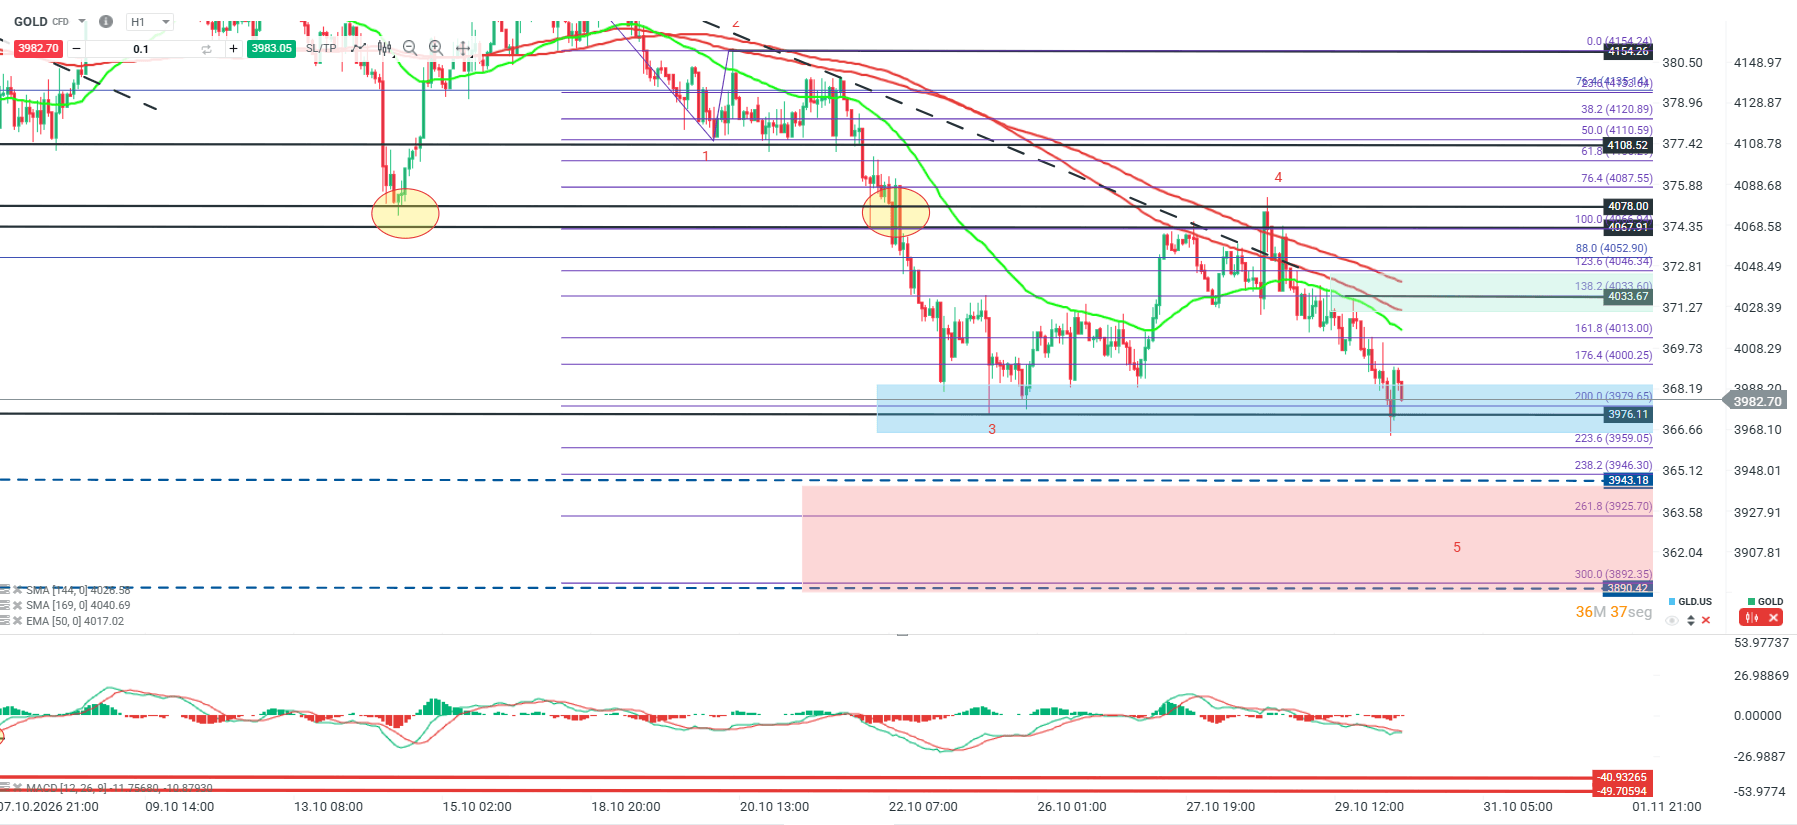
El oro profundiza su estructura bajista, con máximos y mínimos decrecientes y el precio cotizando cerca de los 3.986 dólares, por debajo de sus medias móviles. La presión vendedora ha llevado la cotización hacia la zona de soporte de los 3.976 dólares, cercana a la extensión del 200% de Fibonacci. El MACD continúa en territorio negativo, reflejando la debilidad del movimiento y sin confirmar todavía una estructura de giro.
Una pérdida de los 3.976 dólares podría extender las caídas hacia los siguientes soportes de 3.943 y 3.890 dólares. En cambio, una recuperación sobre los 4.000 dólares podría favorecer un rebote correctivo hacia los 4.013 y posteriormente los 4.033 dólares, donde se mantiene una resistencia relevante de corto plazo.
Fuente: xStation5


Mercados a Observar Hoy: Nasdaq 100, USDJPY y gas natural europeo (30.10.2026)


Binance sufre el mayor hackeo de la historia del mercado de criptomonedas. Las pérdidas podrían alcanzar los $6.300 millones


Resumen de mitad de sesión: El ataque a Binance sacude los mercados

La Bolsa hoy: las enormes inversiones en IA suscitan una preocupación cada vez mayor
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "