

- Wall Street intenta recuperarse tras el desplome del Nasdaq superior al 6%, provocado por una fuerte liquidación de acciones vinculadas a la inteligencia artificial y crecientes dudas sobre el crecimiento y la financiación del sector.
- Las caídas se extienden a Asia, mientras el petróleo y el oro avanzan. El KOSPI registra fuertes pérdidas, el Brent ronda los 100 dólares y el oro se encamina a su mayor subida semanal desde agosto.
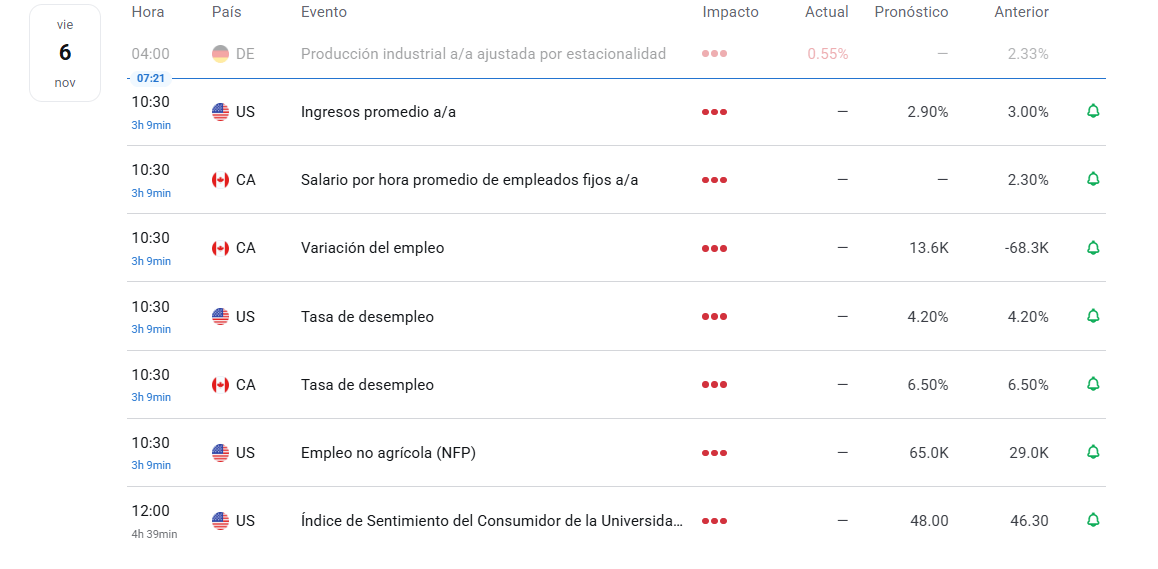
- El empleo de EE. UU. será el principal foco de la sesión. Se esperan 65.000 nuevos puestos de trabajo, una tasa de desempleo estable en 4,2% y una moderación del crecimiento salarial anual al 2,9%.

- Wall Street intenta recuperarse tras el desplome del Nasdaq superior al 6%, provocado por una fuerte liquidación de acciones vinculadas a la inteligencia artificial y crecientes dudas sobre el crecimiento y la financiación del sector.
- Las caídas se extienden a Asia, mientras el petróleo y el oro avanzan. El KOSPI registra fuertes pérdidas, el Brent ronda los 100 dólares y el oro se encamina a su mayor subida semanal desde agosto.
- El empleo de EE. UU. será el principal foco de la sesión. Se esperan 65.000 nuevos puestos de trabajo, una tasa de desempleo estable en 4,2% y una moderación del crecimiento salarial anual al 2,9%.
Los futuros de Estados Unidos se recuperan ligeramente tras la fuerte caída del jueves. Ese día, en un entorno marcadamente adverso al riesgo, el Nasdaq se desplomó más de un 6%, mientras las acciones de chips, memorias y empresas neocloud vinculadas a la inteligencia artificial tocaban mínimos de varios meses. La venta masiva reflejó el temor a una desaceleración de la IA tras la victoria demócrata en las elecciones de mitad de mandato, que se sumó a las dudas que ya existían sobre el gasto y la financiación del sector.
El contagio llegó a Asia-Pacífico, donde las bolsas cerraron mayoritariamente a la baja. El KOSPI fue de los más castigados y activó varios mecanismos de suspensión temporal (sidecars). En el mercado de divisas y bonos, el dólar se mostró algo más firme y los rendimientos del Tesoro estadounidense se recuperaron después del descenso del jueves, con los bonos alejándose de sus máximos. Los bonos japoneses, en cambio, subieron para ponerse al día con el repunte de la jornada anterior. En materias primas, el crudo amplió sus avances y el Brent ronda los 100 dólares por barril, mientras el oro se encamina a su mayor alza semanal desde agosto.
La atención de la sesión estará en el informe de empleo de octubre en Estados Unidos. Se espera la creación de 65.000 puestos, frente a 29.000 en septiembre, de los cuales 64.000 corresponderían al sector privado, aunque los ajustes estacionales podrían distorsionar la cifra principal. Se prevé que la tasa de desempleo se mantenga en el 4,2% y que los salarios por hora suban un 0,3% mensual, por encima del 0,1% previo. En términos anuales, sin embargo, el crecimiento salarial se moderaría al 2,9% desde el 3%, su nivel más bajo en cinco años y medio.
Fuente: xStation
Noticias Claves
-
Geopolítica: Trump afirmó que Irán no actúa sin la aprobación de Washington y que debe decidir si intensificar la ofensiva o "certificar" la situación. Señaló que preferiría no destruir el resto del país, aunque no lo descarta. Según Axios, se reunió con su equipo de seguridad nacional, mientras el CENTCOM ultima preparativos para una posible reanudación de operaciones de combate mayores, sin haber recibido aún una nueva directiva. En el frente diplomático, Irán envió una nueva respuesta sobre su programa nuclear a través de mediadores. Según el NYT, revisa propuestas concretas que podrían reabrir las negociaciones para terminar la guerra, con el vicepresidente Vance como impulsor clave de la mediación de Catar y una mayor apertura de figuras iraníes como Rezaei, Araghchi y Ghalibaf. Sin embargo, fuentes iraníes citadas por Reuters y Fars advierten que no habrá avances hasta que EE. UU. cumpla siete condiciones, y Al Arabiya indica que la respuesta de Teherán a la propuesta catarí sigue pendiente.
-
Aranceles: Según el WSJ, los demócratas apuntan a los aranceles de Trump sobre Canadá como primer paso de un esfuerzo más amplio para revertir la política comercial de la administración. El senador demócrata Wyden aseguró que existe un respaldo abrumador para derogarlos.
-
Divisas: El dólar avanzó levemente, apoyado en la recuperación inicial de los rendimientos del Tesoro tras la caída del jueves. El foco está en el informe de empleo, donde se esperan 65.000 nuevas nóminas no agrícolas (frente a 29.000) y un desempleo estable en 4,2%. El euro perforó el mínimo del jueves en 1,1203 y cerró la sesión asiática en la parte baja de su rango de 1,1191–1,1235, ante una agenda europea ligera. La libra cedió moderadamente a la espera de los comentarios de Pill, del BoE, considerado de línea dura, quien el jueves votó con la mayoría por subir la tasa 25 puntos básicos hasta el 4,00%. El yen mostró fortaleza inicial: el USD/JPY tocó un mínimo de 157,26 antes de volver hacia 158,00 a medida que los futuros estadounidenses se estabilizaban.
-
EE. UU.: Trump publicó que, pese a uno de los peores días de la historia bursátil, el mercado será más grande y fuerte que nunca. Bloomberg informó que el secretario de Estado Rubio evalúa dejar la administración, versión desmentida por NewsNation y por el propio Rubio, quien aseguró al NYT que permanecerá hasta el final del mandato. Según Fox, el secretario de Guerra Hegseth podría enfrentar una votación de destitución la próxima semana, mientras que la AP indica que actualmente no está siendo considerado para el escaño del Senado por Tennessee. El gobernador electo de Texas pidió detener el desarrollo de centros de datos hasta que se adopten medidas de protección para los texanos. En la misma línea, ING puso a la venta mediante subasta competitiva una cartera de unos 500 millones de dólares en préstamos para centros de datos tras la victoria demócrata. Las tasas hipotecarias bajaron levemente: la de 30 años quedó en 7,18% (desde 7,24%) y la de 15 años en 6,57% (desde 6,60%).
-
México: Banxico recortó su tasa de referencia al 6,25%, frente al 6,50% esperado y previo. La decisión fue dividida: Galia Borja y Jonathan Heath votaron por mantenerla.
-
Japón: El Nikkei 225 acompañó la caída general, con pérdidas iniciales de dos dígitos en tecnológicas como Tokyo Electron (-13%), SoftBank (-14%) y Kioxia (-14%). Sony abrió al alza tras superar estimaciones de beneficio operativo y elevar su previsión anual, pero terminó cediendo (-1,3%) ante el tono de aversión al riesgo. Japan Tobacco se desplomó tras la puesta bajo administración temporal de cuatro de sus filiales rusas. La primera ministra Takaichi indicó que el gobierno evalúa pagos de apoyo para más del 30% de los trabajadores, con posible ampliación más allá del umbral de ingresos de 3,5 millones de yenes. Añadió que la volatilidad global se vigila de cerca y que los ingresos por la venta de ETF del BoJ deberían destinarse a impulsar el crecimiento. En datos, un indicador interanual de septiembre superó lo previsto (4,6% frente a 3,8% esperado) y el pago por horas extra se moderó a 3,6% desde 4,9%. La inversión extranjera en acciones japonesas fue de 1.129,3 mil millones de yenes (desde 1.182,2 mil millones) y la inversión en bonos extranjeros alcanzó 1.312 mil millones, tras -81,8 mil millones previos.
-
Kospi: Fue uno de los índices más castigados de la región, con múltiples sidecars activados y arrastrado por SK Hynix y Samsung Electronics. El ministro de Finanzas surcoreano aseguró que el gobierno tomará las medidas necesarias para evitar una reacción exagerada del mercado que lo aleje de sus fundamentos.
-
Petróleo: El crudo extendió las ganancias del jueves, con el WTI entre 90,89 y 92,53 dólares por barril y el Brent entre 98,87 y 100,83 dólares. El flujo de noticias geopolíticas fue escaso y la atención se centró en la renta variable. Sabereen reportó explosiones en el Estrecho de Ormuz, sin mayor cobertura, y la Defensa Civil saudí emitió advertencias para Najran. Trump siguió mostrándose indeciso respecto a Irán. En el frente Rusia–Ucrania hubo señales más positivas: tras reunirse con el enviado ruso Dmitriev, Trump afirmó que están cerca de resolver la guerra.
-
Metales: El oro se encamina a su mayor alza semanal desde agosto, impulsado por menores rendimientos del Tesoro y un dólar más débil, aunque en la jornada cotizó en la parte baja de su rango de 4.035–4.107 dólares por onza. El cobre a tres meses en la LME se mostró más débil. La victoria demócrata eliminó dos de sus catalizadores alcistas clave: la rápida expansión de la infraestructura de IA y el riesgo de aranceles estadounidenses a su importación.
Análisis US100
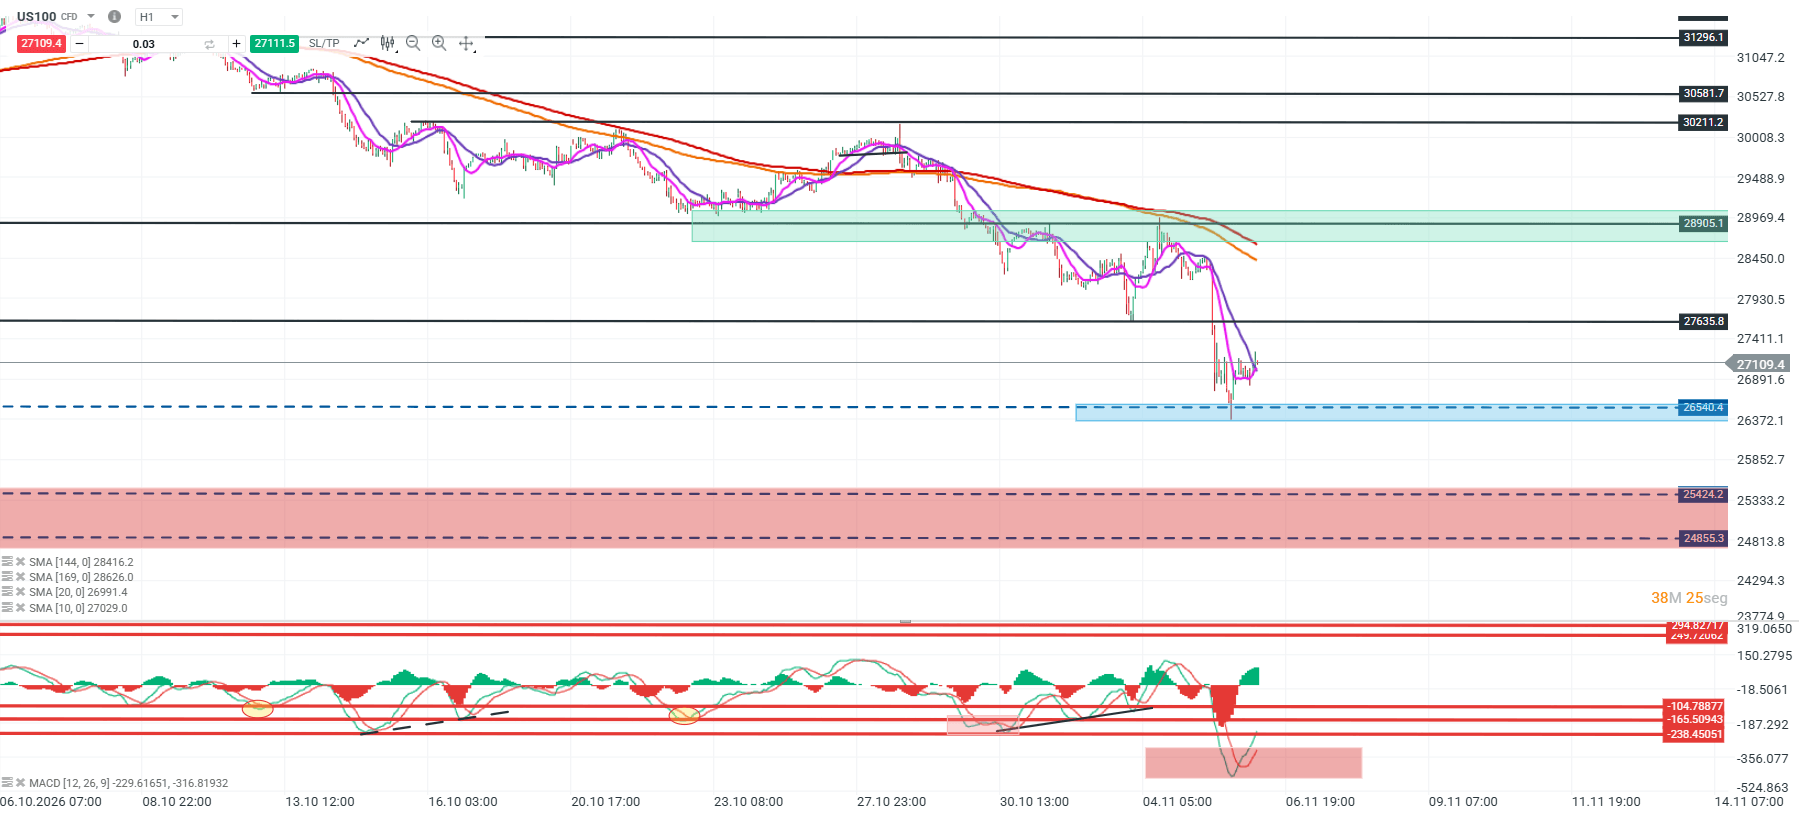
El US100 ha profundizado su estructura bajista, con máximos y mínimos decrecientes, hasta alcanzar el soporte de los 26.540 puntos. Desde esta zona, el precio muestra una recuperación hacia los 27.089 puntos, logrando superar sus medias móviles de corto plazo, aunque permanece lejos de las de largo plazo. El MACD presenta un fuerte giro alcista desde niveles extremos, lo que podría favorecer una recuperación correctiva.
Si el precio logra mantenerse sobre los 26.540 puntos, podría extender el rebote hacia la primera resistencia de los 27.635 puntos, cuya superación abriría espacio hacia los 28.905 puntos. En cambio, una pérdida de este soporte podría reactivar la presión bajista hacia los 25.424 puntos, con una siguiente referencia relevante en torno a los 24.855 puntos.
Fuente: xStation
Análisis GOLD
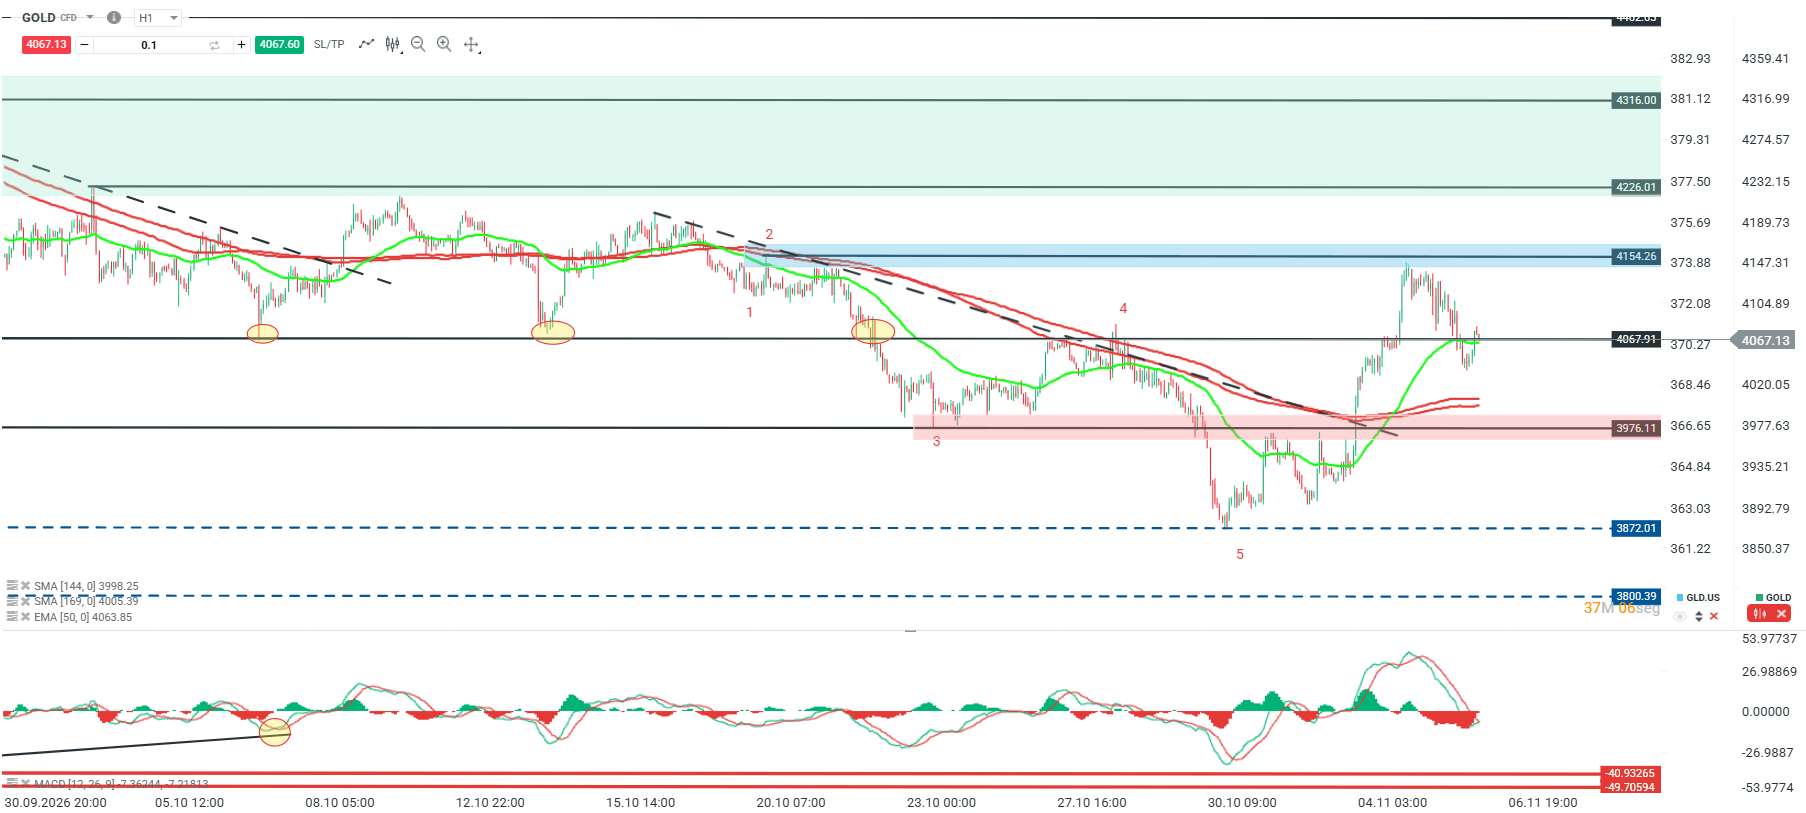
El oro mantiene una estructura de recuperación tras rebotar desde los mínimos de los 3.872 dólares y superar su directriz bajista. Actualmente, cotiza cerca de los 4.070 dólares, apoyándose en su EMA de 50 periodos tras mostrar un rechazo en la resistencia de los 4.154 dólares. El MACD comienza a perder impulso alcista, lo que refleja una fase correctiva dentro de la recuperación.
Mientras el precio logre sostenerse sobre los 4.067 dólares, podría intentar un nuevo avance hacia la resistencia de los 4.154 dólares, cuya superación abriría espacio hacia los 4.226 dólares. En cambio, una pérdida de este soporte podría extender la corrección hacia las medias móviles de largo plazo, cercanas a los 4.000 dólares, con un siguiente soporte relevante en los 3.976 dólares.
Fuente: xStation5


Bolsa europea hoy : Europa cae por la deuda de IA y espera datos de EE. UU.


El cobre cae a mínimos desde julio 📉 ¿Influyen la IA y la política comercial de EE. UU.?
Dato NFP EN VIVO ¡Conoce la reacción del mercado EN TIEMPO REAL!


Niveles clave del día: Nasdaq 100, Cobre y Bonos del Tesoro
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "