

- Apple cerró el cuarto trimestre fiscal con unos ingresos de 114 500 millones USD y un beneficio neto de 30 710 millones USD.
- Las ventas del iPhone crecieron un 17% interanual y los ingresos de Mac aumentaron un 24%.
- Los gastos en investigación y desarrollo subieron un 32% interanual hasta alcanzar los 11 730 millones USD.

- Apple cerró el cuarto trimestre fiscal con unos ingresos de 114 500 millones USD y un beneficio neto de 30 710 millones USD.
- Las ventas del iPhone crecieron un 17% interanual y los ingresos de Mac aumentaron un 24%.
- Los gastos en investigación y desarrollo subieron un 32% interanual hasta alcanzar los 11 730 millones USD.
Apple (AAPL.US) cerró el cuarto trimestre del año fiscal 2026 con un beneficio neto mejor de lo esperado de $30.71 billion y unos ingresos de $114.5 billion, lo que representa un crecimiento interanual del 12% y un resultado claramente por encima de las expectativas de los analistas. El iPhone siguió siendo el principal motor de crecimiento, con ventas que subieron un 17% interanual y superaron las previsiones del mercado, mientras que los ingresos de Mac registraron un aumento aún más fuerte del 24%. Apple mantuvo una elevada rentabilidad y generó $30.71 billion en beneficio neto pese al incremento de los costes de los componentes y a las presiones en la cadena de suministro. El informe pone de relieve la fortaleza del negocio de Apple y la demanda de sus dispositivos y servicios, aunque unos ingresos en China más débiles de lo esperado y la caída de las ventas de iPads y wearables apuntan a un crecimiento desigual entre categorías de productos. Las acciones de Apple se mantuvieron prácticamente sin cambios tras la publicación de los resultados, cotizando cerca de su precio de cierre de la sesión regular de $338.50 en el mercado fuera de horario.
Principales resultados financieros de Apple en el cuarto trimestre del año fiscal 2026
Los ingresos aumentaron un 12% interanual hasta $114.50 billion, frente a la estimación de consenso de $113.39 billion. Esto representa una superación de aproximadamente $1.1 billion, o casi un 1%, y marca un nuevo récord de ingresos para el trimestre de septiembre. Para una empresa que opera a la escala de Apple, un crecimiento de ingresos de dos dígitos sigue siendo una señal importante de la resiliencia de la demanda de sus productos y servicios.
El beneficio por acción (EPS) alcanzó los $2.10, frente a una expectativa de $1.99, superando las estimaciones en aproximadamente un 5.5%. Sin embargo, el resultado incluyó un impacto positivo procedente de reembolsos relacionados con aranceles, estimado en $0.05 por acción. Excluyendo este efecto, el EPS habría sido de aproximadamente $2.05, todavía por encima del consenso, pero indicando que parte de la sorpresa en los beneficios no provino directamente del rendimiento operativo.
El beneficio neto aumentó un 12% interanual hasta $30.71 billion, lo que corresponde a un margen de beneficio neto de aproximadamente el 26.8%. Esto significa que Apple generó casi 27 centavos de beneficio neto por cada dólar de ingresos. Esta elevada rentabilidad sigue siendo una de las fortalezas más importantes del negocio de la compañía, aunque los resultados futuros siguen siendo sensibles a los costes de producción, los cambios de precios y la combinación de ventas.
El margen bruto alcanzó el 47.9%, superando la estimación de consenso del 47.5%. El beneficio bruto aumentó un 13% interanual hasta $54.82 billion. Los reembolsos relacionados con aranceles mejoraron el margen reportado en aproximadamente 1 punto porcentual, lo que sugiere que sin este factor el margen bruto habría estado más cerca del 46.9%. Esta distinción es relevante a la hora de evaluar la sostenibilidad de la rentabilidad en los próximos trimestres.
El beneficio operativo aumentó un 10% interanual hasta $35.63 billion, frente a las expectativas de los analistas de $34.52 billion. Esto se traduce en un margen operativo de aproximadamente el 31.1%, lo que confirma la capacidad de Apple para generar beneficios sustanciales manteniendo una base de ingresos masiva.
El iPhone y el Mac impulsan el mayor crecimiento de ingresos
Los ingresos del iPhone aumentaron un 17% interanual hasta $57.58 billion, frente a unas expectativas de $56.48 billion. Esto significa que los smartphones representaron aproximadamente la mitad de los ingresos trimestrales de Apple y siguen siendo, con diferencia, su categoría de producto más importante. Las sólidas ventas de la última generación de dispositivos subrayan la importancia de la fidelidad de los clientes y la capacidad de la compañía para mantener una demanda robusta pese al aumento de la competencia.
Los ingresos de Servicios alcanzaron un récord de $31.57 billion, creciendo aproximadamente un 10% interanual y situándose prácticamente en línea con las expectativas de los analistas de $31.58 billion. Servicios representó aproximadamente el 27.6% de los ingresos totales, proporcionando una importante fuente de ventas recurrentes. El crecimiento de este segmento aumenta el valor de la base instalada de dispositivos de Apple y reduce la dependencia de la compañía de los lanzamientos cíclicos de hardware.
Los ingresos de Mac se dispararon un 24% interanual hasta $10.79 billion, superando con creces la estimación de consenso de $9.69 billion. Esta fue la tasa de crecimiento más fuerte entre las principales categorías de productos de Apple. El resultado sugiere una demanda sostenida de los ordenadores de la compañía y una contribución cada vez mayor a los ingresos globales del ecosistema.
Los ingresos del iPad cayeron un 10% interanual hasta $6.23 billion, frente a las expectativas de los analistas de $6.83 billion. Esta fue una de las decepciones más notables del informe, lo que apunta a una demanda más débil en la categoría de tablets. Sin embargo, la caída también podría reflejar diferencias en los calendarios de lanzamiento de productos y en los ciclos de renovación, lo que significa que un único trimestre no determina necesariamente la tendencia a más largo plazo.
Los ingresos de Wearables, Home y Accesorios cayeron un 8% interanual hasta $8.30 billion, frente a unas expectativas de $8.99 billion. Las ventas más débiles de relojes inteligentes, auriculares y otros accesorios ofrecen otro indicio de que la demanda de los consumidores no está creciendo de forma uniforme entre las categorías de productos. De cara al futuro, la pregunta clave es si las nuevas generaciones de dispositivos serán suficientes para revertir esta tendencia.
Los ingresos totales por productos alcanzaron $82.9 billion, un aumento del 12% interanual que superó la estimación de consenso de $81.46 billion. El resultado confirma que el hardware sigue siendo el principal motor de ingresos de Apple, pese a la creciente importancia de Servicios, que se quedó ligeramente por debajo de las expectativas de Wall Street.
China crece con rapidez pero se queda por debajo de las expectativas de los analistas
Los ingresos de la Gran China aumentaron un 21% interanual hasta $17.54 billion, pero se quedaron por debajo de la estimación de consenso de $18.55 billion. Aunque la región registró la tasa de crecimiento más fuerte entre los principales mercados geográficos de Apple, la diferencia respecto a las expectativas superó los $1 billion. Esto ilustra cuánto esperaban los analistas de la recuperación de las ventas en China, donde la competencia doméstica y la disponibilidad de productos siguen siendo factores importantes. Según el Financial Times, la dirección de Apple también señaló restricciones de suministro que limitaron la capacidad de la compañía para satisfacer la demanda.
América se mantuvo como el mayor mercado de Apple, generando $48.68 billion en ingresos, un 10% más interanual. La región representó aproximadamente el 42.5% de los ingresos totales, lo que confirma su importancia central para el desempeño financiero de la compañía. Los ingresos en Europa aumentaron un 12% interanual hasta $32.01 billion, lo que representa aproximadamente el 28% de las ventas de Apple. El crecimiento de dos dígitos en la segunda región geográfica más importante de la compañía refuerza la visión general de una demanda sólida de sus productos y servicios. El resto de Asia-Pacífico generó $9.71 billion en ingresos, un 15% más que un año antes, mientras que Japón registró una modesta caída del 1% hasta $6.54 billion. Estos resultados ponen de relieve el desempeño desigual de los mercados asiáticos, donde el crecimiento en algunos países compensa las ventas más débiles en otros.
Flujo de caja y retribución al accionista
Apple generó aproximadamente $145.1 billion en flujo de caja operativo durante el año fiscal 2026. Se trata de una de las métricas financieras más importantes de la compañía, ya que demuestra su notable capacidad para financiar inversiones, investigación y desarrollo, y distribuciones a los accionistas mediante el efectivo generado por sus operaciones principales. Solo en el cuarto trimestre, el flujo de caja operativo alcanzó aproximadamente $28 billion, mientras que la compañía devolvió una cantidad similar a los accionistas mediante dividendos y recompras de acciones. La magnitud de estas distribuciones de capital sigue siendo un rasgo importante de Apple como compañía tecnológica madura, aunque no elimina el riesgo de caídas en el precio de sus acciones.
Apple mantuvo su dividendo trimestral en $0.27 por acción. Sin embargo, los programas de recompra de acciones desempeñan un papel mucho más relevante en el total de las distribuciones a los accionistas de la compañía, ya que pueden reducir el número de acciones en circulación y respaldar el crecimiento del EPS. La dirección también informó de que la base instalada de dispositivos activos de Apple alcanzó un nuevo máximo histórico en todas las principales categorías de productos y regiones geográficas. Esto es especialmente importante para las perspectivas a largo plazo del segmento de Servicios, ya que una base de usuarios más amplia crea oportunidades para generar ingresos adicionales procedentes de suscripciones, pagos y otros servicios digitales.
El gasto en I+D de Apple crece mucho más rápido que los ingresos
Los gastos en investigación y desarrollo (I+D) de Apple aumentaron un 32% interanual hasta $11.73 billion en el cuarto trimestre, superando las expectativas de los analistas de $11.63 billion. Esto significa que la compañía destinó más del 10% de los ingresos trimestrales a I+D, frente a aproximadamente el 8.7% un año antes. Los gastos operativos totales aumentaron un 21% interanual hasta $19.19 billion, superando ampliamente el crecimiento de los ingresos. Por su parte, los gastos de venta, generales y administrativos (SG&A) aumentaron solo un 5.8% interanual hasta $7.46 billion, lo que indica que el gasto en desarrollo tecnológico fue el principal responsable del aumento de los costes operativos.
El mayor gasto en I+D podría reflejar un esfuerzo de desarrollo intensificado en inteligencia artificial, software y nuevas categorías de dispositivos, pero también eleva las expectativas sobre la futura monetización de estos proyectos. Los gastos en investigación y desarrollo representan ahora más del 61% del total de gastos operativos de Apple. Desde la perspectiva de un inversor, la pregunta clave es si esta aceleración del gasto se traducirá en nuevas fuentes de ingresos y una mayor competitividad en los próximos años, o si principalmente dará lugar a una base de costes permanentemente más elevada.
iPhone Duo y el trimestre navideño: ¿una gran prueba de demanda para Apple?
Las previsiones de consenso de los analistas sugieren que los ingresos de Apple podrían alcanzar aproximadamente $153 billion en el primer trimestre del año fiscal 2027, que abarca la temporada de compras navideñas, con cerca de $89 billion procedentes de las ventas de iPhone. El lanzamiento del iPhone Duo, el primer smartphone plegable de Apple, será especialmente importante, ya que el dispositivo solo salió a la venta en octubre y, por tanto, no tuvo impacto en el trimestre recién reportado. Según Bloomberg Intelligence, la demanda del dispositivo podría traducirse en ventas de entre 14 y 16 millones de unidades durante sus primeros 12 meses, frente a una previsión anterior de entre 10 y 14 millones. Estas cifras representan proyecciones de los analistas y no una previsión oficial de la compañía.
La mayor incertidumbre sigue siendo la capacidad de Apple para satisfacer la demanda, ya que una disponibilidad limitada del iPhone Duo podría desplazar parte de los ingresos más allá de la crucial temporada de compras navideñas. Según informes del sector, las fechas de entrega de algunos pedidos se extienden hasta finales de enero de 2027, lo que sugiere que el fuerte interés de los consumidores por el nuevo modelo podría no traducirse de inmediato en ventas reportadas. Otro desafío proviene del calendario revisado de lanzamiento de productos, incluida la ausencia de un iPhone 18 estándar en la gama de otoño y la introducción más tardía de ciertos dispositivos nuevos. Para el nuevo CEO, John Ternus, que asumió el cargo en septiembre, los próximos meses representarán por tanto su primera gran prueba en la gestión del suministro, los lanzamientos de productos y las expectativas de Wall Street.
¿Qué significan los resultados de Apple para los inversores?
El informe confirma que, pese a su enorme escala, Apple sigue siendo capaz de ofrecer un crecimiento de dos dígitos tanto en ingresos como en beneficios sin asumir el mismo nivel de riesgo de inversión en infraestructura de IA que los mayores operadores de centros de datos. La compañía se beneficia principalmente de la fortaleza de su ecosistema, de la expansión de su base de usuarios instalada y de las oportunidades de vender servicios adicionales a los clientes existentes. La combinación de un crecimiento en las ventas de iPhone y Mac junto con unos ingresos récord en Servicios resulta especialmente alentadora.
Los ingresos, los beneficios y el flujo de caja libre están creciendo, pero también lo hacen los gastos en I+D, mientras que el margen bruto ha descendido ligeramente y el valor de las recompras de acciones ha disminuido. Los inversores tienen motivos para preocuparse por esta combinación. Incluso la posición de mercado excepcionalmente fuerte de Apple no garantiza un crecimiento constante en todos los productos y regiones geográficas. La debilidad en iPads y wearables, la decepción por el ritmo de expansión en China y el impacto parcialmente puntual de los reembolsos relacionados con aranceles sobre los márgenes siguen siendo consideraciones importantes a la hora de evaluar la calidad del informe de resultados. Para los inversores, el foco principal se traslada ahora a las perspectivas para el trimestre navideño, los costes de los componentes, la disponibilidad de productos y la capacidad de la compañía para sostener su expansión.
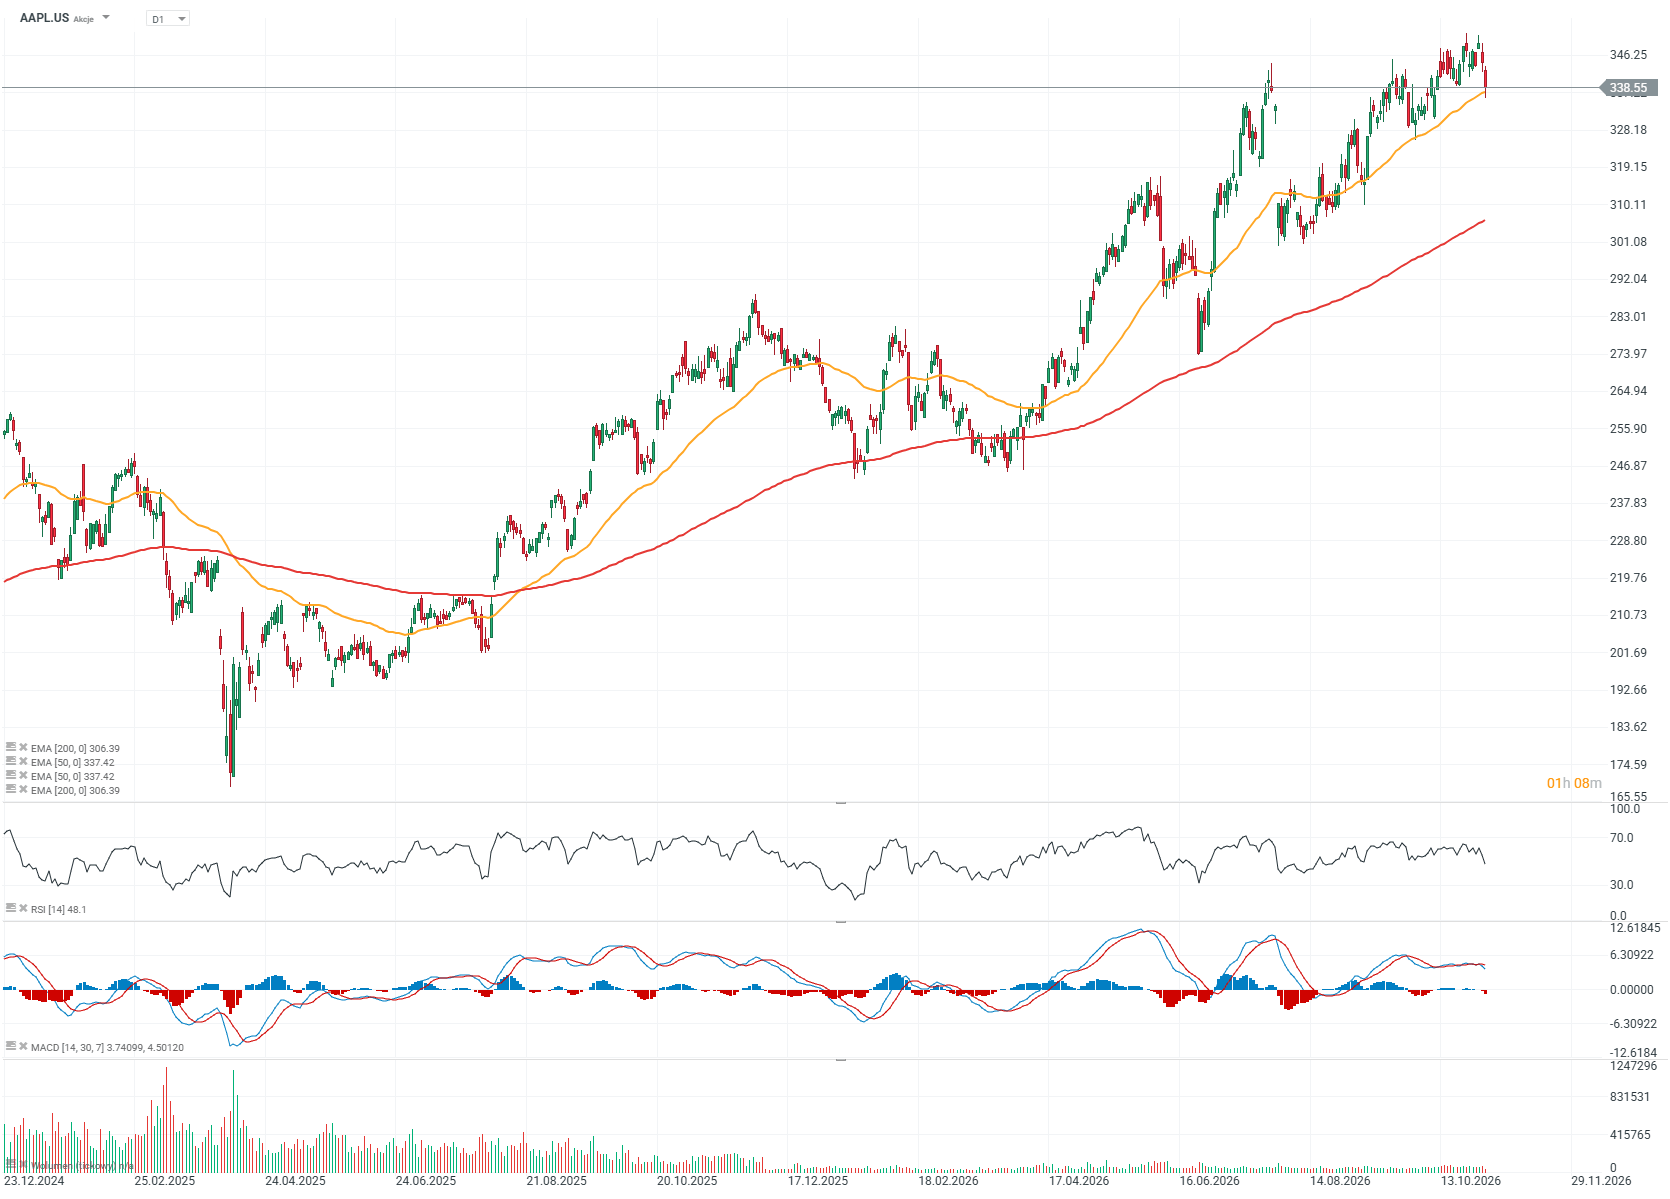
Gráfico del precio de la acción de Apple (AAPL.US), marco temporal D1
Las acciones de Apple casi han duplicado su valor desde los niveles de abril de 2025, cuando las tensiones comerciales se intensificaron, y han demostrado una resiliencia notable frente a la turbulencia en todo el sector tecnológico durante la segunda mitad de este año. Recientemente, la acción alcanzó nuevos máximos históricos incluso cuando el Nasdaq caía, pero surgió una fuerte presión vendedora antes de la publicación de resultados, empujando el precio hacia la media móvil exponencial de 50 sesiones (EMA50, línea naranja). La zona de $350, que corresponde a los máximos recientes, sigue siendo un nivel de resistencia importante, mientras que el soporte se sitúa en torno a $335 por acción. Una ruptura por debajo de este soporte podría señalar un riesgo significativo de una corrección más profunda, potencialmente hacia el nivel de $300.
Fuente: xStation5
Gráficos de valoración y crecimiento del negocio de Apple (a cierre de la sesión del 2 de noviembre de 2026)
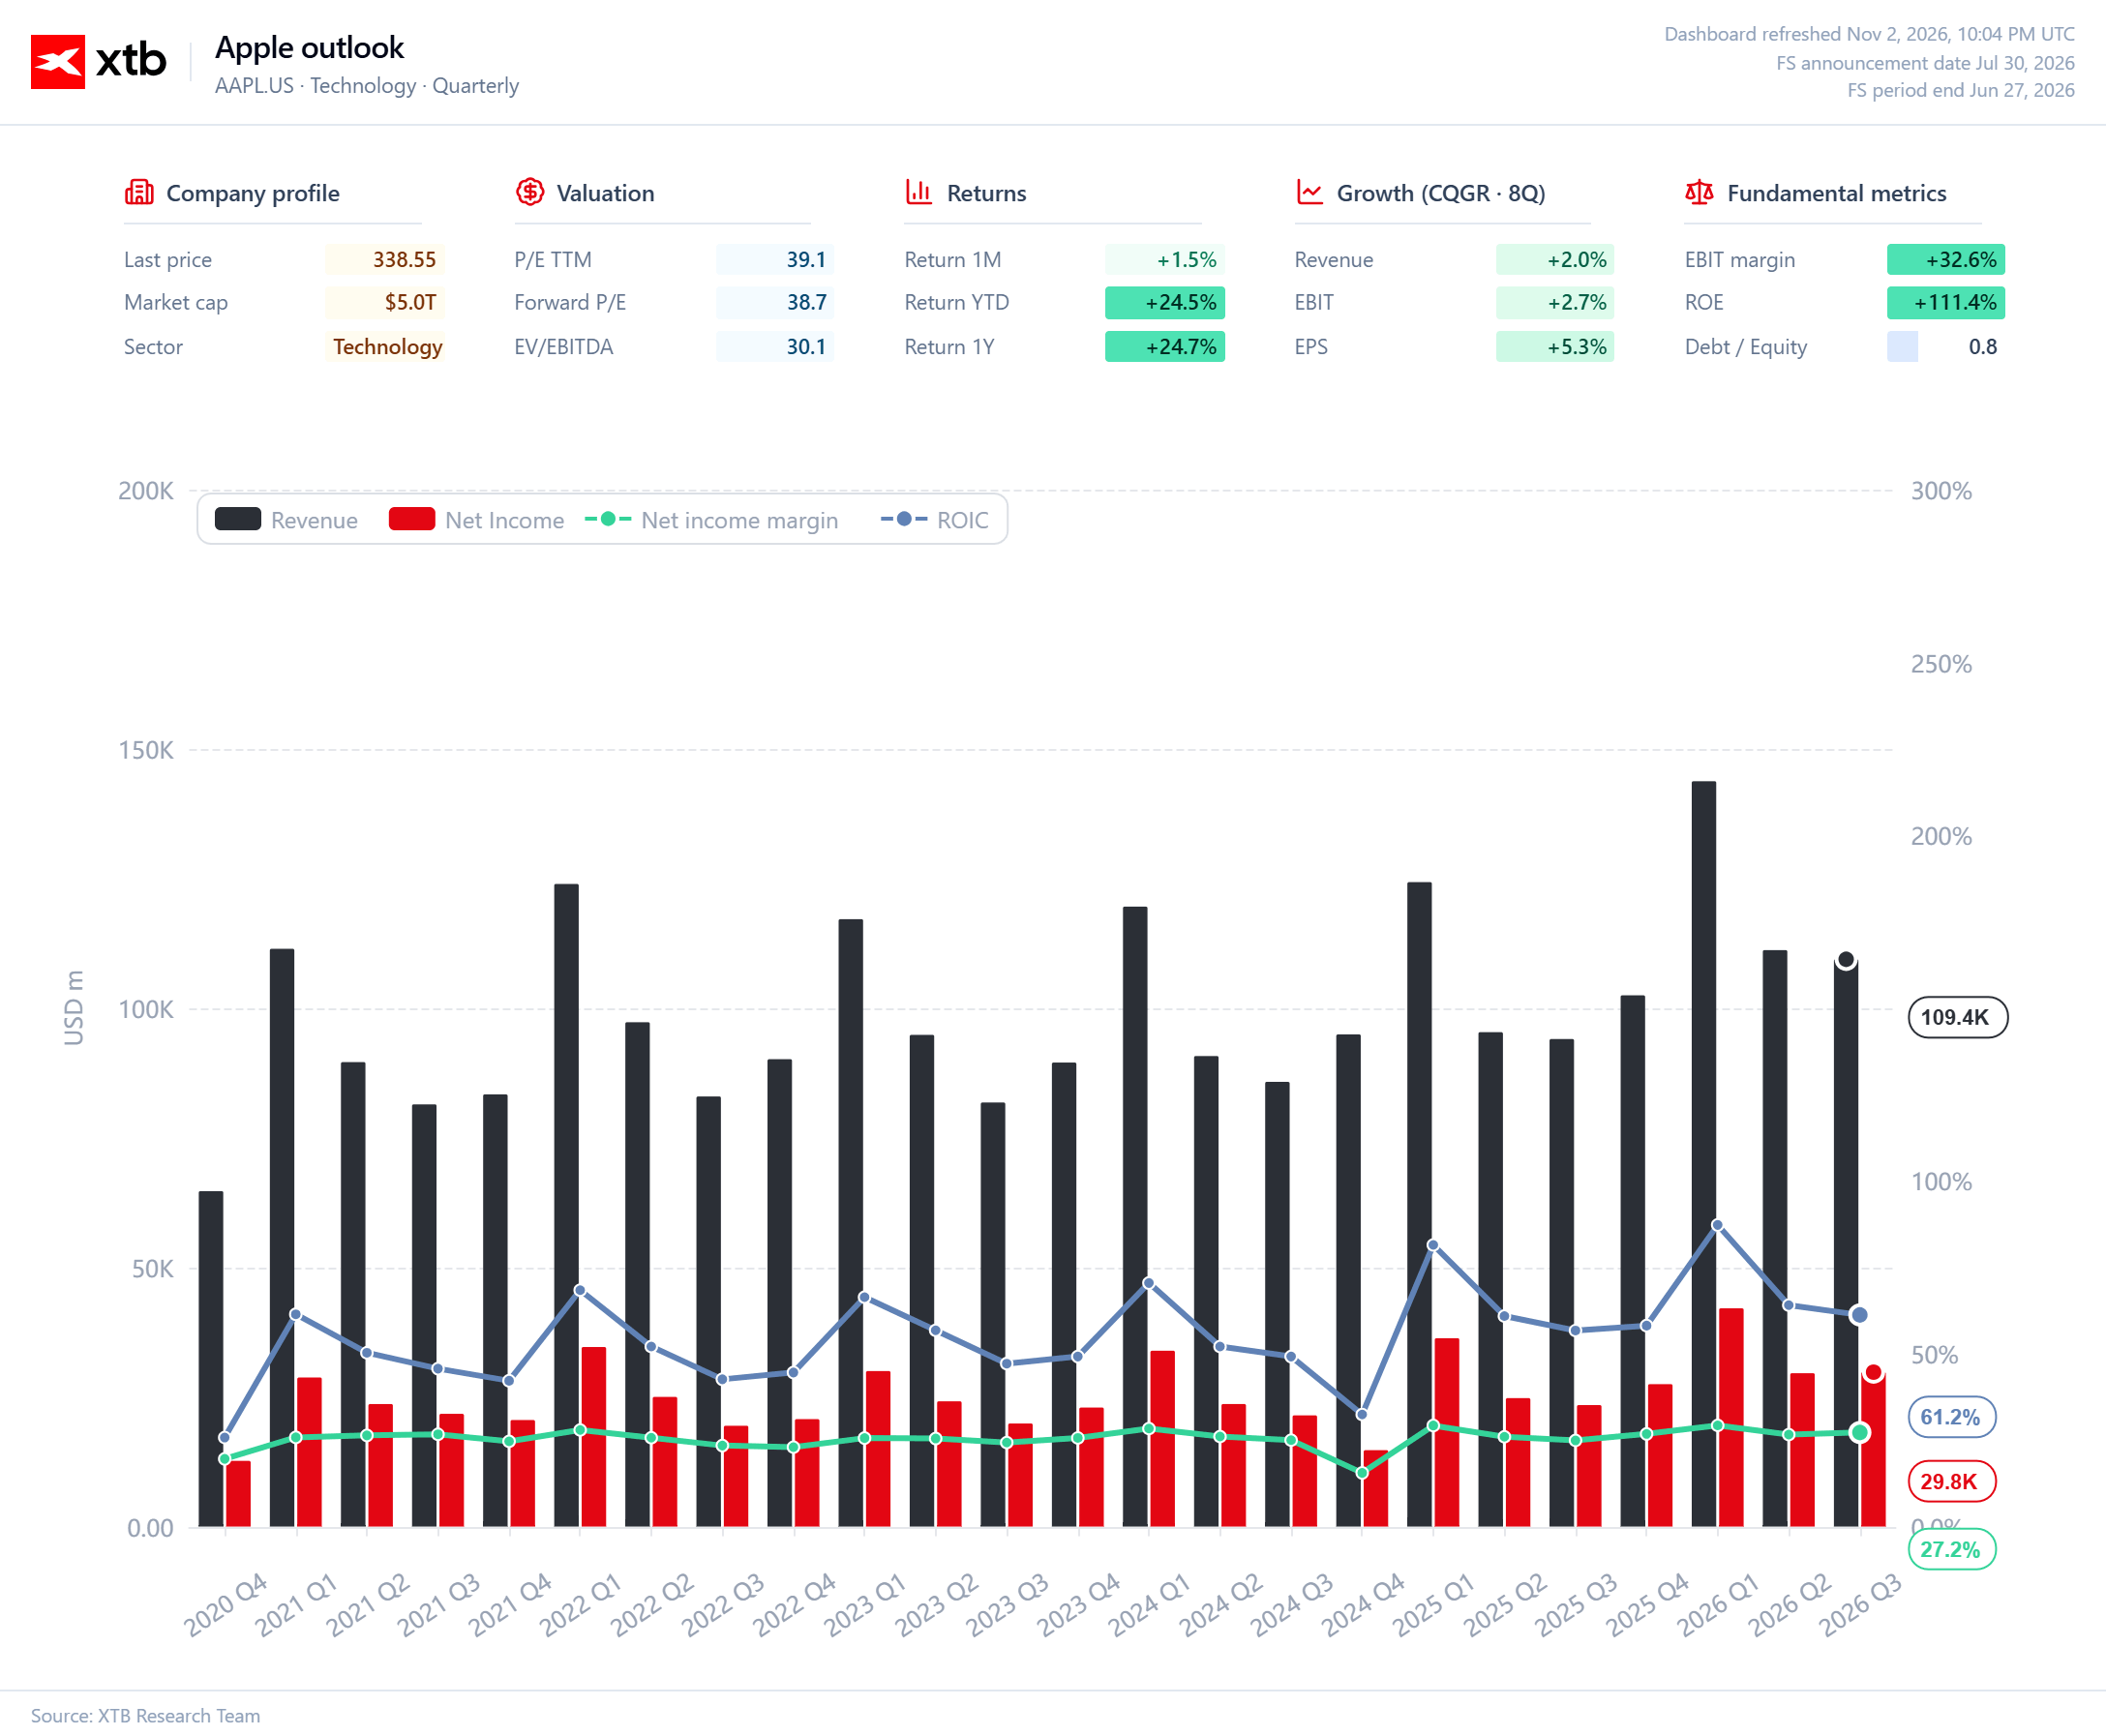
Gráfico 1. Ingresos, beneficio neto y rentabilidad sobre el capital invertido
El desempeño financiero a largo plazo de Apple muestra que la compañía ha conseguido no solo ampliar su base de ingresos, sino también retener una proporción creciente de las ventas en forma de beneficio neto, con un margen de beneficio neto que ha subido de aproximadamente el 20% a finales de 2020 al 27.2% en el tercer trimestre del año fiscal 2026. Con unos ingresos trimestrales de $109.4 billion, la compañía generó $29.8 billion en beneficio neto, manteniendo niveles de rentabilidad más propios de negocios digitales altamente escalables que de fabricantes tradicionales de electrónica de consumo. Es especialmente destacable la rentabilidad sobre el capital invertido (ROIC) del 61.2%, lo que sugiere que Apple necesita una base de capital relativamente modesta para generar beneficios operativos sustanciales. Un ROIC tan elevado refleja, entre otros factores, la fortaleza de la marca de Apple, su propiedad intelectual y su modelo de fabricación subcontratada, aunque la cifra reportada también depende de la metodología utilizada para calcular el capital invertido. Desde una perspectiva de valoración, la pregunta clave es si Apple puede mantener este nivel de eficiencia del capital, ya que un ratio P/E cercano a 39 sugiere que el mercado ya está descontando una calidad de negocio excepcional, dejando un margen limitado para la decepción.
Fuente: XTB Research
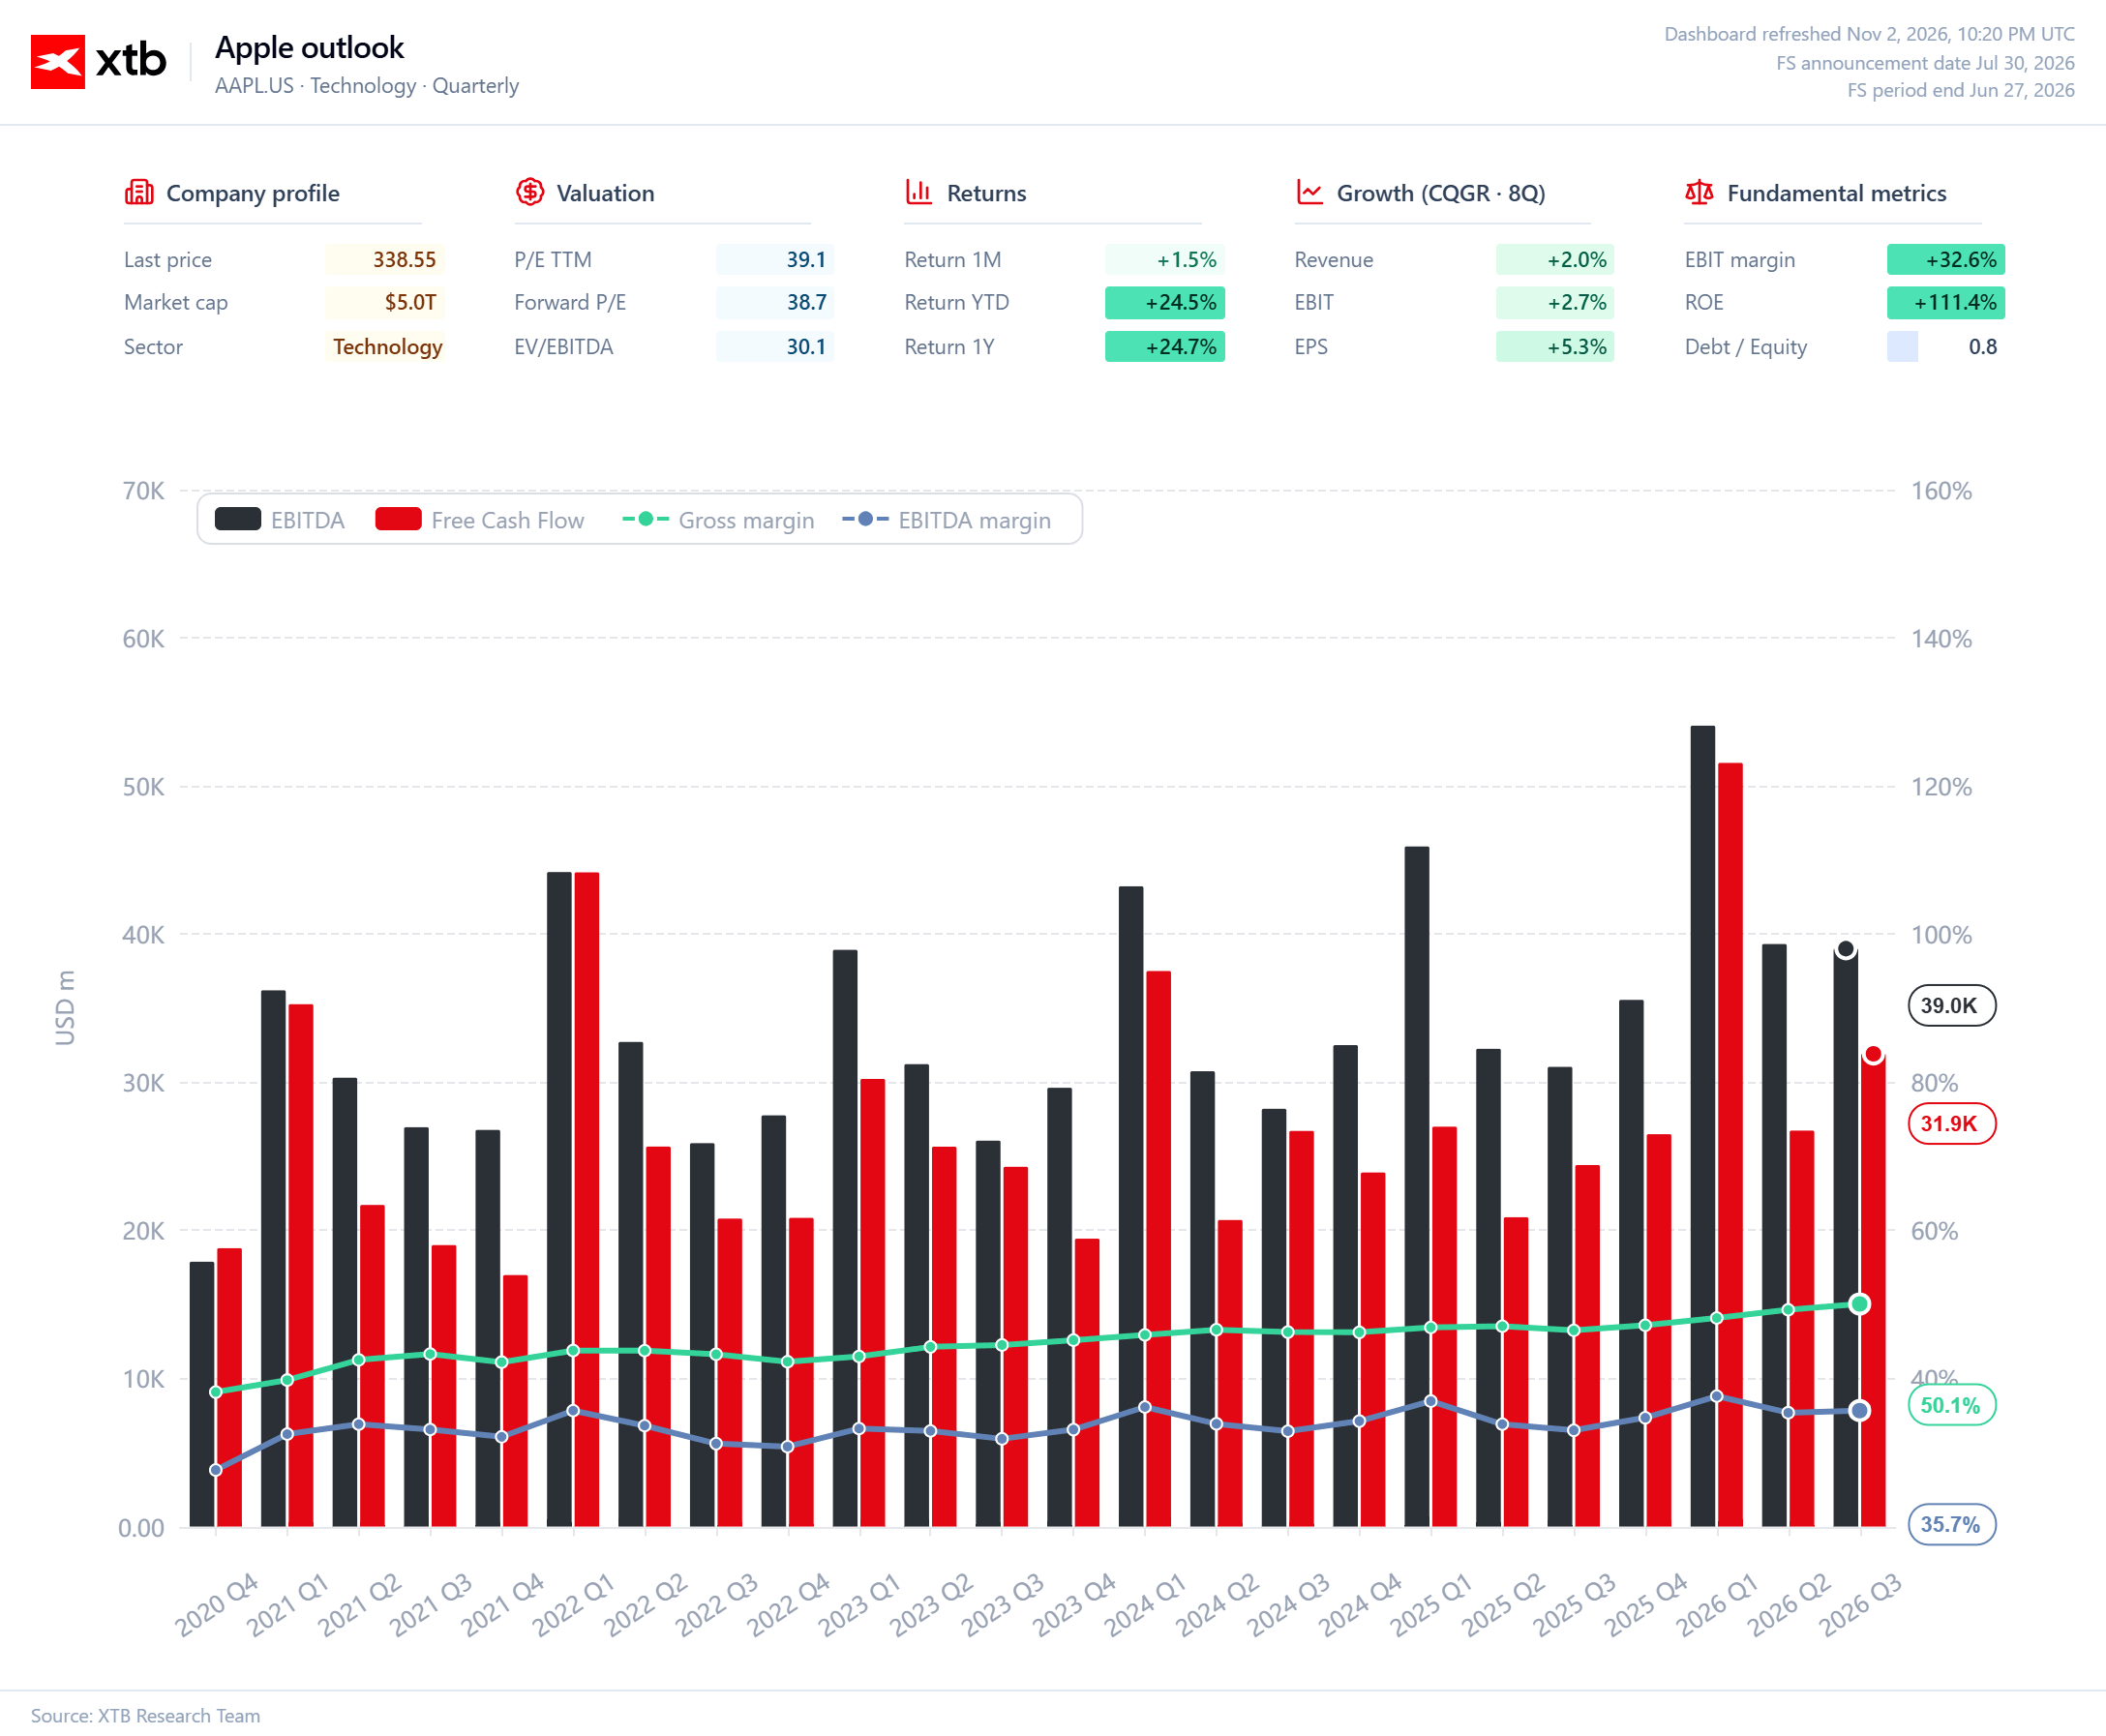
Gráfico 2. EBITDA y flujo de caja libre de Apple
Durante los últimos seis años, Apple ha mejorado de forma constante su margen bruto, que ha aumentado de aproximadamente el 39% a finales de 2020 al 50.1% en el tercer trimestre del año fiscal 2026, reflejando la creciente capacidad de la compañía para generar beneficio a partir de sus productos y servicios. El EBITDA alcanzó $39.0 billion, con un margen EBITDA del 35.7%, lo que representa una diferencia de 14.4 puntos porcentuales respecto al margen bruto y pone de relieve el considerable impacto de los gastos operativos, incluido el gasto en investigación y desarrollo, sobre la rentabilidad global. Resulta interesante que, pese a la mejora a largo plazo del margen bruto, el margen EBITDA se ha mantenido relativamente estable en los últimos años, lo que sugiere que parte de los beneficios de una combinación de ventas más favorable está siendo absorbida por el aumento de los costes operativos. El flujo de caja libre de $31.9 billion representó aproximadamente el 82% del EBITDA trimestral, confirmando la sólida capacidad de generación de efectivo de Apple, aunque esta relación está sujeta a fluctuaciones estacionales impulsadas en parte por los movimientos del capital circulante. Desde la perspectiva de un inversor, la cuestión clave no es simplemente si Apple puede mantener márgenes brutos cercanos a sus máximos históricos, sino si puede traducir esta ventaja competitiva en un crecimiento sostenido del EBITDA y del flujo de caja libre, especialmente teniendo en cuenta que la acción cotiza a aproximadamente 39 veces sus beneficios anuales.
Fuente: XTB Research
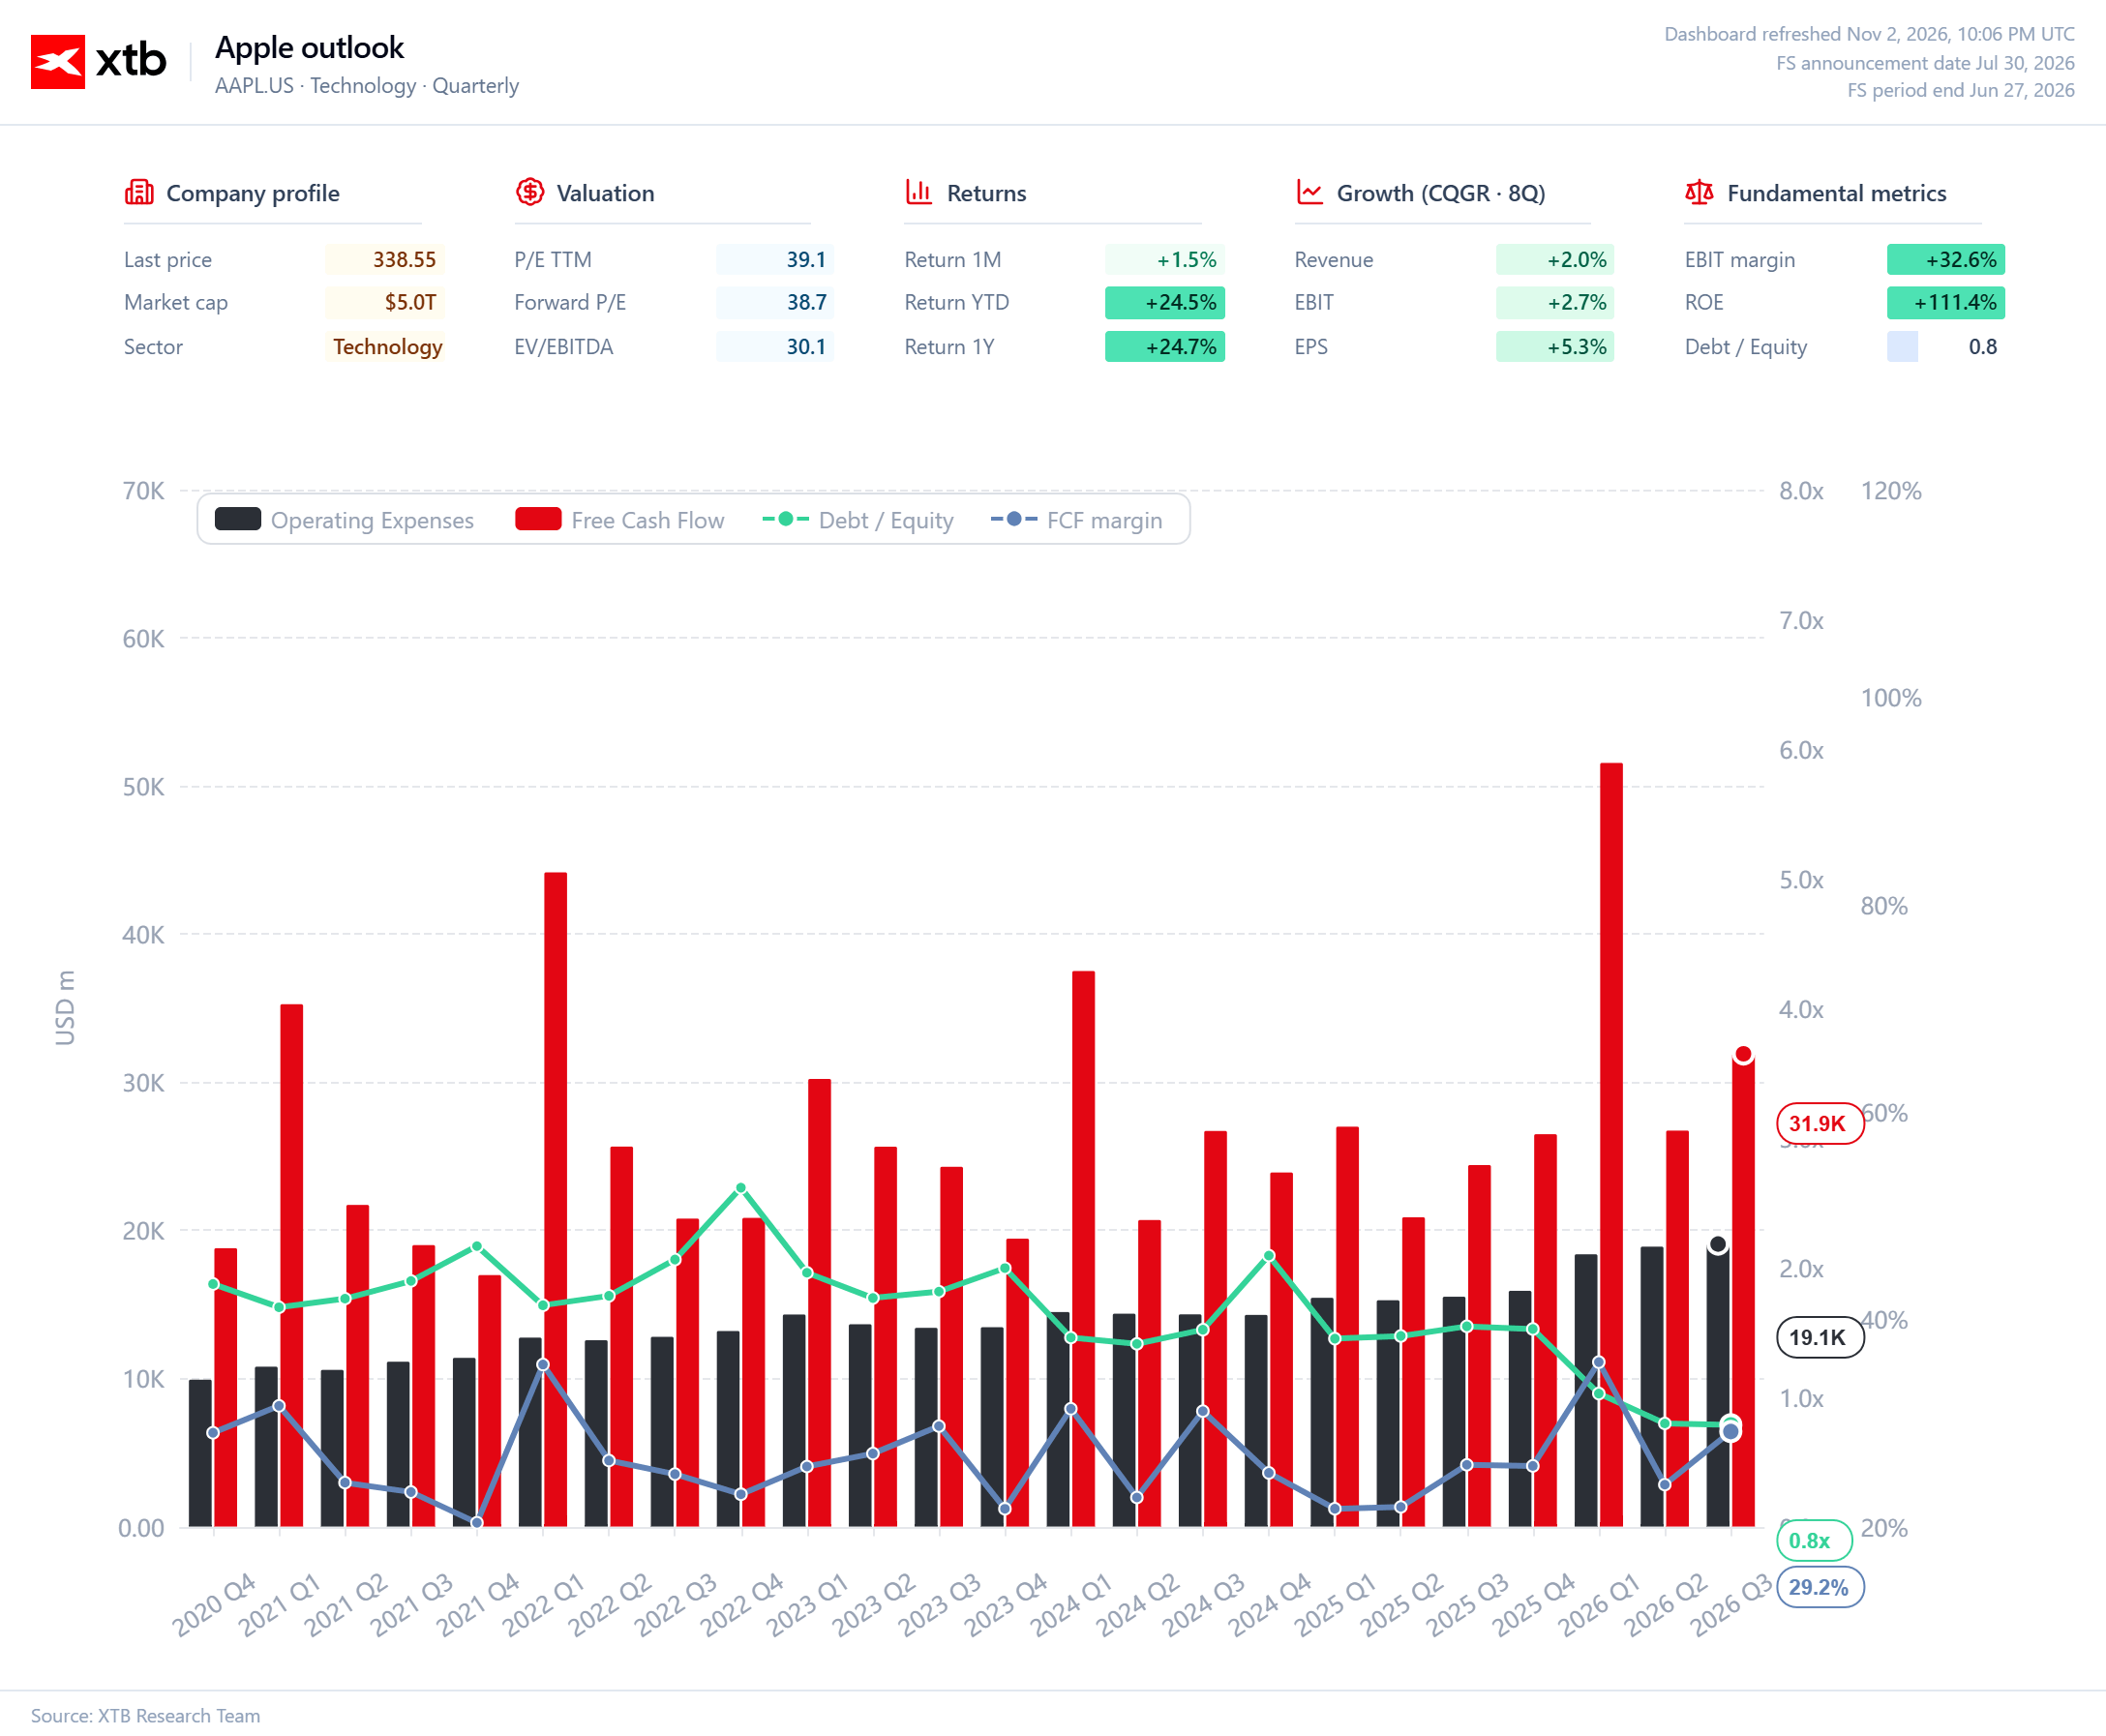
Gráfico 3. Gastos operativos, flujo de caja libre y apalancamiento de Apple
Los gastos operativos de Apple aumentaron de aproximadamente $10 billion por trimestre a finales de 2020 a $19.1 billion en el tercer trimestre del año fiscal 2026, aunque la expansión de su negocio ha venido acompañada de una capacidad de generación de efectivo aún más fuerte. El flujo de caja libre (FCF) alcanzó $31.9 billion en el último trimestre mostrado, con un margen de FCF del 29.2%, lo que pone de relieve la excepcional eficiencia del modelo de negocio de Apple a la hora de generar efectivo. Las fluctuaciones estacionales del FCF visibles en el gráfico, en particular los fuertes aumentos durante los trimestres navideños, demuestran por qué no debe considerarse representativo del conjunto del año un único dato trimestral. Resulta especialmente significativa la caída del ratio de deuda sobre fondos propios desde niveles superiores a 2.0 en años anteriores hasta aproximadamente 0.8, aunque la interpretación de esta métrica se complica por el impacto histórico de las recompras de acciones sobre el valor contable de los fondos propios. La combinación de una sólida generación de efectivo y un apalancamiento financiero decreciente reduce el riesgo del balance de Apple, proporcionando a la dirección una considerable flexibilidad para financiar nuevos proyectos sin incrementar de forma significativa la deuda.
Fuente: XTB Research


Palantir casi duplica sus ingresos 📈

Apple supera las expectativas: qué revelan sus resultados más allá de las ganancias

Anthropic presenta sus resultados del tercer trimestre antes de su salida a bolsa



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "