


-
ASML registró ventas récord de €11.700 millones en el tercer trimestre, con un margen bruto de 57,5% y una utilidad neta cercana a €5.000 millones.
-
La compañía elevó sus previsiones de ventas para 2026 hasta €44.000-€45.000 millones, mientras algunos clientes ya muestran interés en realizar pedidos para 2029 y 2030.
-
Las acciones avanzaron 1,2% en Ámsterdam, pero el análisis técnico muestra una estructura bajista de corto plazo, con soporte en US$1.642 y resistencia en US$1.733.

-
ASML registró ventas récord de €11.700 millones en el tercer trimestre, con un margen bruto de 57,5% y una utilidad neta cercana a €5.000 millones.
-
La compañía elevó sus previsiones de ventas para 2026 hasta €44.000-€45.000 millones, mientras algunos clientes ya muestran interés en realizar pedidos para 2029 y 2030.
-
Las acciones avanzaron 1,2% en Ámsterdam, pero el análisis técnico muestra una estructura bajista de corto plazo, con soporte en US$1.642 y resistencia en US$1.733.
Resultados de ASML: ventas récord y mejora de la rentabilidad
ASML cerró el tercer trimestre con ventas récord por €11.700 millones, un avance de cerca de 25% frente al trimestre anterior, mientras el margen bruto alcanzó 57,5% y la utilidad neta se acercó a €5.000 millones, incluyendo cerca de €500 millones asociados a la revalorización de su inversión en Mistral AI. El resultado combinó un mayor volumen de ventas con una mejora de la rentabilidad, en un trimestre donde la demanda por equipamiento para fabricar semiconductores continuó mostrando fortaleza.
El negocio de servicios impulsa los márgenes de ASML
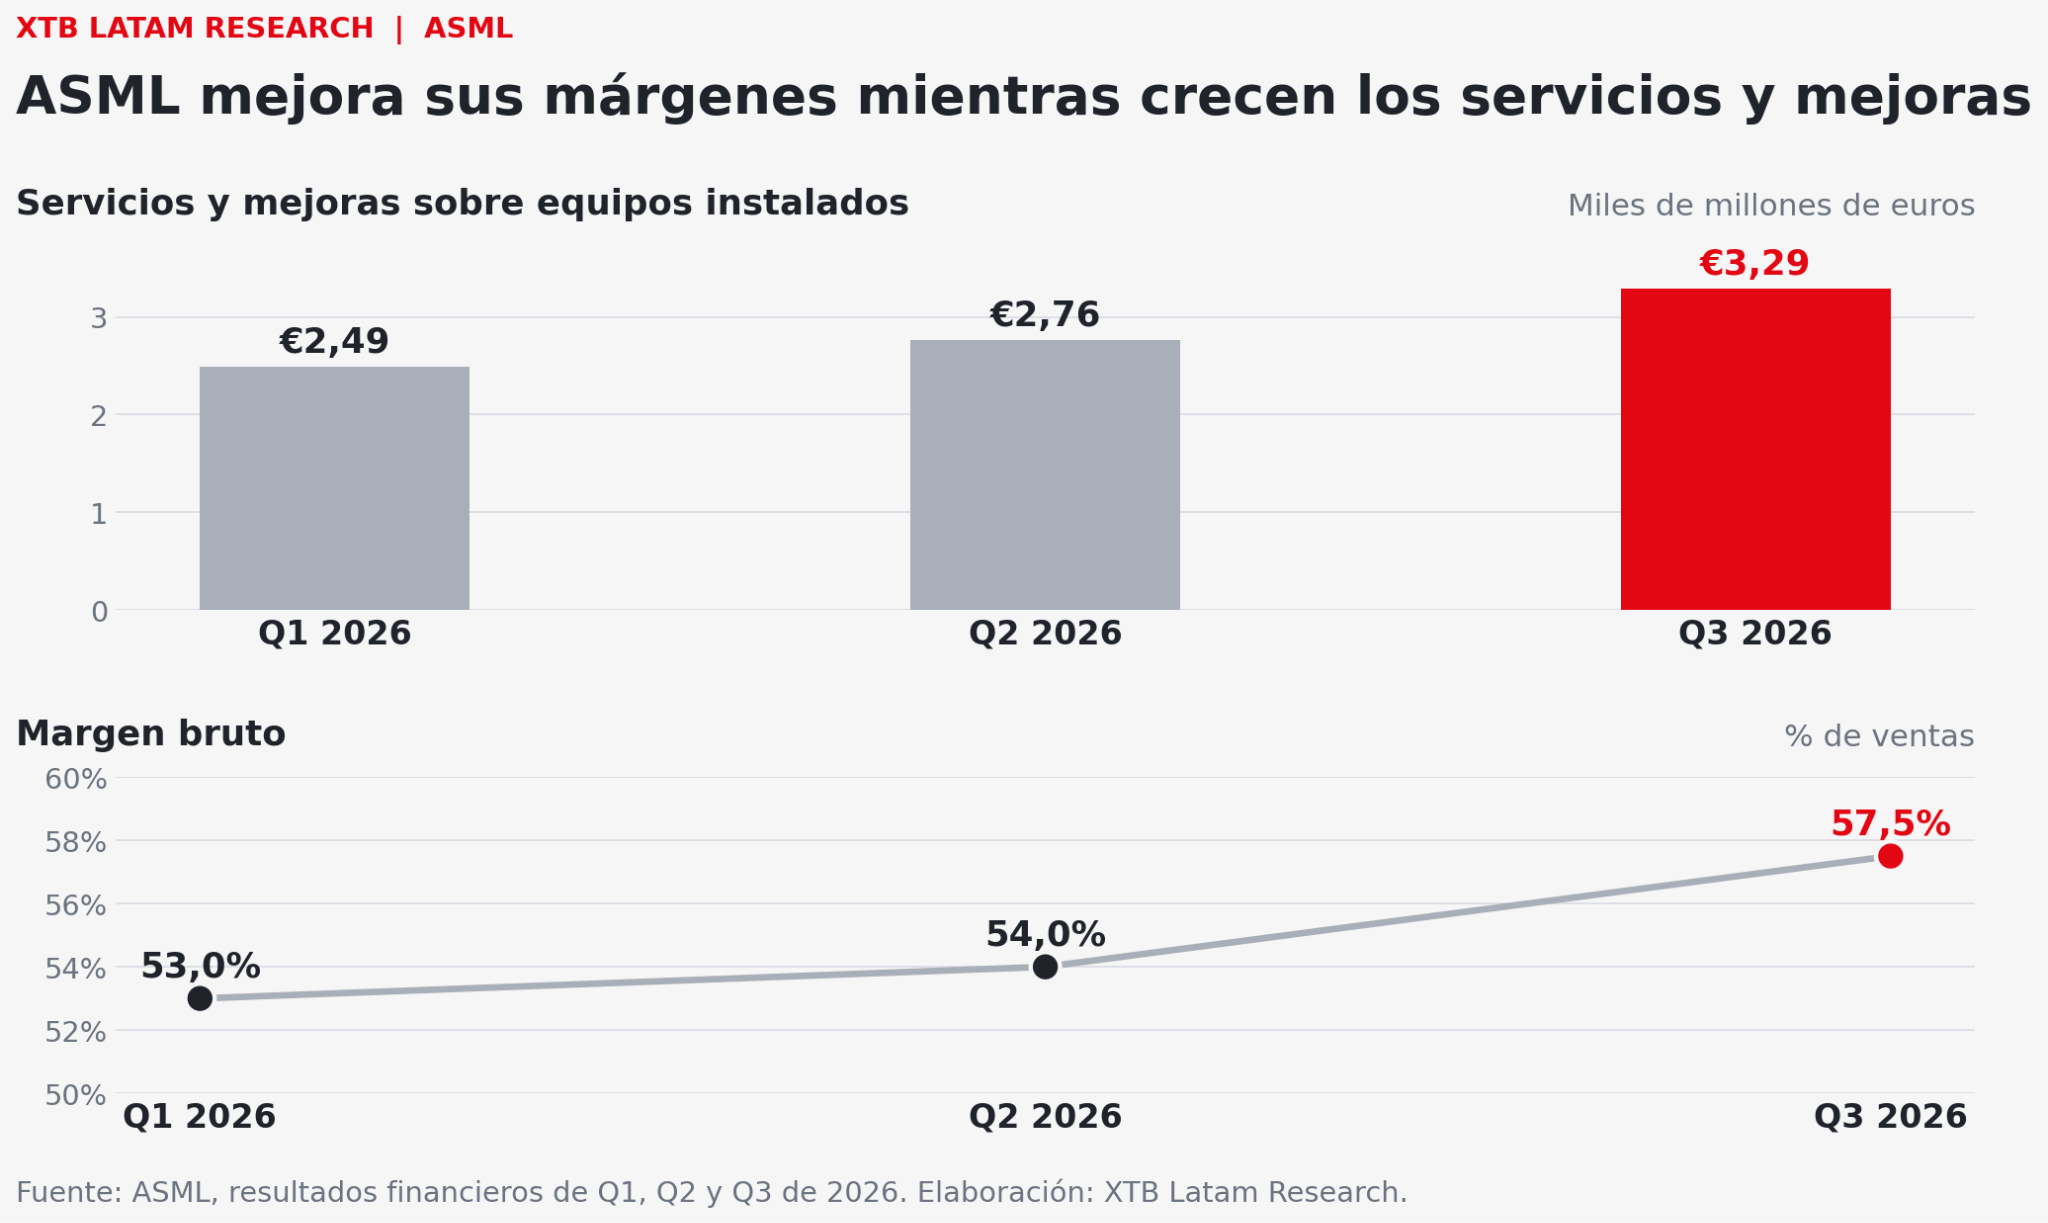
El trimestre también estuvo apoyado por el negocio de servicios y mejoras sobre los equipos que ASML ya tiene instalados. Estas ventas alcanzaron €3.289 millones en Q3, frente a €2.762 millones en el trimestre anterior y €2.488 millones en Q1, superando además lo que esperaba la propia compañía. ASML explicó que la fuerte demanda por mejoras de productividad ayudó a llevar el margen bruto hasta 57,5%, por encima del 54% registrado en Q2 y del 53% de comienzos de año. En otras palabras, el crecimiento no está viniendo únicamente de vender nuevas máquinas, sino también de generar más ingresos sobre una base instalada que continúa aumentando.
Fuente: ASML, resultados financieros de Q1, Q2 y Q3 de 2026. Elaboración: XTB Latam Research.
ASML eleva sus previsiones para 2026 ante la demanda de inteligencia artificial
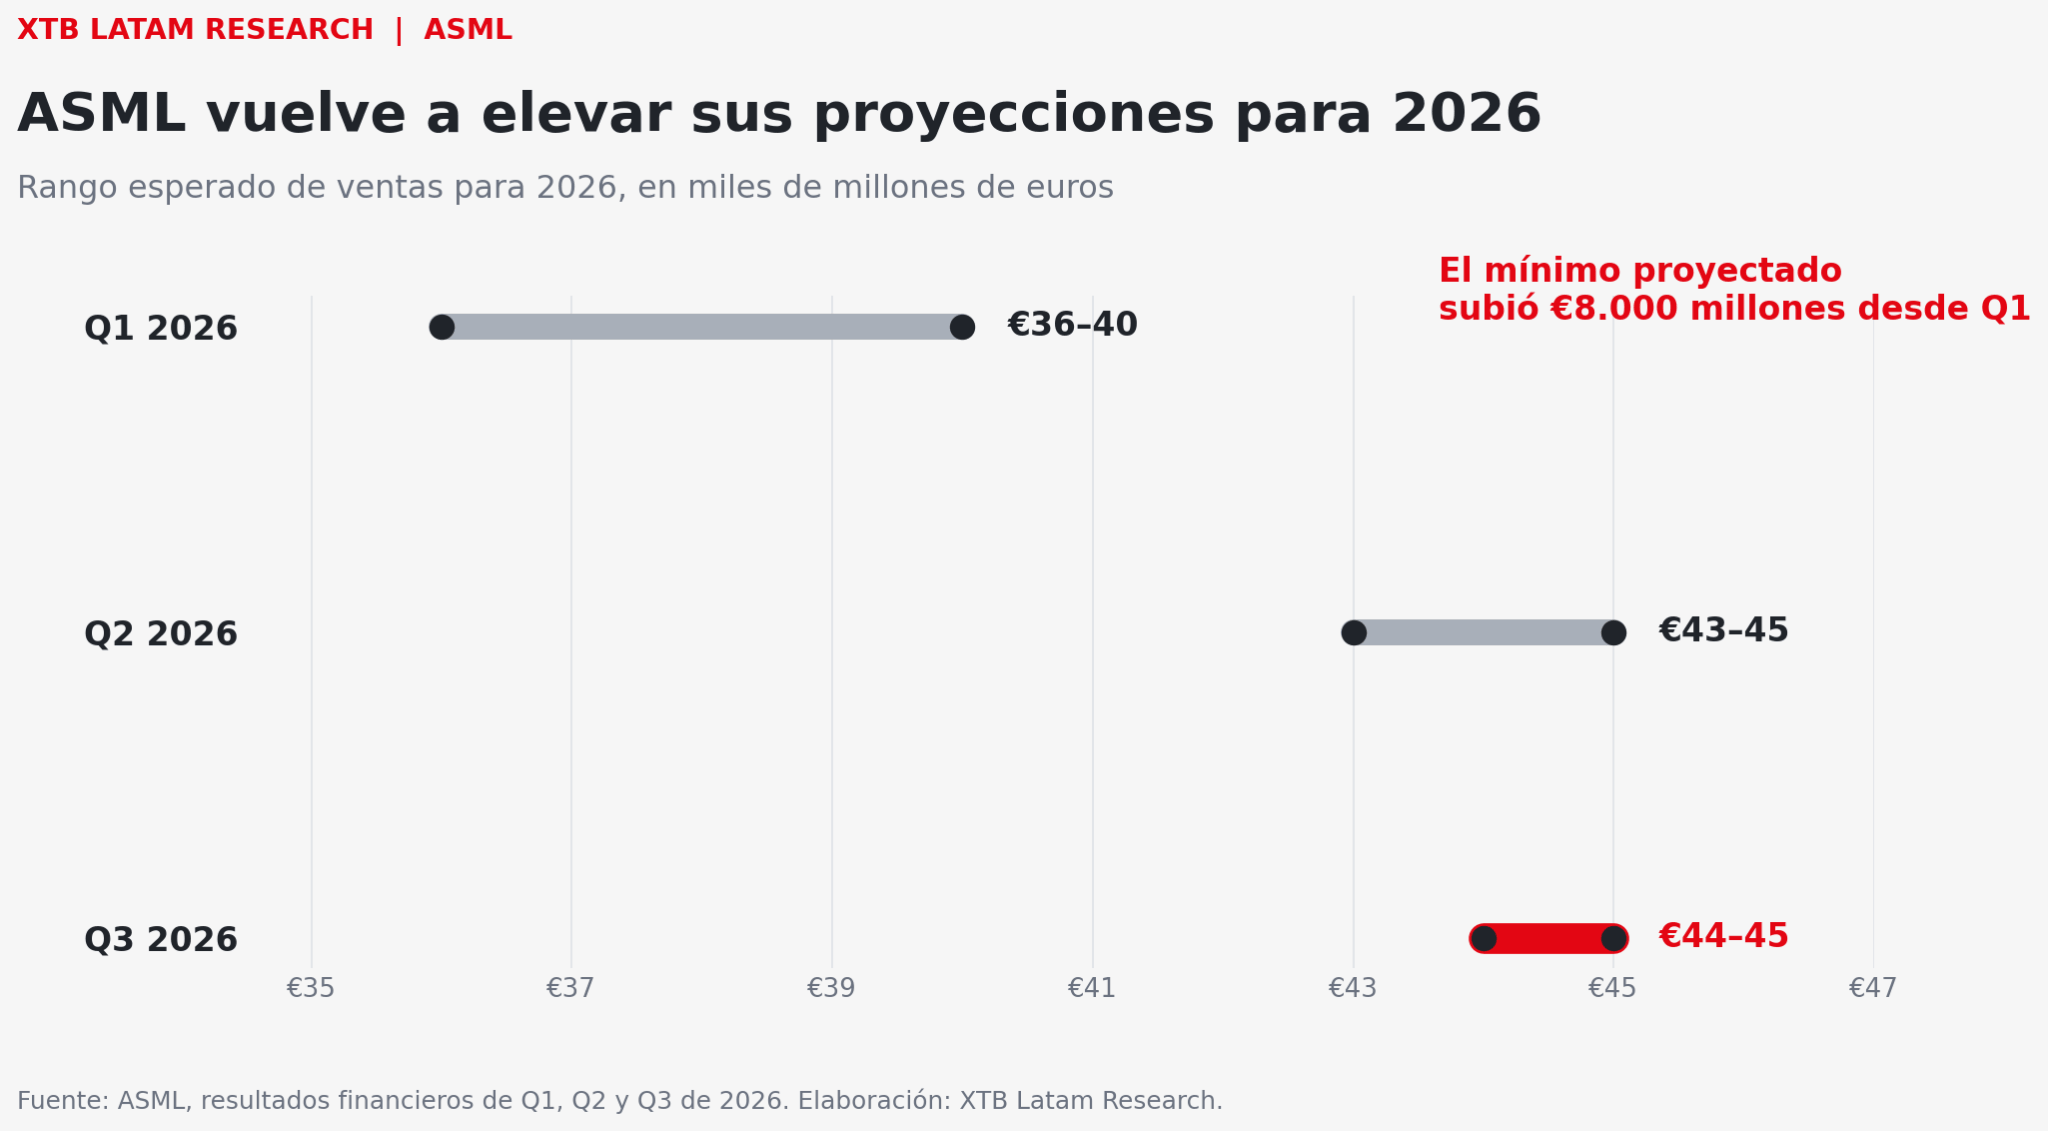
ASML señaló además que sus clientes continúan elevando sus previsiones de compra de equipamiento, principalmente por sus expectativas sobre el tamaño y la duración de las inversiones vinculadas a inteligencia artificial. Aunque la compañía no entregó una cifra de órdenes netas para Q3, señaló que el impulso de su cartera de pedidos continúa aumentando trimestre a trimestre durante 2026, dando mayor respaldo a la demanda prevista para los próximos años. La capacidad planificada para 2027 y 2028 no sería suficiente para cubrir completamente esas necesidades, por lo que ASML está evaluando ampliar nuevamente su producción para 2028, mientras algunos clientes ya han mostrado interés en realizar pedidos para 2029 y 2030. Con una demanda más visible hacia adelante, las propias estimaciones de ASML también fueron cambiando durante el año. En Q1 esperaba ventas entre €36.000 y €40.000 millones, después elevó el rango a €43.000-€45.000 millones y, tras los resultados del tercer trimestre, volvió a ajustarlo hasta €44.000-€45.000 millones. En seis meses, el mínimo proyectado aumentó en €8.000 millones y el rango se estrechó desde €4.000 millones hasta €1.000 millones.
Fuente: ASML, resultados financieros de Q1, Q2 y Q3 de 2026. Elaboración: XTB Latam Research.
Semiconductores: Asia concentra el 87% de las ventas de sistemas de ASML
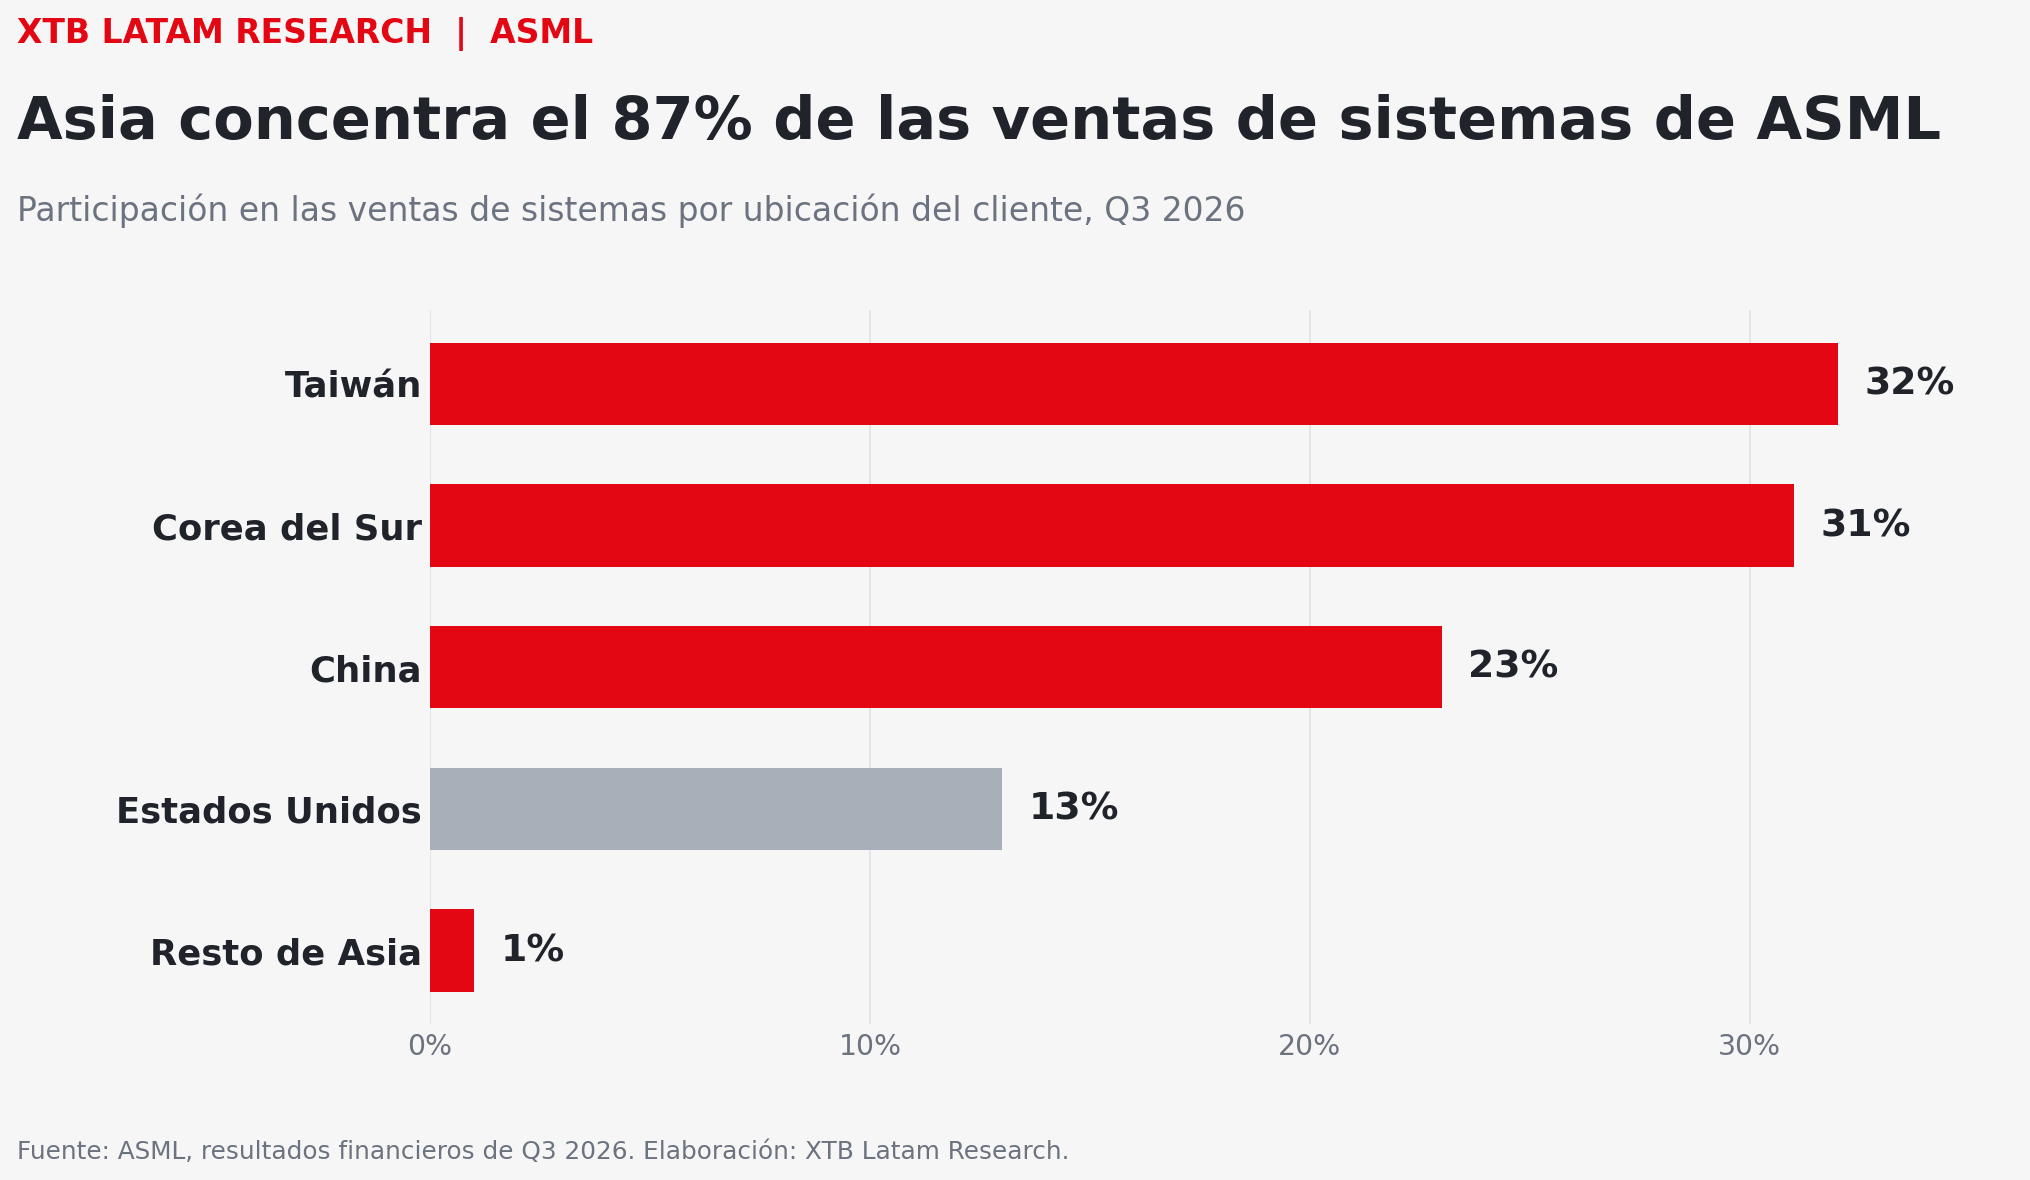
ASML ocupa una posición clave dentro de la cadena global de semiconductores como uno de los principales proveedores de sistemas de litografía y el único fabricante mundial de equipos EUV, una tecnología utilizada para producir las capas más avanzadas de los chips. El peso de la compañía dentro de la industria también se ve en la geografía de sus ventas, ya que en Q3 el 87% de las ventas de sistemas provino de clientes ubicados en Asia, con Taiwán representando el 32% del total, Corea del Sur el 31%, China el 23% y el resto de Asia otro 1%, frente al 13% correspondiente a Estados Unidos. China mantiene un peso relevante en las ventas pese a las restricciones que impiden a ASML vender sus sistemas EUV al país y limitan parte de sus equipos DUV, lo que deja este segmento especialmente expuesto a nuevos cambios en los controles de exportación. La distribución conecta directamente a ASML con los principales polos mundiales de fabricación de semiconductores, aunque la compañía no desglosa estas ventas por cliente individual.
Fuente: ASML, resultados financieros de Q3 2026. Elaboración: XTB Latam Research.
Acciones de ASML: ¿por qué la reacción bursátil fue moderada?
Las acciones de ASML cerraron la jornada en Ámsterdam con un avance de 1,2%, después de haber llegado a subir cerca de 2% durante la sesión. El movimiento fue acotado para un trimestre de ventas récord y mejora de márgenes, pero llega después de un avance cercano al 64% en lo que va de 2026, con expectativas elevadas que dejaban menos margen para una sorpresa positiva. A pesar del récord histórico de facturación, los ingresos quedaron ligeramente por debajo de las estimaciones del consenso, y cerca de €500 millones de la utilidad neta provinieron de la revalorización de su inversión en Mistral AI, mientras la jornada coincidió con una caída generalizada del sector tecnológico tras el dato de inflación estadounidense. En conjunto, la reacción es consistente con un mercado que ya incorporaba buena parte del optimismo asociado a la demanda futura de la compañía.
Análisis técnico de ASML: soporte en US$1.642 y resistencia en US$1.733
Fuente: xStation 5, XTB. Gráfico de 15 minutos. Elaboración: XTB Latam Research.
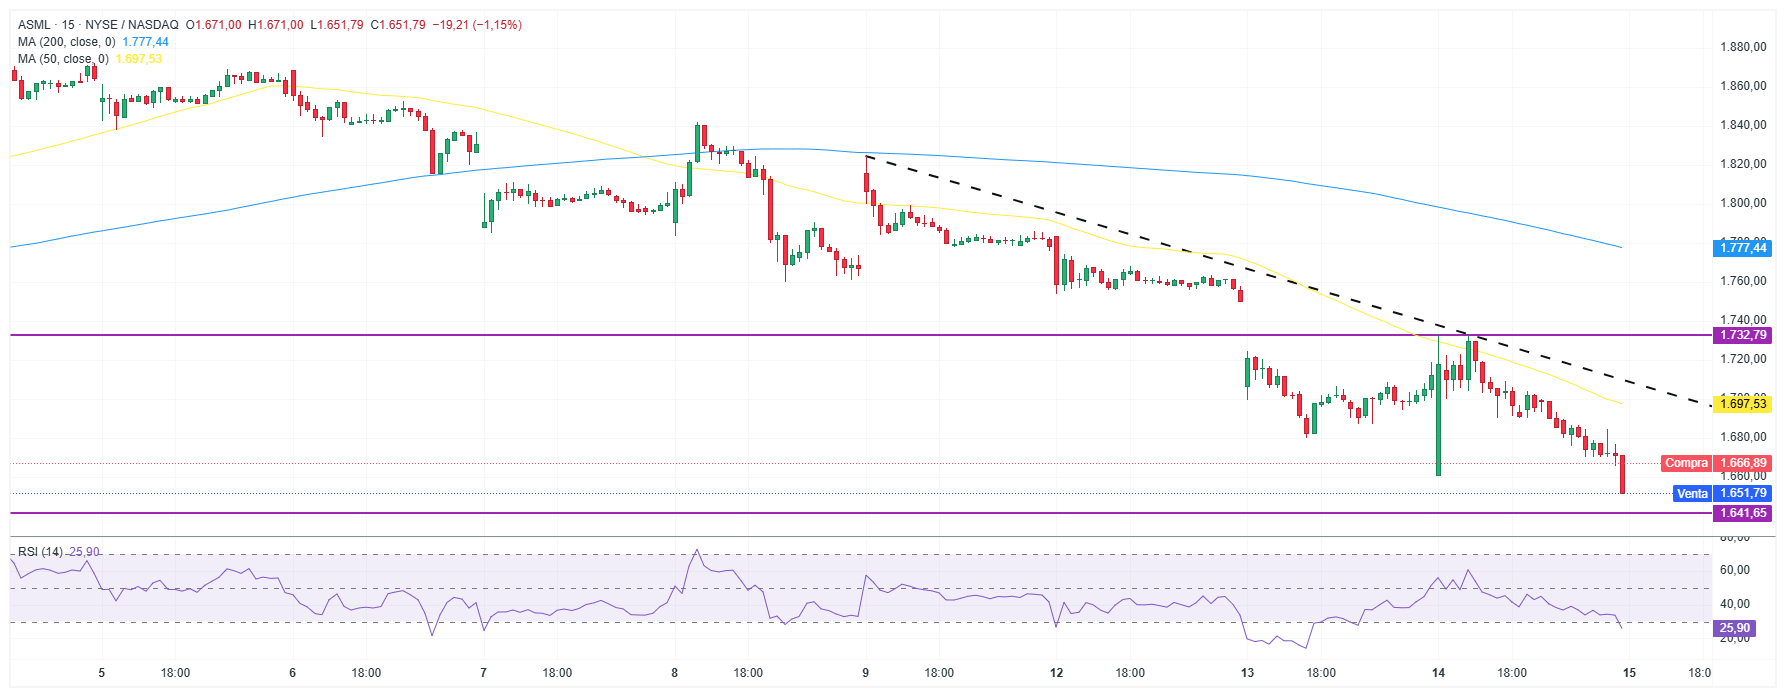
ASML cotiza cerca de US$1.652 y mantiene una estructura bajista, bajo sus medias de 50 y 200 periodos, ubicadas en US$1.698 y US$1.777, respectivamente. El precio se acerca al soporte de US$1.642, mientras la resistencia más cercana se ubica en US$1.733. El RSI cae a 25,9, entrando en sobreventa y mostrando una presión vendedora elevada. Mientras el precio se mantenga bajo la media de 50 y la directriz bajista, el sesgo de corto plazo sigue siendo negativo.


Inflación de Estados Unidos: el IPC supera las expectativas en septiembre


Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)


Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)

Moderna es la acción con mejor rendimiento del S&P 500 en 2026: ¿qué explica el +633%?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "