

-
La inflación general del IPC en Estados Unidos subió al 3,7% y la inflación subyacente alcanzó el 2,6% en septiembre.
-
Los mercados elevaron al 50% la probabilidad de una subida de tasas de la Fed en octubre.
-
Los rendimientos de referencia de los bonos del Tesoro estadounidense a 10 años alcanzaron el 5,33% tras la publicación de los datos de inflación.
-
El S&P 500 cayó un 0,8% y el Nasdaq 100 retrocedió un 1,1% en medio del aumento de los rendimientos.
-
El par de divisas EURUSD se debilitó casi un 0,8%, acercándose al nivel de 1,11.

-
La inflación general del IPC en Estados Unidos subió al 3,7% y la inflación subyacente alcanzó el 2,6% en septiembre.
-
Los mercados elevaron al 50% la probabilidad de una subida de tasas de la Fed en octubre.
-
Los rendimientos de referencia de los bonos del Tesoro estadounidense a 10 años alcanzaron el 5,33% tras la publicación de los datos de inflación.
-
El S&P 500 cayó un 0,8% y el Nasdaq 100 retrocedió un 1,1% en medio del aumento de los rendimientos.
-
El par de divisas EURUSD se debilitó casi un 0,8%, acercándose al nivel de 1,11.
Ya se publicó el dato macroeconómico más esperado de la semana: las cifras de inflación del IPC de septiembre en Estados Unidos.
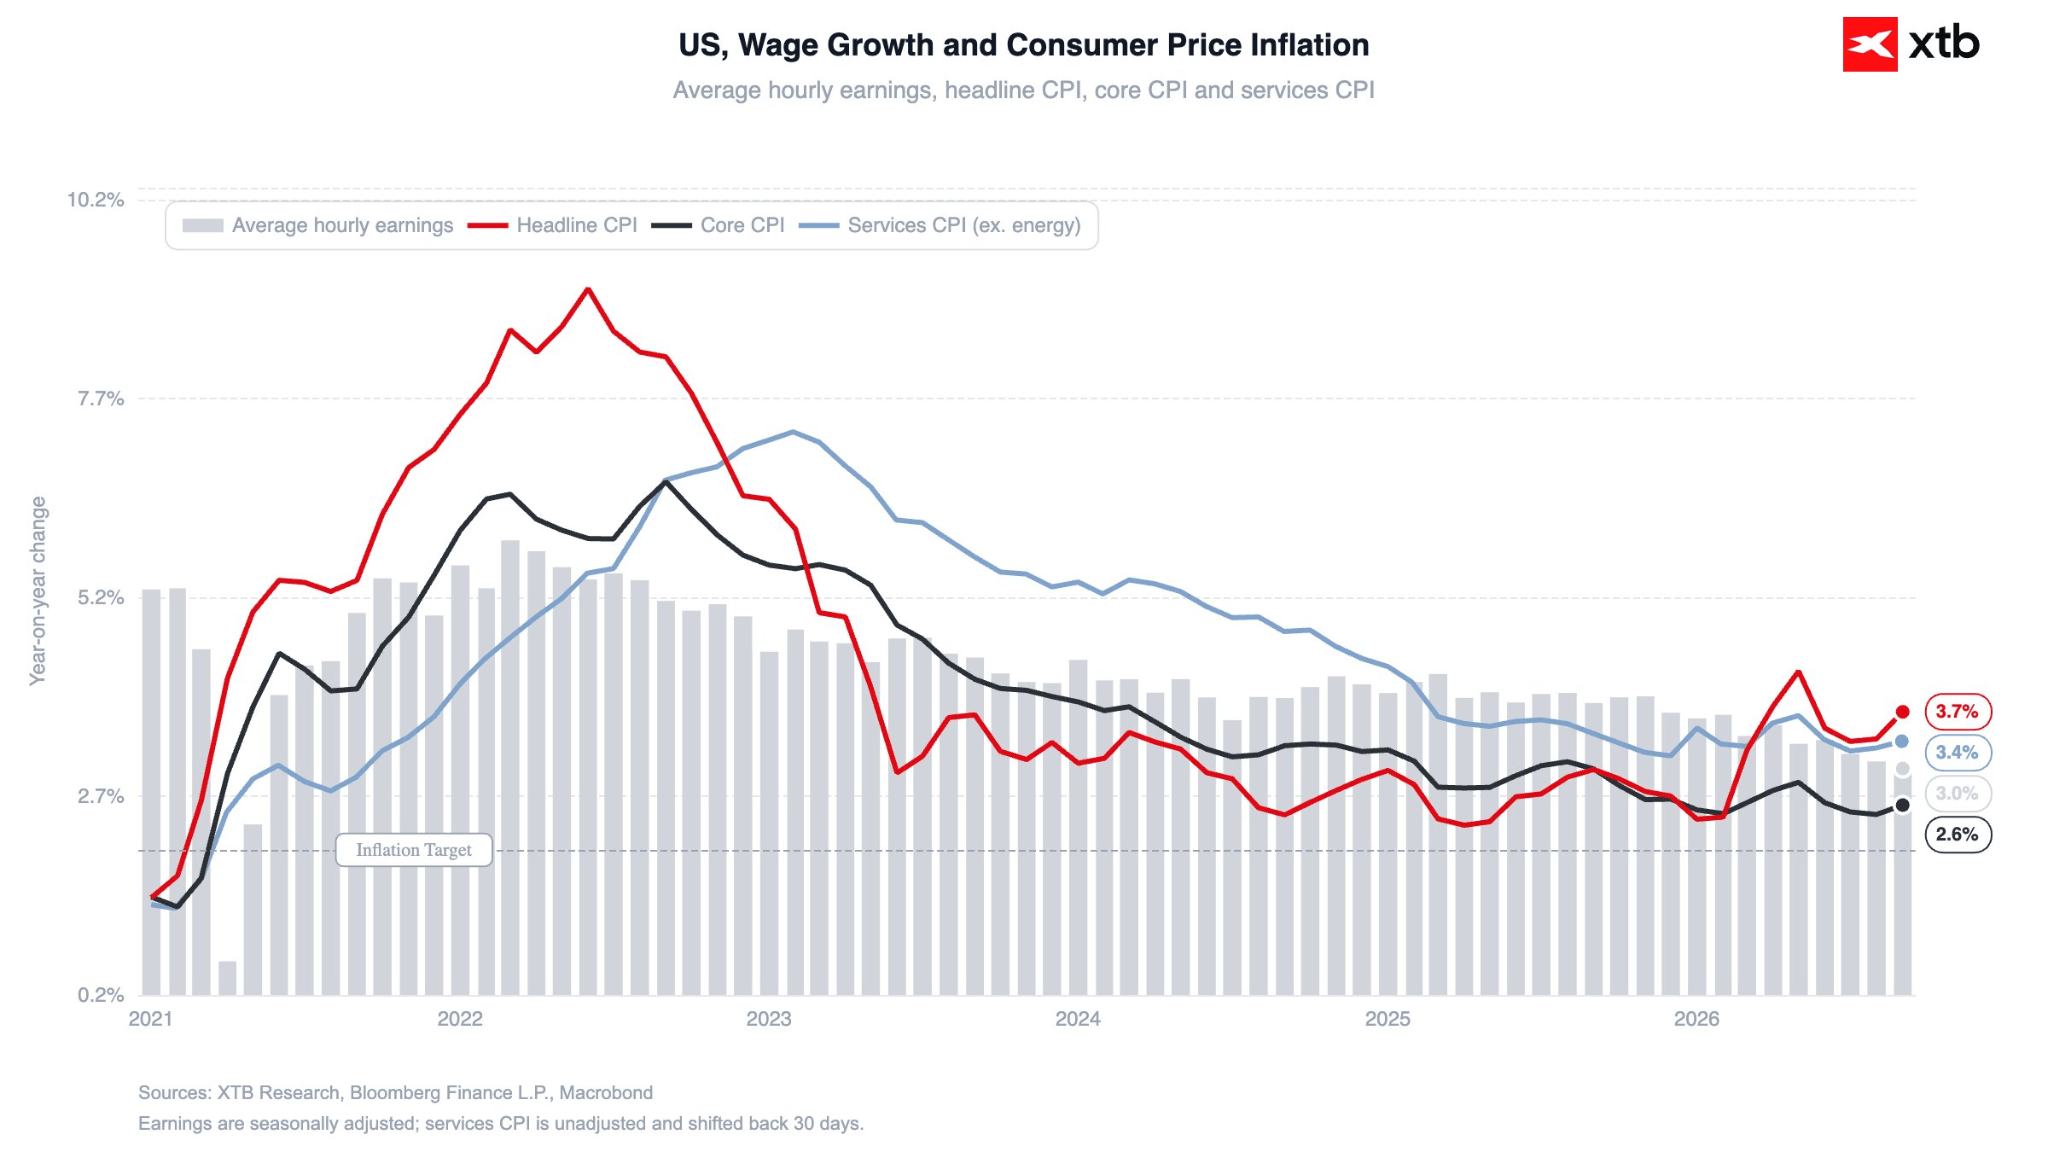
Tanto la inflación general (3,7%) como la subyacente (2,6%) sorprendieron al alza, provocando un fuerte aumento de las apuestas del mercado a que la Fed continuará su ciclo de endurecimiento monetario ya en octubre. La probabilidad implícita en el mercado de que se produzca este movimiento se sitúa actualmente alrededor del 50% (frente al apenas 20% que reflejaban los contratos de futuros ayer).
Figura 1: Inflación del IPC y crecimiento salarial en Estados Unidos (2021 - 2026)
Fuente: XTB Research, 14.10.2026
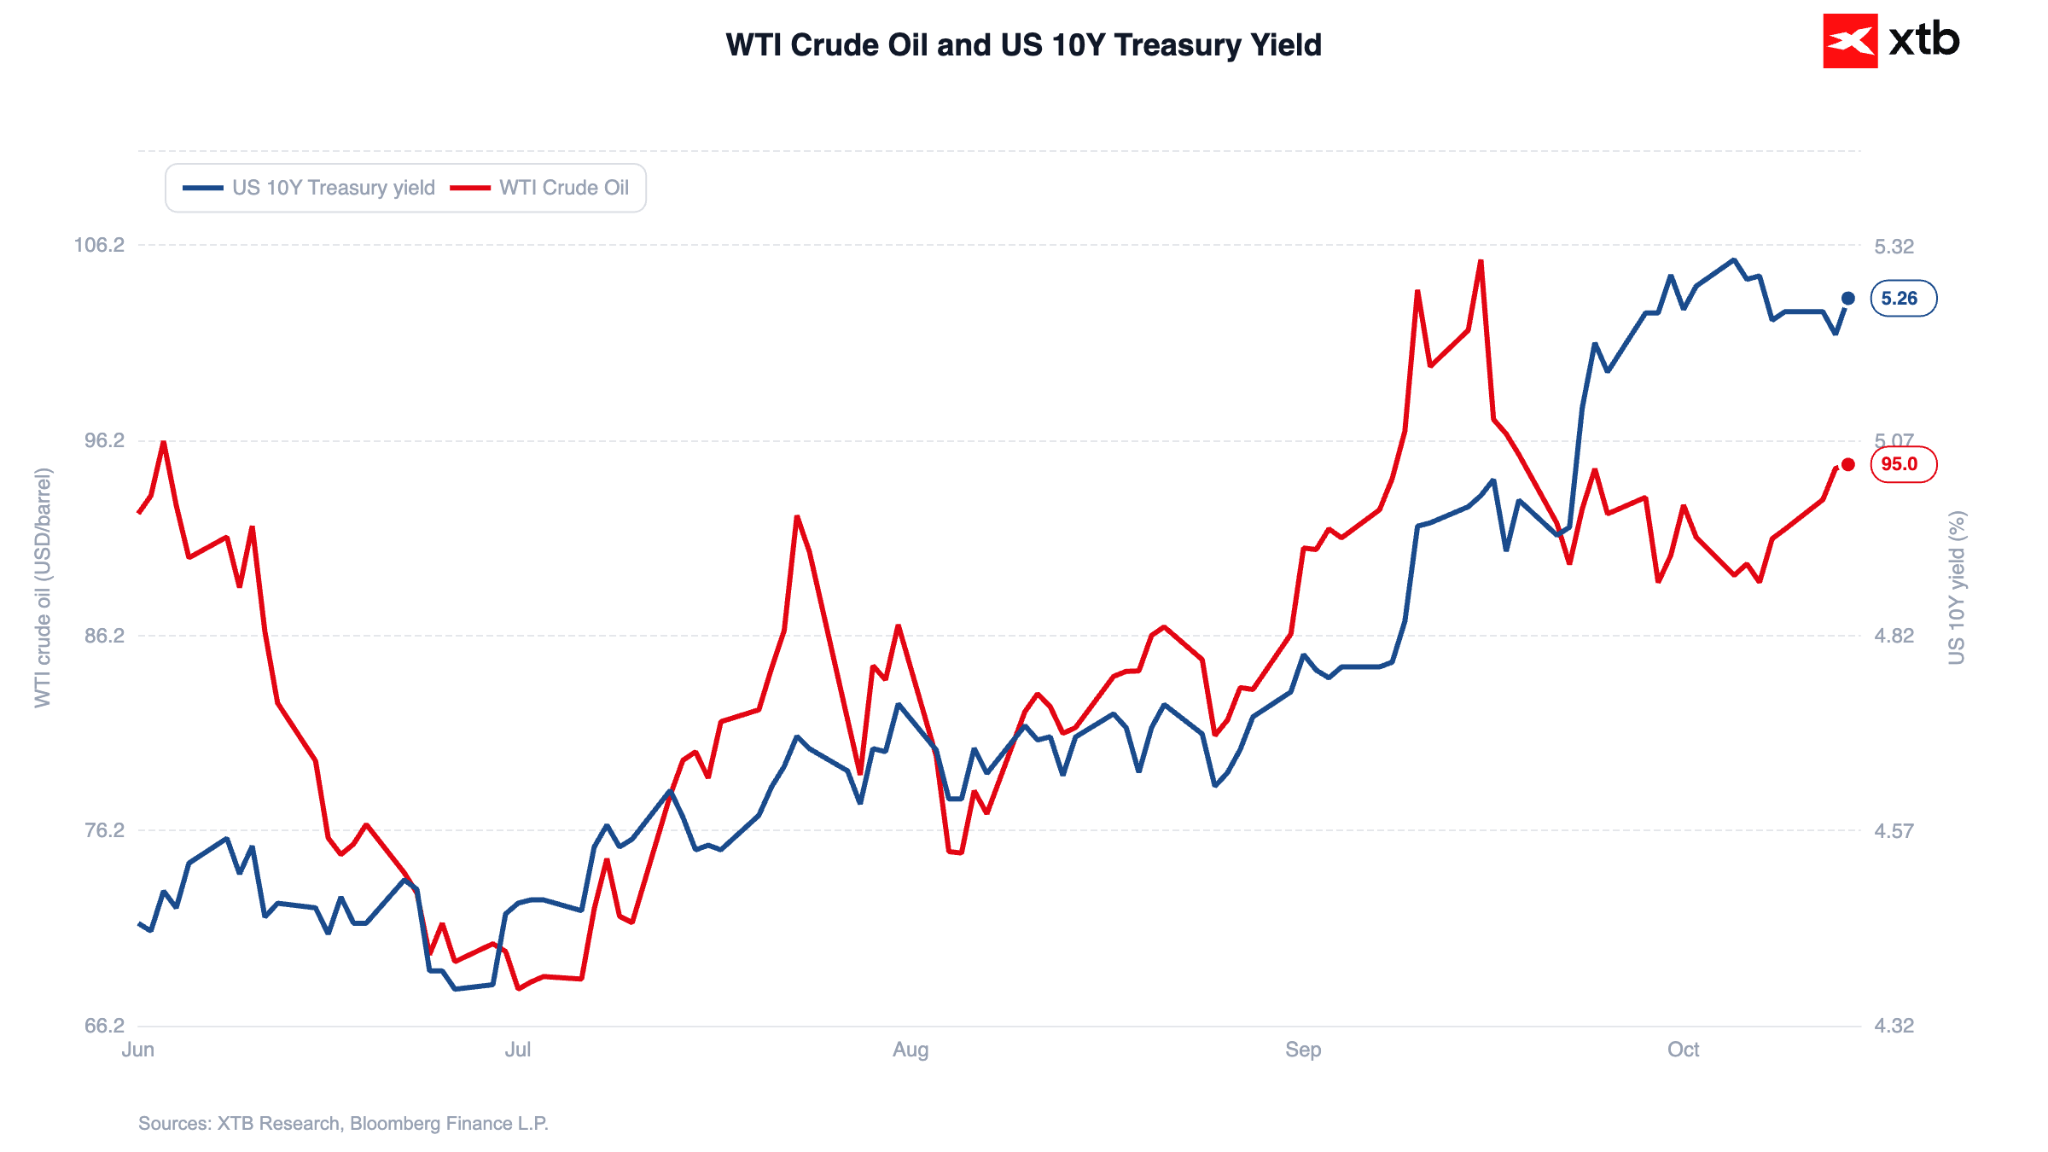
Como era de esperar, esto provocó un aumento de los rendimientos de los bonos del Tesoro estadounidense. Los rendimientos de referencia a 10 años alcanzaron brevemente el 5,33% antes de estabilizarse alrededor del 5,27%.
Figura 2: Rendimiento de los bonos del Tesoro estadounidense a 10 años y petróleo crudo WTI (06.2026 - 10.2026)
Fuente: XTB Research, 14.10.2026
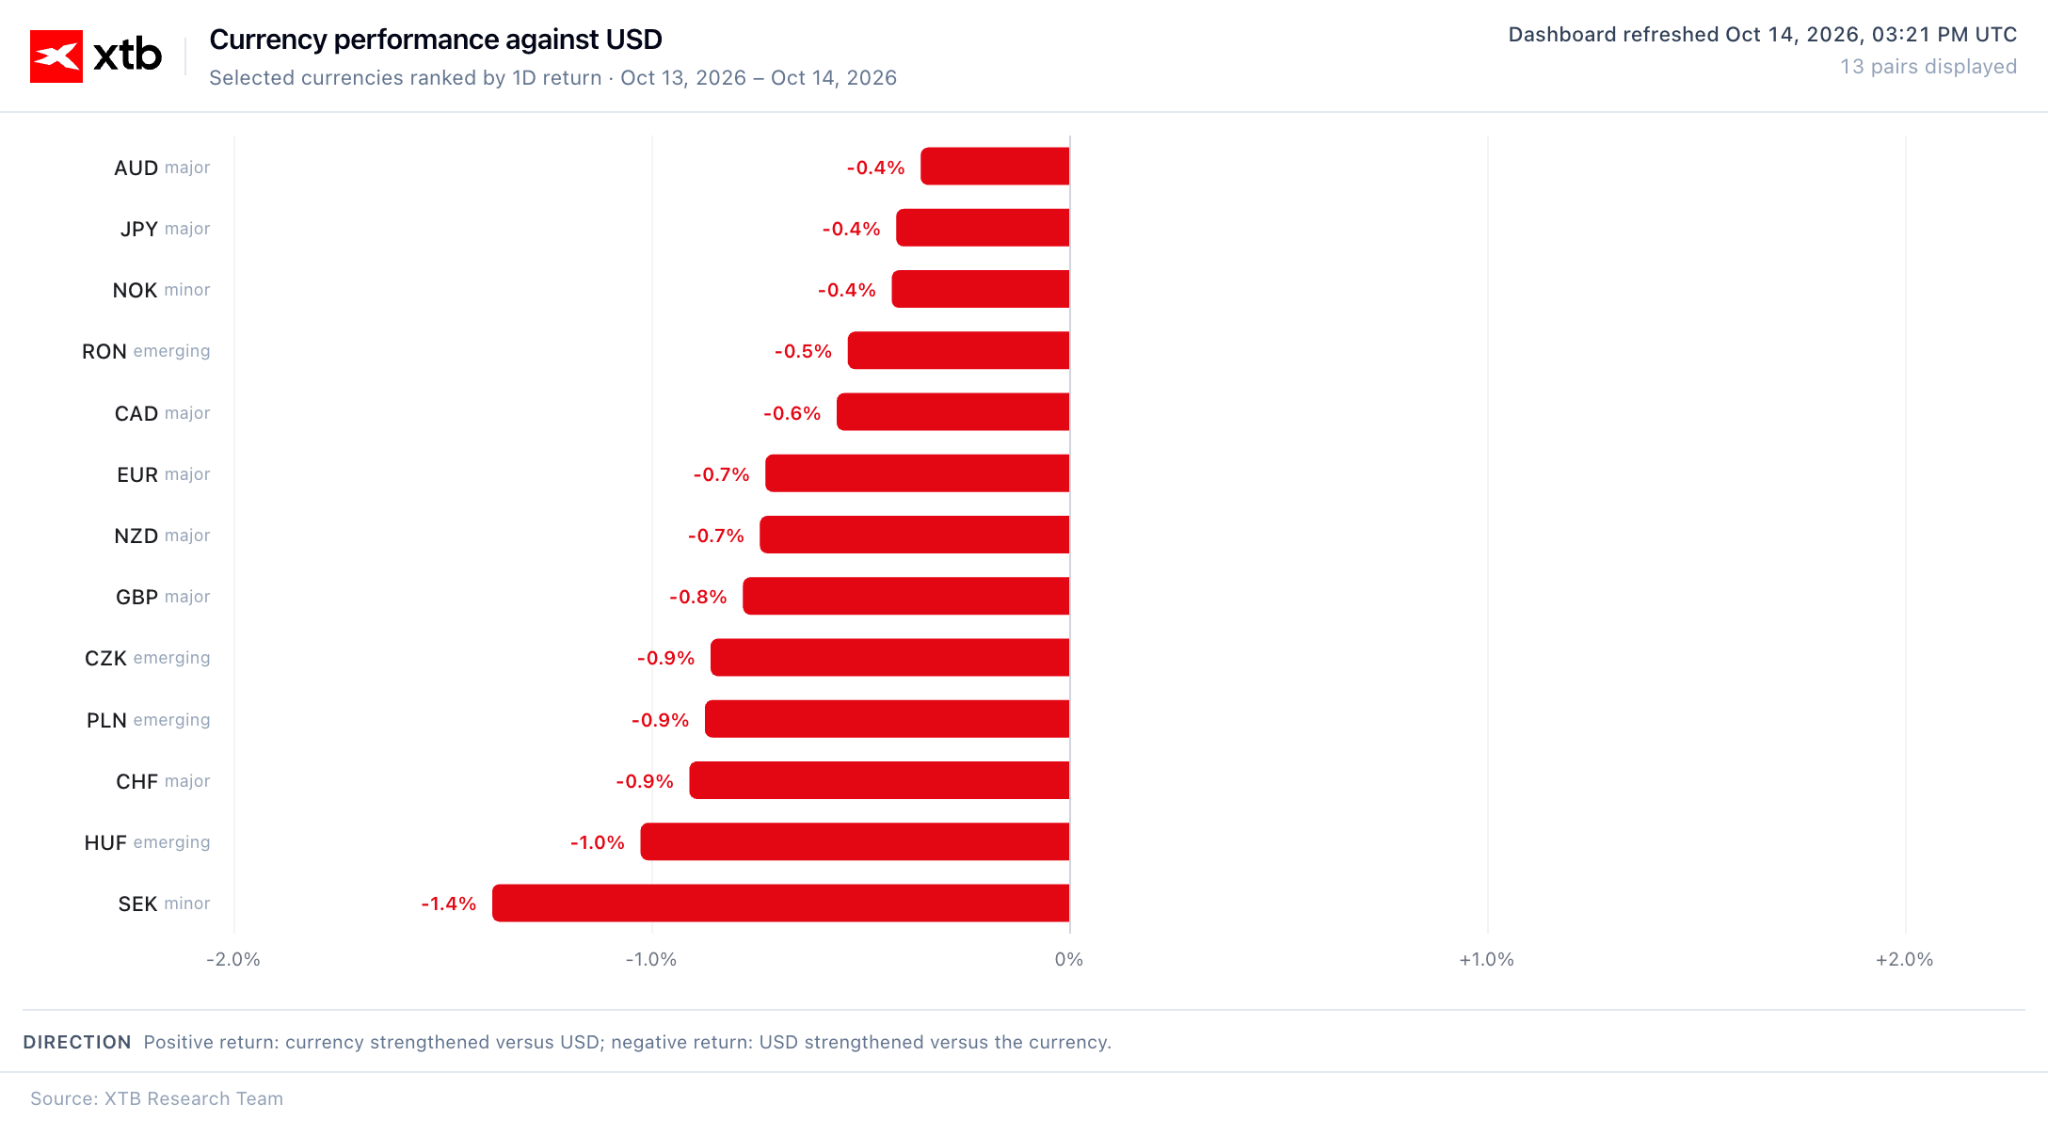
Esto resultó desfavorable para los índices bursátiles. El S&P 500 cayó un 0,8%, al igual que el Nasdaq 100, que retrocedió un 1,1%. El movimiento medido en euros fue notablemente menor debido al debilitamiento simultáneo de la moneda frente al dólar. El par EURUSD se acercó al nivel de 1,11, debilitándose casi un 0,8% respecto del inicio de la sesión.
Figura 3: Desempeño de las divisas del G10 y de Europa Central y Oriental frente al dólar (14.10.2026)
Fuente: XTB Research, 14.10.2026
Algunas consideraciones sobre los datos
Aunque los mercados están centrados en el aumento mayor de lo esperado tanto de la inflación general como de la subyacente, los responsables de política monetaria de la Fed están prestando atención a otros indicadores.
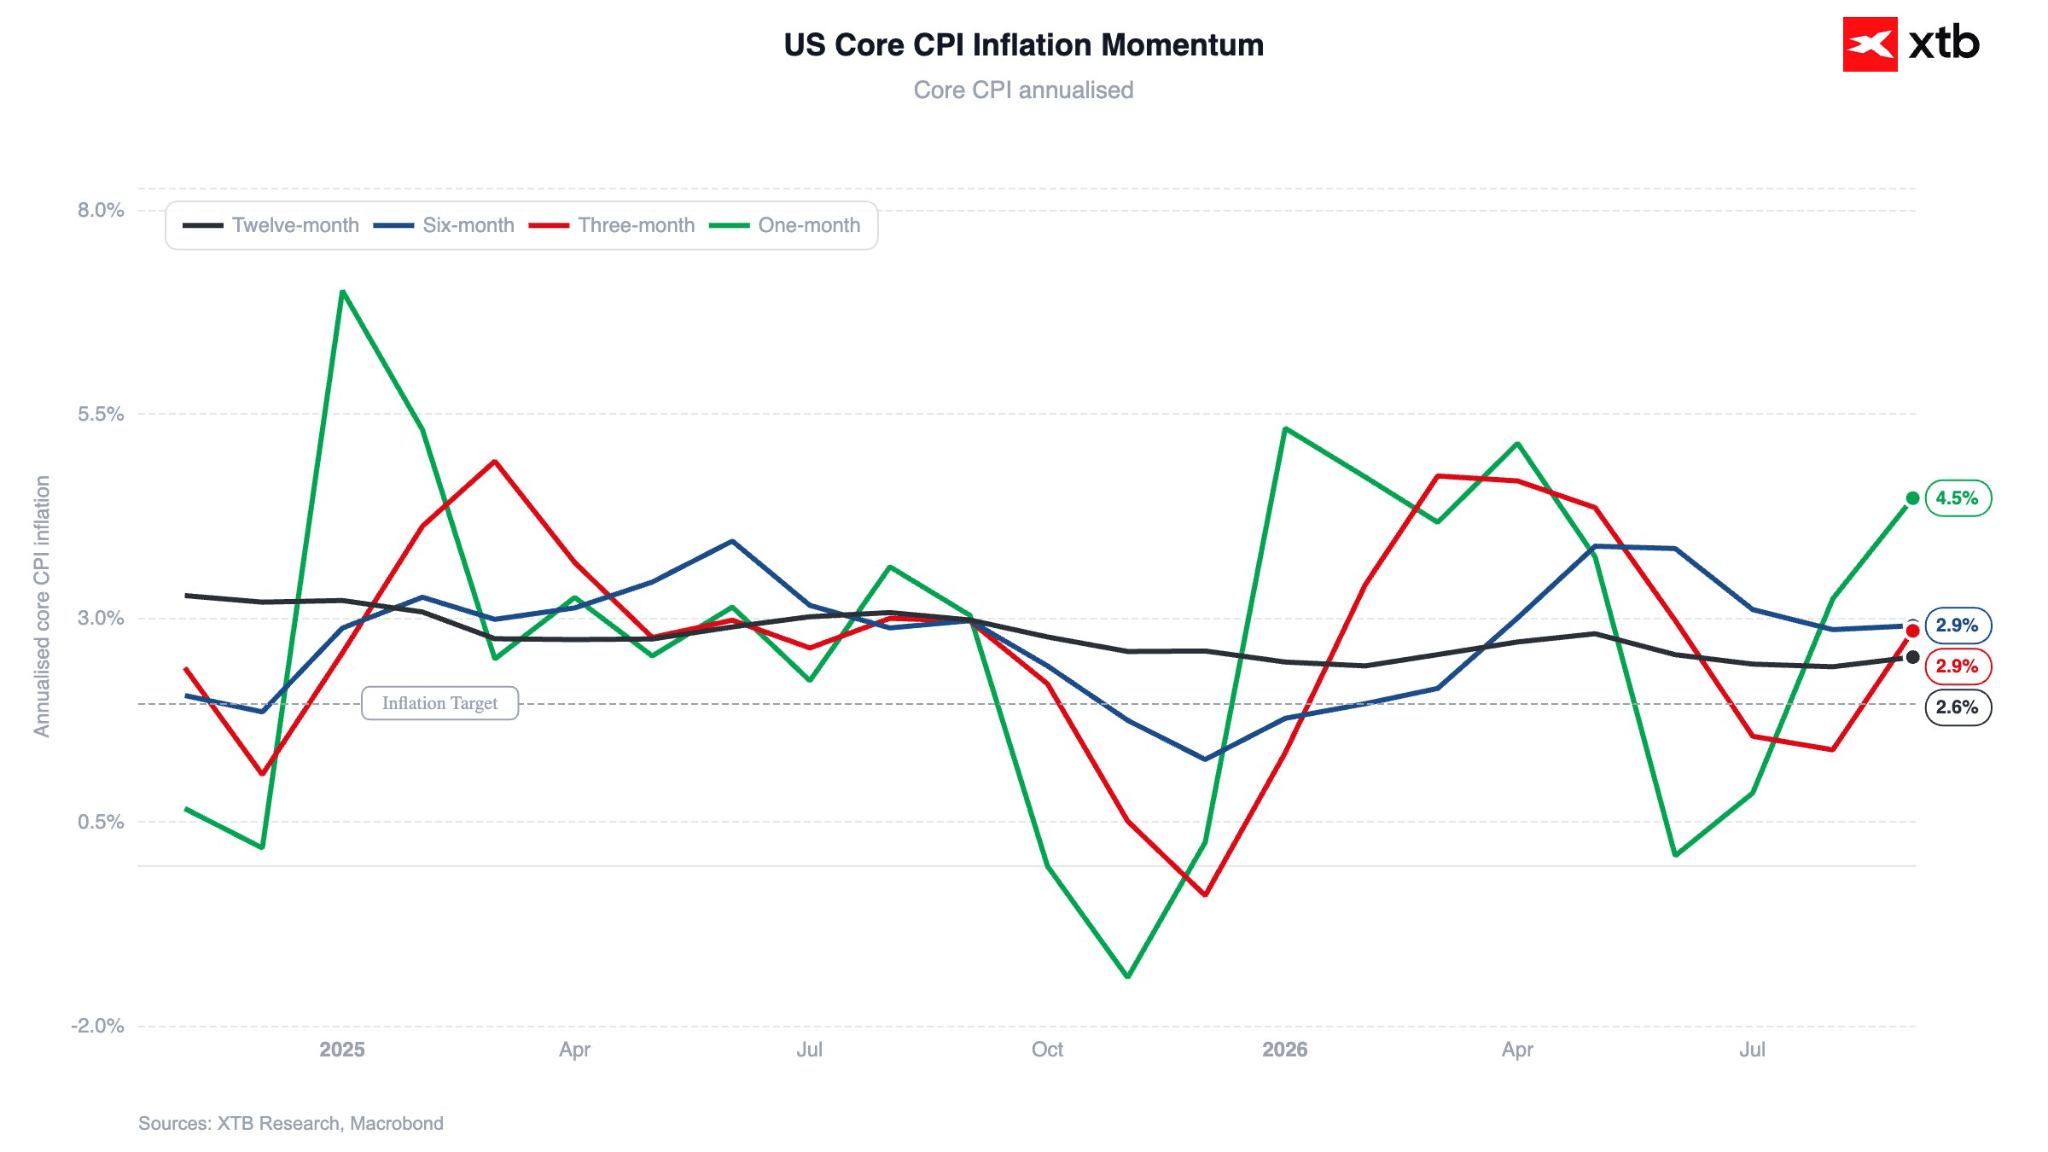
Septiembre marcó el regreso del impulso de la inflación subyacente a tres meses por encima del objetivo de inflación de la Fed.
Figura 4: Impulso de la inflación subyacente del IPC en Estados Unidos (14.10.2026)
Fuente: XTB Research, 14.10.2026
Además, los precios de más del 52% de los productos aumentaron a un ritmo superior al 3%, mientras que el 35% registró incrementos superiores al 4%. No se observaba una presión de precios tan generalizada desde mayo.
Cabe destacar que Kevin Warsh citó ambas métricas como consideraciones clave para la toma de decisiones de política monetaria.
¿Habrá una subida de tasas en octubre?
Es posible mantener cierto escepticismo respecto de la perspectiva de una continuación del endurecimiento monetario en octubre, principalmente porque la reunión tendrá lugar justo antes de las elecciones legislativas de mitad de mandato. Estas definirán la trayectoria política de Estados Unidos durante los próximos dos años.
En caso de que los republicanos pierdan ambas cámaras, Donald Trump conservará un margen de maniobra significativo en política exterior. Sin embargo, enfrentará restricciones para financiar sus iniciativas, ya que el poder de decisión sobre el presupuesto recae en el Congreso.
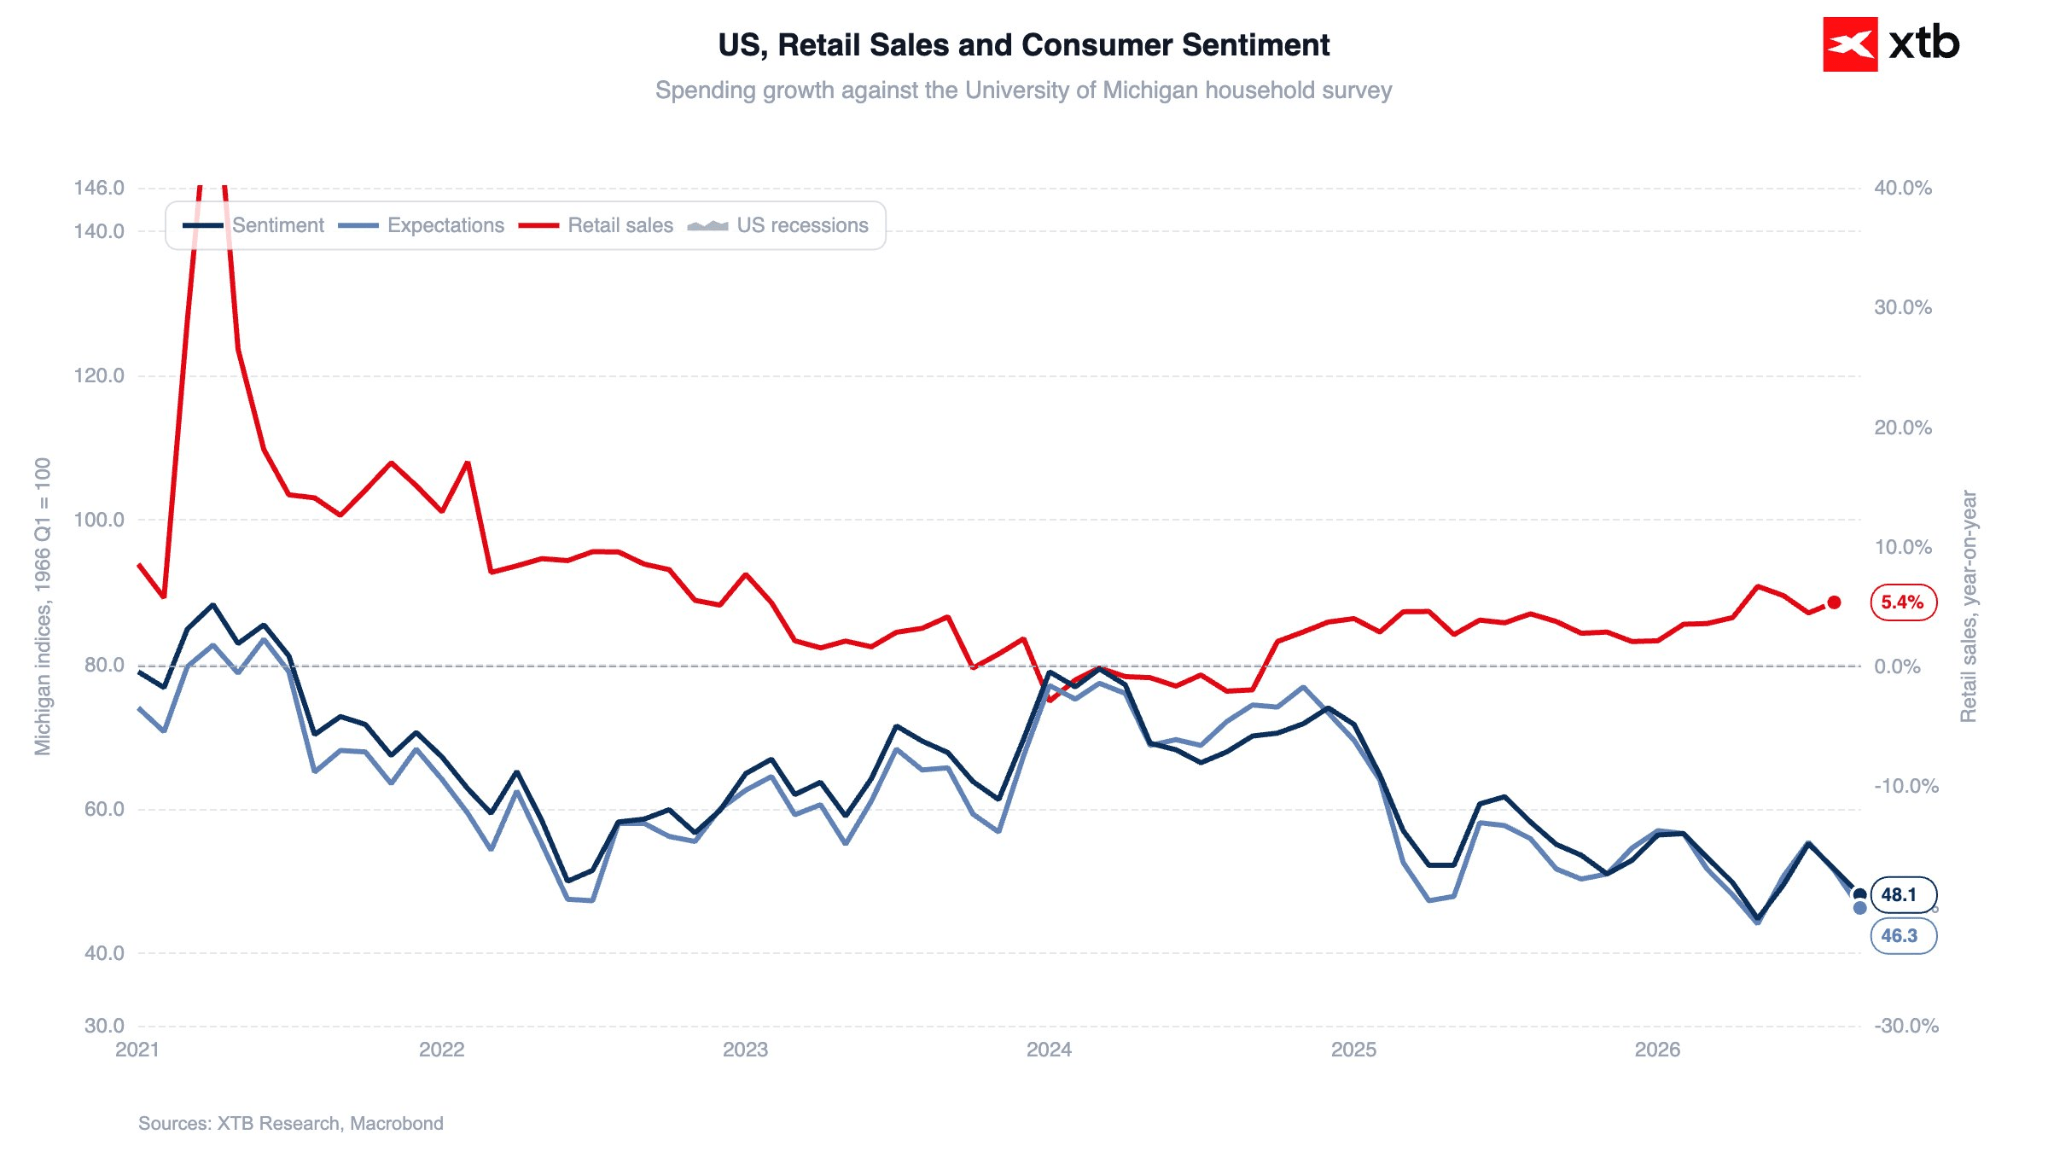
Los datos de consumo serán valiosos para la Fed durante los próximos días. La siguiente publicación clave está prevista para mañana: el informe de ventas minoristas de septiembre.
Cualquier señal de debilidad del consumidor estadounidense reducirá el apetito por nuevas subidas de tasas. Por ahora, sin embargo, estas señales solo son visibles en los indicadores de percepción basados en encuestas, y no en todos ellos.
Figura 5: Ventas minoristas y confianza del consumidor en Estados Unidos (2021 - 2026)
Fuente: XTB Research, 14.10.2026
—
Michał Jóźwiak, Financial Markets Analyst at XTB


Aluminio cae a mínimos del año mientras el cobre roza máximos: ¿qué está pasando con los metales?


Lo que debes saber hoy: Comienza la temporada de resultados, ¿resiste el récord?



Calendario económico: inicio de la temporada de resultados en Wall Street y tensiones en Oriente Medio



Resumen de la mañana: Caída en Asia y bancos centrales pendientes del petróleo
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "