


Los índices europeos continúan hoy una sesión cautelosa y errática. Esta mañana, el amplio STOXX 600 ganaba alrededor de un 0,3%, tras tres sesiones de pérdidas que lo dejaron en mínimos de tres semanas. Sin embargo, a estas alturas ya ha devuelto por completo esas ganancias. En estos momentos, el DAX alemán registra un avance marginal (aprox. 0,1%), el Euro Stoxx 50 sube alrededor de un 0,3% y el FTSE MIB de Milán avanza cerca de un 0,6%, impulsado por la banca. El CAC 40 francés se mantiene plano, mientras que el FTSE 100 de Londres (aprox. -0,4%) y el IBEX español (aprox. -0,3%) cotizan en negativo.
El rebote de hoy en los mercados tecnológicos se debe principalmente al debut de Anthropic. La compañía fijó el precio de su oferta en 83 USD por acción, por encima del rango inicial de 70-78 USD, y recaudó aproximadamente 81 000 millones de USD, lo que la convierte en la mayor IPO de la historia. Su valoración de mercado alcanza alrededor de 1,5 billones de USD. Las acciones, que cotizarán bajo el símbolo ANT, debutarán en el Nasdaq tras la apertura del mercado estadounidense. Según datos del mercado gris, podrían abrir más de un 20% por encima del precio de emisión.
Los inversores respiraron aliviados, ya que el Nasdaq había perdido alrededor de un 4% en noviembre por las dudas sobre la rentabilidad del enorme gasto de capital en infraestructura de IA. Antes de la apertura, los futuros del US100 suben más de un 2%, los del S&P 500 ganan cerca de un 1,2% y los del Dow Jones avanzan alrededor de un 0,7%. El éxito de la operación actúa como un test del apetito por el riesgo en un sector que ha sufrido la mayor presión en las últimas semanas.
El contexto macroeconómico, sin embargo, sigue siendo complicado. Las actas de la reunión de la Fed de octubre, publicadas anoche, confirmaron un tono restrictivo. Casi todos los participantes coincidieron en que nuevas subidas de tipos en los próximos meses serían apropiadas, y varios dejaron la puerta abierta a un movimiento mayor en diciembre. Casi todos también señalaron los decepcionantes resultados de las inversiones en IA como un riesgo para la estabilidad financiera. Por eso, la IPO de hoy también es relevante para la Fed.
La retórica de algunos miembros a título individual es aún más dura. Waller afirmó que la Fed tendrá que "sorprender" al mercado con una subida de 50 pb, siendo la alternativa una subida de 25 pb acompañada de una señal de otro movimiento en enero. El mercado descuenta una probabilidad de aproximadamente el 90% de una subida de 25 pb en diciembre y alrededor del 10% para 50 pb. Las consecuencias son claras. El dólar se encuentra en su nivel más fuerte en 19 meses (DXY en torno a 104), los rendimientos a 10 años se mantienen por encima del 5,1%, y el encarecimiento del capital está pesando sobre el oro, los metales industriales y las acciones de crecimiento con valoraciones elevadas.
Las solicitudes iniciales de subsidio por desempleo se situaron en 203 000 (previsión: 198 000), un nivel aún bajo, aunque ligeramente por encima de lo esperado. Las solicitudes continuas aumentaron en 70 000 hasta 1,763 millones (previsión: 1,703 millones). Esto indica que los despidos se mantienen bajos, pero encontrar un nuevo empleo está tardando más. Además, el índice de la Fed de Filadelfia cayó a 6,3 puntos (previsión: 20,1 puntos), mientras que el subíndice de precios pagados se disparó a 58,2 puntos desde 43,2 puntos. Una actividad más débil combinada con costes al alza es una mezcla incómoda para la Fed.
Mercado de divisas
El gráfico 1 muestra los movimientos de las principales divisas frente al USD hoy
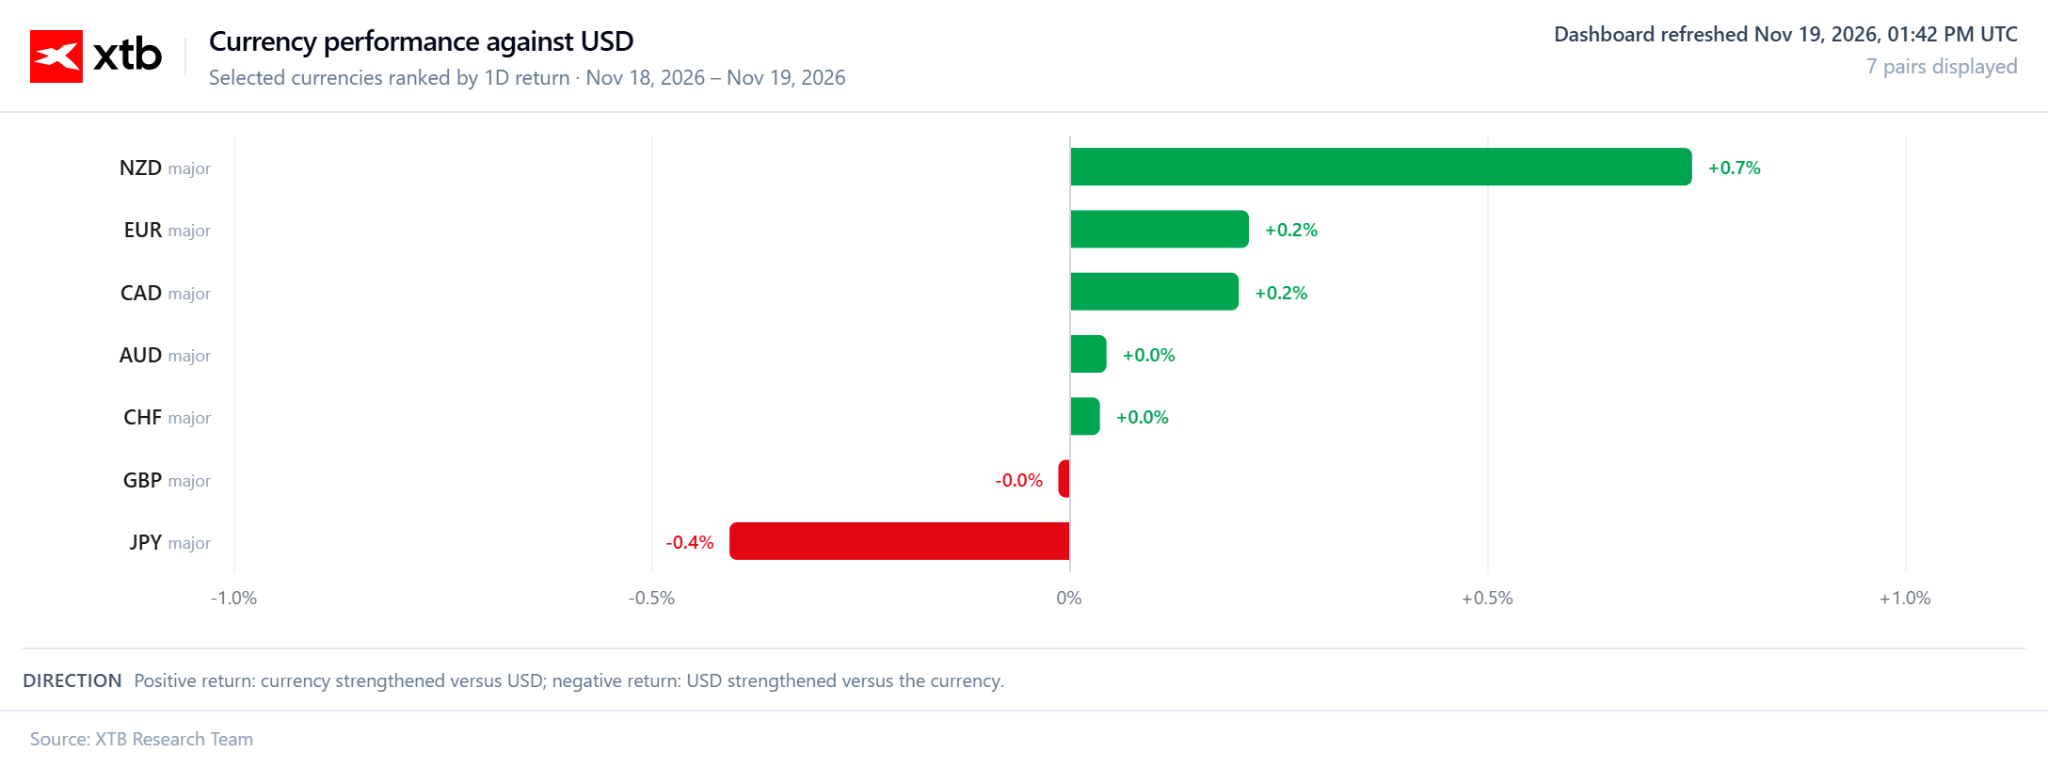
- NZD/USD: El dólar neozelandés gana alrededor de un 0,7% frente al dólar estadounidense y es hoy el claro líder. Sin embargo, se trata de un rebote dentro de una tendencia bajista y no de un cambio de dirección. El par había caído durante seis sesiones consecutivas, alcanzando sus niveles más bajos desde marzo de 2020.
- EUR/USD: El euro se mantiene cerca de sus niveles más bajos desde abril de 2025 (alrededor de 1,099), ya que el dólar se fortalece ante las expectativas de subida de tipos en diciembre. Hoy, el par rebota un 0,2%.
- USD/JPY: El dólar gana frente al yen (aprox. 0,4%), con la cotización acercándose a 160. Para el mercado, este es un nivel que podría desencadenar otra intervención de Japón.
Mercado de materias primas
- Oro: Tras la venta masiva de ayer de alrededor del 3%, que llevó al metal a mínimos de 14 meses, el oro cede ligeramente hoy (aprox. 0,2%, hasta cerca de 3720 USD por onza). Un dólar fuerte y las expectativas de subida de tipos están pesando más que los riesgos geopolíticos, y ni siquiera las tensiones en torno a Irán logran sostener esta vez el precio del metal. La plata cae alrededor de un 0,3%.
- Cobre: Pierde otro ~0,6% tras la fuerte venta masiva de ayer. El metal sigue bajo presión por un dólar fuerte, las expectativas de tipos de interés más altos y las dudas sobre el gasto en centros de datos de IA.
- Petróleo: El Brent gana cerca de un 2%, y el WTI se sitúa en torno al % [dejado en blanco como en el original]. Las informaciones de "The New York Times" según las cuales Donald Trump estaría considerando nuevos ataques contra Irán frenaron las caídas, aunque la magnitud del rebote es limitada. El mercado sigue lastrado por las previsiones de excedente de oferta de la AIE, un aumento de los inventarios estadounidenses de más de 3 millones de barriles y el regreso de los flujos a través del estrecho de Ormuz a los niveles previos a la guerra. El Brent ya se encuentra casi un 20% por debajo de los niveles de principios de noviembre.
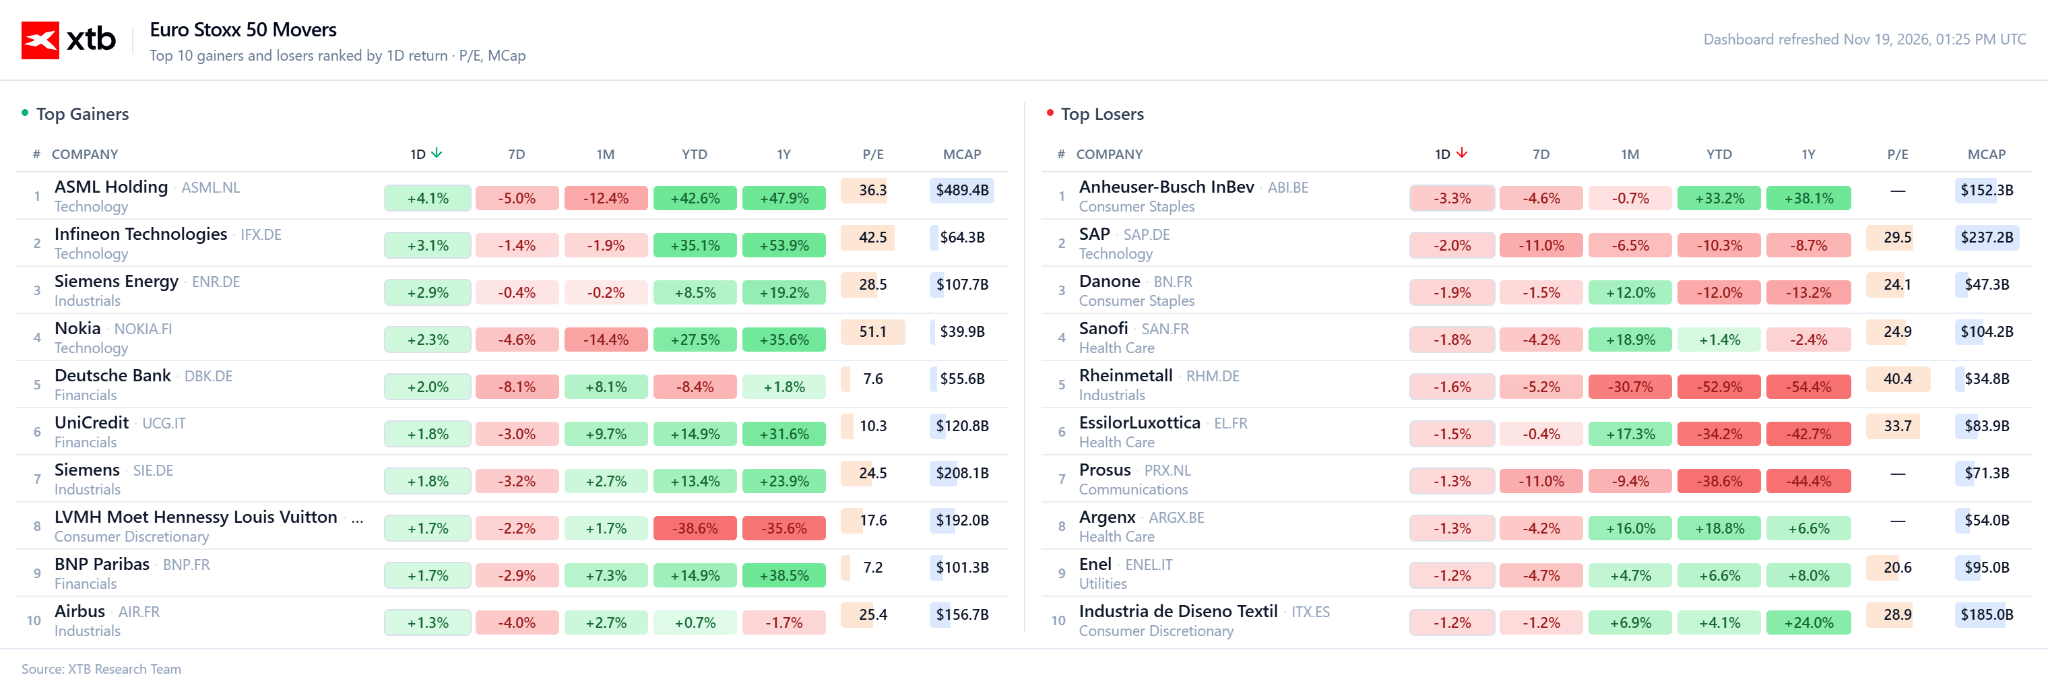
El gráfico 2 muestra las mayores variaciones de precio entre las empresas incluidas en el índice Euro Stoxx 50.
Noticias empresariales
Mayores subidas:
- ASML (ASML.NL), Infineon (IFX.DE), Siemens Energy (ENR.DE), Nokia (NOKIA.FI): Las empresas vinculadas a la infraestructura de IA suben tras la exitosa fijación de precio de la IPO de Anthropic, que alivió las dudas sobre la rentabilidad de las inversiones en el sector (ASML sube aprox. 4,6%, Infineon aprox. 3,7%, Siemens Energy aprox. 3%, Nokia aprox. 2,2%).
- UniCredit (UCG.IT): El banco sube ante informaciones sobre un acuerdo con el gobierno alemán relativo a la adquisición de Commerzbank. La entidad combinada mantendría su sede en Fráncfort y seguiría cotizando en bolsa, mientras que Berlín retiró su exigencia de dos asientos en el consejo de supervisión (sube aprox. 2,2%).
Mayores caídas:
- AB InBev (ABI.BR): El precio de la acción se ve lastrado mecánicamente por el pago de dividendo (0,40 EUR por acción), y la empresa también pierde terreno en medio de una venta masiva más amplia en el sector de bienes de consumo básico defensivos (cae alrededor de un 3%).
- SAP (SAP.DE): La acción sigue bajo presión por tercer día consecutivo, tras una venta masiva en el sector del software, toma de beneficios y el aumento de los rendimientos de los bonos. La empresa no ha publicado ninguna noticia negativa nueva (cae aprox. 2,7%).
- Rheinmetall (RHM.DE): Las acciones del fabricante de defensa siguen bajo presión tras la revisión a la baja de las previsiones de ventas en noviembre (cae aprox. 1,7%).

¿Hasta qué punto están baratas las acciones de Nvidia?


Resultados de Palo Alto Networks: otro récord impulsado por la crisis de ciberseguridad



La bolsa hoy: Llegó el momento del debut de Anthropic en Bolsa


Estas son algunas de las acciones de IA que más han caído en el año
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "