


El sentimiento de los mercados globales muestra una marcada división durante la jornada: las bolsas europeas (DAX y STOXX 600) alcanzan nuevos máximos históricos, mientras que los futuros de los índices estadounidenses enfrentan presión tras nuevas informaciones relacionadas con Nvidia. Los futuros del Nasdaq 100 retroceden alrededor de un 0,6%, mientras que los del S&P 500 caen aproximadamente un 0,3%, impulsados principalmente por una caída superior al 5% de las acciones de Nvidia en las operaciones previas a la apertura. Las señales provenientes de Asia son mixtas (MSCI Asia Pacific -0,8%, Nikkei 225 -0,7% y Hang Seng -1,3%), mientras que el índice de volatilidad VIX sube alrededor de un 2%.
Nvidia se encuentra en el epicentro de los acontecimientos de hoy. Según Bloomberg, el consejo de administración de la compañía está buscando un sucesor para Jensen Huang y trabaja con una firma externa de selección de ejecutivos para identificar candidatos al cargo de director ejecutivo. Esto ocurre después de una investigación sobre la relación extramatrimonial de Huang con una mujer acusada de espionaje para China, además de otro escándalo relacionado con sus relaciones sentimentales divulgado por The Wall Street Journal. Sin embargo, el mercado teme repercusiones más amplias que la propia caída de las acciones, que retroceden alrededor de un 6% en las operaciones previas a la apertura. El asunto también tiene una dimensión geopolítica, ya que pone a prueba la tregua comercial entre Estados Unidos y China, cuyo vencimiento está previsto para enero, mientras que senadores demócratas exigen la conservación de documentos relacionados con las exportaciones de chips de Nvidia hacia China. Aun así, no consideramos que esta situación vaya a descarrilar la tendencia de la inteligencia artificial a largo plazo. Por ahora, competidores como AMD, Broadcom y Alphabet están ganando terreno. Dos próximas operaciones pondrán a prueba el apetito del mercado por la inteligencia artificial: la captación de al menos 4.000 millones de dólares por parte de CoreWeave mediante un préstamo de inversión y la oferta pública inicial de Anthropic, cuya demanda supera varias veces el volumen de acciones ofrecidas.
Los compradores dominan las bolsas europeas, con los índices situándose en máximos históricos. El DAX alemán superó por primera vez en su historia la barrera de los 27.000 puntos (27.001 puntos), impulsado por el optimismo en torno al auge de la inteligencia artificial y los sólidos beneficios empresariales, con Siemens aportando un importante respaldo al índice tras registrar beneficios récord. El contexto actual para el DAX resulta especialmente favorable: la caída de los precios de la energía, los sólidos resultados trimestrales y las expectativas de una recuperación económica sostenida están construyendo una base cada vez más sólida para un posible repunte de fin de año. Los datos macroeconómicos también ofrecen respaldo: el consejo de asesores económicos del Gobierno alemán elevó considerablemente su previsión de crecimiento del PIB para este año hasta el 1,3%, mientras que la economía del Reino Unido creció un 0,7% trimestral durante el tercer trimestre, su ritmo más rápido en dos años y medio. El DAX avanza alrededor de un 1,1%, mientras que otros mercados regionales también registran alzas: el CAC 40 de Francia sube aproximadamente un 0,5%, el FTSE 100 del Reino Unido avanza entre un 0,2% y un 0,3%, y tanto el Euro Stoxx 50 como el STOXX 600 paneuropeo suben alrededor de un 0,5%. El STOXX 600 extiende así su racha positiva a cuatro sesiones consecutivas y establece nuevos máximos históricos. El principal riesgo para el DAX continúa siendo la situación de Nvidia, ya que los rumores sobre la búsqueda de un sucesor para Huang afectan al sentimiento de los inversores.
Mercado de divisas
-
EUR/USD: El par se mantiene prácticamente estable (+0,03%), mientras que el índice del dólar estadounidense (DXY) retrocede ligeramente hasta los 102,8 puntos. Ante la ausencia de un catalizador claro, el mercado espera nuevas declaraciones de los funcionarios de la Reserva Federal.
-
GBP/USD: La libra esterlina también muestra estabilidad (-0,04%). Los sólidos datos del PIB británico (+0,7% trimestral) no lograron impulsar un repunte significativo de la moneda, por lo que el par permanece dentro de un estrecho rango de consolidación.
-
USD/JPY: El tipo de cambio se mantiene justo por debajo del nivel psicológico de 160,00, cotizando cerca de 159,68 (+0,01%), con escasos movimientos durante la sesión.
Mercado de materias primas
-
Petróleo: El Brent retrocede alrededor de un 0,3%, hasta los 92,3 dólares por barril, mientras que el WTI cae aproximadamente un 0,5%, hasta los 86 dólares. El petróleo continúa bajo presión debido a la moderación de las tensiones geopolíticas: los enviados estadounidenses Steve Witkoff y Jared Kushner llegaron a Rusia para mantener conversaciones con Vladímir Putin sobre el fin de la guerra en Ucrania, mientras que el mercado también percibe un tono más moderado respecto del conflicto en Oriente Medio, lo que reduce la prima de riesgo geopolítico.
-
Gas natural: Los contratos de gas natural europeo se disparan más de un 3%, hasta aproximadamente 89,6 euros/MWh, mientras que el gas natural estadounidense avanza alrededor de un 0,5%, hasta los 3,26 dólares. El mercado europeo sube debido a las preocupaciones sobre el suministro antes del invierno: según los informes, las reservas de gas de la Unión Europea se sitúan cerca del 72%, frente a un promedio de cinco años cercano al 90%; los envíos de gas natural licuado (GNL) a través del estrecho de Ormuz siguen restringidos y QatarEnergy extendió su declaración de fuerza mayor al menos hasta finales de diciembre.
-
Oro y plata: El oro cae más de un 1% y desciende por debajo de los 3.950 dólares por onza, mientras que la plata retrocede más de un 1%, hasta aproximadamente 51 dólares. Los metales preciosos continúan presionados por el aumento de los rendimientos de los bonos del Tesoro estadounidense, con el rendimiento a dos años cerca del 4,75%, y por las expectativas de una política monetaria restrictiva de la Fed, mientras que la plata también se ve afectada por la ola de ventas en las acciones tecnológicas.
Mayores alzas:
-
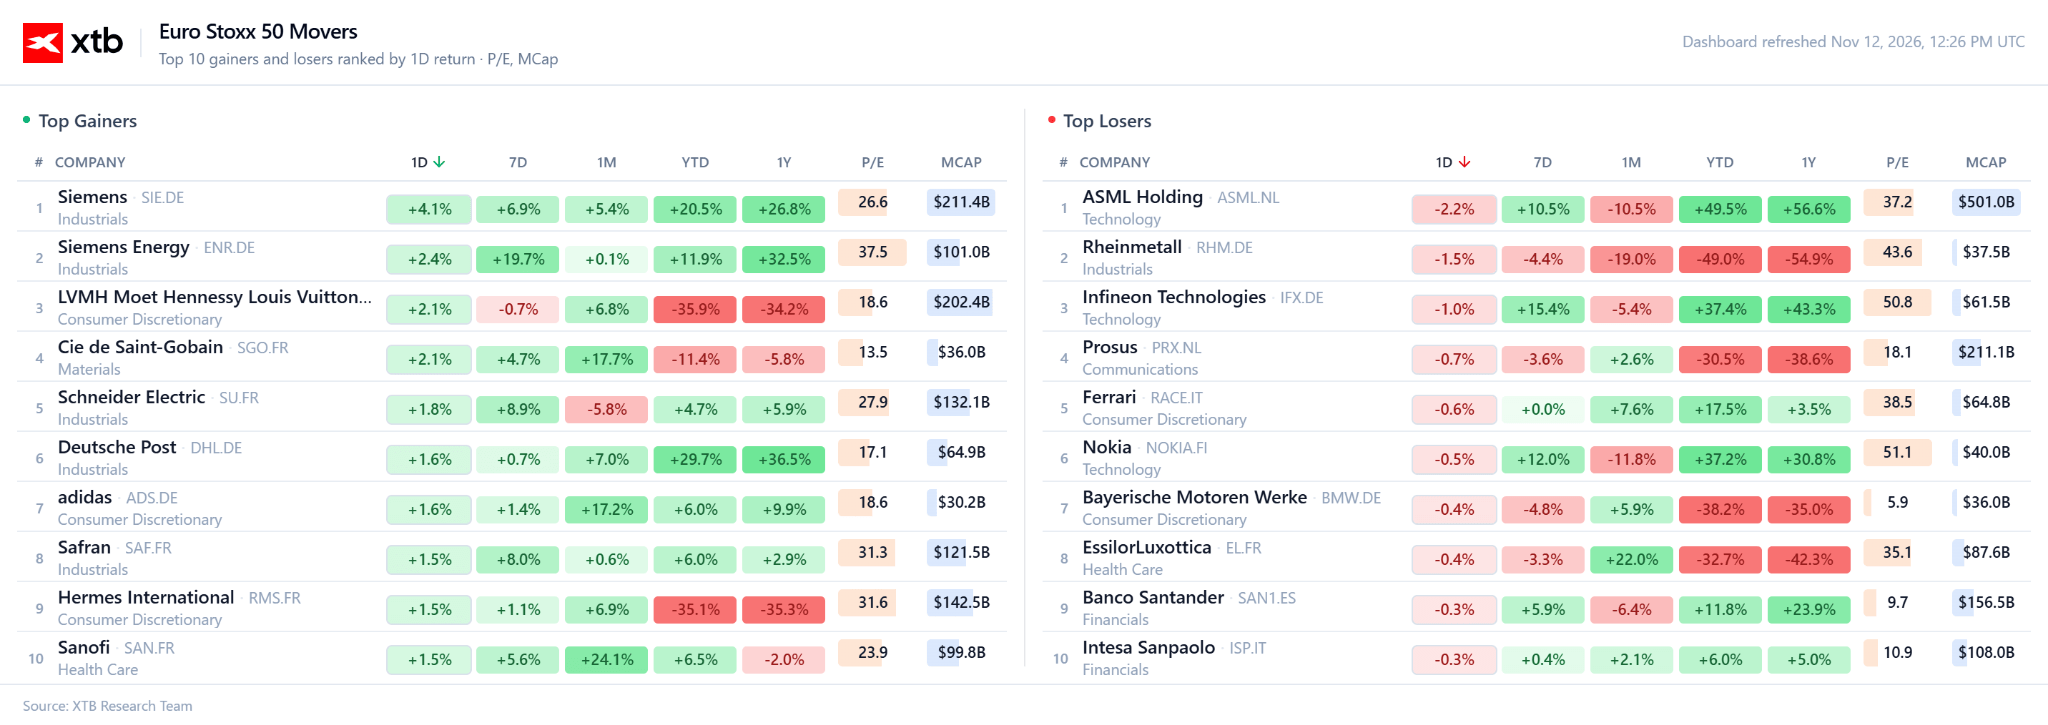
Siemens AG: La compañía lidera las subidas después de presentar resultados anuales récord. El beneficio industrial del cuarto trimestre aumentó un 22%, hasta los 3.890 millones de euros, mientras que los pedidos de su división Smart Infrastructure se dispararon un 40% gracias a contratos con operadores de centros de datos. Siemens también elevó su objetivo de crecimiento de ventas a mediano plazo hasta un rango de entre el 7% y el 11% anual. Estos resultados contrastan con la caída de Nvidia y demuestran que los pedidos concretos de infraestructura de inteligencia artificial continúan llegando. (+2,8%)
-
LVMH: Las acciones del grupo de lujo repuntan desde sus niveles más bajos desde 2020, en un contexto en el que el sector cotiza con sus valoraciones más bajas en una década tras una serie de resultados decepcionantes. Sin embargo, el movimiento responde principalmente a una rotación de capital en el mercado, ya que los fundamentos del sector (debilidad de la demanda en China y Estados Unidos) permanecen sin cambios. (Acciones suben más de un 2%)
-
Hermès: La compañía acompaña las subidas del sector del lujo y recupera parte de las caídas registradas tras la publicación de sus resultados de octubre, cuando sus acciones retrocedieron casi un 5%, beneficiándose de la rotación de capital desde el sector tecnológico hacia las acciones de consumo.
Mayores caídas:
-
ASML Holding: La compañía depende indirectamente del ciclo de inversión de capital en inteligencia artificial, por lo que la incertidumbre en torno a Nvidia, un actor central de este ecosistema, está afectando a toda la cadena de suministro de semiconductores. (Acciones caen un 2%)
-
Nokia: Nvidia mantiene una participación cercana al 2,9% en la compañía y colabora con ella en el desarrollo de AI-RAN, por lo que los problemas del fabricante estadounidense están debilitando las expectativas en torno a Nokia. La presión se ve agravada por las preocupaciones sobre los flujos de caja y los costos de reestructuración, factores que provocaron una caída de casi el 10% en las acciones tras los resultados del tercer trimestre. (Acciones retroceden aproximadamente un 1,5%)
-
Infineon Technologies: El fabricante de semiconductores cae junto con el resto del sector. La compañía suministra componentes de potencia para servidores de inteligencia artificial, lo que lleva al mercado a incorporar el riesgo de una desaceleración en la cadena de suministro de Nvidia. El contraste con Siemens muestra que los inversores están penalizando a las compañías más expuestas al sentimiento del mercado sobre la inteligencia artificial, mientras favorecen a aquellas respaldadas por pedidos concretos.
En el calendario de hoy: publicación de las solicitudes iniciales semanales de subsidio por desempleo en Estados Unidos a las 14:30.

Dólar hoy en Chile: el tipo de cambio sube y vuelve a acercarse a los $990


🚨Apertura de mercado: Crisis en Nvidia golpea a Wall Street


Niveles clave del día: UK100, EURUSD y US100

📹 Nvidia se desploma ante rumores de una posible destitución de su CEO | PREMERCADO
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "