


Los números rojos se extienden por casi todas las principales bolsas: el DAX alemán cae alrededor de un 1,8%, el CAC 40 francés pierde cerca de un 1,2%, el Euro Stoxx 50 retrocede casi un 0,8% y el WIG20 de Varsovia baja aproximadamente un 1,7%. Además, las ventas minoristas europeas se desplomaron alrededor de un 0,7% mensual en septiembre, frente a las expectativas de una ligera caída cercana al 0,1%, lo que pone de manifiesto una clara desaceleración del consumo en la eurozona. La ola de ventas del jueves en Wall Street afectó directamente al sentimiento de los inversionistas en Europa.
La preocupación de los inversionistas se ve alimentada por el mercado de deuda tecnológica. El banco neerlandés ING ha puesto en subasta una cartera de préstamos valorada en aproximadamente 500 millones de dólares, concedidos para la construcción de centros de datos de inteligencia artificial, incluida una parte de unos 25 millones de dólares vinculada al gigantesco proyecto Stargate en Nuevo México. Se trata de una señal sin precedentes de que las preocupaciones sobre la rentabilidad de las enormes inversiones de capital en infraestructura de IA y el posible endurecimiento regulatorio tras las elecciones estadounidenses están trasladándose desde el mercado de acciones directamente a los balances de las instituciones financieras. A pesar del pesimismo en Europa, los futuros estadounidenses intentan recuperarse hoy, con la excepción de los futuros del Dow Jones, que continúan mostrando una debilidad relativa.
Mercado de divisas
-
EUR/USD: La cotización cae debido a la debilidad de las ventas minoristas en la eurozona y la cautela ante la publicación de los datos del mercado laboral estadounidense (retroceso de alrededor del 0,5%).
-
USD/JPY: El dólar se fortalece frente al yen gracias a la demanda generalizada de la moneda estadounidense, relegando a un segundo plano las especulaciones sobre un endurecimiento de la política monetaria del Banco de Japón (alza superior al 0,5%).
-
USD/PLN: El esloti polaco pierde terreno ante la apreciación global del dólar y el deterioro del sentimiento en los mercados emergentes (depreciación del PLN cercana al 0,5%).
Mercado de materias primas
-
Petróleo (Brent y WTI registran caídas superiores al 1%): La presión vendedora vuelve a intensificarse, profundizando la tendencia bajista de la última semana. Las preocupaciones por el debilitamiento de la demanda mundial superan los factores de riesgo relacionados con la oferta, como las tensiones en torno al estrecho de Ormuz y los ataques con drones contra otra refinería rusa.
-
Gas natural: En Europa, la ola de ventas continúa, con una caída de alrededor del 3% en la jornada (ampliando el retroceso semanal hasta aproximadamente el 15%), mientras que en Estados Unidos el contrato de gas natural Henry Hub registra un rebote moderado cercano al 1,5%.
-
Metales preciosos: El oro se consolida cerca de los 4.070 dólares por onza (con una caída de alrededor del 0,4% tras una fuerte alza semanal superior al 5%), mientras que la plata avanza aproximadamente un 0,5%, defendiendo el nivel de 52 dólares.
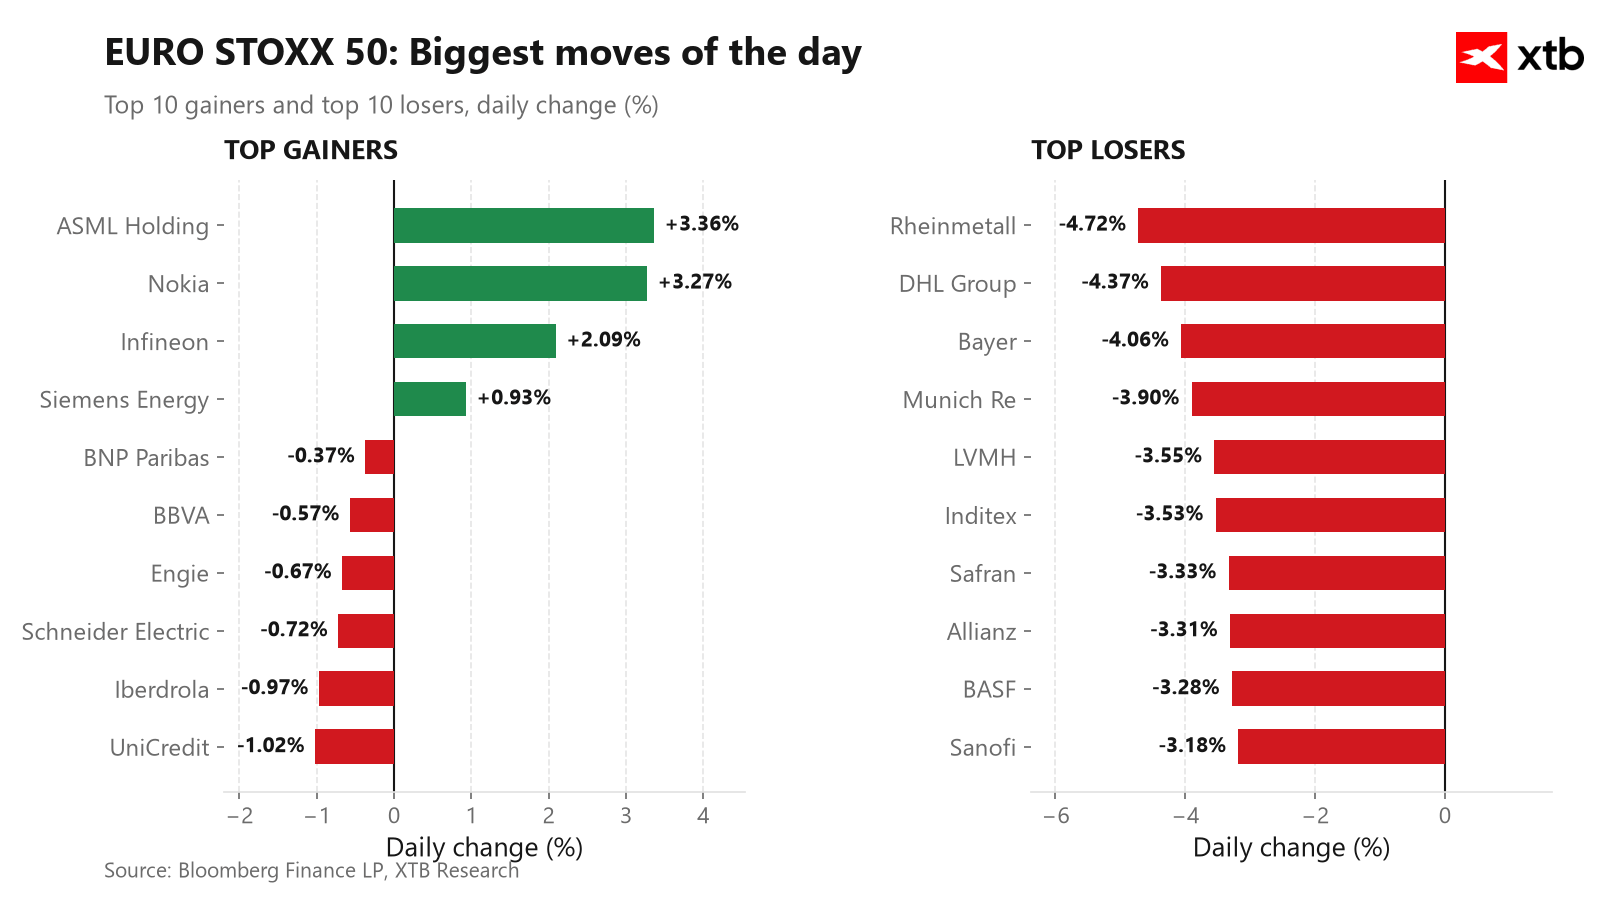
Acciones con mayores alzas:
-
ASML Holding: Fuerte rebote tras la ola de ventas del sector tecnológico, con inversionistas que regresan a la compañía líder en tecnología de litografía ante la persistente demanda de sistemas relacionados con la inteligencia artificial. El mercado está aprovechando la caída anterior como una oportunidad de compra (alza superior al 3,5%).
-
Nokia: Optimismo en torno a la comercialización de soluciones de telecomunicaciones basadas en inteligencia artificial y las previsiones de fuertes aumentos del tráfico en las redes. La compañía se está posicionando como una alternativa más económica y defensiva para aprovechar el auge de la infraestructura de IA (alza cercana al 3%).
-
Infineon: Rebote junto con el mercado europeo de semiconductores tras el desplome del jueves, respaldado por perspectivas estables para el sector automotriz. El capital está regresando selectivamente a las principales compañías de electrónica industrial que presentan condiciones de sobreventa (acciones con un alza superior al 1%).
Acciones con mayores caídas:
-
Rheinmetall: Recorte de las previsiones de ingresos y márgenes para el conjunto del año debido a retrasos en las entregas de municiones y equipamiento (caída de hasta el 4,5%).
-
DHL Group: Toma de beneficios tras la publicación del informe financiero del tercer trimestre, en un contexto de débiles datos de ventas minoristas europeas. Ni siquiera unas cifras operativas sólidas lograron proteger a esta acción cíclica de las salidas de capital (caída cercana al 4,5%).
-
Bayer: Debilidad en su división agrícola Crop Science, combinada con las persistentes preocupaciones por los elevados gastos derivados de litigios en Estados Unidos. La ausencia de una solución rápida a las disputas legales continúa presionando el precio de las acciones (caída de alrededor del 4%).
Datos macroeconómicos
Los mercados esperan la publicación de una serie de datos económicos de Estados Unidos. La atención de los inversionistas no se centra únicamente en las cifras de empleo no agrícola (NFP); hoy también conoceremos la tasa de desempleo, el crecimiento salarial y la confianza del consumidor medida por el índice de la Universidad de Michigan. Unos datos de empleo y salarios significativamente más sólidos podrían reavivar las preocupaciones sobre la persistencia de la inflación y llevar a la Reserva Federal a mantener una postura cautelosa, aunque parte del mercado podría interpretarlos simplemente como una señal de resiliencia económica. Por otra parte, una moderada desaceleración del mercado laboral, acompañada de una confianza del consumidor estable, proporcionaría argumentos a los bancos centrales para flexibilizar gradualmente su discurso monetario. Sin embargo, persiste el riesgo de que los datos registren una caída demasiado pronunciada, en cuyo caso la atención de los inversionistas pasaría rápidamente de la lucha contra la inflación a los temores de una desaceleración económica.
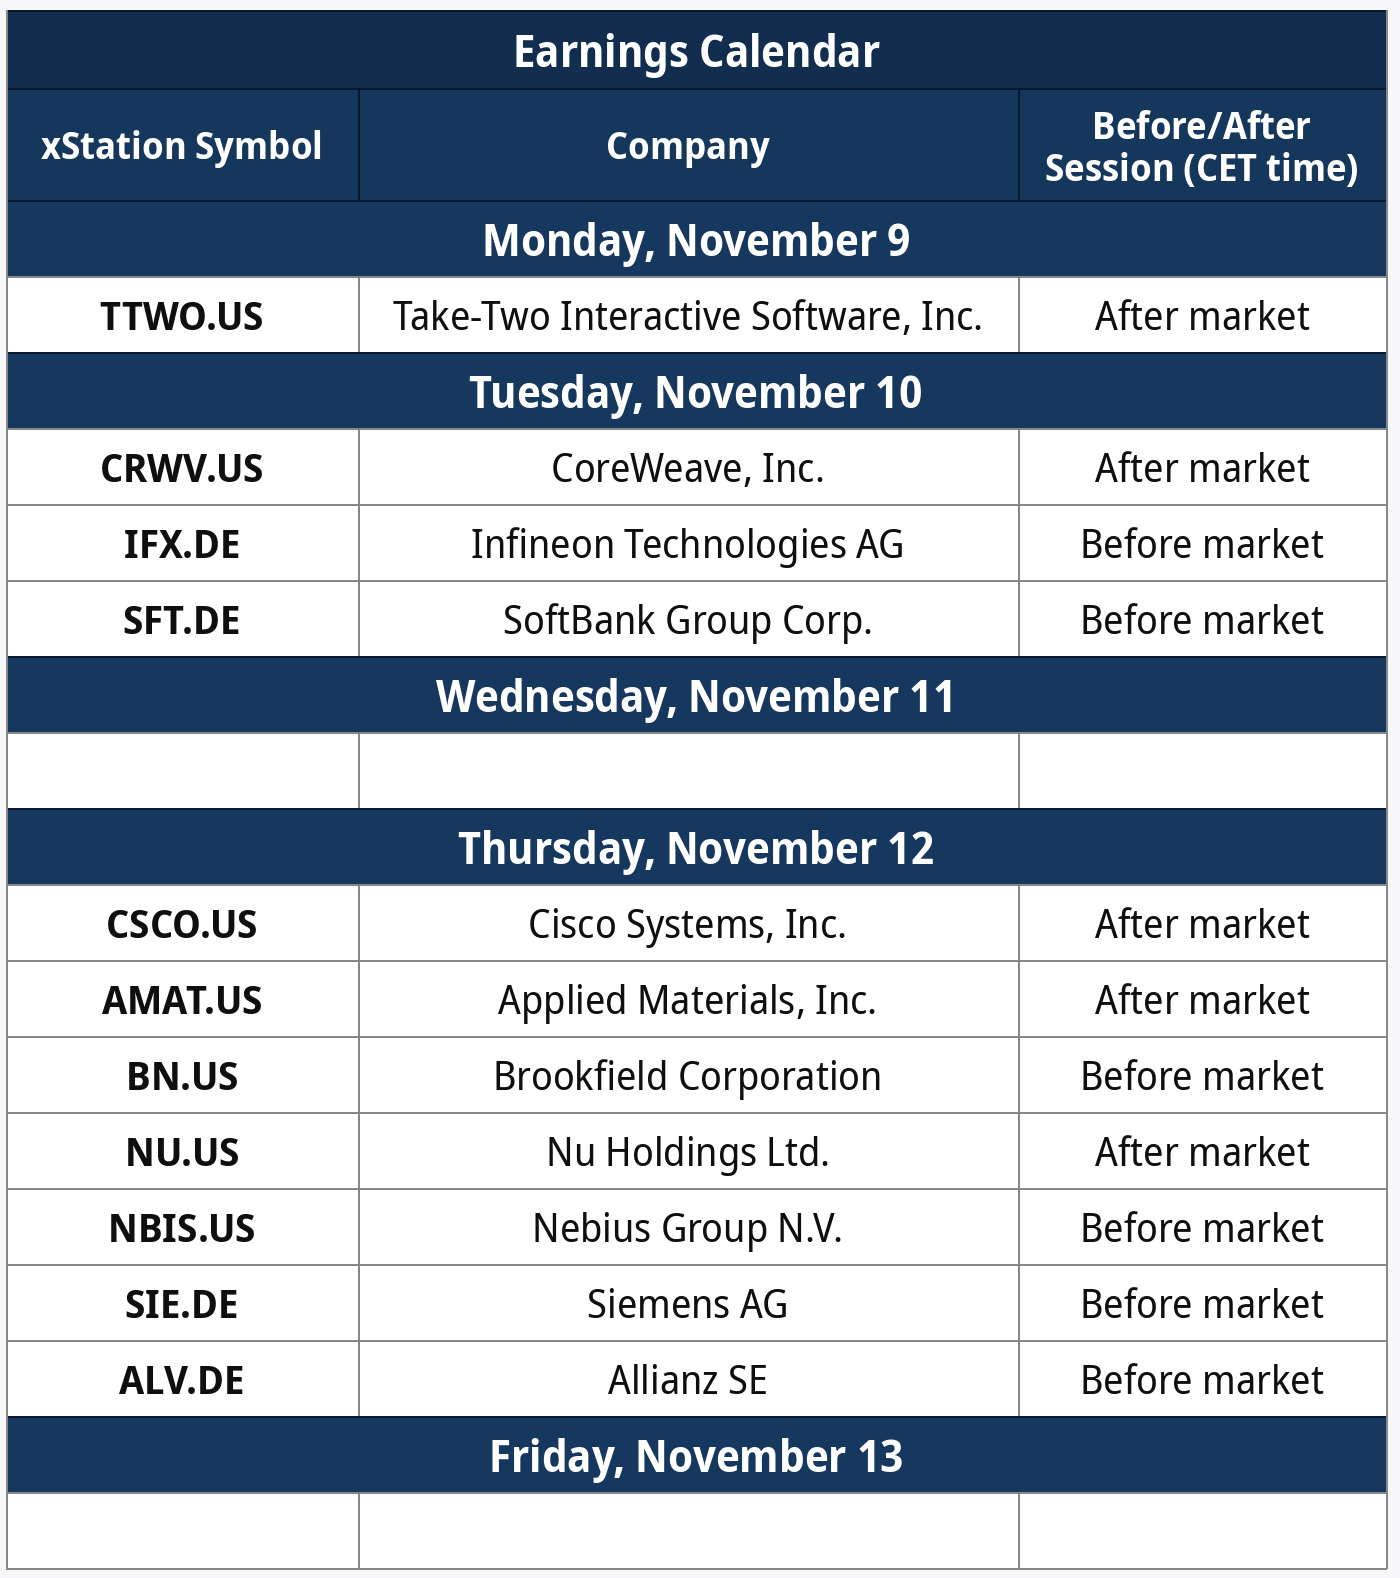
La próxima semana, la atención del mercado se centrará en los informes financieros de compañías como Take-Two, Infineon, SoftBank y CoreWeave y, durante la segunda mitad de la semana, en los resultados de gigantes como Cisco, Applied Materials, Siemens y Allianz. A continuación, el desglose detallado:
🔴🔒 CIERRE SEMANAL DE MERCADOS (06.11.2026)

Dólar hoy México: el peso mexicano desafía al dólar y se recupera pese al sorpresivo recorte de Banxico
El informe de empleo no agrícola de EE. UU. es mucho más sólido de lo esperado, los mercados reaccionan.


El cobre cae a mínimos desde julio 📉 ¿Influyen la IA y la política comercial de EE. UU.?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "