


El sentimiento en los mercados bursátiles globales ha mejorado notablemente y la atención de los inversionistas se está desplazando hacia los próximos datos de inflación (IPC) de Estados Unidos, tras el impacto provocado por el sólido informe de empleo no agrícola (NFP) del viernes. En Europa, el índice de confianza del inversor Sentix cayó en noviembre hasta aproximadamente 2,4 puntos (frente a algo menos de 2,7 puntos del mes anterior), aunque se situó ligeramente por encima de las previsiones del mercado, cercanas a 2,1 puntos, lo que indica una pérdida gradual de impulso económico a nivel global.
Los compradores dominan las bolsas europeas, impulsados principalmente por la fortaleza del sector bancario. Los índices bursátiles de Fráncfort y París avanzan más de un 1%, mientras que el FTSE MIB de Milán se dispara más de un 2%. La estabilización de los mercados y el regreso del apetito por el riesgo se reflejan en una fuerte caída del índice de volatilidad VIX, que retrocede más de un 6% durante la jornada. Al mismo tiempo, se observa una clara rotación sectorial: los estrategas de Citigroup rebajaron su recomendación sobre las acciones tecnológicas estadounidenses en favor de los mercados europeos, que presentan valoraciones más atractivas y una menor exposición a las turbulencias relacionadas con la inteligencia artificial. Por su parte, los fondos de cobertura redujeron sus posiciones en las grandes compañías tecnológicas globales a uno de los ritmos más rápidos registrados.
Mercado de divisas
-
EUR/USD: El euro se fortalece más de un 0,4% frente a la debilidad del dólar estadounidense, acercándose al nivel de 1,1200.
-
GBP/USD: La libra esterlina avanza más de un 0,5%, aproximándose a 1,3420, impulsada por la mejora del sentimiento en Europa y las ventas generalizadas de la moneda estadounidense.
-
NZD/USD: El dólar neozelandés lidera las alzas de la jornada, con un avance cercano al 1% tras las elecciones parlamentarias que aseguraron un segundo mandato para Christopher Luxon. El fuerte repunte del kiwi llevó al par AUD/NZD hacia mínimos de dos meses, a pesar de que el dólar australiano también registra un alza de alrededor del 0,7% frente al debilitado dólar estadounidense (AUD/USD).
Mercado de materias primas
-
Cobre: Los contratos de cobre avanzan más de un 1%. Aunque la demanda de los consumidores finales sigue siendo moderada, el mercado enfrenta una grave escasez de metal físico: los inventarios en los almacenes de Shanghái han caído por debajo de las 34.000 toneladas (menos de un día de consumo en China), mientras que el suministro al mercado chino se ve limitado por la decisión de las autoridades de la República Democrática del Congo de detener más de 500 camiones que transportaban material extraído de las minas. Como resultado, las primas del cobre físico al contado en Shanghái se triplicaron en dos semanas y los recargos de importación aumentaron más de un 40%, alcanzando un récord desde 2017.
-
Petróleo: El Brent cae alrededor de un 3%, mientras que el WTI retrocede por debajo de los 90 dólares por barril, con una caída superior al 2%. El petróleo profundiza los descensos de la semana pasada, ya que el sentimiento de los inversionistas se ha visto fuertemente influido por las declaraciones de Donald Trump, que sugieren una pausa en nuevos ataques militares, junto con informes sobre posibles avances hacia una reducción de las tensiones y conversaciones de paz relacionadas con Ucrania. Estos factores han reducido notablemente la prima de riesgo geopolítico incorporada en los precios del crudo.
-
Oro: El metal precioso avanza más de un 1%, consolidándose cerca de los 4.100 dólares por onza (con un alza semanal cercana al 4%), respaldado por la debilidad del dólar estadounidense y las compras sostenidas de reservas por parte de los bancos centrales.
Acciones europeas
Acciones con mayores alzas:
-
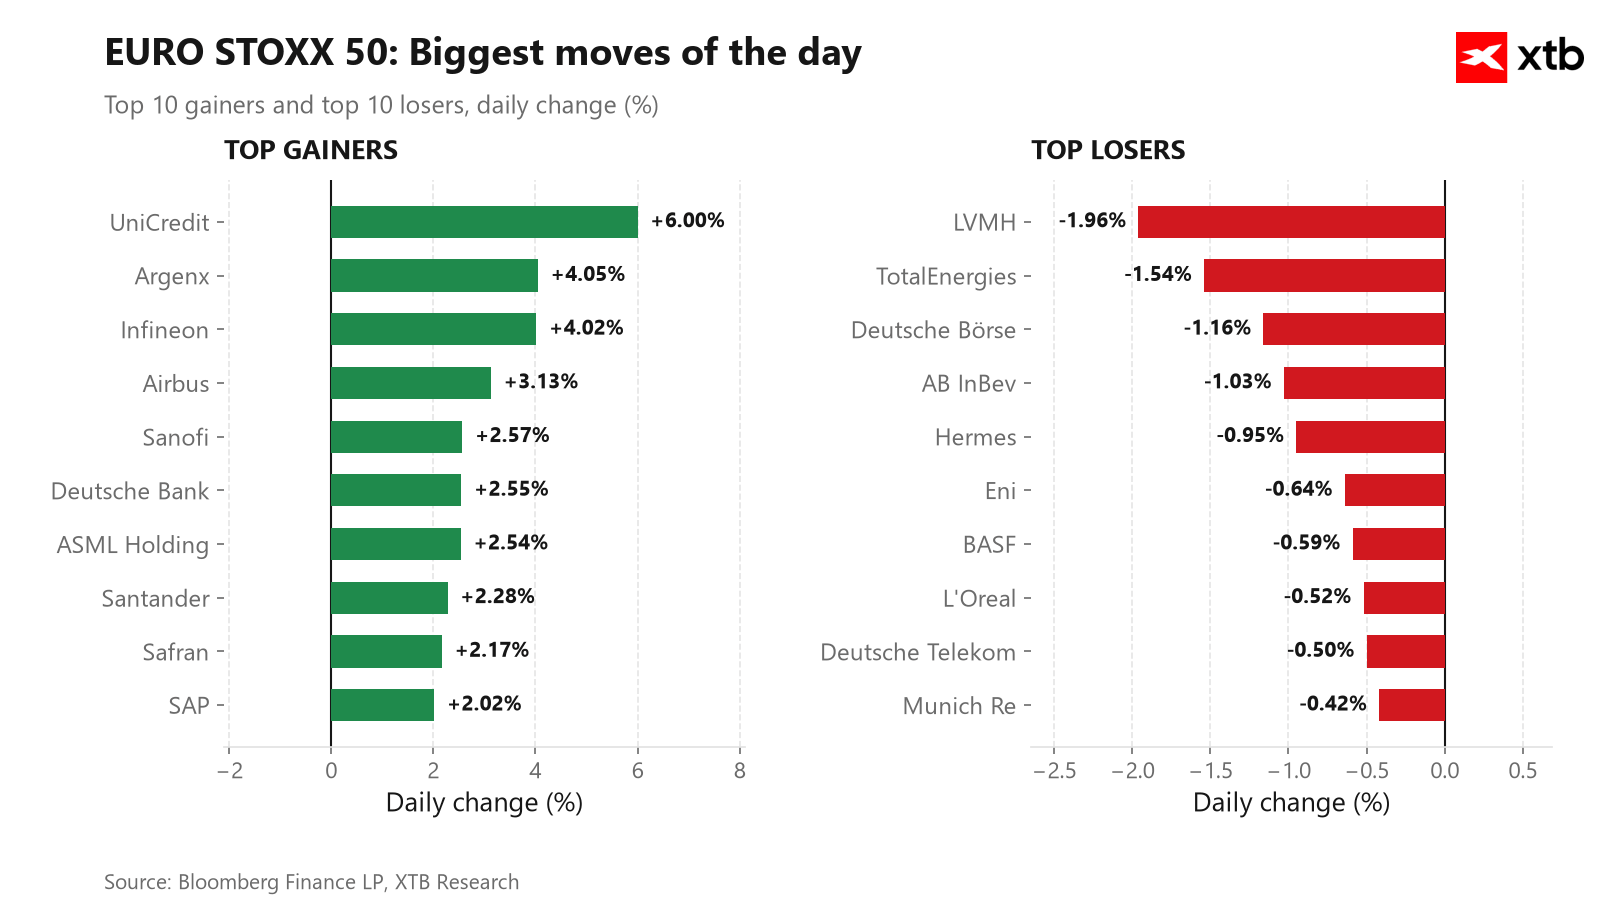
UniCredit SpA: Las acciones del banco italiano se disparan, impulsadas por sólidos beneficios trimestrales, una revisión al alza de su objetivo de beneficio neto anual hasta superar los 11.500 millones de euros y el anuncio de un destacado dividendo a cuenta de 3 euros por acción (alza superior al 5%).
-
Argenx SE: Las acciones de la compañía biotecnológica suben tras la adquisición de la estadounidense Unnatural Products por un importe de hasta 1.150 millones de dólares, fortaleciendo significativamente su plataforma de desarrollo de medicamentos basados en péptidos (alza superior al 4,5%).
-
Infineon Technologies AG: Las acciones del fabricante de semiconductores avanzan, beneficiándose de una recuperación del sentimiento en el sector europeo de chips y de nuevos pedidos de componentes de gestión energética destinados a la infraestructura de centros de datos de inteligencia artificial (alza superior al 3%).
Acciones con mayores caídas:
-
LVMH Moët Hennessy Louis Vuitton: La compañía lidera las caídas, presionada por las preocupaciones sobre el debilitamiento de la demanda de los consumidores en China y las perspectivas cautelosas para el conjunto del sector de artículos de lujo (caída cercana al 2,5%).
-
Hermès International: Las acciones muestran una tendencia bajista, en línea con el enfriamiento general del sentimiento y la toma de beneficios en el sector europeo de moda y artículos de lujo de alta gama (caída de alrededor del 1,5%).
-
TotalEnergies SE: Las acciones de la petrolera francesa enfrentan presión vendedora, siguiendo el descenso de los precios internacionales del crudo tras la reducción de las tensiones geopolíticas (caída superior al 1,5%).
Resumen de mitad de sesión: Fortaleza del sector bancario y fuerte caída del petróleo

Dólar en Chile hoy: abre a la baja cerca de $973 impulsado por el repunte del cobre


Niveles clave del día: cobre, petróleo y Russell 2000


Taiwán frena la caída de los semiconductores pese al escándalo de Nvidia 💡
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "