


El índice MSCI All Country World, que sigue a empresas de gran y mediana capitalización de más de 40 países, acumula su séptima sesión consecutiva de caídas, su racha bajista más prolongada desde septiembre de 2023. La ola de ventas comenzó inicialmente en las acciones vinculadas a la inteligencia artificial, pero hoy se está extendiendo a todo el mercado.
El debut bursátil de Anthropic, cuyas acciones subieron un 17% el jueves, no logró detener las caídas. Hoy, las acciones de la compañía retroceden alrededor de un 10% en las operaciones previas a la apertura del mercado.
Mercado bursátil
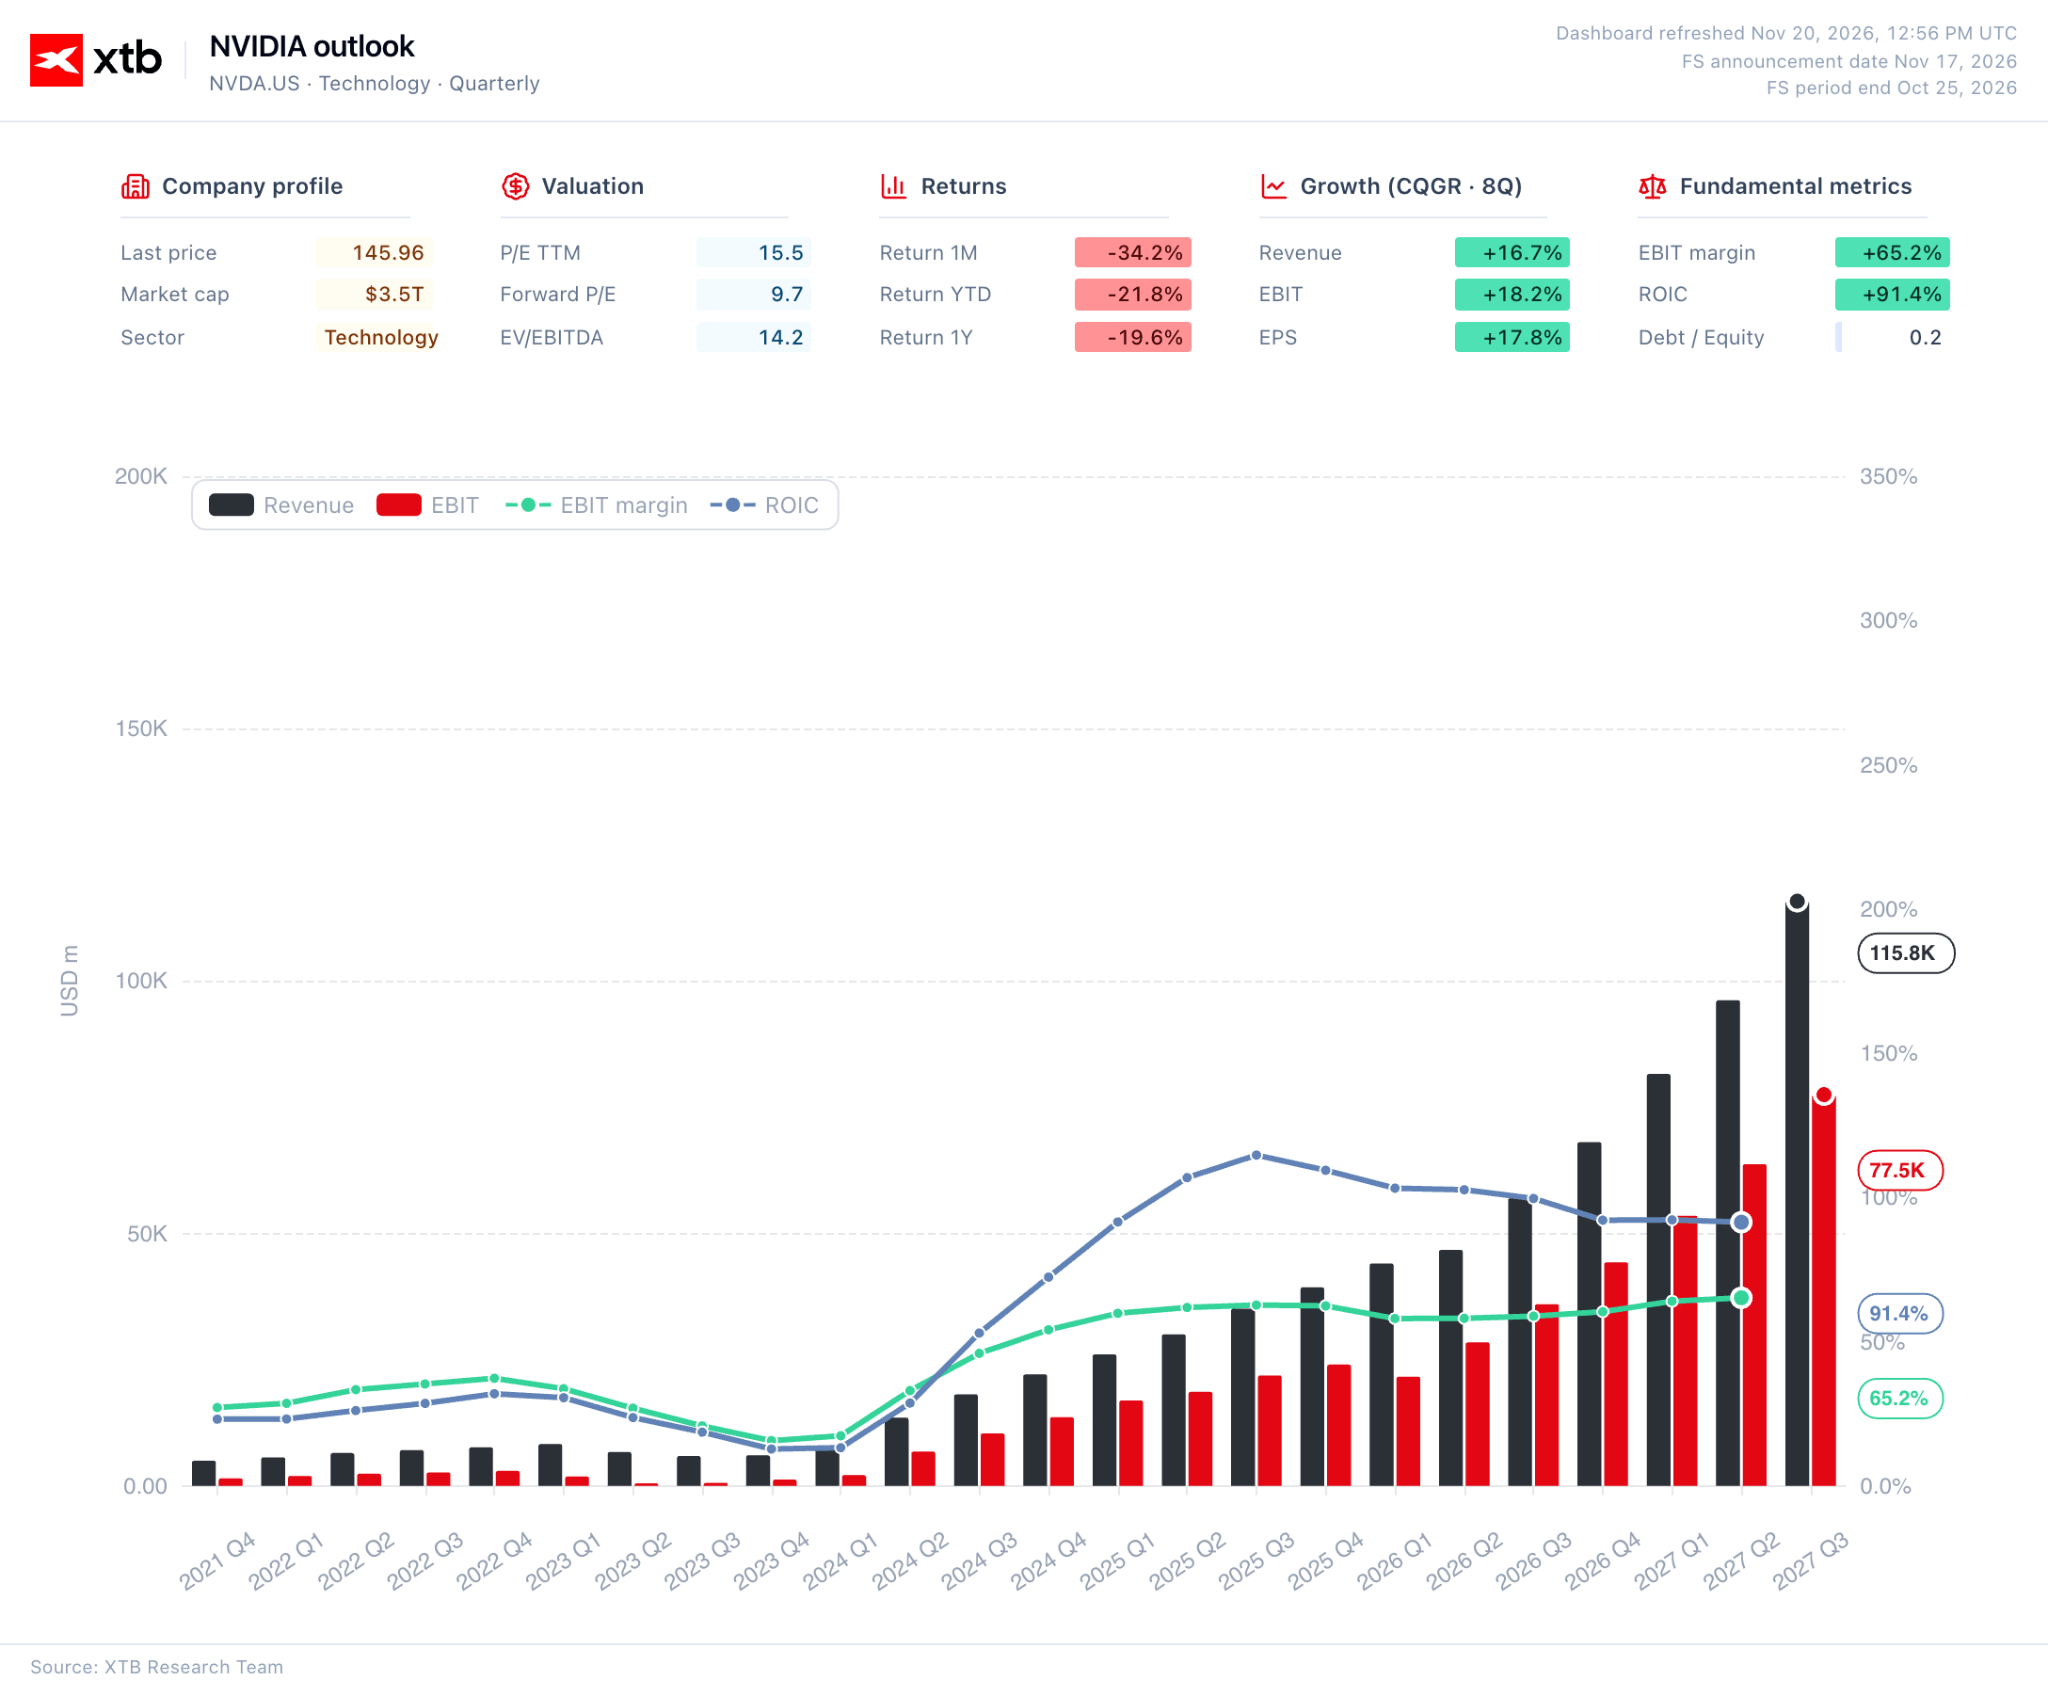
El principal factor detrás del deterioro del sentimiento del mercado sigue siendo el creciente escepticismo respecto de las enormes cantidades de dinero destinadas a la inteligencia artificial y el momento en que estas inversiones comenzarán a generar retornos. A esto se suma la preocupación de que todo el ecosistema de inteligencia artificial dependa excesivamente del financiamiento circular. Nvidia, que hasta ahora ha impulsado el crecimiento de numerosas empresas emergentes de inteligencia artificial, podría reducir su participación en este ámbito tras la salida de Jensen Huang, lo que potencialmente debilitaría la demanda de capacidad de procesamiento. Los costos de financiamiento también están aumentando: SpaceX emitió esta semana bonos por 32.000 millones de dólares, con una parte de ellos ofreciendo rendimientos superiores al 8%.
Figura 1: Panel de indicadores de Nvidia (2021–2026)
Fuente: XTB Research, 20.11.2026
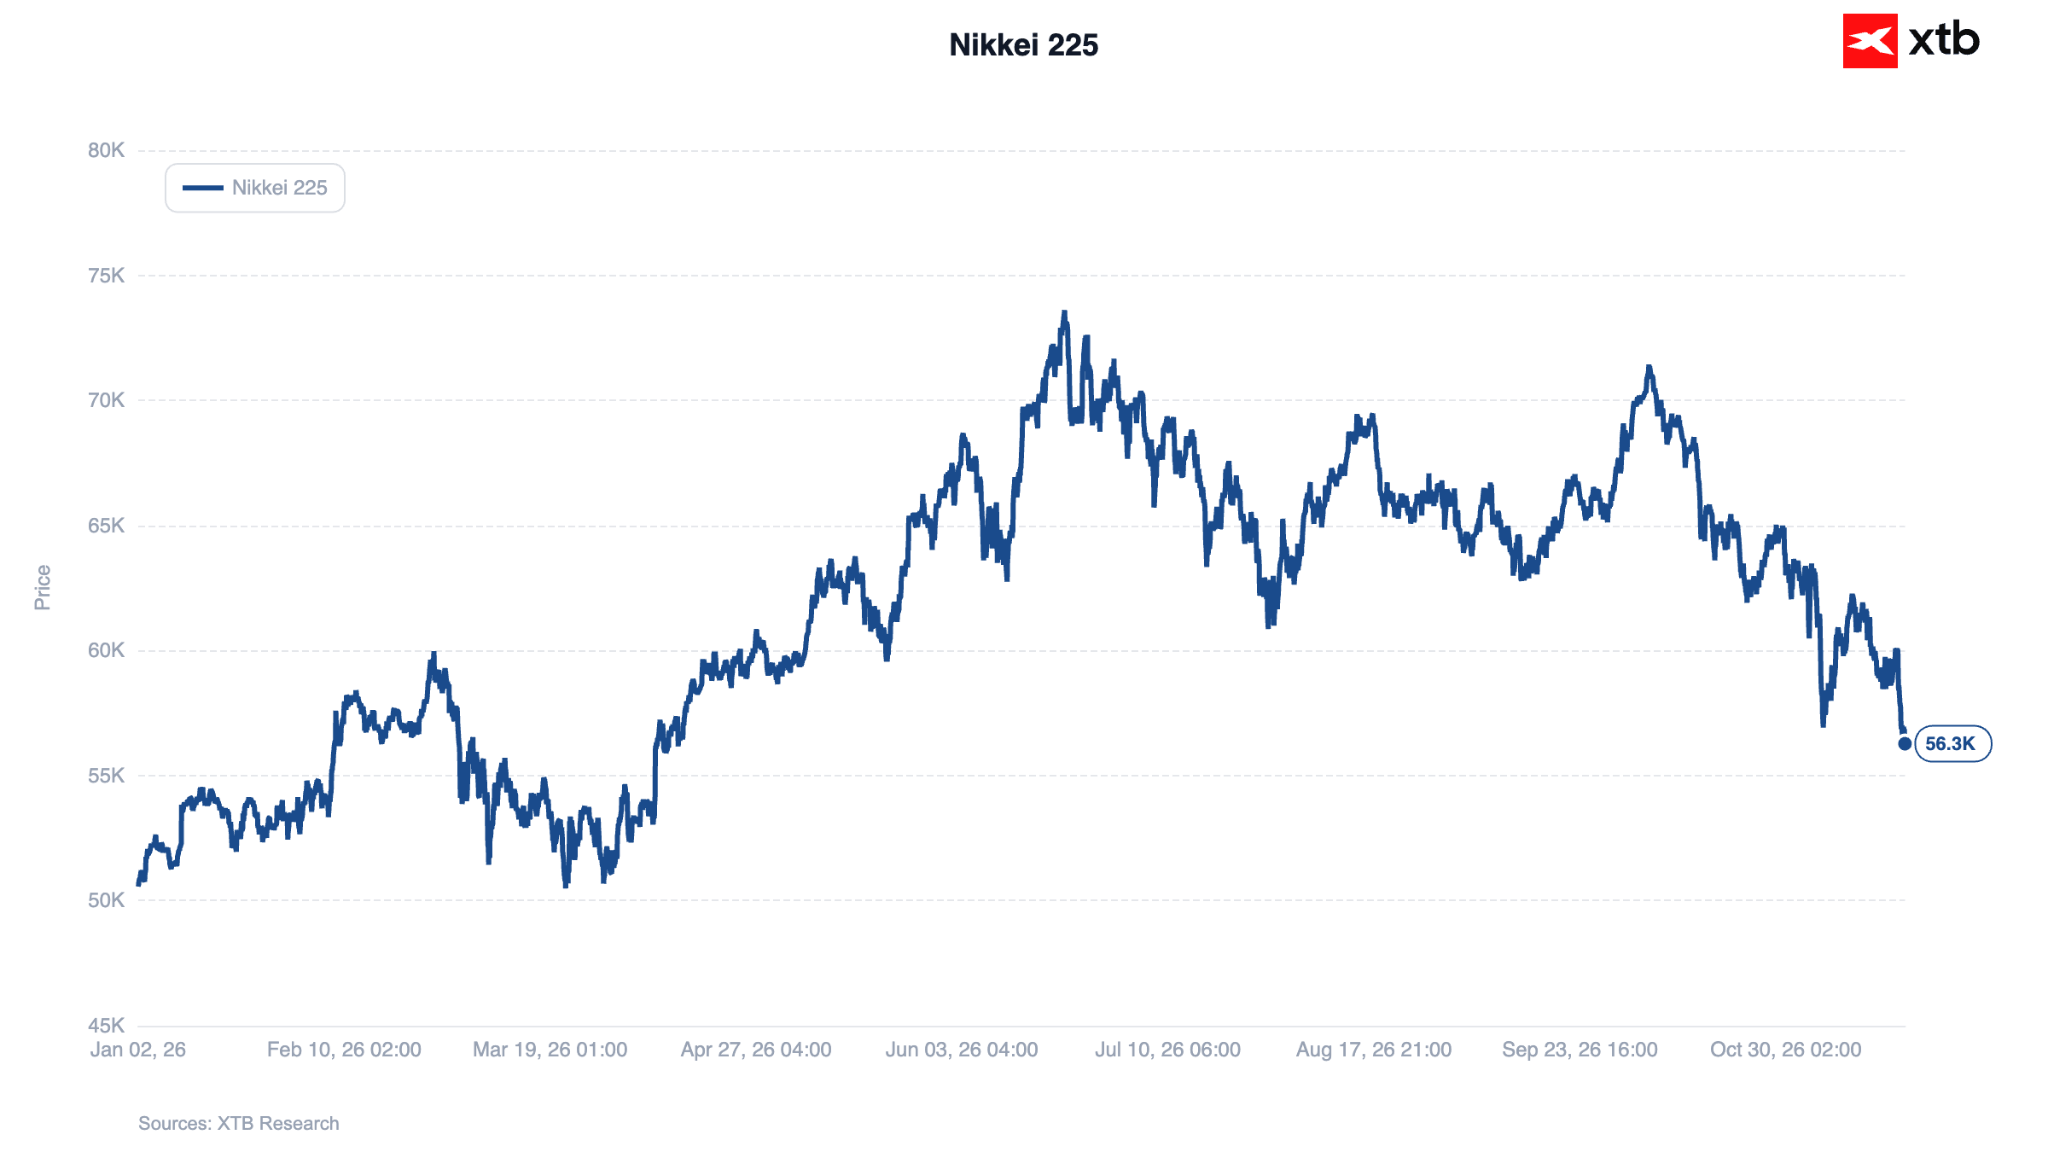
Las caídas de ayer se extendieron a los mercados asiáticos, afectando especialmente a las economías con una elevada dependencia de los fabricantes de semiconductores. Tanto el KOSPI de Corea del Sur como el Nikkei 225 de Japón cayeron más de un 5% durante la jornada. SoftBank, uno de los principales accionistas de OpenAI, retrocedió casi un 15%.
Figura 2: Nikkei 225 (2026)
Fuente: XTB Research, 20.11.2026
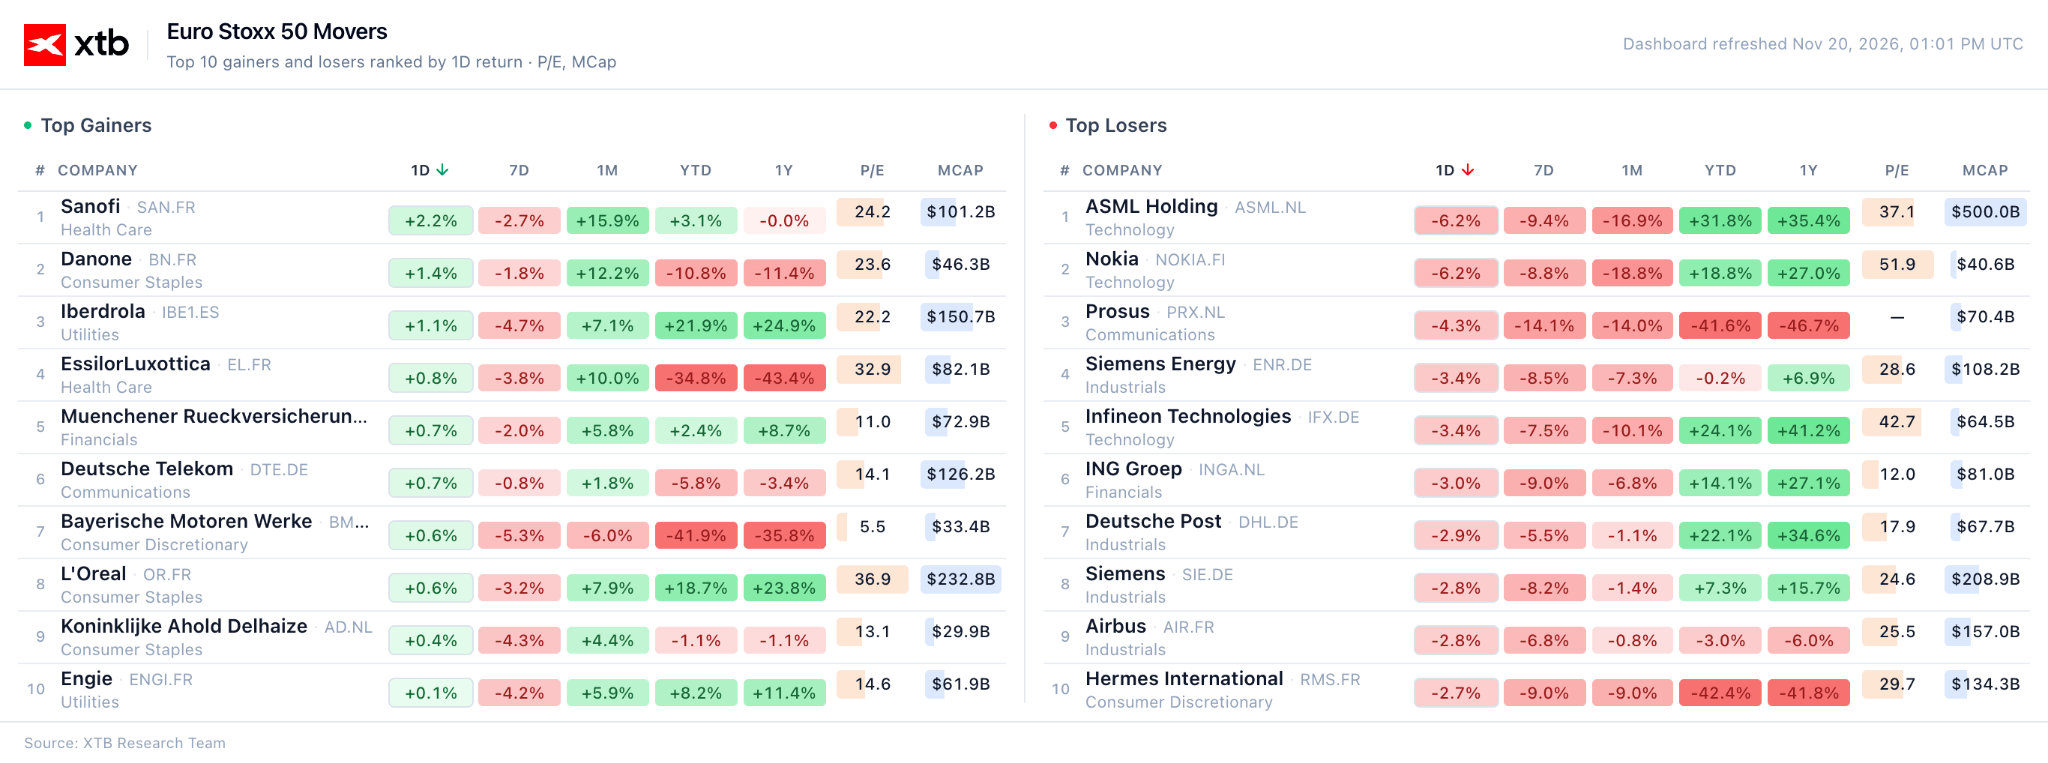
Las caídas en Europa también son considerables. El WIG20 de Polonia retrocedió un 3,3%. El DAX de Alemania cayó un 2%, igualando el descenso registrado por el FTSE MIB de Italia. El índice paneuropeo STOXX Europe 600 pierde un 1,5%.
Figura 3: Mayores alzas y caídas del Euro Stoxx 50 (20.11.2026)
Fuente: XTB Research, 20.11.2026
Los índices estadounidenses también cotizan en terreno negativo en las operaciones previas a la apertura. El Nasdaq 100 registra la caída más pronunciada, con un retroceso superior al 1,5%. Las acciones de los sectores de optimización de chips e inteligencia artificial, como AMD, Micron, Intel e Intuit, se mantienen entre las más afectadas. Apple registra avances moderados tras informes que indican que la compañía podría estar desarrollando su propio agente de inteligencia artificial.
Mercado de deuda
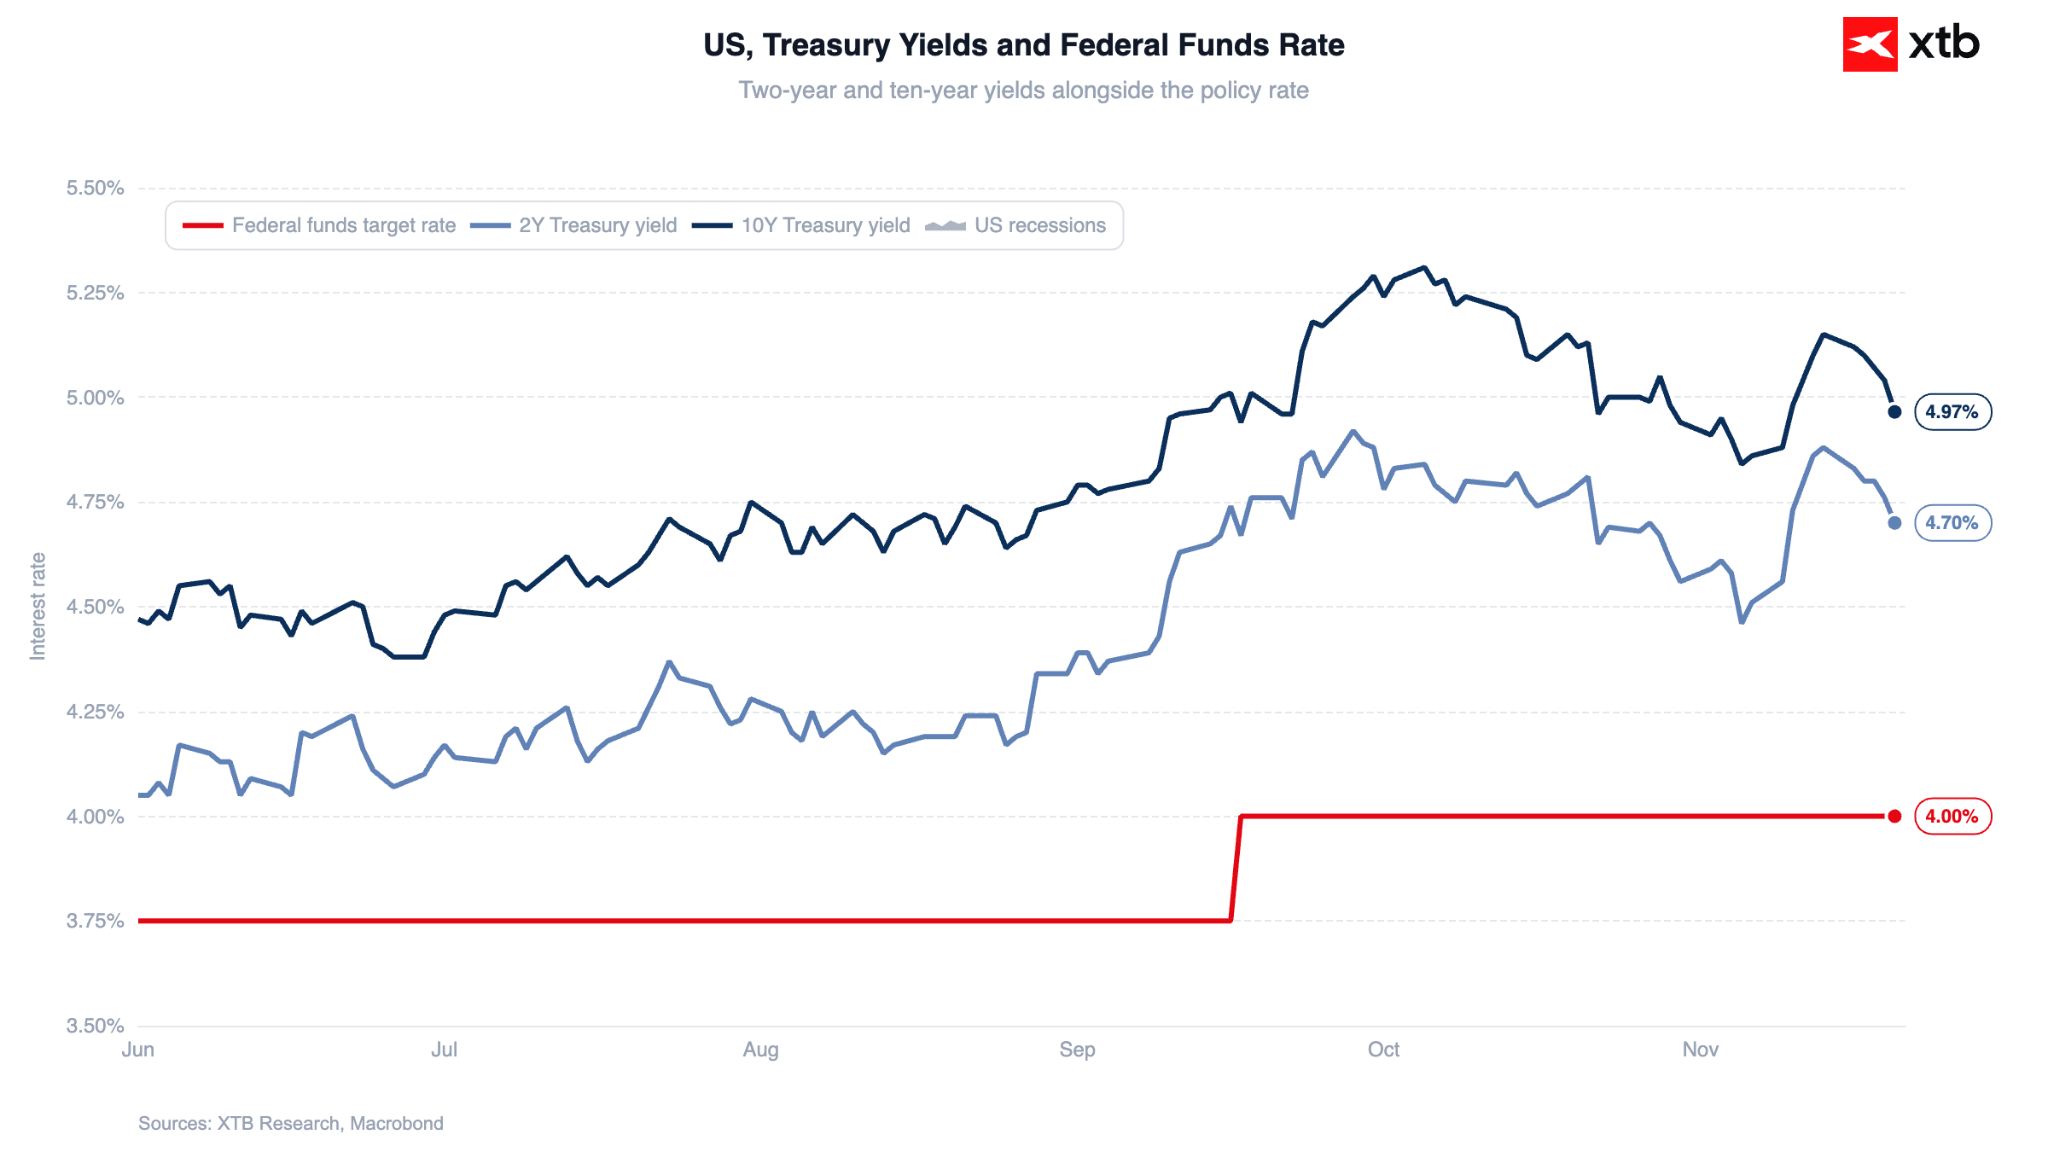
El rendimiento de los bonos del Tesoro estadounidense a 10 años cayó por debajo del 5%, poniendo fin a una racha de 27 días por encima de ese umbral. Los rendimientos a dos años retrocedieron 12 puntos básicos esta semana, registrando su mayor caída semanal desde agosto de 2025 (actualmente se sitúan alrededor del 4,71%). El capital parece estar desplazándose desde las acciones hacia los bonos gubernamentales considerados activos refugio.
Figura 4: Rendimientos de los bonos del Tesoro estadounidense (06.2026–11.2026)
Fuente: XTB Research, 20.11.2026
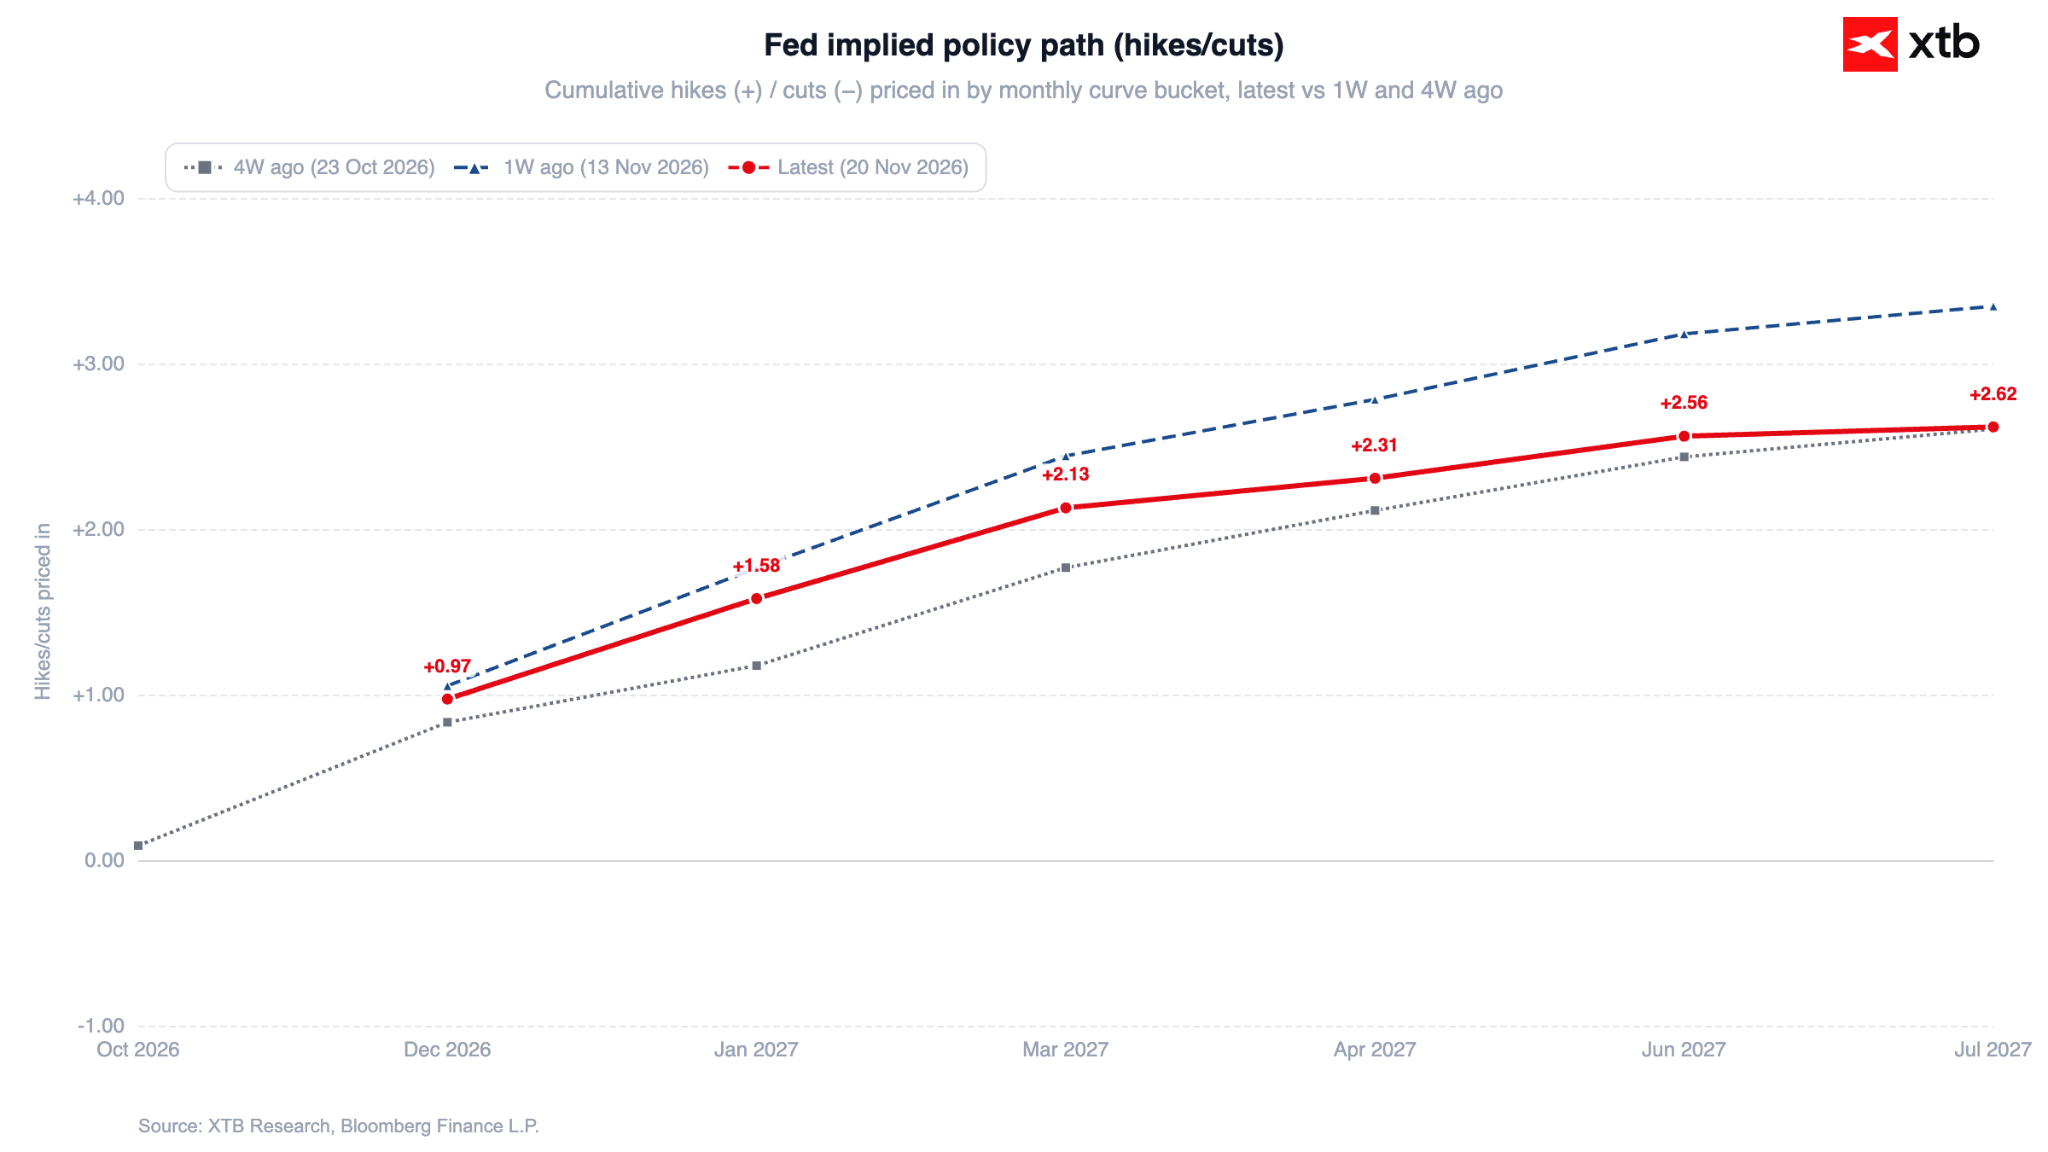
Los mercados siguen descontando completamente una subida de tasas de interés por parte de la Fed en diciembre. Sin embargo, los inversionistas han reducido sus apuestas por la continuidad de un endurecimiento monetario agresivo durante los próximos meses.
Figura 5: Trayectoria esperada de la política monetaria de la Fed según el mercado (2026–2027)
Fuente: XTB Research, 20.11.2026
Materias primas energéticas
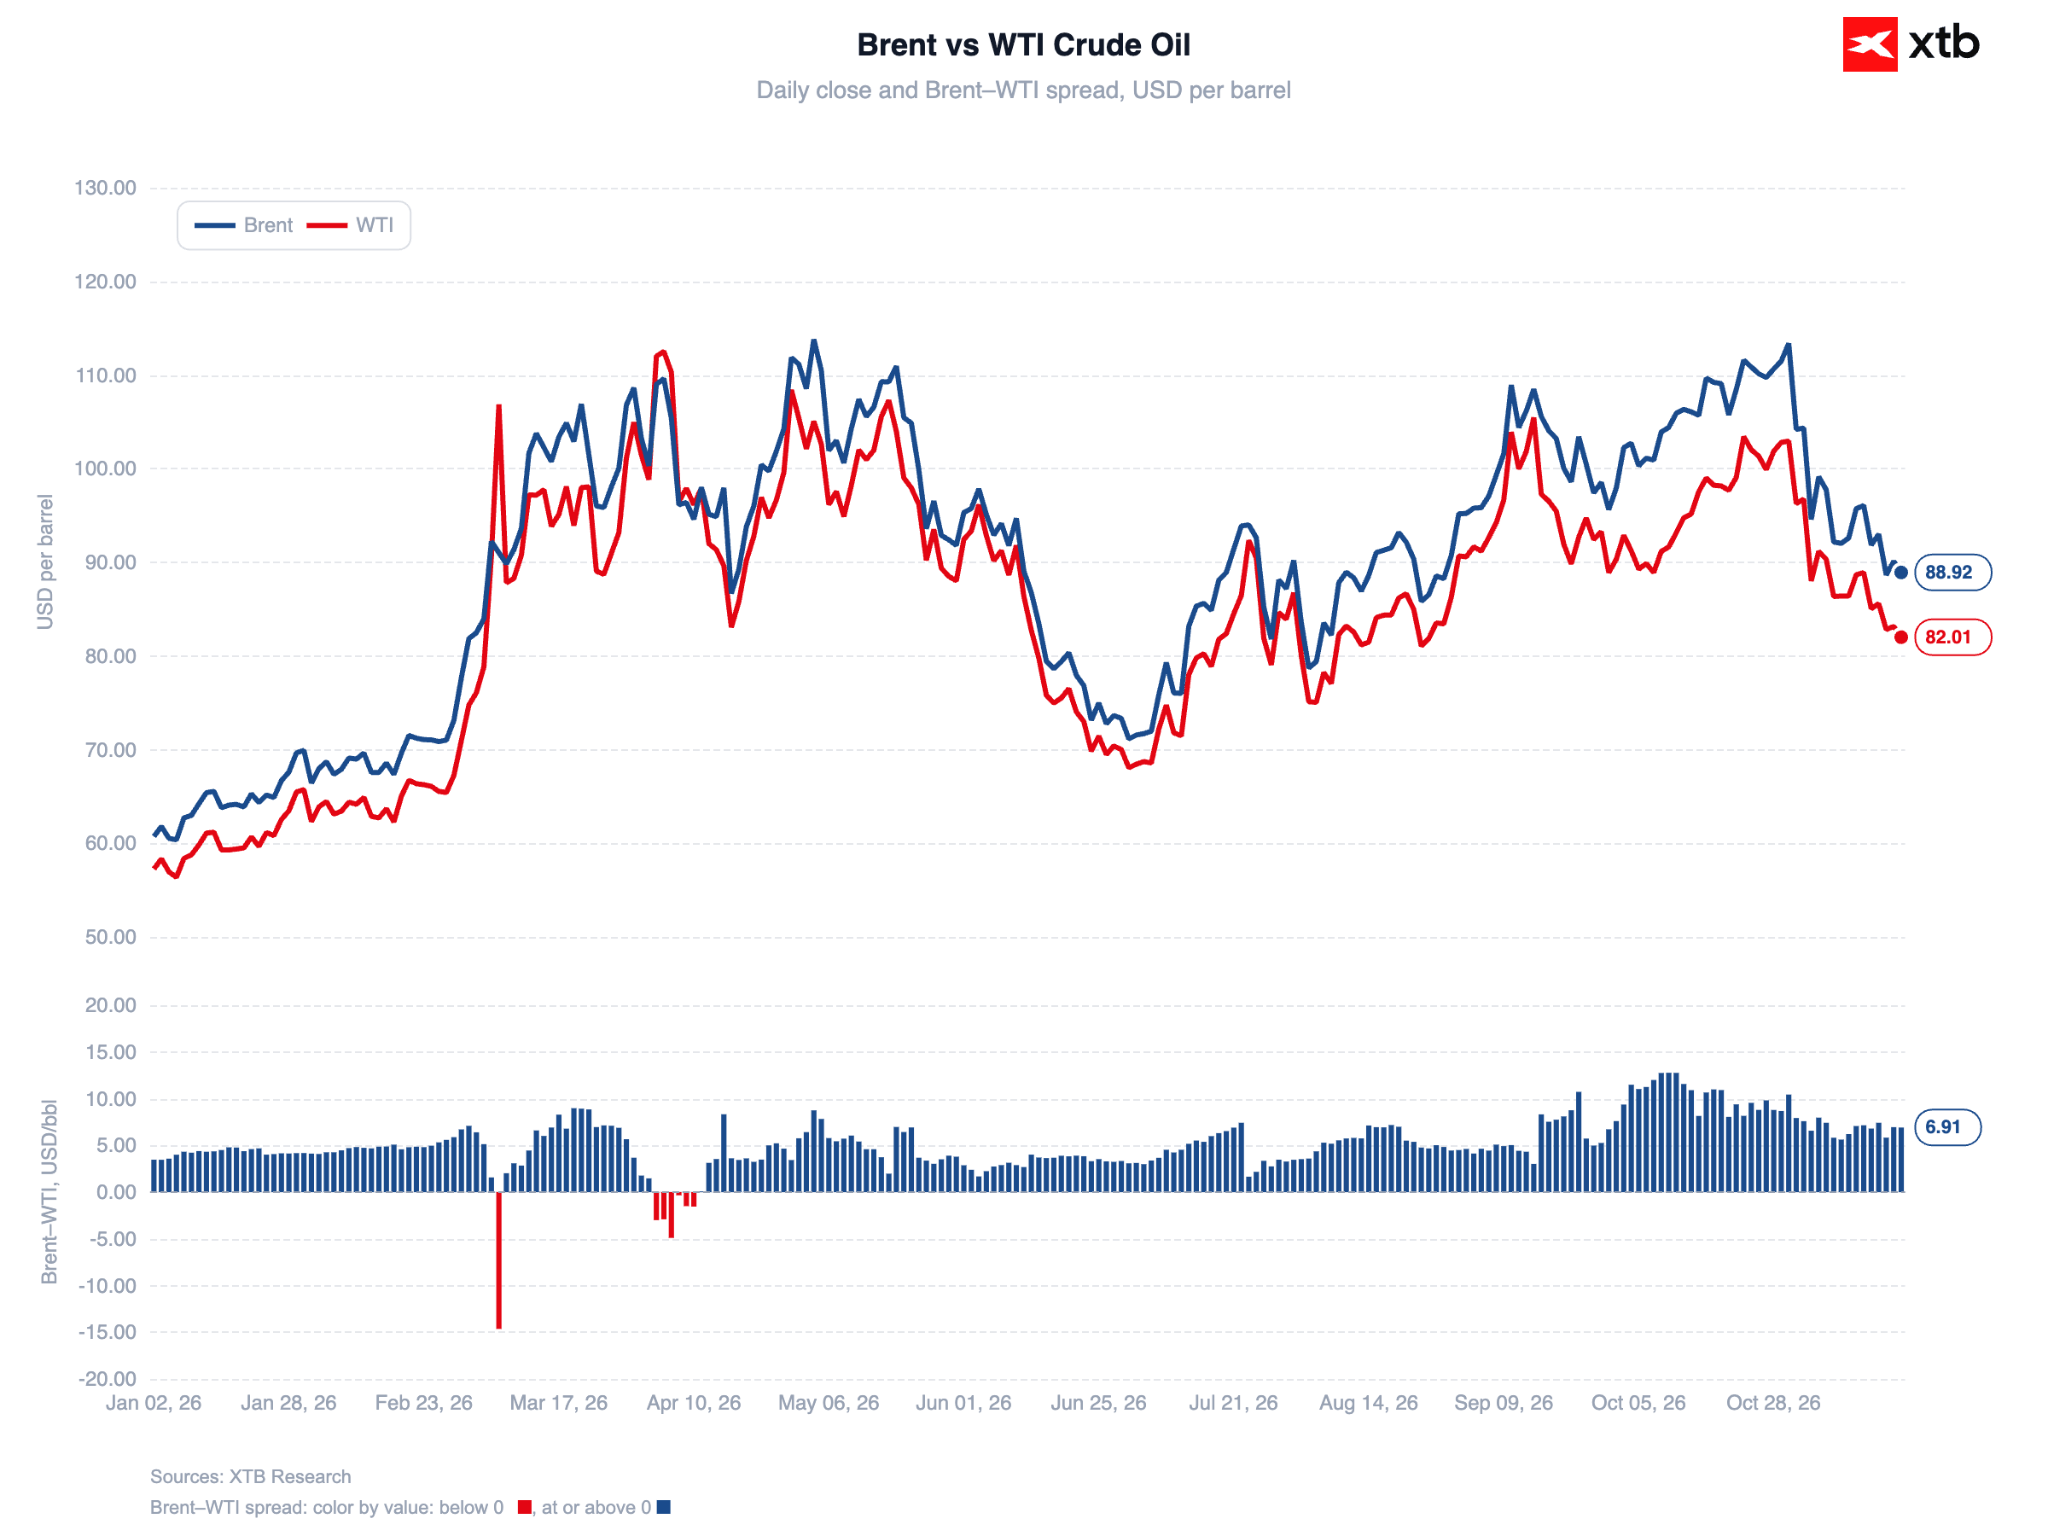
El petróleo Brent cotiza actualmente ligeramente por debajo de los 90 dólares por barril, mientras que el WTI se sitúa alrededor de los 82 dólares (para los contratos de febrero tras el cambio de vencimiento). El petróleo registra su tercera caída semanal consecutiva. Desde comienzos de mes, los precios han retrocedido más de un 20%.
Figura 6: Petróleo Brent y WTI (2026)
Fuente: XTB Research, 20.11.2026
El exceso de oferta está impulsando las caídas. La Agencia Internacional de la Energía prevé un superávit de aproximadamente 2 millones de barriles diarios para este trimestre. Los informes sobre incidentes armados en Medio Oriente no lograron detener el descenso de los precios del petróleo.
Trump afirmó que no tiene prisa por tomar una decisión sobre Irán, mientras que el secretario de Energía de Estados Unidos reiteró que el tráfico marítimo a través del estrecho de Ormuz se mantiene en niveles récord.
Metales preciosos
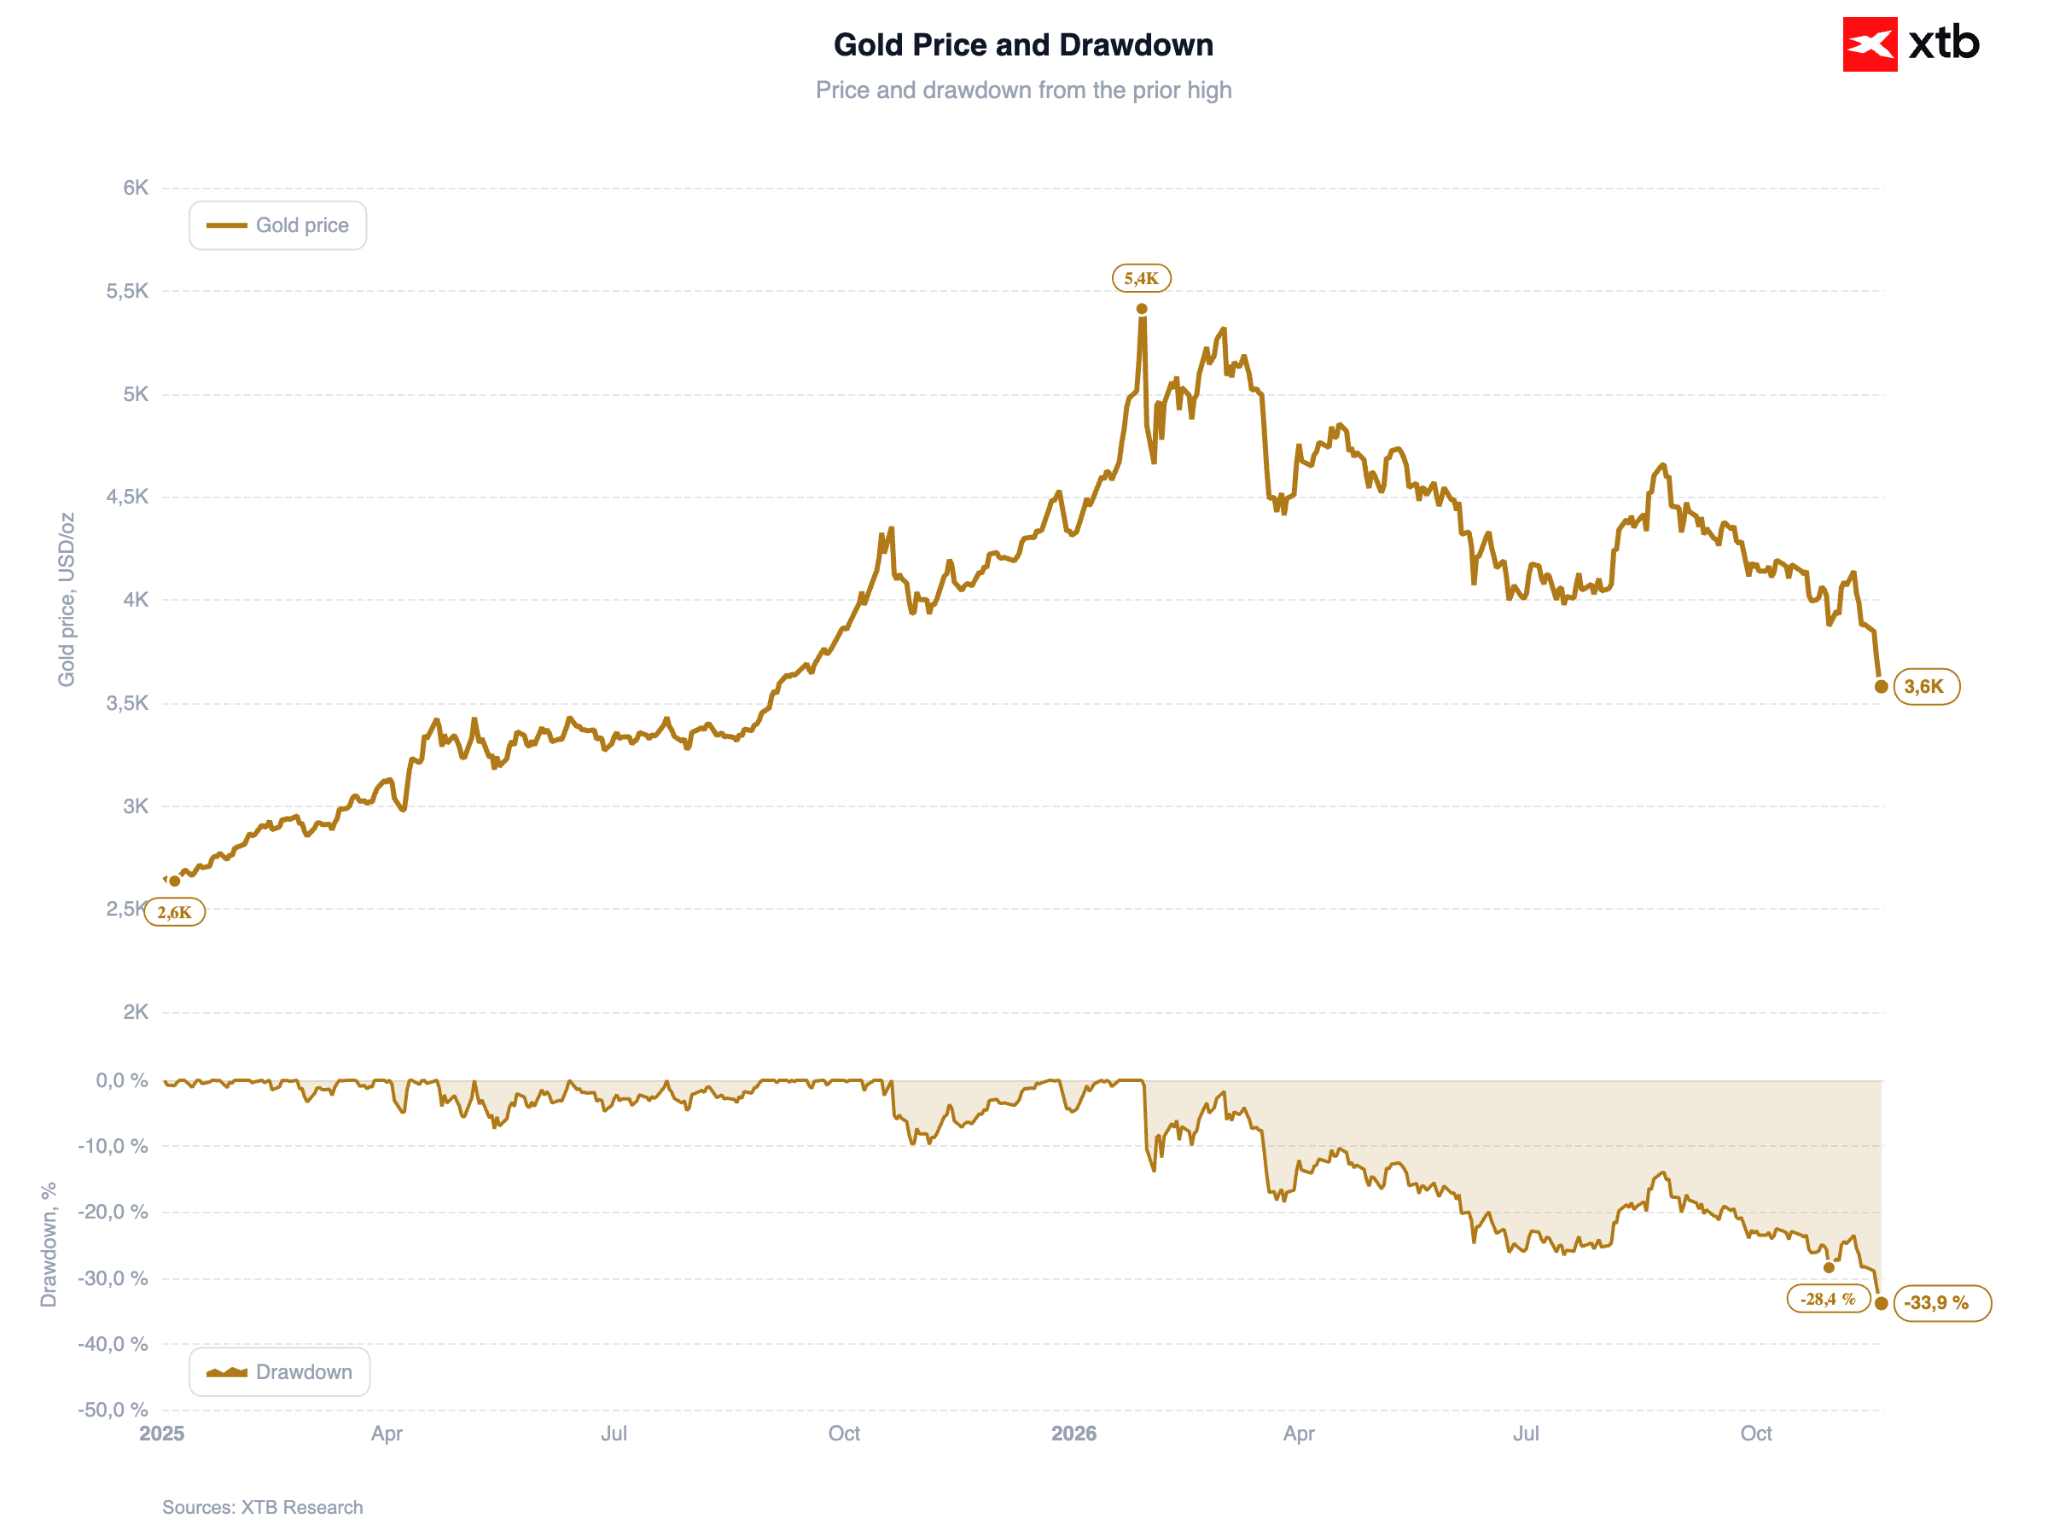
El oro cayó por debajo de los 3.600 dólares por onza y llegó brevemente a los 3.515 dólares el viernes, su nivel más bajo desde septiembre de 2025. El metal acumula una caída cercana al 9% esta semana, encaminándose a registrar su peor desempeño semanal desde marzo. La plata, que cotiza alrededor de los 42 dólares por onza, retrocede casi un 14% en la semana.
Figura 7: Oro (2025–2026)
Fuente: XTB Research, 20.11.2026
Las señales inusualmente restrictivas de la Fed mantienen la presión sobre los metales preciosos. La ola de ventas en el mercado bursátil genera una presión bajista adicional, ya que algunos inversionistas liquidan sus posiciones en metales para cubrir las caídas de sus inversiones en acciones.
Divisas
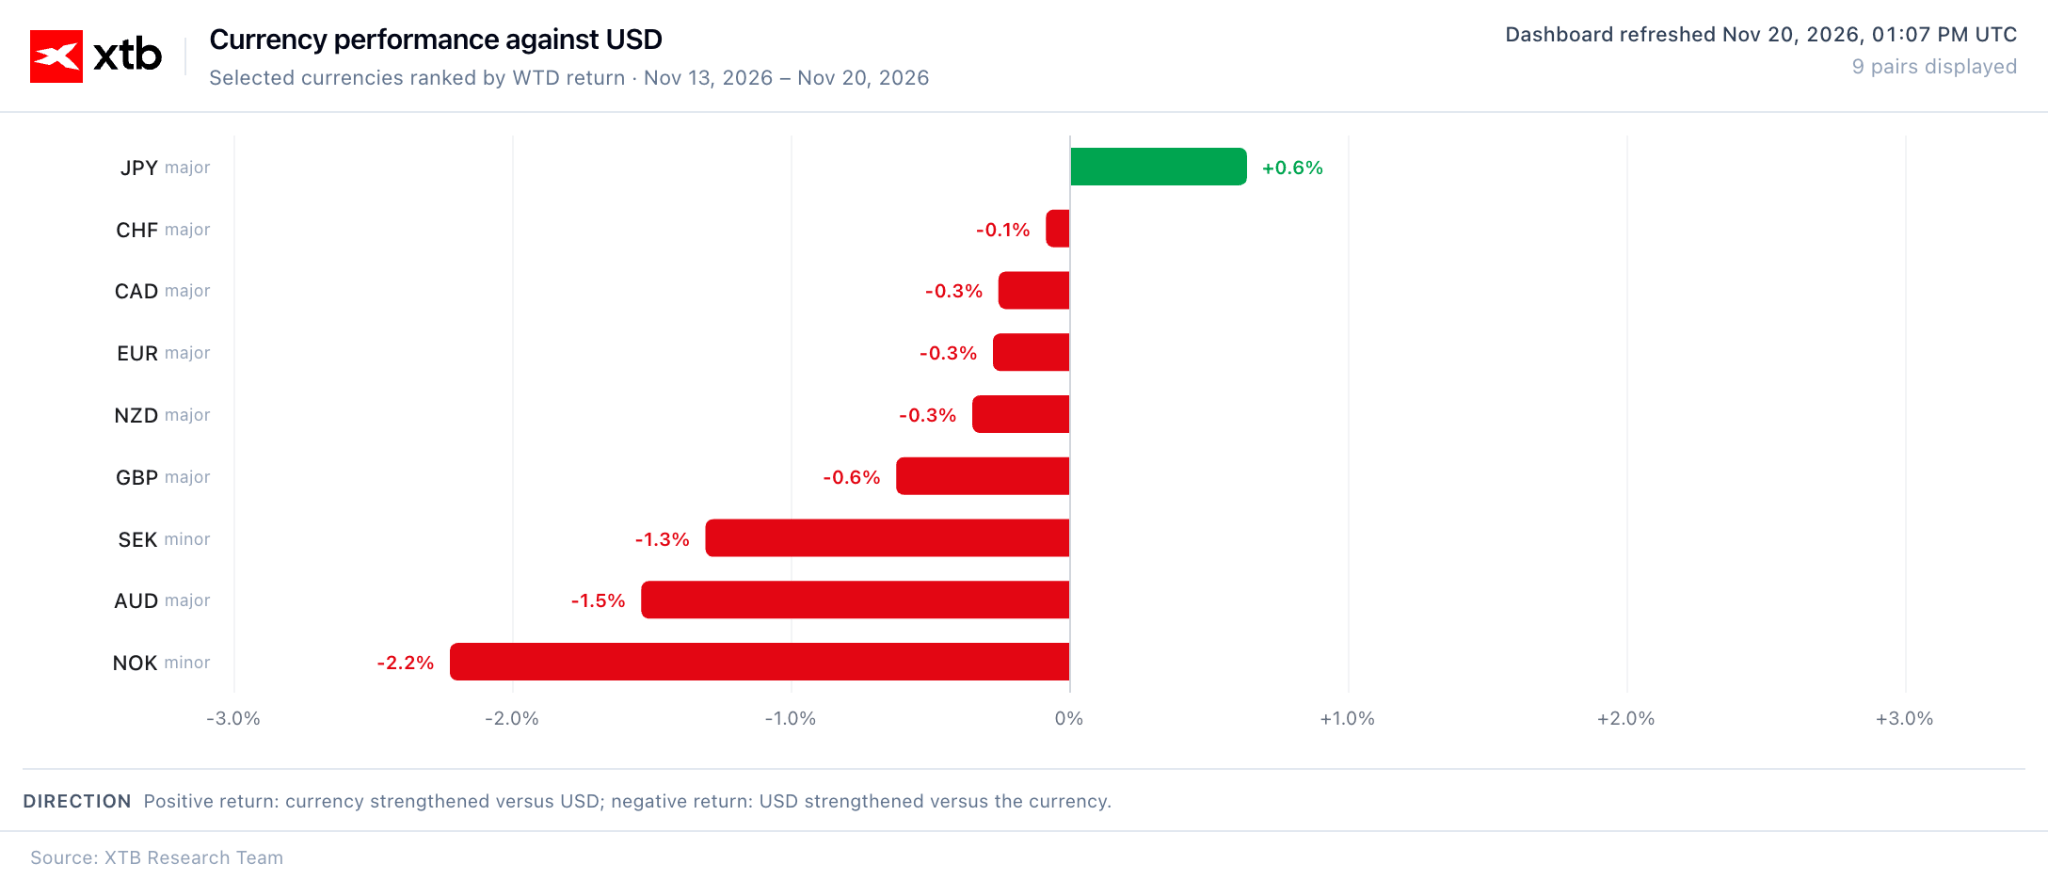
El yen japonés es, por amplio margen, la divisa más fuerte del G10 durante la jornada, beneficiándose del deterioro general del apetito por el riesgo y de la búsqueda de refugio en activos tradicionalmente seguros. El USD/JPY cae un 0,5%, hasta 158,8. Las monedas de los mercados emergentes, incluido el esloti polaco, continúan registrando retrocesos.
Figura 8: Desempeño de las divisas del G10 (semana actual)
Fuente: XTB Research, 20.11.2026
Criptomonedas
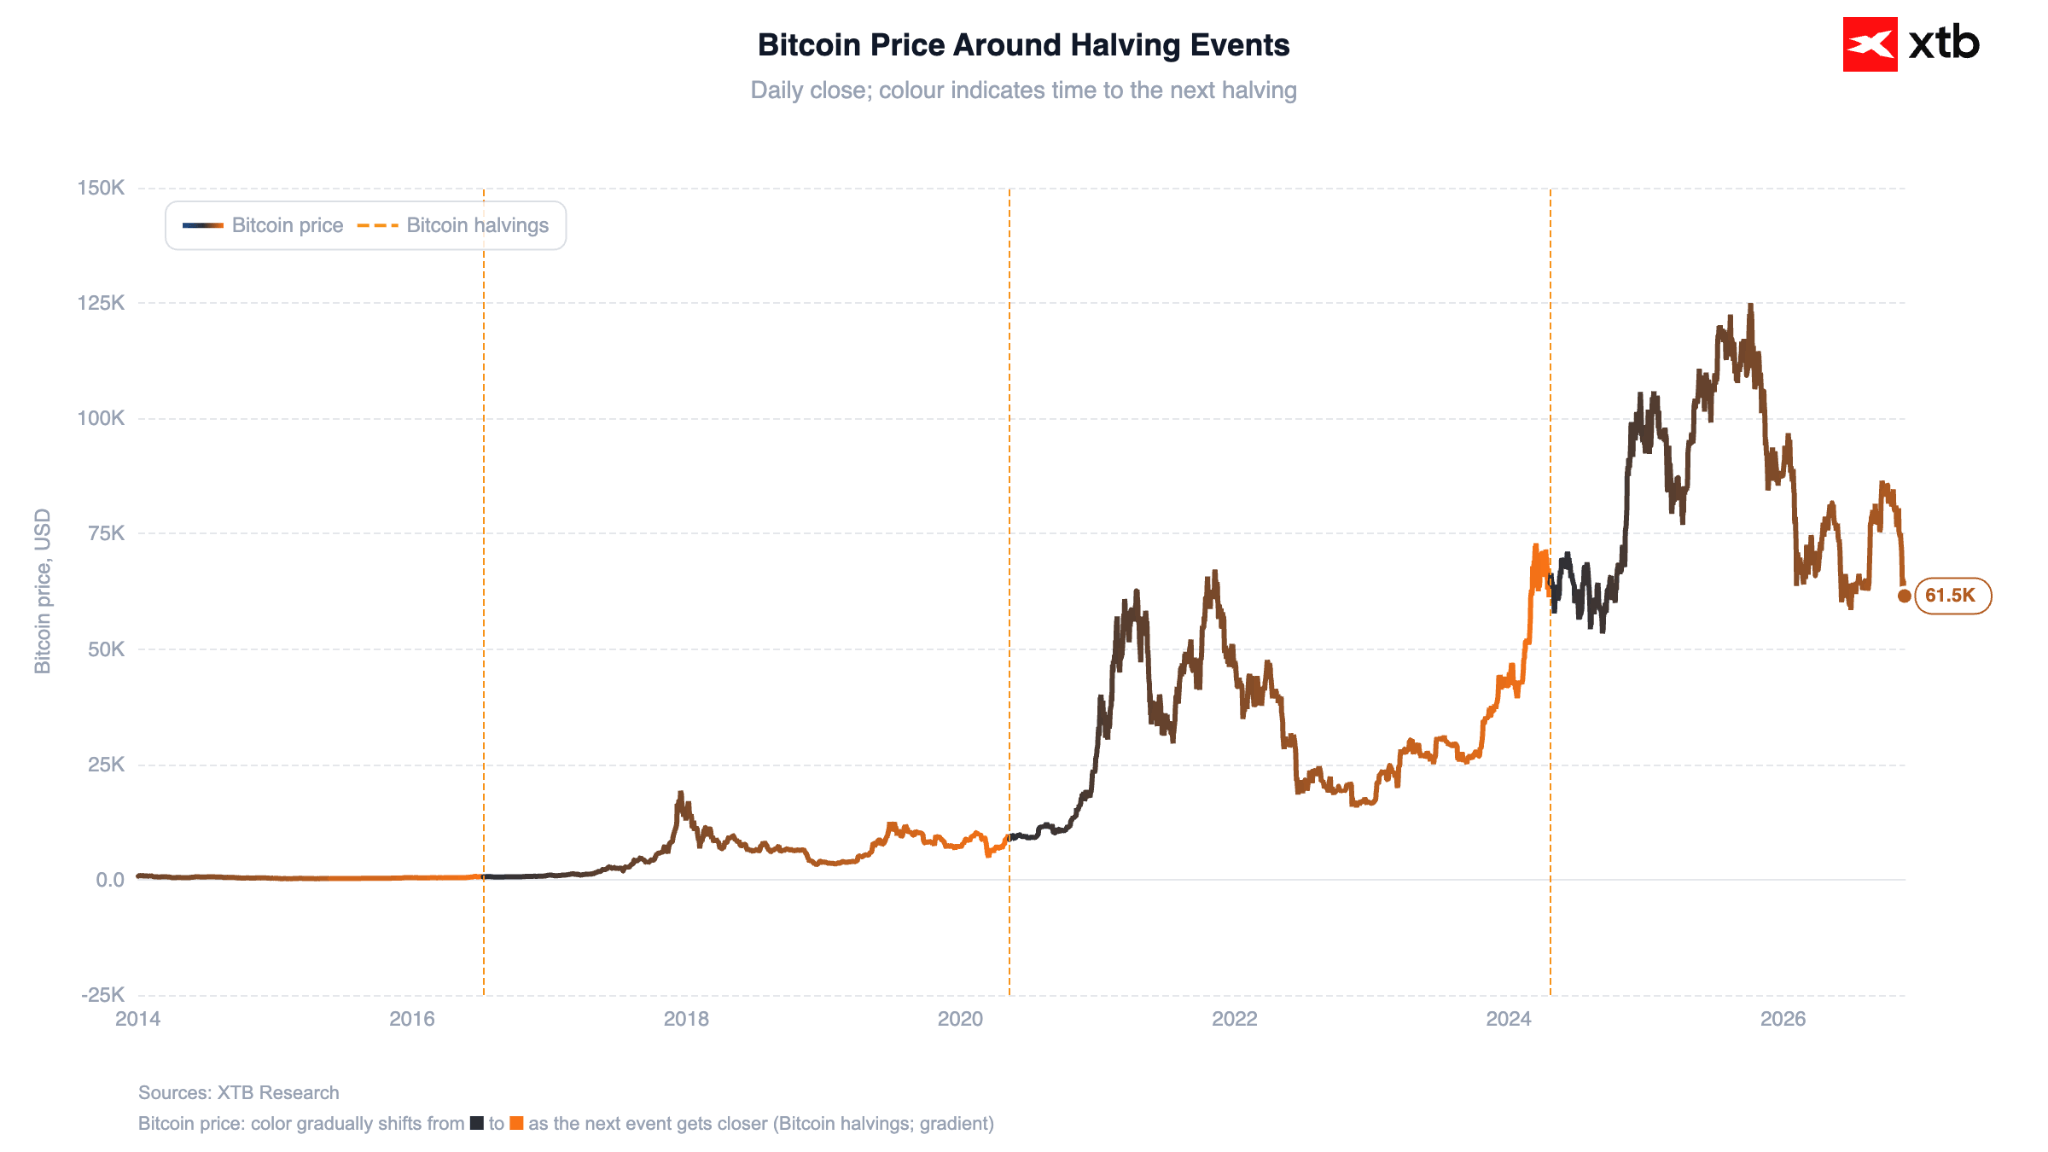
Bitcoin cotiza alrededor de los 61.500 dólares, mientras que Ethereum se sitúa aproximadamente en 1.740 dólares. Ambos activos registran caídas menores que las acciones tecnológicas durante la jornada, aunque continúan siguiendo la trayectoria marcada por la ola de ventas vinculada a la inteligencia artificial.
Figura 9: Bitcoin (2014–2026)
 Fuente: XTB Research, 20.11.2026
—
Michał Jóźwiak, Financial Markets Analyst at XTB


Niveles clave del día: Nasdaq 100 pierde su media de 200 días y la plata cae 65% desde máximos

Apertura de mercado: Nasdaq 100 cae 17% desde máximos históricos y el oro pierde los US$3.600

PDD Holdings, dueña de Temu, sube más de 10% tras superar las expectativas de ganancias


El cobre pierde casi 17% desde máximos mientras China enfrenta una escasez histórica
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "