


Las bolsas europeas registran ligeras caídas en una jornada dominada por la publicación de resultados trimestrales. El STOXX 600 retrocede alrededor de un 0,2%–0,3%, el Euro Stoxx 50 cae un 0,18%, mientras que el CAC 40 y el FTSE 100 británico bajan aproximadamente entre un 0,12% y un 0,14%. El DAX alemán mantiene un avance simbólico (+0,03%) y el WIG 20 permanece prácticamente sin cambios (-0,02%). Los inversionistas analizan una avalancha de informes, principalmente del sector bancario, mientras esperan con gran interés las decisiones clave de los bancos centrales, concretamente los anuncios de hoy de la Fed y el Banco de Canadá, así como la reunión del BCE de mañana, en la que se espera que las tasas de interés permanezcan sin cambios. Los resultados de Microsoft y Alphabet, cuya publicación está prevista para después del cierre de Wall Street, también serán fundamentales.
El sentimiento del mercado se ve afectado por dos factores: el aumento de los precios del petróleo y la persistente incertidumbre política y fiscal en Francia. La prima de riesgo de la deuda francesa sigue preocupando al mercado: el diferencial de rendimiento entre los bonos franceses OAT y los bonos alemanes Bund alcanzó casi 178 puntos básicos la semana pasada.
El petróleo crudo continúa su tendencia alcista. El Brent avanza más de un 1,28% (alrededor de $111), mientras que el WTI sube hasta un 1,72%, lo que impulsa a las compañías energéticas, pero reduce el apetito por el riesgo antes de las decisiones sobre tasas de interés. El dólar se mantiene estable (índice DXY -0,04%), el euro apenas registra movimientos (EUR/USD +0,02%, alrededor de 1,1332), la libra esterlina se debilita ligeramente (GBP/USD -0,12%), mientras que el oro corrige un 0,35%, hasta aproximadamente $4.049, cediendo terreno frente a las materias primas energéticas.
Por sectores, energía lidera las alzas (+1,08%), impulsada por los elevados precios del petróleo, seguida de industria (+0,35%) y tecnología (+0,13%), que se mantiene ligeramente en terreno positivo, aunque expectante ante los resultados de Microsoft y Alphabet que se publicarán esta noche en Estados Unidos. Estos marcarán el rumbo de toda la tendencia de inversión vinculada a la inteligencia artificial. Los sectores con peor desempeño son salud (-0,96%), materiales (-0,72%) y financiero (-0,70%), afectados por los resultados mixtos de los bancos y una ola de ventas en Santander.
Noticias corporativas:
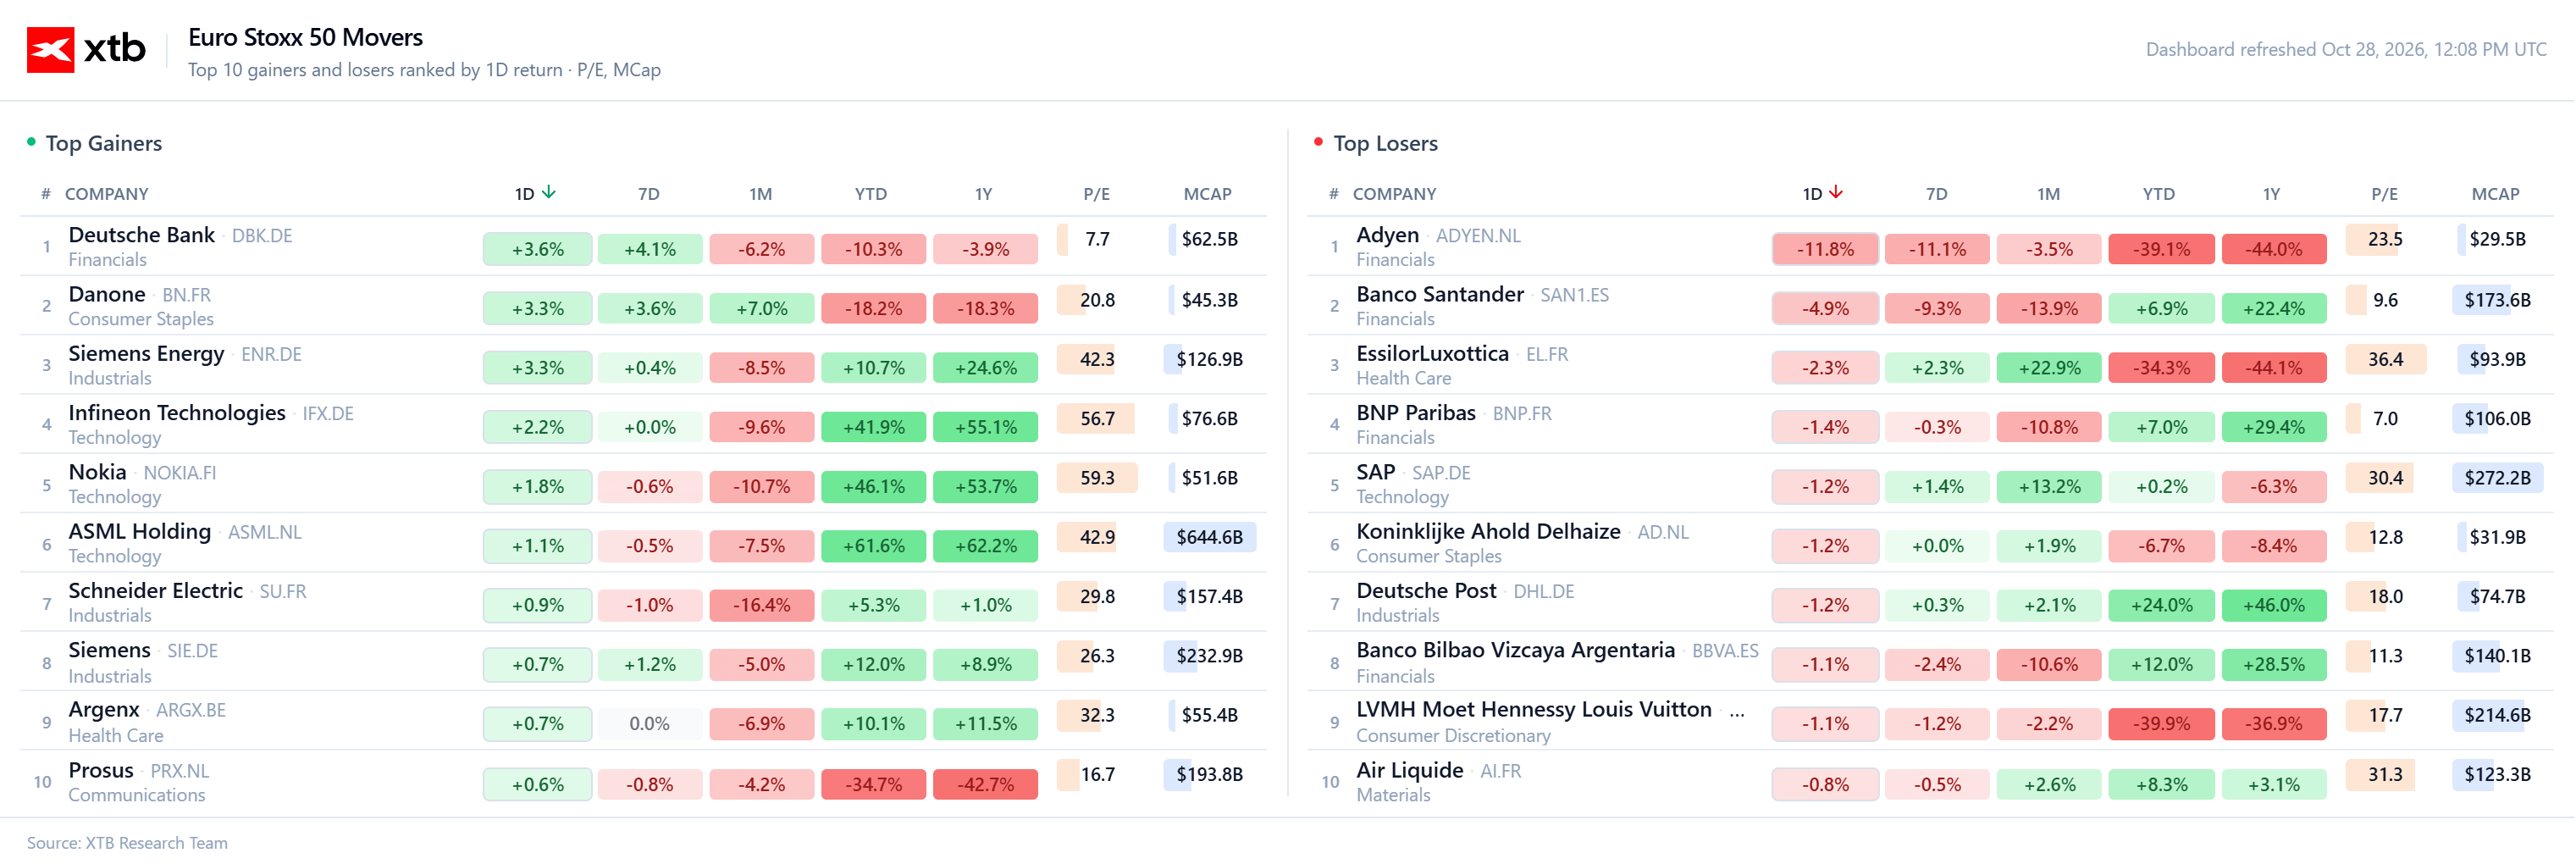
La temporada de resultados del sector bancario europeo resultó, en general, mejor de lo que se temía y disipó parte de las preocupaciones surgidas tras la decepción provocada por HSBC el martes. Deutsche Bank (+3,6%, líder del Euro Stoxx 50) informó de un aumento del 2% en su beneficio trimestral, hasta €1.590 millones, pese a una caída de los ingresos de banca de inversión, mientras que la fortaleza de sus divisiones de banca minorista y corporativa le permitió elevar su previsión de ingresos para el grupo por encima de los €33.000 millones. El banco británico Standard Chartered (+3,7%) también sorprendió positivamente al elevar sus objetivos de ingresos, mientras que BNP Paribas aumentó su beneficio un 14% gracias a los excelentes resultados de sus operaciones bursátiles y anunció una recompra de acciones por €1.300 millones (aunque sus acciones igualmente cayeron un 1,4%).
Una excepción destacada es Banco Santander (-4,9%), cuyo aumento del 19% en el beneficio de su negocio principal quedó eclipsado por la debilidad en Brasil. El beneficio en este mercado clave cayó un 15%, mientras que las provisiones aumentaron un 23%, lo que, tras la sorpresiva reelección del presidente Lula, está afectando al conjunto del banco. La ola de ventas arrastró al IBEX 35 español a una caída de alrededor del 1,5%. UBS (-1,1%) presentó resultados en línea con las expectativas ($2.690 millones), pero aceleró su programa de recompra de acciones, con planes de completar el programa de $3.000 millones antes de febrero.
La compañía con peor desempeño de la jornada es el procesador de pagos neerlandés Adyen (-11,8%), que recortó su objetivo de margen EBITDA para 2026 desde aproximadamente el 52% hasta el 50% y retiró su objetivo de beneficios de mediano plazo para «mantener la flexibilidad» de inversión en contrataciones (entre 1.000 y 1.100 nuevos puestos de trabajo), pese a haber superado las previsiones de ingresos y volúmenes de pagos. La firma de corretaje Degroof Petercam calificó la decisión como una «desagradable sorpresa», mientras que la caída acumulada de sus acciones este año ya alcanza aproximadamente el 40%.
Entre las alzas destacó Valmet (+8,5%), que, gracias a un aumento del 30% en los pedidos, logró revertir sus caídas acumuladas del año y se situó entre las compañías con mejor desempeño del STOXX 600, al igual que Stellantis (+5,7%), tras un ligero aumento de su beneficio operativo. En contraste, la empresa alemana Symrise (-12%, su peor jornada desde 2008), fabricante de saborizantes y fragancias, registró un desempeño desastroso después de advertir sobre un cierre de año más débil y presiones sobre sus márgenes, perdiendo €1.400 millones en capitalización bursátil.
🔴ANÁLISIS INTRADAY DE MERCADOS (28.10.2026)


Mercados a observar hoy: Nasdaq 100, EURUSD y oro ante la decisión de la Fed

Apertura de mercado hoy, 28 de octubre: el mejor día histórico para el S&P 500, con la Fed en el foco
📹 Mercados atentos a la Fed, Microsoft y Alphabet | PREMERCADO
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "