

- El bono estadounidense a diez años supera el 5%, pero desde 1991 el S&P 500 obtuvo una rentabilidad anualizada del 12,6% durante los periodos en que el rendimiento se situó por encima de ese nivel.
- El riesgo actual no depende únicamente del 5%: la velocidad de la subida, el rendimiento real cercano al 2,8%, la inflación y el deterioro de la amplitud del S&P 500 hacen que el contexto sea más exigente.
- Entre los activos analizados, el dólar presenta una estructura más definida, mientras el oro permanece en un rango lateral bajista y el S&P 500 todavía necesita recuperar el soporte perdido.

- El bono estadounidense a diez años supera el 5%, pero desde 1991 el S&P 500 obtuvo una rentabilidad anualizada del 12,6% durante los periodos en que el rendimiento se situó por encima de ese nivel.
- El riesgo actual no depende únicamente del 5%: la velocidad de la subida, el rendimiento real cercano al 2,8%, la inflación y el deterioro de la amplitud del S&P 500 hacen que el contexto sea más exigente.
- Entre los activos analizados, el dólar presenta una estructura más definida, mientras el oro permanece en un rango lateral bajista y el S&P 500 todavía necesita recuperar el soporte perdido.
La rentabilidad del bono estadounidense a diez años ha superado el 5% y ha alcanzado aproximadamente el 5,12%, su nivel más elevado desde julio de 2007. El movimiento vuelve a colocar una vieja pregunta en el centro del mercado: ¿pueden el S&P 500 y el oro seguir subiendo cuando un activo considerado prácticamente libre de riesgo ofrece una rentabilidad superior al 5%?
La respuesta histórica resulta menos alarmante de lo que sugiere ese número redondo. El 5% no es un interruptor que transforme automáticamente un mercado alcista en bajista. Lo verdaderamente importante es por qué aumenta la rentabilidad, con qué velocidad lo hace y hasta dónde obliga a cambiar las expectativas sobre inflación, crecimiento y política monetaria.
¿Qué ocurre históricamente con el S&P 500 cuando el bono supera el 5%?
Los datos desde 1991 muestran que el S&P 500 obtuvo una rentabilidad anualizada del 12,6% durante los periodos en los que el bono a diez años ofrecía más del 5%. Esta cifra supera incluso el 9,1% registrado cuando la rentabilidad estaba por encima del 4,5%.
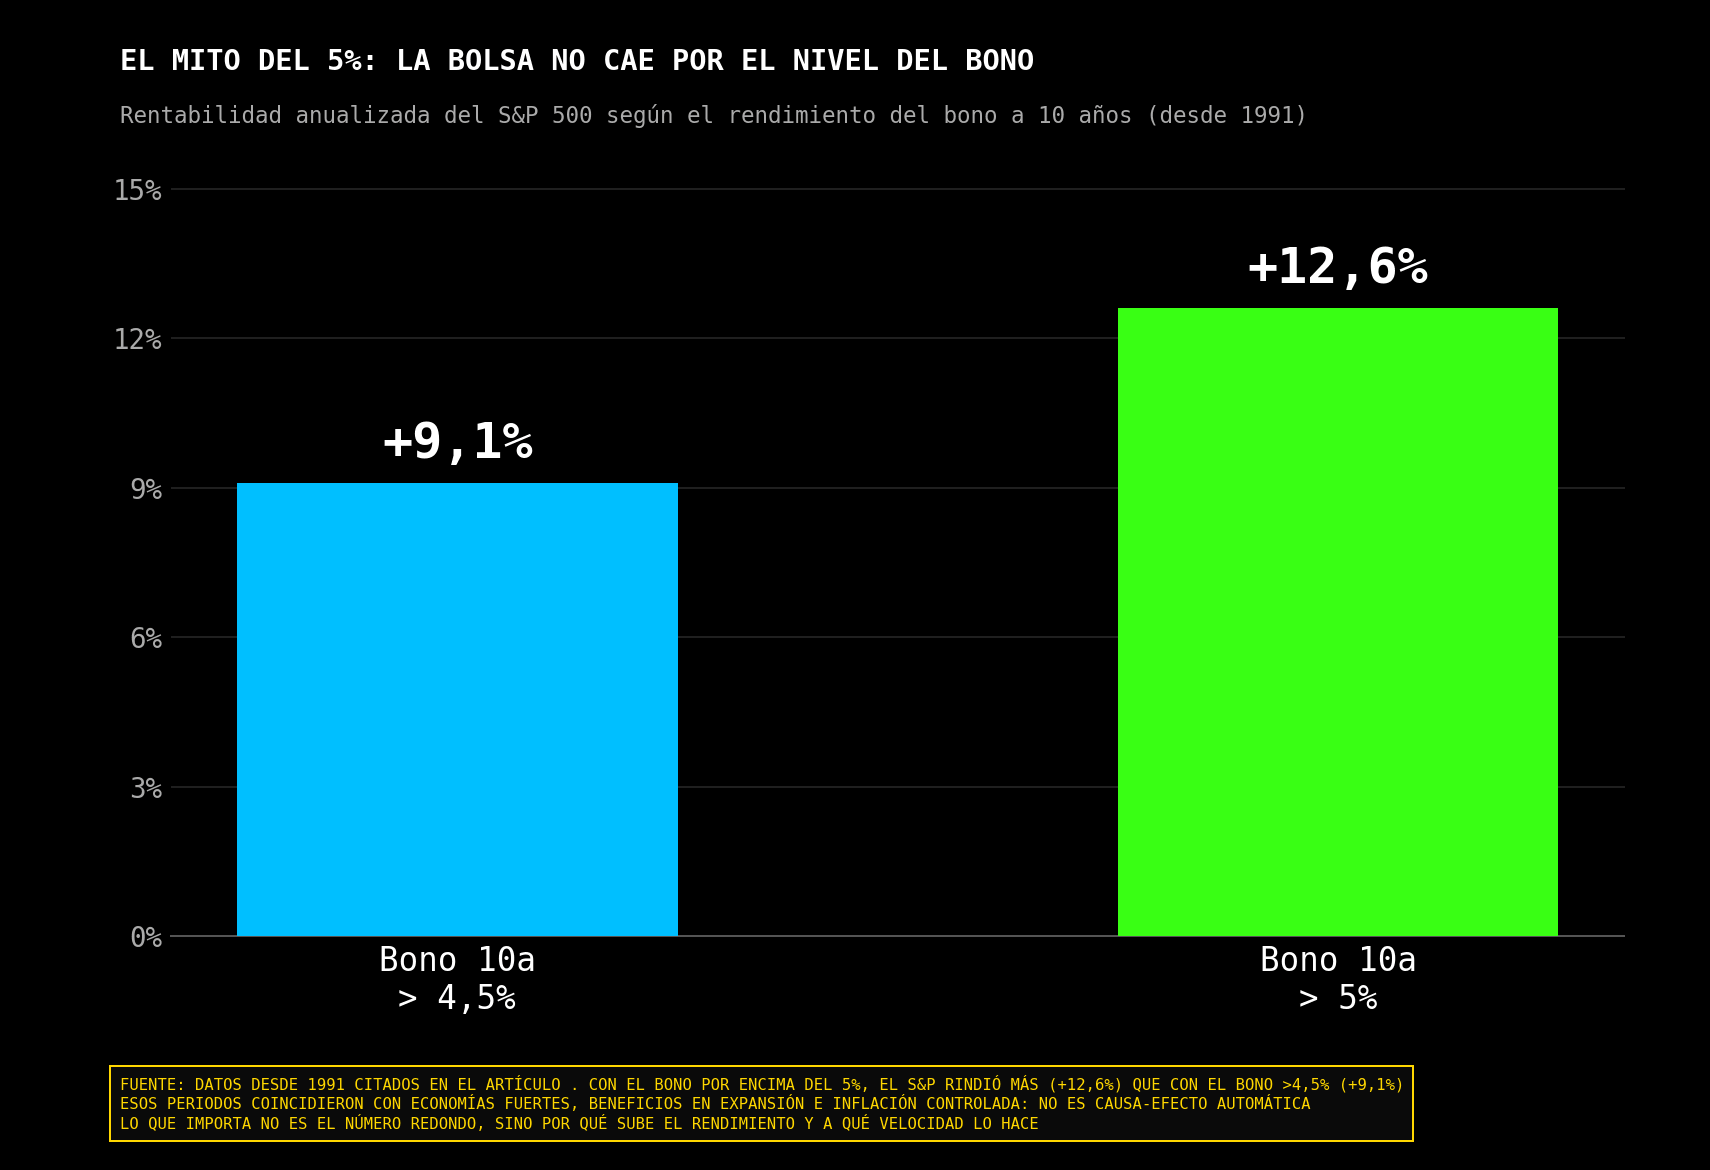 Rentabilidad histórica del S&P 500 según el rendimiento del bono a diez años.
El dato desmonta la idea de que unas rentabilidades elevadas sean necesariamente incompatibles con una bolsa alcista. Sin embargo, debe interpretarse con cautela. No significa que cada ruptura del 5% haya provocado una subida inmediata del S&P 500. Esos periodos coincidieron muchas veces con economías que crecían con fuerza, beneficios empresariales en expansión y una inflación relativamente controlada.
Una rentabilidad elevada puede ser consecuencia de una economía saludable. Si los inversores venden bonos porque esperan mayor crecimiento, más inversión y mejores beneficios, la bolsa puede absorber tipos más altos. Las empresas ganan más y ese crecimiento compensa parcialmente la reducción de sus múltiplos.
El problema aparece cuando la rentabilidad sube por motivos menos favorables: inflación persistente, aumento de la prima fiscal, emisión masiva de deuda o pérdida de confianza en la capacidad del Gobierno para controlar el déficit. En ese escenario, los tipos aumentan sin que necesariamente mejoren las previsiones de beneficios.
¿Por qué este 5% puede ser más exigente?
El movimiento actual combina ambas explicaciones. La actividad estadounidense continúa mostrando fortaleza y los últimos indicadores apuntan a una expansión sólida de los servicios y de la industria. Pero al mismo tiempo, el petróleo y el diésel mantienen presión sobre la inflación, la Reserva Federal ha vuelto a subir los tipos y el Tesoro necesita emitir grandes cantidades de deuda.
La rentabilidad del bono a diez años ha llegado al 5,12%, mientras la del bono protegido contra la inflación se aproxima al 2,8%. Esto último es especialmente importante porque refleja una rentabilidad real muy elevada. El inversor puede obtener una remuneración considerable después de descontar las expectativas de inflación, lo que aumenta el coste de oportunidad de mantener acciones con valoraciones exigentes u oro, que no paga intereses.
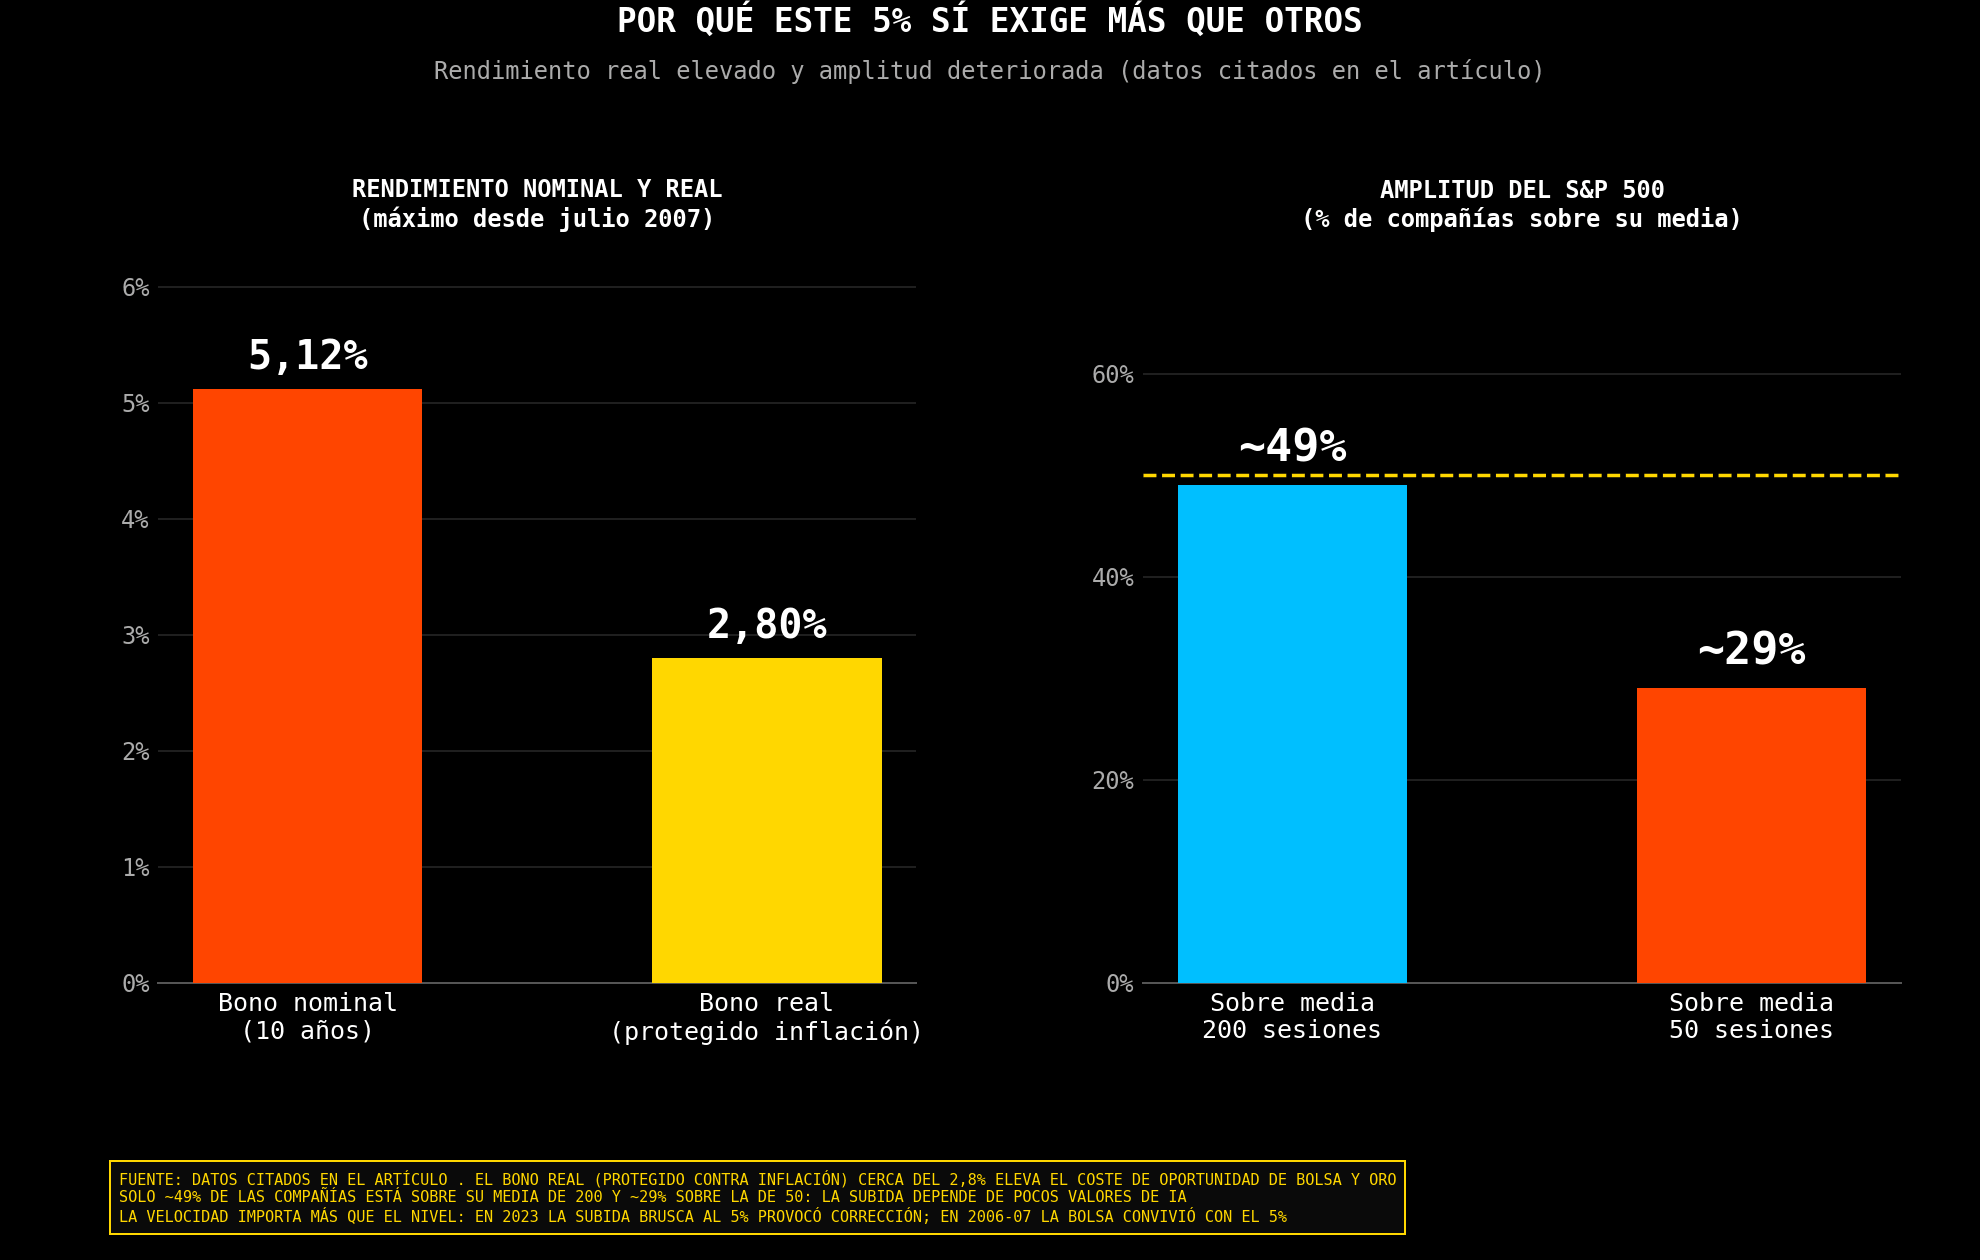 Rendimientos de los bonos y amplitud actual del S&P 500.
El nivel del 5% también eleva el coste del capital para toda la economía. Las hipotecas, los préstamos empresariales y las nuevas emisiones de deuda corporativa se encarecen. Las compañías que necesitan refinanciar vencimientos encuentran condiciones menos favorables, mientras los proyectos de inversión deben ofrecer una rentabilidad superior para seguir siendo viables.
El efecto no suele aparecer de inmediato. Muchas empresas y familias mantienen préstamos a tipo fijo contratados durante los años de tipos reducidos. Pero cuanto más tiempo permanezcan elevadas las rentabilidades, mayor será la cantidad de deuda que tendrá que refinanciarse. El 5% no provoca necesariamente el accidente; aumenta progresivamente la presión sobre el sistema.
2006, 2007 y 2023: la velocidad importa más que el nivel
El precedente de 2006 y 2007 resulta útil. El bono a diez años superó el 5% y la bolsa continuó avanzando durante un tiempo. La crisis posterior no se produjo simplemente porque la rentabilidad hubiera alcanzado ese número, sino por el deterioro del mercado inmobiliario, el apalancamiento financiero y la mala calidad del crédito. El 5% endureció las condiciones, pero no fue por sí solo la causa de la caída.
En octubre de 2023 ocurrió algo diferente. El bono volvió a superar momentáneamente el 5% después de una subida muy rápida. El S&P 500 sufrió una corrección porque el mercado tuvo que reajustar en pocas semanas sus valoraciones. Cuando las rentabilidades retrocedieron y desapareció parte del temor a nuevas subidas de tipos, las acciones recuperaron el terreno perdido.
La lección es clara: la velocidad puede ser más importante que el nivel. Un mercado puede acostumbrarse gradualmente a un bono en el 5%, especialmente si los beneficios crecen. Lo que suele provocar problemas es una subida brusca que obliga a recalcular simultáneamente el valor de las acciones, el coste de la deuda y las previsiones económicas.
El S&P 500 afronta el 5% con una amplitud deteriorada
En el entorno actual, la relación entre el S&P 500 y la rentabilidad del bono se ha vuelto especialmente negativa. Durante las sesiones en las que suben el petróleo y los rendimientos, las acciones suelen retroceder. Cuando ambos se relajan, el mercado recupera terreno. Esta sensibilidad demuestra que los inversores están interpretando la subida de tipos principalmente como una amenaza inflacionista y no solamente como una señal de mayor crecimiento.
El S&P 500 llega además a este escenario con un problema de amplitud. Como explicábamos en nuestro análisis anterior, más del 51% de las compañías del índice cotiza por debajo de su media de 200 sesiones. Solo alrededor del 29% permanece sobre la media de 50 sesiones, aunque el propio índice todavía conserva sus medias principales gracias al peso de las grandes tecnológicas.
Esto significa que la subida depende cada vez más de un grupo reducido de compañías relacionadas con la inteligencia artificial. Mientras Nvidia, AMD, Meta y otros grandes valores mantengan su fortaleza, pueden sostener el índice. Pero un bono al 5% eleva precisamente la exigencia sobre las empresas de crecimiento, porque reduce el valor presente de sus beneficios futuros.
Análisis técnico del S&P 500
Desde el punto de vista técnico, el S&P 500 se ha desinflado desde la zona de máximos y permanece por debajo del soporte previo. Como señalábamos en el artículo dedicado a la amplitud, todavía no ha aparecido ningún síntoma claro de rebote en los gráficos horario y de cuatro horas.
La ruptura alcista no ha encontrado continuidad y la recuperación rápida del soporte tampoco se ha producido. Por tanto, la zona actual aún no puede considerarse un suelo. Para volver a favorecer el escenario alcista necesitaríamos observar la formación de un mínimo, la ruptura del último máximo descendente y la recuperación de la resistencia perdida.
Si el índice continúa realizando máximos y mínimos descendentes, el deterioro de la amplitud ganará importancia. No sería simplemente una corrección del índice, sino la confirmación visible de una debilidad que ya afecta a buena parte de sus componentes.
El escenario positivo requeriría que el bono se estabilizara, que mejorase la amplitud y que los sectores rezagados comenzaran a acompañar a la tecnología. Un S&P 500 rompiendo máximos con más compañías recuperando sus medias ofrecería una señal mucho más fiable que una nueva subida sostenida únicamente por unas pocas empresas.
El oro también compite con un rendimiento real elevado
El oro tampoco está dando pistas claras. En teoría, una rentabilidad real cercana al 2,8% representa una dificultad importante para el metal. El oro no paga cupón ni dividendo, por lo que debe competir con un bono que ofrece una remuneración real elevada y una liquidez extraordinaria.
Además, la subida de los rendimientos está fortaleciendo al dólar. Como el oro cotiza internacionalmente en dólares, la apreciación de la moneda estadounidense encarece el metal para los compradores que utilizan euros, yenes o yuanes. La combinación de tipos reales elevados y dólar fuerte suele ser uno de los entornos más difíciles para el oro.
Sin embargo, la relación no es completamente mecánica. El oro puede subir junto con los rendimientos si el mercado interpreta que estos aumentan por problemas fiscales, exceso de deuda o pérdida de confianza monetaria. También puede recibir demanda por tensiones geopolíticas y compras de bancos centrales. Por eso no conviene dar por terminado su argumento estructural solamente porque el bono haya alcanzado el 5%.
Análisis técnico del oro
A corto plazo, no obstante, el precio sigue débil. El oro permanece dentro de un rango lateral bajista, sin fuerza suficiente para activar una operación clara. Cotiza por debajo de su media móvil de 200 periodos tanto en el gráfico de cuatro horas como en el diario, lo que mantiene el sesgo negativo.
El soporte principal puede situarse en 4.232,58, correspondiente al mínimo relevante de septiembre. Mientras el precio permanezca por encima, seguirá atrapado dentro de la estructura lateral y no tendremos confirmación suficiente para buscar continuidad bajista.
Si rompe 4.232,58 con claridad y posteriormente realiza un retroceso incapaz de recuperar el nivel, aparecería una señal más interesante. El antiguo soporte pasaría a actuar como resistencia y permitiría buscar movimientos bajistas con una referencia cercana para invalidar la operación.
Una simple perforación intradía no sería suficiente. En zonas tan visibles suelen producirse rupturas falsas, especialmente cuando el mercado lleva tiempo comprimido. Necesitamos que el oro acepte precios inferiores y que los posteriores rebotes sean rechazados por debajo de 4.232,58.
El escenario alcista también necesita confirmación. El oro tendría que recuperar sus medias de 200 periodos, romper la secuencia de máximos descendentes y salir por la parte superior del rango. Hasta que eso ocurra, continúa siendo un mercado lateral bajista y sin una ventaja operativa clara.
El dólar presenta una estructura más definida
El dólar presenta una situación mucho más definida. El índice dólar está desarrollando máximos y mínimos crecientes en el gráfico de cuatro horas, favorecido por la subida de los rendimientos estadounidenses y por la expectativa de que la Reserva Federal tenga que mantener una política restrictiva.
Un bono a diez años por encima del 5% aumenta la remuneración relativa de los activos denominados en dólares. Si otras economías no pueden elevar sus tipos al mismo ritmo, el diferencial de rentabilidad atrae capital hacia Estados Unidos. Esa entrada sostiene la divisa incluso cuando el origen de la subida de los rendimientos incluye cierta preocupación fiscal.
Mientras el índice dólar permanezca por encima de 100,72, los retrocesos estabilizados pueden seguir interpretándose como oportunidades para buscar continuidad alcista. No obstante, el precio se acerca ya a la resistencia situada alrededor de 101,50, por lo que perseguir el movimiento directamente en esa zona ofrece una relación entre riesgo y rentabilidad menos favorable.
Lo ideal sería observar una pausa, un retroceso controlado y una nueva señal de fortaleza por encima de 100,72. Si posteriormente rompe 101,50 y consigue consolidarse, confirmaría la continuidad del movimiento y aumentaría la presión sobre el oro y las bolsas.
Si el dólar pierde 100,72, consolida por debajo y realiza retrocesos bajistas incapaces de recuperar el nivel, la estructura cambiaría. En ese caso, el antiguo soporte pasaría a funcionar como resistencia y podrían plantearse movimientos bajistas de corto plazo.
¿Qué dice realmente la historia sobre un bono al 5%?
La historia no dice que un bono al 5% obligue al S&P 500 a caer, al oro a desplomarse o al dólar a subir indefinidamente. Dice algo más útil: los mercados pueden convivir con rentabilidades elevadas cuando estas reflejan crecimiento y los beneficios acompañan, pero sufren cuando los rendimientos suben rápidamente por inflación, endurecimiento monetario o desconfianza fiscal.
En este momento, el dólar es el activo que muestra la estructura más clara. El oro continúa atrapado en un rango lateral bajista y el S&P 500 necesita recuperar el soporte perdido mientras mejora su deteriorada amplitud. El 5% no es una sentencia, pero sí eleva el listón: a partir de ahora, cada activo tendrá que ofrecer una razón mucho más convincente para competir con la rentabilidad del bono estadounidense.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


La peor amplitud desde abril: ¿qué esperar ahora para el S&P 500?



Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "