


La sesión del miércoles registró un fuerte deterioro del sentimiento en los mercados globales. Tras varios días de caídas, los precios del petróleo rebotaron, junto con un alza de los precios del GNL. Esto, combinado con nuevos comentarios restrictivos de funcionarios de la Reserva Federal y unos datos PMI de EE. UU. extraordinariamente sólidos, elevó las expectativas de subidas de las tasas de interés por parte de la Fed. Los mercados ahora anticipan que la Fed continuará su ciclo de endurecimiento monetario tan pronto como en la reunión de octubre.
Figura 1: Cambios en las expectativas del mercado sobre las subidas de tasas de interés de la Reserva Federal (2026-2027)
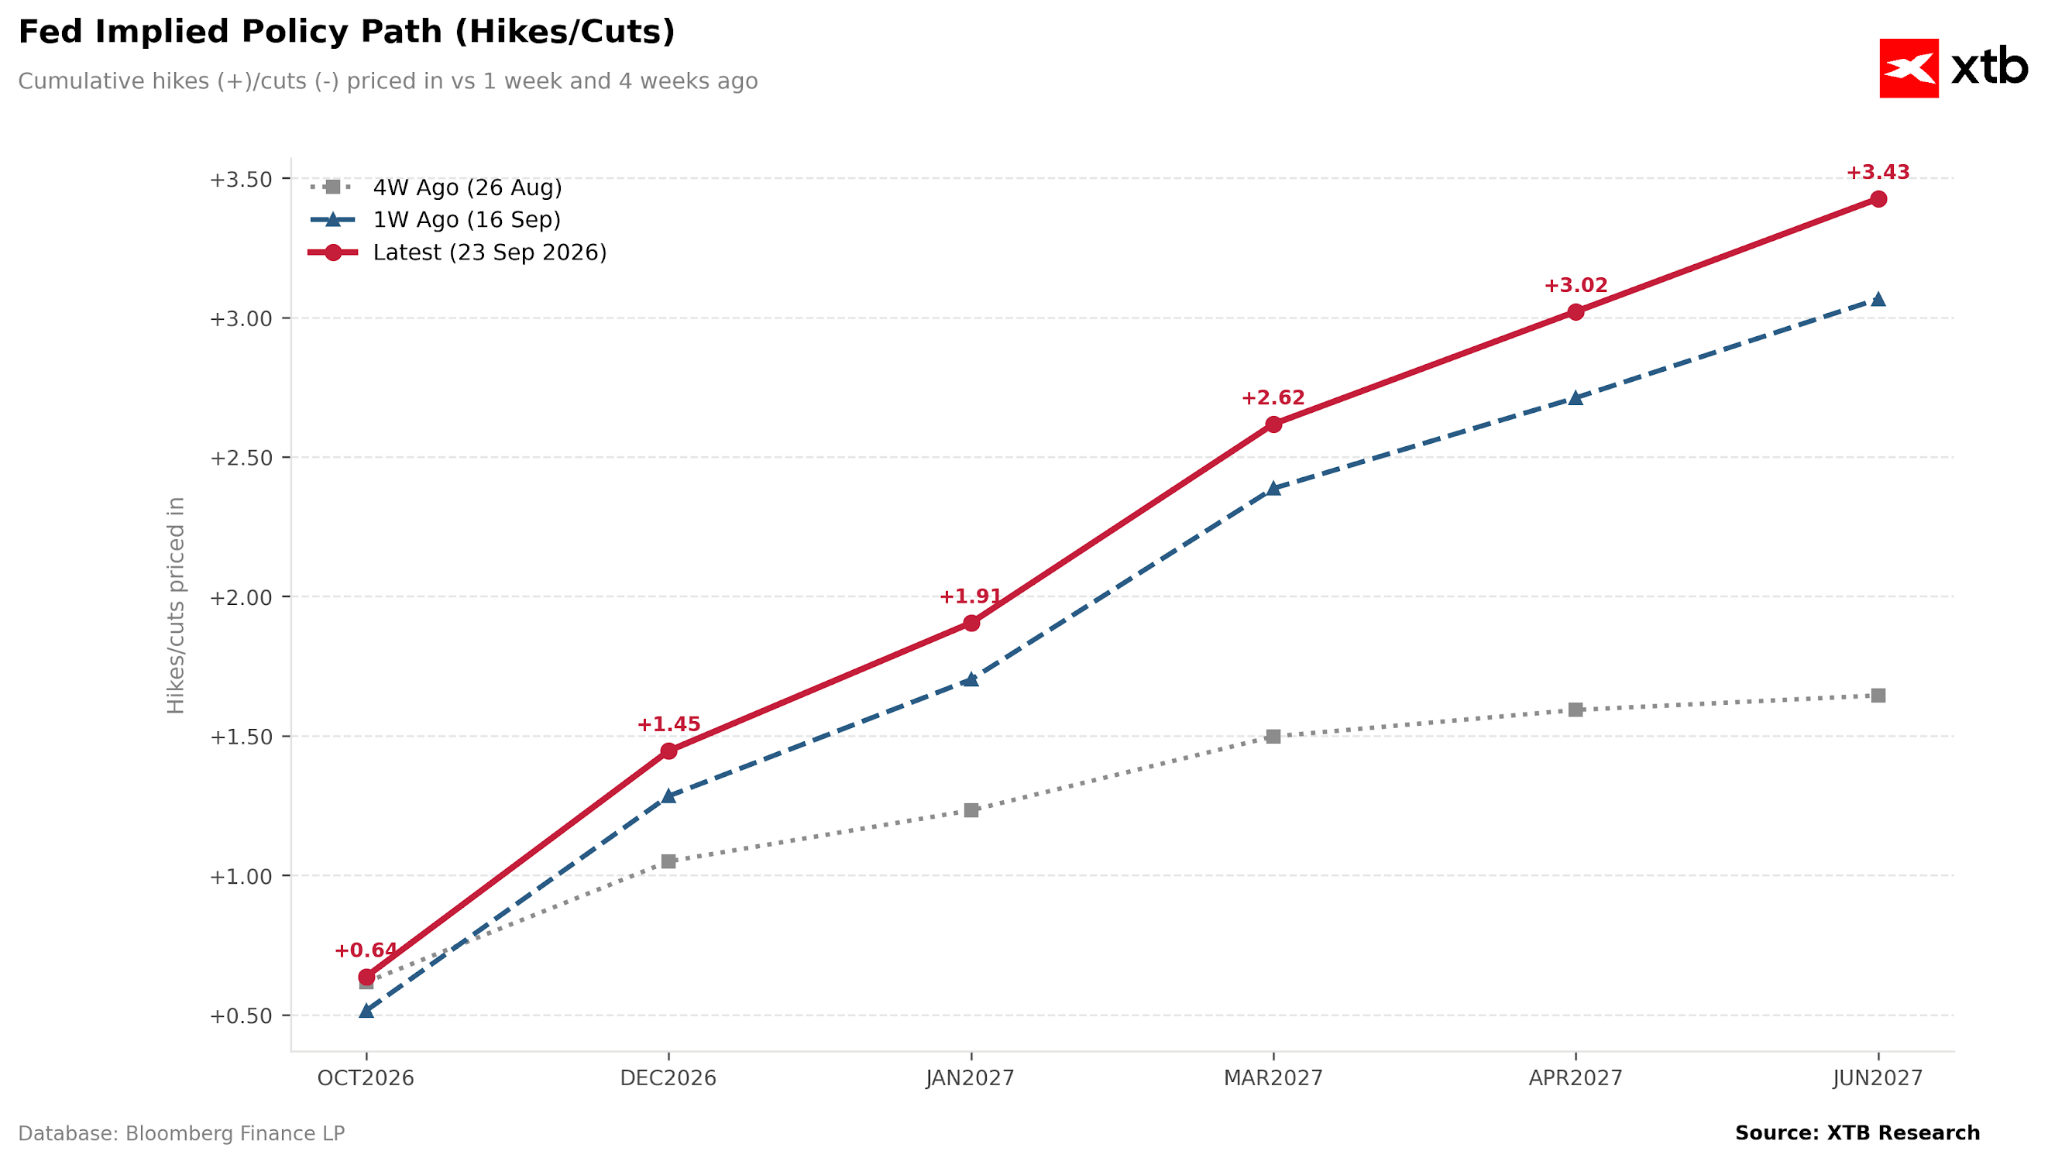
Fuente: XTB Research, 23.09.2026
Nota: La trayectoria de hace 4 semanas se refiere a un nivel base más bajo (es decir, a los niveles de las tasas de interés anteriores a la subida de la semana pasada).
Los rendimientos de los bonos del Tesoro estadounidense a 10 años subieron hasta el 5,12%, alcanzando su nivel más alto desde 2007. El sector tecnológico, especialmente sensible a los movimientos del mercado de bonos, registró importantes caídas. Sin embargo, el mercado general de Wall Street tampoco se libró:
- Nasdaq: -0,9%
- S&P 500: -0,7%
- Dow Jones: -0,5%
La atención también se dirigió al mercado de divisas, impulsada por la continua apreciación del dólar estadounidense. El EUR/USD rompió con fuerza por debajo del nivel de 1,14, cayendo más de un 0,5% durante la jornada.
Figura 2: Desempeño de las principales divisas frente al dólar estadounidense (10.09.2026-23.09.2026)
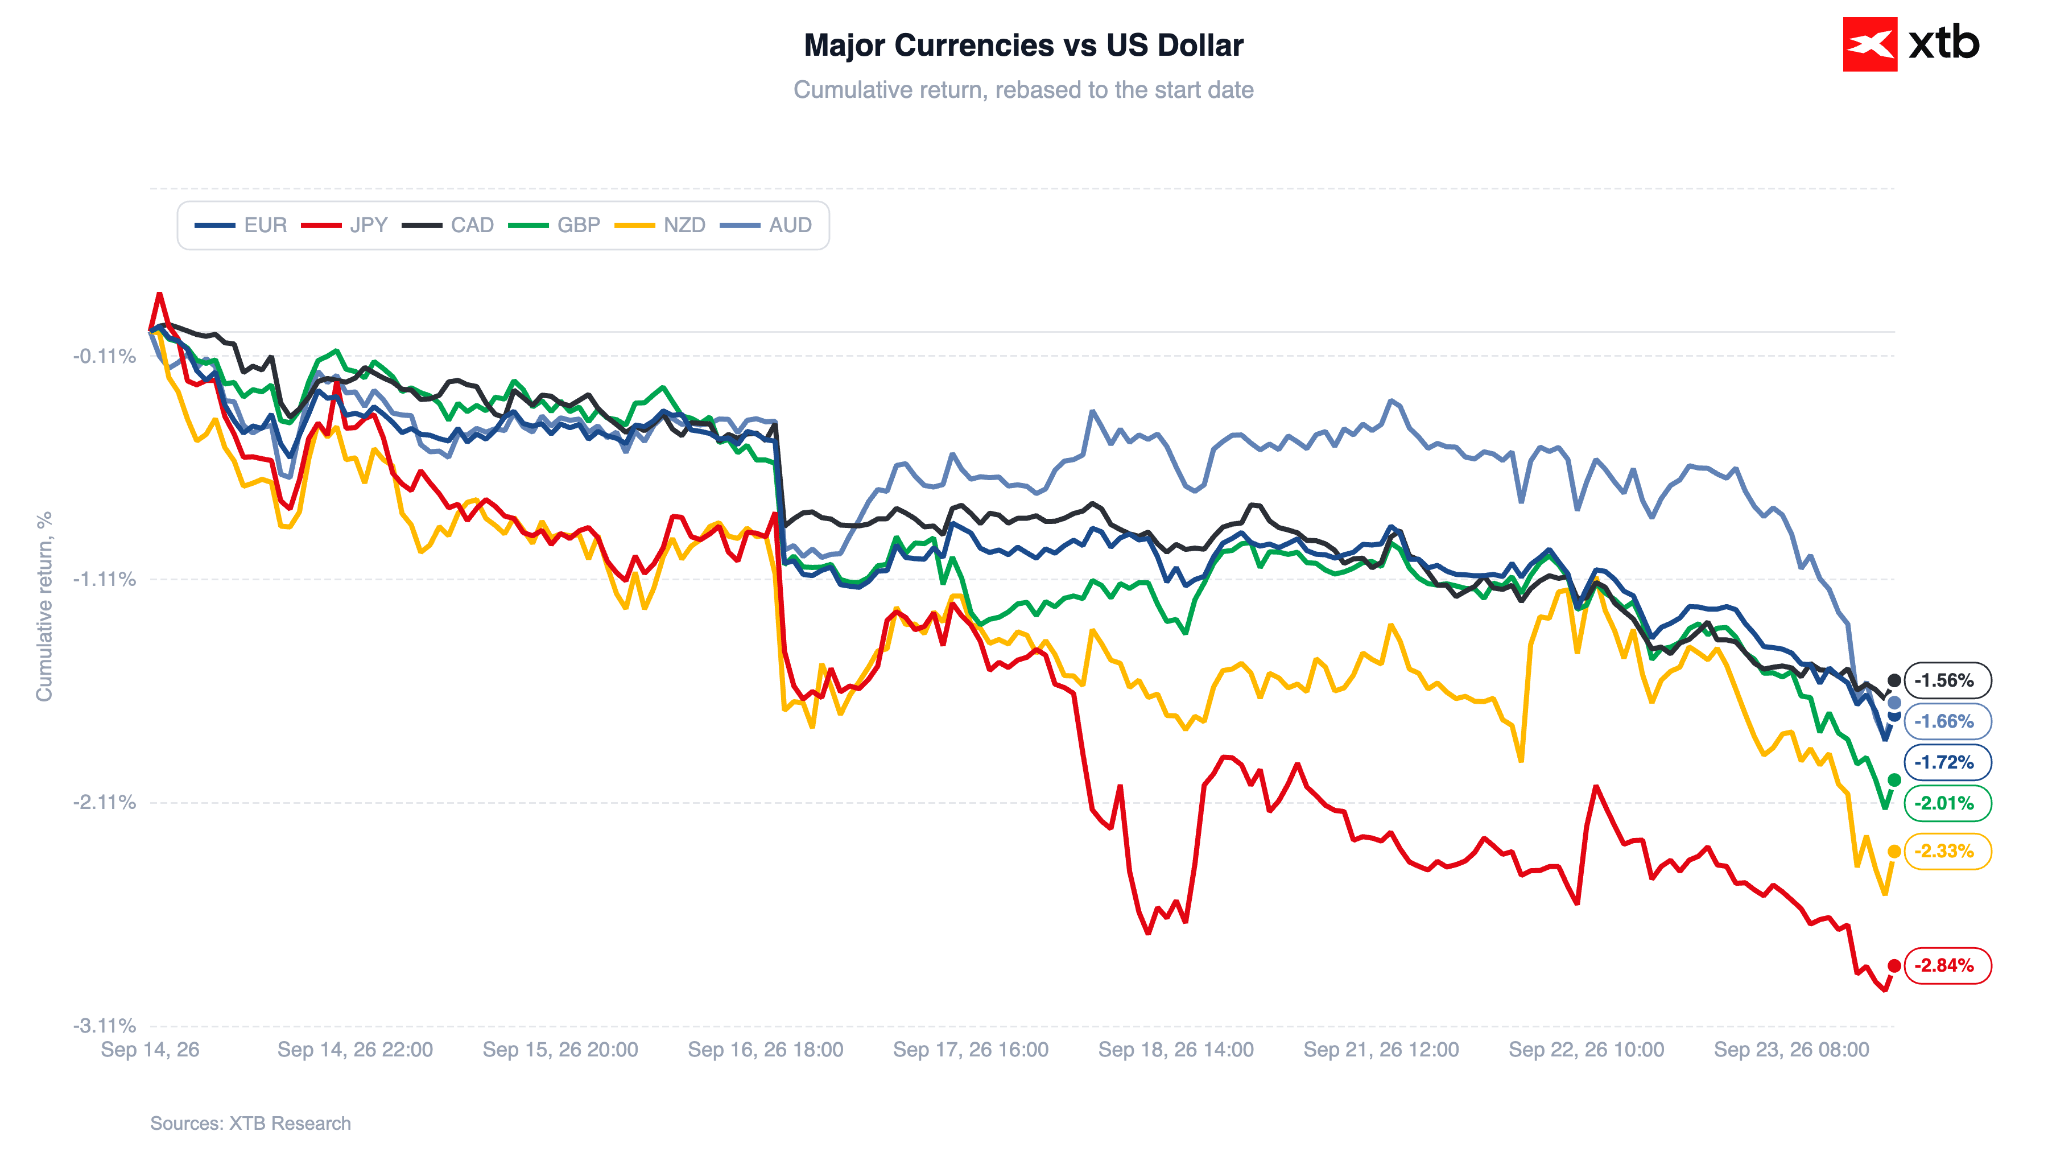 Fuente: XTB Research, 23.09.2026
Mercado bursátil
La presión se concentró hoy principalmente en las acciones tecnológicas, que habían registrado importantes alzas en los últimos días. El índice SOXX cayó más de un 1,5%, poniendo fin a una racha de seis sesiones consecutivas al alza. Sandisk y Micron devolvieron parte de las alzas de ayer, con caídas del 3,0% y 1,9%, respectivamente, mientras que Nvidia también registró pérdidas (-1,5%). Este retroceso puede atribuirse a una toma de beneficios después de que el Nasdaq 100 alcanzara ayer un nuevo máximo histórico, así como al aumento de los precios del petróleo y de los rendimientos de los bonos estadounidenses.
Figura 3: Principales alzas y caídas del Nasdaq 100 (23.09.2026)
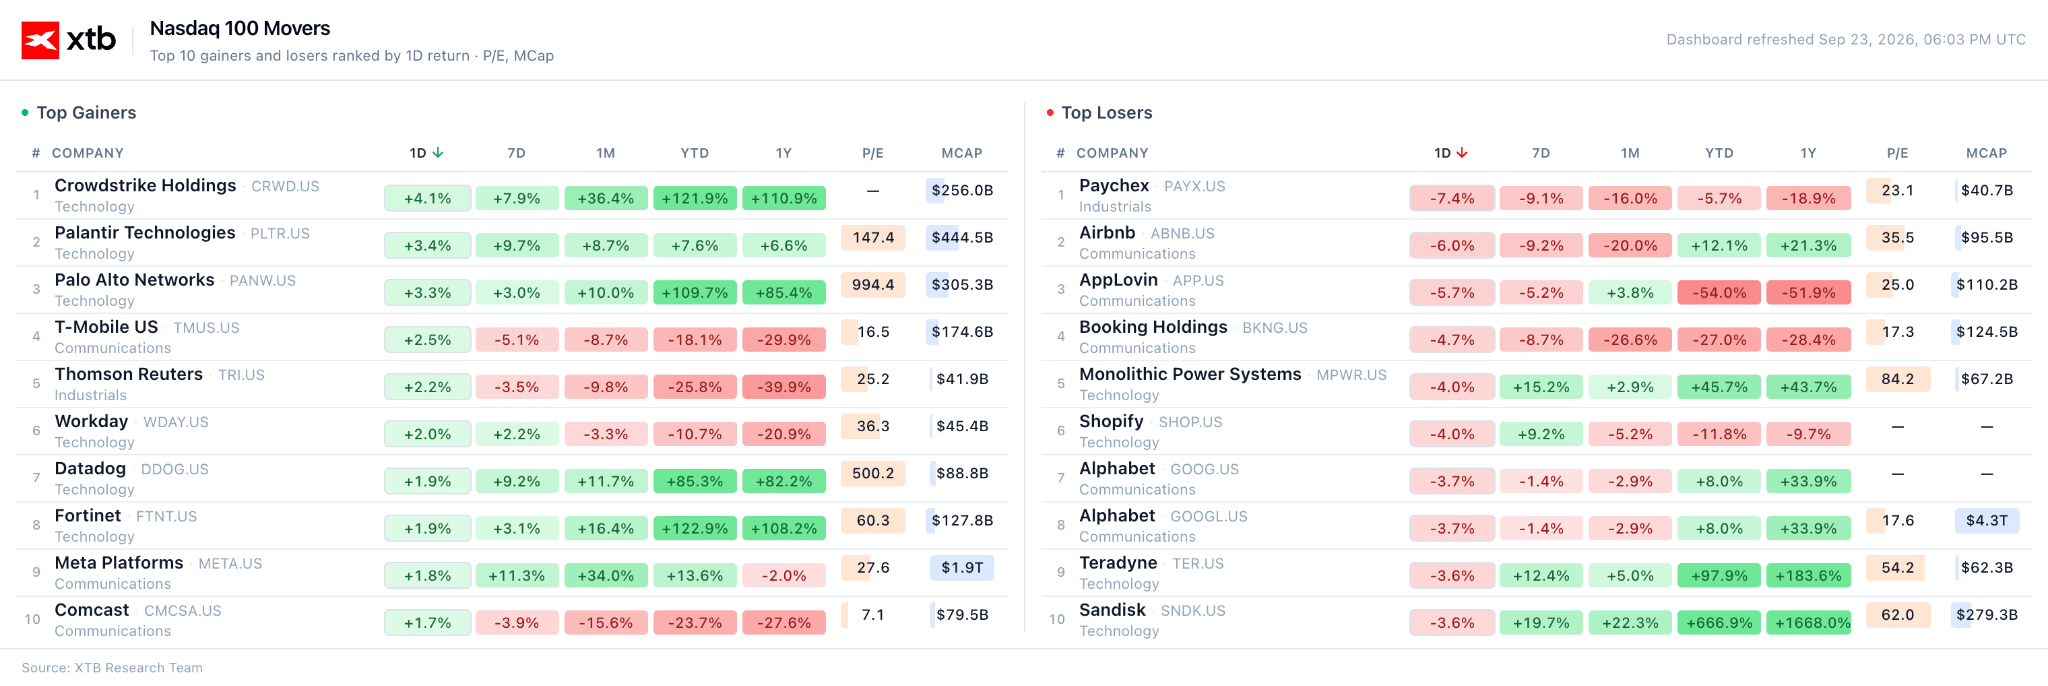 Fuente: XTB Research, 23.09.2026
Las acciones de pequeña capitalización también mostraron un desempeño inferior, con el Russell 2000 cayendo un 1,6% hoy.
Meta, la estrella de septiembre
Las acciones de Meta subieron cerca de un 2% hoy. En lo que va de septiembre, la compañía acumula un alza de casi el 30%, encaminándose a registrar su mejor desempeño mensual desde julio de 2013.
El principal catalizador sigue siendo Muse, un agente de IA capaz de transformar no solo la interacción de los usuarios con las aplicaciones de Meta, sino también el modelo de monetización de todo su ecosistema. Algunos analistas esperan que Meta gane cuota de mercado en tráfico de usuarios y relaciones con clientes frente a plataformas como Booking, Uber y DoorDash.
La Fed recibe nuevos argumentos para subir las tasas
La política monetaria sigue siendo el principal foco de atención de los mercados. Los inversores descuentan cada vez más nuevas subidas de tasas en la próxima reunión de octubre, impulsados por declaraciones muy restrictivas de funcionarios de la Fed y por sólidos datos macroeconómicos.
Durante un discurso en Chicago hoy, el gobernador Michael Barr destacó la necesidad de continuar subiendo las tasas. Señaló que la economía estadounidense sigue siendo sólida y que el mercado laboral se mantiene robusto, proporcionando margen para un mayor endurecimiento monetario.
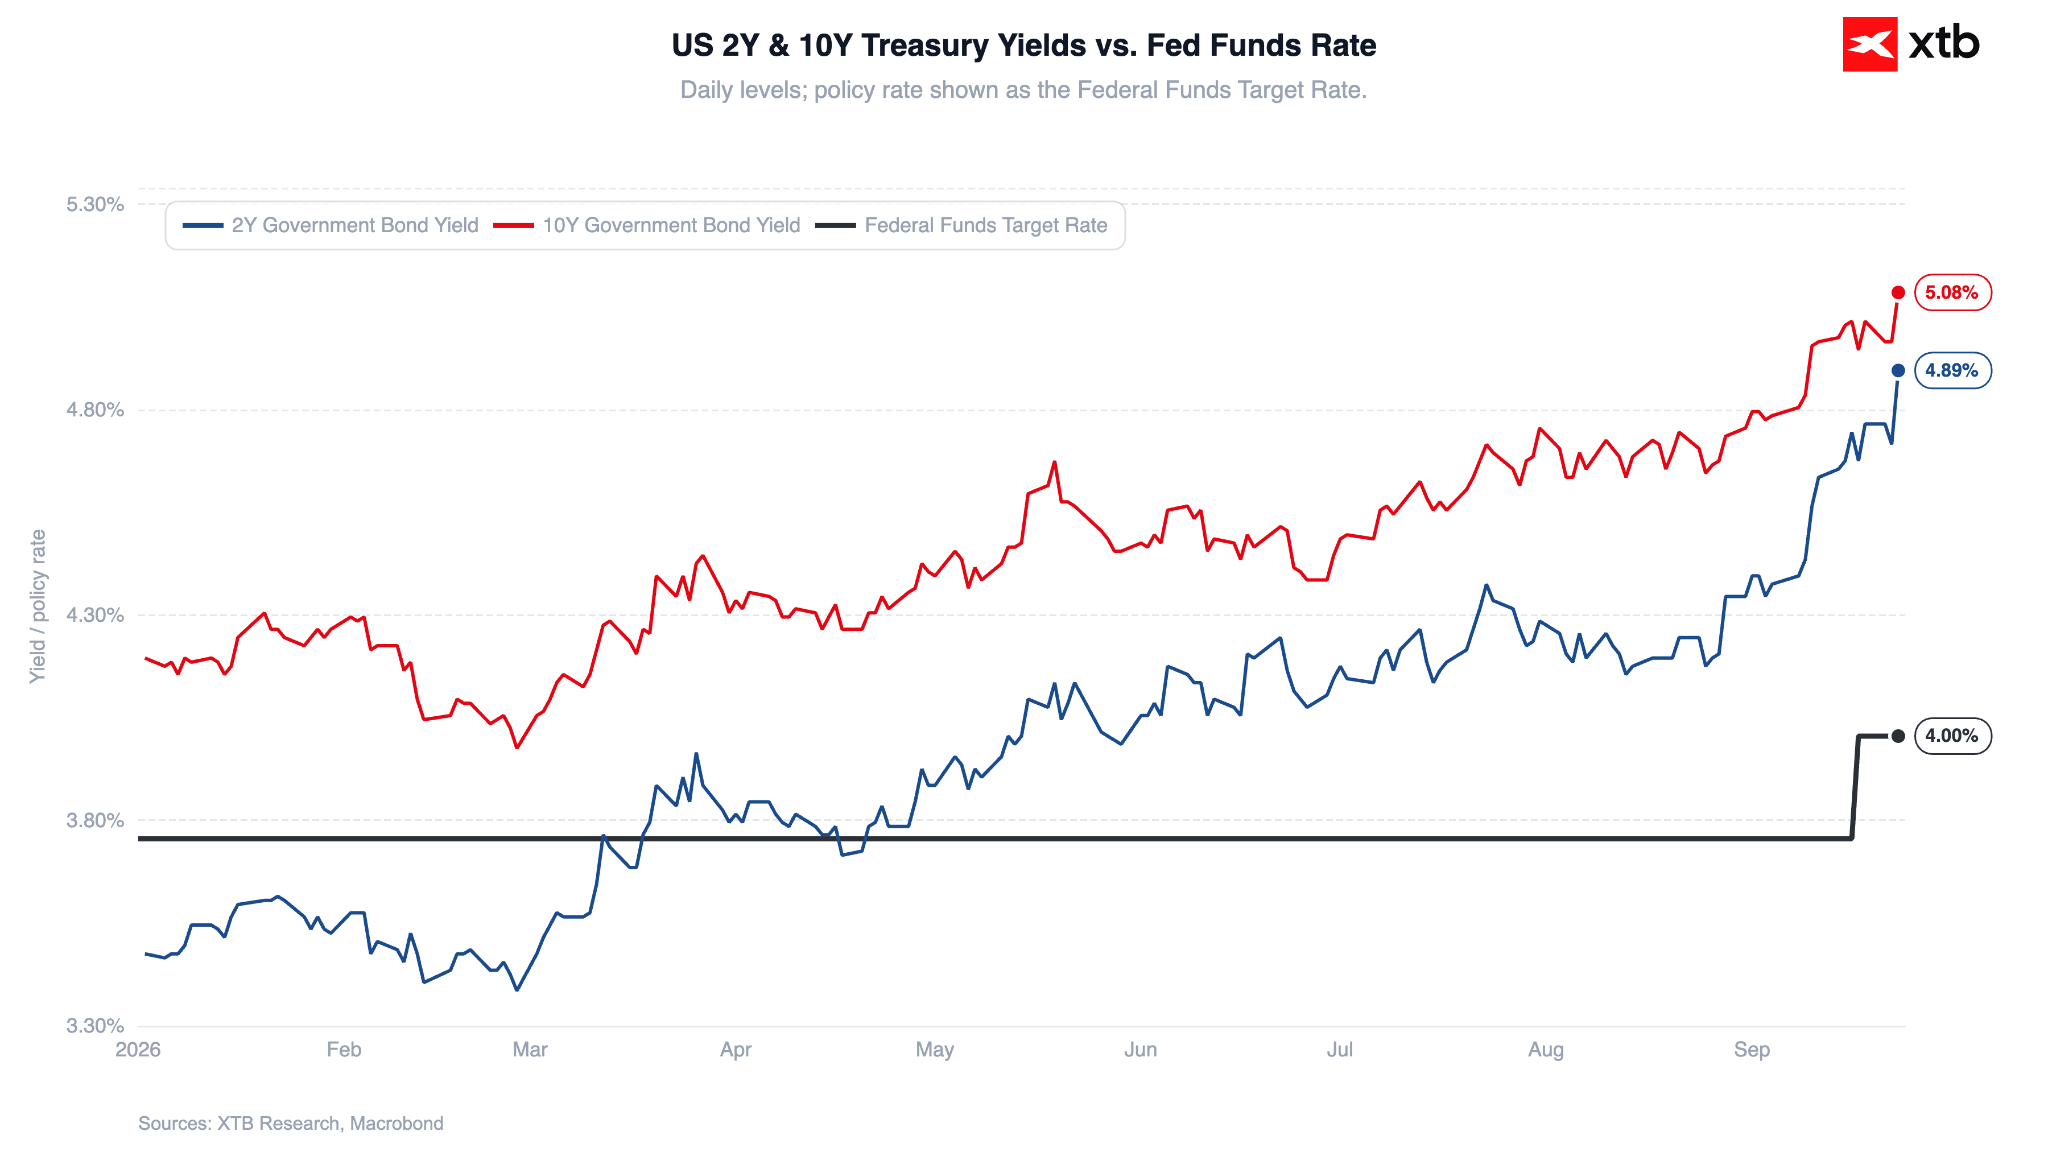
El aumento de las expectativas de tasas de interés ejerció presión alcista sobre los rendimientos de los bonos. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió aproximadamente 14 puntos base hoy, hasta el 5,08%.
Figura 4: Rendimientos de los bonos del Tesoro de EE. UU. a 2 y 10 años frente a la tasa de los fondos federales (2026)
 Fuente: XTB Research, 23.09.2026
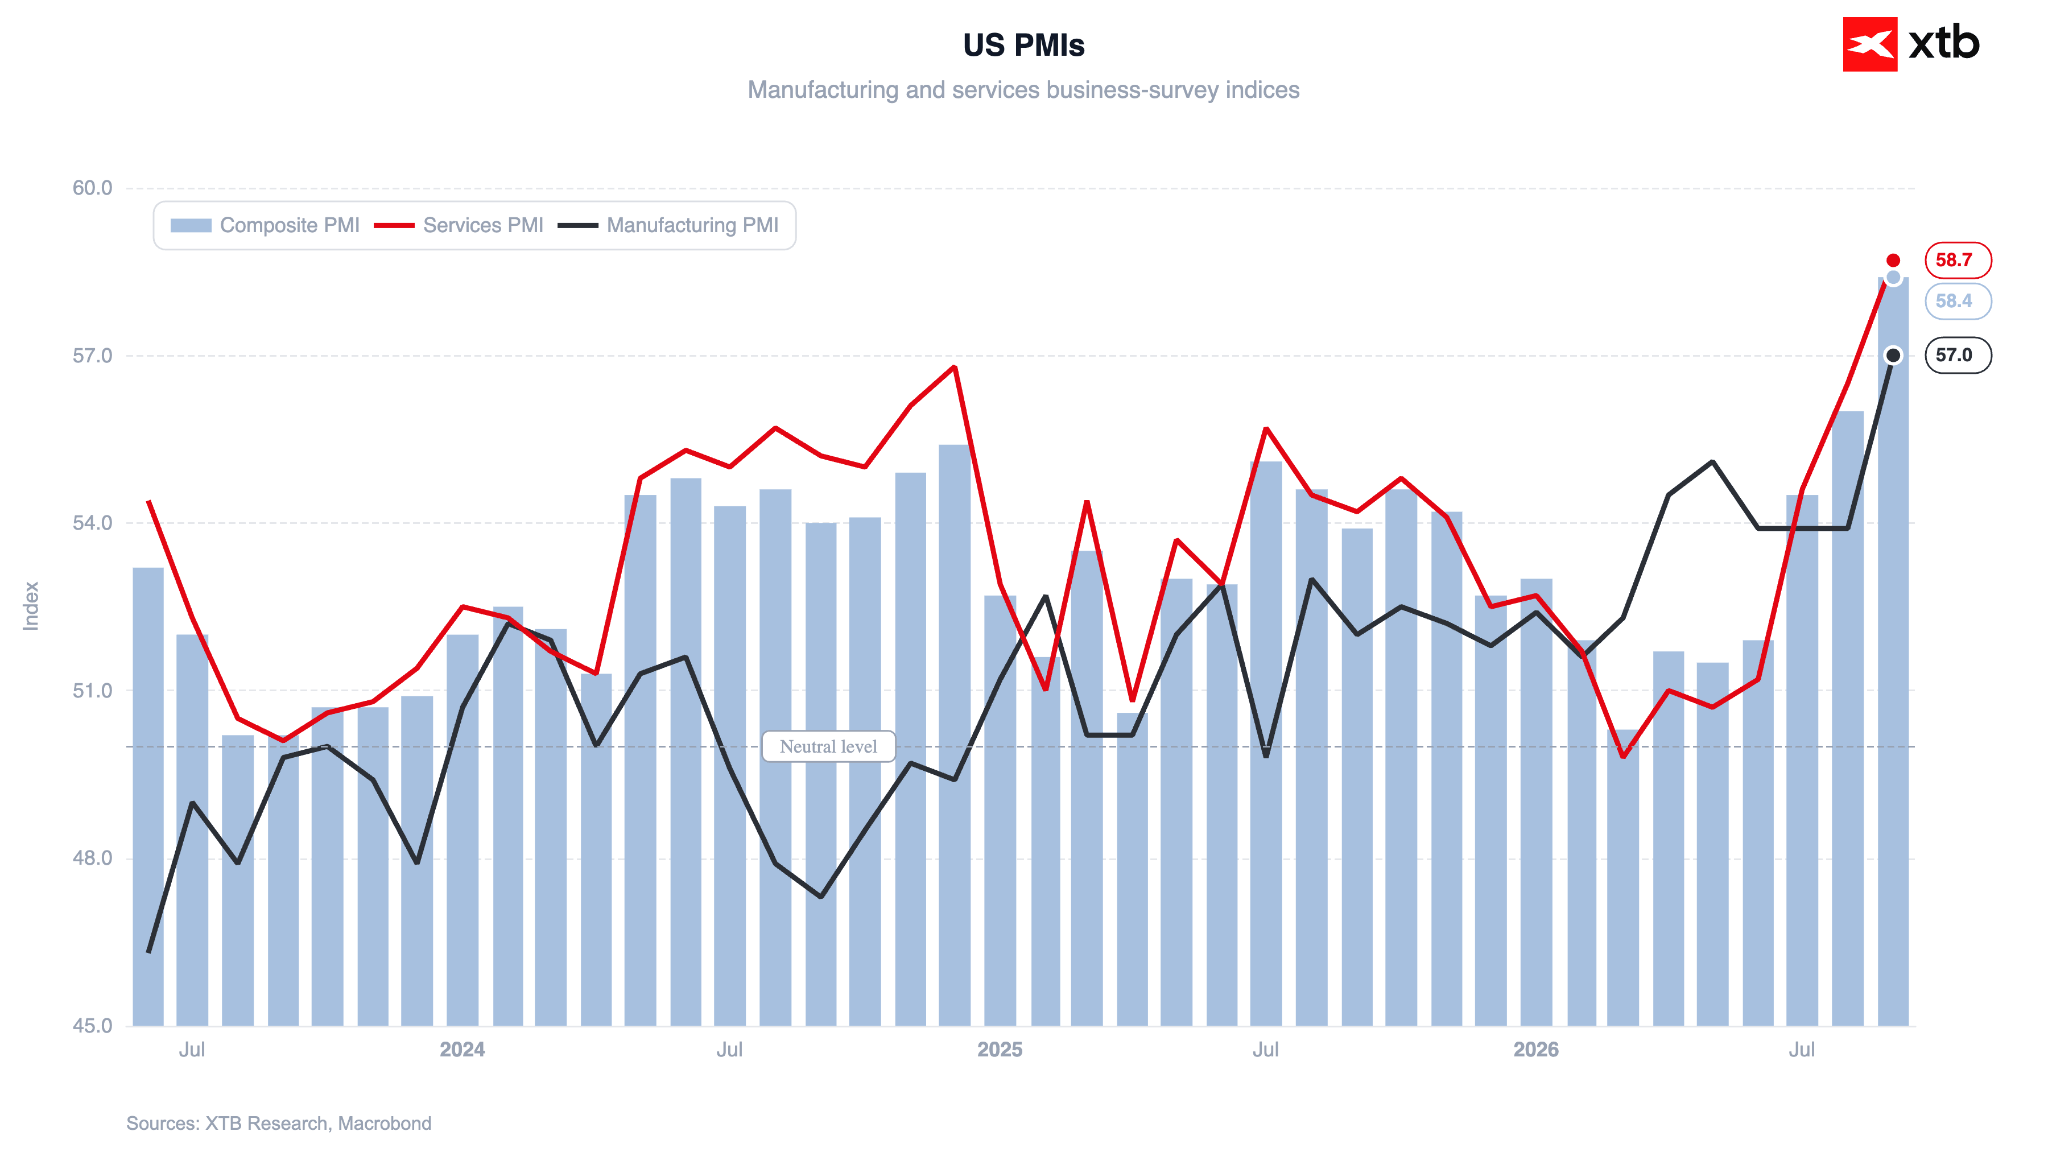
Los datos PMI vuelven a superar las expectativas
Esta fortaleza económica quedó confirmada hoy por los principales indicadores adelantados de la economía estadounidense.
Figura 5: Índices PMI de EE. UU. (2023-2026)
 Fuente: XTB Research, 23.09.2026
Los indicadores de ambos sectores se situaron significativamente por encima del consenso. El PMI de servicios subió hasta 58,7, mientras que el PMI manufacturero avanzó hasta 57,0. En términos compuestos, estas son las lecturas más altas de los últimos 5 años, en línea con un crecimiento anualizado del PIB de alrededor del 5%.
Según el informe de S&P, las condiciones del mercado laboral mejoraron notablemente, con las empresas aumentando activamente sus plantillas para hacer frente a una considerable acumulación de pedidos pendientes. Estos pedidos pendientes se acumularon al ritmo más rápido desde mayo de 2022.
Las presiones sobre los costos volvieron a intensificarse, y las empresas trasladaron cada vez más estos mayores costos a los clientes.
El petróleo pone fin a su racha de caídas
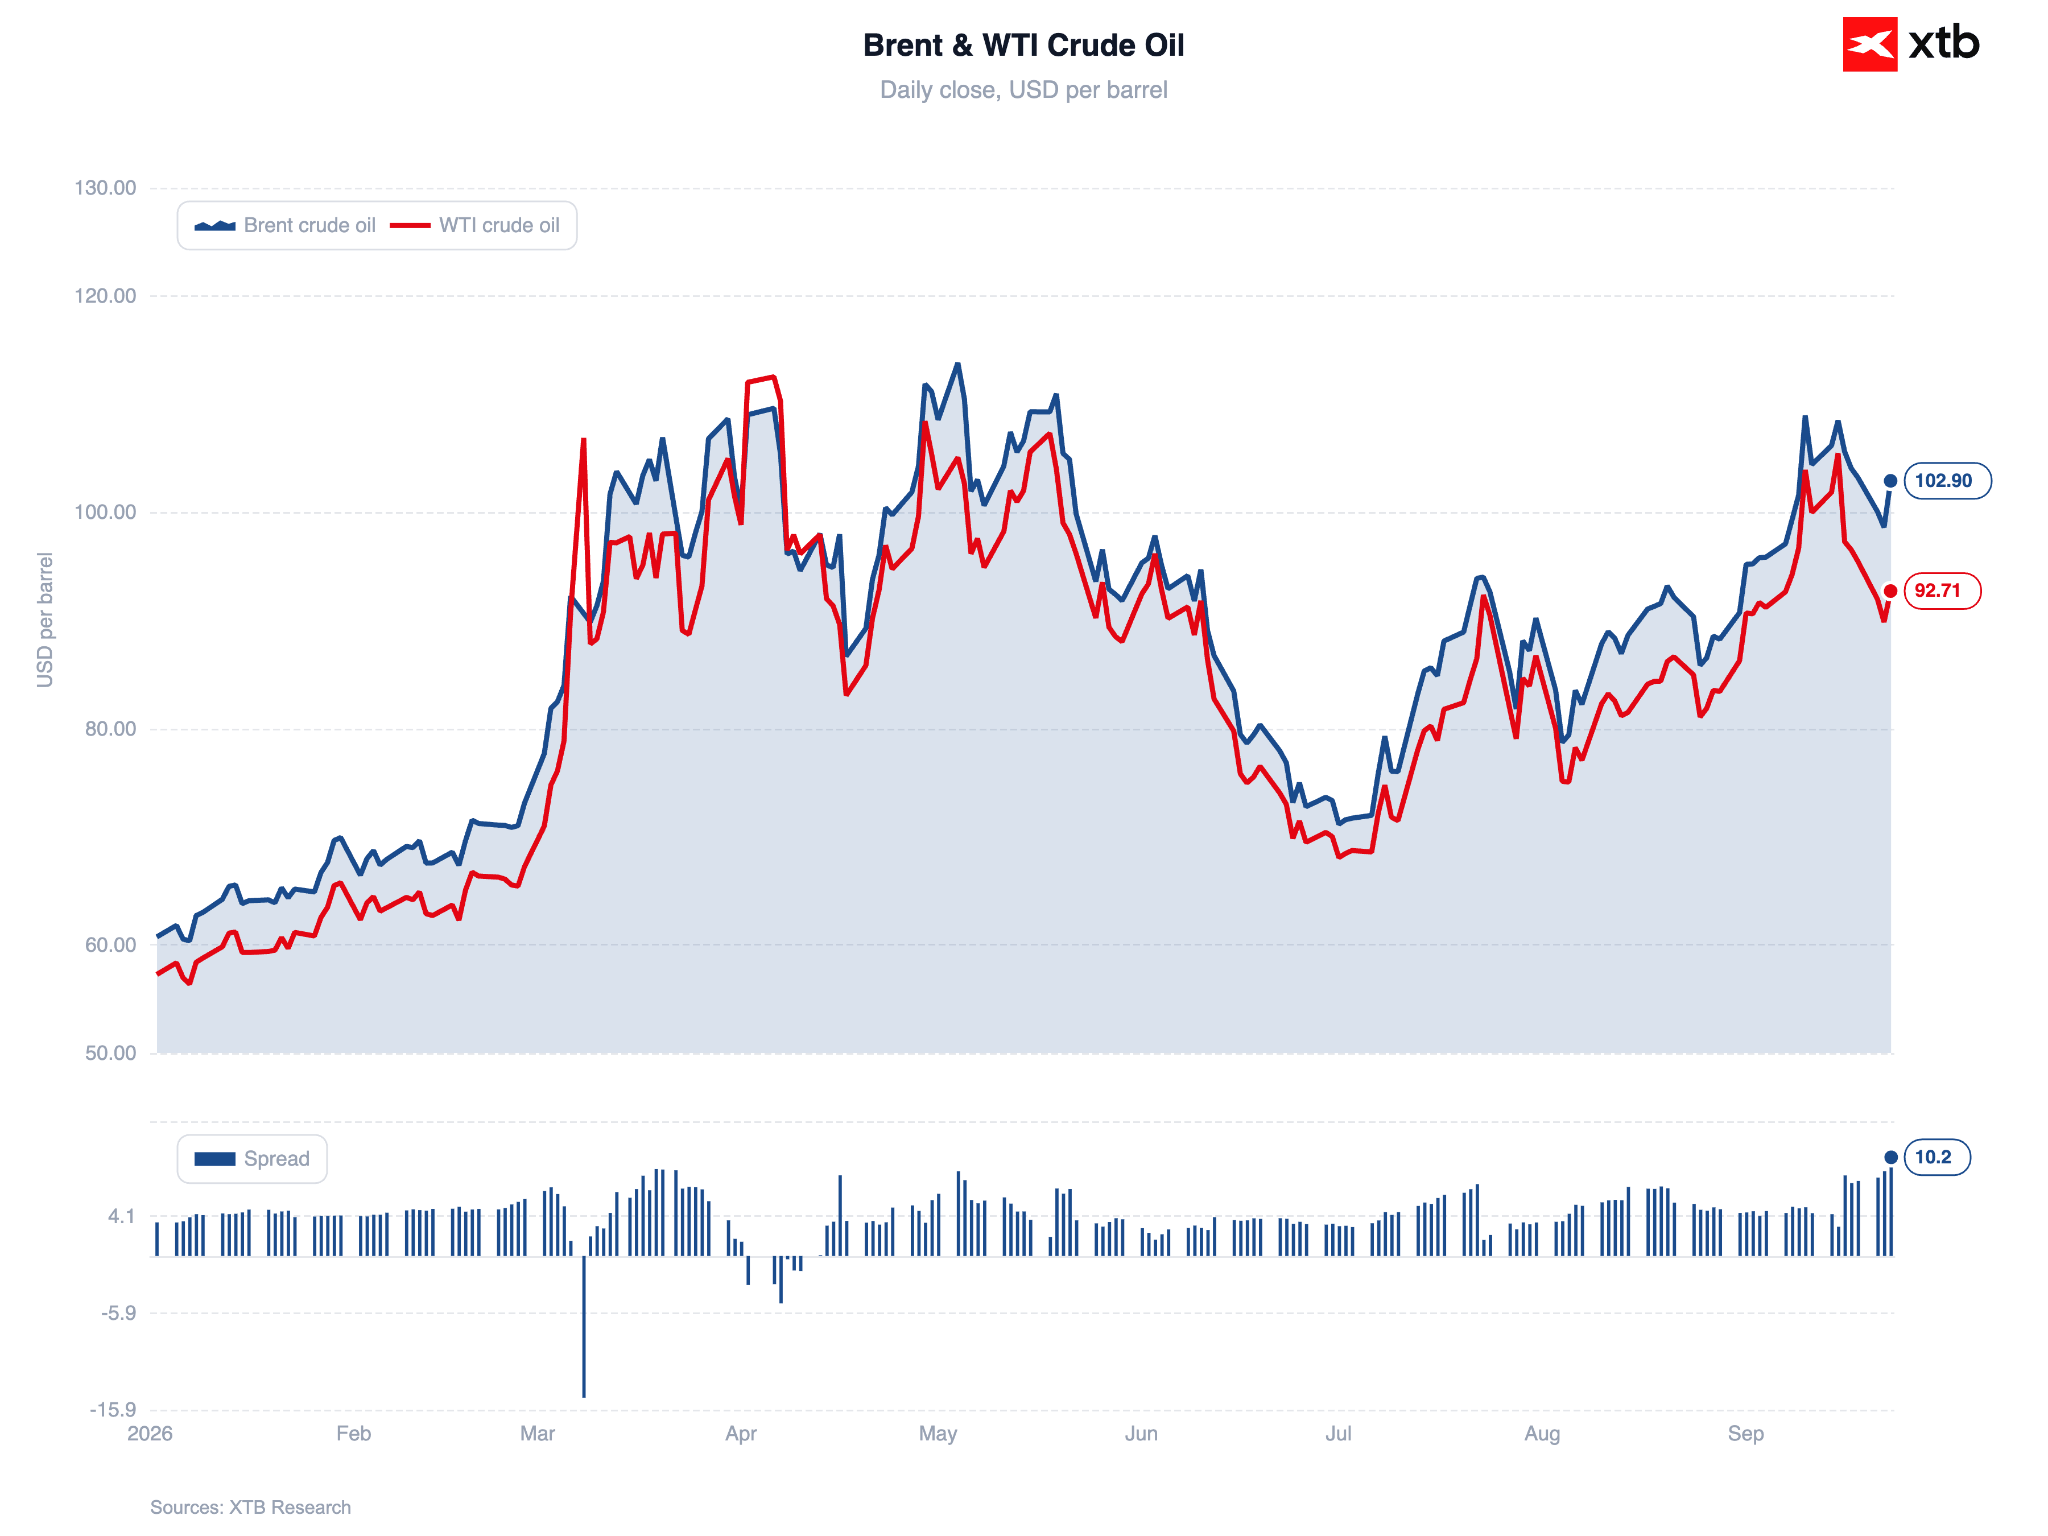
El petróleo Brent subió más de un 3% hoy, volviendo a superar los 102 dólares por barril y poniendo fin a una racha de caídas de varias sesiones. El WTI avanzó un 2,4%, hasta situarse justo por debajo de los 93 dólares. Aunque Trump señaló avances en las conversaciones entre Estados Unidos e Irán, los mercados parecieron dar poca importancia a sus declaraciones.
En este contexto, cabe destacar el informe del Departamento de Energía de Estados Unidos, que anunció un aumento de 3 millones de barriles en los inventarios de petróleo durante la semana finalizada el 18 de septiembre. Mientras tanto, tanto las importaciones como las exportaciones de petróleo disminuyeron significativamente, con caídas de 1,2 millones y 1,6 millones de barriles, respectivamente. Los inventarios de gasolina también descendieron, en 1,7 millones de barriles, mientras que la utilización de la capacidad de las refinerías cayó hasta el 94%.
Figura 6: Petróleo Brent y WTI (2026
 Fuente: XTB Research, 23.09.2026
—
Michał Jóźwiak, analista de mercados financieros de XTB

APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


Mercados a Observar: COPPER, USDIDX y OIL (23.09.2026)


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%
ÚLTIMA HORA: ¡Los sólidos indicadores del PMI no ayudan al euro! El EUR/USD pone a prueba el nivel clave de 1,1400
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "