

-
Desde el máximo reciente de los rendimientos del Treasury a 10 años, los bonos de largo plazo suben 5,5%, mientras el Nasdaq 100 cae 6,4%, mostrando un cambio importante en el liderazgo del mercado.
-
La rotación también se observa dentro de la bolsa: consumo básico, salud y utilities avanzan entre 6% y 9,8%, mientras tecnología pierde alrededor de 9,1%.
-
Los bonos han vuelto a comportarse como cobertura frente a las acciones en el corto plazo, aunque el cambio todavía es demasiado reciente para hablar de una nueva relación estructural entre ambos activos.

-
Desde el máximo reciente de los rendimientos del Treasury a 10 años, los bonos de largo plazo suben 5,5%, mientras el Nasdaq 100 cae 6,4%, mostrando un cambio importante en el liderazgo del mercado.
-
La rotación también se observa dentro de la bolsa: consumo básico, salud y utilities avanzan entre 6% y 9,8%, mientras tecnología pierde alrededor de 9,1%.
-
Los bonos han vuelto a comportarse como cobertura frente a las acciones en el corto plazo, aunque el cambio todavía es demasiado reciente para hablar de una nueva relación estructural entre ambos activos.
Wall Street está mostrando una configuración bastante distinta a la que dominó gran parte de 2026. Las acciones vinculadas a tecnología e inteligencia artificial pierden terreno, los sectores defensivos ganan protagonismo y los bonos del Tesoro estadounidense vuelven a atraer capital. El movimiento se hizo evidente después del 5 de octubre, cuando el rendimiento del Treasury a 10 años alcanzó un máximo reciente de 5,31%, desde entonces cayó hasta aproximadamente 5,12%, un descenso de 19 puntos básicos. Cuando el rendimiento de un bono cae, su precio normalmente sube, por lo que esta baja ha generado ganancias particularmente fuertes en la deuda de mayor duración. Al mismo tiempo, las acciones tecnológicas han sufrido una corrección mucho más profunda que el resto del mercado y ahora los datos muestran, por ahora, una rotación de capital entre estilos, sectores y clases de activos.
Liderazgo de los Treasuries y rotación visible en el S&P 500
Desde el máximo reciente del Treasury a 10 años, la diferencia entre bonos y acciones se ha ampliado rápidamente. Los bonos del Tesoro de largo plazo acumulan una ganancia cercana al 5,5%, mientras aquellos con vencimientos de entre siete y diez años avanzan aproximadamente 2,3%. El crédito corporativo de alta calidad también participa del movimiento, con una subida cercana al 2,1%. En cambio, el S&P 500 retrocede 1,5%, el Russell 2000 pierde 2,9% y el Nasdaq 100 cae aproximadamente 6,4%.
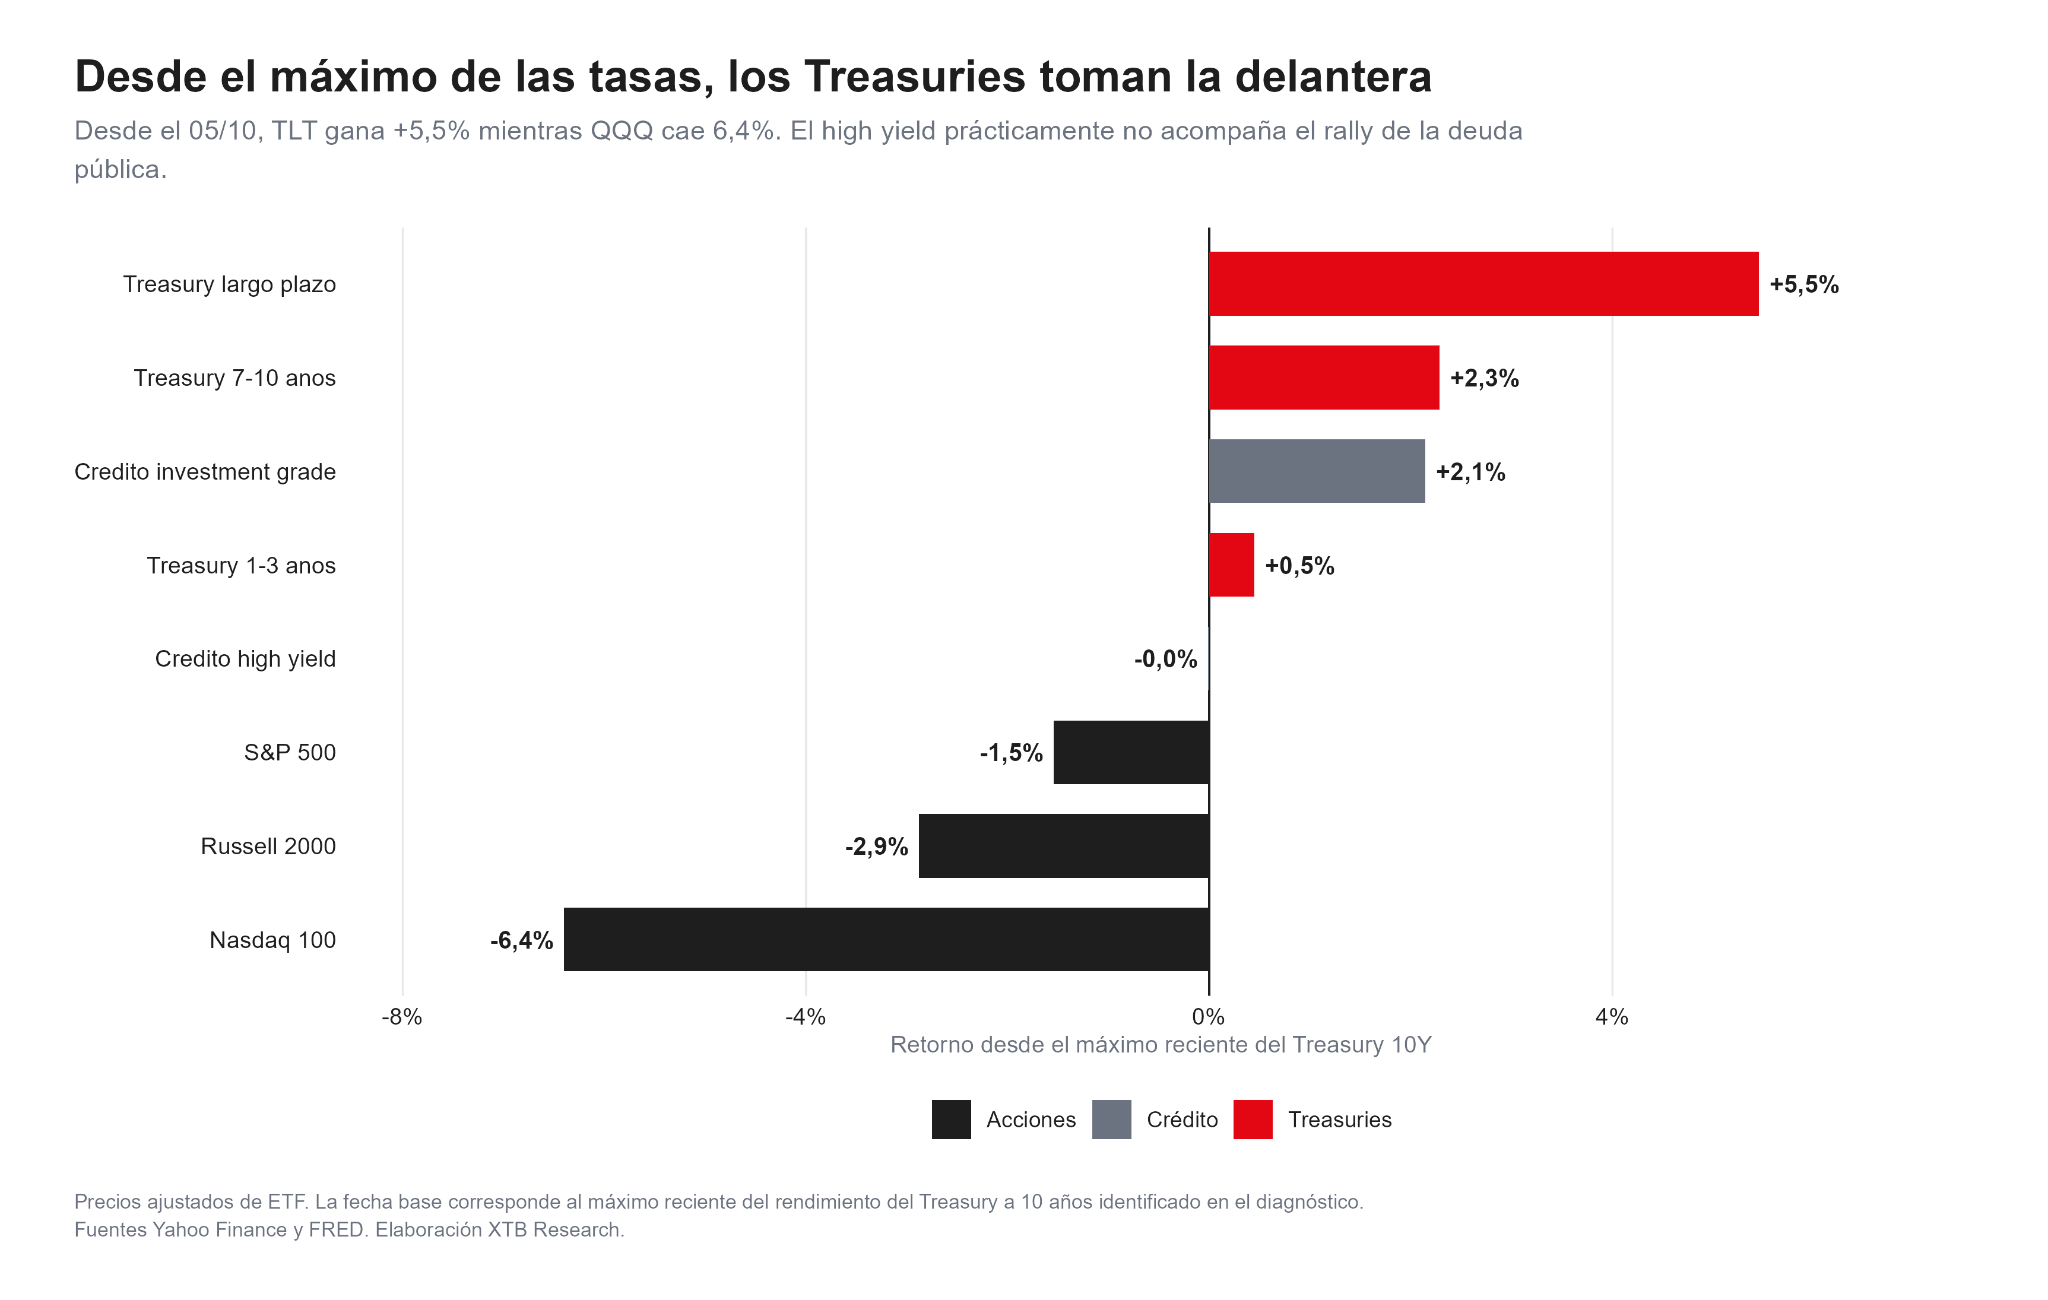 Comparación del rendimiento de bonos, crédito y principales índices bursátiles desde el máximo reciente del Treasury a 10 años.
Existe también la diferencia entre segmentos de renta fija, el crédito high yield, es decir, bonos emitidos por empresas con calificaciones crediticias más bajas y mayor riesgo, prácticamente no ha avanzado. Eso ayuda a entender mejor el movimiento, dado que los inversores no están comprando cualquier deuda, están favoreciendo principalmente Treasuries y crédito de mayor calidad. Los spreads del high yield (la rentabilidad adicional que los inversores exigen frente a los bonos públicos para asumir más riesgo) se ampliaron alrededor de 15 puntos básicos desde el 5 de octubre, mientras que en investment grade el aumento fue de solo unos 4 puntos básicos. Por tanto, el rally de los bonos tiene un componente defensivo bastante claro.
Desde el máximo reciente del Treasury a 10 años, consumo básico sube 9,8%, salud gana 8,5% y utilities avanza alrededor de 6%. Energía también registra un aumento de aproximadamente 5,5%, mientras financieros y consumo discrecional acumulan ganancias superiores al 4%. Tecnología, en cambio, cae cerca de 9,1% y comunicaciones retrocede aproximadamente 3,7%.
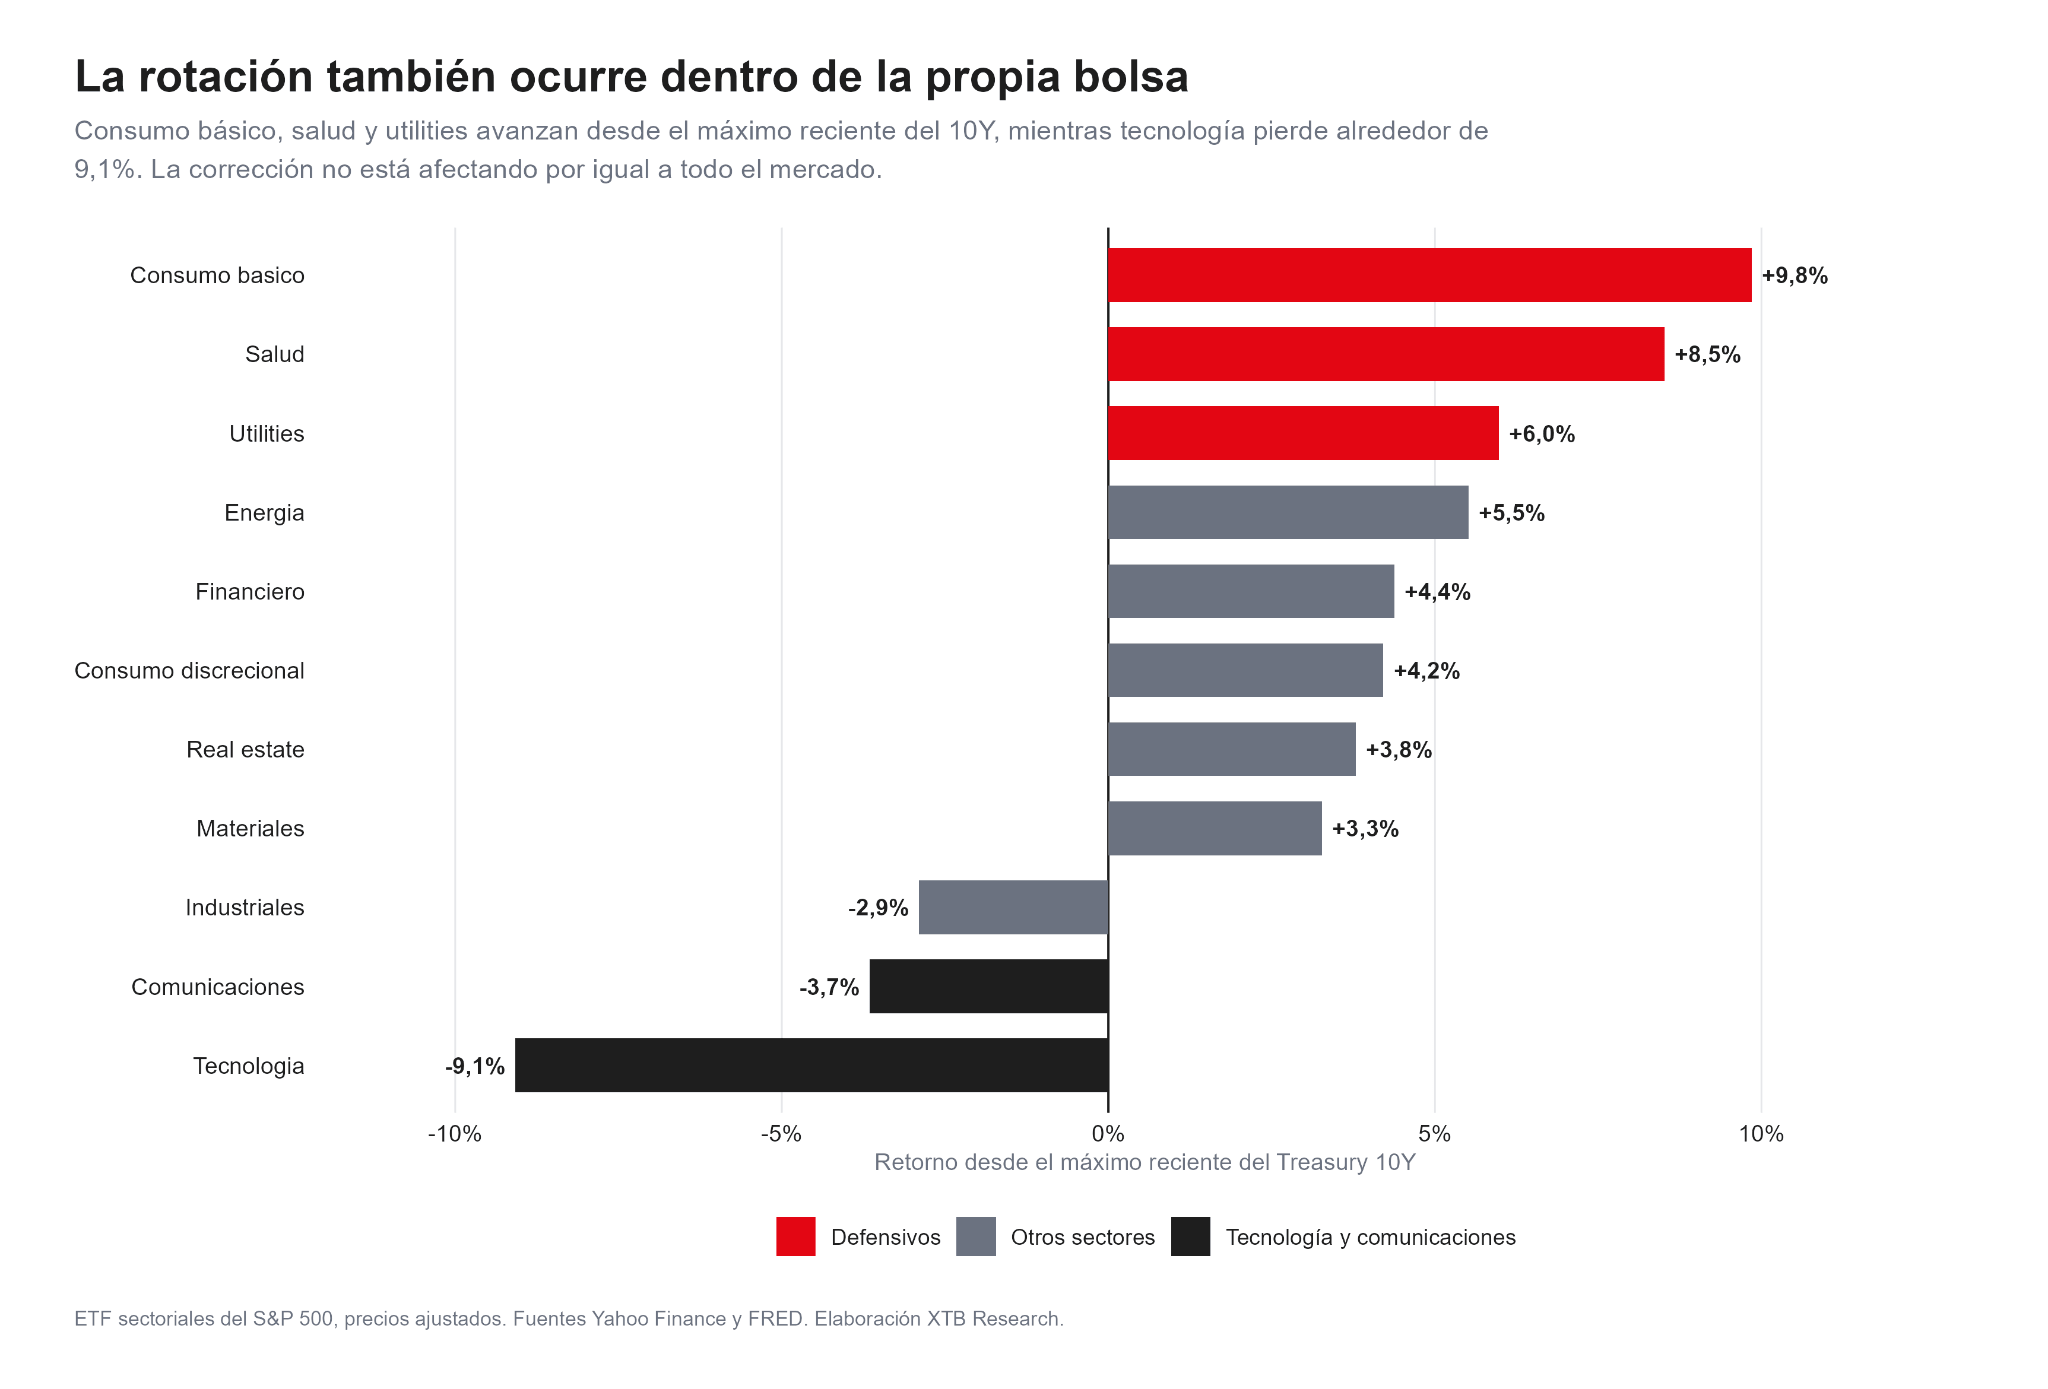 Comparación del desempeño de los sectores del S&P 500 desde el máximo reciente del rendimiento del Treasury a 10 años.
Esta dispersión ayuda a explicar por qué hablar simplemente de una “caída de Wall Street” puede resultar engañoso. El mercado está castigando especialmente las posiciones que habían concentrado buena parte del entusiasmo relacionado con la inteligencia artificial, mientras el capital se desplaza hacia empresas con flujos de caja más estables, menor sensibilidad a las valoraciones de crecimiento y, en algunos casos, menor dependencia del gasto asociado a infraestructura tecnológica. Las recientes dudas sobre el retorno de las enormes inversiones en inteligencia artificial han acelerado ese movimiento. Incluso resultados empresariales sólidos no siempre están siendo suficientes para sostener las cotizaciones, porque el mercado está empezando a exigir pruebas más claras de que el elevado gasto en centros de datos, chips y capacidad computacional terminará convirtiéndose en beneficios.
¿Los bonos vuelven a funcionar como cobertura frente a las acciones?
Durante buena parte del período de inflación elevada, ambos activos podían caer simultáneamente, los aumentos de tasas perjudicaban tanto las valoraciones de las acciones como el precio de los bonos. Ahora comienza a aparecer nuevamente una relación inversa, la correlación entre el S&P 500 y los bonos del Tesoro de largo plazo durante las últimas 20 sesiones se encuentra en aproximadamente -0,25 y para el Nasdaq 100, la correlación cae hasta alrededor de -0,46. Una correlación negativa significa que cuando uno de los activos tiende a bajar, el otro está mostrando mayor tendencia a subir.
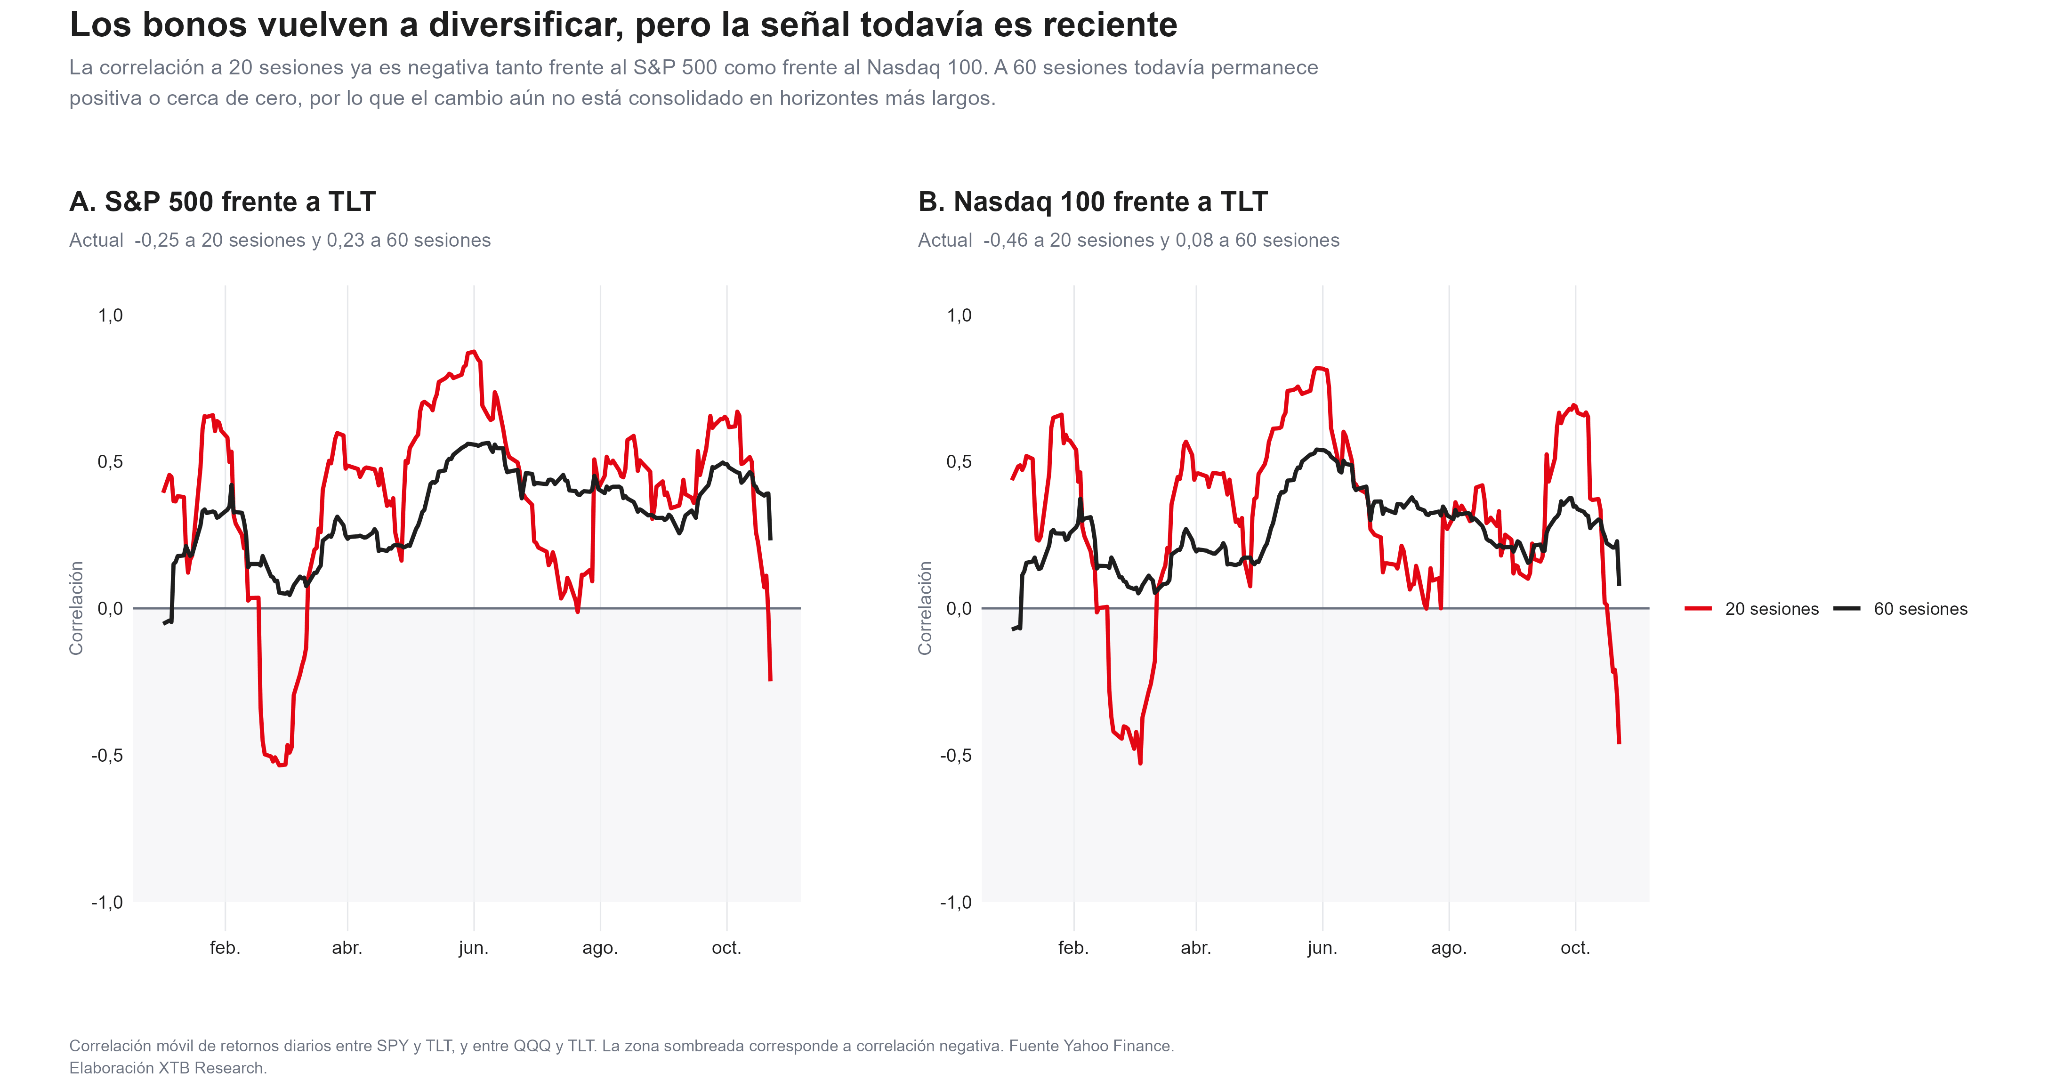 Gráficos de correlación a 20 y 60 sesiones entre los bonos del Tesoro de largo plazo, el S&P 500 y el Nasdaq 100.
A 60 sesiones, la correlación entre S&P 500 y Treasuries todavía se encuentra en aproximadamente +0,23, mientras que entre Nasdaq y Treasuries está cerca de +0,08, a 120 sesiones también continúa siendo positiva. Por eso todavía sería prematuro afirmar que los bonos han recuperado definitivamente su antigua función de diversificación. La señal existe, pero por ahora está concentrada en las últimas semanas.
¿Qué dice la historia cuando las acciones caen y los bonos se disparan?
Desde 2003 se identifican 107 episodios en los que el S&P 500 cayó al menos 1% durante una sesión mientras el rendimiento del Treasury a 10 años descendió al menos ocho puntos básicos, es una combinación típica de jornadas en las que aumenta la búsqueda de refugio. El comportamiento posterior de las acciones fue, en promedio mediano, positivo. Después de cinco sesiones, el S&P 500 avanzó aproximadamente 0,3%; después de 20 sesiones, cerca de 1,9%; y a 60 sesiones, alrededor de 4,3%. El Nasdaq 100 mostró retornos medianos de aproximadamente 0,1%, 2,4% y 5,9%, respectivamente. En el caso del S&P 500, alrededor del 62,6% de los episodios terminó con un retorno positivo después de 20 sesiones.
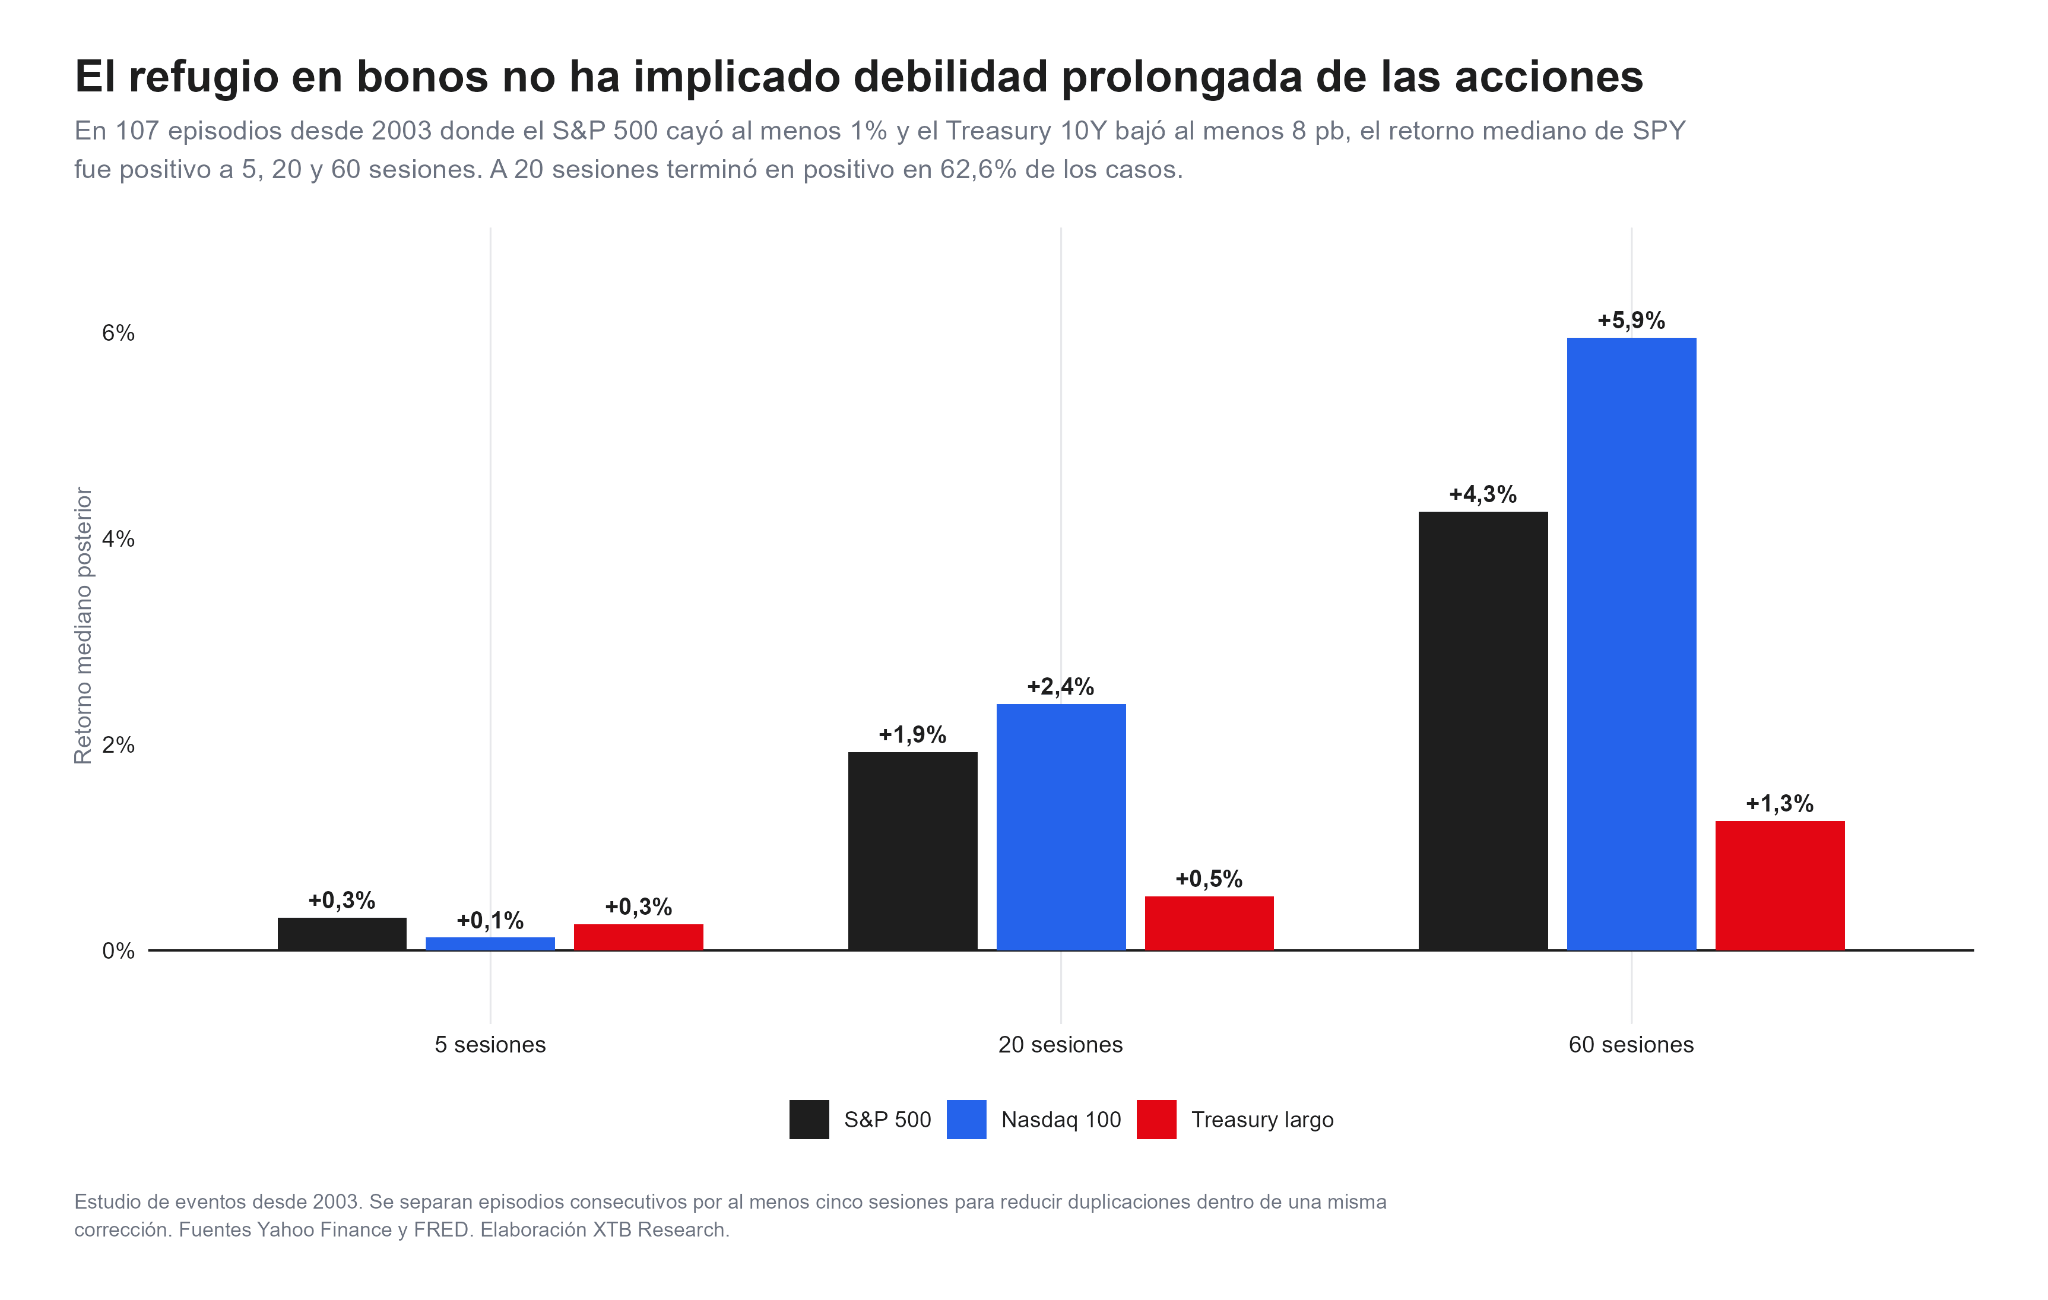 Comparación histórica de los retornos medianos del S&P 500, Nasdaq 100 y bonos del Tesoro tras episodios de búsqueda de refugio.
El resultado no significa que la caída actual tenga necesariamente que revertirse, ya que dentro de esos mismos 107 episodios aparecen períodos asociados a crisis financieras y correcciones profundas, por lo que existe una dispersión considerable entre casos. Una fuerte demanda por bonos durante una caída bursátil no ha sido históricamente una señal automática de debilidad prolongada de las acciones.
¿Rotación de capital o comienzo de una corrección mayor en Wall Street?
Por ahora, los datos respaldan más claramente una rotación que una liquidación generalizada del mercado. Si los inversores estuvieran abandonando indiscriminadamente el riesgo, sería difícil observar simultáneamente subidas cercanas al 10% en consumo básico, avances importantes en salud, energía y financieros, mientras la caída permanece concentrada principalmente en tecnología y comunicaciones. Además, el comportamiento del crédito también ofrece una pista, el high yield no acompaña el fuerte avance de los Treasuries, pero tampoco muestra todavía una caída extrema de precios. Existe mayor cautela crediticia, aunque no una ruptura generalizada.
La evolución de las próximas semanas permitirá saber si la rotación gana profundidad. Si los Treasuries continúan subiendo mientras tecnología sigue perdiendo terreno y los sectores defensivos mantienen su liderazgo, el mercado estaría consolidando un cambio más relevante en la asignación de capital. Si, en cambio, las acciones tecnológicas estabilizan sus valoraciones y los resultados empresariales vuelven a convencer a los inversores sobre el retorno del gasto en inteligencia artificial, parte de la rotación podría revertirse.
Después de meses en los que el crecimiento y la tecnología concentraron gran parte de la atención, los bonos y los sectores que habían quedado rezagados han vuelto a competir seriamente por el capital de los inversores.


Dólar hoy en México: sube a 18,72 pese a que la inflación refuerza los argumentos para que Banxico mantenga las tasas



Resumen de mercados: los resultados "aceptables" no son suficientes; las tecnológicas siguen cayendo y el petróleo alcanza máximos desde mayo (22.10.2026)


Resultados de Tesla: ¿Seguirá siendo Tesla una empresa de automóviles dentro de un año?


Meta bate récords, aunque registra pérdidas de caja
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "