

- El Banco Popular de China aumentó sus reservas de oro en 26 toneladas durante octubre.
- Los bancos centrales globales compraron 321 toneladas de oro en el tercer trimestre de 2026.
- La Reserva Federal mantuvo las tasas entre 3.75% y 4.00% en octubre ante la persistente inflación.
- El oro acumula una corrección de 28% desde su máximo histórico alcanzado en enero de 2026.

- El Banco Popular de China aumentó sus reservas de oro en 26 toneladas durante octubre.
- Los bancos centrales globales compraron 321 toneladas de oro en el tercer trimestre de 2026.
- La Reserva Federal mantuvo las tasas entre 3.75% y 4.00% en octubre ante la persistente inflación.
- El oro acumula una corrección de 28% desde su máximo histórico alcanzado en enero de 2026.
El Banco Popular de China informó que sus reservas de oro subieron de 77.47 a 78.30 millones de onzas al cierre de octubre, una compra de 830,000 onzas que equivale a cerca de 26 toneladas y que representa su mayor aumento mensual en más de tres años. La compra se dio en un mes en el que el oro cayó 6.3% y tocó su nivel más bajo en un año cerca de 3,870 dólares por onza el 30 de octubre, de modo que mientras los fondos cotizados de Norteamérica y las posiciones en futuros registraban salidas por el temor a nuevas alzas de tasas en Estados Unidos el banco central chino aumentó el tamaño de sus compras por octavo mes consecutivo y extendió a 24 meses su racha sin interrupciones.
Cómo ha crecido el ritmo de compra del banco central chino en 2026
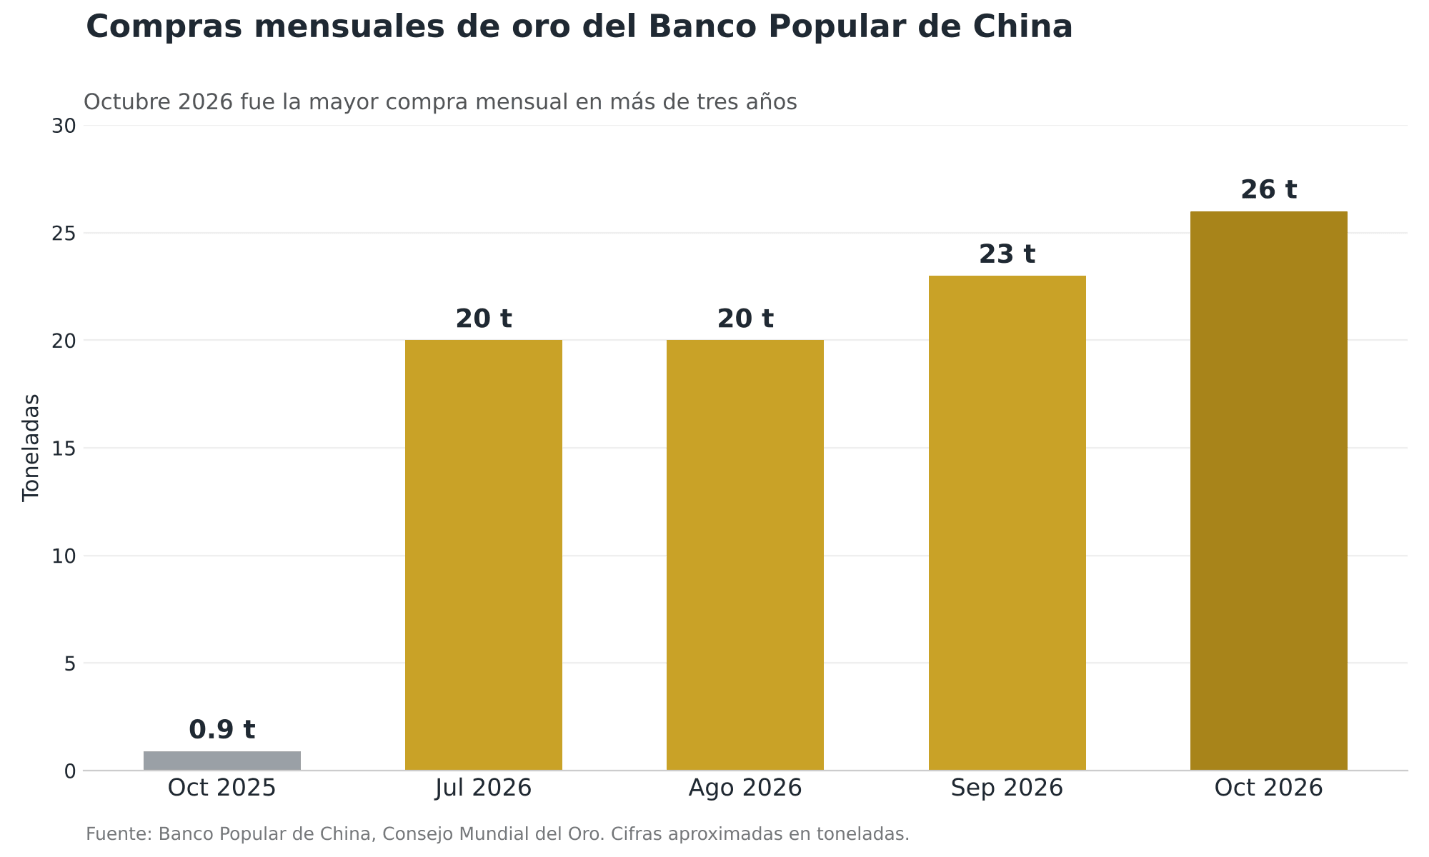
El ritmo de compra ha crecido de forma constante en la segunda mitad del año, ya que el banco central sumó alrededor de 20 toneladas en julio y otras 20 toneladas en agosto, después 23 toneladas en septiembre y 26 toneladas en octubre, con lo cual en los primeros diez meses de 2026 acumula cerca de 129 toneladas y sus reservas totales llegan a unas 2,435 toneladas. Hace un año el comportamiento era muy distinto porque en octubre de 2025, cuando el oro marcaba máximos históricos arriba de 4,300 dólares, el banco chino sumó apenas 30,000 onzas que equivalen a menos de una tonelada, lo cual sugiere que su ritmo de compra tiende a crecer cuando el precio baja y a moderarse cuando el precio sube.
El valor de esas reservas bajó de 323,520 millones de dólares en septiembre a 306,410 millones en octubre, una caída de 5.3% aunque el banco tiene más onzas que el mes anterior, ya que la baja en el precio pesó más que el volumen comprado, y por la misma razón la proporción del oro dentro de las reservas internacionales de China bajó a cerca de 7.9% mientras las reservas en divisas se ubicaron en 3.405 billones de dólares. Al cierre de 2025 esa proporción era de 8.8%, de manera que el oro sigue siendo una parte pequeña de las reservas totales del país y eso le deja espacio al banco central para seguir comprando sin cambiar de forma importante la composición de su balance.
El siguiente gráfico muestra cómo las compras mensuales del banco central chino pasaron de menos de una tonelada en octubre de 2025 a 26 toneladas en octubre de 2026, con montos que crecieron justo en los meses en que el precio del oro venía a la baja.
Los bancos centrales en el tercer trimestre de 2026
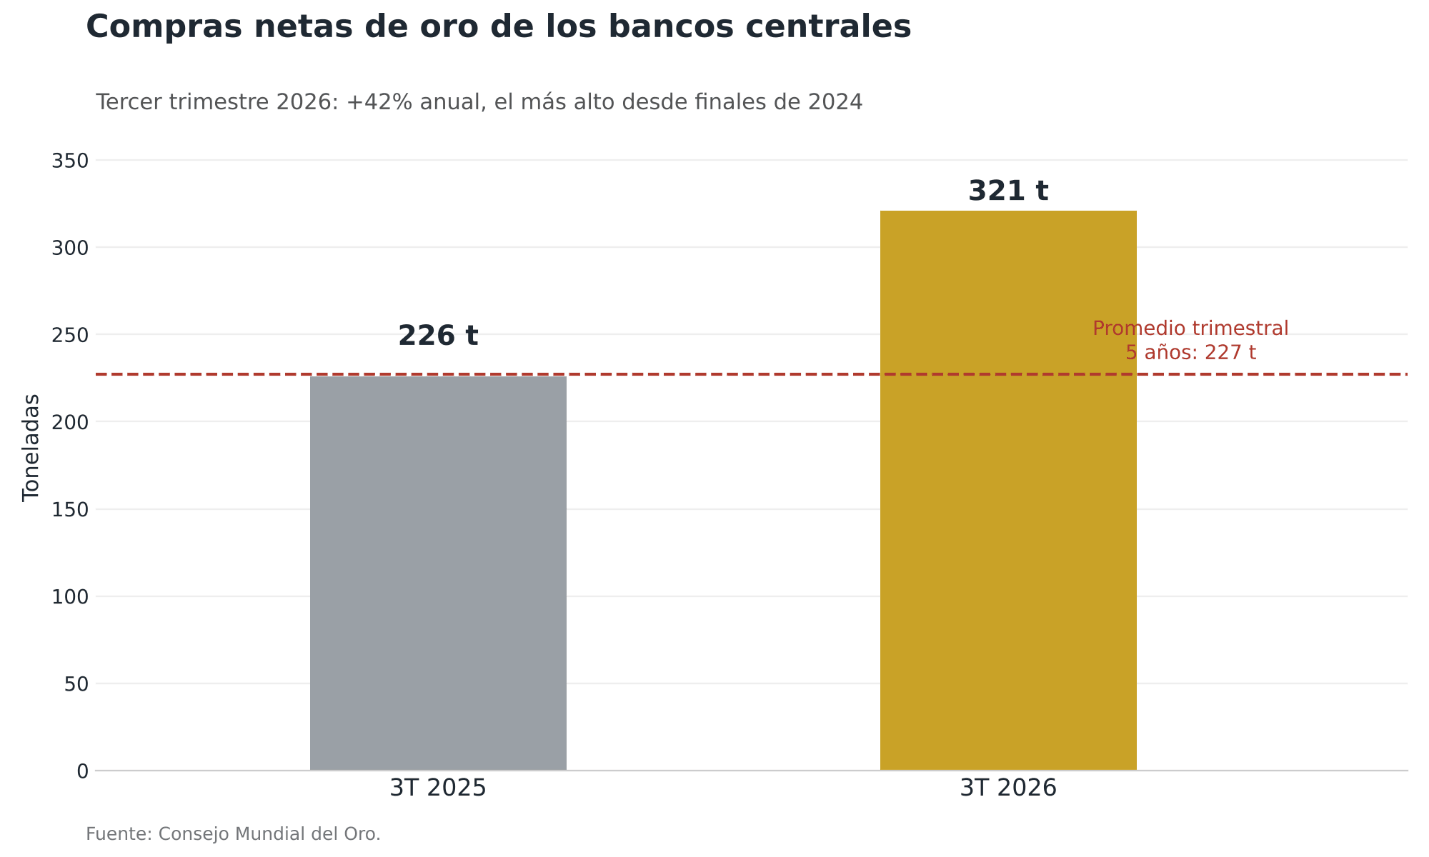
China no es el único comprador ya que de acuerdo con el Consejo Mundial del Oro los bancos centrales del mundo compraron 321 toneladas en el tercer trimestre, 42% más que en el mismo periodo de 2025 y la cifra trimestral más alta desde finales de 2024, muy por encima del promedio trimestral de los últimos cinco años de 227 toneladas, con lo cual en los primeros nueve meses del año suman 675 toneladas que representan 6% más que un año antes. De esas 321 toneladas solo 120 fueron reportadas de forma oficial por cada país, y dentro de ese grupo China fue el mayor comprador con 63 toneladas seguido por Polonia con 40 toneladas y por Kazajistán y Uzbekistán con 14 toneladas cada uno, mientras que cerca de dos terceras partes de las compras estimadas no fueron reveladas por los propios bancos centrales.
El Consejo Mundial del Oro señaló que los precios más bajos del trimestre probablemente animaron a algunos bancos centrales a comprar más, y con estos datos redujo de 400 a 200 toneladas su estimado de crecimiento en la demanda de inversión para 2026 mientras elevó su pronóstico de compras de bancos centrales, que ahora espera que en el año completo igualen por lo menos las 848 toneladas de 2025. Este cambio apunta a que la demanda de los bancos centrales podría funcionar como un soporte para el precio en un momento en que los inversionistas financieros han reducido su exposición al metal.
El siguiente gráfico compara las compras de los bancos centrales en el tercer trimestre de 2025 y de 2026, donde se ve que el dato de este año quedó muy por encima del promedio de los últimos cinco años.
La demanda de inversionistas y joyería en China
Los inversionistas chinos también han comprado oro en la baja, ya que los fondos cotizados respaldados por oro en China sumaron 11 toneladas en septiembre en su tercer mes consecutivo de entradas, con lo cual sus tenencias llegaron a un récord de 304 toneladas y en el tercer trimestre acumularon 27 toneladas en un año que va en camino de ser el de mayores entradas para estos fondos. Este movimiento coincide con la caída de las acciones locales y con rendimientos más bajos en los bonos del gobierno chino, lo cual reduce el costo de mantener un activo que no paga intereses y lleva a los inversionistas a buscar en el oro una forma de diversificar.
La joyería se ha comportado de forma distinta porque el precio alto ha frenado las compras de los consumidores, de modo que los retiros de oro de la Bolsa de Oro de Shanghái, que se usan como medida de la demanda mayorista del país, sumaron 234 toneladas en el tercer trimestre con una caída de 21% frente a un año antes y quedaron 44% por debajo del promedio de los últimos diez años, aunque en septiembre subieron 48% frente a agosto a 92 toneladas por el resurtido de las joyerías antes de los días festivos de octubre y por compradores que vieron en el precio más bajo un mejor punto de entrada.
La Reserva Federal y la presión sobre el precio del oro
La caída del oro tiene su origen principal en Estados Unidos, donde la Reserva Federal subió su tasa 25 puntos base en septiembre y la mantuvo en el rango de 3.75% a 4.00% en octubre, mientras la inflación sigue sin ceder ya que el índice de precios al consumidor de octubre subió 0.4% mensual contra 0.3% esperado y la inflación subyacente avanzó 0.3% contra 0.2% esperado. Con ese dato el mercado pasó a descontar por completo un alza de 25 puntos base en diciembre y elevó a cerca de 10% la probabilidad de un alza de 50 puntos base, el rendimiento del bono del Tesoro a 10 años subió a cerca de 4.95% y el dólar llegó a su nivel más fuerte desde abril de 2025, lo cual llevó al oro a caer cerca de 2.8% el 10 de noviembre y a cotizar este miércoles alrededor de 4,000 dólares por onza después de haber tocado 4,148 dólares el lunes.
Un alza de tasas tiende a presionar al oro porque aumenta el atractivo de los bonos que sí pagan intereses frente a un activo que no los paga, mientras que un dólar más fuerte encarece el oro para quienes compran en otras monedas, y los precios de la energía por el conflicto entre Estados Unidos e Irán mantienen alta la preocupación por la inflación. Con este entorno el oro se ubica cerca de 28% por debajo de su máximo histórico de 5,595 dólares alcanzado el 29 de enero de 2026, una corrección que el banco central chino ha aprovechado para comprar a precios mucho más bajos que los de inicio de año.
Escenarios para el oro en las próximas semanas
En caso de que el índice de precios al productor de este viernes y los siguientes datos de inflación confirmen presiones al alza, la Reserva Federal podría subir su tasa en diciembre e incluso considerar un ajuste de 50 puntos base, lo cual tendería a mantener presionado al oro por debajo de 4,000 dólares y podría acercarlo de nuevo a su mínimo de un año cerca de 3,870 dólares, aunque el comportamiento reciente del banco central chino sugiere que una caída mayor podría venir acompañada de compras más grandes que ayuden a moderar la baja.
En caso de que la inflación se modere por precios de energía más bajos, las expectativas de alzas agresivas podrían reducirse y el oro tendería a regresar a la zona de 4,150 dólares que probó al inicio de la semana, aunque con precios más altos es posible que el banco central chino vuelva a moderar su ritmo de compra como lo hizo en 2025. El siguiente reporte de reservas del Banco Popular de China se publica en los primeros días de diciembre y permitiría ver si noviembre mantuvo la tendencia de compras crecientes de los últimos ocho meses.
Raul Ojeda Espino — Analista colaborador de XTB


La Fed podría subir tasas en diciembre: ¿qué pasará con el Nasdaq 100 y el oro?

Siemens Energy sube un 9% tras sus resultados 📈 La temporada de beneficios empresariales centra la atención en Europa
🔴ANÁLISIS INTRADAY DE MERCADOS (11.11.2026)


Niveles clave del día: plata, DAX 40 y Nasdaq 100 ante el repunte de los mercados
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "