


- Las acciones retroceden desde máximos históricos mientras las hipotecas a 30 años alcanzan 7,49% y el Treasury a 30 años sube hasta 5,73%.
- La Fed mantiene un sesgo restrictivo, con expectativas de inflación a un año en 3,9% y la posibilidad de otro aumento de tasas antes de finalizar el año.
- El US100 se acerca al soporte de 31.102 puntos, mientras el oro pierde los US$4.110 y aumenta el riesgo de una extensión bajista hacia US$4.000.
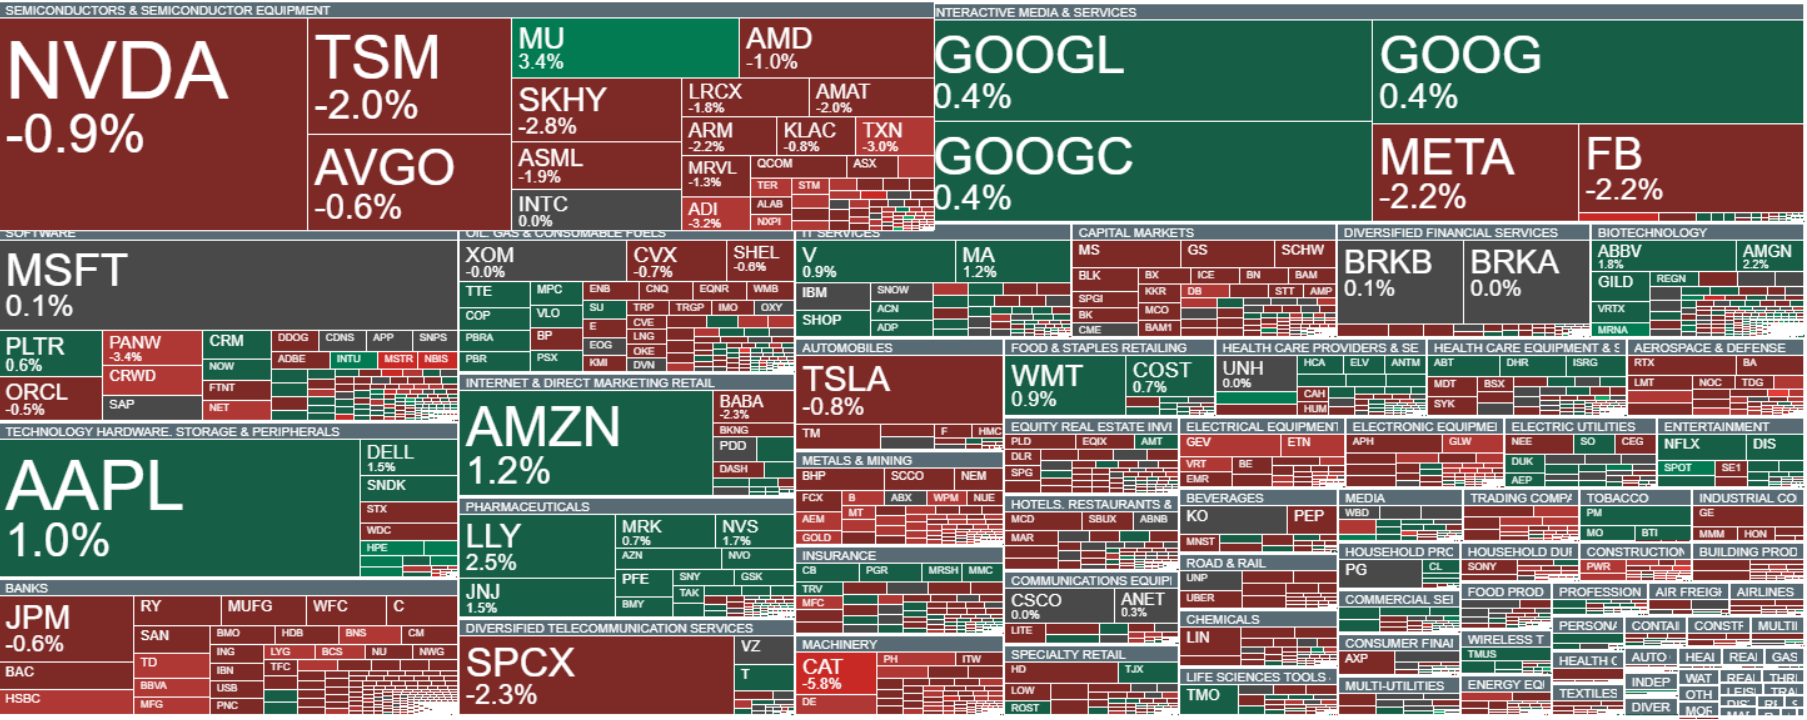
Las acciones retrocedieron después de haber alcanzado nuevos máximos históricos en la sesión anterior, en una jornada marcada por una menor disposición a asumir riesgo ante la elevada volatilidad del petróleo y el repunte de las tensiones inflacionarias. A esto se sumaron unas actas del FOMC más restrictivas, que mostraron un respaldo unánime a una subida de 25 puntos básicos y dejaron abierta la posibilidad de un nuevo aumento antes de finalizar el año. Sin embargo, la presión sobre el mercado de bonos se moderó hacia el cierre, luego de una sólida subasta de deuda estadounidense a 10 años que ayudó a contener los rendimientos.
Fuente: xStation
Noticias Claves
Estados Unidos
Las condiciones financieras continúan endureciéndose, la tasa hipotecaria fija a 30 años subió por séptima semana consecutiva hasta 7,49%, su nivel más alto desde noviembre de 2023, mientras el rendimiento del bono del Tesoro a 30 años alcanzó 5,73%, máximo en más de 24 años. Al mismo tiempo, las expectativas de inflación a un año de la Fed de Nueva York aumentaron a 3,9%, su mayor nivel desde mayo de 2023, mientras las de tres años subieron a 3,3% y las de cinco años se mantuvieron en 3,0%. Las minutas de la Fed reforzaron el tono restrictivo: los 19 funcionarios respaldaron la subida de septiembre y la mayoría consideró apropiado otro aumento antes de finalizar el año ante el riesgo de nuevas presiones inflacionarias, en un contexto donde la economía mantiene impulso y las condiciones financieras siguen apoyadas por la fortaleza bursátil y los bajos spreads corporativos.
Europa
La actividad industrial de Alemania sorprendió positivamente en agosto, con un avance mensual de 2,0%, muy por encima del 0,5% esperado y revirtiendo la caída previa de 1,2%; en términos anuales creció 2,33%. En Francia, el primer ministro Lecornu llamó a los legisladores a limitar el déficit fiscal de 2027 al 5% del PIB.
Canadá
El indicador líder aumentó un 0,08% mensual en septiembre, moderándose frente al avance de 0,12% registrado anteriormente.
Chile
El sector externo mostró fortaleza en septiembre: las exportaciones de cobre aumentaron hasta US$5.971 millones desde US$4.625 millones, mientras el superávit de la balanza comercial alcanzó US$2.050 millones, por encima de los US$1.690 millones del mes anterior.
Petróleo
La AIE respaldó acelerar las liberaciones de reservas anunciadas en marzo, mientras Francia informó que liberará 10 millones de barriles de diésel. Sin embargo, los inventarios de crudo de EE. UU. cayeron en 3,186 millones de barriles, frente al aumento de 1,915 millones esperado. A esto se suma una fuerte presión logística: transportar un VLCC desde EE. UU. hacia Asia cuesta cerca de US$77 millones, frente a US$9,2 millones en promedio durante 2025, equivalente a unos US$38,50 adicionales por barril para un cargamento típico. La guerra con Irán ha obligado a extender rutas y reducido la disponibilidad efectiva de buques, incluso con una recuperación parcial de los flujos desde Medio Oriente.
Gas natural
Los futuros de gas natural en EE. UU. avanzaron 1,7% hasta 3,167, apoyados por pronósticos de temperaturas más bajas que podrían impulsar la demanda de calefacción.
Oro
El oro retrocedió ante el nuevo aumento de las tensiones en el estrecho de Ormuz, ya que los ataques iraníes contra petroleros impulsaron los precios de la energía y reforzaron las preocupaciones inflacionarias, elevando los rendimientos de los bonos y presionando al metal. En paralelo, las reservas y créditos en oro del BCE aumentaron en 53.400 millones de euros durante la última semana.
Análisis US100
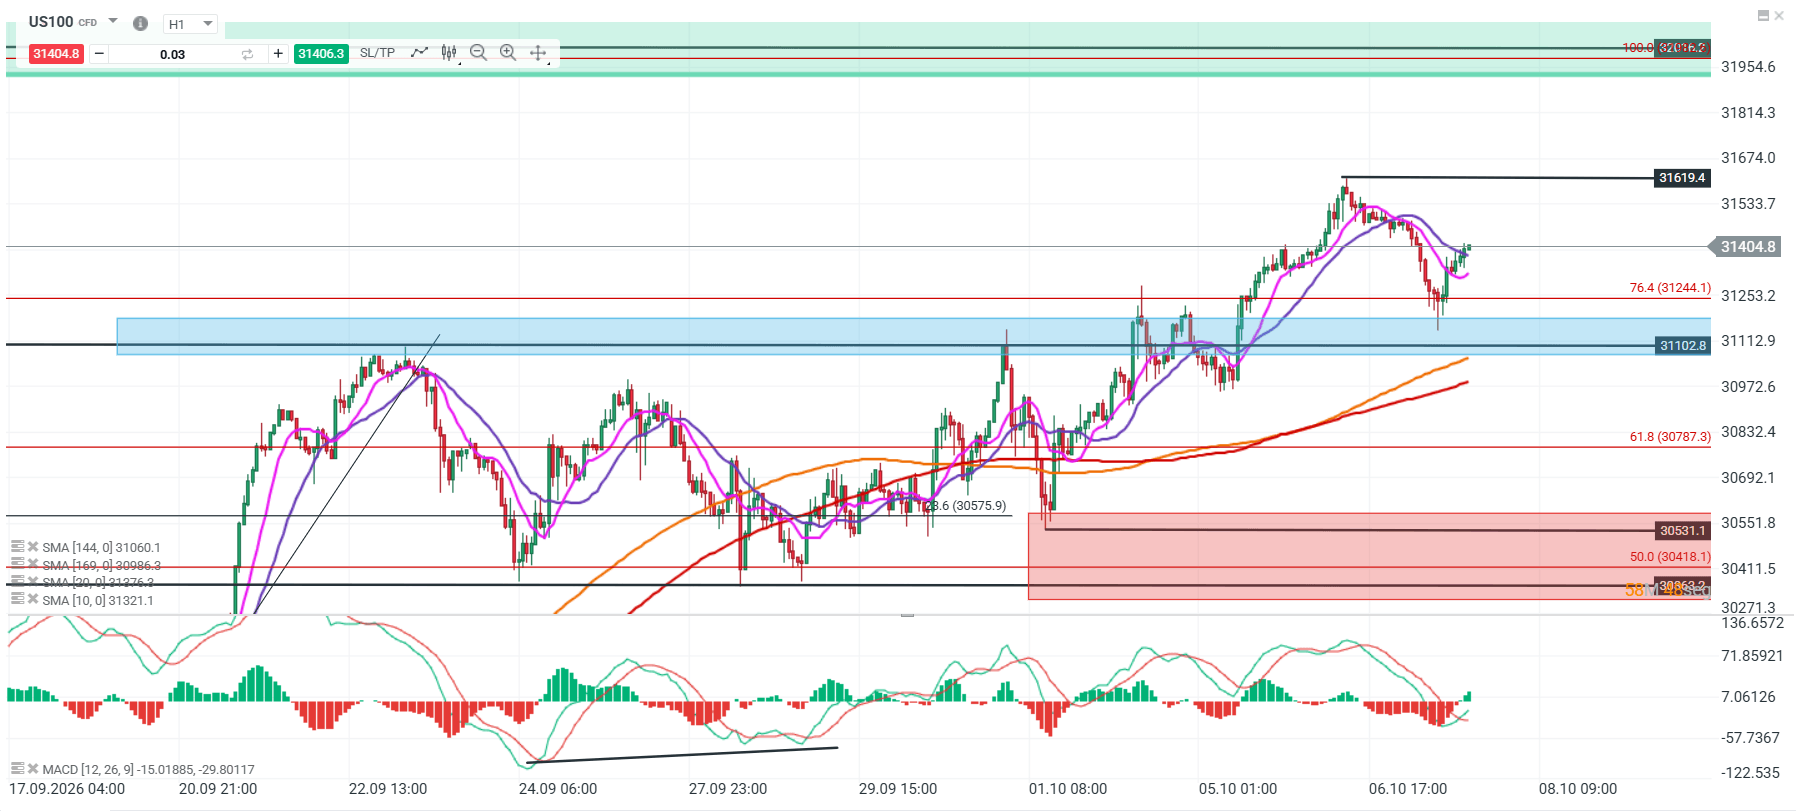
El precio mantuvo su corrección bajista y se acerca nuevamente al soporte de los 31.102 puntos, zona donde comienza a mostrar una estructura de giro más reactiva. Esta región se mantiene como la referencia clave de corto plazo, ya que una recuperación desde este nivel podría permitir que el precio busque nuevamente los máximos previos registrados durante la sesión anterior.
Si el precio logra sostenerse sobre los 31.102 puntos, podría intentar retomar una estructura alcista de corto plazo. En cambio, una pérdida de este soporte abriría la puerta a una corrección más amplia, con siguientes referencias en torno a los 30.531 y 30.363 puntos.
Fuente: xStation
Análisis GOLD
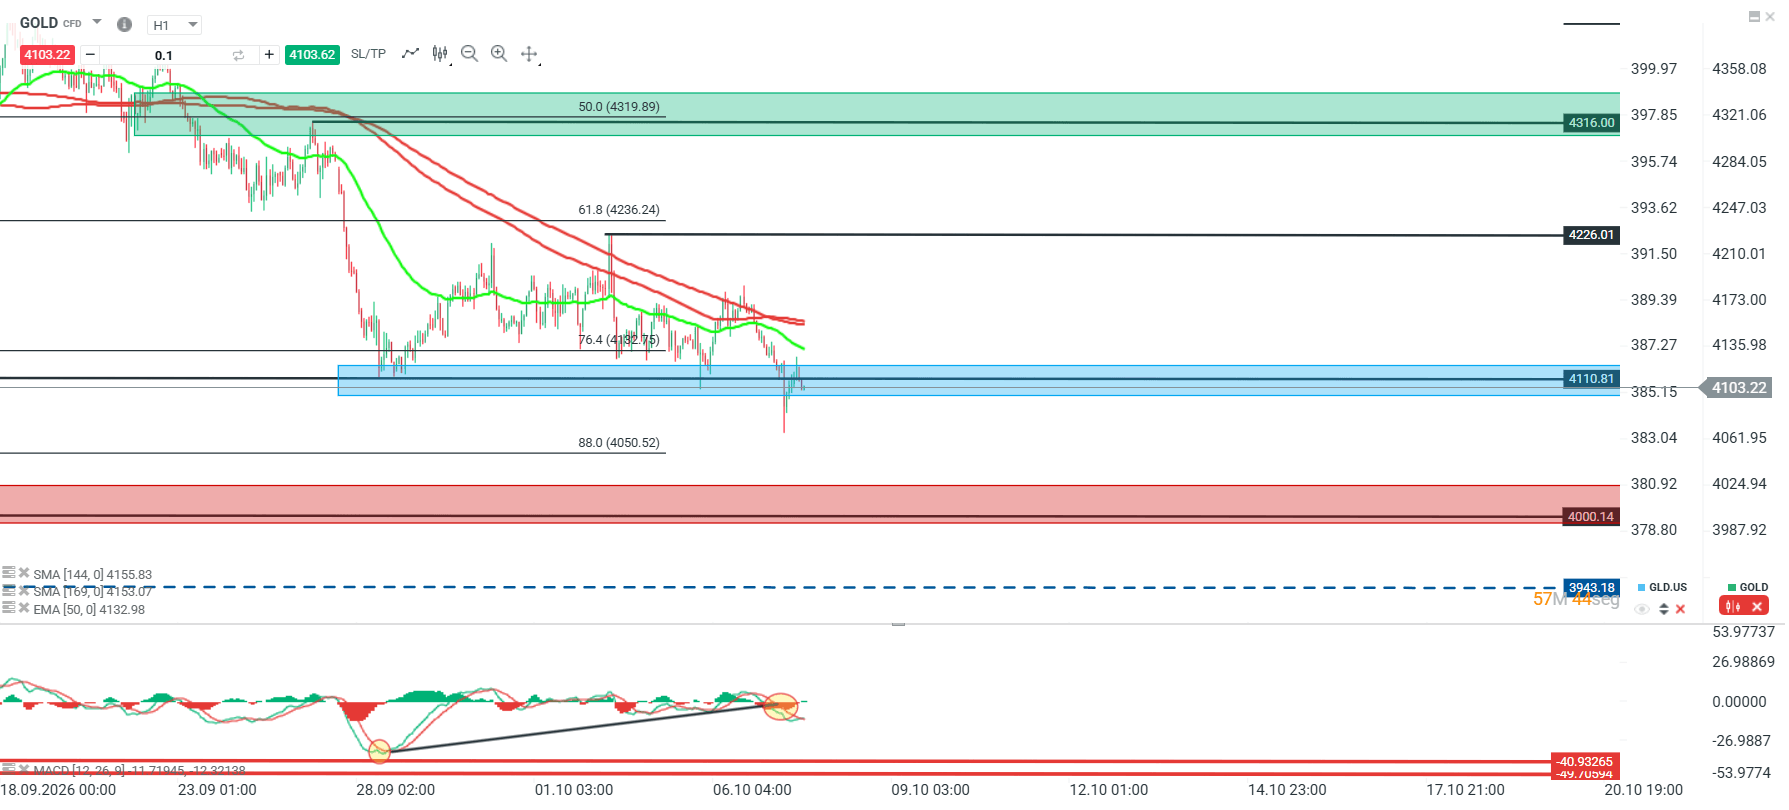
El oro ha mantenido un entorno bajista, con máximos y mínimos decrecientes, y el precio ha perdido el soporte de los 4.110 dólares. Una consolidación por debajo de este nivel podría extender el movimiento bajista hacia la zona de los 4.000 dólares, que se mantiene como la siguiente referencia.
Sin embargo, si el precio muestra un fallo en la ruptura y logra recuperar terreno, podría intentar regresar a una estructura correctiva. En ese escenario, una superación de su media móvil abriría espacio para un rebote hacia el punto pivote principal de corto plazo, ubicado en torno a los 4.226 dólares.
Fuente: xStation5


Tecnológicas superan al resto del S&P 500 por el mayor margen en casi 30 años

¿Puede el peso mexicano enfrentar nuevos problemas por el alza de los rendimientos globales?

Resumen diario: Wall Street recupera pérdidas pese al repunte de los rendimientos 🗽 Oro y plata retroceden

ÚLTIMA HORA: EUR/USD reacciona poco a las actas de la Fed de septiembre
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "