


- PMI de EE. UU. sorprende compuesto subió a 58,4, mientras servicios alcanzó 58,7 y manufacturas 57,0, reforzando la lectura de una economía todavía muy sólida.
- El Treasury a 10 años superó el 5,1%, máximo desde 2007, mientras el de 2 años avanzó sobre 4,84%, apoyado además por comentarios más restrictivos de la Fed y una débil subasta de deuda a 5 años.
- El oro retrocede por el fuerte avance de los rendimientos, el petróleo enfrenta presión tras un aumento inesperado de inventarios de 2,969 millones de barriles y el cobre marca un nuevo máximo histórico.

- PMI de EE. UU. sorprende compuesto subió a 58,4, mientras servicios alcanzó 58,7 y manufacturas 57,0, reforzando la lectura de una economía todavía muy sólida.
- El Treasury a 10 años superó el 5,1%, máximo desde 2007, mientras el de 2 años avanzó sobre 4,84%, apoyado además por comentarios más restrictivos de la Fed y una débil subasta de deuda a 5 años.
- El oro retrocede por el fuerte avance de los rendimientos, el petróleo enfrenta presión tras un aumento inesperado de inventarios de 2,969 millones de barriles y el cobre marca un nuevo máximo histórico.
La jornada estuvo marcada por caídas en las acciones y en los bonos, después de que los PMI de Estados Unidos mostraran una actividad económica mucho más sólida de lo esperado, reforzando la percepción de que la economía mantiene un fuerte dinamismo. A esto se sumó el repunte del Brent, que volvió a elevar las preocupaciones inflacionarias y llevó al mercado a aumentar la probabilidad de una nueva subida de tasas en la reunión de octubre, escenario respaldado por comentarios de Barr de la Fed, quien señaló que podrían ser necesarios nuevos ajustes. Dentro de la renta variable, las mayores presiones se concentraron en el sector de semiconductores, mientras energía y software mostraron un mejor desempeño relativo. En paralelo, el dólar se fortaleció frente a las principales monedas y generó fuertes caídas en divisas emergentes, destacando la caida del peso colombiano en un 2.3%.
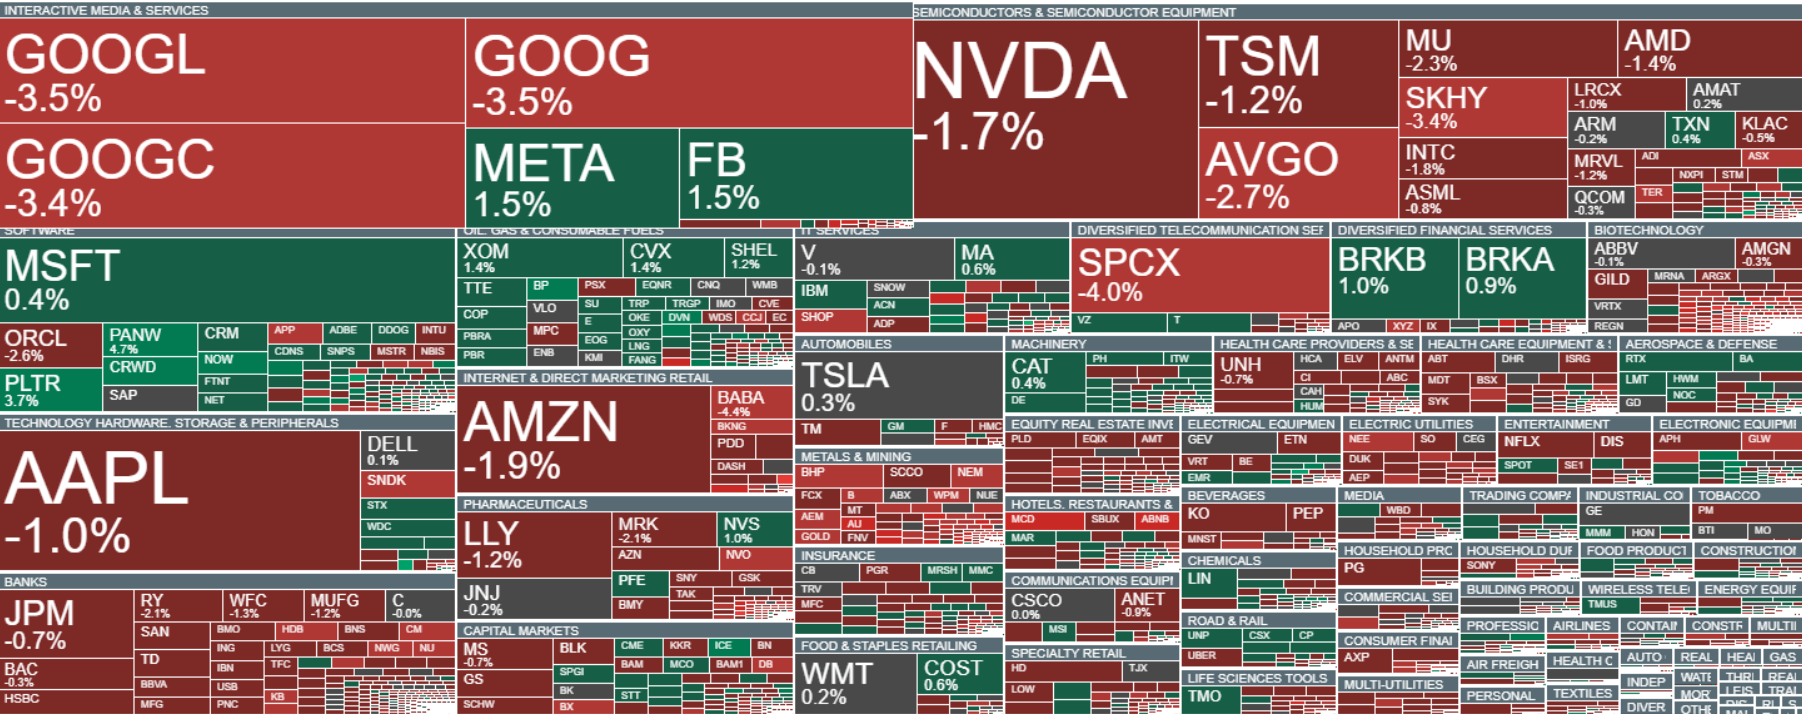 Heatmap mostrando comportamiento de los mercados durante la jornada. Fuente: xStation
Noticias Claves
Estados Unidos
Los indicadores adelantados de septiembre sorprendieron con fuerza al alza y reforzaron la señal de una economía todavía muy dinámica. El PMI manufacturero subió a 57,0 frente al 53,7 esperado, mientras que servicios avanzó a 58,7 y el compuesto a 58,4, ambos claramente sobre las previsiones. En paralelo, Barr de la Fed señaló que probablemente sean necesarias nuevas subidas de tasas para asegurar el retorno de la inflación al 2%, destacando que los riesgos inflacionarios han aumentado mientras los riesgos sobre el mercado laboral han disminuido. Este escenario impulsó con fuerza los rendimientos: el bono a dos años superó el 4,84%, el de diez años el 5,1%, su mayor nivel desde 2007, y las tasas hipotecarias volvieron a superar el 7%. La presión sobre la deuda se intensificó además después de una débil subasta de bonos a cinco años por US$70.000 millones, adjudicada a una tasa de 5,033%.
Europa
La actividad de la zona euro mostró una mejora mayor a la esperada durante septiembre. El PMI de servicios subió a 53,0 frente al 51,4 previsto, mientras que el manufacturero se mantuvo en 52,7 y el compuesto avanzó a 53,1 desde 52,0, superando ampliamente la expectativa de 51,7. Los datos muestran una expansión más sólida de la actividad regional, apoyada especialmente por una recuperación del sector servicios.
Francia
Los PMI franceses mostraron una recuperación de la actividad, liderada por el sector servicios. El PMI de servicios saltó a 51,4 desde 48,0 y superó ampliamente el 48,3 esperado, permitiendo que el índice compuesto avanzara a 51,2 desde 48,5 y regresara a terreno expansivo. En contraste, el PMI manufacturero descendió a 50,3 desde 51,1 y quedó por debajo del 50,9 previsto, reflejando una recuperación todavía desigual entre sectores.
Alemania
La economía alemana mostró una mejora relevante en septiembre, principalmente por el repunte de los servicios. El PMI de servicios avanzó a 52,9 frente al 49,9 esperado y el compuesto alcanzó 53,8 frente al 51,8 previsto, señalando una aceleración de la actividad. El sector manufacturero, aunque se mantuvo claramente en expansión con 53,8, mostró una ligera moderación frente al 54,3 anterior y quedó marginalmente por debajo de las expectativas.
Reino Unido
Los PMI británicos continuaron mostrando expansión, aunque con señales de moderación. El PMI de servicios descendió a 51,7 desde 52,5 y quedó por debajo del 52,0 esperado, mientras que el compuesto registró el mismo nivel. En contraste, manufacturas mejoró hasta 52,0, superando tanto el 51,5 previsto como el 51,7 anterior, mostrando un mejor desempeño relativo de la actividad industrial.
Oro
El oro registró presión bajista mientras el mercado siguió de cerca las conversaciones entre Estados Unidos e Irán y, especialmente, el fuerte reajuste de las expectativas sobre las tasas de interés estadounidenses. Los sólidos datos de actividad y el tono más restrictivo de la Reserva Federal impulsaron los rendimientos de los bonos a máximos de varios años.
Petróleo
El petróleo enfrentó nuevas presiones después de que los inventarios de crudo de la EIA aumentaran en 2,969 millones de barriles, frente a una caída de 690.000 esperada, mostrando una acumulación de oferta mayor a la prevista. Al mismo tiempo, el mercado reaccionó a reportes de que la Casa Blanca estaría evaluando una prohibición temporal de 90 días a las exportaciones de diésel, aunque la información fue posteriormente cuestionada por un funcionario estadounidense, aumentando la volatilidad del mercado energético.
Cobre
Los futuros del cobre alcanzaron un nuevo máximo histórico, prolongando el fuerte impulso alcista que ha dominado al metal.
Acciones
McDonald's anunció que destinará hasta US$8.500 millones a un amplio plan de inversión orientado a recuperar tráfico y fortalecer el crecimiento de largo plazo. La estrategia contempla innovaciones en el menú, modernización de restaurantes y mejoras operativas y laborales, en un intento por aumentar la eficiencia y hacer más atractiva la experiencia para los consumidores.
Análisis US100
Tras alcanzar máximos en torno a los 31.102 puntos, el Nasdaq retrocedió y actualmente cotiza por debajo de sus medias móviles de corto plazo. Además, el MACD perdió la línea cero, lo que refleja una moderación del momentum alcista y una mayor presión correctiva. En este contexto, los 31.102 puntos pasan a ser la resistencia relevante para la estructura de corto plazo.
Si el precio se mantiene por debajo de este nivel, podría extender las caídas hacia el soporte ubicado en torno a los 30.345 puntos. En cambio, una ruptura sobre los 31.102 puntos podría permitir que el precio retome el impulso alcista, con la extensión del 100% de Fibonacci en torno a los 32.000 puntos como nivel clave de referencia.
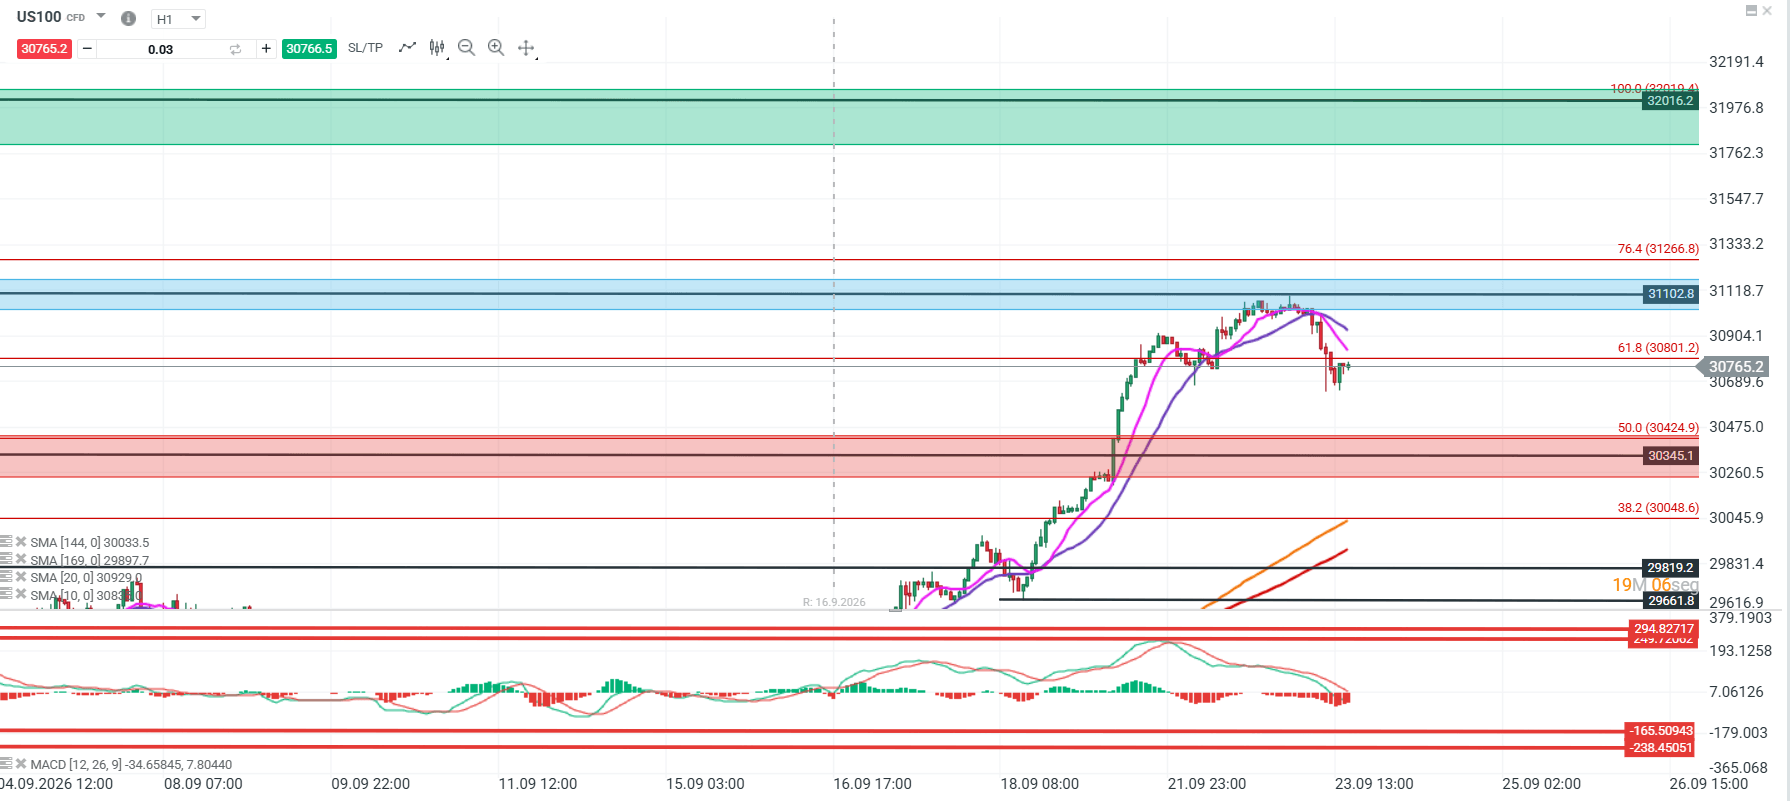 Evolución reciente del US100. Fuente: xStation
Análisis GOLD
El oro extendió su presión vendedora y retrocedió hacia la zona de los 4.272 dólares, nivel asociado al retroceso del 76,4% de Fibonacci. A nivel de indicadores, el precio se mantiene por debajo de sus medias móviles y el MACD conserva un momentum bajista, por lo que el soporte relevante se enmarca en torno al punto pivote de los 4.231 dólares.
Si el precio logra mantenerse sobre este nivel, podría desarrollar una corrección de la caída, con una resistencia relevante en torno a los 4.402 dólares. En cambio, una pérdida de los 4.231 dólares abriría la puerta a una continuidad de la presión bajista hacia el retroceso del 76,4% de Fibonacci de mayor grado, ubicado en torno a los 4.132 dólares.
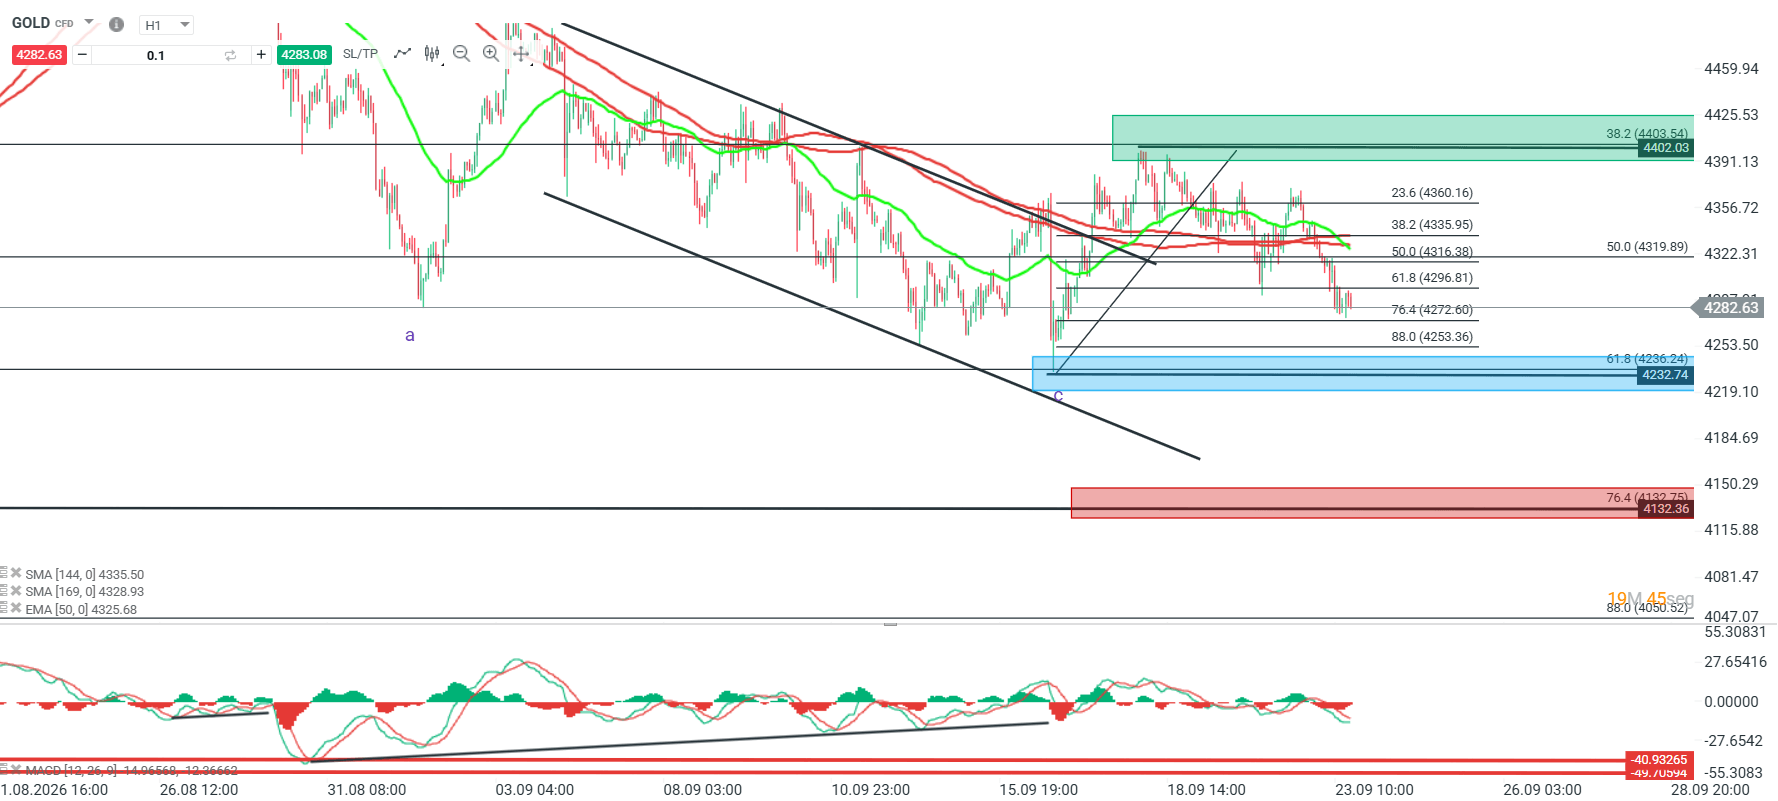 Evolución reciente del oro. Fuente: xStation5



Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)


Mercados a Observar: COPPER, USDIDX y OIL (23.09.2026)

ÚLTIMA HORA: ¡Los sólidos indicadores del PMI no ayudan al euro! El EUR/USD pone a prueba el nivel clave de 1,1400
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "