

- Las señales sobre un posible acuerdo entre EE. UU. e Irán siguen siendo contradictorias, pero la apertura a discutir alivio de sanciones presionó con fuerza al petróleo, llevando al Brent bajo US$100 y al WTI bajo US$95.
- La Fed advirtió que la IA y el conflicto en Oriente Medio podrían mantener presiones inflacionarias, mientras los elevados rendimientos de los bonos estadounidenses siguen endureciendo las condiciones financieras.
- Nvidia anunció una ampliación de US$150.000 millones en su programa de recompra de acciones y Meta presentó una nueva plataforma empresarial enfocada en monetizar el uso corporativo de inteligencia artificial.
Los mercados atravesaron una semana de alta volatilidad, marcada principalmente por el comportamiento del petróleo y el aumento de las preocupaciones inflacionarias. Aunque el Brent moderó parte de su repunte, se mantuvo en torno a los 100 dólares ante la pérdida de optimismo sobre un avance diplomático cercano en Oriente Medio, elevando la presión sobre las tasas de interés. El S&P 500 estuvo cerca de borrar sus ganancias del mes y el Nasdaq 100 cayó un 1%, mientras los rendimientos de los bonos del Tesoro a 10 años alcanzaron su nivel más alto en casi dos décadas y el mercado aumentó sus apuestas por una subida de tasas de la Reserva Federal en octubre. Este escenario fortaleció al dólar y presionó a los metales preciosos, con el oro a la baja y la plata retrocediendo cerca de un 5%.
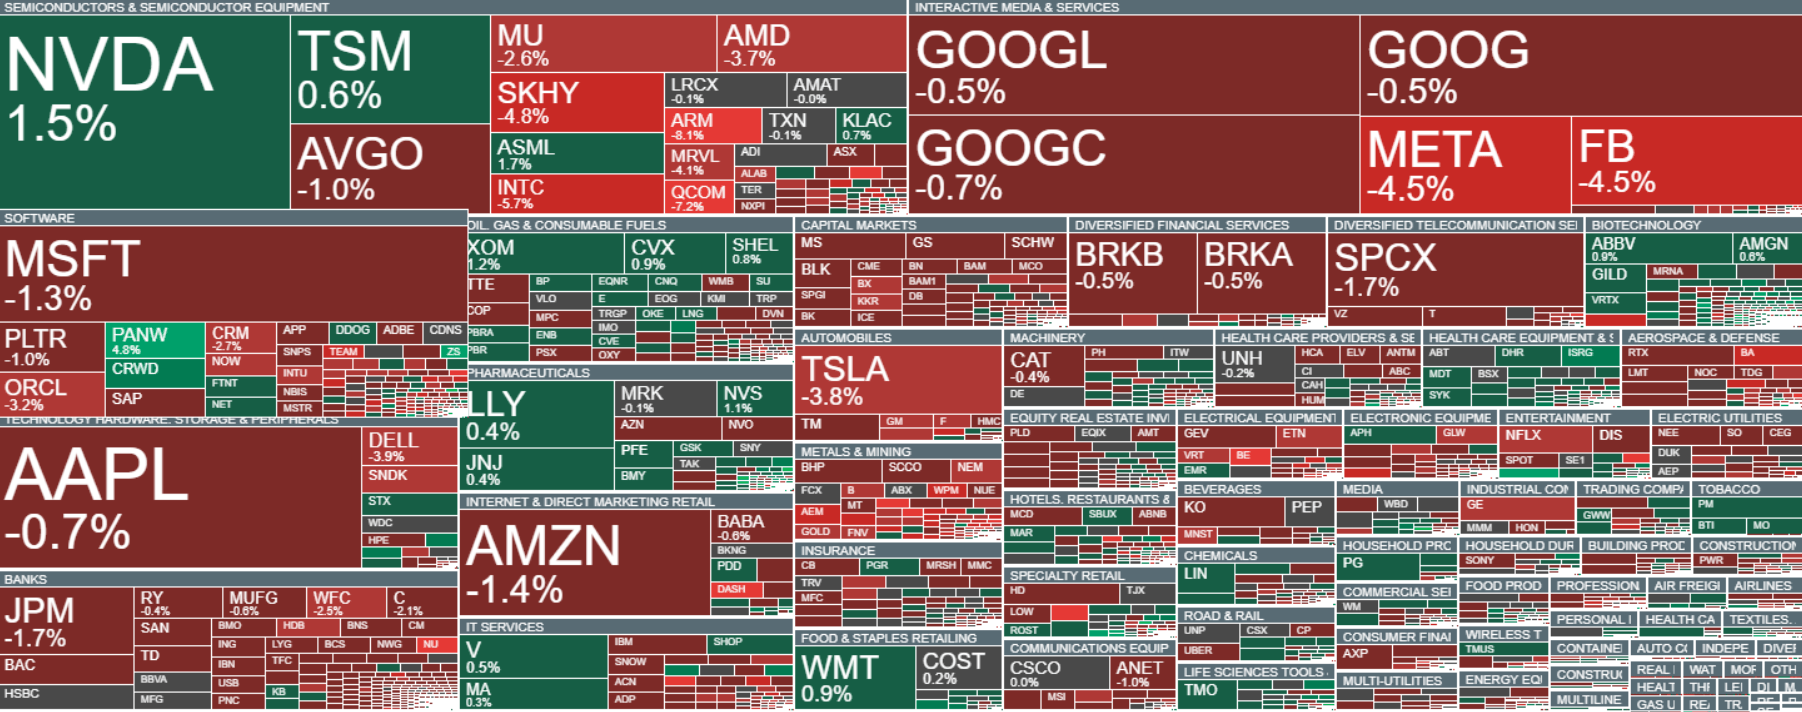 Evolución de los principales activos financieros durante la jornada. Fuente: xStation
Noticias Claves
Geopolítica
Las señales siguen siendo contradictorias. Un reporte señaló que Irán estaría dispuesto a detener el enriquecimiento de uranio a cambio de un alivio de sanciones, pero posteriormente fuentes estadounidenses e iraníes rebajaron esas expectativas y advirtieron que las probabilidades de un acuerdo siguen siendo bajas. Aun así, Washington parece haber abierto una nueva vía de negociación al vincular sanciones y fondos iraníes congelados con concesiones nucleares, mientras Qatar prepara contactos indirectos sobre una versión modificada de la propuesta iraní de siete días.
Estados Unidos
Desde la Casa Blanca, Kevin Hassett destacó que una parte importante de la deuda estadounidense está en manos de inversores domésticos y estimó que la deuda externa ronda los US$15 billones, en un contexto de rendimientos reales elevados en los bonos de largo plazo. Por su parte, Lisa Cook, de la Reserva Federal, advirtió que la inteligencia artificial y los conflictos en Oriente Medio podrían mantener presiones inflacionarias durante los próximos meses. Aunque espera que la adopción de IA limite la pérdida neta de empleos, señaló que el fuerte crecimiento de la demanda asociado a esta tecnología podría aumentar las presiones sobre precios antes de que sus ganancias de productividad se materialicen plenamente, dejando a la Fed con un margen de actuación más limitado.
Europa
Christine Lagarde señaló que las ayudas energéticas anunciadas por los gobiernos representan hasta ahora cerca de 0,1 puntos porcentuales del PIB y advirtió que las perspectivas de inflación para 2027 y 2028 son ahora más elevadas que hace algunos meses. La presidenta del BCE sostuvo que la institución mantiene una estrategia intermedia y que una respuesta mesurada sigue siendo adecuada para contener la inflación, reconociendo al mismo tiempo riesgos al alza para los precios y riesgos a la baja para el crecimiento.
India
La actividad económica sorprendió positivamente en agosto. La producción manufacturera aumentó un 9,0% mensual, frente al 8,2% anterior, mientras que la actividad industrial avanzó un 8,0% interanual, superando el 6,5% esperado y acelerándose desde el 7,4% previo, reforzando las señales de fortaleza del sector productivo.
México
La balanza comercial mostró una mejora durante agosto, aunque con resultados mixtos frente a las expectativas. Una de las mediciones registró un superávit de US$605 millones, por debajo de los US$1.400 millones previstos, pero mejorando desde el déficit de US$848 millones anterior.
Metales
El paladio registra una fuerte corrección, con una caída cercana al 4,3% que lleva al precio a mínimos de dos meses. El movimiento refleja una renovada presión vendedora sobre el metal y marca un deterioro significativo respecto de los niveles alcanzados durante las últimas semanas.
Petróleo
El petróleo cayó con fuerza después de versiones que apuntaron a que Donald Trump estaría dispuesto a aliviar sanciones sobre Irán y liberar activos congelados a cambio de avances concretos en materia nuclear, llevando al Brent por debajo de US$100 y al WTI por debajo de US$95. Al mismo tiempo, el mercado sigue atento a la oferta: Rusia planea extender hasta octubre su prohibición de exportaciones de diésel, Arabia Saudí reanudó los envíos a través de su oleoducto este-oeste tras reparaciones y los productores del Golfo han logrado recuperar sus exportaciones de crudo hasta cerca del 80% de los niveles previos a la guerra.
Bitcoin
Bitcoin cotiza ligeramente a la baja y se mantiene por debajo de los US$82.800, después de haber avanzado más de un 4% la semana pasada. El respaldo institucional continúa siendo relevante, con entradas por US$2.390 millones hacia los ETF spot estadounidenses, la mayor cifra semanal desde octubre de 2025. Sin embargo, el aumento de los rendimientos de los bonos del Tesoro y las expectativas de una política monetaria más restrictiva por parte de la Fed podrían limitar el avance del activo en el corto plazo.
Acciones
Nvidia vuelve al foco después de anunciar un aumento de US$150.000 millones en su programa de recompra de acciones, el mayor incremento de una autorización de este tipo registrado hasta ahora. Meta, por su parte, anunció el lanzamiento de un nuevo pilar estratégico centrado en una plataforma empresarial destinada a ayudar a las compañías a utilizar inteligencia artificial para impulsar su crecimiento, reforzando la competencia entre las grandes tecnológicas por monetizar la adopción corporativa de IA.
Análisis US100
El precio ha mantenido su presión bajista y cotiza cerca del soporte de los 30.363 puntos, mientras se mantiene por debajo de su media móvil de corto plazo. Además, la dinámica de las medias móviles apunta a un posible cruce bajista, lo que refuerza la presión sobre la estructura actual.
Si el precio pierde la región de los 30.363 puntos, podría iniciar una continuidad del movimiento bajista hacia los siguientes soportes, ubicados en torno a los retrocesos de Fibonacci del 50% y 61,8%, correspondientes a los 29.940 y 29.663 puntos, respectivamente. En cambio, una mantención sobre los 30.363 puntos podría dar paso a una corrección alcista, con una resistencia relevante de corto plazo en torno a los 31.102 puntos.
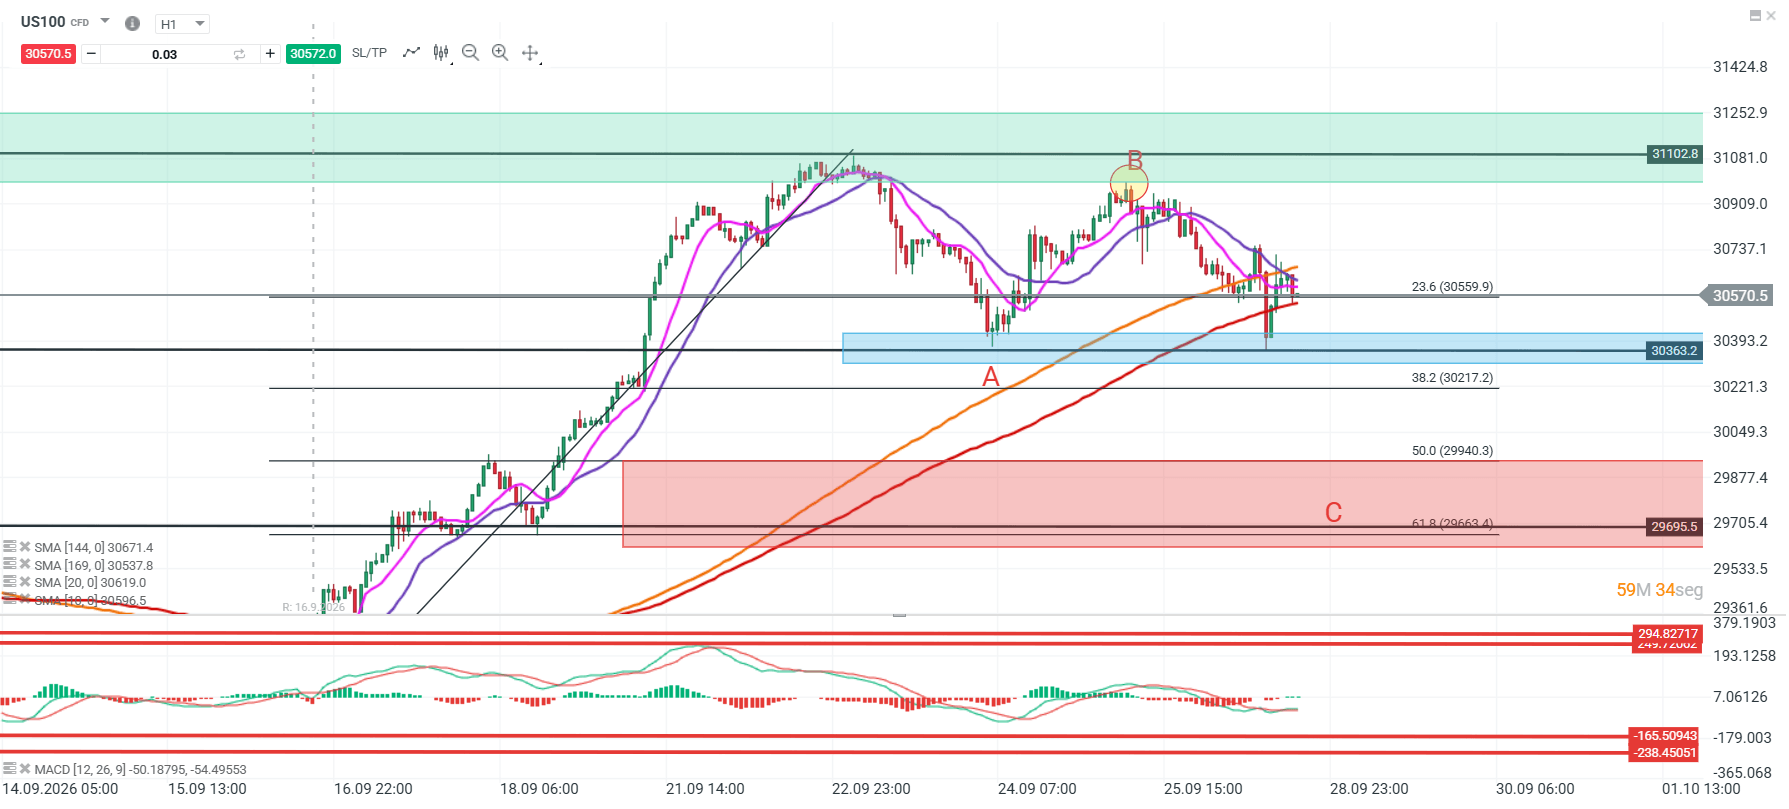 Evolución reciente del US100. Fuente: xStation
Análisis GOLD
El oro se ha mantenido en torno al retroceso del 76,4% de Fibonacci, ubicado en los 4.132 dólares. Si bien el MACD muestra un cruce al alza, la estructura sigue reflejando máximos y mínimos decrecientes, por lo que esta zona continúa siendo la referencia clave de corto plazo.
Una consolidación por debajo de los 4.132 dólares podría extender el movimiento hacia el rango de soporte ubicado entre los 4.050 y 4.018 dólares. En cambio, una consolidación sobre este nivel podría permitir una recuperación hacia los 4.210 dólares, zona cercana a su media móvil de 50 periodos.
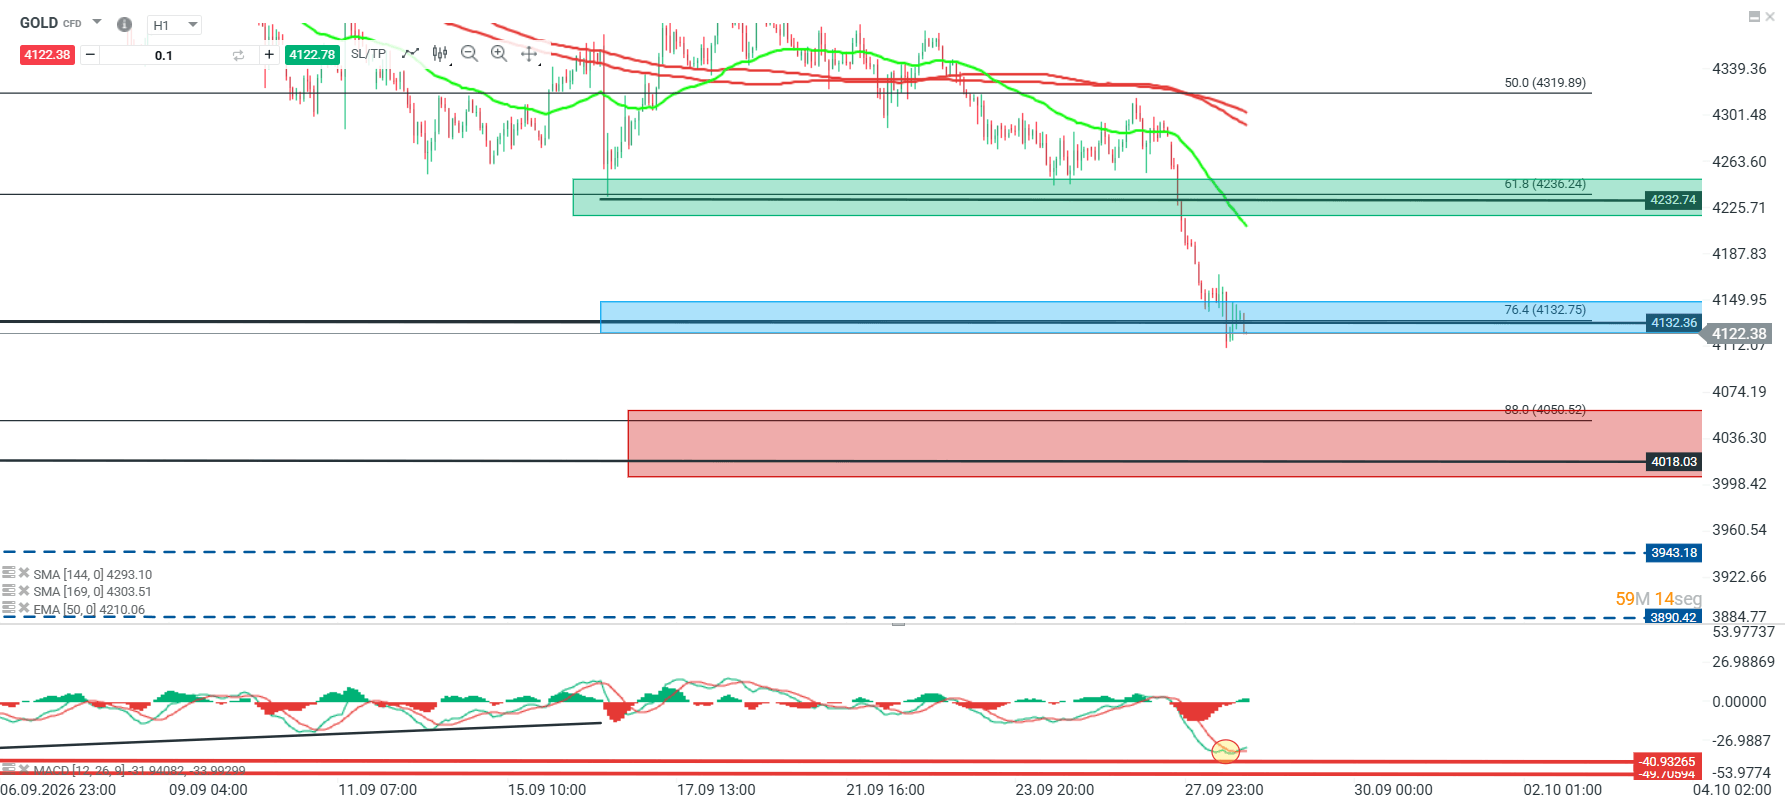 Evolución reciente del precio del oro. Fuente: xStation5


¿Pueden los inventarios chinos en mínimos impulsar al cobre?



Resumen diario: falta de avances golpea a Wall Street y los metales preciosos



APERTURA DE EE. UU.: Wall Street comienza la semana en rojo (28.09.2026)

¿Pueden los semiconductores seguir sosteniendo al Nasdaq 100?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "