

-
El cobre cotiza a 1,7% de sus máximos históricos de septiembre, con un avance de 34% interanual, apoyado por los problemas de producción en Chile.
-
Las huelgas y suspensiones en minas chilenas, junto con la demanda de inteligencia artificial y electrificación, sostienen al metal pese a las tasas elevadas.
-
El análisis técnico mantiene una estructura alcista, con resistencia en 14,808, objetivo en 15,100 y soportes en 13,857 y 13,142.

-
El cobre cotiza a 1,7% de sus máximos históricos de septiembre, con un avance de 34% interanual, apoyado por los problemas de producción en Chile.
-
Las huelgas y suspensiones en minas chilenas, junto con la demanda de inteligencia artificial y electrificación, sostienen al metal pese a las tasas elevadas.
-
El análisis técnico mantiene una estructura alcista, con resistencia en 14,808, objetivo en 15,100 y soportes en 13,857 y 13,142.
El cobre cotiza a menos de 2% de sus máximos de septiembre
El cobre cotiza alrededor de 14,555 dólares por tonelada, a 1.7% de la zona de 14,808 donde marcó sus máximos en septiembre, con un avance de 5.6% en el último mes y de 34% respecto al mismo momento del año pasado, lo cual lo coloca entre las materias primas con mejor desempeño de 2026 en un periodo en el que el oro y la plata llevan varias semanas corrigiendo. El metal acumula un avance casi continuo desde marzo de 2025, cuando cotizaba por debajo de 9,000 dólares por tonelada, y aunque en septiembre intentó romper sus máximos en dos ocasiones sin lograrlo, en los últimos días volvió a acercarse a esa zona apoyado en nuevos problemas de producción en Chile.
Qué mueve el precio del cobre
El cobre se usa en casi todo lo que necesita electricidad, desde el cableado de una casa hasta las redes de transmisión, los motores, los autos eléctricos y los centros de datos, por lo que su precio suele tomarse como un termómetro de la actividad económica mundial, ya que cuando las economías construyen y fabrican más necesitan más cobre y cuando se frenan lo necesitan menos. El otro lado de la ecuación es la oferta, que reacciona muy lento porque abrir una mina nueva puede tomar cerca de una década entre exploración, permisos y construcción, de modo que cuando una mina grande deja de producir el mercado no tiene forma de reemplazar ese metal en el corto plazo y el ajuste se da a través del precio.
La oferta en Chile se está apretando
Chile es el mayor productor de cobre del mundo y en las últimas semanas concentró la mayor parte de los problemas de producción, empezando por un dato oficial que mostró que la producción chilena cayó en agosto a 369,500 toneladas, su nivel más bajo desde febrero de 2011 y 8.4% por debajo de las 403,400 toneladas de julio. A eso se sumó que Escondida, la mina de cobre más grande del planeta, detuvo operaciones el 23 de septiembre tras la muerte de un contratista, mientras sus supervisores votaron con 95% a favor de autorizar una huelga que todavía debe pasar por un periodo de mediación obligatoria antes de que pueda concretarse.
El 7 de octubre comenzó una huelga de 709 trabajadores en Centinela, la mina de Antofagasta que produjo 240,400 toneladas el año pasado, y aunque la empresa mantiene su estimado de producción para 2026 los sindicatos calculan que la operación podría reducir su producción cerca de 50% en noviembre si el paro continúa, con la mediación entre ambas partes programada para retomarse este martes. El domingo dos trabajadores murieron por un alud en El Teniente de Codelco, lo cual obligó a suspender parte de la operación a cielo abierto de una mina que ya venía produciendo menos, ya que en el primer semestre de 2026 entregó 126,000 toneladas frente a 172,000 en el mismo periodo de 2025, una caída de 27% que muestra que el problema de oferta en Chile viene de antes de los accidentes y las huelgas de este mes.
Otros factores que limitan la oferta
Fuera de Chile también hay presión sobre el suministro, ya que el 30 de septiembre venció en Zambia la suspensión temporal de un impuesto de 10% a la exportación de concentrado de cobre sin que se anunciara una extensión, lo cual podría encarecer o retrasar parte de los envíos de uno de los principales productores de África. Más allá de los eventos puntuales la industria arrastra dos problemas de fondo que limitan su capacidad de responder a precios altos, porque la inversión en minas nuevas ha sido insuficiente durante varios años y porque las minas más antiguas extraen mineral con cada vez menos cobre por tonelada, de modo que necesitan procesar más roca para producir lo mismo y sus costos suben.
La demanda tiene un componente que no depende del ciclo económico
Durante décadas el precio del cobre dependió sobre todo de la construcción en China, pero hoy una parte creciente de la demanda viene de los centros de datos para inteligencia artificial, de la ampliación de redes eléctricas, de los sistemas de almacenamiento con baterías y de los autos eléctricos, sectores que requieren grandes cantidades del metal y que siguen invirtiendo aunque la economía se desacelere porque responden a planes de largo plazo de empresas y gobiernos. Los pedidos ligados a centros de datos, chips y baterías en Asia siguen creciendo, mientras en China los fabricantes regresaron de la semana de vacaciones de octubre con inventarios bajos y las primas que pagan los compradores chinos por importar cobre físico han subido, una señal de que la demanda que hay detrás del precio corresponde a empresas que necesitan el metal para producir y no solo a inversionistas que apuestan a que siga subiendo.
Aranceles e inventarios en Estados Unidos
Una parte importante del avance de septiembre se explicó por la expectativa de que Estados Unidos ampliara a partir del próximo año sus aranceles al cobre refinado, ya que desde agosto de 2025 aplica un arancel de 50% a productos semiterminados como tubo, alambre y lámina, lo cual llevó a los comerciantes a enviar metal a bodegas estadounidenses para adelantarse a la medida y le quitó oferta al resto del mundo. El plazo para decidir sobre el cobre refinado pasó sin una resolución y el mercado lo está interpretando como una señal de que el arancel no llegará por ahora, de modo que la prima que pagaba el cobre en Nueva York frente a Londres se redujo mientras los inventarios en las bodegas de Nueva York se mantienen cerca de máximos históricos en alrededor de 711,600 toneladas, un volumen que podría regresar al mercado internacional si se confirma que no habrá arancel y que funcionaría como un colchón frente a los problemas de producción en Chile.
El contexto macroeconómico juega en contra
La Reserva Federal subió su tasa en septiembre a un rango de 3.75% a 4.00%, su primera alza desde 2023, y la mayoría de sus funcionarios contempla otra alza este año, mientras el bono del Tesoro a 10 años ronda 5.23% y el índice del dólar se ubica cerca de 102, lo cual afecta al cobre por dos vías ya que un dólar fuerte encarece el metal para los compradores que pagan en otras monedas y unas tasas altas encarecen el financiamiento de los proyectos de construcción e infraestructura que lo consumen. En China las medidas fiscales para apoyar la infraestructura conviven con un consumo interno débil y un sector construcción que no termina de recuperarse, mientras el Grupo Internacional de Estudio del Cobre ha reportado un excedente global de cobre refinado durante el año, de modo que el mercado en su conjunto tendría suficiente metal aunque algunas regiones enfrenten escasez, y algunos analistas esperan que el cobre termine 2026 por debajo de sus niveles actuales precisamente por la debilidad del sector inmobiliario chino.
Correlación con otros activos
El cobre suele moverse junto con las acciones de las mineras que lo producen, entre ellas Southern Copper, filial de Grupo México, y Freeport-McMoRan, aunque el lunes ambas cayeron mientras el metal subía, lo cual sugiere que el mercado de acciones todavía no descuenta del todo que los precios altos se mantengan. También tiende a moverse en la misma dirección que el peso chileno, ya que el cobre representa la mayor parte de las exportaciones de Chile, y que el dólar australiano por el peso de la minería en esa economía, mientras que suele moverse en sentido contrario al índice del dólar y a los rendimientos de los bonos estadounidenses, de modo que un repunte del dólar o de las tasas podría limitar el avance del metal aunque las noticias de oferta en Chile sigan siendo favorables.
Análisis técnico y escenarios para el cobre
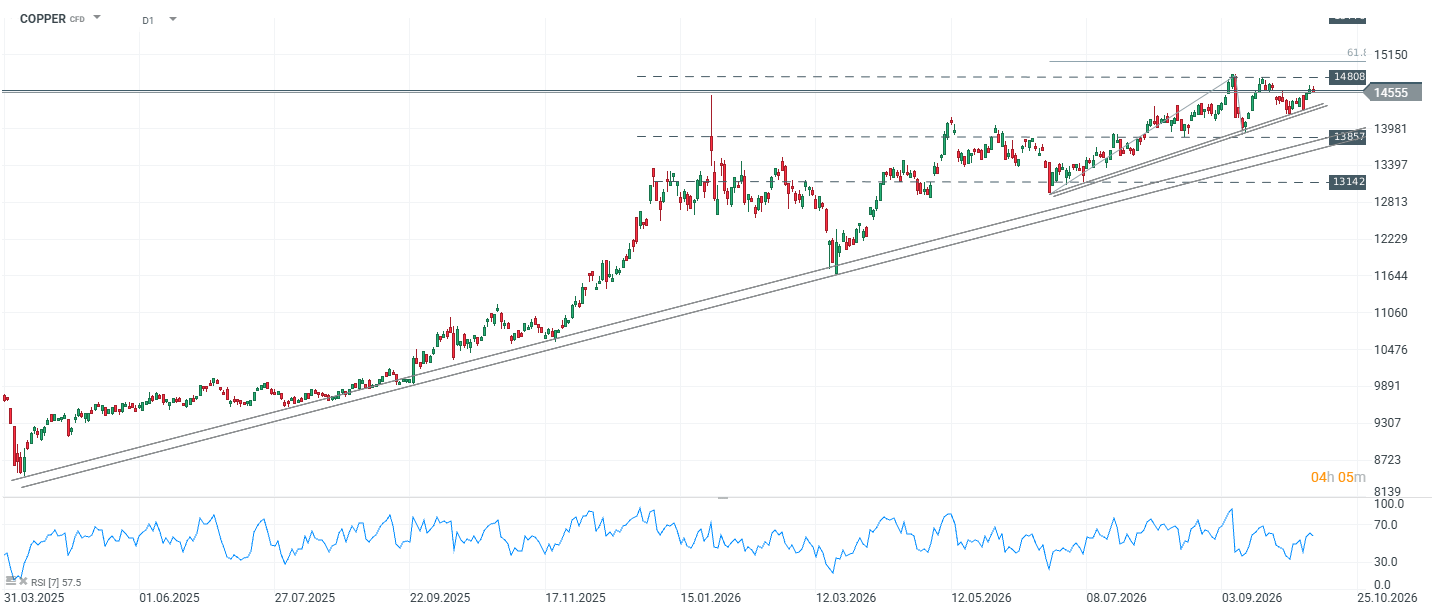
En el gráfico diario del COPPER el precio respeta una directriz alcista de mediano plazo que viene desde los mínimos de junio y que se ubica por encima de la directriz principal que guía la tendencia desde marzo de 2025, mientras en las últimas semanas la acción del precio se ha comprimido por debajo de la resistencia inmediata en 14,808, una zona que coincide con los máximos de septiembre que el cobre intentó romper en dos ocasiones sin lograrlo. Esta compresión se forma porque los mínimos son cada vez más altos mientras los máximos chocan contra el mismo nivel, lo cual indica que los compradores están dispuestos a pagar más en cada retroceso y que la presión se acumula sobre la resistencia, mientras el RSI de 7 periodos se ubica en 57.5, en una zona neutral que le daría margen al precio para subir antes de llegar a niveles de sobrecompra.
En caso de que el cobre rompa la resistencia de 14,808, a 1.7% del precio actual, el siguiente objetivo estaría en el 61.8% de la expansión de Fibonacci alrededor de 15,100, a 3.7% del precio actual y a 2% por encima de la resistencia, un escenario que tendería a darse si las huelgas en Centinela y Escondida se prolongan, si la suspensión en El Teniente se extiende y si China mantiene el ritmo de compras tras reabastecer inventarios, ya que ese movimiento llevaría al metal a nuevos máximos históricos apoyado en la oferta chilena.
Si el precio pierde la directriz alcista de mediano plazo, el siguiente soporte estaría en 13,857, a 4.8% por debajo del precio actual, una zona que confluye con la acción del precio de los últimos meses, con los máximos previos de mayo y con la directriz principal que viene desde marzo de 2025, por lo que sería el nivel donde la tendencia de largo plazo se pondría a prueba. Este escenario podría darse si la mediación en Centinela termina en un acuerdo, si Escondida evita la huelga y si Estados Unidos confirma que no aplicará aranceles al cobre refinado, ya que el inventario acumulado en Nueva York podría salir al mercado al mismo tiempo que la Fed mantiene su sesgo de alzas y el dólar se fortalece, mientras que una ruptura por debajo de 13,857 podría extender la corrección hacia el soporte de 13,142, a 9.7% del precio actual.
Raúl Ojeda Espino — Analista colaborador de XTB

Así se ha comportado el oro tras las elecciones de mitad de mandato

Visa alcanza un nuevo máximo histórico: qué sostiene el rally


El gas natural europeo alcanza máximos de casi cuatro años

Goldman Sachs supera expectativas: el trading de acciones impulsa un trimestre récord
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "