

-
Coca-Cola superó las expectativas de ingresos y beneficio: registró US$13.380 millones ventas frente US$12.920 millones esperados y un EPS comparable de US$0,91 frente a US$0,881.
-
La principal mejora cualitativa está en la composición del crecimiento: el volumen aumentó 5%, mientras precio y mix aportaron solo 1%, una transformación importante frente a 2025, cuando las subidas de precios sostenían buena parte del avance.
-
La compañía elevó por tercera vez su guía para 2026, pero con la acción negociando alrededor de 27 veces beneficios futuros y un potencial de consenso cercano a 3%, los buenos resultados ya exigen una ejecución elevada para justificar nuevas subidas.

-
Coca-Cola superó las expectativas de ingresos y beneficio: registró US$13.380 millones ventas frente US$12.920 millones esperados y un EPS comparable de US$0,91 frente a US$0,881.
-
La principal mejora cualitativa está en la composición del crecimiento: el volumen aumentó 5%, mientras precio y mix aportaron solo 1%, una transformación importante frente a 2025, cuando las subidas de precios sostenían buena parte del avance.
-
La compañía elevó por tercera vez su guía para 2026, pero con la acción negociando alrededor de 27 veces beneficios futuros y un potencial de consenso cercano a 3%, los buenos resultados ya exigen una ejecución elevada para justificar nuevas subidas.
Resultados de Coca-Cola: mayores ingresos, beneficios y expectativas para 2026
Aunque Coca-Cola (KO.US) volvió a superar las previsiones de Wall Street este trimestre, el dato más relevante es que su expansión ya no responde de forma prioritaria al incremento de precios. La compañía reportó ingresos de aproximadamente US$13.380 millones, un 7,4% más que un año antes y cerca de 3,6% por encima del consenso de US$12.920 millones. El beneficio comparable alcanzó US$0,91 por acción, frente a los US$0,881 esperados, una sorpresa positiva cercana a 3,3%, además, Coca-Cola elevó nuevamente sus previsiones para el conjunto de 2026.
A pesar de estos sólidos resultados financieros, los títulos de la compañía experimentaban una leve baja cercana al 0,4% en la jornada. Esta aparente contradicción entre las buenas cifras presentadas y una respuesta tibia de la cotización se explica porque, aunque las operaciones mantienen una marcha firme, la notable revalorización previa del valor, que supera el 30% en el año, ha incrementado sustancialmente la exigencia por parte de los inversores.
Coca-Cola vuelve a superar las expectativas, pero ahora también lo hace claramente en ventas
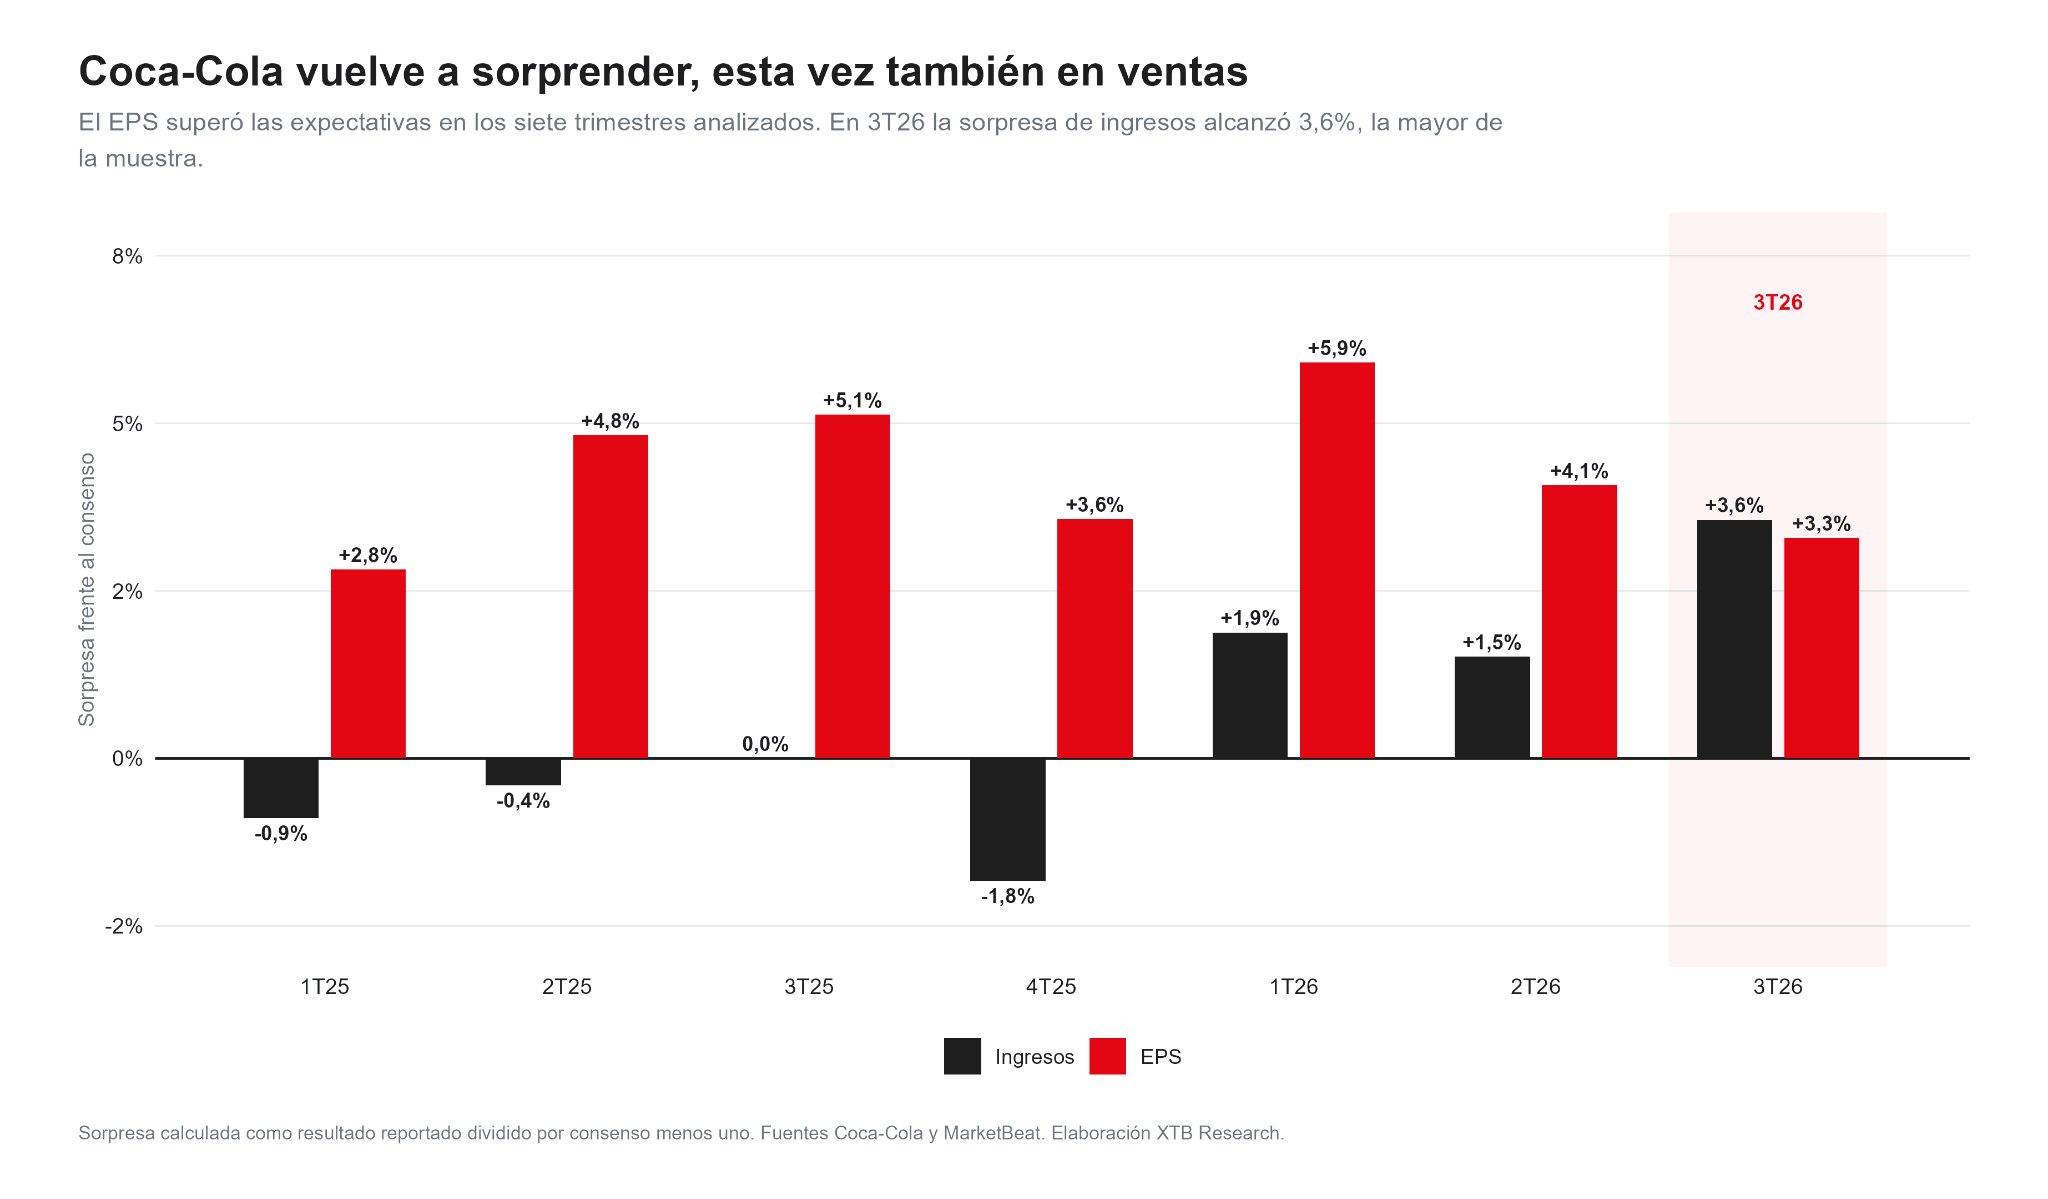
En los siete últimos trimestres analizados, Coca-Cola superó las estimaciones de EPS en todos ellos. Lo distinto del tercer trimestre de 2026 es que la sorpresa también fue considerable en la parte alta de la cuenta de resultados. Hasta finales de 2025, las ventas habían decepcionado o quedado prácticamente en línea con el consenso en varios trimestres, la dinámica comenzó a cambiar en 2026 cuando los ingresos superaron las expectativas en el primer trimestre, nuevamente en el segundo y ahora lo hicieron por aproximadamente 3,6% en el tercero, la mayor sorpresa positiva de toda la muestra.
El beneficio también volvió a superar el consenso, aunque la sorpresa del 3,3% fue menor que en algunos trimestres anteriores. Esto muestra que la mejora de Coca-Cola no proviene exclusivamente del control de costes o de los márgenes, el crecimiento de la actividad también está acompañando. La compañía consiguió además elevar su margen operativo reportado hasta 33,4%, frente a 32% un año antes, en términos comparables, el margen fue de 32,9%.
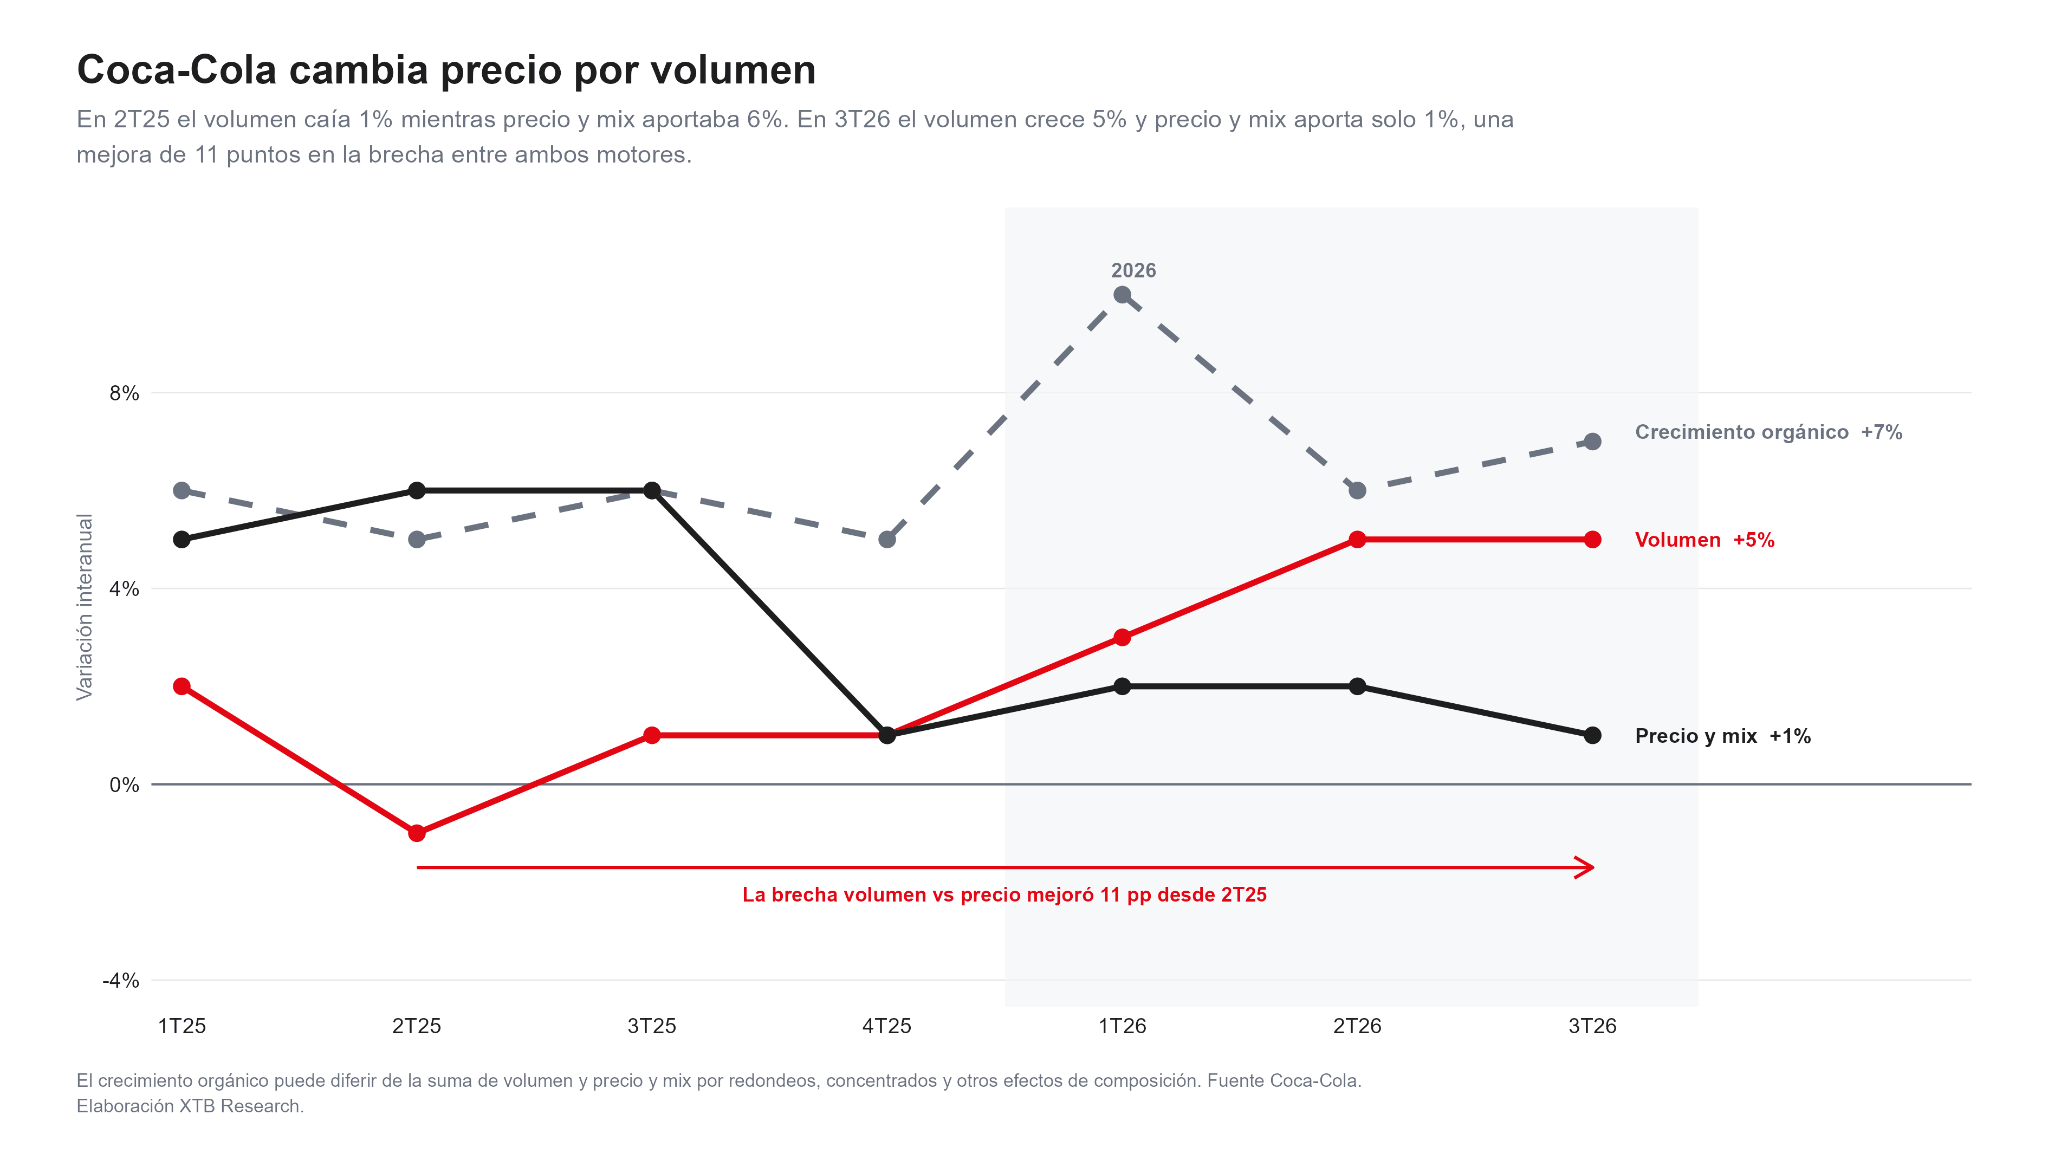
Durante buena parte de 2025, Coca-Cola dependía en mayor medida del precio y el mix para aumentar sus ventas. En el segundo trimestre de aquel año, por ejemplo, los volúmenes habían caído 1%, mientras precio y mix aportaban 6%, ahora la relación prácticamente se ha invertido. En el tercer trimestre de 2026, el volumen creció 5%, mientras precio y mix contribuyeron apenas 1% y desde el segundo trimestre de 2025, el crecimiento de volumen mejoró seis puntos porcentuales y la contribución de precio se redujo cinco puntos. La brecha entre ambas variables cambió, por tanto, en 11 puntos porcentuales.
Eso puede parecer un detalle técnico, pero económicamente es importante porque cuando una compañía crece principalmente subiendo precios, existe un límite, ya que eventualmente puede deteriorarse la demanda o los consumidores pueden migrar hacia alternativas más baratas. Cuando el crecimiento empieza a venir de vender más unidades, la expansión resulta potencialmente más sostenible. Coca-Cola está logrando ese cambio mientras los consumidores continúan mostrando sensibilidad al precio, el crecimiento orgánico alcanzó 7%, combinando la expansión de volumen con una contribución mucho menor de precios. Es una composición más equilibrada que la observada durante buena parte de 2025.
Latinoamérica y Coca-Cola Zero Sugar explican buena parte del impulso
Latinoamérica fue la región de mayor crecimiento, con ingresos orgánicos avanzando 16%, acompañados por un incremento de volumen de 6% y una contribución de precio y mix de 7%. La región combina, por tanto, ambas fuentes de crecimiento, en que Coca-Cola vende más unidades y simultáneamente obtiene un mayor ingreso por producto. Europa, Medio Oriente y África registraron crecimiento orgánico de 7%, mientras Asia Pacífico avanzó 6%. En Norteamérica, en cambio, el crecimiento orgánico fue apenas 3% y el volumen permaneció plano.
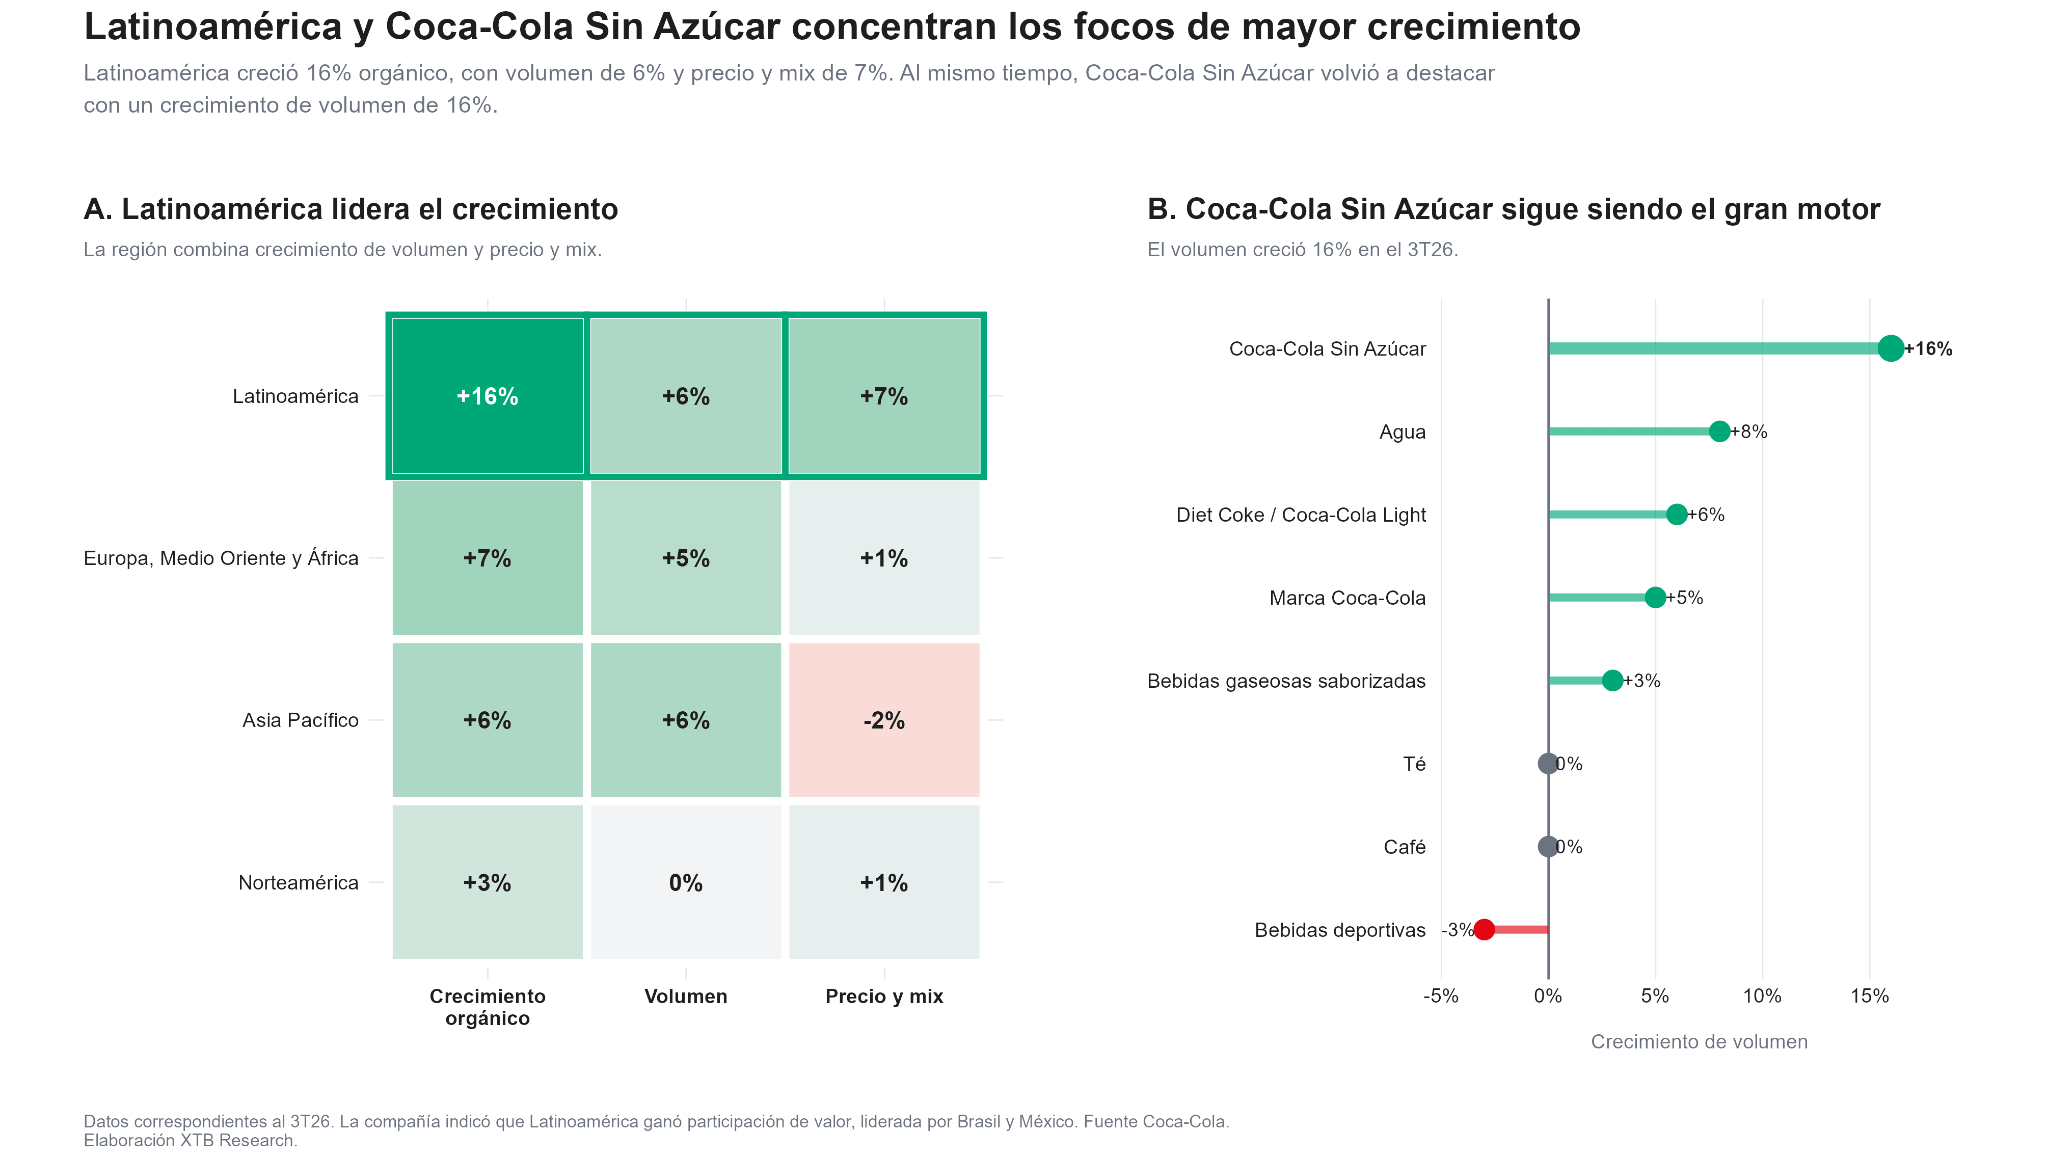
Esta diferencia explica buena parte de la cautela del mercado, dado que el consumidor estadounidense continúa buscando valor, mientras restaurantes y otros canales de consumo fuera del hogar siguen bajo presión. Coca-Cola ha señalado que el negocio para consumo en casa está teniendo un desempeño superior al canal de restaurantes, cines y entretenimiento, la compañía también atribuyó parte de la debilidad norteamericana al calendario del feriado del 4 de julio y a los problemas de abastecimiento de Topo Chico.
A nivel de categorías, Coca-Cola Zero Sugar continúa sobresaliendo, su volumen aumentó 16%, muy por encima del 5% de la marca Coca-Cola en general. Agua creció 8%, mientras Diet Coke/Coca-Cola Light avanzó 6%. En contraste, café y té permanecieron planos y las bebidas deportivas retrocedieron 3%. Coca-Cola continúa ganando tracción en productos sin azúcar y en mercados internacionales, compensando una Norteamérica considerablemente más madura.
Coca-Cola vuelve a subir la guía: ya no es solo un buen trimestre
Una sorpresa trimestral puede ser circunstancial, debido a eso, tres revisiones consecutivas de las perspectivas anuales son más difíciles de ignorar. Coca-Cola comenzó 2026 esperando un crecimiento comparable del EPS de entre 7% y 8%, después del primer trimestre elevó el rango a 8%-9%, tras el segundo a 9%-10% y ahora espera al menos 11%, el movimiento también aparece en el flujo de caja libre. La previsión inicial rondaba US$12.200 millones. Posteriormente aumentó hasta aproximadamente US$12.400 millones y ahora la compañía espera generar al menos US$13.000 millones, eso representa una mejora de US$800 millones frente al comienzo del año.
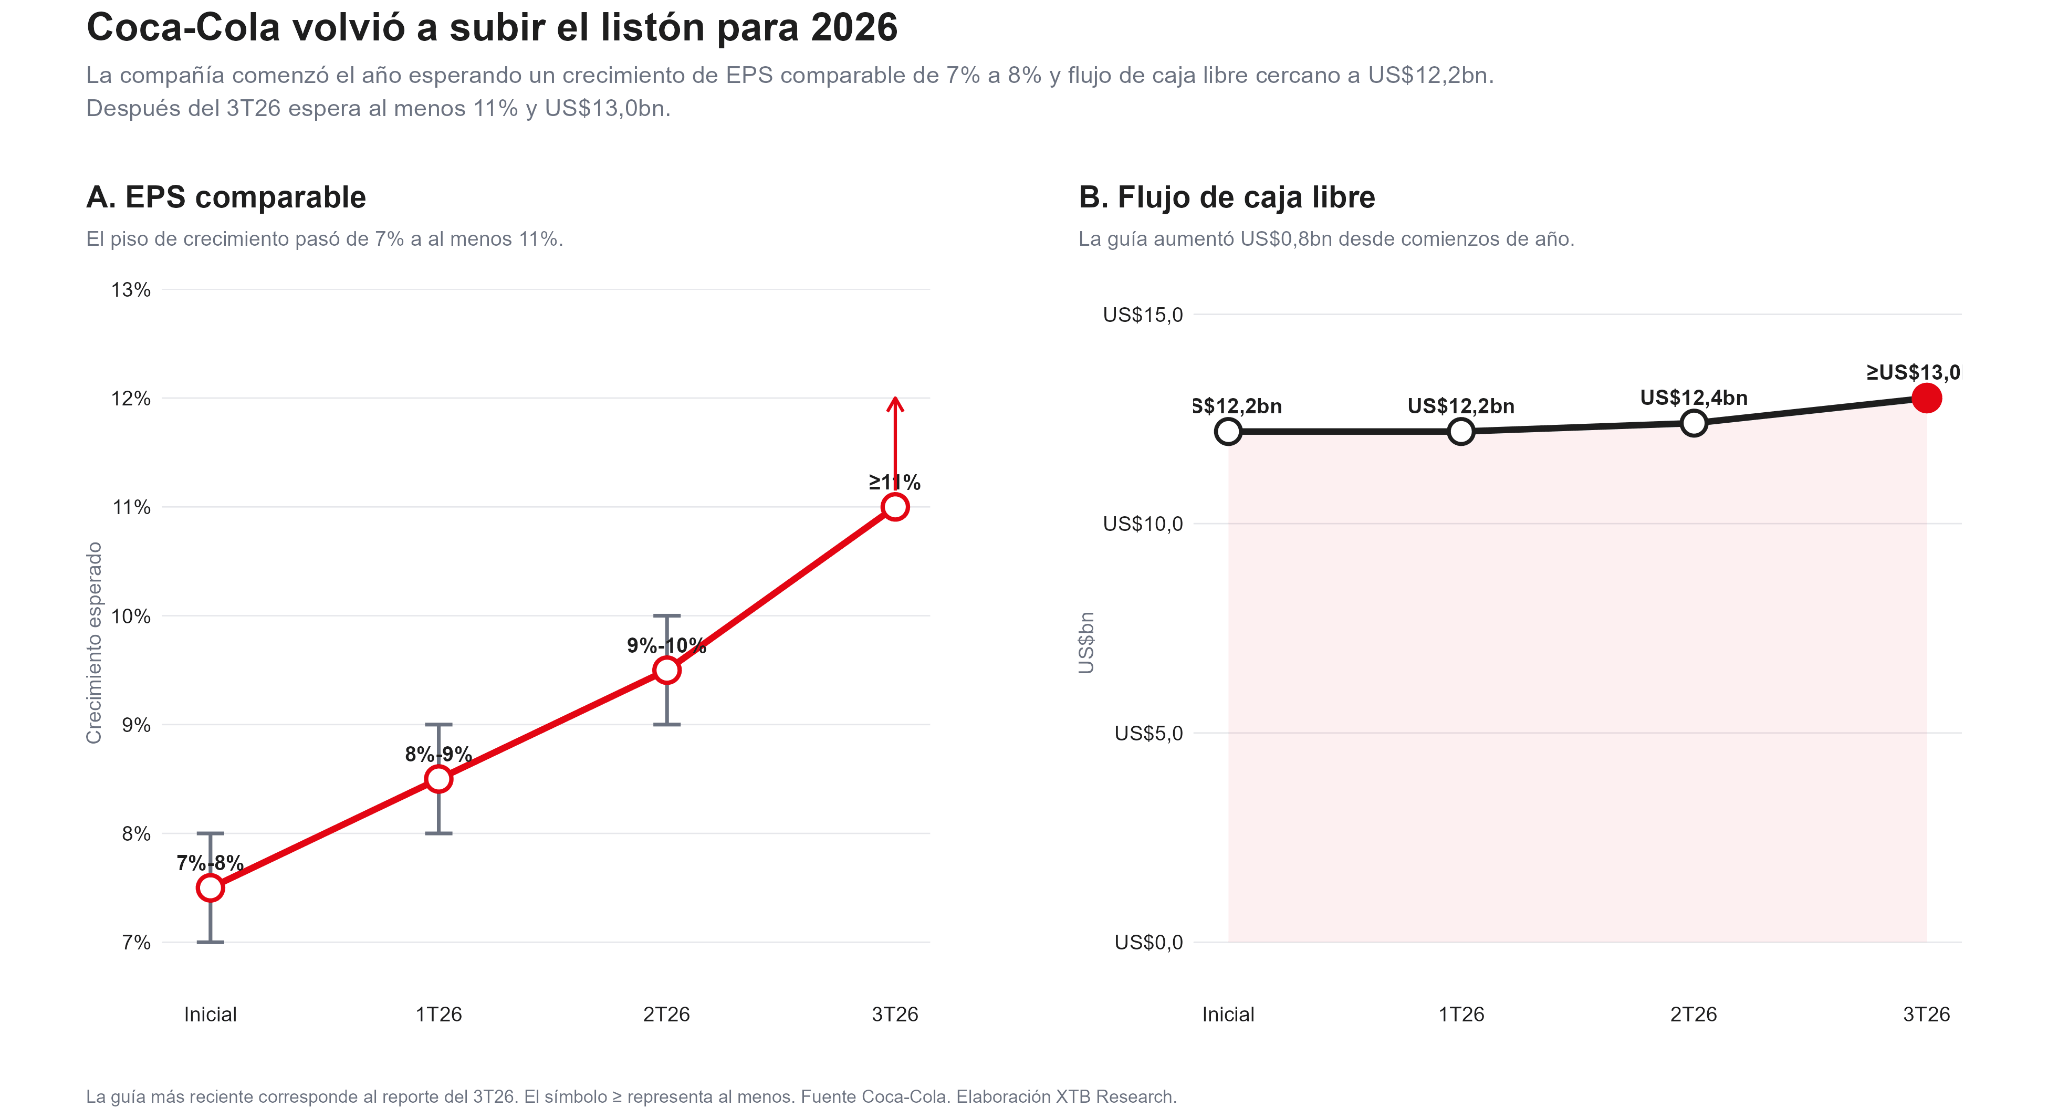
La subida de la guía confirma que el buen desempeño no está concentrado únicamente en un trimestre. No obstante, la dirección lanzó un aviso de cara a 2027, proyectando que la presión financiera sobre los consumidores persistirá. A eso se añaden mayores costes de transporte, aluminio, PET y otras materias primas asociados al encarecimiento de la energía y las disrupciones geopolíticas. El desafío principal será evaluar si Coca-Cola logrará sostener su dinamismo en volumen sin verse obligada a efectuar incrementos de precios más pronunciados para resguardar su rentabilidad.
Acciones de Coca-Cola: el problema no está en los resultados, sino en cuánto de ellos ya está descontado
Antes de los resultados, Coca-Cola cotizaba alrededor de US$92,70, después de avanzar aproximadamente 35% en 2026. Eso deja a la acción cerca de sus máximos de 52 semanas y muy por encima tanto del sector de consumo básico como del S&P 500 durante el año.
El múltiplo también refleja esas expectativas, Coca-Cola negociaba aproximadamente a 27,3 veces beneficios forward. Si se utiliza el EPS mínimo implícito en la nueva guía de alrededor de US$3,33 para 2026, el múltiplo se mantiene cerca de 28 veces. Es ahí donde el margen para nuevos errores comienza a disminuir.
¿Cuánto podrían valer las acciones de Coca-Cola según su múltiplo de beneficios?
Con ese EPS de US$3,33:
-
a 24 veces beneficios, el precio implícito rondaría US$79,9;
-
a 26 veces, aproximadamente US$86,6;
-
a 28 veces, cerca de US$93,2;
-
y a 30 veces, alrededor de US$99,9.
Incluso suponiendo que el crecimiento del EPS termine alcanzando 13%, un múltiplo de 28 veces llevaría el valor implícito hasta aproximadamente US$94,9, apenas por encima del precio previo a resultados. Aunque un precio objetivo promedio de US$95,63 sugiere un margen de apreciación limitado del 3,2% respecto a los niveles actuales, esto no implica que la acción de Coca-Cola se encuentre sobrevaluada. Más bien, indica que los inversores ya han incorporado en la cotización una prima exigente en reconocimiento a la estabilidad operativa, el dinamismo de sus ventas y la consistente capacidad de ejecución del grupo. Para que la acción continúe revalorizándose con fuerza, probablemente harán falta nuevos aumentos de beneficios, una guía todavía mejor o la disposición de los inversionistas a pagar múltiplos cercanos o superiores a 30 veces.
Perspectivas de Coca-Cola: un trimestre sólido, pero con un listón mucho más alto
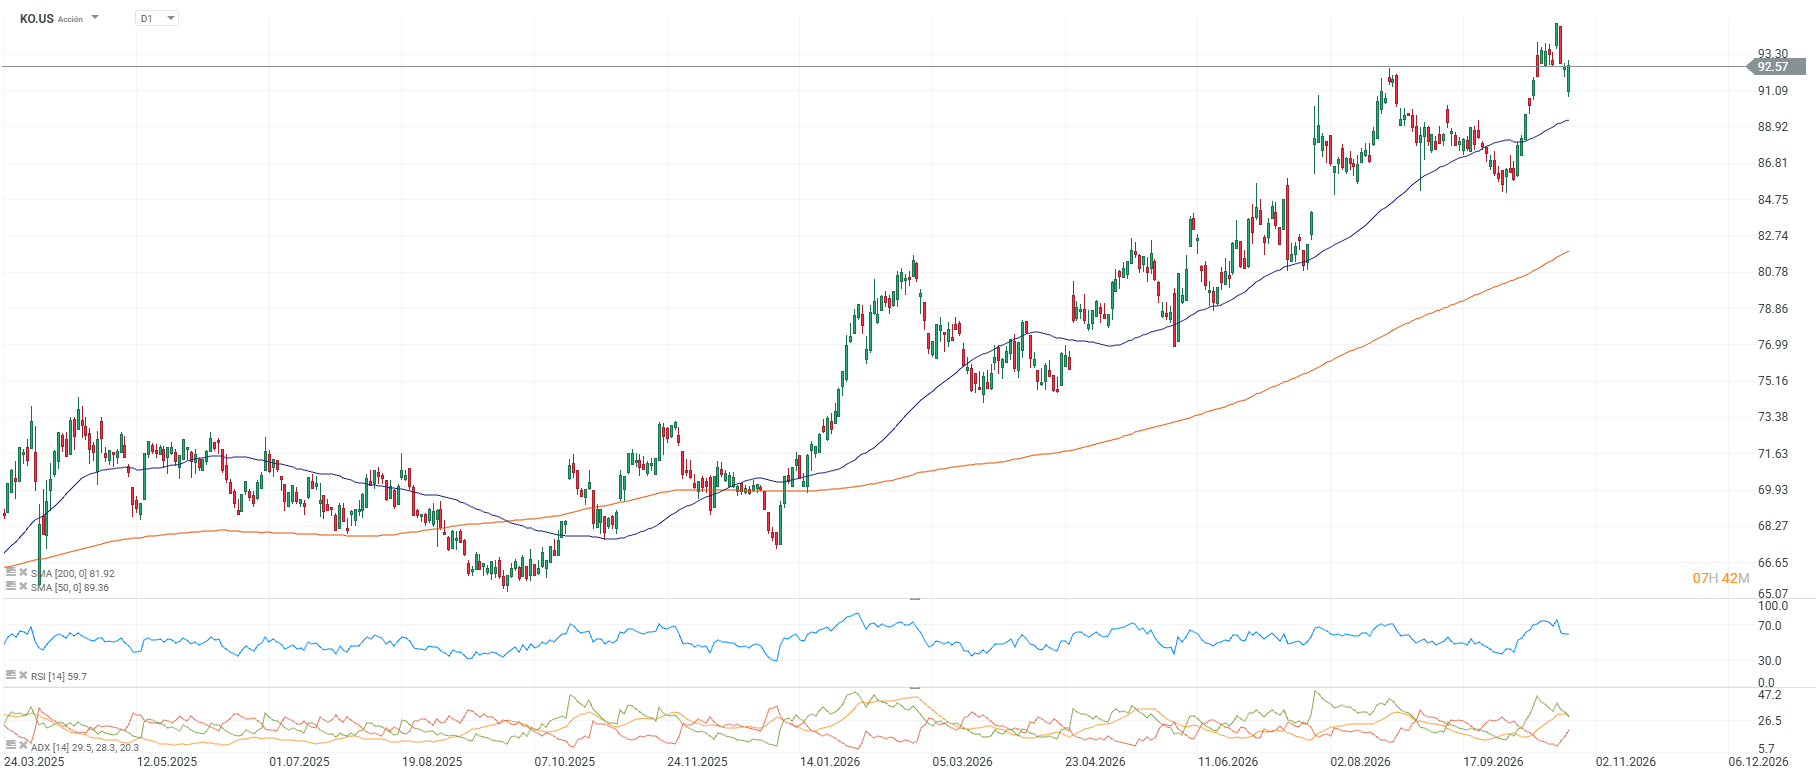 Las acciones de Coca Cola se encuentran a menos del 3% por debajo de su máximo histórico durante la sesión tras sus resultados. Fuente: xStation5.
Los resultados del tercer trimestre fortalecen la tesis operacional de Coca-Cola de que la compañía no solamente volvió a superar las expectativas, sino que está consiguiendo hacer con que el volumen vuelva a convertirse en el principal motor del crecimiento. Latinoamérica mantiene un fuerte dinamismo, Coca-Cola Zero Sugar continúa ganando escala, los márgenes permanecen sólidos y la administración elevó nuevamente sus previsiones de beneficio y generación de caja. El principal riesgo parece estar en las expectativas, dado que con una acción que ha superado ampliamente al mercado en 2026 y cotiza cerca de 27-28 veces beneficios futuros, un buen trimestre puede no ser suficiente para provocar otra fuerte expansión bursátil. El próximo tramo dependerá de si Coca-Cola logra seguir elevando beneficios en 2027 mientras enfrenta costes más altos y un consumidor norteamericano que permanece bajo presión. En otras palabras, Coca-Cola continúa demostrando que el negocio puede seguir creciendo y ahora debe demostrar que puede hacerlo lo suficientemente rápido como para justificar el precio que el mercado ya está dispuesto a pagar.


Dólar en México: ¿puede el peso recuperarse tras las decisiones de la Fed y Banxico?

Oro en China: aumentan las compras de inversores, pero el precio sigue débil ante la Fed


Russell 2000 vuelve a probar su media de 200 días: ¿podrá la Fed frenar la caída?

Dólar hoy en Colombia: se mantiene cerca de los $3.150 antes de la decisión de la Fed
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "