


El principal catalizador del reciente repunte fue la publicación, ayer, de los indicadores PMI de EE. UU. correspondientes a septiembre. Los datos superaron ampliamente las expectativas, alcanzando máximos de cinco años. El índice compuesto se situó en 58,4, cifra coherente con una dinámica de crecimiento del PIB cercana al 5 %. No obstante, el informe también puso de relieve la intensificación de las presiones sobre los costes y la creciente tendencia de las empresas a trasladar dichos costes a los clientes.
Figura 1: Indicadores PMI de EE. UU. (2023 - 2026)
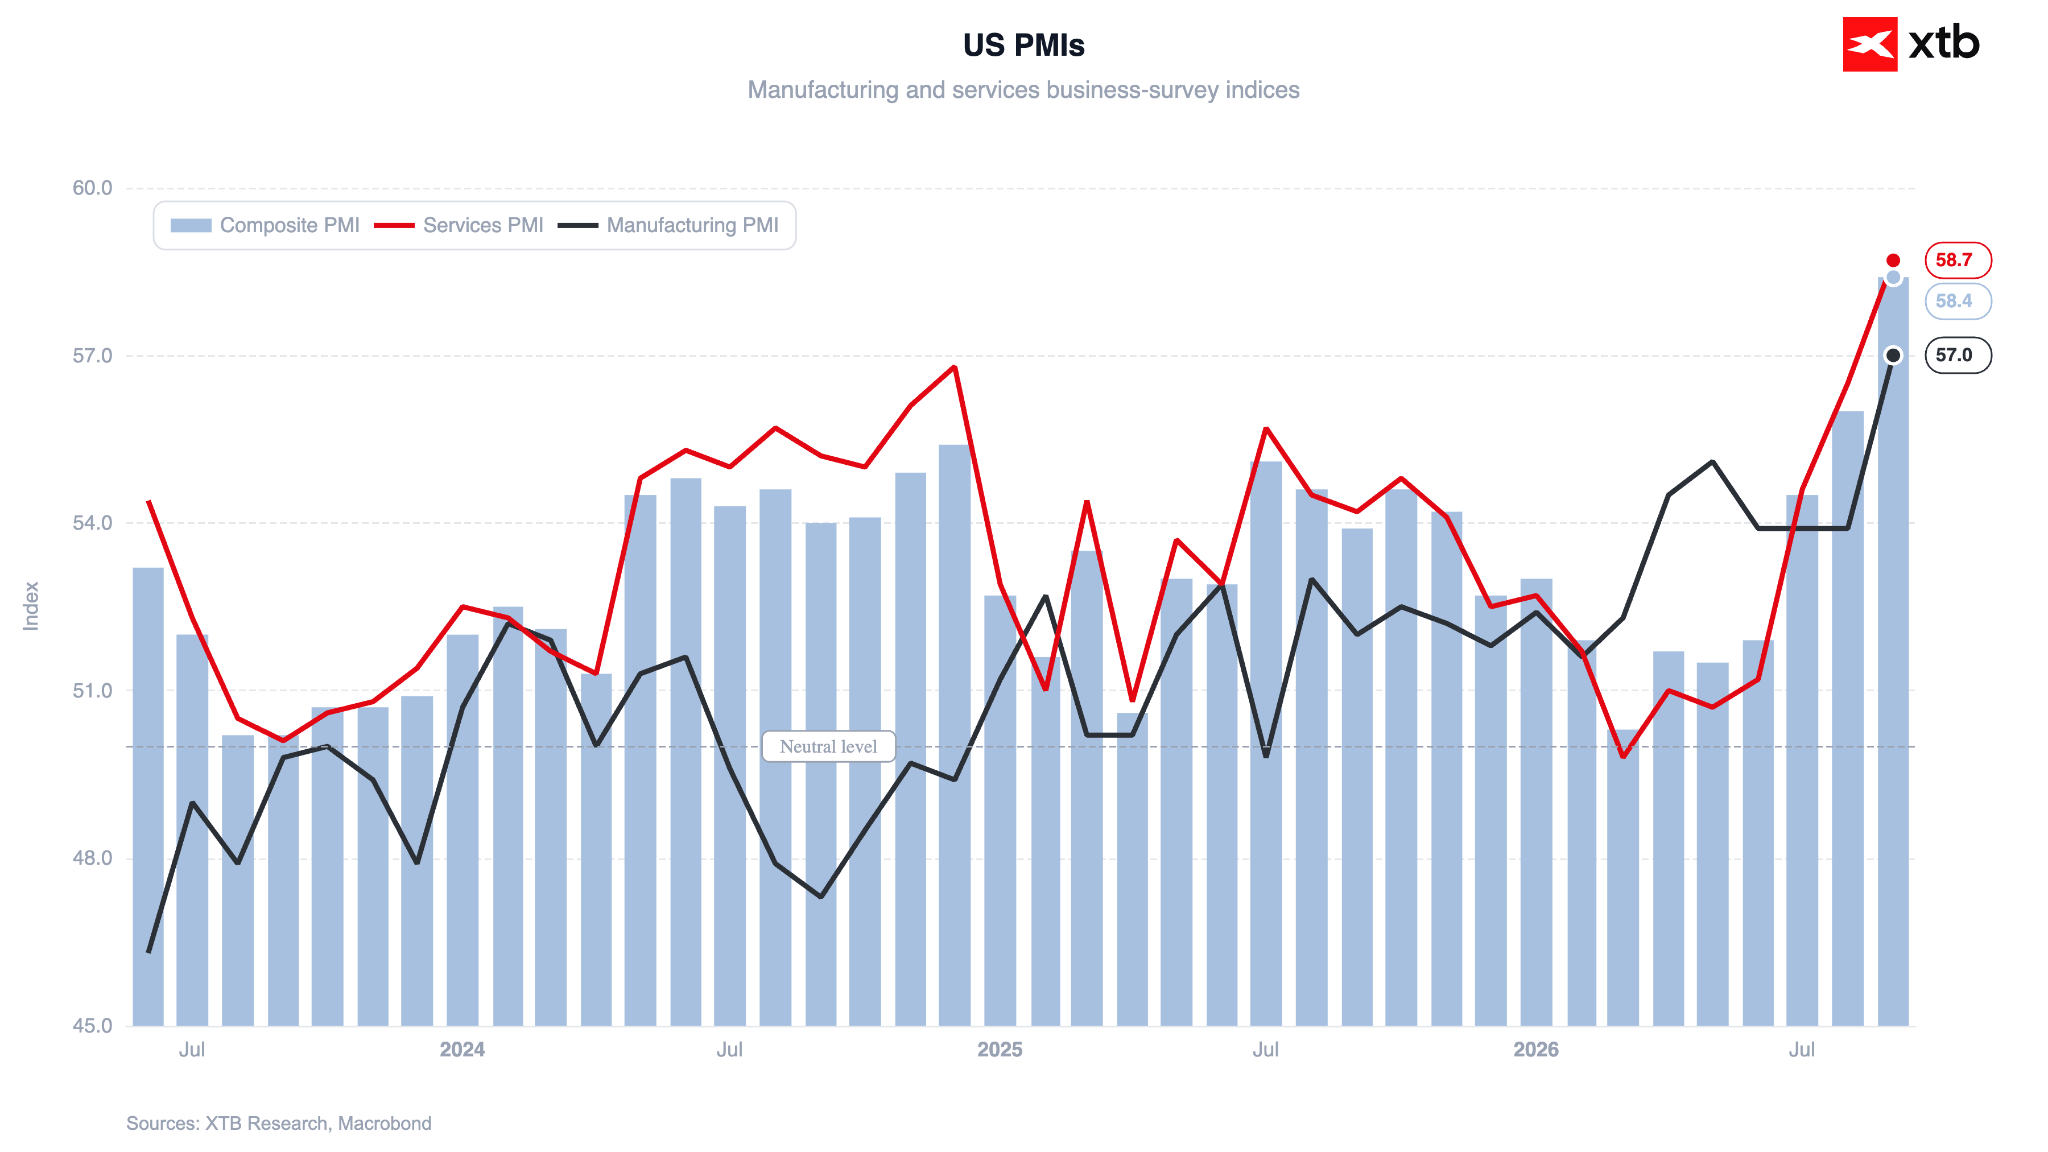 Fuente: XTB Research, 24/09/2026
Esto refuerza el argumento a favor de que la Reserva Federal continúe endureciendo su política monetaria. Cobran cada vez más fuerza las preocupaciones sobre un posible sobrecalentamiento de la economía y la necesidad de nuevas subidas de tipos para contener la inflación.
La probabilidad implícita en el mercado de que el ciclo de alzas de tipos continúe ya en octubre ha superado el 70%. Este ajuste en las expectativas contó con el respaldo de los responsables de política monetaria de la FED Michael Barr y John Williams. El primero señaló que era probable que se produjeran nuevos ajustes en la política, mientras que el segundo indicó que una subida de tipos antes de finalizar el año sería razonable.
El petróleo sigue siendo un factor clave en este contexto. El crudo Brent mantiene hoy su tendencia alcista (+1,6%). El movimiento del WTI es más moderado, aunque también significativo (+1,2%).
La oleada de ventas se vio agravada por la débil demanda de deuda observada durante la subasta de bonos a cinco años del miércoles. El programa de recompra de bonos del Departamento del Tesoro también resultó decepcionante: se anunciaron compras de bonos a largo plazo por un máximo de 6.000 millones de dólares para la jornada de hoy, una cifra muy inferior a la que el mercado había anticipado.
Impacto en otros activos
El nuevo repunte de los rendimientos ejerce presión sobre el mercado de renta variable, especialmente en los valores tecnológicos. Los contratos de futuros apuntan a un descenso cercano al 1% para el índice Nasdaq 100 en las operaciones previas a la apertura del mercado. La presión sobre el S&P 500 es algo menor (-0,5%).
Los metales preciosos también se debilitan, ya que para muchos inversores constituyen una alternativa directa a los bonos, los cuales ofrecen rentabilidades cada vez más elevadas.
Figura 2: Oro (2026)
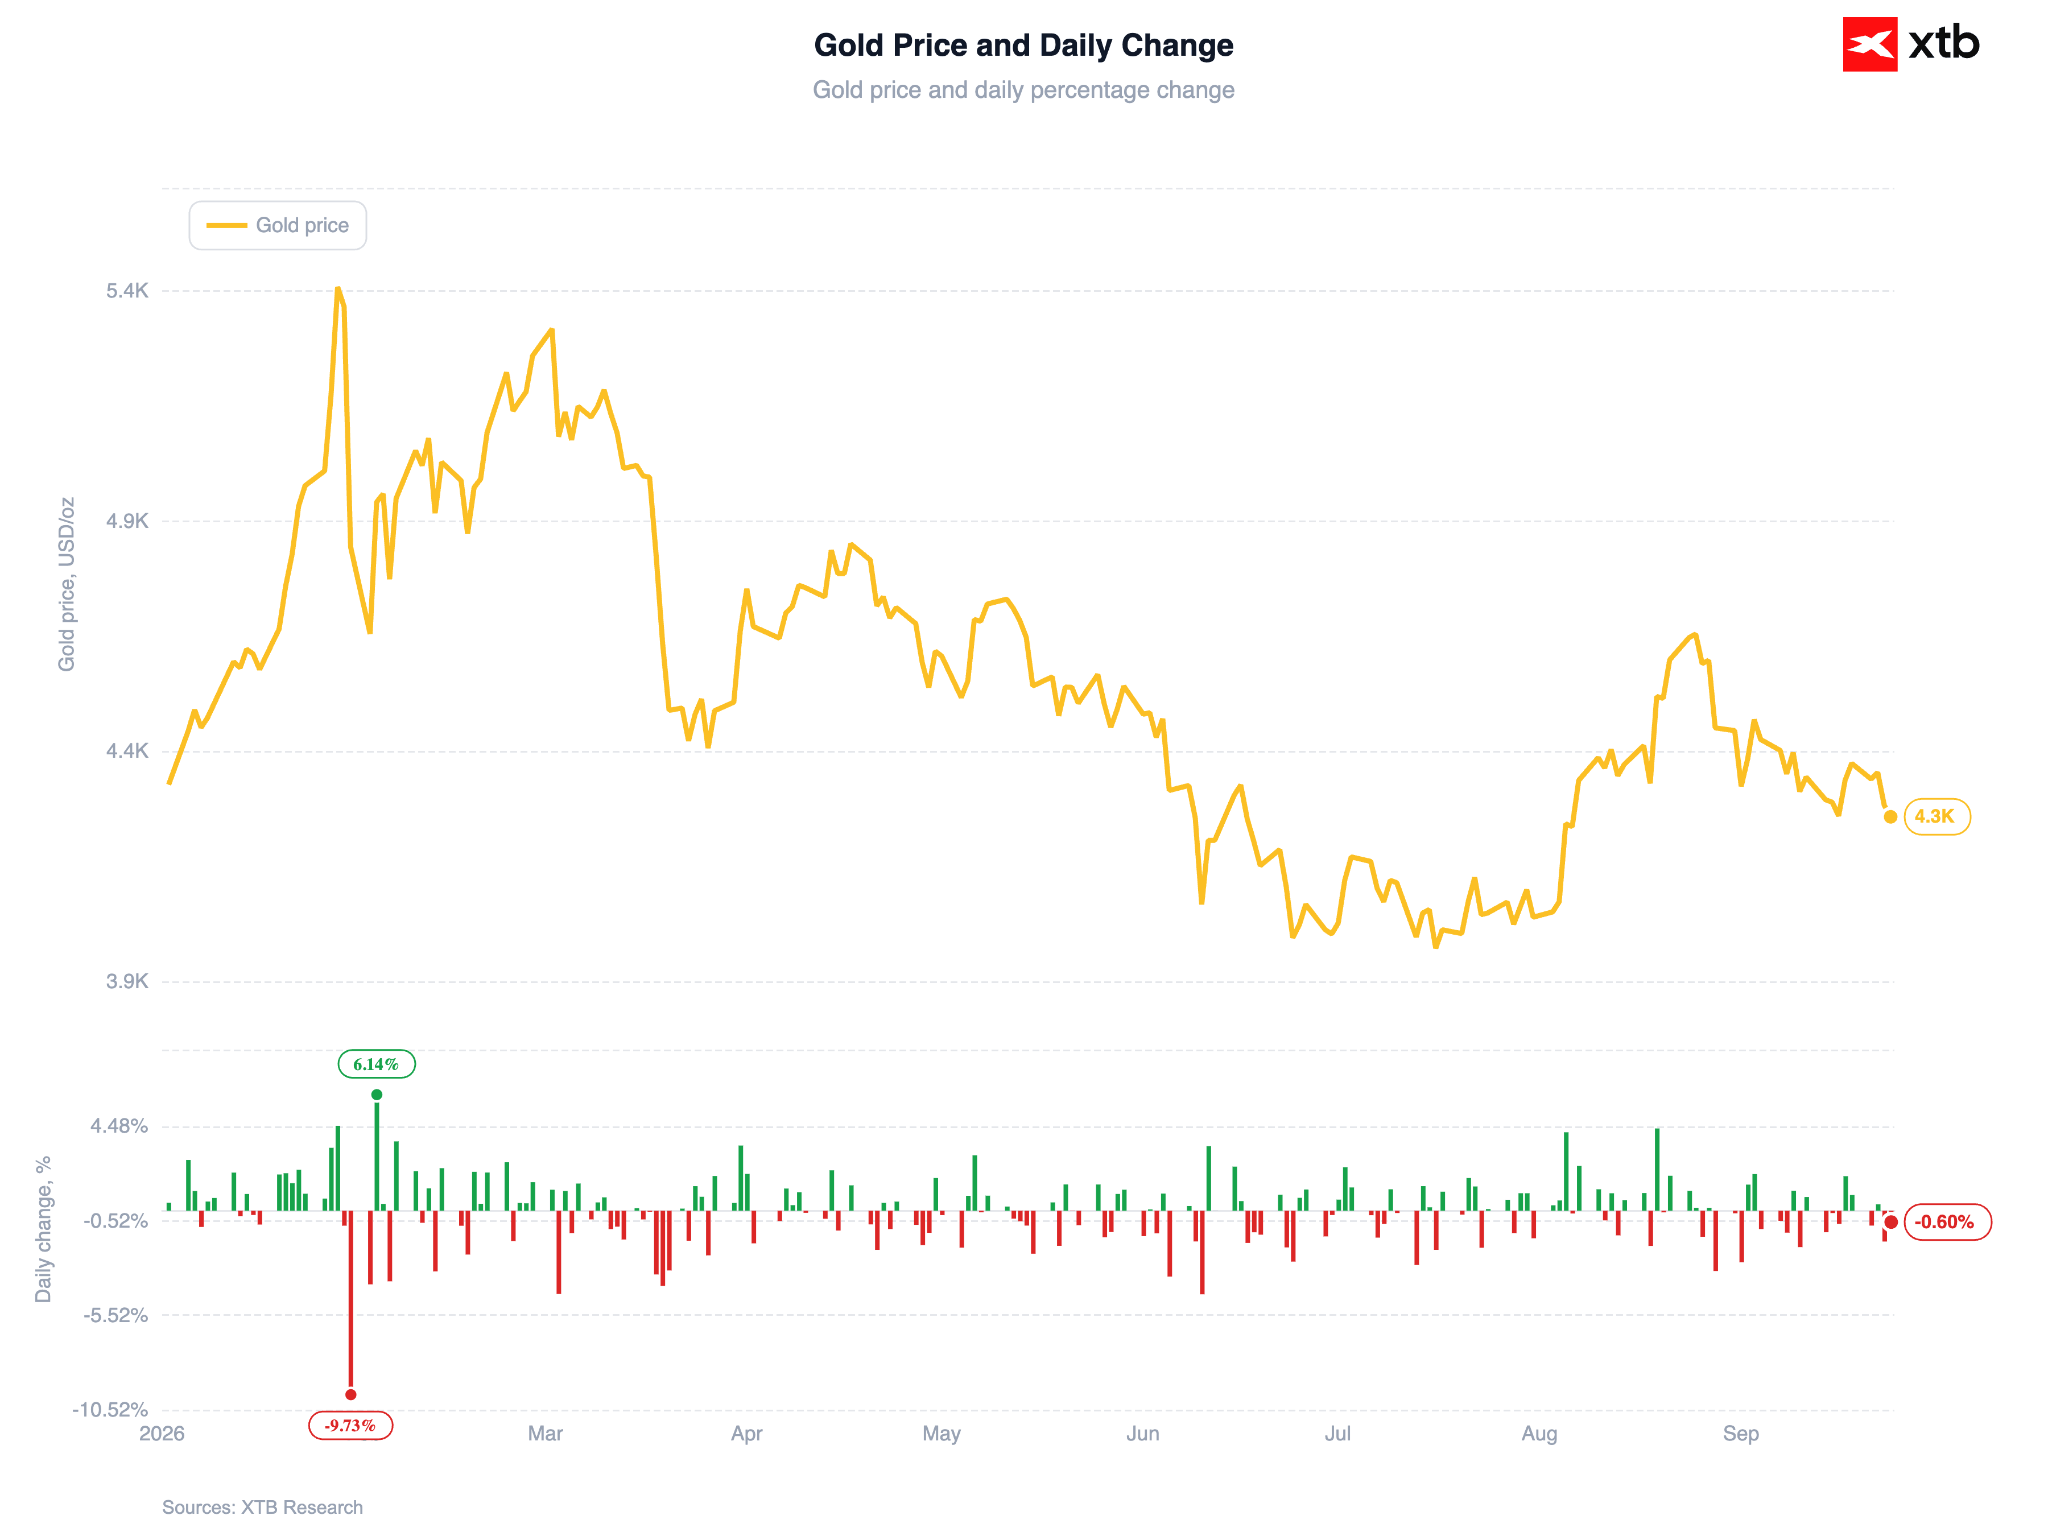 Fuente: XTB Research, 24/09/2026


Prohibición de exportar diésel de EE. UU.: ¿supone un problema para Europa?


Cierre de mercado: bono a 10 años de EE.UU. alcanza 5,1%, su mayor nivel desde 2007


Resumen diario: dólar en máximos; caen Wall Street, oro y bitcoin (23.09.2026)
APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "