

-
El real brasileño y la bolsa sufren fuertes ventas después de que Luiz Inácio Lula da Silva ganara la segunda vuelta presidencial con el 51,79% de los votos, un resultado contrario a las expectativas de parte del mercado.
-
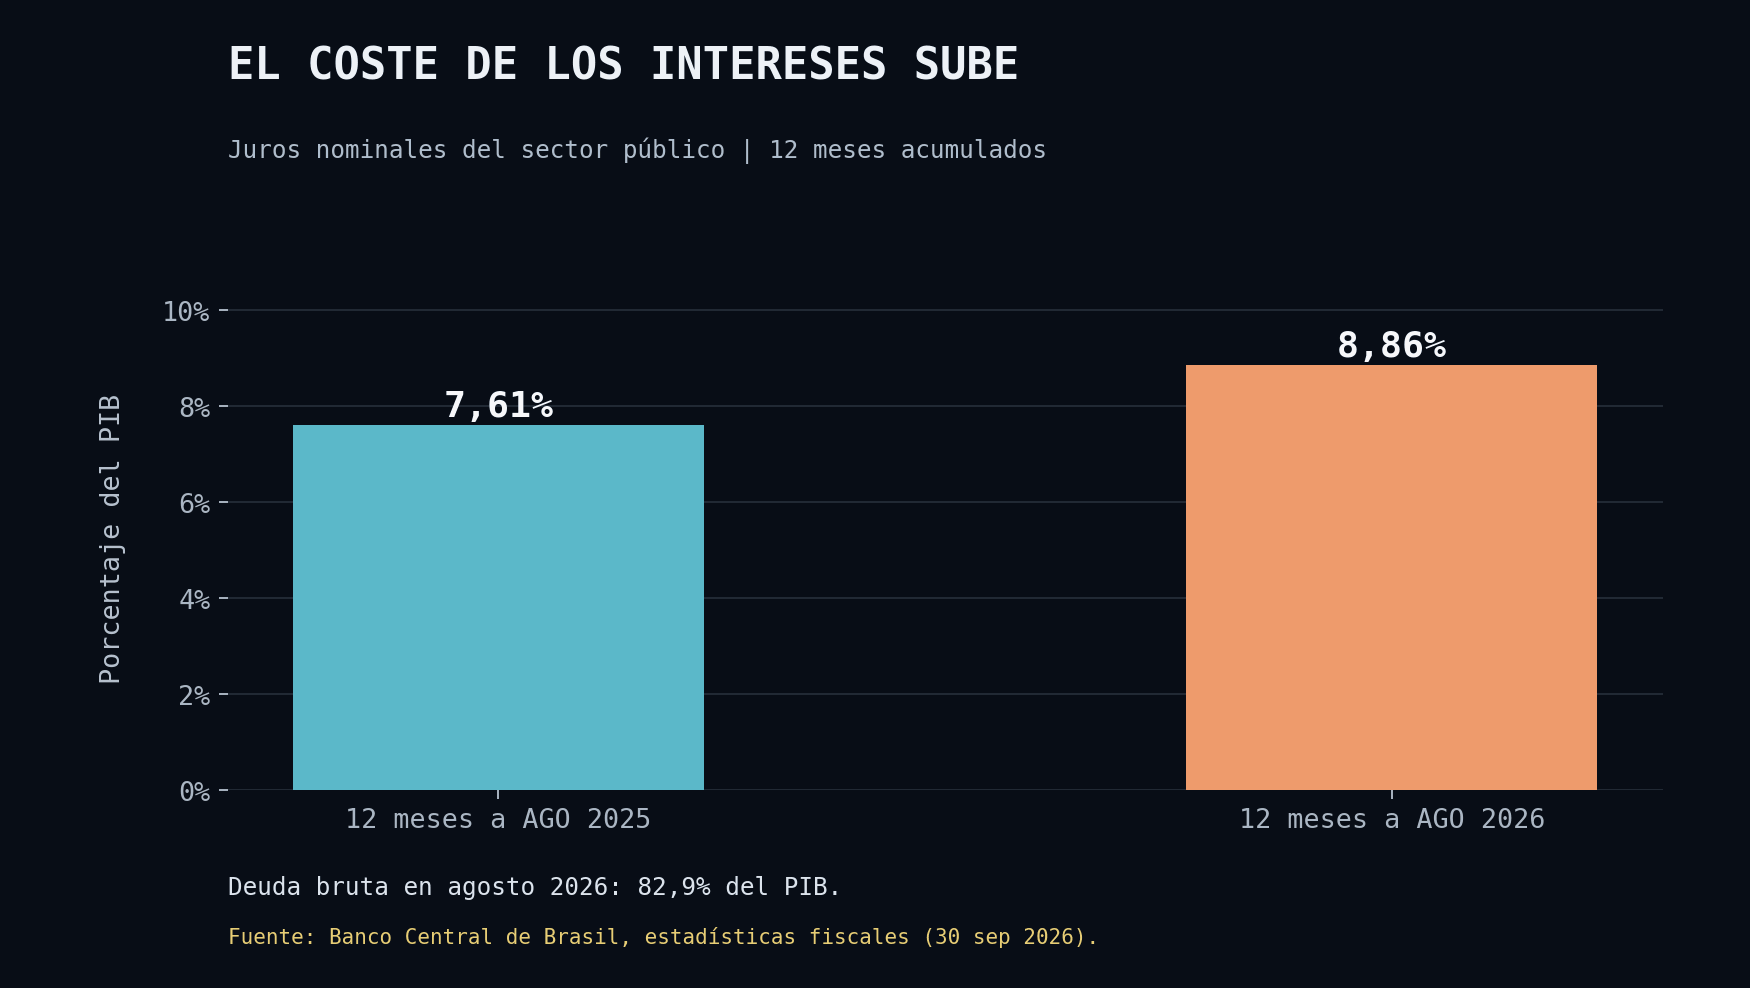
La deuda pública y los elevados intereses fiscales aumentan la preocupación: la deuda bruta alcanza el 82,9% del PIB y el coste de los intereses acumulados en doce meses llega al 8,86% del PIB.
-
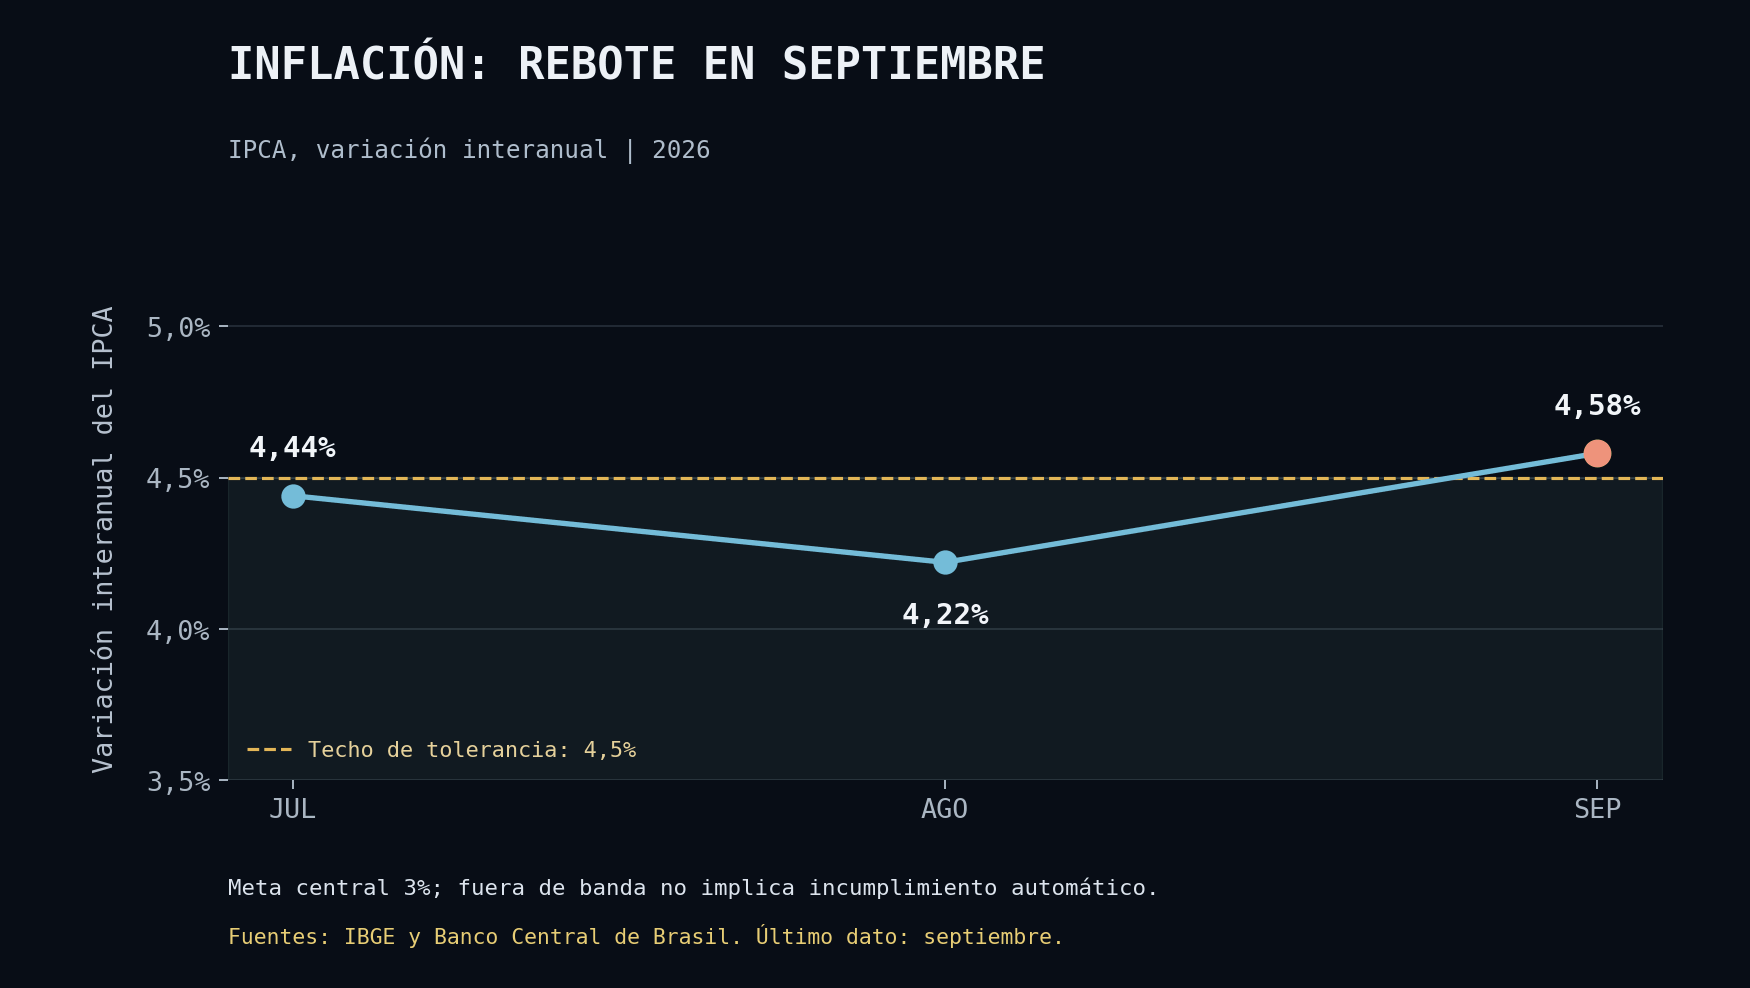
La inflación limita el margen para reducir las tasas de interés: el IPCA repuntó al 4,58% en septiembre, mientras los inversionistas esperan señales sobre el equipo económico y el próximo plan fiscal.

-
El real brasileño y la bolsa sufren fuertes ventas después de que Luiz Inácio Lula da Silva ganara la segunda vuelta presidencial con el 51,79% de los votos, un resultado contrario a las expectativas de parte del mercado.
-
La deuda pública y los elevados intereses fiscales aumentan la preocupación: la deuda bruta alcanza el 82,9% del PIB y el coste de los intereses acumulados en doce meses llega al 8,86% del PIB.
-
La inflación limita el margen para reducir las tasas de interés: el IPCA repuntó al 4,58% en septiembre, mientras los inversionistas esperan señales sobre el equipo económico y el próximo plan fiscal.
Elecciones en Brasil: del máximo histórico del Ibovespa al desplome del real
Hace tres semanas, el Ibovespa superó por primera vez los 200.000 puntos y marcó un máximo histórico. El real avanzaba con fuerza frente al dólar. Esta mañana, el dólar abrió en torno a 5,42 reales, un salto cercano al 8,6% respecto al cierre del viernes, mientras los activos brasileños negociados en el exterior sufrían fuertes ventas. ¿Qué cambió durante el fin de semana? El resultado electoral fue distinto del que muchos inversores habían incorporado a sus posiciones.
El Tribunal Superior Electoral confirmó la reelección de Luiz Inácio Lula da Silva con el 51,79% de los votos válidos, frente al 48,21% de Flávio Bolsonaro. En la primera vuelta, Bolsonaro había quedado por delante, con un 47,03%, frente al 45,16% de Lula. Aquella ventaja llevó a parte del mercado a apostar por un cambio de gobierno y por una política fiscal que, a su juicio, permitiría reducir los tipos de interés. La segunda vuelta obligó a deshacer esas apuestas de golpe. Esa es la explicación inmediata de la violencia del movimiento; no hace falta atribuir al voto de los ciudadanos una valoración financiera.
¿Cómo reaccionaron el Ibovespa y el real brasileño a las elecciones?
La reacción a la primera vuelta permite medir lo concentrada que estaba esa expectativa. El 5 de octubre, el Ibovespa subió un 7,85% y cerró en 207.190 puntos, después de alcanzar un máximo intradía de 209.605. El dólar terminó alrededor de 5 reales, un 4,12% por debajo del cierre anterior. Incluso el viernes pasado, antes de conocer el resultado definitivo, la bolsa conservaba buena parte de aquel avance: cotizaba casi un 7% por encima del nivel previo a la primera vuelta y el real se había apreciado cerca de un 5%.
El movimiento de hoy es la otra cara de esa operación. Los futuros del real para noviembre llegaron a caer más de un 10% y el ETF estadounidense EWZ perdió alrededor de un 26% en la preapertura. Ese 26% corresponde al ETF negociado en dólares, no a una caída confirmada del Ibovespa en la sesión local. En un fondo denominado en dólares pueden coincidir dos pérdidas para el inversor extranjero: la depreciación del real y la caída de las acciones brasileñas. Además, las cotizaciones de premercado pueden variar mucho cuando abre la negociación ordinaria. Confundirlas con un cierre sería convertir la primera reacción en un resultado que aún no conocemos.
Deuda pública de Brasil: por qué el riesgo fiscal presiona al real
¿Por qué la expectativa fiscal pesa tanto sobre la moneda? Brasil paga tipos altos para contener la inflación y atraer financiación. La Selic se sitúa en el 13,75%. Esa remuneración puede resultar atractiva para quien compra deuda en reales, siempre que confíe en que la divisa conservará razonablemente su valor. Una depreciación brusca puede borrar con rapidez la rentabilidad que parecía ofrecer el cupón. Cuando crece la duda sobre las cuentas públicas, el inversor exige más interés para prestar dinero o reduce su exposición antes de esperar a conocer el plan del próximo gobierno.
La preocupación parte de cifras concretas. Según el Banco Central de Brasil, la deuda bruta alcanzó en agosto el 82,9% del PIB. Los intereses nominales acumulados en doce meses llegaron a 1,18 billones de reales, equivalentes al 8,86% del PIB, frente al 7,61% de los doce meses terminados en agosto de 2025. En ese mismo periodo, el déficit público total, incluidos los intereses, ascendió al 9,48% del PIB. Hay, por tanto, un coste elevado de financiar la deuda incluso antes de incorporar la reacción de los mercados a las elecciones.
 Intereses nominales del sector público de Brasil, agosto de 2025 frente a agosto de 2026
Cómo afectan los intereses elevados a la economía brasileña
Aquí aparece el círculo que inquieta a los inversores. Si la deuda exige intereses más altos, su servicio consume más recursos públicos. Si, además, el real pierde valor y encarece importaciones, el Banco Central dispone de menos margen para bajar la Selic. Unos tipos elevados durante más tiempo aumentan el coste del crédito para empresas y hogares y pueden frenar la actividad. La cuestión fiscal termina afectando así a beneficios empresariales y valoración bursátil, aunque una compañía concreta no dependa directamente del presupuesto federal.
Brasil cuenta también con factores de resistencia. Su deuda está financiada en gran medida en moneda local y el país dispone de un sector exportador importante. Una depreciación del real puede elevar, al convertirlos a moneda brasileña, los ingresos de empresas que venden petróleo, mineral de hierro o productos agrícolas en dólares. Pero ese efecto no se reparte por igual. Los bancos miran con atención la calidad del crédito y los rendimientos de la deuda; las empresas centradas en el consumidor local pueden sufrir si aumentan los precios y se encarece la financiación. Por eso una caída general en la apertura no anticipa necesariamente que todos los sectores vayan a terminar la semana del mismo modo.
Inflación en Brasil: el IPCA supera el techo de tolerancia
La inflación añade otra dificultad. El IPCA interanual bajó del 4,44% en julio al 4,22% en agosto, pero repuntó al 4,58% en septiembre. La meta central del Banco Central es del 3%, con una banda de tolerancia que llega hasta el 4,5%. El dato de septiembre quedó ligeramente por encima de ese techo. Un solo mes fuera de la banda no supone, por sí mismo, el incumplimiento formal de la meta continua, pero sí hace más delicado responder a una depreciación del real con recortes rápidos de tipos.
 Evolución del IPCA interanual entre julio y septiembre de 2026
Lula y Bolsonaro: qué expectativas fiscales tenía el mercado
La diferencia entre las dos lecturas electorales merece cuidado. Durante la campaña, algunos inversores atribuyeron a Bolsonaro una mayor disposición a recortar el gasto y reducir el riesgo fiscal. Eso describe una expectativa de mercado, no una política que hubiera llegado a aplicarse ni una garantía de que habría funcionado. La reelección de Lula tampoco determina por sí sola la trayectoria de la deuda. La determinarán los presupuestos, las decisiones sobre ingresos y gastos, y la capacidad de convertir los objetivos anunciados en medidas aprobadas.
El desafío del superávit primario y el próximo equipo económico
El gobierno de Lula aspira a alcanzar un superávit primario cercano al 1,3% del PIB en 2030, según la información recogida por Reuters. La dificultad está en el camino: las pensiones y otros gastos obligatorios restringen el margen de maniobra, mientras el coste de los intereses ya es muy alto. Para recuperar confianza, el mercado querrá conocer quién dirigirá el Ministerio de Hacienda y qué medidas concretas permitirían estabilizar la deuda. Una promesa a cuatro años vista pesa menos cuando la moneda está moviéndose varios puntos porcentuales en una mañana.
También habrá que observar la relación del presidente reelegido con el Congreso. Cualquier plan fiscal relevante necesita apoyo legislativo y tiempo para ejecutarse. La negativa de Flávio Bolsonaro a reconocer el resultado añade incertidumbre institucional inmediata, aunque el Tribunal Electoral ya haya anunciado el vencedor. En mercados sometidos a tanta presión, la claridad del proceso político importa porque ayuda a los inversores a distinguir un desacuerdo transitorio de un obstáculo prolongado para gobernar.
¿Es la caída de la bolsa brasileña una oportunidad de compra?
¿Es la caída una oportunidad de compra? Puede llegar a serlo para quien encuentre empresas sólidas castigadas mucho más de lo que cambian sus beneficios. Antes hay que saber a qué precio se estabilizan el real y la deuda. Una acción brasileña que parece barata tras bajar en reales puede seguir perdiendo valor para un inversor internacional si la moneda continúa depreciándose. Y una cotización que rebota cuando se deshacen ventas forzadas todavía necesita demostrar que existe demanda dispuesta a sostenerla.
Perspectivas del real brasileño y del Ibovespa tras las elecciones
Lo decisivo en las próximas sesiones será comprobar cuánto de la reacción inicial corresponde al cierre de una apuesta electoral y cuánto se convierte en una revisión duradera del riesgo brasileño. Si el nuevo gobierno presenta un equipo económico y un plan fiscal creíbles, la presión sobre el real podría moderarse y la bolsa encontrar apoyo. Si suben de forma persistente los rendimientos exigidos por los compradores de deuda, el golpe llegará más allá de la sesión de hoy. Brasil ha pasado del récord a una venta abrupta porque el mercado estaba colocado para un desenlace distinto. Ahora tendrá que valorar al país con el resultado real y con las decisiones económicas que vengan después.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Real brasileño se desploma tras las elecciones: el dólar registra su mayor alza desde 1999
🌐 VISIÓN SEMANAL DE MERCADOS (26.10.2026)


Mercados a observar hoy: Brasil, CAC 40 y gas natural europeo (26.10.2026)

Gráfico del día: El gas europeo, cada vez más cerca de los 100 EUR/MWh
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "