


Nos enfrentamos a la reunión de banco central más esperada de 2026. El miércoles, la Reserva Federal anunciará su decisión sobre las tasas de interés. Actualmente, el mercado parece casi convencido de que el comunicado, cuya publicación está prevista para las 19:00, mencionará una subida de tasas de 25 puntos básicos, la primera desde julio de 2023.
¿Qué dicen los datos?
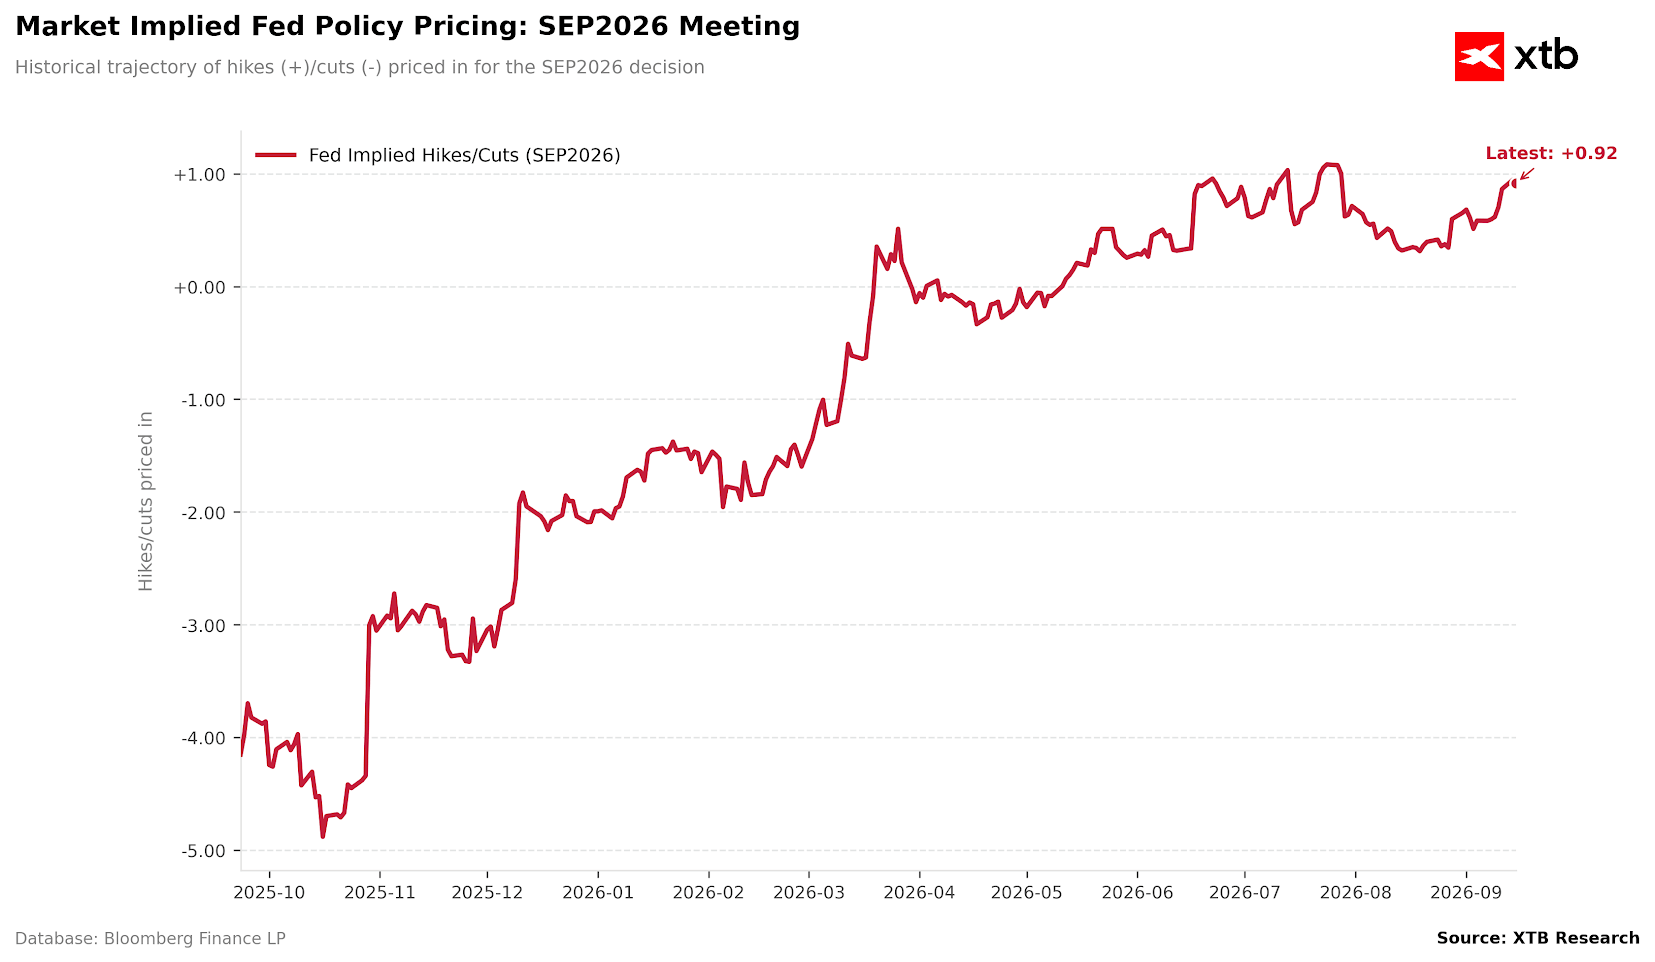
El aumento de las apuestas por una subida de tasas ha sido muy dinámico en los últimos días, lo que parece algo sorprendente dado que los fundamentos se han mantenido prácticamente sin cambios.
Figura 1: Cambio en la probabilidad implícita del mercado de una subida de tasas de la Fed en septiembre (2025 - 2026)
 Fuente: XTB Research, 15.09.2026
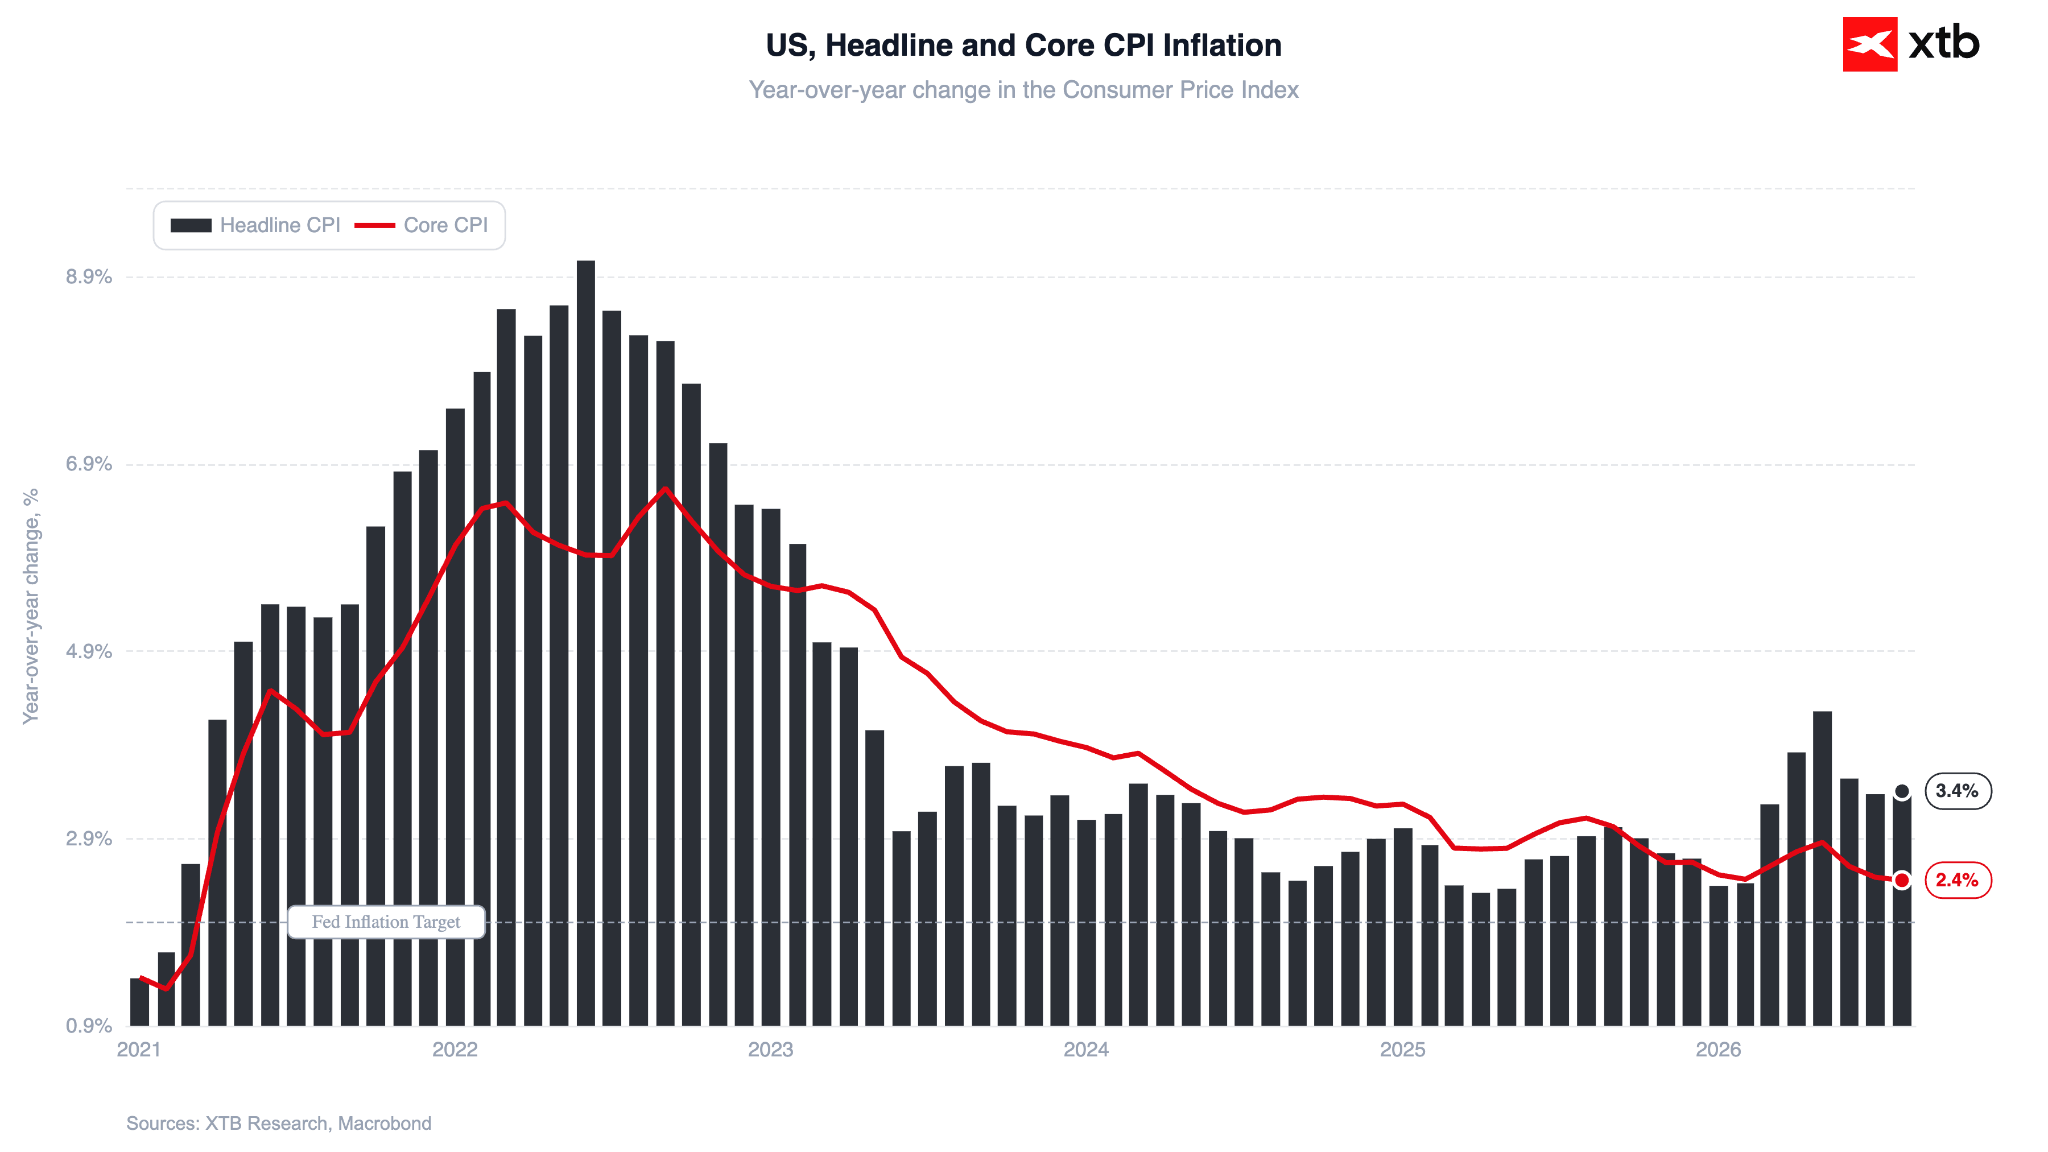
El dato de inflación de la semana pasada, que según Christopher Waller debía inclinar la balanza en una dirección u otra, no proporcionó una respuesta definitiva, al mostrar una caída de la inflación subyacente hasta el 2,4% interanual. Los mercados se centraron en el aumento mensual ligeramente superior a lo esperado (0,3%), aunque, en nuestra opinión, esto es insuficiente para demostrar la necesidad de una subida de tasas.
Figura 2: Inflación del IPC en Estados Unidos (2026 - 2027)
 Fuente: XTB Research, 15.09.2026
Se pueden encontrar argumentos a favor de un endurecimiento monetario en la elevada inflación del sector de servicios (3,1%), aunque aquí tampoco el impulso resulta excesivamente preocupante. Según el indicador de crecimiento salarial de la Fed, el crecimiento de los salarios se está acelerando (4,1% en agosto), lo que podría estimular el consumo en los próximos meses, aunque los niveles actuales (menos del 1% en términos reales) no parecen encaminados a alterar fundamentalmente las perspectivas. Esto es especialmente cierto dado que el gasto de los consumidores estadounidenses en los últimos meses (y, de hecho, trimestres) se ha apoyado en gran medida en unos ahorros cada vez menores que, tarde o temprano, tendrán que reconstruirse.
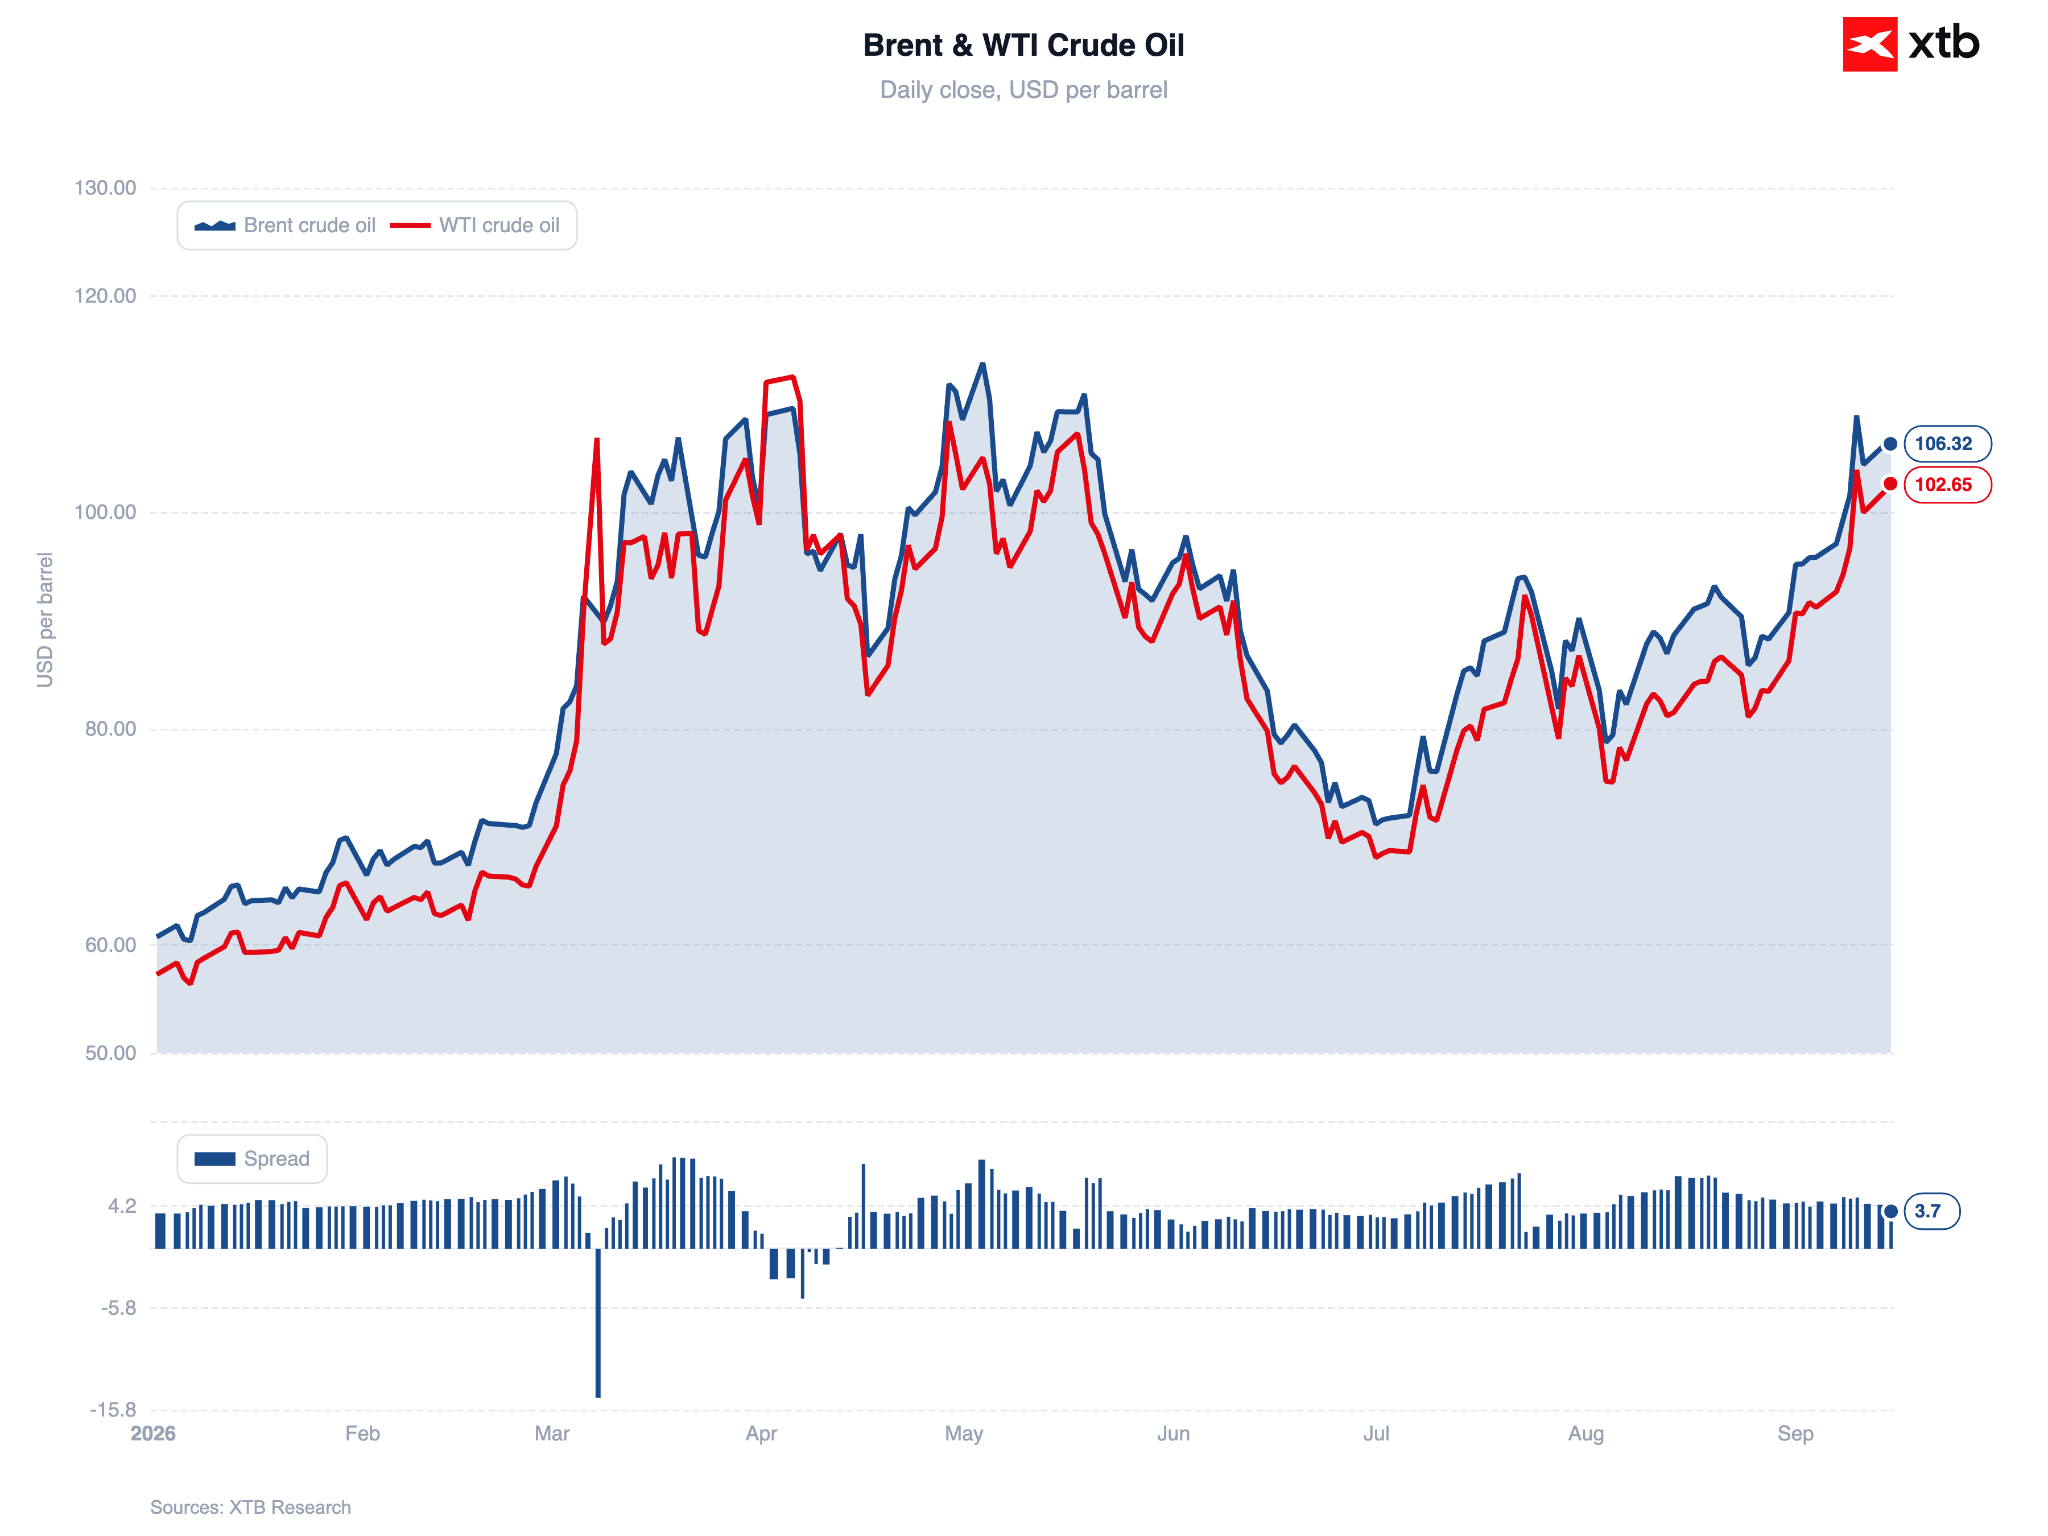
Esto no significa, por supuesto, que una subida de tasas sea injustificada o irracional desde el punto de vista macroeconómico. Puede justificarse de muchas maneras. Un factor clave que podría explicar un movimiento al alza es la tensa situación en los mercados de materias primas energéticas. Los elevados precios del petróleo crudo y del GNL todavía no se han trasladado de manera significativa al conjunto de la economía estadounidense, pero no puede descartarse una intensificación de este proceso durante los próximos meses.
La Fed podría optar sin duda por una subida como una forma de anticipación (front-loading), actuando de manera preventiva para evitar la posible necesidad de un endurecimiento mucho más agresivo en el futuro. Si la Fed efectivamente decide adoptar esta medida el miércoles, podría plantear dudas sobre por qué no subió las tasas en julio, ya que los datos macroeconómicos publicados desde entonces han ofrecido poco respaldo adicional a la tesis de endurecimiento. El front-loading fue, de hecho, el argumento presentado entonces por los responsables de política monetaria que rompieron el consenso y votaron a favor de una subida.
Figura 3: Precios del petróleo Brent y WTI (2026)
 Fuente: XTB Research, 15.09.2026
La decisión será percibida como politizada bajo cualquier escenario
Desde una perspectiva macroeconómica, la decisión puede analizarse desde distintos ángulos a partir de un amplio conjunto de datos. Sin embargo, el debate en torno a la reunión, intensificado por los recientes comentarios del presidente Trump y del principal asesor económico de la Casa Blanca, Kevin Hassett, implica que, bajo cualquier escenario, la decisión será considerada politizada. En este contexto, por supuesto, las próximas elecciones de mitad de mandato son cruciales.
Aunque Hassett destacó que el presidente Trump 'respeta al 100% la independencia de Warsh' y le brinda 'un apoyo del 100%', también señaló que el presidente no estaría 'muy contento' si efectivamente se produjera una subida de tasas. Los mercados recuerdan bien la presión a la que se enfrentó durante los últimos meses de su mandato el expresidente de la Fed Jerome Powell, quien, según Trump, mantuvo las tasas de interés en niveles insuficientemente bajos. Tampoco es posible ignorar el contexto en torno a Lisa Cook, quien fue "despedida" por el presidente Trump. Las comillas son deliberadas: la decisión fue posteriormente revocada por la Corte Suprema y Cook continúa siendo miembro del FOMC y participará en las deliberaciones del miércoles.
Si finalmente se produce una subida de tasas, como sugieren actualmente muchos indicadores, podemos esperar otra diatriba del presidente de Estados Unidos. Una cuestión interesante es cómo trataría Trump al propio Warsh.
Cabe recordar que, pese a su pasado restrictivo (durante su mandato en el FOMC entre 2006 y 2011, defendió tasas de interés más altas pese a la Crisis Financiera Global), Warsh señaló con frecuencia su apoyo a los recortes de tasas antes de asumir el cargo. Hace poco más de un año, se alineó abiertamente con el presidente, afirmando en FOX News que la frustración de Trump con la gestión de la política monetaria por parte de Powell estaba plenamente justificada. En ese momento, criticó a la institución por reducir las tasas con demasiada lentitud y depender excesivamente de datos económicos retrospectivos.
Para la Fed y para el propio Warsh, subir las tasas es el mal menor
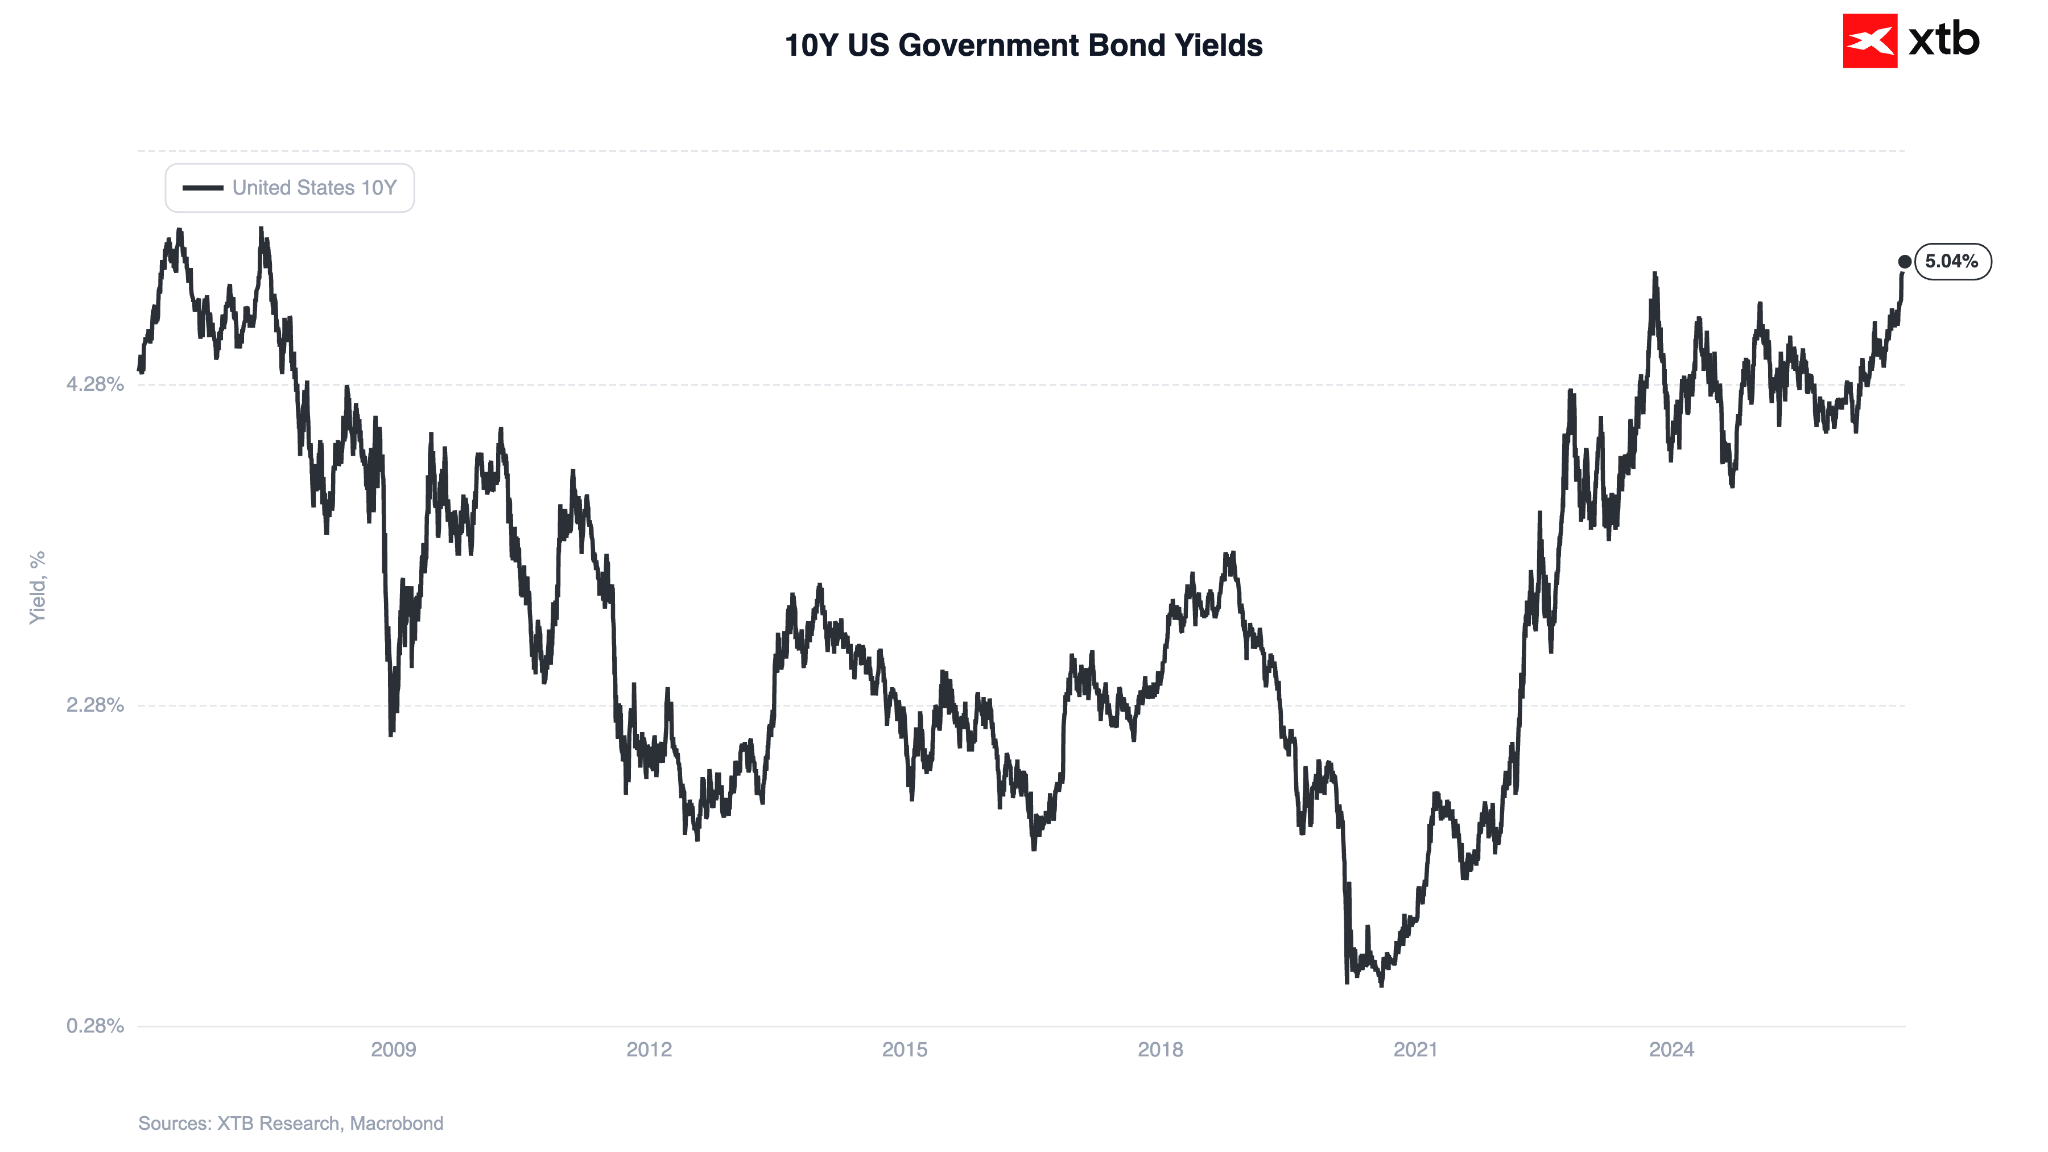
Una pausa podría ser interpretada por los mercados como una señal de que la Fed está cediendo a la presión de Donald Trump, lo que indicaría una pérdida de independencia de la institución financiera más importante del mundo. Esto provocaría un nuevo aumento de los rendimientos de los bonos a largo plazo (con los rendimientos de los bonos del Tesoro estadounidense a 10 años alcanzando hoy su nivel más alto desde 2007) y un resurgimiento del debasement trade, una estrategia que implica alejarse de las monedas fiduciarias y dirigirse hacia activos tangibles con oferta limitada, como los metales preciosos y Bitcoin.
Figura 4: Rendimientos de los bonos del Tesoro estadounidense a 10 años (2006 - 2026)
 Fuente: XTB Research, 15.09.2026
Una subida de tasas no implica necesariamente un dólar más fuerte
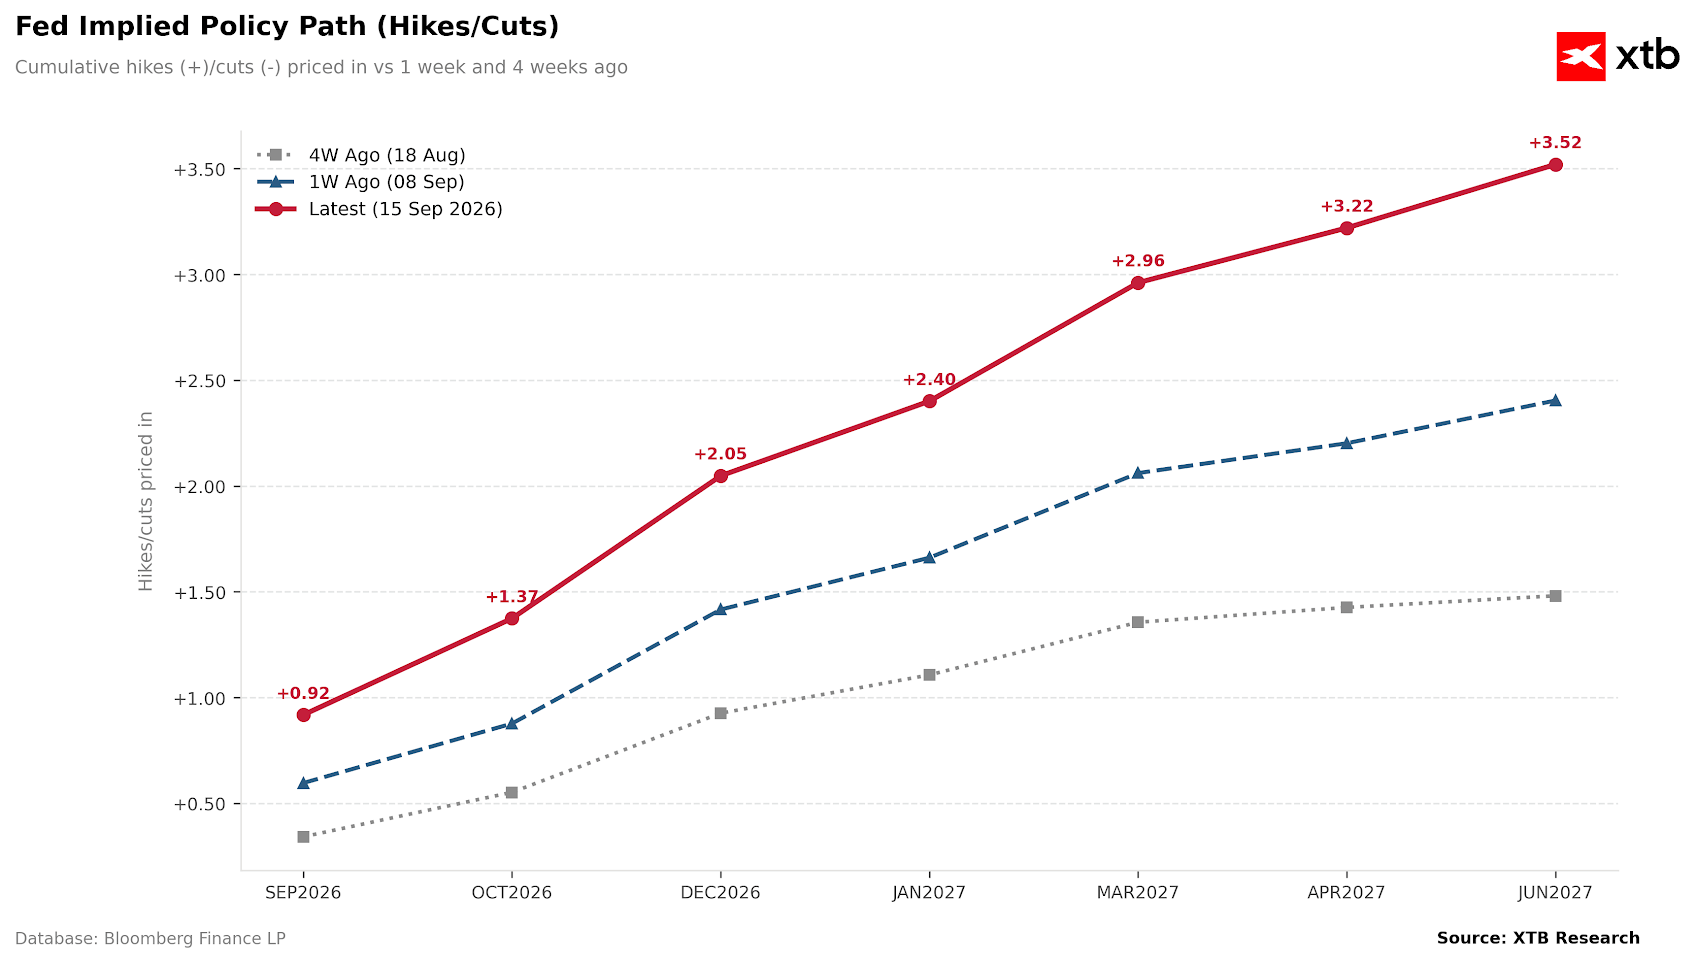
Subir las tasas no garantiza automáticamente una apreciación de la moneda estadounidense. Dado que este movimiento está casi completamente descontado, también se necesita una narrativa relativamente restrictiva y, sobre todo, creíble. Si Warsh, como ocurrió en julio, no logra convencer a los mercados, las apuestas por nuevas subidas de tasas podrían disminuir, ejerciendo presión sobre el dólar estadounidense.
Figura 5: Trayectoria de las tasas de la Fed implícita en el mercado (2026 - 2027)
 Fuente: XTB Research, 15.09.2026
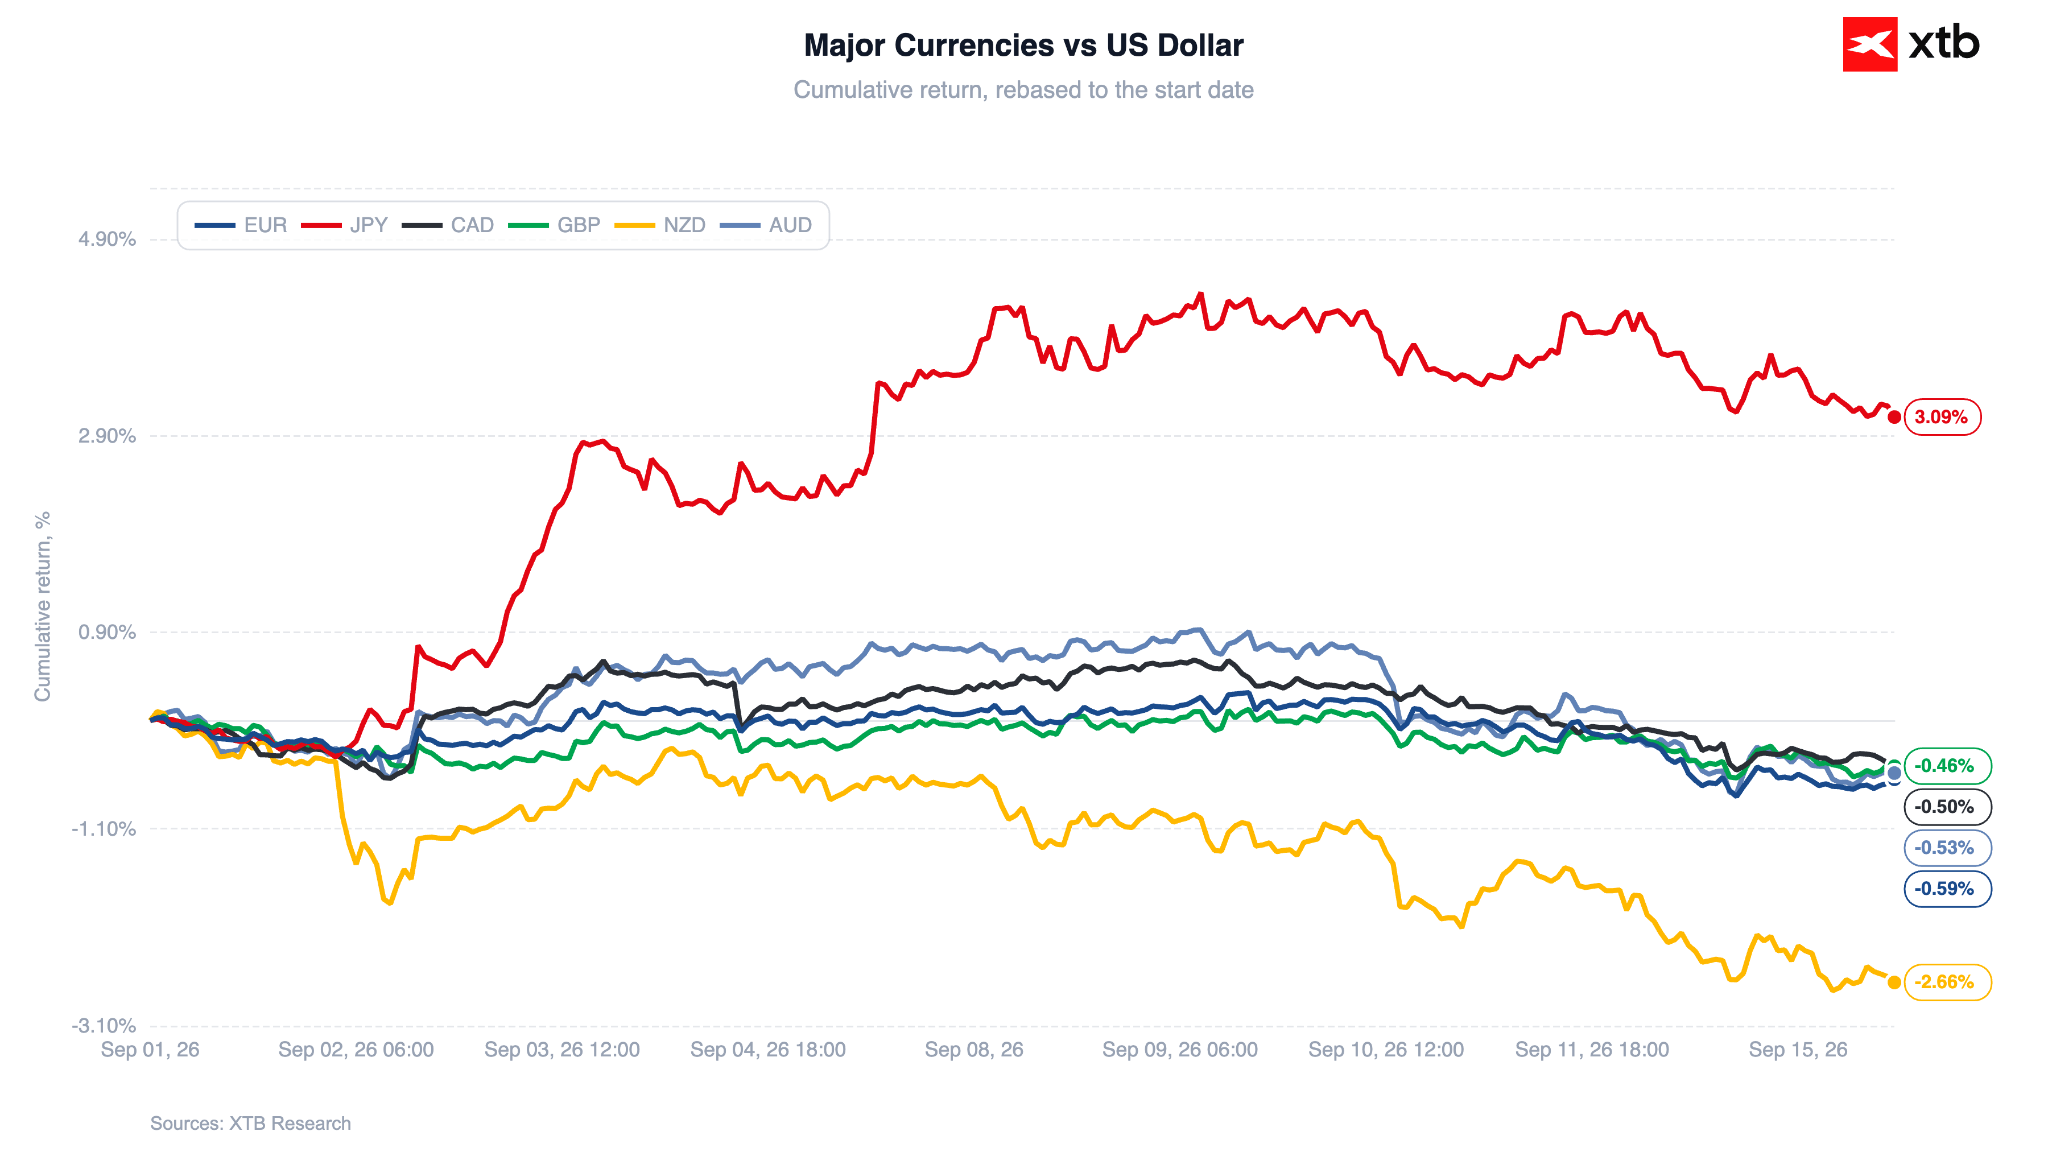
Esto parece plausible. La revisión restrictiva de las expectativas observada recientemente fue, en nuestra opinión, excesivamente agresiva. No esperamos que el escenario base del mercado de cuatro subidas de tasas de la Fed antes del final del primer semestre de 2027 llegue realmente a materializarse. Un retroceso de las expectativas de subidas de tasas naturalmente no sería una buena noticia para el dólar.
Figura 6: Comportamiento de las principales monedas frente al dólar estadounidense (01.09.2026 - 15.09.2026)
 Fuente: XTB Research, 15.09.2026
—
Michał Jóźwiak, Analista de mercados financieros, XTB


🟡⬇️ El oro cae antes de la decisión de la Fed

🟡⬇️El oro cae antes de la decisión de la Fed

Gráfico del día: El oro, en mínimos de cinco semanas: ¿qué hay detrás de la caída? (15.09.2026)



Calendario económico: El mercado aguarda las decisiones de la Fed y el BoE (15.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "