


- Estados Unidos creó 29,000 empleos en septiembre, muy por debajo del consenso, reduciendo las expectativas de una nueva alza de tasas de la Fed en octubre.
- El oro reaccionó inicialmente al alza tras el reporte, pero los elevados rendimientos de los bonos y la fortaleza del dólar limitaron el movimiento.
- El Nasdaq alcanzó nuevos máximos históricos, apoyado por los semiconductores y las expectativas de utilidades, aunque continúa expuesto a rendimientos elevados.
Empleo de septiembre en Estados Unidos: 29,000 puestos y desempleo de 4.2%
La economía de Estados Unidos creó 29,000 empleos no agrícolas en septiembre frente a un consenso de entre 84,000 y 90,000 y por debajo del promedio mensual de 45,000 de los 12 meses previos, en tanto que la tasa de desempleo subió a 4.2% desde 4.1% con 7.1 millones de personas sin trabajo, una cifra que se mantiene dentro del rango de 4.1% a 4.3% en el que se mueve desde marzo. La contratación se concentró en salud con 17,000 puestos aunque por debajo de su promedio mensual de 33,000, con 11,000 en construcción y 9,000 en manufactura, mientras el Departamento de Trabajo describe la variación en todos los grandes sectores como pequeña.
El salario promedio por hora subió 0.1% en el mes hasta 37.81 dólares y 3.0% en 12 meses, un ritmo inferior a la inflación anual de 3.4% de agosto, la cual estuvo impulsada en parte por la gasolina ya que la inflación subyacente, que excluye alimentos y energía, fue de 2.4%, lo cual sugiere que los sueldos no son la fuente principal de la presión sobre los precios y que el poder de compra de los trabajadores podría seguir limitado mientras la energía continúe cara. Los datos de este lunes mostraron que el sector de servicios sigue en expansión, ya que el índice de gerentes de compras de servicios del ISM se ubicó en 54.9 puntos cuando una lectura superior a 50 indica crecimiento, con un componente de empleo en 50.1 que regresó a terreno de expansión por primera vez en tres meses y un componente de precios pagados en 74, el nivel más alto desde julio de 2022, lo cual apunta a que la actividad continúa pese a la contratación lenta y a que los costos siguen elevados.
Expectativas de tasas de la Fed después del reporte de empleo
La Fed subió su tasa de referencia 0.25% el 16 de septiembre hasta un rango de 3.75% a 4.00% en su primer aumento en más de tres años aprobado por unanimidad, mientras la mediana de las proyecciones de sus miembros apunta a otra alza de 0.25% antes de terminar el año con la tasa sin cambios durante 2027, en un entorno donde la inflación general de 3.4% se combina con un petróleo Brent por encima de 100 dólares por barril por la incertidumbre en el estrecho de Ormuz.
El reporte de empleo modificó esas expectativas en el corto plazo, ya que la probabilidad de una nueva alza en la reunión del 28 de octubre, que llegó a ubicarse cerca de 70% a inicios de la semana, bajó a cerca de 14% después del dato y cerró el viernes en 23% según el CME FedWatch, de modo que este lunes los mercados asignan cerca de 82% a que la tasa no cambie en octubre aunque mantienen una probabilidad relevante de un aumento en diciembre porque la inflación sigue por encima de la meta de 2% y el petróleo continúa elevado. Los comentarios recientes de funcionarios de la Fed apuntan a que no hay urgencia por subir de nuevo, en tanto que las minutas de la reunión de septiembre, que se publican este miércoles 7 de octubre, podrían mostrar cómo discutió el comité el camino de las tasas.
Los rendimientos de los bonos no acompañaron ese cambio de manera sostenida, ya que el del Tesoro a 10 años cayó hasta 5.16% justo después del reporte y volvió cerca de 5.30% al cierre del viernes tras haber terminado septiembre en 5.29% con un aumento de 54 puntos base en el tercer trimestre, mientras que este lunes se mantiene cerca de 5.3% y el de 30 años ronda 5.6%, niveles que corresponden a máximos de varias décadas.
Oro: efecto del reporte de empleo, los rendimientos y el dólar
El oro subió cerca de 1% hasta alrededor de 4,220 dólares por onza al conocerse el reporte porque la menor probabilidad de alzas de la Fed y la caída inicial de los rendimientos favorecen a un activo que no paga intereses, aunque el avance se revirtió durante la tarde cuando el rendimiento a 10 años regresó cerca de 5.30% y el dólar se mantuvo firme, de manera que cerró la semana cerca de 4,140 dólares con una caída semanal de 3.09% y con su mínimo semanal en 4,110.95 dólares el jueves. El oro ha caído en cinco de las últimas seis semanas y cotiza muy por debajo de los más de 5,500 dólares que alcanzó a inicios del año, mientras que este lunes opera cerca de 4,145 dólares por onza.
Cuando los bonos del Tesoro a 10 años ofrecen más de 5.2% la alternativa de mantener oro, que no paga intereses, tendería a resultar menos atractiva, de modo que los rendimientos altos suelen pesar sobre su precio aun cuando la Fed haga una pausa, mientras que el riesgo en el estrecho de Ormuz y el conflicto entre Estados Unidos e Irán suelen sostener la demanda de refugio y los analistas no esperan un acuerdo preliminar entre ambos países antes de principios del próximo año. La encuesta semanal a 13 analistas de metales preciosos muestra que 46% espera precios más bajos la próxima semana contra 23% que espera alzas y 31% que no ve una dirección clara, en tanto que entre los inversionistas minoristas encuestados 47% espera alzas y 33% bajas.
Nasdaq: máximos históricos, utilidades y sensibilidad a los rendimientos
El Nasdaq subió 1.19% el viernes y marcó un nuevo máximo histórico durante la sesión con los semiconductores al frente y con Nvidia alcanzando también un máximo, de modo que completó su tercera semana consecutiva al alza con una ganancia semanal de 0.5% mientras el Dow Jones y el S&P 500 cerraron la semana con pérdidas de 1.3% y 0.3%. Este lunes el Nasdaq volvió a marcar un máximo histórico con un avance cercano a 0.8% en la sesión mientras Nvidia se encaminaba a un cierre en máximos, aun con los rendimientos de los bonos presionando al alza tras el dato del ISM.
En lo que va del año el Nasdaq suma cerca de 16% y en el tercer trimestre acumuló 2.5% frente a alrededor de 2% del S&P 500 y una pérdida de 2.7% del Dow Jones, un avance que sugiere concentración en pocas empresas de tecnología ya que el S&P 500 de igual ponderación cayó 2.2% en el trimestre. Las utilidades respaldan ese avance porque se espera que las empresas del S&P 500 reporten un crecimiento de 29.5% en el tercer trimestre frente al mismo periodo del año anterior, el tercero consecutivo por encima de 25%, en una temporada de resultados que comienza en las próximas semanas.
Los rendimientos altos suelen afectar más a las empresas de crecimiento porque una parte mayor de sus ganancias llega en el futuro y se descuenta con una tasa más alta, lo cual encaja con que el Nasdaq subiera con fuerza el viernes cuando el rendimiento a 10 años cayó hasta 5.16% y se alejara de sus máximos de la sesión cuando regresó cerca de 5.30%.
Octubre, el cuarto trimestre y las elecciones intermedias de Estados Unidos
Desde 1950 el S&P 500 ha subido en promedio 4.2% en el cuarto trimestre y ha cerrado en positivo en cerca de 80% de las ocasiones, el mejor registro entre los cuatro trimestres del año, con 12 alzas en los últimos 13 años y un avance promedio de 5.4% en ese periodo, aunque en 2024 y 2025 las ganancias fueron más moderadas con 2.1% y 2.3%, de modo que la estacionalidad describe una tendencia histórica y no una garantía. En los años de elecciones intermedias octubre ha sido el mejor mes para el S&P 500 desde 1950 con un avance promedio de 3.0% y alzas en 73.7% de las ocasiones, seguido de noviembre con 2.7% y 78.9%, de manera que ambos meses suman en promedio 5.7%, en un patrón que según estrategas de UBS suele llegar después de un tramo irregular entre finales de agosto e inicios de octubre y que se explicaría en parte por la menor incertidumbre electoral a medida que se acerca la votación del 3 de noviembre, en la que se renuevan los 435 escaños de la Cámara de Representantes y un tercio del Senado.
Después de las elecciones el historial es todavía más consistente porque en las 19 elecciones intermedias desde 1950 el S&P 500 nunca estuvo más bajo 12 meses después, con un avance promedio de entre 15% y 16% en ese periodo, aunque el índice cotiza con una valoración por encima de su promedio de largo plazo y con rendimientos de bonos en máximos de varias décadas, de modo que el patrón histórico podría no repetirse. Para el oro la estacionalidad es menos clara en octubre ya que un estudio de 1980 a 2010 encontró que septiembre y noviembre fueron los únicos meses con rendimientos positivos estadísticamente significativos con promedios de 2.2% y 1.8%, mientras que entre los analistas de metales algunos ven un sesgo alcista en octubre y otros esperan la mayor fortaleza entre noviembre y enero.
El calendario de las próximas semanas incluye las minutas de la Fed el 7 de octubre, el dato de inflación de septiembre el 14 de octubre, los precios al productor y las ventas minoristas el 15, la decisión de tasas del 28, el indicador de inflación PCE del 29, las elecciones intermedias del 3 de noviembre y el siguiente reporte de empleo del 6 de noviembre, fechas en las que podrían ajustarse tanto las expectativas de tasas como los rendimientos de los que dependen el oro y el Nasdaq.
Análisis técnico del oro
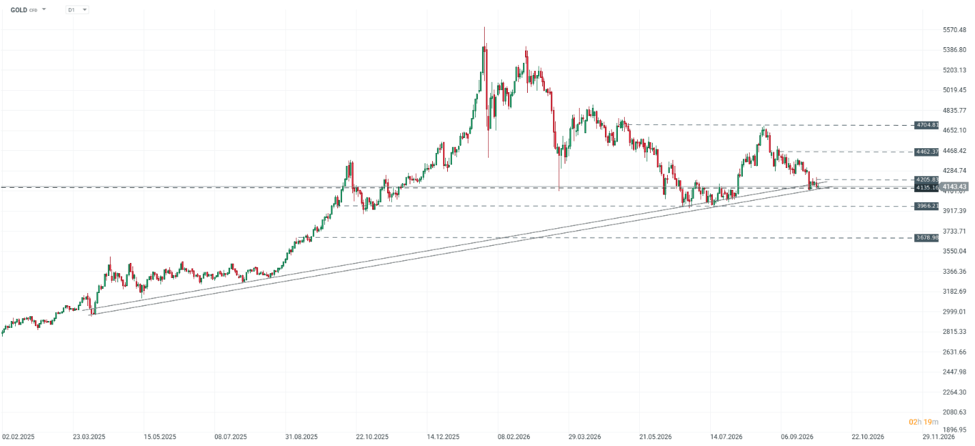 Evolución reciente del precio del oro.
El oro sigue probando la directriz alcista que mantiene desde inicios de 2025 y cotiza en 4,143 dólares justo sobre esa línea, con una resistencia de muy corto plazo en 4,206 dólares, 1.5% por encima del precio actual, en una zona entre 4,206 y 4,220 dólares donde el oro no logró sostenerse el viernes tras el reporte de empleo, de modo que su superación podría llevarlo de vuelta a 4,462 dólares, 7.7% por encima del precio actual y 6.1% por encima de 4,206 dólares. Una ruptura de la directriz podría dar continuación a la caída hacia 3,966 dólares, que corresponde a los mínimos de 2026 y está 4.3% por debajo del precio actual, con el mínimo semanal de 4,111 dólares del jueves, apenas 0.8% abajo, como primera referencia en ese recorrido. Desde la perspectiva macro esa línea coincide con un mercado dividido entre rendimientos y dólar firmes que han presionado al oro en cinco de las últimas seis semanas y una menor probabilidad de alzas de la Fed que le da soporte, de manera que las minutas del 7 de octubre y el dato de inflación del 14 de octubre podrían inclinar la balanza hacia uno u otro lado.
Análisis técnico del Nasdaq
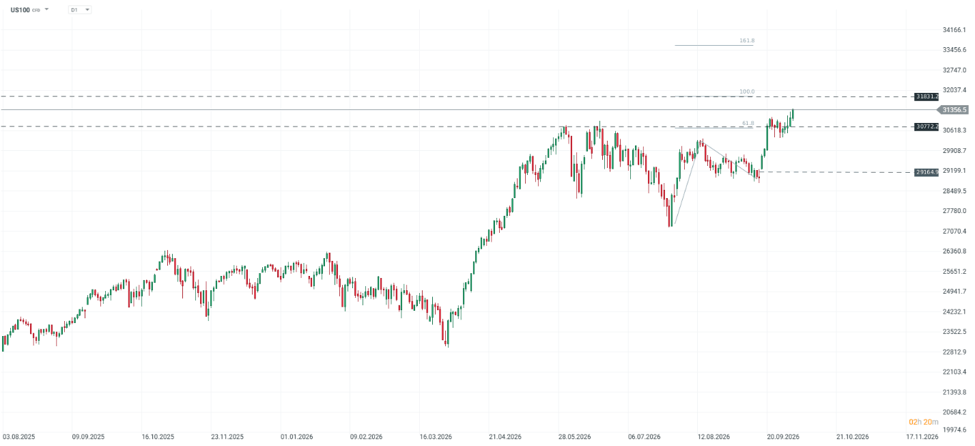 Evolución reciente del Nasdaq.
El Nasdaq rompió máximos este lunes y cotiza en 31,357 puntos, de modo que la zona de expansión de Fibonacci de 100% en 31,831 puntos, 1.5% por encima del precio actual, es el siguiente nivel de resistencia psicológica, mientras que el soporte inmediato se ubica en 30,772 puntos, 1.9% por debajo, donde coinciden la expansión de 61.8% de Fibonacci y los máximos previos de mayo y junio. La ruptura de esa zona podría llevar al índice de vuelta a 29,165 puntos, 7.0% por debajo del precio actual y 5.2% por debajo de 30,772 puntos, una zona desde la cual arrancó el impulso alcista de septiembre. Desde la perspectiva macro el avance hacia máximos ocurre con el rendimiento a 10 años cerca de 5.3% y con la temporada de utilidades por comenzar, de manera que el soporte de 30,772 puntos podría ponerse a prueba en caso de que el dato de inflación sorprenda al alza mientras que utilidades superiores a las esperadas podrían favorecer una continuación hacia 31,831 puntos.
Escenario con menor inflación y petróleo más bajo
En caso de que el dato de inflación de septiembre llegue en línea o por debajo de lo esperado y el petróleo Brent regrese por debajo de 100 dólares por barril gracias a la liberación de reservas anunciada por Estados Unidos y el G7, la Fed tendería a mantener la tasa en 3.75% a 4.00% en su reunión del 28 de octubre, lo cual podría aliviar los rendimientos desde su nivel actual cerca de 5.3% y favorecer al Nasdaq por el menor costo del dinero, con 31,831 puntos como siguiente resistencia a 1.5% del precio actual. En ese caso el oro se beneficiaría de un dólar menos fuerte y necesitaría superar 4,206 dólares para apuntar hacia 4,462 dólares, mientras que un crecimiento de utilidades superior a 25% daría sustento a las alzas que sugiere la estacionalidad de octubre en años de elecciones intermedias.
Escenario con inflación y petróleo todavía altos
Si el petróleo permanece por encima de 100 dólares por barril y la inflación de septiembre confirma presiones de precios, la Fed podría subir la tasa hasta un rango de 4.00% a 4.25% como indica la mediana de sus proyecciones, con lo cual el rendimiento a 10 años podría mantenerse por encima de 5.3% y presionar a las empresas de crecimiento que concentran las ganancias del Nasdaq. En ese caso el Nasdaq tendría en 30,772 puntos su primer soporte y en 29,165 puntos, 7.0% por debajo del precio actual, el siguiente nivel si lo pierde, mientras que el oro, que ya acumula caídas en cinco de las últimas seis semanas, tendría en 3,966 dólares, 4.3% por debajo del precio actual, su referencia en caso de romper la directriz, aunque el riesgo geopolítico en Ormuz podría limitar las bajas del oro.
Escenario con menor empleo e inflación por encima de 3%
En caso de que los próximos reportes de empleo vuelvan a mostrar ganancias por debajo del promedio de 45,000 y la tasa de desempleo salga del rango de 4.1% a 4.3% en el que se mueve desde marzo, la Fed enfrentaría señales opuestas porque la inflación general sigue en 3.4%, de modo que podría optar por una pausa prolongada con lo cual el oro tendería a recibir demanda como refugio y por la menor expectativa de alzas, lo que podría darle fuerza para superar 4,206 dólares, mientras que las bolsas dependerían de que las utilidades se mantengan pese a un consumo más débil.
Raúl Ojeda — Analista colaborador de XTB


Qué hicieron el Ibovespa y el real cuando ganó Bolsonaro en 2018


El petróleo no cede: las tres razones detrás de un petróleo en 100 dólares


El euro pierde los niveles de 2025 frente al dólar: fundamentos macro y escenarios hasta el cierre de 2026


El CAC 40 entra en corrección técnica: ¿problema francés o grieta europea?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "