


- El índice dólar supera los 101 puntos y acumula un avance de 1,5% en cinco sesiones, pero la reacción regional es muy desigual: el dólar sube 1,9% en México, 0,5% en Chile y 4,5% en Colombia.
- Colombia muestra actualmente la mayor sensibilidad al dólar, con una beta de 0,94 durante las últimas 60 sesiones, mientras que en Chile el fuerte comportamiento del cobre continúa funcionando como contrapeso.
- El movimiento colombiano ya se encuentra en una zona históricamente extrema: la depreciación del peso en cinco sesiones está en el percentil 98,6 de la muestra desde 2024, frente al percentil 90,3 de México y 64,9 de Chile.

- El índice dólar supera los 101 puntos y acumula un avance de 1,5% en cinco sesiones, pero la reacción regional es muy desigual: el dólar sube 1,9% en México, 0,5% en Chile y 4,5% en Colombia.
- Colombia muestra actualmente la mayor sensibilidad al dólar, con una beta de 0,94 durante las últimas 60 sesiones, mientras que en Chile el fuerte comportamiento del cobre continúa funcionando como contrapeso.
- El movimiento colombiano ya se encuentra en una zona históricamente extrema: la depreciación del peso en cinco sesiones está en el percentil 98,6 de la muestra desde 2024, frente al percentil 90,3 de México y 64,9 de Chile.
El dólar estadounidense (USDIDX) vuelve a ocupar el centro de los mercados internacionales. El índice superó los 101 puntos, alcanzando sus niveles más altos desde julio, después de que una economía estadounidense más fuerte de lo esperado reforzara las expectativas de nuevas subidas de tasas por parte de la Reserva Federal. El PMI compuesto preliminar de Estados Unidos alcanzó 58,4 puntos en septiembre, su lectura más elevada desde julio de 2021. Al mismo tiempo, después del incremento de 25 puntos base aplicado por la Fed la semana pasada, el mercado asigna cerca de 60% de probabilidad a otra subida de 25 puntos base en octubre.
En cinco sesiones, el dólar internacional acumula un avance de 1,5%, mientras que en veinte sesiones la apreciación llega al 2,1%. Sin embargo, mirar únicamente al índice dólar es insuficiente para entender lo que está ocurriendo en Latinoamérica. México, Chile y Colombia están absorbiendo el mismo shock global de formas completamente diferentes.
Un mismo dólar, tres movimientos muy distintos
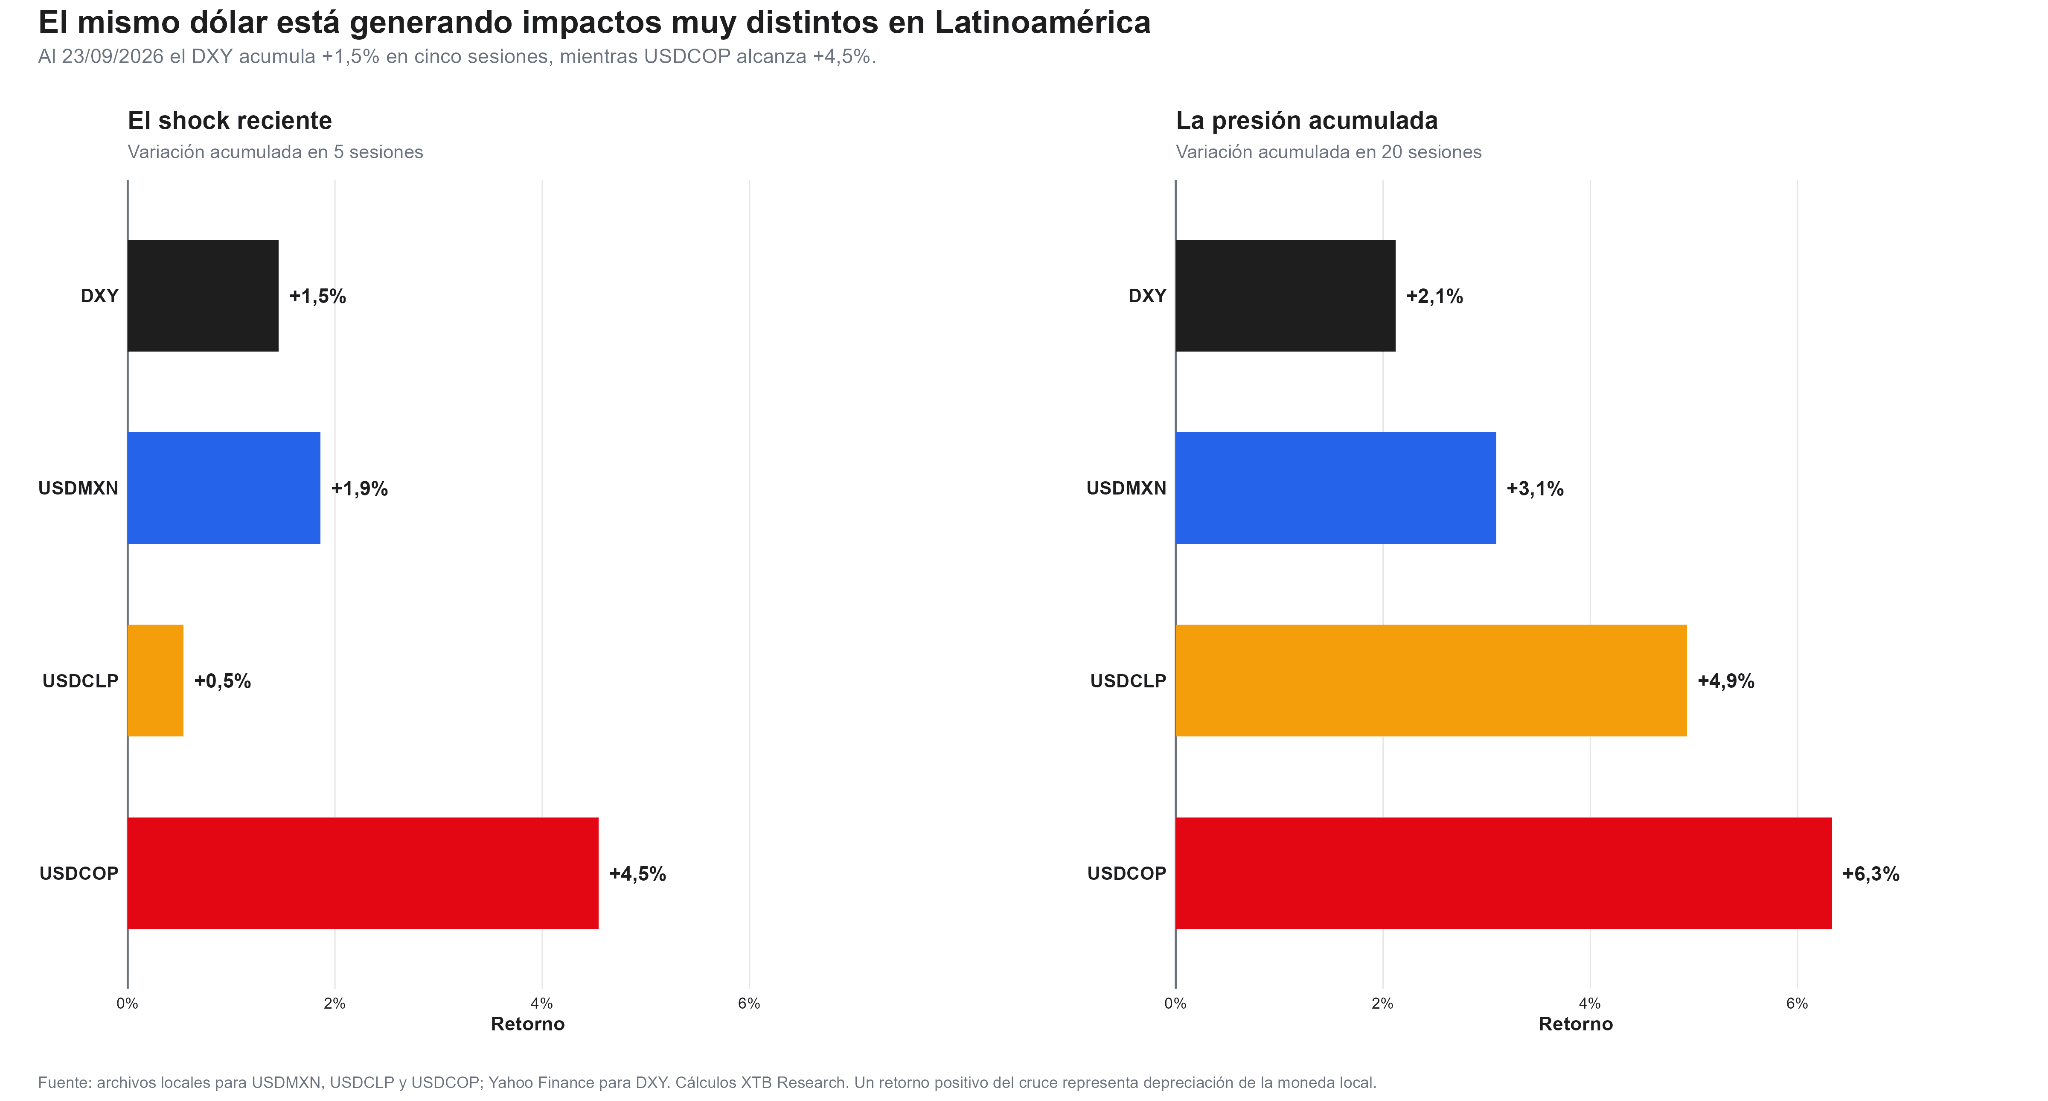
Cuando ampliamos la ventana a veinte sesiones, la diferencia continúa siendo importante. El dólar acumula un avance de 3,1% en México, 4,9% en Chile y 6,3% en Colombia. Mientras el dólar global avanzó alrededor de 1,5%, el movimiento frente al peso colombiano fue aproximadamente tres veces mayor. Chile presenta justamente el comportamiento opuesto y, pese al fortalecimiento internacional del dólar, el tipo de cambio prácticamente no acompañó el movimiento relativo durante las últimas cinco sesiones, aunque durante la sesión de hoy siguió el mismo flujo. La explicación está en que el dólar index es solo una de las fuerzas que determinan las monedas latinoamericanas. Las tasas de interés, materias primas y factores específicos de cada economía pueden amplificar o neutralizar el shock internacional.
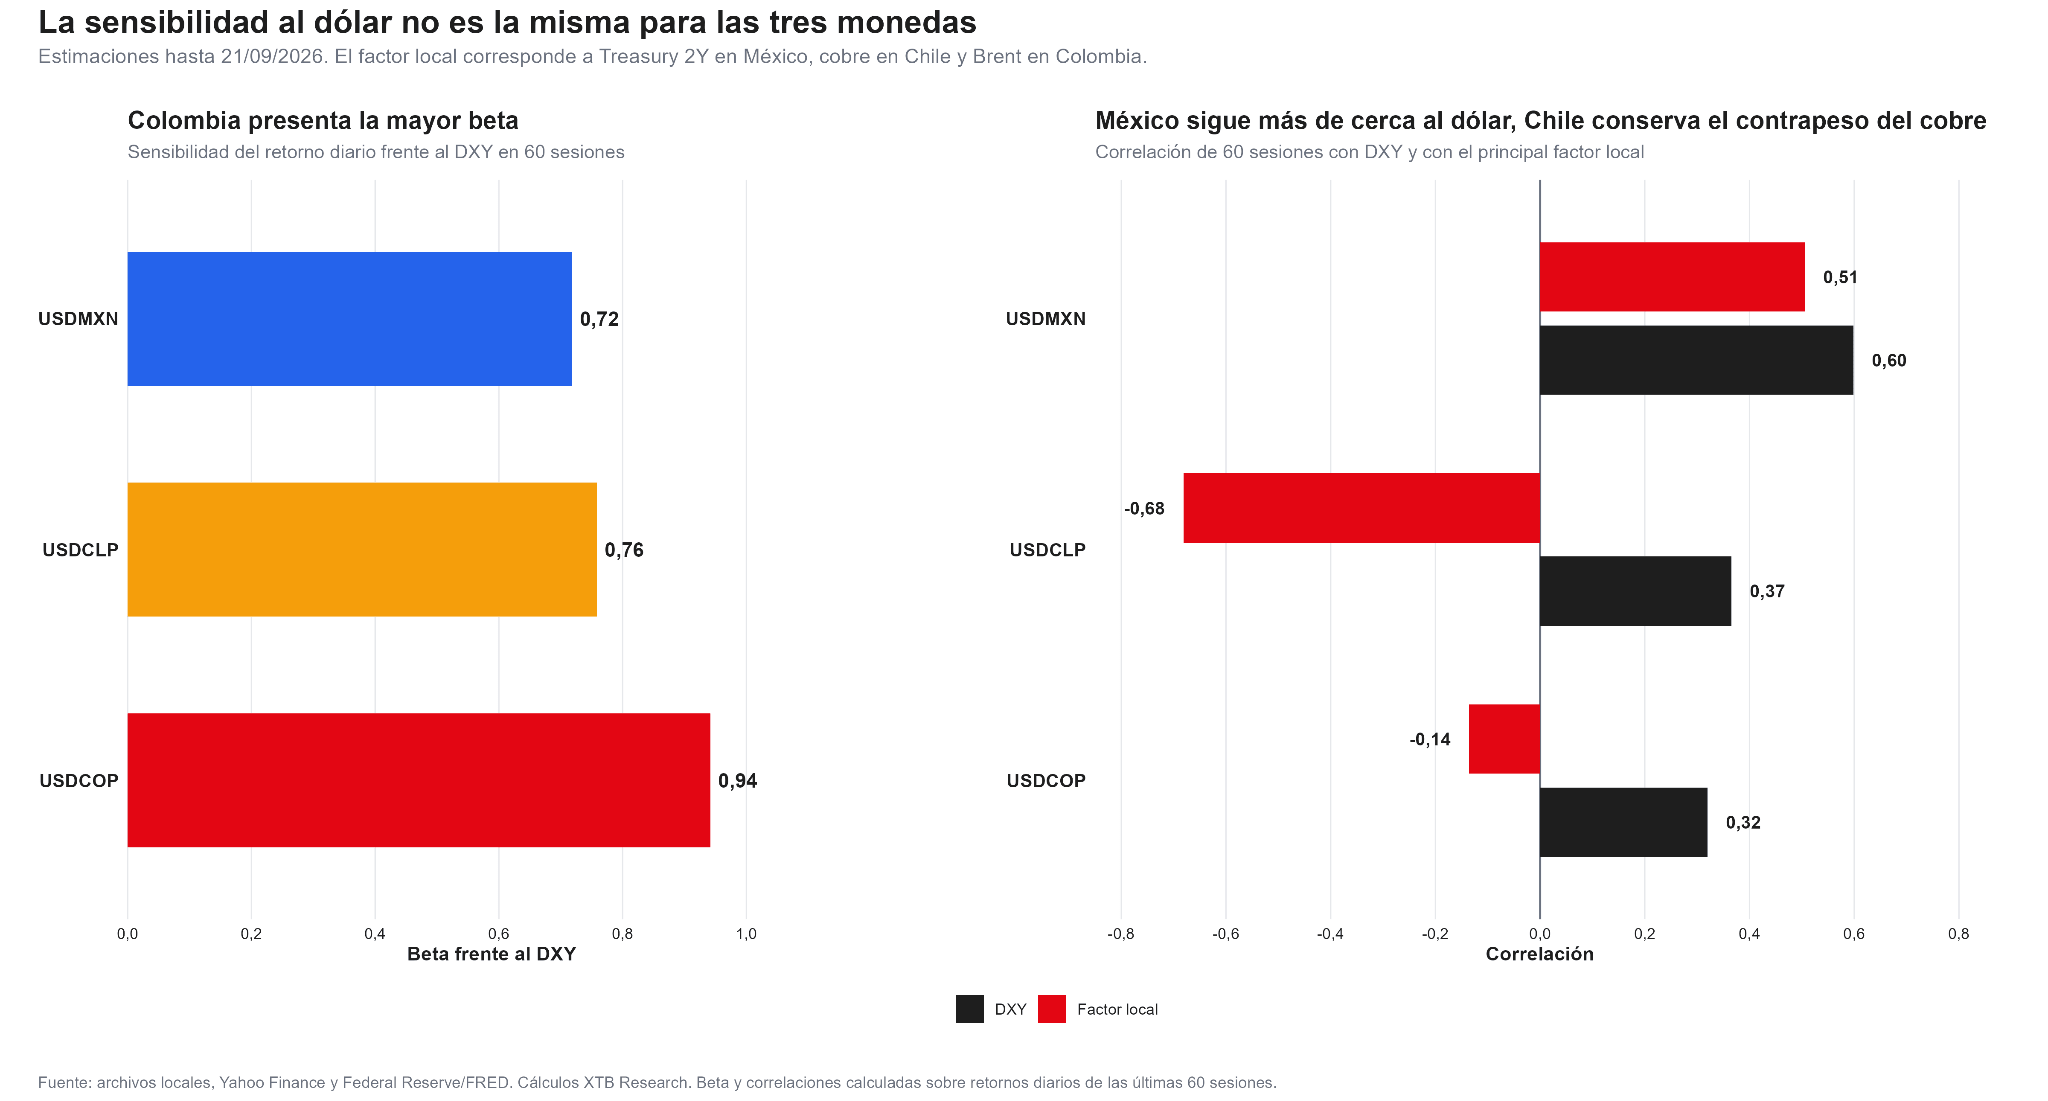
Una forma de medir esa sensibilidad es mediante la beta frente al DXY, una beta cercana a 1 significa que, históricamente durante esa ventana, los movimientos diarios del tipo de cambio han respondido con una magnitud relativamente elevada a las variaciones del índice dólar. De las tres monedas, el peso colombiano es actualmente el que más tiende a amplificar los movimientos del dólar global, eso no significa que una subida de 1% del DXY vaya a producir automáticamente una depreciación de 0,94% todos los días; la beta describe una relación estadística reciente, no una regla ni una predicción.
La diferencia también aparece en las correlaciones, el dólar en México presenta una correlación de 0,60 con el DXY, claramente superior al 0,37 de Chile y al 0,32 de Colombia. Esto puede parecer contradictorio con las betas, pero mide algo diferente, dado que la correlación indica qué tan sincronizados son los movimientos, mientras la beta incorpora también cuánto suele moverse cada moneda cuando cambia el dólar. México está más sincronizado con el DXY, mientras que Colombia, cuando responde, tiende actualmente a hacerlo con mayor intensidad.
En México, el comportamiento reciente mantiene una relación elevada tanto con el DXY como con el Treasury estadounidense a dos años. La correlación de 60 sesiones alcanza 0,60 frente al dólar y aproximadamente 0,51 frente al Treasury a dos años. Esto ayuda a explicar por qué las expectativas de nuevas subidas de tasas por parte de la Fed están presionando al peso. Una economía estadounidense resistente puede mantener las tasas norteamericanas elevadas durante más tiempo, lo que consecuentemente reduce parte del atractivo relativo que ofrecen las tasas mexicanas frente a Estados Unidos. Banxico mantiene actualmente su tasa de referencia en 6,5%, frente a un punto medio de aproximadamente 3,88% para la tasa de la Fed, dejando todavía un diferencial cercano a 2,6 puntos porcentuales.
El dólar en México acumula +1,9% en cinco sesiones y +3,1% en veinte, situando el movimiento de cinco días en el percentil 90,3 de la muestra desde 2024. Es decir, solo aproximadamente uno de cada diez períodos comparables presentó una depreciación del peso mexicano superior a la observada actualmente.
Chile ofrece el caso más claro de cómo un factor local puede contrarrestar al dólar. La correlación entre el tipo de cambio y el cobre es de -0,68 durante las últimas 60 sesiones. La relación negativa tiene sentido económico en que cuando el cobre sube, normalmente mejora el soporte para el peso chileno y ejerce presión bajista sobre el dólar local. Y justamente durante las últimas cinco sesiones, el cobre acumula un avance de aproximadamente 6,2%. Eso ha permitido que, pese a una subida de 1,5% del DXY, el dólar en Chile avance solo 0,5% en el mismo período. No significa que Chile sea inmune al movimiento global, en veinte sesiones, el tipo de cambio acumula todavía una subida cercana al 4,9%, situándose en el percentil 92 de su distribución reciente. El peso chileno continúa bajo presión acumulada, pero durante los últimos días el cobre ha funcionado como un importante amortiguador.
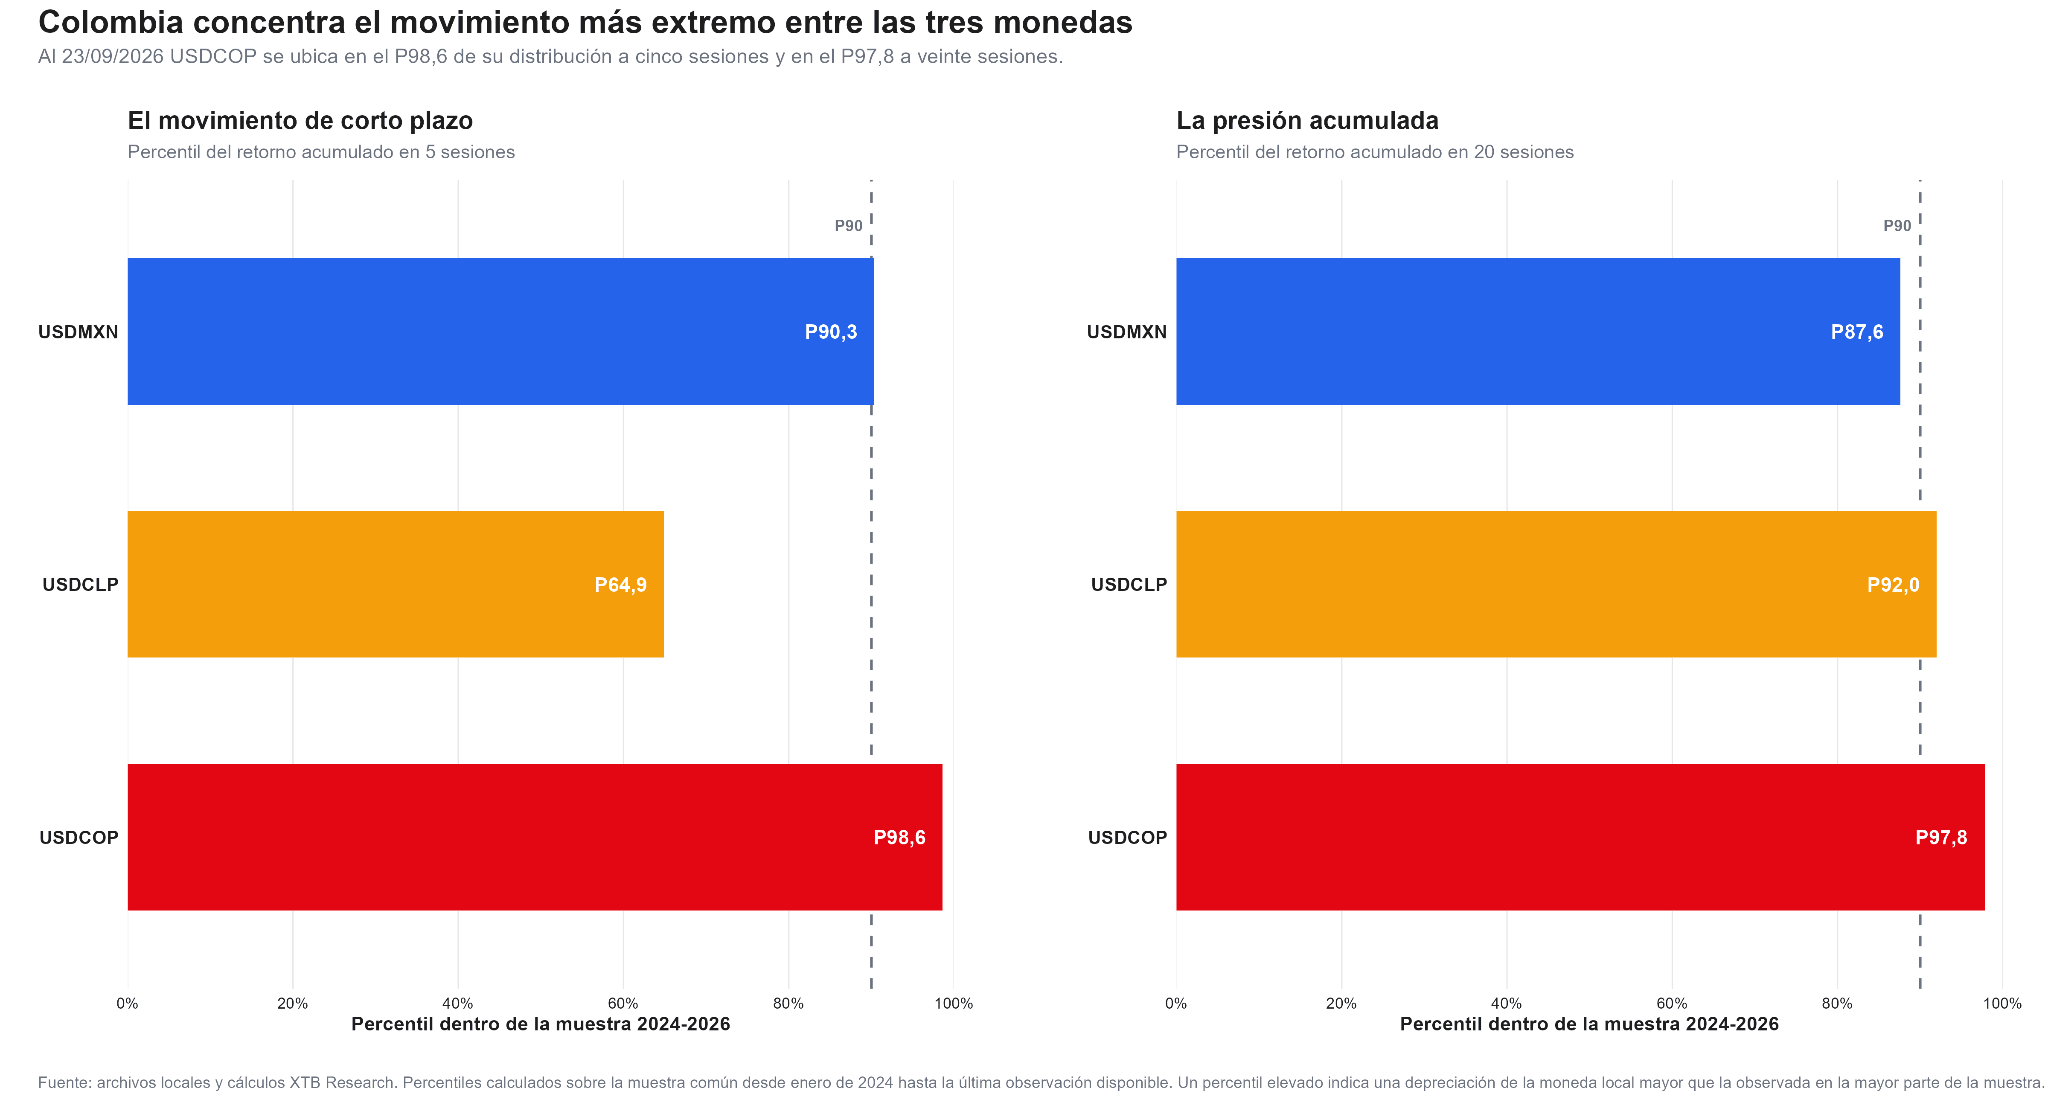
Colombia presenta la situación más extrema de las tres economías analizadas, el dólar acumula una subida de 4,5% en apenas cinco sesiones y de 6,3% durante las últimas veinte. En la muestra común disponible desde enero de 2024, el movimiento de cinco sesiones se encuentra en el percentil 98,6, mientras la variación de veinte sesiones está en el percentil 97,8, o sea, una depreciación del peso colombiano de esta magnitud ha sido muy poco frecuente dentro de la muestra reciente. Apenas alrededor de 1,4% de las ventanas de cinco sesiones registraron movimientos mayores.
Esto no significa que el dólar tenga necesariamente que corregir ahora, un percentil extremo describe lo inusual del movimiento pasado, pero no determina por sí solo lo que ocurrirá después. Además, la magnitud actual parece superar ampliamente lo que podría explicarse únicamente por el fortalecimiento general del dólar. La correlación de Colombia con el DXY durante 60 sesiones es de apenas 0,32, mientras que la relación con el Brent es todavía más débil, alrededor de -0,14. Por tanto, el movimiento reciente apunta a que factores específicos del peso colombiano están amplificando considerablemente el shock externo. Los propios modelos estadísticos muestran que una gran parte del avance reciente queda fuera de lo explicado por DXY, petróleo y volatilidad global.
México mantiene la estructura más acelerada
Fuente: xStation5.
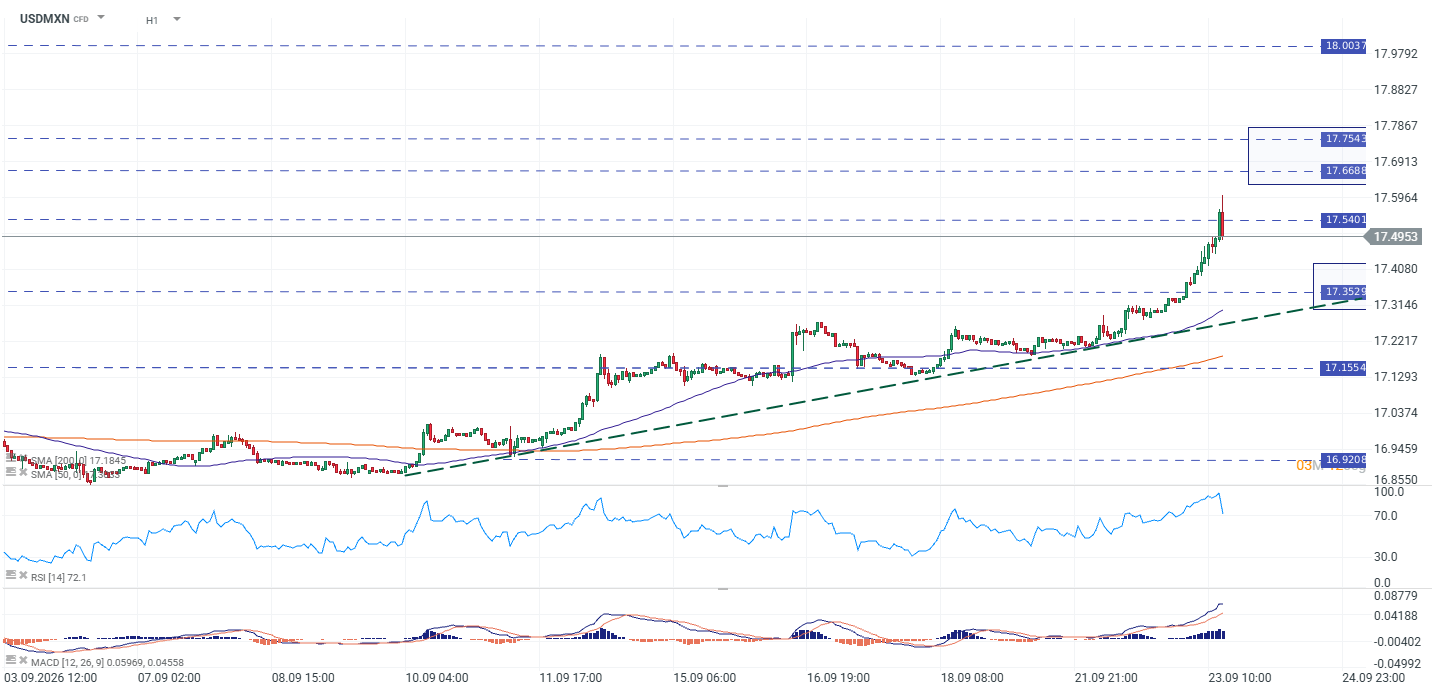
En gráfico de una hora, el dólar en México mantiene una estructura claramente alcista, cotizando cerca de 17,50 y ampliamente por encima de sus medias móviles de 50 y 200 períodos, ubicadas aproximadamente en 17,34 y 17,18, respectivamente. Además, la directriz ascendente que guía el movimiento desde comienzos de septiembre continúa intacta. El MACD permanece en terreno positivo, confirmando que el impulso comprador todavía domina, aunque el RSI ya entra en zona de sobrecompra y aumenta la posibilidad de pausas o correcciones de corto plazo. La primera resistencia está alrededor de 17,54. Una ruptura sostenida dejaría como siguiente zona relevante 17,67–17,75, mientras que 18,00 aparece como una referencia superior en caso de prolongarse el movimiento. Por abajo, 17,35 pasa a ser el primer soporte importante, perder esa zona debilitaría el impulso inmediato y volvería a poner en foco el área cercana a 17,15.
Colombia tiene tendencia fuerte, pero después de una aceleración muy vertical
Fuente: xStation5.
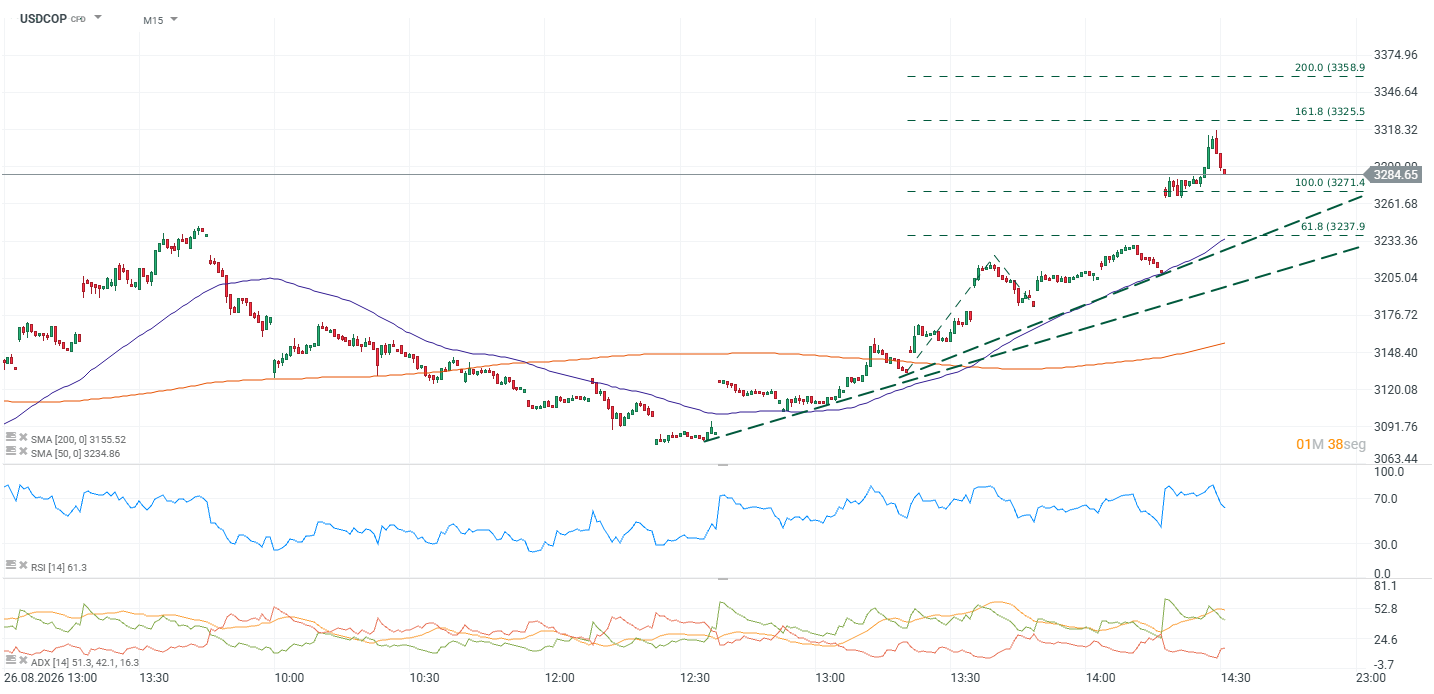
El dólar en Colombia conserva una estructura alcista en el gráfico de 15 minutos pese a la corrección observada después del último impulso. El precio, alrededor de 3.285 pesos, continúa claramente por encima de la media de 50 períodos, cercana a 3.235, y de la media de 200 períodos, alrededor de 3.156. El ADX señala que la tendencia reciente mantiene una intensidad elevada, mientras el RSI retrocedió hacia 61 puntos después de haber alcanzado niveles más exigentes. En otras palabras, el mercado ha descargado parte de la sobrecompra sin romper todavía la tendencia dominante.
La zona de 3.271 es ahora el soporte inmediato y mientras permanezca por encima, el mercado podría volver a intentar la zona de 3.325, y una ruptura dejaría abierta una extensión hacia 3.359. En sentido contrario, perder 3.271 aumentaría la posibilidad de una corrección hacia 3.238–3.235, donde coinciden una referencia de Fibonacci y la media móvil de corto plazo.
Chile presenta un dólar que vuelve a chocar con una resistencia relevante
Fuente: xStation5.
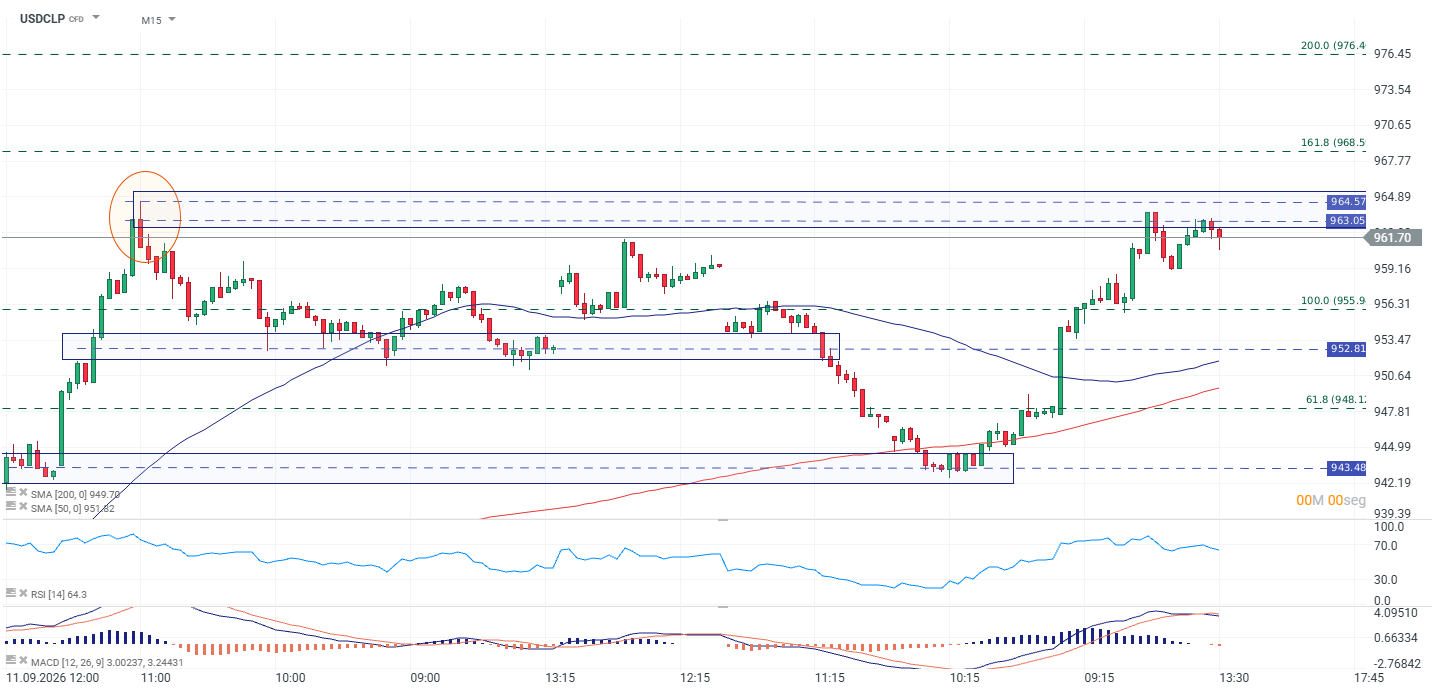
En Chile, el movimiento es menos explosivo, el tipo de cambio cotiza alrededor de $962, después de recuperar con fuerza desde la zona de $943, pero vuelve a enfrentarse a una resistencia que ya frenó avances anteriores entre aproximadamente $963 y $965. La estructura de corto plazo sigue siendo positiva porque el precio permanece sobre las medias de 50 y 200 períodos, situadas cerca de $952 y $950, respectivamente. El RSI sigue todavía sin entrar en sobrecompra extrema, aunque el MACD muestra una moderación del impulso después del rally reciente. Una ruptura confirmada sobre $965 sería la señal técnica necesaria para habilitar una extensión hacia aproximadamente $968,5 y posteriormente $976. Si la resistencia vuelve a contener al precio, los primeros soportes aparecen en $956 y $953. Una pérdida de esa última zona aumentaría el riesgo de una corrección hacia aproximadamente $948.
¿Puede seguir subiendo el dólar en Latinoamérica?
El escenario internacional continúa siendo favorable para el dólar mientras los datos estadounidenses sostengan las expectativas de nuevas subidas de tasas. Un DXY sobre 101 y una Fed que mantiene abierta la posibilidad de continuar endureciendo su política monetaria representan un entorno menos favorable para las monedas emergentes. Pero los gráficos también dejan una conclusión importante de que no existe un único “trade del dólar” para Latinoamérica.
En México, la evolución del diferencial de tasas y de los Treasury puede seguir teniendo un peso especialmente importante. En Chile, el cobre continúa ofreciendo un contrapeso relevante. Una prolongación del rally del metal podría seguir amortiguando parte de la fortaleza internacional del dólar, mientras una corrección del cobre eliminaría ese soporte. Colombia entra en un escenario diferente, después de una depreciación ubicada alrededor de los percentiles 98 de su distribución reciente, el mercado deberá determinar si aparecen señales de estabilización o si los factores locales continúan amplificando el shock global.
Fortaleza global no significa movimientos iguales
El índice del dólar se encuentra en máximos desde julio, pero todavía se mantiene aproximadamente 0,4% por debajo de su máximo previo de 40 y 60 sesiones. Por tanto, estamos ante una fuerte recuperación del dólar, pero todavía no ante una ruptura completamente confirmada de esos máximos recientes.
México acompaña de cerca al dólar global, Chile cuenta actualmente con el apoyo del cobre y Colombia está experimentando un movimiento significativamente más extremo que el explicado por el DXY. Para los próximos días, la evolución de las expectativas de tasas de la Fed seguirá siendo el factor común, pero serán los factores locales los que probablemente determinen nuevamente qué moneda latinoamericana absorbe mejor, o peor, la fortaleza del dólar estadounidense.


¿Por qué caen el oro y la plata? Tasas, dólar y Fed presionan a los metales

Nuevos máximos históricos en el Nasdaq: ¿FOMO en el sector de la IA?

APERTURA DE EE. UU.: Nasdaq cae desde máximos históricos (23.09.2026)

El crédito privado comienza a mostrar tensión: qué dicen los junk bonds y qué riesgo enfrenta la bolsa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "