


-
El aluminio ha perdido cerca de un 20% desde junio.
-
El mercado prevé un déficit en 2026 y un excedente en 2027.
-
La recuperación de 3.110 sería clave para confirmar un doble suelo.

-
El aluminio ha perdido cerca de un 20% desde junio.
-
El mercado prevé un déficit en 2026 y un excedente en 2027.
-
La recuperación de 3.110 sería clave para confirmar un doble suelo.
El aluminio se acerca de nuevo a la zona de mínimos que seguimos en el gráfico. La caída invita a pensar en una ruptura bajista, pero hay una pregunta que merece hacerse antes de darla por hecha: si el metal vuelve a escasear para entrega inmediata, ¿cuánto recorrido puede tener la venta?
El mercado ofrece ahora dos respuestas distintas según el plazo que miremos. El contrato de aluminio a tres meses ha perdido alrededor de un 20% desde el máximo de cuatro años alcanzado en junio. Los operadores descuentan una recuperación de la producción en Oriente Medio, nuevas fundiciones en Indonesia y mayores exportaciones chinas. Esa expectativa ha ido quitando al precio parte de la prima que incorporó durante las interrupciones de suministro causadas por la guerra con Irán. El 10 de noviembre, el contrato de referencia de la Bolsa de Metales de Londres llegó a tocar los 2.988 dólares por tonelada. También pesó la fortaleza del dólar.
China aumenta la producción y el mercado anticipa más oferta
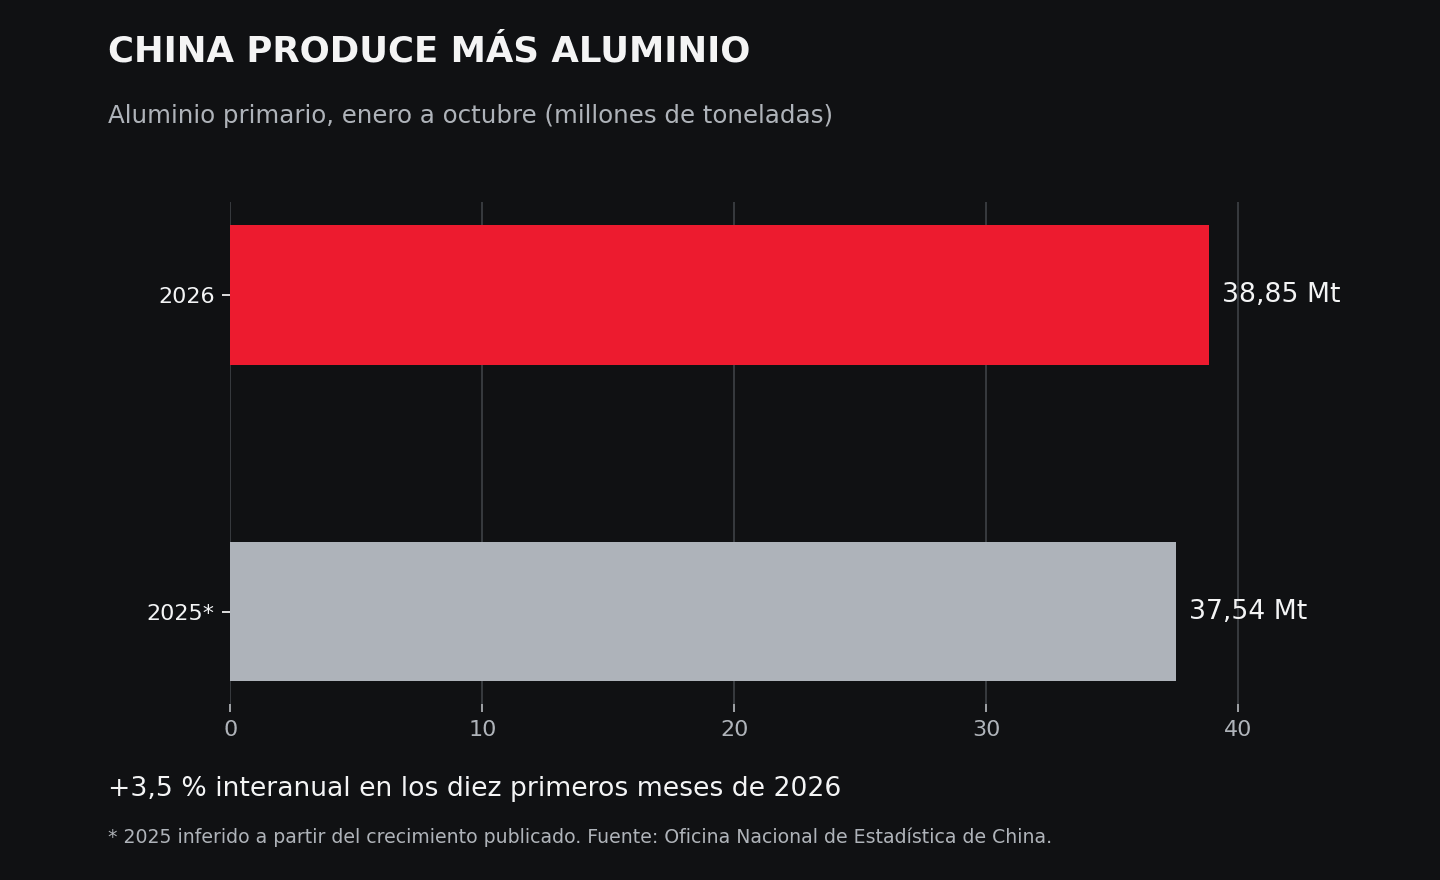
China aporta argumentos a quienes esperan más oferta. La Oficina Nacional de Estadística publicó este lunes una producción de 3,85 millones de toneladas de aluminio primario en octubre, un 1,8% más que un año antes. Entre enero y octubre, la producción alcanzó 38,85 millones de toneladas, con un crecimiento interanual del 3,5%. Son cifras considerables en un país que ya domina la producción mundial. Y llegan mientras sus exportaciones de aluminio sin transformar y productos semielaborados acumulan unos 5,9 millones de toneladas en los diez primeros meses del año, aproximadamente un 18% más.
Pero aumentar la producción no resuelve por sí solo la cuestión de la demanda. Los datos económicos chinos publicados hoy muestran una industria que creció un 4,8% interanual en octubre, menos que el 5,5% de septiembre. La inversión en activos fijos cayó un 8,1% entre enero y octubre. La debilidad inmobiliaria sigue afectando a actividades que consumen metal, desde cerramientos y fachadas hasta instalaciones eléctricas. Hay áreas que avanzan con fuerza, como la fabricación de vehículos de nueva energía, cuya producción creció un 17,1% en octubre. El problema para el precio es que esa fortaleza convive con sectores tradicionales mucho menos dinámicos.
Esta combinación explica parte de la presión bajista. El mercado ve más aluminio chino y una demanda interior que no absorbe con la misma facilidad todo el aumento de producción. También mira a Indonesia, donde se están desarrollando fundiciones impulsadas en buena medida por capital chino. Si sus proyectos cumplen los calendarios previstos y las plantas del Golfo recuperan actividad, la oferta de 2027 podría ser bastante más holgada.
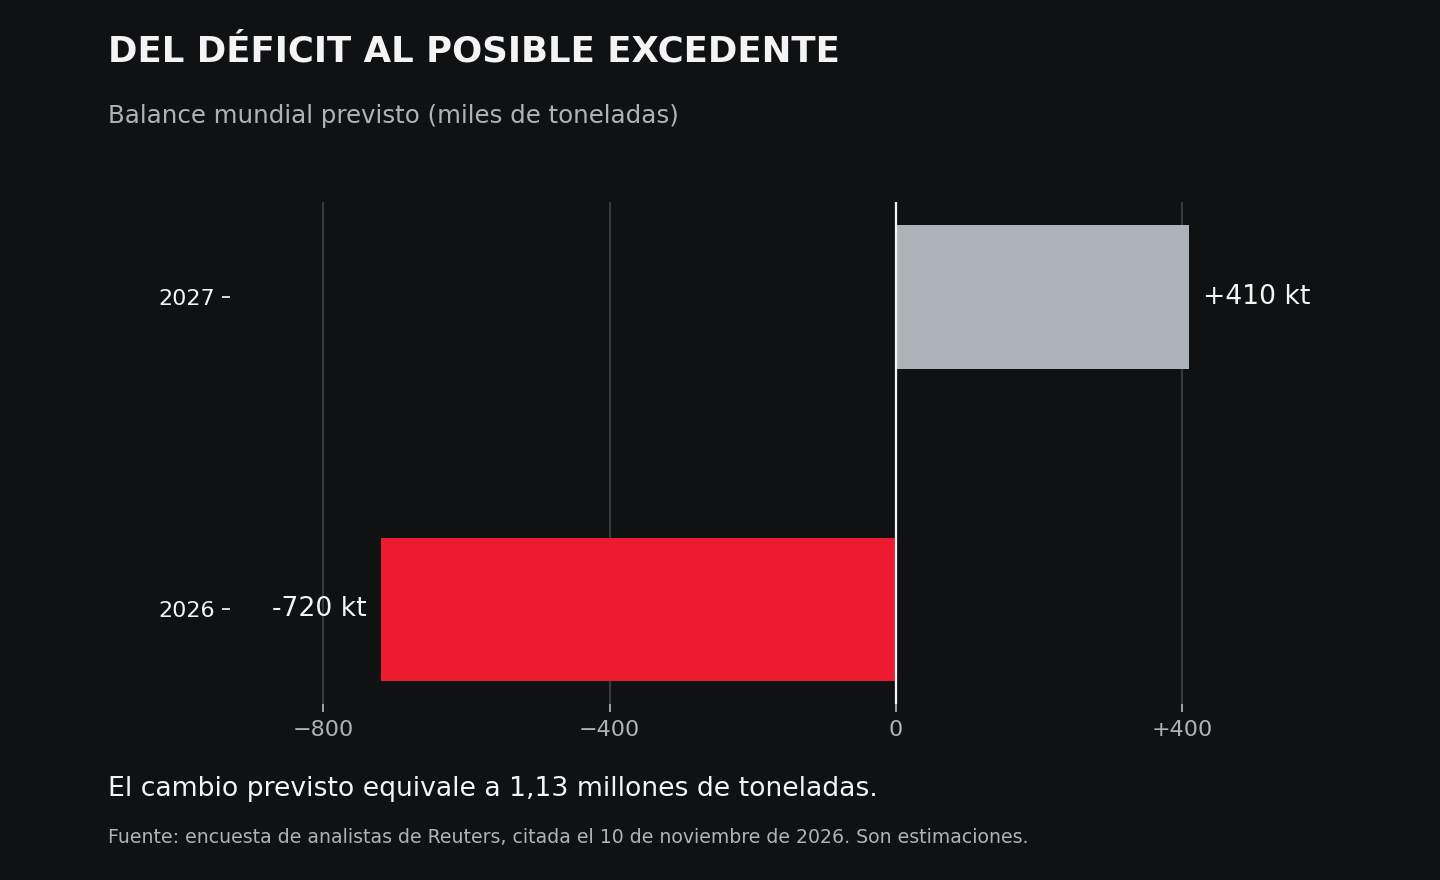
La última encuesta de analistas recogida por Reuters apunta a un déficit mundial de unas 720.000 toneladas en 2026 y a un excedente de 410.000 toneladas en 2027. El cambio previsto supera el millón de toneladas. Es una estimación sujeta a los ritmos de puesta en marcha, a la energía disponible y a la evolución de la demanda. Pero ayuda a entender por qué los contratos con entrega más lejana han perdido fuerza.
La escasez de aluminio físico contrasta con la debilidad del precio
Hasta aquí, la caída parece tener una explicación bastante sólida. Sin embargo, quien necesita aluminio físico ahora mismo encuentra una situación muy diferente. El metal disponible en almacenes registrados por la Bolsa de Londres se ha reducido con fuerza. A finales de octubre había 230.775 toneladas registradas, de las cuales 216.950 estaban disponibles bajo warrant para entrega. Prácticamente la totalidad de esta última cantidad era aluminio de origen ruso. Que el metal figure en un almacén no significa que cualquier comprador pueda o quiera utilizarlo: las restricciones y las políticas de compra de numerosas empresas limitan esa posibilidad.
La tensión se ha hecho visible en el precio del suministro inmediato. Este lunes, el aluminio al contado llegó a negociarse con una prima de 275 dólares por tonelada frente al contrato a tres meses. Esa diferencia, conocida como backwardation, indica cuánto está dispuesto a pagar un comprador por recibir el metal ahora en vez de esperar. Puede variar bruscamente alrededor de los vencimientos, por lo que sería arriesgado tratar la cifra de una sesión como una condición permanente. Aun así, revela una escasez real en el tramo más próximo del mercado.
¿Cómo pueden coexistir un precio a tres meses débil y una entrega inmediata tan cara? Porque el mercado negocia hoy el aluminio que cree que habrá dentro de unos meses, mientras las fábricas necesitan una calidad concreta, en un lugar concreto y en una fecha concreta. Una mayor exportación china de productos elaborados puede aliviar determinados mercados industriales, pero esos productos no sirven necesariamente para entregar contra un contrato de aluminio primario de la Bolsa de Londres. La nueva producción indonesia también necesita cumplir los requisitos de la bolsa antes de ampliar el metal que puede utilizarse para liquidar esos contratos.
Ahí está la fragilidad de la tesis bajista. Su principal argumento depende de que llegue más oferta y pueda circular hasta donde hace falta. Las fundiciones del Golfo están recuperándose tras las interrupciones, aunque una reapertura productiva no elimina de inmediato los problemas de transporte. En Indonesia, las plantas necesitan electricidad, puertos y una logística capaz de acompañar su crecimiento. Mientras tanto, el inventario disponible actúa como un colchón cada vez más fino. Una nueva demora podría devolver presión alcista al precio, sobre todo si los vendedores de contratos próximos necesitan recomprarlos para evitar la entrega.
El escenario opuesto también tiene sentido. Si las plantas recuperan producción, mejora el transporte y la demanda industrial continúa perdiendo velocidad, las primas inmediatas podrían relajarse. En ese caso, el mercado dejaría de pagar tanto por el suministro urgente y prestaría todavía más atención al excedente previsto para 2027. La caída actual refleja precisamente esa apuesta por un alivio futuro. Lo que queda por comprobar es si llegará con suficiente rapidez.
Análisis técnico del aluminio
Fuente:Xstation5
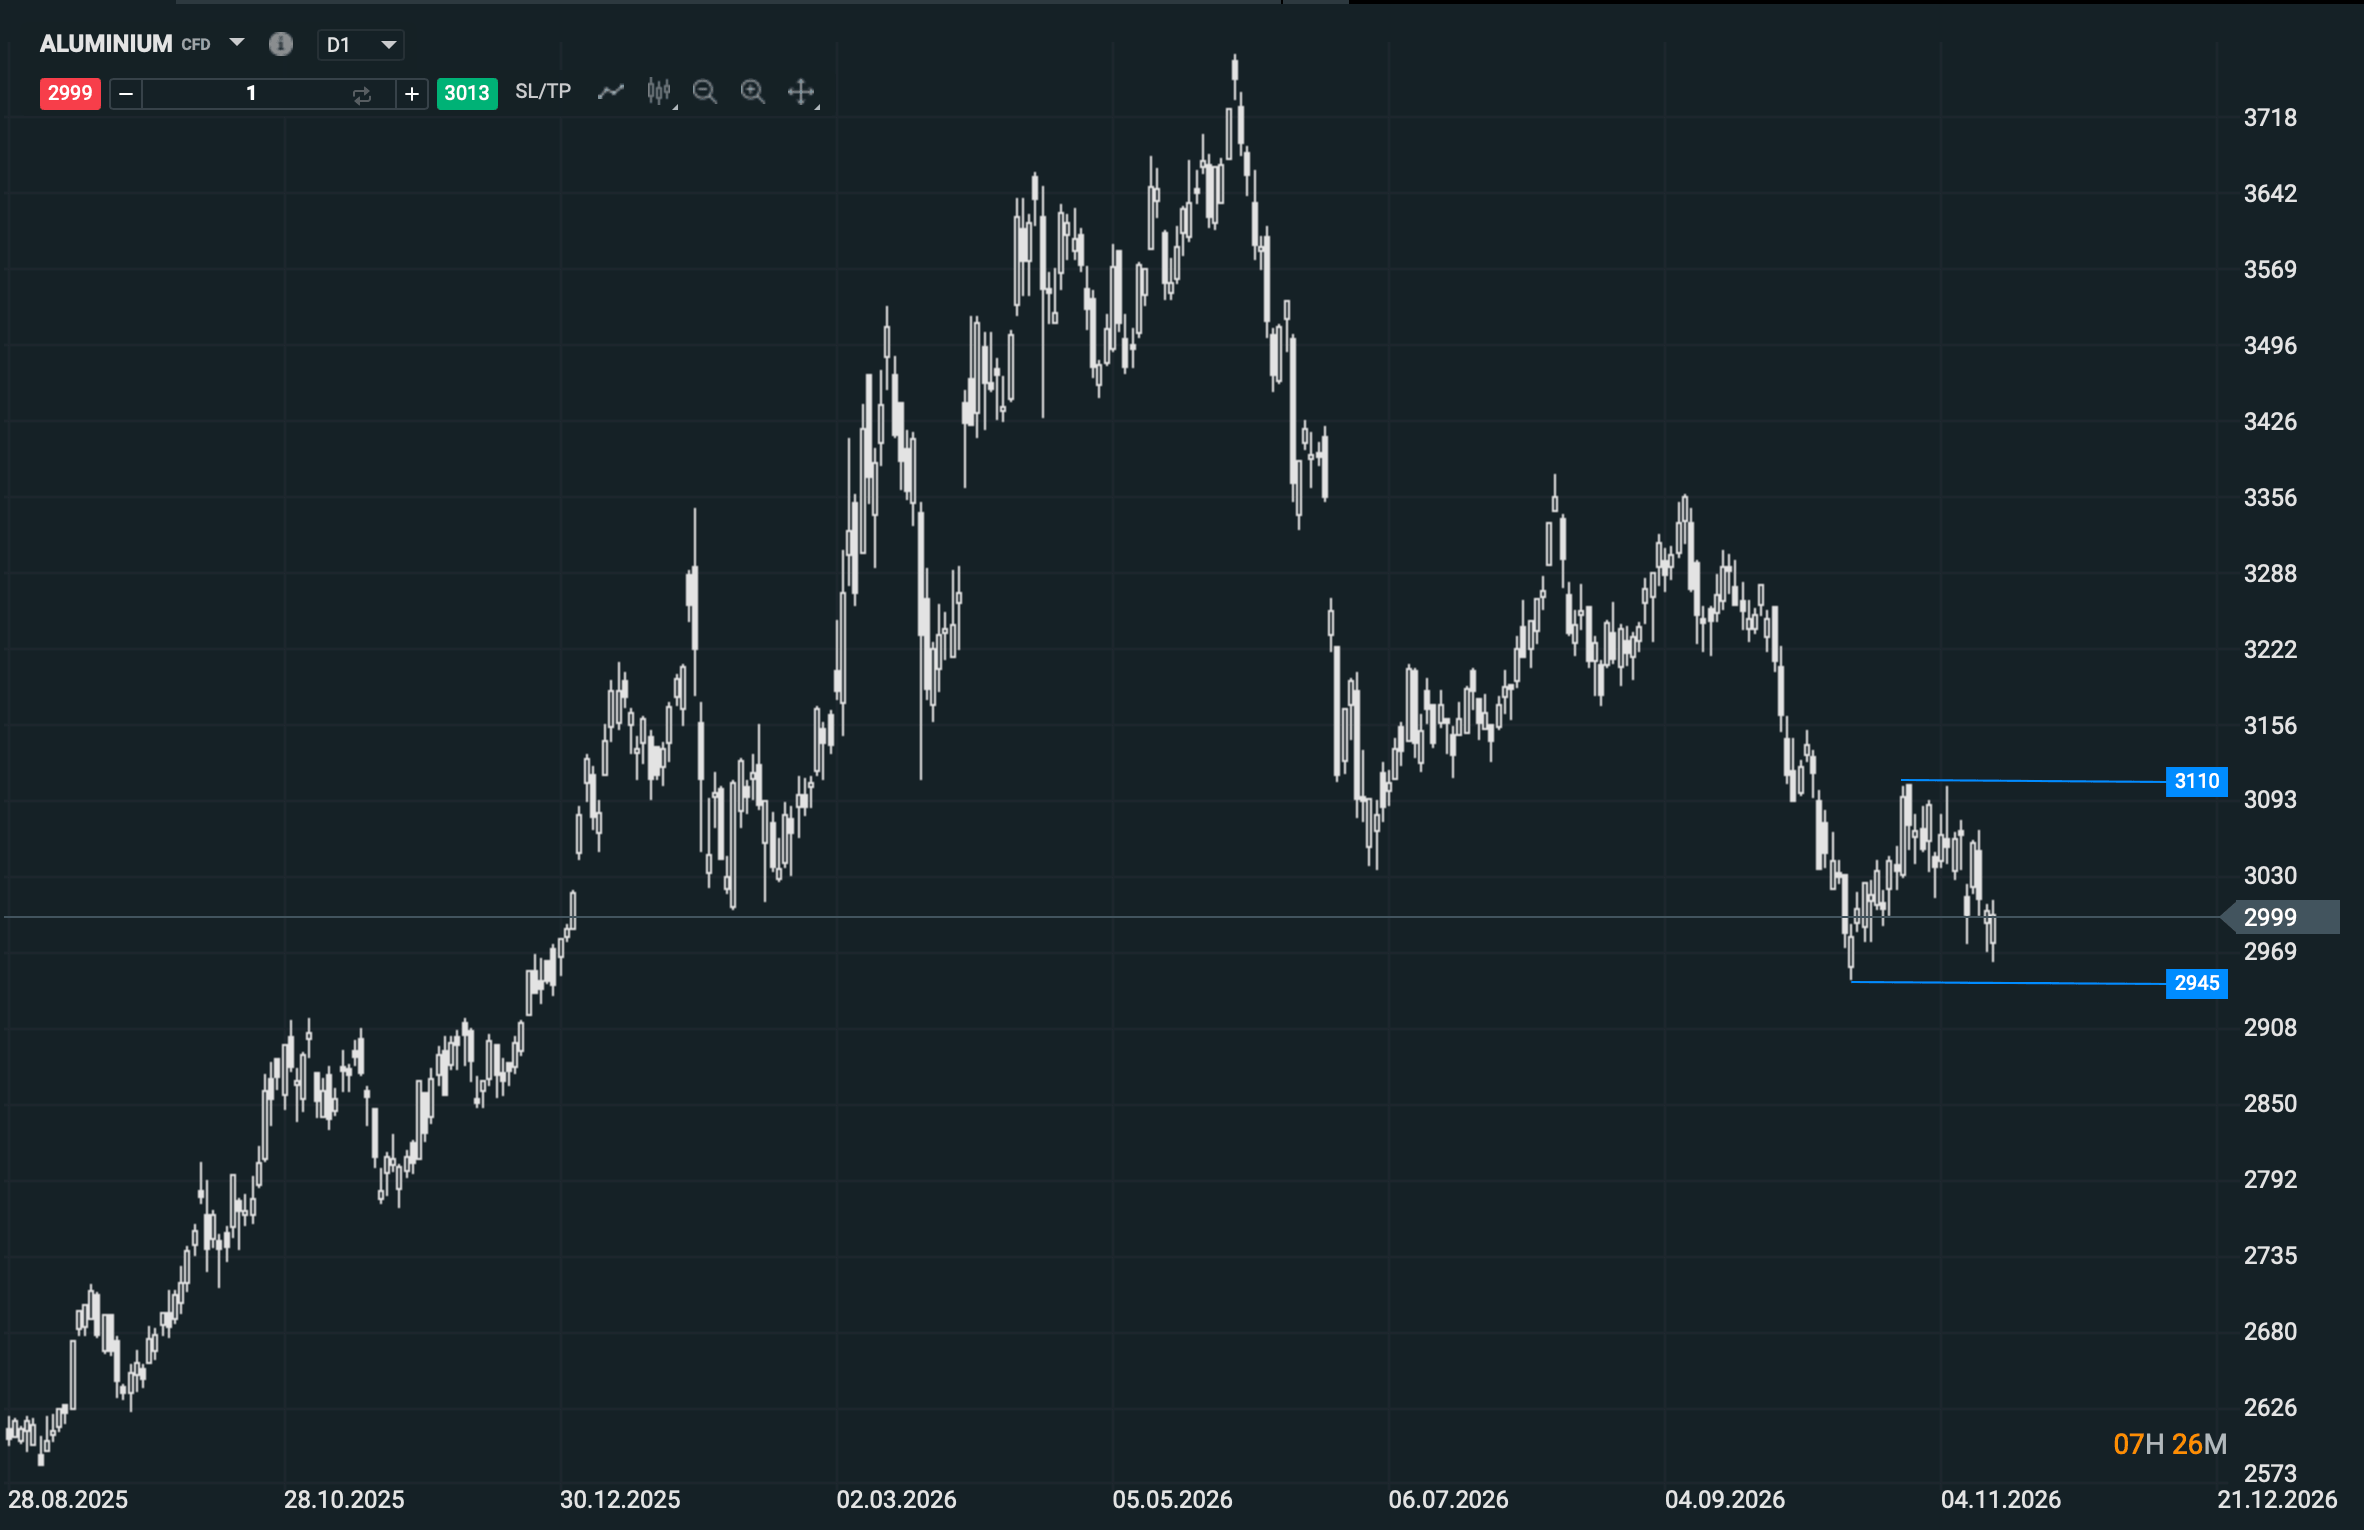
Desde el punto de vista técnico, el precio está intentando atacar la zona de mínimos marcada el 15 de octubre en el instrumento que venimos siguiendo. Es una referencia que merece observarse en cierres: una perforación momentánea puede atraer ventas y revertirse durante la misma sesión. Si rompe aquel mínimo y cierra por debajo, especialmente si después intenta recuperarlo y fracasa, la estructura favorecería la continuidad bajista. Habría entonces una señal de que los compradores que defendieron la zona en octubre ya no están logrando hacerlo.
La otra referencia es 3.110. Si el precio rebota desde el área actual, supera ese nivel y consigue sostenerse por encima en los retrocesos, empezaría a tomar forma una figura compatible con un doble suelo. Los dos apoyos cerca de mínimos serían la base de la formación; la ruptura de 3.110 aportaría la confirmación que todavía falta. Un primer rebote, por intenso que resulte, no bastaría para dar por completado el giro.
Por eso la situación pide seguir el orden de los acontecimientos. Primero, ver si el mínimo del 15 de octubre resiste y aparece demanda. Después, comprobar si esa demanda tiene fuerza para recuperar 3.110. Si pierde el suelo en cierre, habrá que revisar el escenario alcista. Si supera 3.110 y lo defiende, los vendedores que entraron esperando la ruptura bajista podrían verse obligados a cerrar posiciones. Con tan poco metal disponible para entrega inmediata, ese movimiento merece atención.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA
El gas natural europeo cae un 6% y pone a prueba un soporte clave


Resumen de mercados: Continúa la ola de ventas tecnológicas antes de los resultados de Nvidia y el debut de Anthropic
🌐 VISIÓN SEMANAL DE MERCADOS (16.11.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "