

- El azúcar supera los 20 centavos por libra y alcanza su precio más alto desde diciembre de 2024, impulsado por crecientes riesgos sobre la oferta mundial.
- Brasil, India, Tailandia y Europa enfrentan problemas productivos que podrían transformar un mercado inicialmente abundante en uno mucho más ajustado.
- La tendencia técnica sigue siendo claramente alcista, aunque el fuerte posicionamiento de los fondos y el rápido avance reciente elevan el riesgo de correcciones.
El azúcar ha pasado en pocos meses de cotizar cerca de mínimos de cinco años a superar nuevamente la barrera de los 20 centavos por libra. El contrato más activo de azúcar crudo en Nueva York alcanzó su nivel más alto desde el 17 de diciembre de 2024, después de subir cerca de un 8% durante la semana anterior y prolongar el avance en la sesión del lunes. ¿Ha cambiado realmente el balance mundial con tanta rapidez o el mercado está pagando una prima excesiva por riesgos que todavía no se han materializado?
La respuesta se encuentra a medio camino. El repunte cuenta con fundamentos reales, pero también incorpora una cantidad considerable de expectativas. Las lluvias están dificultando la cosecha brasileña, India ha dejado de comportarse como el gran proveedor de emergencia del mercado, Tailandia podría producir menos, Europa está reduciendo su superficie de remolacha y el fenómeno de El Niño amenaza con afectar simultáneamente a varias regiones productoras.
Esta coincidencia es lo que transforma problemas locales en una historia global. El azúcar no sube únicamente porque Brasil tenga dificultades ni porque India haya restringido sus exportaciones. Sube porque, si varios de los principales productores fallan al mismo tiempo, quedan muy pocos países capaces de cubrir el hueco.
La FAO calcula que su índice internacional del azúcar aumentó un 11,9% en agosto y otro 6,1% en septiembre. La subida de septiembre fue la tercera consecutiva y situó los precios internacionales en máximos de 18 meses. El movimiento de los futuros durante los primeros días de octubre ha extendido posteriormente esa referencia hasta niveles no vistos desde finales de 2024.
Lo más interesante es que el mercado comenzó 2026 esperando prácticamente lo contrario. La producción mundial parecía suficiente, Brasil mantenía una gran capacidad exportadora y el crecimiento de la demanda se estaba frenando por los impuestos a las bebidas azucaradas, la reformulación de alimentos y la expansión de los medicamentos para perder peso. El consenso era bajista y los precios llegaron a reflejar una aparente abundancia.
Pero las materias primas tienen esta costumbre: cuando los precios permanecen demasiado bajos durante suficiente tiempo, terminan destruyendo parte de la oferta futura. Los agricultores cambian de cultivo, las fábricas reducen inversiones, las plantaciones envejecen y los productores menos eficientes desaparecen. Cuando posteriormente surge un problema meteorológico, la capacidad de reacción ya es menor.
La producción mundial de azúcar comienza a deteriorarse
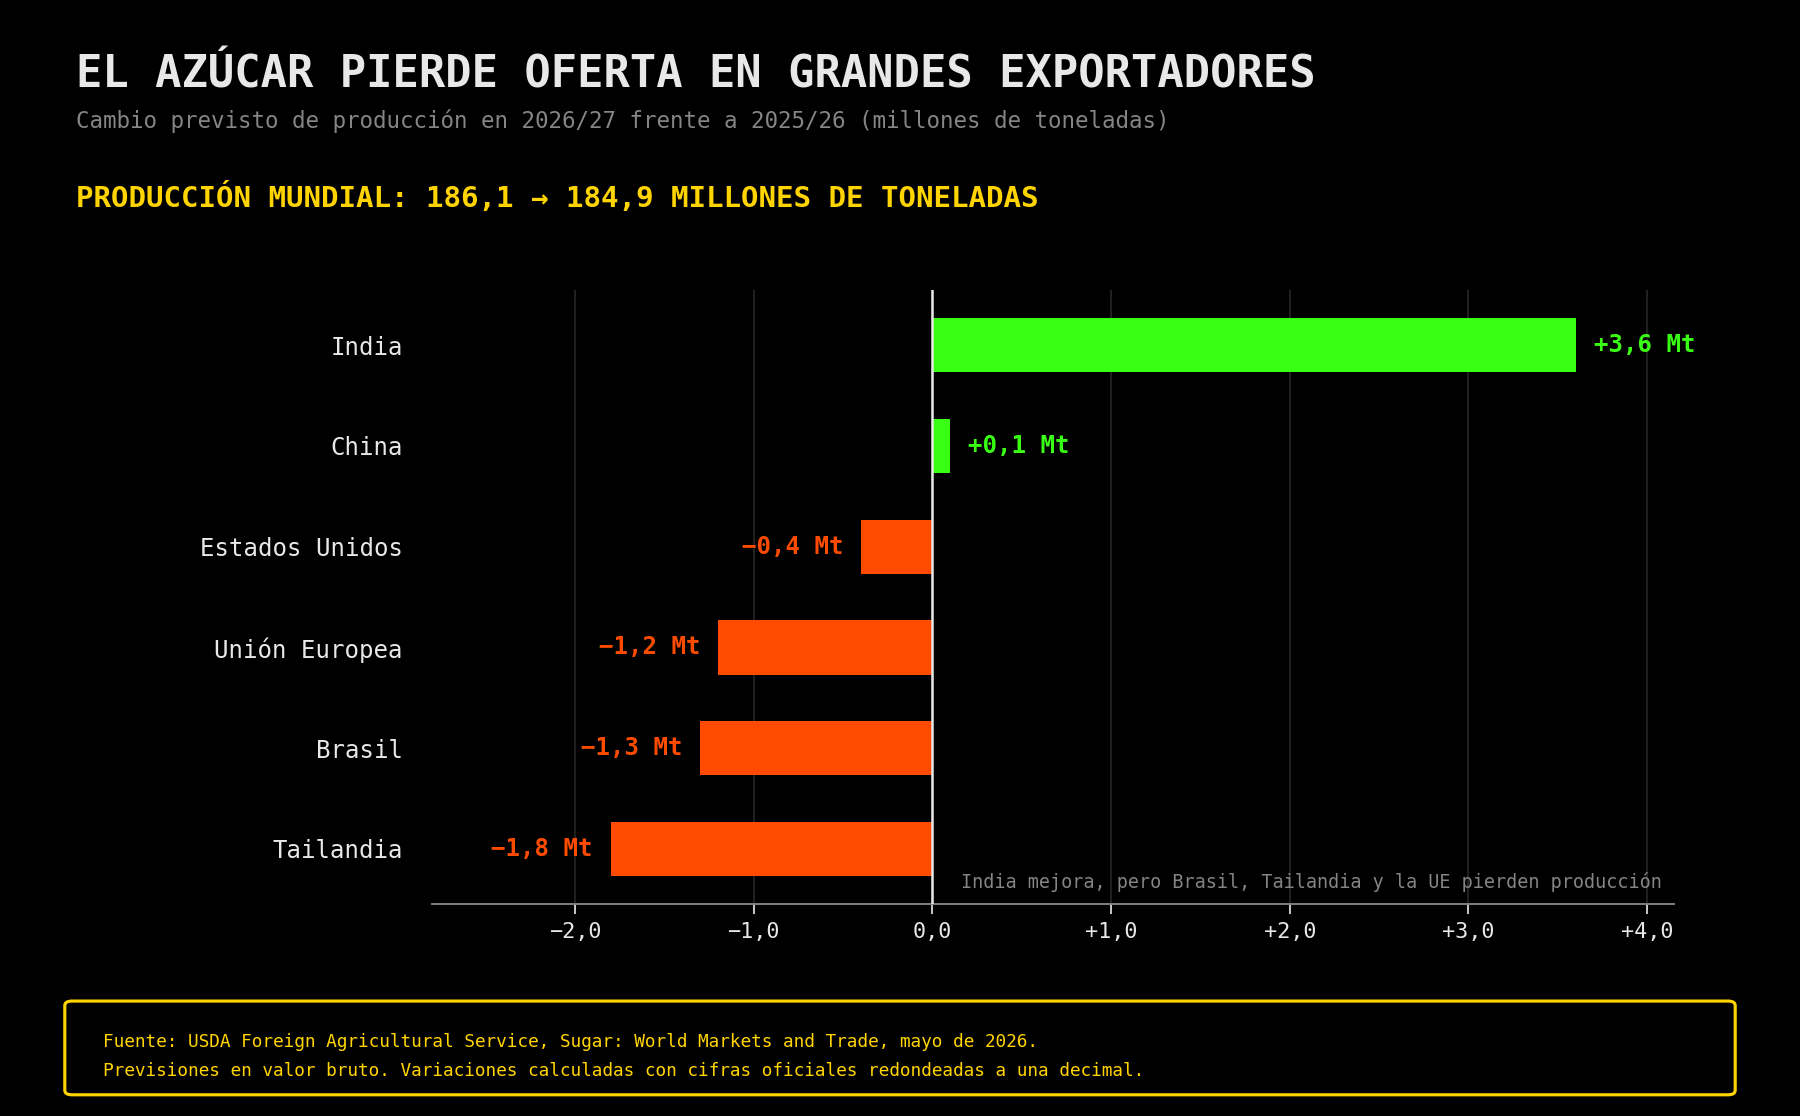
El informe mundial del Departamento de Agricultura de Estados Unidos (USDA) publicado en mayo ofrecía una primera advertencia. El USDA esperaba que la producción global descendiera desde 186,1 millones de toneladas en 2025/26 hasta 184,9 millones en 2026/27. India aportaría una mejora importante, pero los descensos previstos en Brasil, Tailandia, la Unión Europea y Estados Unidos compensarían buena parte de esa recuperación.
El gráfico permite observar una cuestión importante. India aumentaría su producción en aproximadamente 3,6 millones de toneladas, pero Brasil perdería 1,3 millones, Tailandia 1,8 millones y la Unión Europea alrededor de 1,2 millones. China apenas aportaría crecimiento adicional y Estados Unidos también produciría menos. El mercado depende, por tanto, de que la recuperación india se cumpla y llegue realmente al comercio internacional.
¿Es razonable confiar completamente en esa recuperación? Los acontecimientos posteriores al informe del USDA han complicado la respuesta. India ha sufrido su monzón más débil desde 2015, ha reducido sus existencias y ha vuelto a priorizar el abastecimiento interno. Brasil, por su parte, está produciendo menos azúcar de la prevista inicialmente porque las condiciones meteorológicas favorecen el etanol y dificultan la recolección.
Brasil se convierte en el centro de la ecuación del azúcar
Brasil es el centro de toda la ecuación. No solamente es el mayor productor mundial, sino que domina las exportaciones. Una variación relativamente pequeña de su cosecha o de su mezcla productiva puede alterar el volumen disponible para compradores de África, Asia y Oriente Próximo.
La caña brasileña permite fabricar azúcar o etanol. Las plantas pueden modificar parcialmente la proporción destinada a cada producto según su rentabilidad, sus contratos y las características de la materia prima. Por eso, analizar únicamente cuántas toneladas de caña se cosechan conduce a una visión incompleta.
Lo verdaderamente importante es cuánto azúcar recuperable contiene cada tonelada y qué porcentaje decide utilizar la industria para producir el endulzante. Una cosecha abundante puede terminar generando menos azúcar si la concentración de sacarosa es reducida o si las plantas destinan una parte mayor de la caña al etanol.
El USDA estimaba en mayo una producción brasileña de 42,5 millones de toneladas para 2026/27, frente a los 43,8 millones de la campaña anterior. Dentro de esa cifra, el centro-sur aportaría aproximadamente 39 millones. Sin embargo, StoneX considera ahora que la producción de esta región podría no superar los 38 millones, frente a los 40 millones que se esperaban al comienzo de la cosecha.
¿Por qué está fallando Brasil si las fábricas tienen ahora un incentivo económico para producir azúcar? La respuesta está en el agua. Algunas zonas del cinturón azucarero brasileño han sufrido el invierno más lluvioso de los últimos 110 años. La humedad impide que la maquinaria entre en los campos, deteriora los caminos, retrasa el transporte y reduce las jornadas efectivas de molienda.
La lluvia también modifica la calidad de la caña. Una planta con mayor humedad continúa desarrollando vegetación, pero concentra menos sacarosa. Esa caña puede seguir utilizándose para producir etanol, mientras su rendimiento para fabricar azúcar disminuye. El agricultor puede tener más volumen vegetal y, al mismo tiempo, menos azúcar comercializable.
A comienzos de julio, las plantas del centro-sur solamente habían destinado alrededor del 42,5% de la caña al azúcar. Los analistas calculan que cada punto porcentual adicional en la mezcla azucarera representa aproximadamente 750.000 toneladas de producción. Esta cifra explica por qué el mercado observa el porcentaje de utilización casi con tanta atención como la propia cosecha.
Después de la subida de agosto, producir azúcar llegó a ofrecer una ventaja económica cercana al 20% frente al etanol. En condiciones normales, esta diferencia debería provocar un aumento de la mezcla azucarera. Sin embargo, no está sucediendo con la intensidad esperada. El problema ya no es solamente el precio relativo, sino la posibilidad física de cosechar caña con suficiente calidad.
Aquí aparece una de las principales preguntas para las próximas semanas. ¿Podrán las fábricas brasileñas recuperar durante octubre y noviembre las jornadas perdidas o parte de la caña tendrá que permanecer en el campo hasta la siguiente campaña? Si el tiempo mejora, Brasil todavía puede elevar la molienda y contener el precio. Si las lluvias continúan, las estimaciones cercanas a 38 millones de toneladas podrían volver a reducirse.
La situación logística añade otro elemento. El azúcar no puede cargarse con normalidad cuando llueve porque absorbe humedad y puede deteriorarse durante el almacenamiento y el transporte. Las interrupciones en Santos y Paranaguá no destruyen necesariamente la producción, pero retrasan su disponibilidad. Para un importador que necesita azúcar en noviembre, una tonelada retenida en un almacén brasileño no equivale a una tonelada entregada.
Por eso conviene distinguir entre escasez anual y tensión inmediata. El mundo puede terminar la campaña con existencias suficientes y, al mismo tiempo, sufrir una falta temporal de producto disponible en determinados puertos. Los futuros cercanos y las primas del mercado físico reaccionan a esa disponibilidad inmediata, no únicamente al balance que se publicará dentro de nueve meses.
India deja de actuar como proveedor de emergencia
India representa el segundo gran catalizador. Durante años actuó como el productor capaz de aliviar los déficits mundiales cuando Brasil atravesaba dificultades. En las cinco campañas terminadas en 2022/23 exportó una media anual de 6,8 millones de toneladas, equivalente aproximadamente al 10% del comercio mundial. Esa válvula prácticamente ha desaparecido. India comenzó la campaña 2025/26 con unos cinco millones de toneladas de existencias, pero su producción terminó alrededor de los 28 millones, una cantidad similar o incluso inferior al consumo nacional. El Gobierno autorizó inicialmente exportaciones de 1,59 millones de toneladas, pero terminó prohibiendo nuevos envíos en mayo después de que se hubieran embarcado poco más de 600.000 toneladas.
La decisión india fue importante por dos motivos. El primero es evidente: retira azúcar del comercio mundial. El segundo es más profundo: demuestra que Nueva Delhi está dispuesta a intervenir con rapidez cuando suben los precios internos. Los operadores ya no pueden asumir que una recuperación productiva se transformará automáticamente en exportaciones.
El azúcar es un producto políticamente sensible en India. Forma parte del consumo cotidiano, tiene un peso significativo en la inflación alimentaria y genera ingresos para millones de agricultores. El Gobierno controla cuotas de venta, exportaciones, importaciones, existencias y parte de la utilización de caña para etanol. La política puede alterar la oferta internacional tanto como el clima.
El monzón de 2026 ha agravado la situación. Las precipitaciones de junio estuvieron más de un 40% por debajo de lo normal en algunas mediciones y el conjunto de la temporada apunta a las lluvias más débiles en once años. Algunos agricultores han retrasado las plantaciones o están sustituyendo la caña por soja, legumbres y otros cultivos que necesitan menos agua.
La caña tiene además un ciclo largo. Una mala decisión de plantación no afecta únicamente a la cosecha inmediata, sino que puede reducir la disponibilidad durante varias campañas. Por eso algunos participantes del sector consideran que India podría permanecer prácticamente fuera del mercado exportador durante tres años.
El país también está ampliando su programa de etanol. Parte de la caña, del jugo y de las melazas que anteriormente habría terminado convertida en azúcar se utiliza ahora para fabricar combustible. Se calcula que el desvío actual equivale aproximadamente a tres millones de toneladas de azúcar. Ante el deterioro de las existencias, el Gobierno estudia limitar parte de esa utilización durante la nueva campaña. La tensión ha obligado a India a recorrer el camino inverso. Después de ser uno de los mayores exportadores, autorizó la importación libre de aranceles de un millón de toneladas de azúcar crudo por primera vez en casi una década. Los precios internos bajaron después del anuncio y probablemente solamente se importará alrededor de la mitad de la cuota, pero el cambio de dirección resulta revelador.
¿Qué sucedería si India necesitara importar de manera sostenida? El efecto sería doble. El mercado perdería varios millones de toneladas de exportaciones potenciales y, además, tendría que encontrar producto para abastecer al mayor consumidor mundial. Ese escenario todavía no está plenamente confirmado, pero explica por qué el mercado reacciona con tanta sensibilidad a cada actualización del monzón y de las existencias indias.
Tailandia y Europa añaden nuevos riesgos de oferta
Tailandia añade otro riesgo. El USDA espera que su producción disminuya desde aproximadamente 11,3 millones hasta 9,5 millones de toneladas en 2026/27. El descenso responde a una reducción de la superficie cultivada después de que el precio oficial de la caña quedara por debajo de los costes de producción.
Algunos agricultores están sustituyendo la caña por mandioca, favorecida por una demanda más sólida de China. Al mismo tiempo, varias regiones del noreste tailandés padecen la enfermedad de la hoja blanca, que reduce el rendimiento y puede extenderse mediante insectos o material vegetal contaminado.
El Niño suele producir menos lluvias en partes del sudeste asiático. Si Tailandia combina menor superficie, enfermedad y falta de precipitaciones, su capacidad exportadora puede reducirse precisamente cuando India también abandona el mercado. Brasil quedaría entonces como proveedor casi insustituible, aumentando todavía más la sensibilidad del precio a su clima.
La Unión Europea recibe menos atención, pero también importa. El USDA prevé que su producción disminuya desde unos 15,5 millones hasta 14,4 millones de toneladas. Los bajos precios anteriores, los elevados costes de fertilizantes y energía y la mayor rentabilidad de otros cultivos han provocado una reducción de la superficie de remolacha.
Una menor producción europea no genera el mismo impacto que un recorte brasileño porque la Unión Europea no domina las exportaciones mundiales. Sin embargo, puede necesitar aumentar sus importaciones y dejar menos azúcar disponible para otros compradores. En un mercado ajustado, el problema no consiste únicamente en quién produce menos, sino en quién comienza a competir por el producto restante.
¿Déficit mundial de azúcar en 2026/27?
Todos estos factores han transformado las previsiones del balance mundial. La Organización Internacional del Azúcar (ISO) redujo en agosto su estimación del superávit de 2025/26 desde 2,2 millones hasta aproximadamente 1,1 millones de toneladas. Para 2026/27 espera un pequeño déficit de 200.000 toneladas, con una producción cercana a 180,1 millones y un consumo de 180,4 millones.
La ISO todavía calcula un superávit comercial de aproximadamente 1,3 millones de toneladas porque Europa y Egipto podrían liberar existencias. Esta distinción es esencial. Puede existir un déficit productivo sin una escasez inmediata si los inventarios cubren la diferencia. Pero utilizar existencias resuelve el problema actual a costa de reducir el colchón disponible para la siguiente cosecha.
Además, las previsiones presentan diferencias enormes. La ISO calcula un déficit casi equilibrado, Covrig lo sitúa alrededor de 300.000 toneladas, StoneX lo elevó hasta 1,7 millones y Green Pool ha manejado una estimación próxima a 3,2 millones. No estamos ante pequeños ajustes decimales. Entre el escenario más optimista y el más negativo existe una diferencia de unos tres millones de toneladas.
¿Qué explica semejante dispersión? Fundamentalmente, las hipótesis sobre Brasil, India y El Niño. La ISO asumía que los precios más elevados animarían a Brasil a destinar más caña al azúcar. Sin embargo, las lluvias están demostrando que la rentabilidad no siempre puede imponerse a la agronomía. Una fábrica no puede producir sacarosa que no está presente en la caña ni moler una plantación a la que la maquinaria no puede acceder.
El petróleo y el etanol también influyen en el precio del azúcar
La energía también desempeña un papel decisivo. Brasil aumentó en 2025 la proporción obligatoria de etanol anhidro en la gasolina desde el 27% hasta el 30%. Esta medida elevó estructuralmente la demanda doméstica de biocombustible y redujo la cantidad de caña disponible para fabricar azúcar.
El petróleo por encima de los 100 dólares refuerza ese incentivo. Cuanto más caro resulta el combustible fósil, mayor es el valor económico del etanol. La relación no es automática porque intervienen impuestos, mandatos y precios locales, pero establece un suelo más alto para el combustible brasileño y obliga al azúcar a competir por la misma materia prima.
El repunte del azúcar ha cambiado momentáneamente esa competencia a favor del endulzante. Sin embargo, el mercado debe preguntarse cuánto tiempo permanecerá esa ventaja y cuánto pueden modificar realmente las plantas su producción. La flexibilidad existe, pero no es ilimitada. Una parte de la mezcla queda fijada por contratos, capacidades industriales y calidad de la caña.
India presenta un conflicto similar. El Gobierno quiere aumentar el uso de etanol para reducir las importaciones de petróleo, mejorar la renta agrícola y contener la contaminación. Pero cada tonelada de azúcar desviada hacia combustible reduce la disponibilidad alimentaria. Cuando las existencias son abundantes, los objetivos energéticos y alimentarios pueden convivir. Cuando caen a mínimos de una década, las prioridades comienzan a competir.
El precio del petróleo también encarece los fertilizantes, el transporte marítimo, el trabajo agrícola y el funcionamiento de las fábricas. Por tanto, puede impulsar el azúcar por dos vías: aumenta el atractivo del etanol y eleva los costes de producir y transportar el endulzante.
La demanda mundial es el principal argumento bajista
¿Y qué ocurre con la demanda? Aquí aparece el principal argumento bajista. El consumo mundial ya no crece al ritmo cercano al 2% anual que predominó durante décadas. Green Pool espera un aumento de apenas el 0,5% en 2026/27, una tasa históricamente reducida.
Según datos de la Organización Internacional del Azúcar, el consumo ha disminuido un 6,7% en Europa occidental durante los dos últimos años y un 4,4% en Estados Unidos. Los impuestos sobre las bebidas azucaradas han provocado reformulaciones, mientras los medicamentos GLP-1 reducen el apetito y la preferencia por productos dulces en algunos consumidores.
Esta tendencia no significa que la demanda mundial vaya a desplomarse. Asia, África y Oriente Próximo continúan aumentando el consumo debido al crecimiento demográfico, la urbanización y la expansión de la industria alimentaria. Pero sí reduce la velocidad estructural del crecimiento y limita el precio que el mercado puede sostener durante periodos prolongados.
El azúcar presenta una demanda relativamente rígida a corto plazo. Una empresa de refrescos, galletas o confitería no puede cambiar inmediatamente todas sus recetas porque el futuro suba varias semanas. Puede tener coberturas contratadas, inventarios y compromisos comerciales. Sin embargo, si el precio permanece elevado durante meses, aparecen reformulaciones, reducciones de tamaño, sustitución por otros endulzantes y recortes en las compras.
Por eso el mercado alcista necesita algo más que previsiones meteorológicas. Necesita que las pérdidas de producción aparezcan en los datos reales antes de que los altos precios provoquen una respuesta de la oferta o una destrucción de demanda.
Los fondos aumentan su apuesta alcista por el azúcar
El componente financiero tampoco debe ignorarse. Según el informe de posiciones de la CFTC correspondiente al 29 de septiembre, los gestores mantenían 314.903 contratos largos y 96.567 cortos en el azúcar número 11. La posición neta ascendía, por tanto, a 218.336 contratos, una exposición alcista muy elevada.
Este posicionamiento confirma que los fondos han abrazado la narrativa de escasez. También introduce un riesgo. Cuando una operación concentra demasiado capital, el precio necesita nuevas noticias para continuar. Si Brasil disfruta de varias semanas secas o India anuncia medidas para liberar oferta, una parte de esos compradores podría cerrar posiciones al mismo tiempo.
La presencia de fondos no invalida los fundamentales. El capital especulativo suele acelerar movimientos que ya tienen una base real. El problema surge cuando se confunde la velocidad del precio con la velocidad del deterioro físico. El azúcar puede subir un 10% en una semana aunque la estimación de producción solamente haya bajado un 1%.
También resulta significativo que el azúcar haya avanzado mientras el dólar se fortalecía. Normalmente, un dólar más caro presiona las materias primas denominadas en esa moneda porque eleva su coste para los compradores extranjeros. Que el azúcar haya ignorado parcialmente ese viento contrario indica que, de momento, el mercado concede más importancia al riesgo de oferta.
El real brasileño añade otra variable. Cuando la moneda brasileña se debilita, los productores reciben más reales por cada dólar exportado y aumenta su incentivo para vender. Una apreciación del real produce el efecto contrario y puede exigir un precio internacional superior para mantener la misma rentabilidad local.
¿Qué tendría que suceder para prolongar el rally del azúcar?
¿Qué tendría que suceder para prolongar el rally? En primer lugar, las próximas publicaciones de UNICA deberían confirmar una molienda débil, menor producción de azúcar y una mezcla todavía favorable al etanol. También sería alcista observar que la concentración de azúcares recuperables continúa por debajo de lo normal y que las fábricas terminan la campaña con una cantidad relevante de caña sin procesar.
En segundo lugar, India tendría que mantener restricciones a las exportaciones y evitar una liberación amplia de azúcar mediante menores desvíos a etanol. Una cosecha cercana a 30 millones de toneladas puede ser suficiente para abastecer parcialmente el mercado doméstico, pero difícilmente permitiría recuperar las exportaciones de seis o siete millones observadas en campañas anteriores.
En tercer lugar, Tailandia debería confirmar la pérdida de superficie y los problemas de rendimiento. El mercado conoce la previsión de 9,5 millones de toneladas. Para provocar una nueva aceleración necesitaría recortes adicionales o una reducción de las exportaciones mayor de la esperada.
¿Qué podría provocar una corrección del precio?
El escenario contrario también está claramente definido. Una mejora rápida del clima brasileño, acompañada por un aumento de la mezcla azucarera, podría devolver cientos de miles de toneladas al mercado. Recordemos que cada punto porcentual adicional destinado al azúcar representa alrededor de 750.000 toneladas. Dos puntos serían suficientes para modificar de manera sustancial el balance previsto.
India también puede responder. El Gobierno podría restringir la fabricación de etanol a partir de jugo y melazas con mayor contenido de azúcar, ampliar las importaciones o liberar inventarios. Estas medidas no crearían caña nueva, pero trasladarían producto desde el sistema energético o las reservas hacia el consumo.
Finalmente, el elevado posicionamiento de los fondos puede convertir cualquier noticia moderadamente bajista en una corrección intensa. El mismo dinero que ha acelerado la ruptura puede amplificar el movimiento contrario. En las materias primas agrícolas, los fundamentales marcan la dirección de fondo, pero el apalancamiento determina a menudo la violencia del recorrido.
¿Estamos ante una crisis mundial del azúcar?
¿Estamos ante el inicio de una crisis mundial del azúcar? Todavía no. Las existencias continúan ofreciendo cierto margen, la ISO espera un pequeño superávit comercial y la producción india podría recuperarse si las condiciones mejoran. El mercado no se encuentra en la situación extrema observada en 2009 y 2010, cuando las compras masivas de India ayudaron a multiplicar los precios.
Pero tampoco estamos ante un simple movimiento especulativo. Brasil está produciendo menos de lo previsto, India ha desaparecido como gran exportador, Tailandia afronta problemas de superficie y enfermedad, Europa reducirá su cosecha y El Niño amenaza a varios productores de manera simultánea. El colchón se ha reducido y cualquier error tiene ahora consecuencias mayores.
El azúcar está pagando una prima por algo que todavía no es una escasez confirmada, pero que podría convertirse en ella si las próximas cosechas decepcionan. Esa es la diferencia entre un mercado abundante y uno ajustado: en el primero, un problema regional apenas altera el precio; en el segundo, cada nube sobre Brasil y cada semana seca en India se convierten en información mundial.
La subida hasta máximos de casi dos años tiene, por tanto, una base fundamental sólida. Sin embargo, el mercado ya ha recorrido una parte importante del camino y los fondos mantienen posiciones alcistas elevadas. A partir de ahora no bastará con repetir que existe El Niño. Los precios necesitarán pruebas: menos molienda brasileña, menor rendimiento, restricciones indias, una cosecha tailandesa debilitada y nuevas revisiones del déficit mundial.
Análisis técnico del azúcar
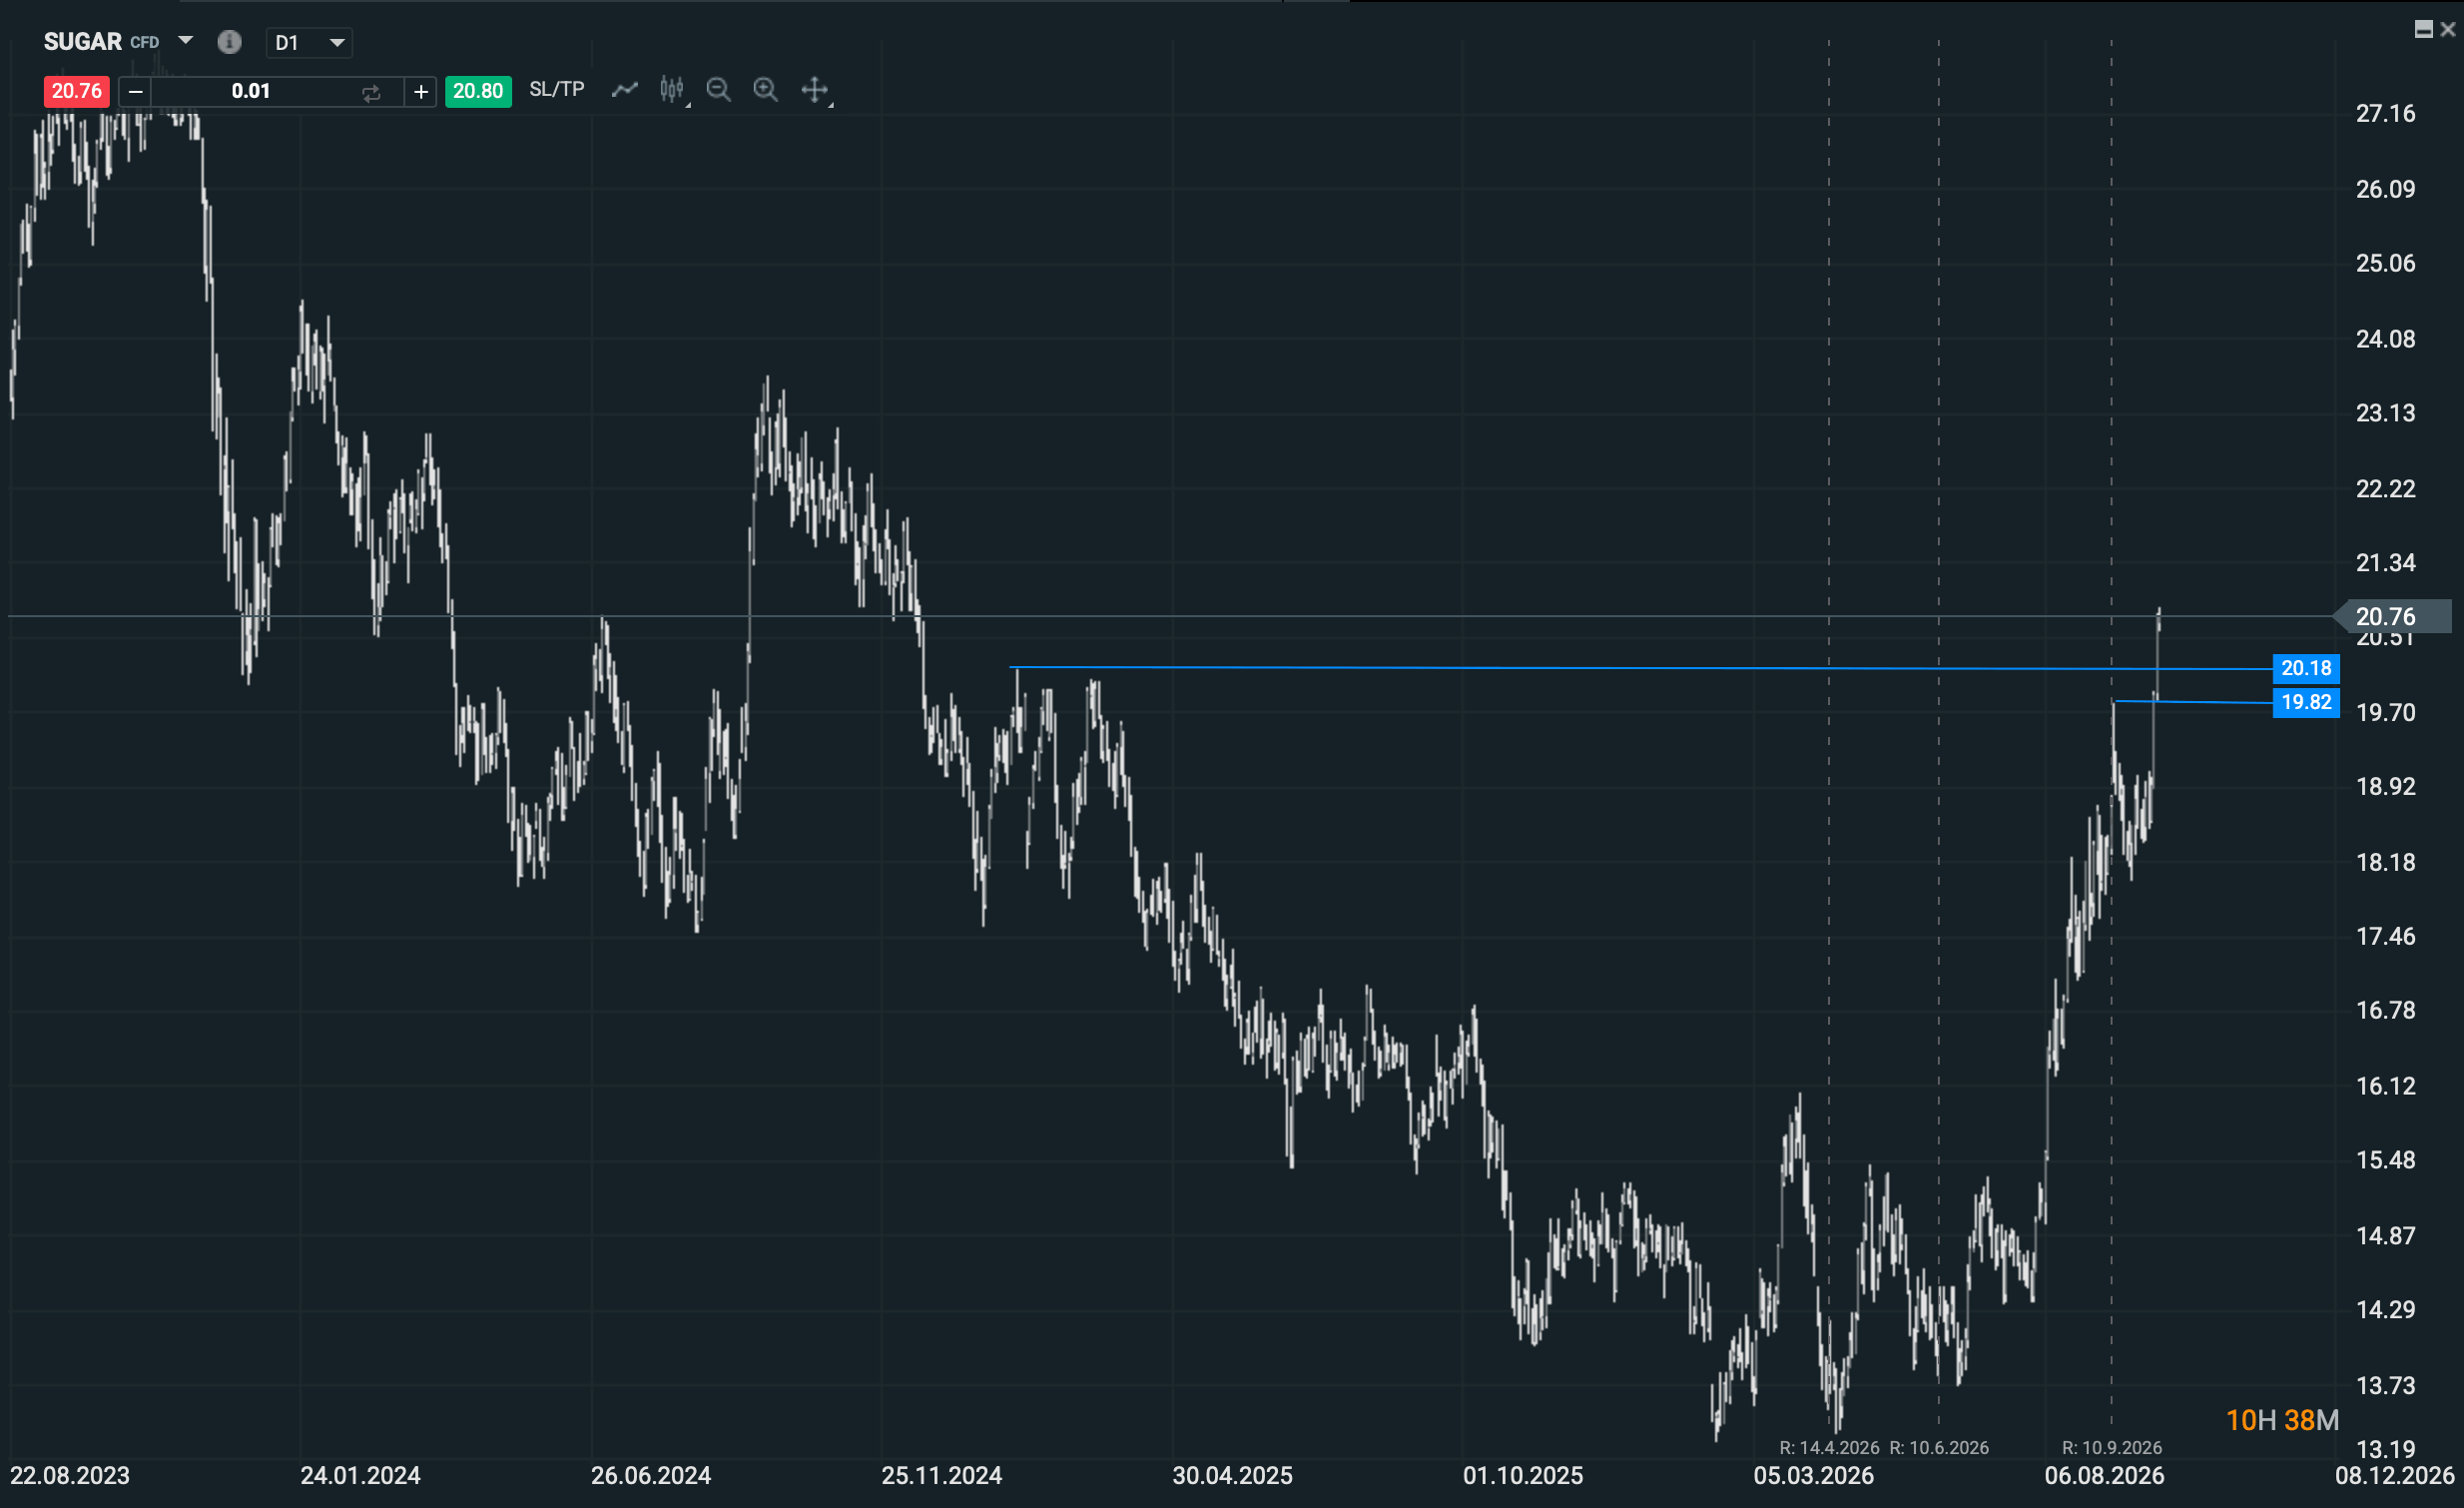
Desde el punto de vista técnico, el azúcar ha superado los máximos del 10 de septiembre, situados en 19,80, y también la resistencia de mayor plazo que arrastraba desde febrero de 2025, alrededor de 20,18. El precio se aproxima ahora a los 22 centavos por libra sin una resistencia firme inmediatamente por encima, por lo que la estructura continúa siendo claramente alcista.
Fuente:Xstation5
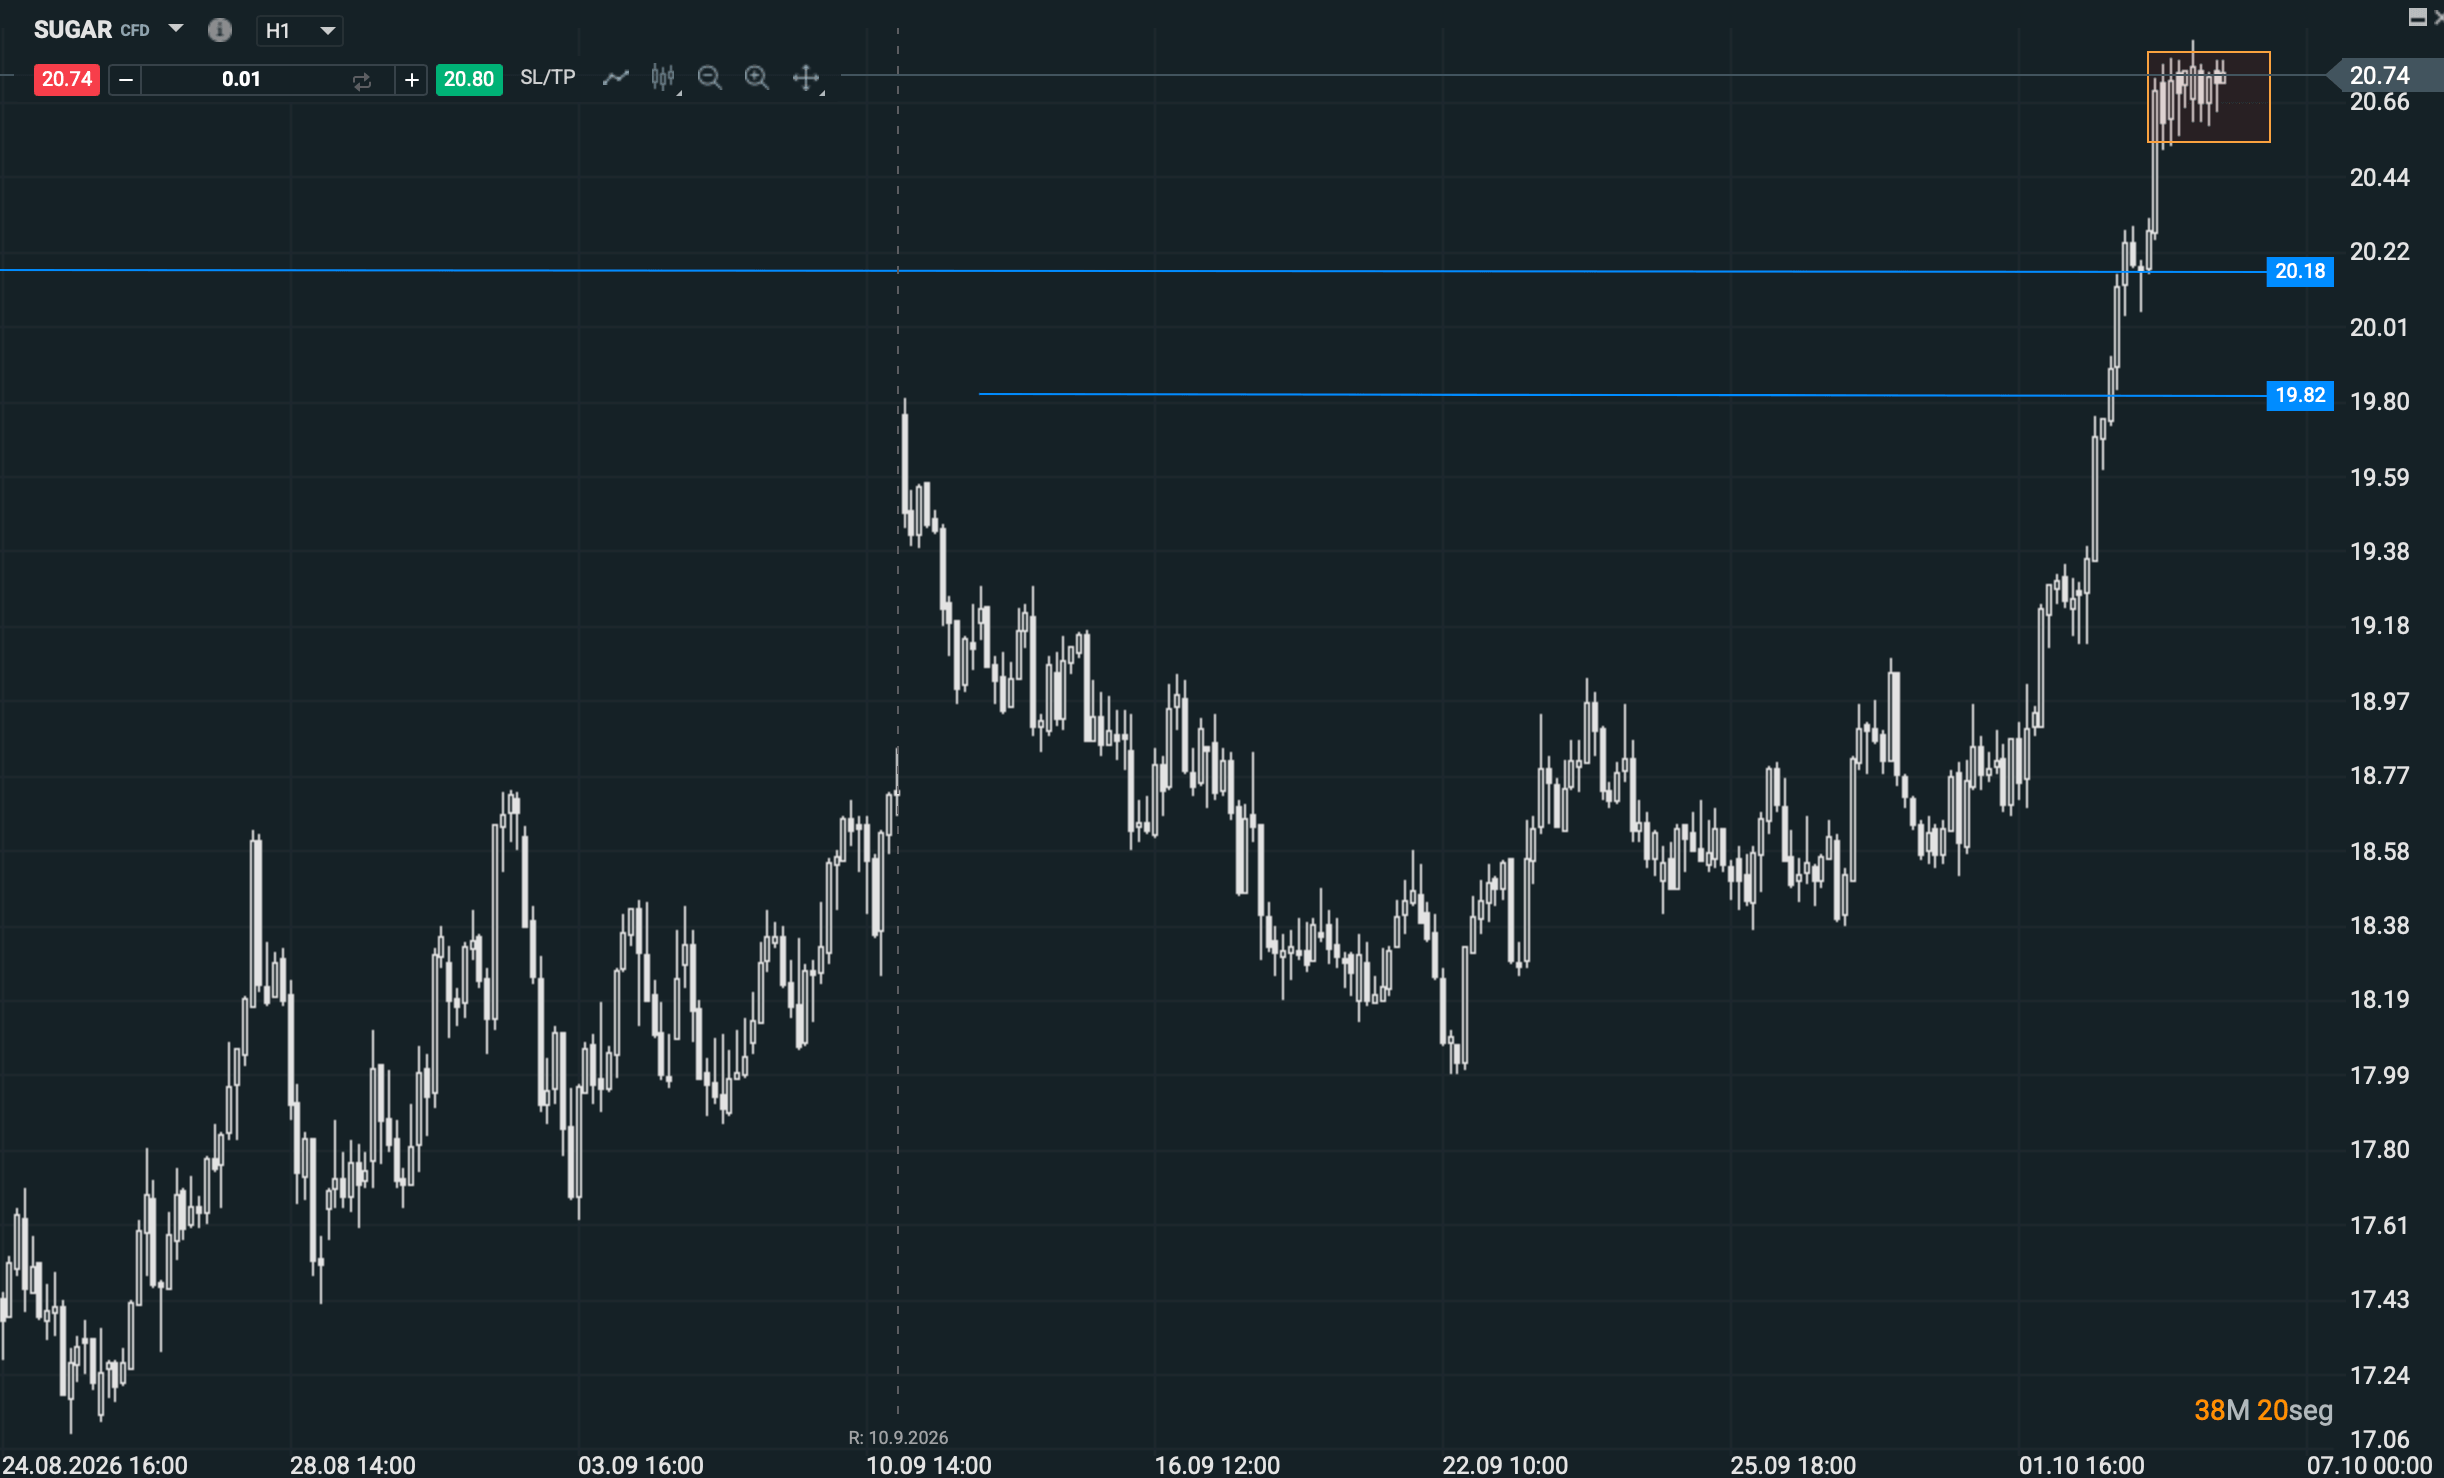
En el gráfico horario, mientras siga rompiendo máximos relevantes, los retrocesos ordenados y las posteriores señales de fortaleza pueden ofrecer oportunidades para incorporarse a favor de la tendencia. No obstante, conviene recordar que el azúcar acumula una subida cercana al 10% desde comienzos de octubre, lo que aumenta el riesgo de correcciones rápidas y obliga a evitar perseguir movimientos excesivamente verticales.
Fuente:Xstation5
El escenario bajista de muy corto plazo solamente comenzaría a activarse con una ruptura de 20,50 y una posterior consolidación por debajo mediante retrocesos fallidos; en ese caso podrían plantearse movimientos bajistas tácticos, aunque serían operaciones contrarias a una tendencia principal que, por ahora, sigue mostrando una fortaleza considerable.
La cuestión decisiva no es si el azúcar ha subido demasiado deprisa. La verdadera pregunta es si la oferta física se deteriorará con suficiente rapidez como para alcanzar unas expectativas que el precio ya ha comenzado a descontar. El clima ha encendido el movimiento, la política energética lo ha reforzado y los fondos lo han acelerado. Ahora serán las cosechas reales las que determinen si estamos ante el comienzo de un nuevo ciclo alcista o ante una prima meteorológica que terminará disolviéndose cuando vuelva el tiempo seco.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.
🔴ANÁLISIS INTRADAY DE MERCADOS (06.10.2026)


Dólar hoy en Chile: peso chileno extiende su fortaleza frente al dólar


Mercados a Observar Hoy: US500, SUGAR y JP225 (06.10.2026)


Resumen de mitad de sesión: El alivio en el mercado de bonos impulsa a las bolsas
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "