


Las bolsas europeas han abierto la sesión del martes con sólidas ganancias – el STOXX 600 sube cerca de un 1 %, marcando su tercera sesión consecutiva en positivo, mientras que los futuros del Nasdaq y del S&P 500 avanzan en torno a un 0,2 % después de que un rally liderado por el sector tecnológico impulsara al Nasdaq a un cierre récord. El sentimiento se ve respaldado por la estabilización del mercado de deuda y el optimismo ante el inicio de la temporada de resultados, en la que Goldman Sachs estima un consenso de crecimiento del 27 % en los beneficios de las empresas del S&P 500, de los cuales más de la mitad proceden del gasto en infraestructura de IA.
El mercado de bonos sigue siendo el factor clave
Tras las ventas masivas de la semana pasada en la deuda francesa, provocadas por el impopular borrador presupuestario para 2027, los rendimientos finalmente se están estabilizando. La rentabilidad del bono francés a 10 años ha caído 9 puntos básicos hasta el 4,77 % (tras alcanzar su nivel más alto desde la década de 2000), mientras que el diferencial entre Francia y Alemania se ha estrechado hasta situarse en torno a los 130 puntos básicos – todavía el nivel más amplio desde la crisis de deuda de 2011. La tensión ha comenzado a extenderse a la periferia de la eurozona: la prima de riesgo entre Italia y Alemania alcanzó casi 130 puntos básicos, registrando su mayor subida semanal desde la pandemia, mientras que el anuncio de elecciones anticipadas en España ha aumentado la incertidumbre. Italia sigue siendo especialmente vulnerable, con una deuda pública récord y elecciones propias el próximo año, lo que la convierte en un candidato natural al contagio si persiste la presión fiscal sobre Francia.
Los precios del petróleo caen más de un 2 % (el Brent en torno a los 98,6$ y el WTI cerca de los 87,6$), a medida que el aumento de las exportaciones de Oriente Medio y la liberación de 100 millones de barriles de las reservas del G7 alivian las preocupaciones sobre la oferta, mientras que el dólar cede parte de sus recientes ganancias – el índice dólar retrocede alrededor de un 0,16 % hasta 102, tras una subida mensual del 3,5 %, lo que permite al euro rebotar desde su mínimo de 17 meses hasta situarse en torno a 1,124.
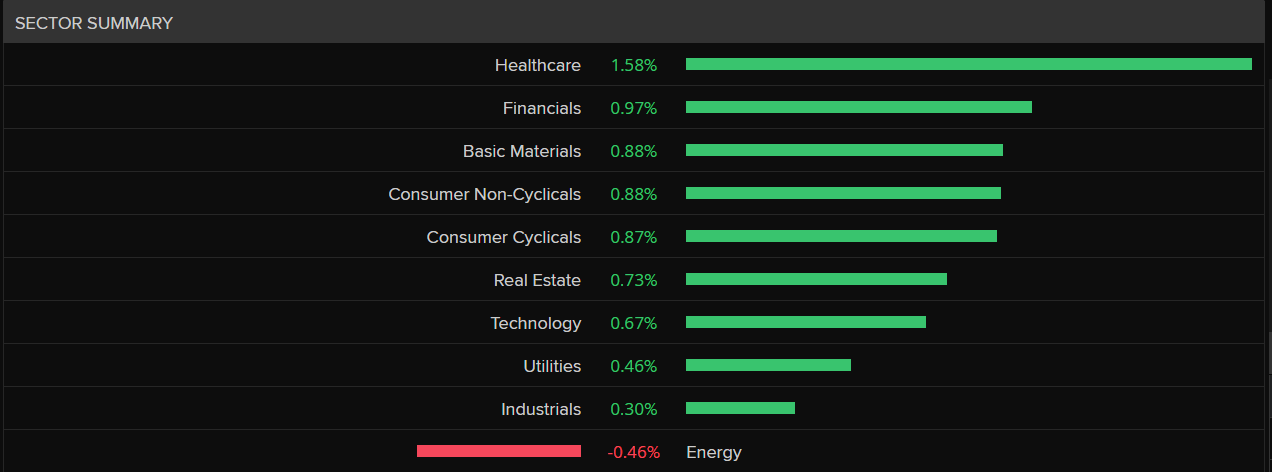
A nivel sectorial, el sector sanitario lidera las subidas (índice +1,4 %), impulsado por datos positivos de ensayos clínicos; el sector financiero, el de materiales y el de bienes de consumo cíclico también muestran un comportamiento sólido. Las empresas vinculadas a las recientes subidas del petróleo y el sector industrial – lastrado por las caídas de Schneider Electric – registran el peor desempeño. Fuente: LSEG
Información corporativa:
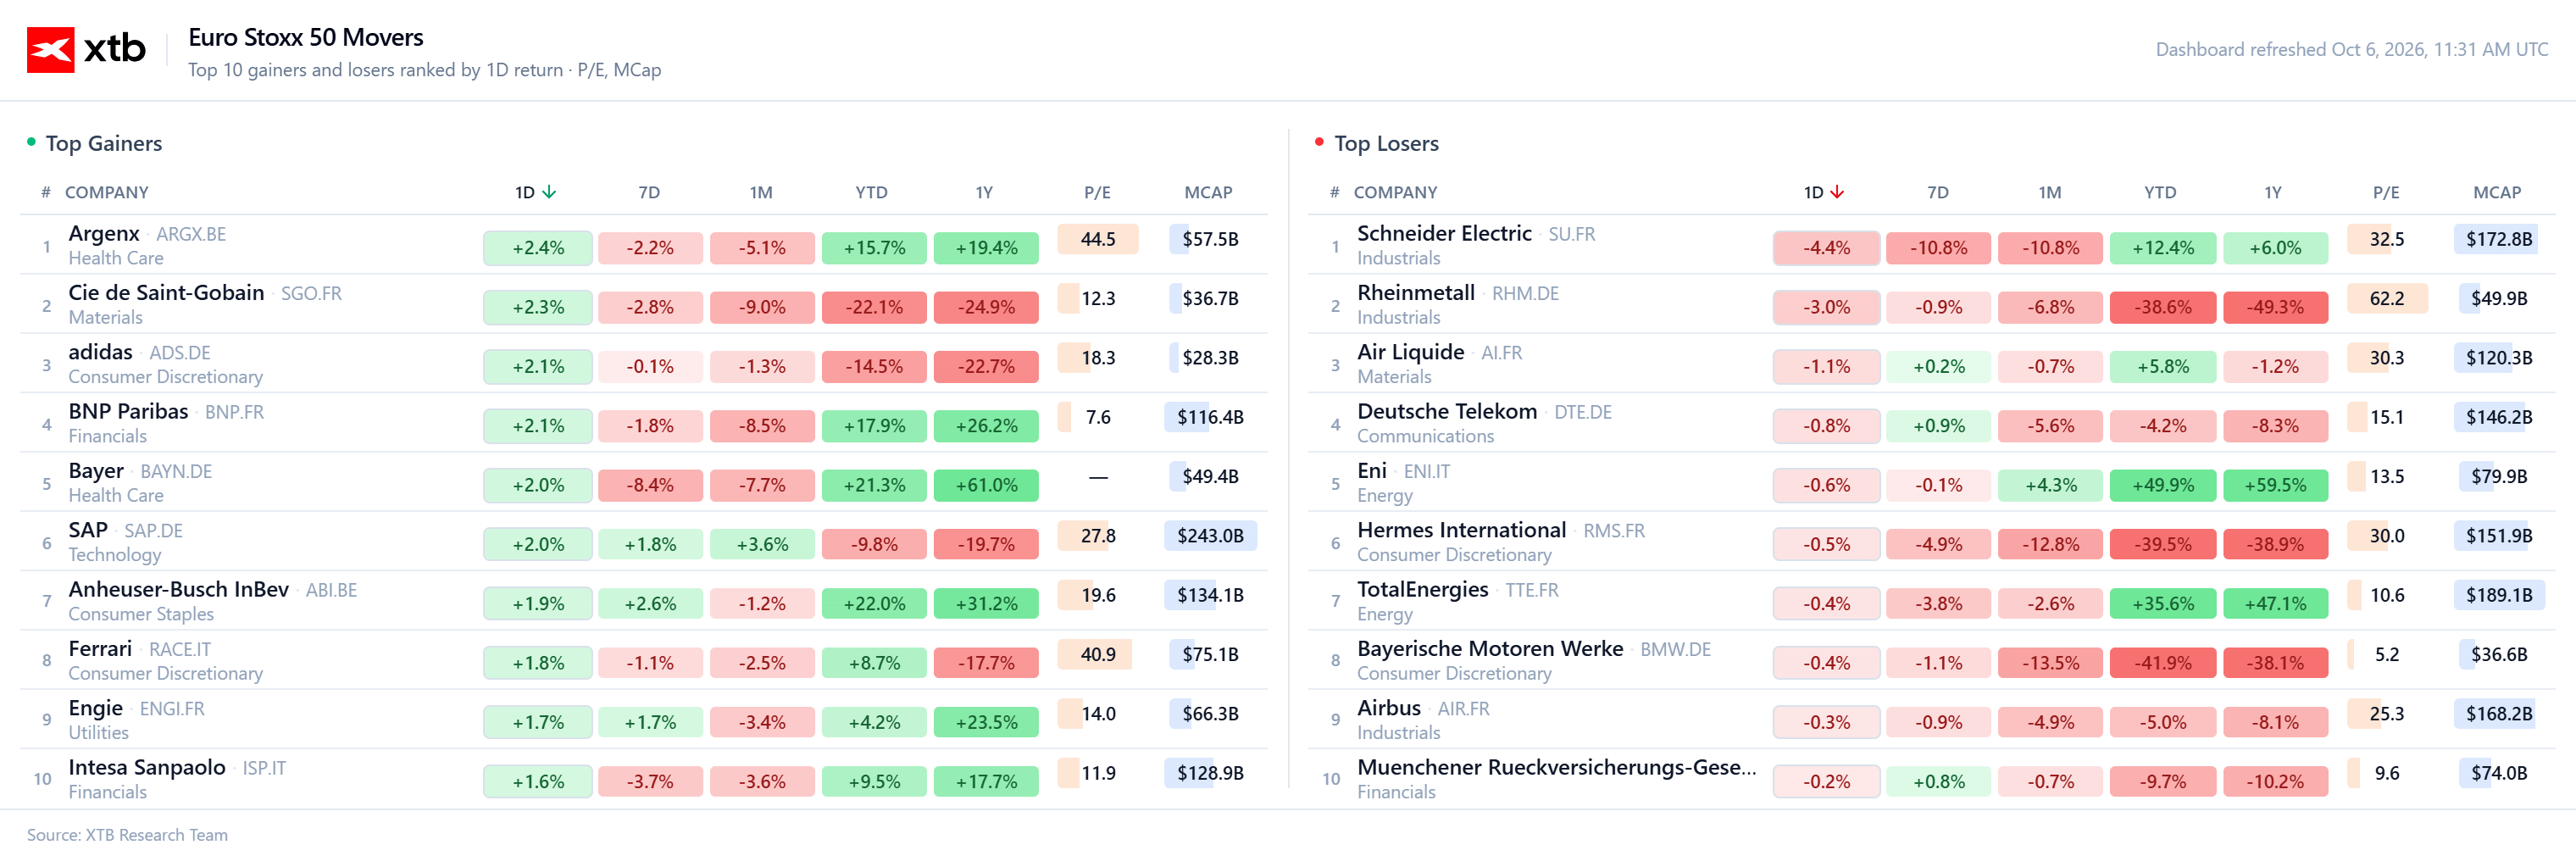
- Genmab sube alrededor de un 7,7 % hasta máximos de tres años e impulsa a todo el sector sanitario después de que su terapia combinada con AbbVie (epcoritamab + R-CHOP) redujera el riesgo de progresión de la enfermedad o muerte en un 51 % en un ensayo en fase avanzada con pacientes recién diagnosticados de DLBCL – los analistas destacan que este es el segmento comercialmente más significativo para este fármaco.
- Schneider Electric es hoy el valor más castigado del CAC 40 (cae alrededor de un 4,2 %), borrando la euforia de la semana pasada tras el anuncio de la adquisición de la firma estadounidense PTC por 22.600 millones de dólares– en dos sesiones bursátiles se han evaporado unos 26.000 millones de euros de la valoración del grupo, una cifra prácticamente equivalente al precio de la transacción. J.P. Morgan ha rebajado su recomendación a «neutral», argumentando que la asignación de capital al negocio de automatización industrial, menos atractivo, está pesando sobre los múltiplos de valoración, y que el objetivo de 800 millones de euros en sinergias de ingresos parece ambicioso; los inversores también plantean dudas sobre la ampliación de capital prevista.
- Entre las demás compañías, la firma italiana Technoprobe avanza cerca de un 4,5 % después de que J.P. Morgan iniciara su cobertura con una recomendación de «sobreponderar».
- La promotora inmobiliaria española Neinor Homes sube en torno a un 4,2 % tras revisar al alza sus previsiones para 2026-2027, anunciar sus objetivos para 2028 y comunicar un dividendo de entre 200 y 250 millones de euros.


El azúcar alcanza su precio más alto en casi dos años: ¿qué hay detrás del repunte?


Dólar hoy en Chile: peso chileno extiende su fortaleza frente al dólar


Mercados a Observar Hoy: US500, SUGAR y JP225 (06.10.2026)


Lo que debes saber hoy: Crudo bajo 100 y un S&P 500 al borde del récord
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "