

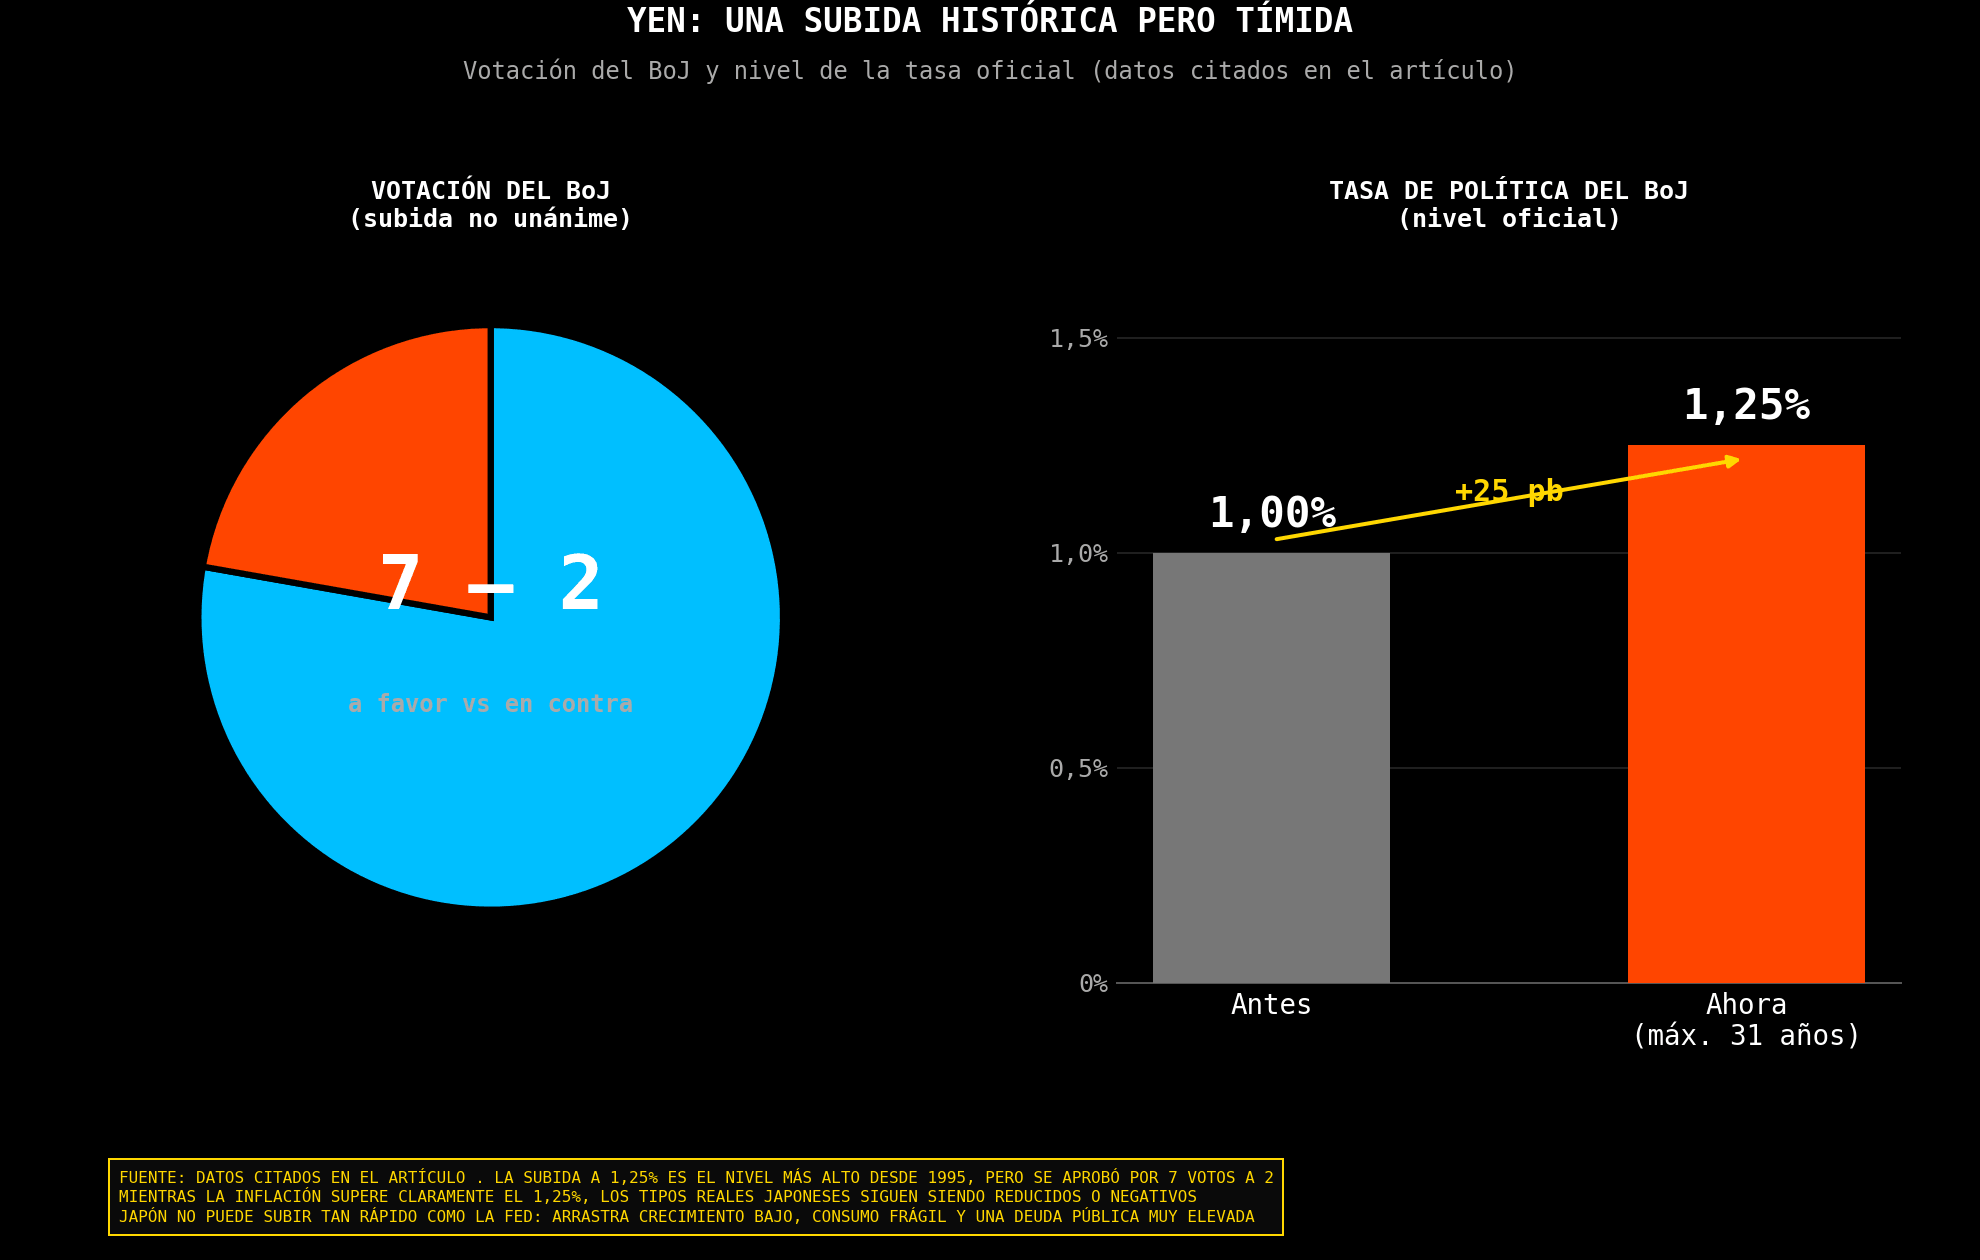
- El Banco de Japón elevó las tasas en 25 puntos básicos, del 1% al 1,25%, su nivel más alto desde 1995, pero la decisión por siete votos frente a dos y la cautela sobre futuras subidas limitaron el respaldo al yen.
- El diferencial de tasas continúa favoreciendo al dólar, con la Fed en 3,75%-4% y el rendimiento de la deuda estadounidense a diez años cerca del 5%, manteniendo el atractivo del carry trade.
- Tanto el USD/JPY como el EUR/JPY han recuperado una parte importante de sus caídas posteriores a la intervención, reflejando que el mercado todavía necesita señales más restrictivas del BoJ para respaldar una recuperación sostenida del yen.

- El Banco de Japón elevó las tasas en 25 puntos básicos, del 1% al 1,25%, su nivel más alto desde 1995, pero la decisión por siete votos frente a dos y la cautela sobre futuras subidas limitaron el respaldo al yen.
- El diferencial de tasas continúa favoreciendo al dólar, con la Fed en 3,75%-4% y el rendimiento de la deuda estadounidense a diez años cerca del 5%, manteniendo el atractivo del carry trade.
- Tanto el USD/JPY como el EUR/JPY han recuperado una parte importante de sus caídas posteriores a la intervención, reflejando que el mercado todavía necesita señales más restrictivas del BoJ para respaldar una recuperación sostenida del yen.
El Banco de Japón ha elevado las tasas de interés en 25 puntos básicos, desde el 1% hasta el 1,25%, su nivel más alto desde 1995. En condiciones normales, una subida de tasas aumenta la rentabilidad de los activos denominados en una moneda y debería favorecer su apreciación. Sin embargo, el yen volvió a debilitarse y el USD/JPY regresó hacia la zona de 157.
¿Ha dejado de funcionar la política monetaria? No exactamente. El mercado de divisas no valora únicamente dónde están las tasas, sino hacia dónde se dirigen y cómo se comparan con las del resto de las economías.
Una subida histórica del BoJ, pero sin una señal suficientemente restrictiva
La subida japonesa estaba ampliamente descontada. El problema fue lo que vino después. La decisión no fue unánime, sino que se aprobó por siete votos frente a dos, y el gobernador Kazuo Ueda evitó comprometerse con un ritmo rápido de subidas adicionales.
El mercado recibió el incremento esperado, pero no la señal restrictiva que necesitaba para continuar comprando yenes.
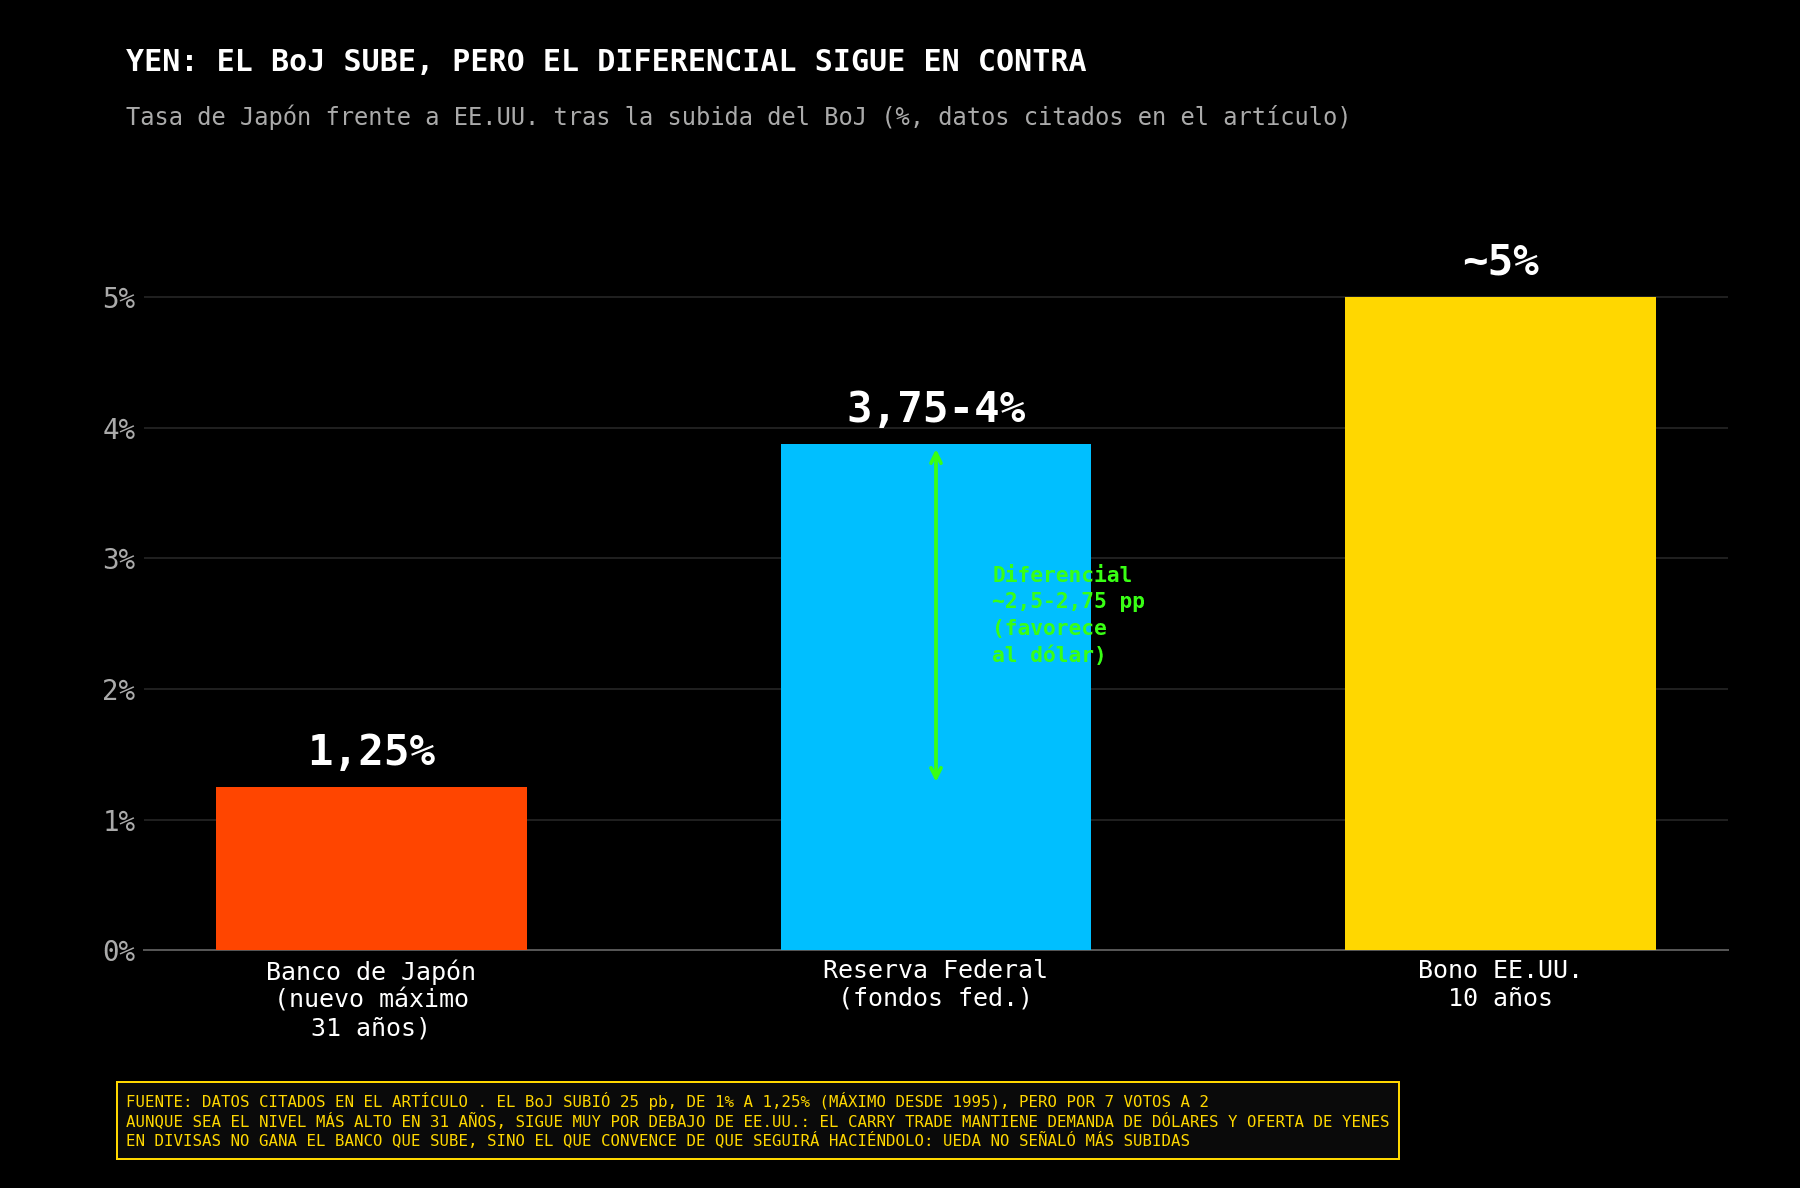
El 1,25% puede ser el nivel más elevado de Japón en 31 años, pero continúa siendo muy bajo frente a Estados Unidos. La Reserva Federal acaba de elevar su tasa hasta el intervalo comprendido entre el 3,75% y el 4% y ha dejado abierta la posibilidad de nuevos incrementos. Además, la rentabilidad de la deuda estadounidense a diez años continúa cerca del 5%.
Por tanto, el diferencial de tasas sigue favoreciendo claramente al dólar. Un inversor puede financiarse en yenes a un coste relativamente bajo y adquirir deuda estadounidense con una rentabilidad muy superior. Esta operación, conocida como carry trade, mantiene una demanda estructural de dólares y una oferta constante de yenes.
La fortaleza de Estados Unidos mantiene la presión sobre el yen
El dólar también está recibiendo apoyo de la fortaleza de la economía estadounidense. La actividad continúa expandiéndose, el consumo ha mostrado resistencia y la inversión empresarial permanece elevada. La propia Reserva Federal considera que existe suficiente fortaleza económica para soportar unas condiciones financieras más restrictivas.
A esto se añade la inflación. El encarecimiento de la energía y las tensiones geopolíticas han elevado el riesgo de que los precios vuelvan a acelerarse. Mientras el mercado contemple nuevas subidas de la Fed, los rendimientos estadounidenses permanecerán elevados y el dólar conservará una ventaja importante frente al yen.
Japón se encuentra en una posición mucho más delicada. El Banco de Japón quiere normalizar su política monetaria, pero no puede actuar con la misma agresividad que la Fed.
La economía japonesa arrastra un crecimiento reducido, un consumo frágil y una deuda pública extraordinariamente elevada. Un aumento demasiado rápido de las tasas podría encarecer la financiación del Estado, dañar el mercado de deuda y enfriar la economía.
También importa la naturaleza de la inflación japonesa. Una parte considerable procede del encarecimiento de la energía y de los productos importados provocado precisamente por la debilidad del yen. El BoJ necesita comprobar que esa inflación se transforma en mayores salarios, consumo y precios domésticos antes de acelerar el endurecimiento.
Mientras la inflación supere claramente la tasa oficial del 1,25%, los tipos reales japoneses continuarán siendo reducidos o negativos. Por eso el incremento nominal resulta históricamente llamativo, pero todavía insuficiente para provocar una entrada sostenida de capital hacia el yen.
Intervención cambiaria y política monetaria no son lo mismo
La reacción también demuestra la diferencia entre una intervención cambiaria y un cambio fundamental de tendencia. Las autoridades japonesas pueden vender dólares y comprar yenes para frenar una depreciación demasiado rápida.
Estas operaciones provocan movimientos violentos porque obligan a cerrar posiciones apalancadas, pero no eliminan el diferencial de rentabilidad entre Estados Unidos y Japón.
La intervención puede cambiar la velocidad del movimiento, pero difícilmente su dirección durante mucho tiempo si no está acompañada por una política monetaria más restrictiva.
Las recientes comprobaciones de precios realizadas por las autoridades japonesas muestran que la zona actual vuelve a preocupar al Gobierno. Sin embargo, la amenaza de intervención puede frenar las compras de USD/JPY sin crear por sí sola una tendencia alcista duradera en el yen.
Análisis técnico del USDJPY
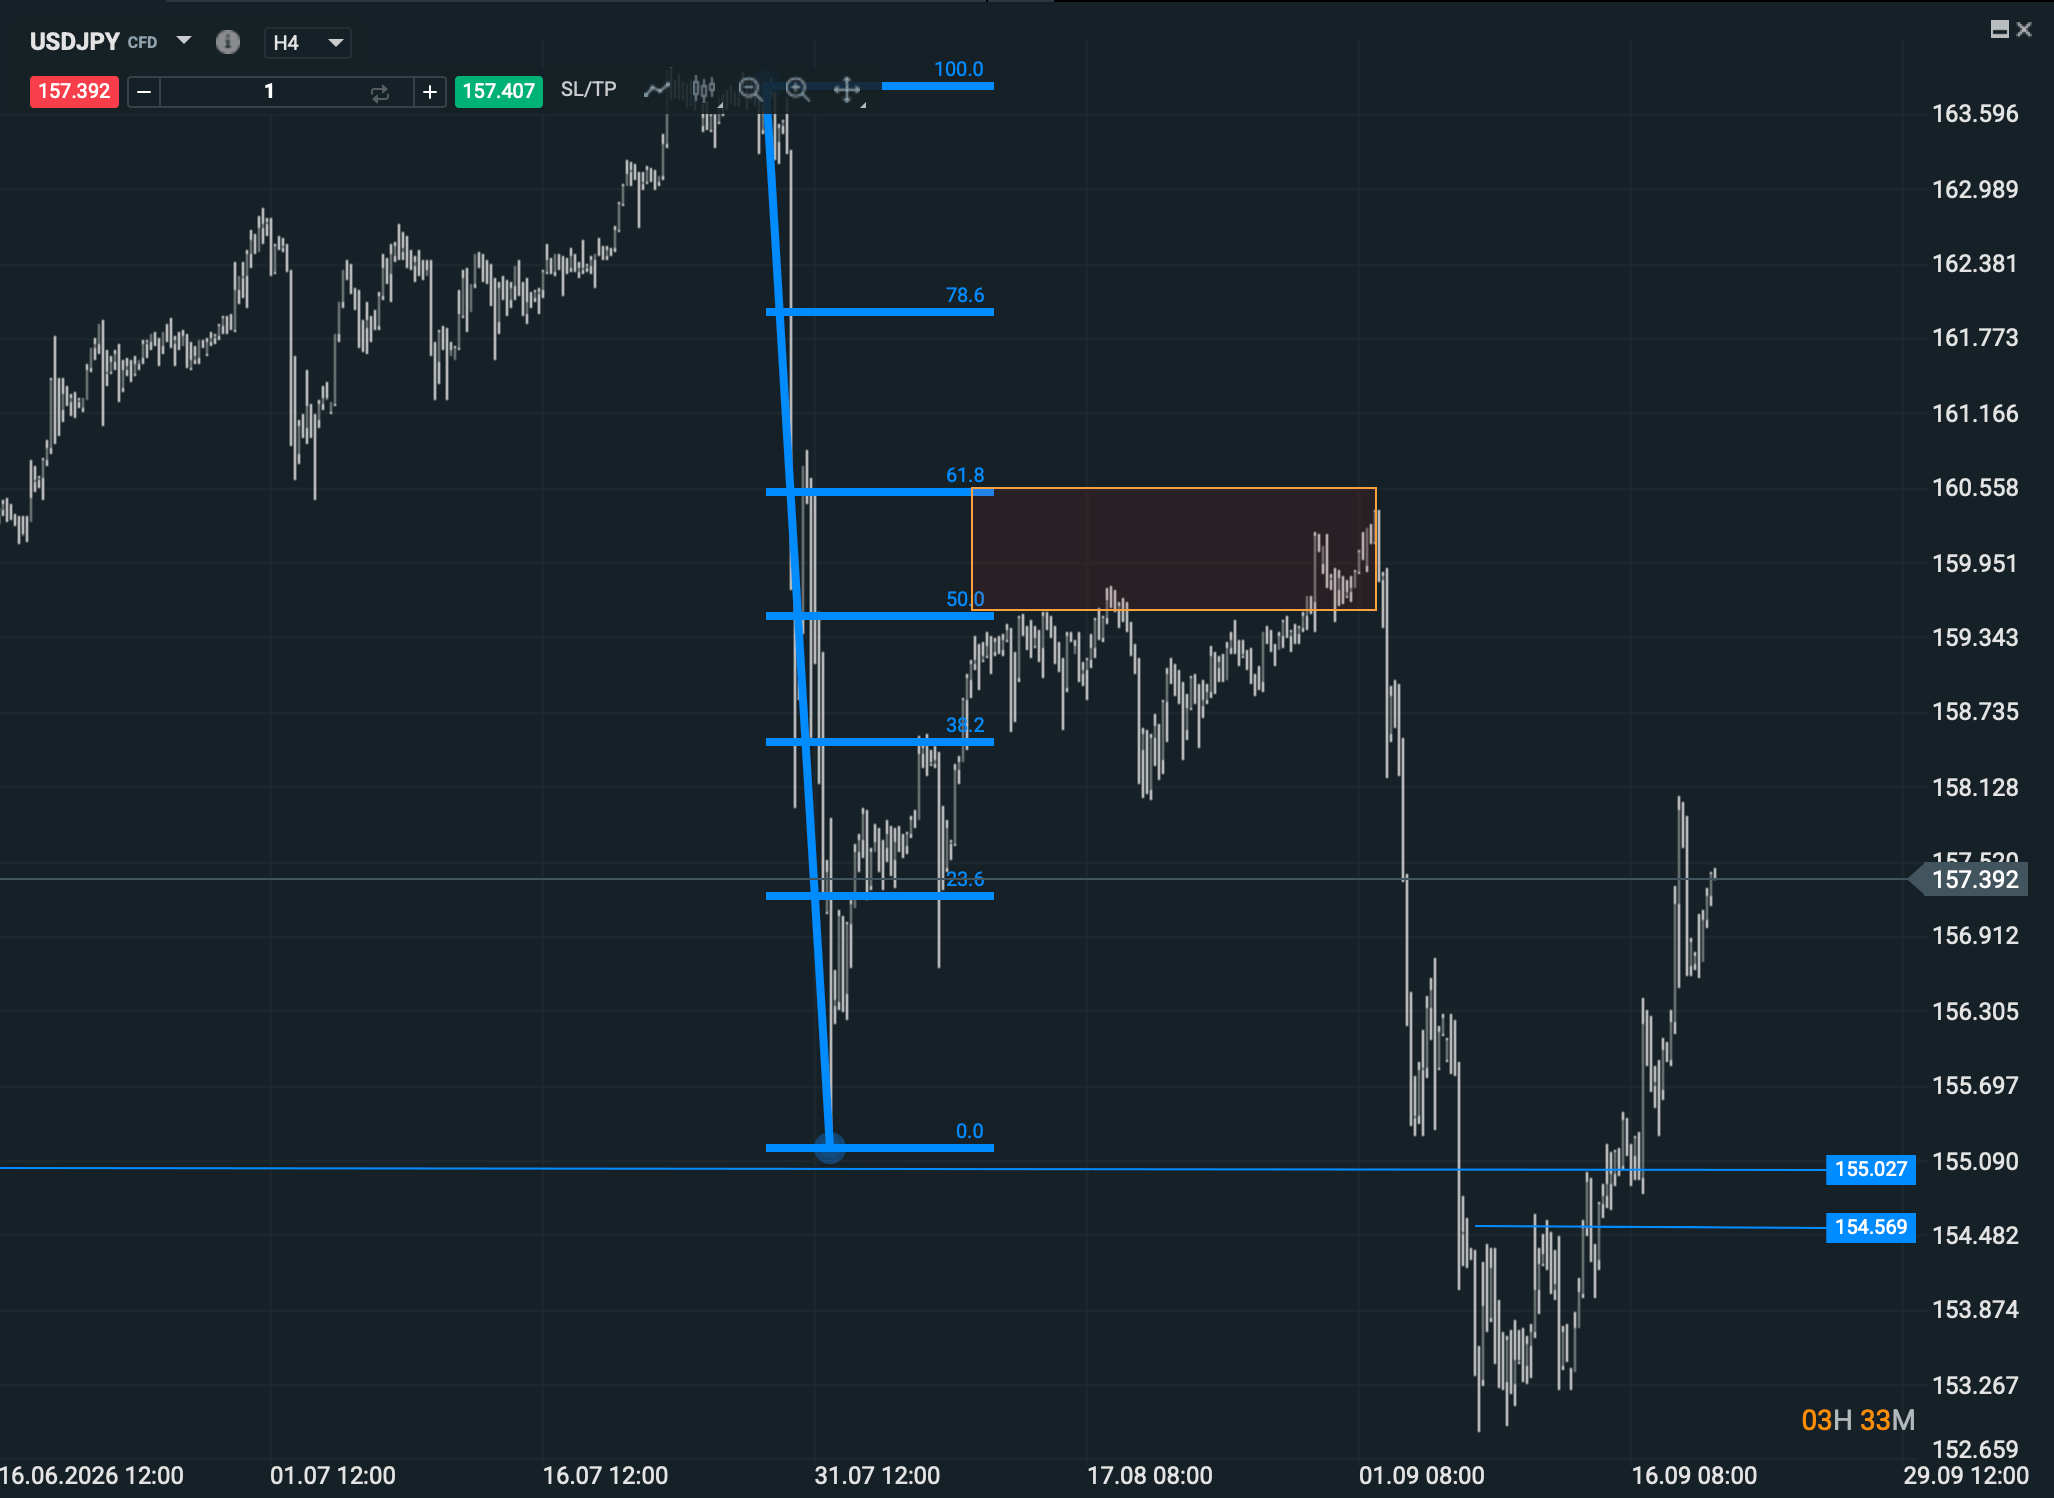
Desde el punto de vista técnico, el USDJPY ha completado una estructura bastante clara. La intervención produjo una caída rápida del par, es decir, una apreciación del yen. Posteriormente, desde la parte baja del movimiento, apareció un rebote impulsado por la fortaleza del dólar y por la decepción provocada por el mensaje del Banco de Japón.
En gráfico diario, ese rebote llevó al precio hacia la zona comprendida entre los retrocesos del 50% y el 61,8% de la caída inicial. Este intervalo suele actuar como una referencia decisiva, en la que estuvimos esperando que el precio tomara una decisión. El mercado posteriormente siguió mostrando una fuerte revalorización del JPY.
Ahora, hemos visto recuperado una parte importante del movimiento bajista del JPY, pero todavía debe demostrar si estamos ante una simple corrección o ante la reconstrucción completa de la tendencia alcista en el USDJPY.
Fuente: xStation5.
Análisis técnico del EURJPY
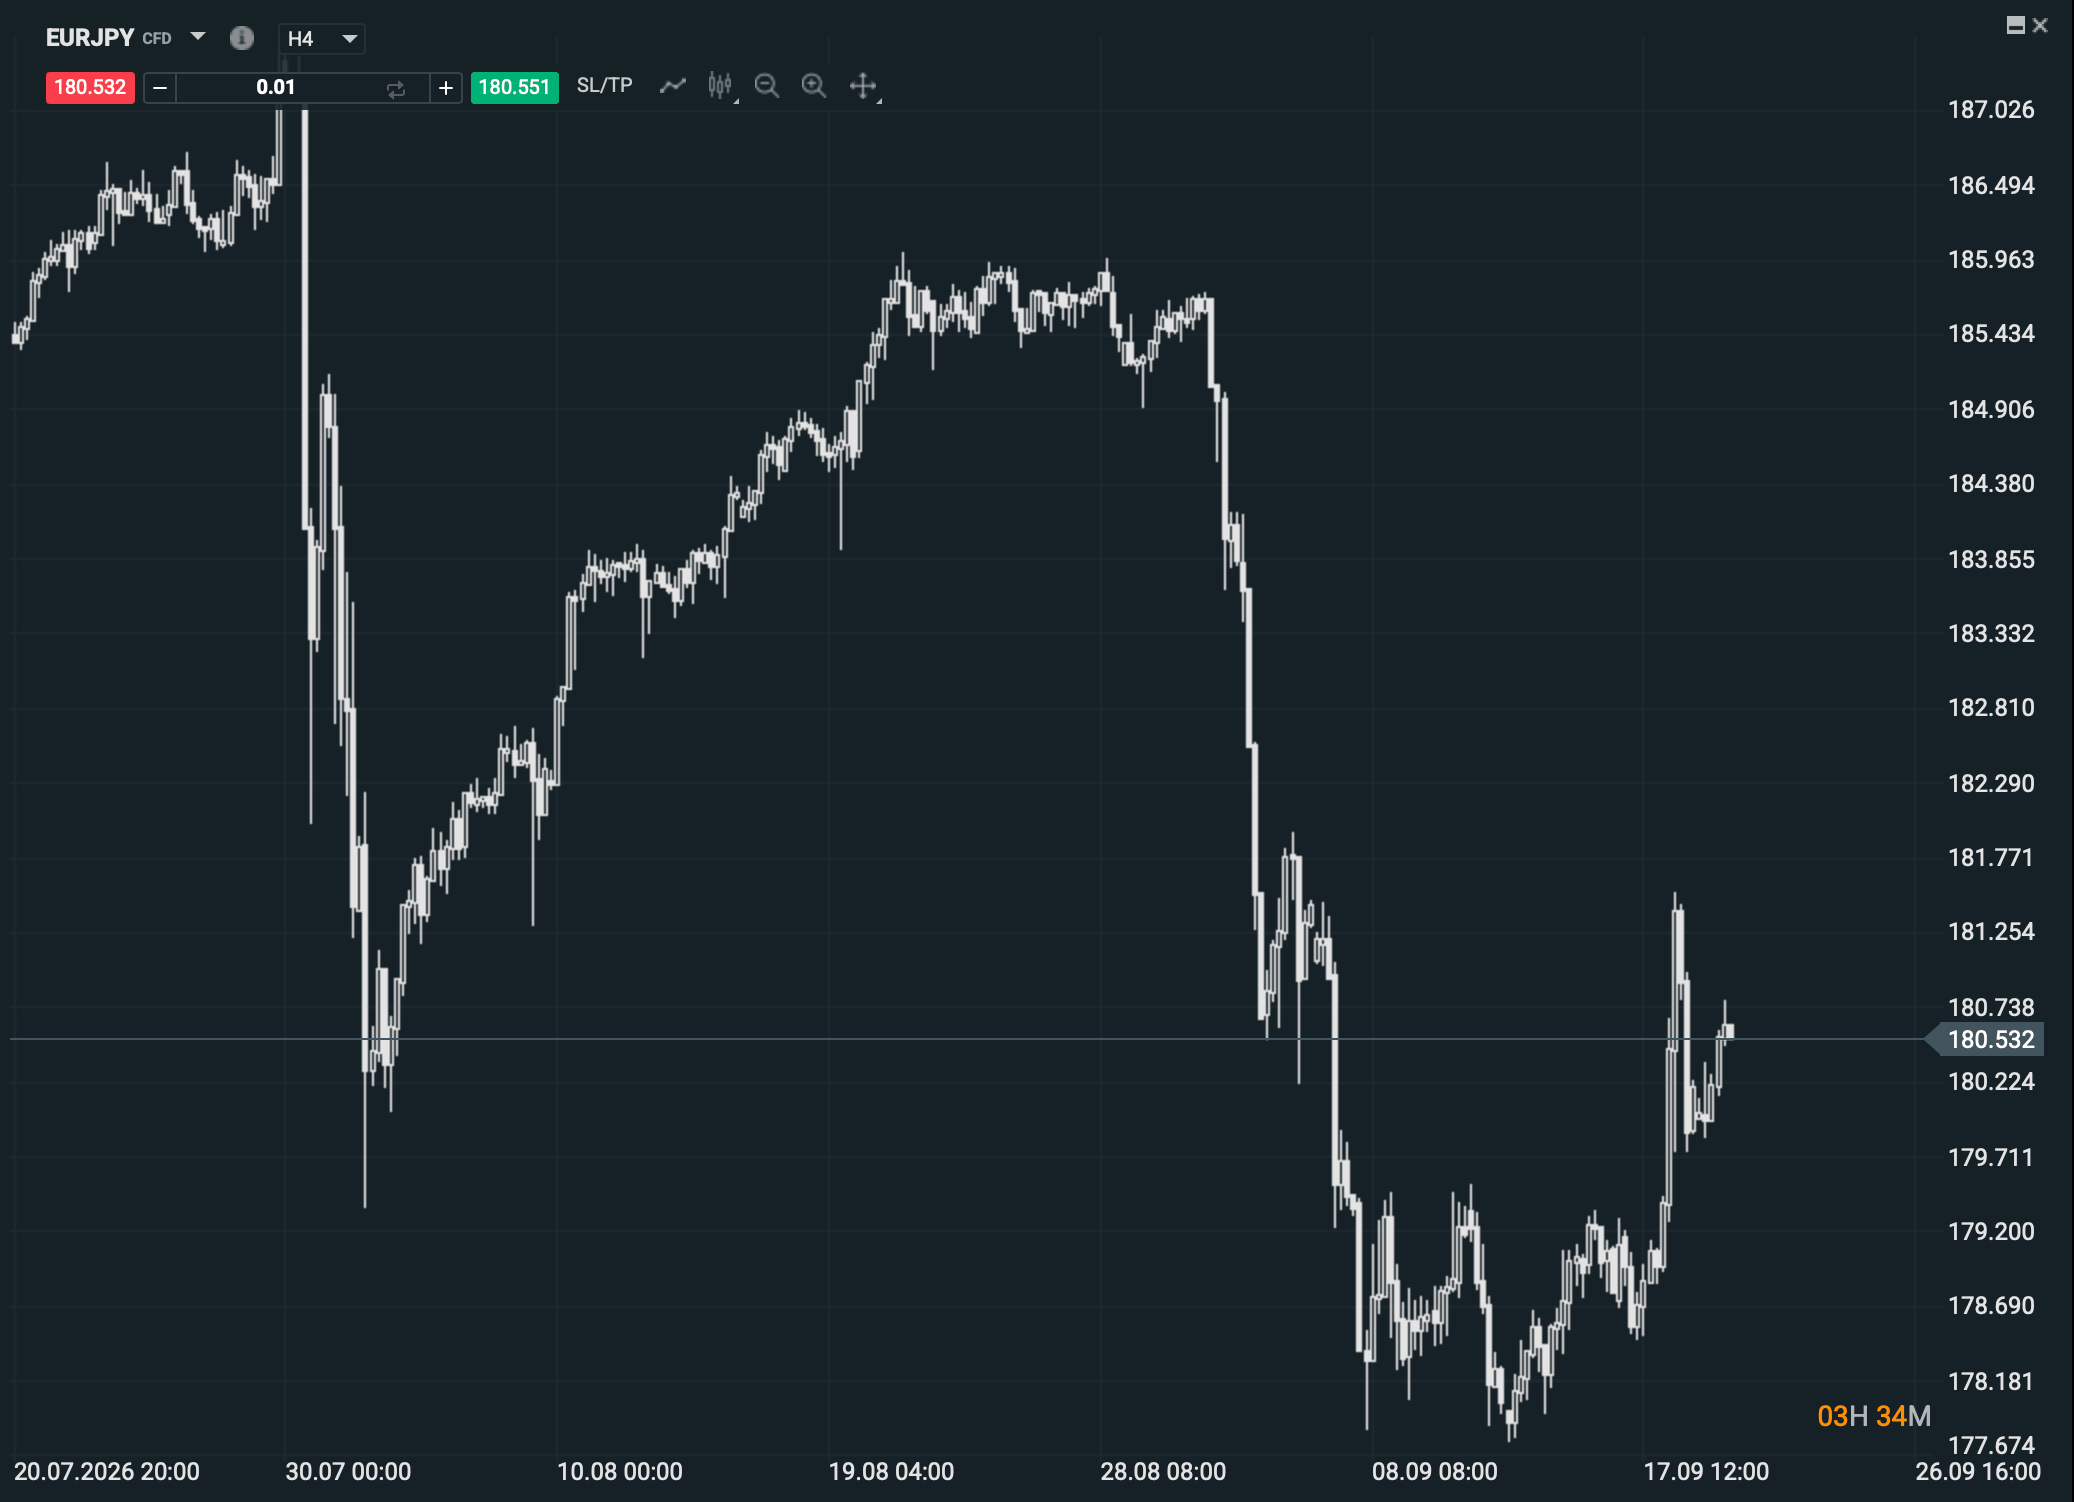
En el EUR/JPY estamos observando prácticamente la misma estructura. La intervención generó un movimiento bajista rápido, seguido por un rebote desde la zona de mínimos. El precio también está recuperando buena parte de la caída y aproximándose a la franja comprendida entre el 50% y el 61,8%.
La principal diferencia es la moneda situada en el numerador. En el USD/JPY, el rebote está respaldado por la subida de la Fed, la fortaleza económica estadounidense y las rentabilidades próximas al 5%.
En el EUR/JPY, el apoyo procede de las expectativas de una política más restrictiva por parte del Banco Central Europeo, especialmente ante el aumento de las presiones energéticas e inflacionistas.
Europa también tiene problemas de crecimiento y fiscales, pero las tasas europeas continúan ofreciendo una remuneración superior a las japonesas. Mientras el BCE mantenga un tono restrictivo y el Banco de Japón siga actuando con cautela, el euro conservará una ventaja relativa frente al yen.
Fuente: xStation5.
Por eso ambos cruces cuentan la misma historia. Primero apareció una fuerte apreciación del yen, provocada por la intervención y por el cierre de operaciones de carry trade. Después llegó una recuperación del USD/JPY y del EUR/JPY, reflejando nuevamente la debilidad de la moneda japonesa.
¿Qué necesita el yen para recuperar terreno de forma sostenible?
Para que el yen desarrolle una recuperación sostenible harían falta tres elementos. El Banco de Japón tendría que señalar nuevas subidas con mayor claridad, la Fed y el BCE deberían aproximarse a una pausa y los salarios japoneses tendrían que confirmar una inflación doméstica suficientemente sólida.
Si además las autoridades intervienen, el movimiento podría acelerarse por el cierre forzado de posiciones.
El BoJ ha llevado las tasas a máximos de 31 años, pero el mercado considera que todavía llega tarde y avanza demasiado despacio. El titular parece muy restrictivo; la comparación internacional, bastante menos.
En divisas no gana necesariamente el banco central que sube las tasas, sino el que convence al mercado de que está dispuesto a seguir haciéndolo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


La SEC flexibiliza las regulaciones: ¿Bitcoin y Strategy son los más beneficiados?



Apertura EE.UU: Nasdaq 100 alcanza máximos de tres meses
🌐 VISIÓN SEMANAL DE MERCADOS (21.09.2026)


Dólar hoy en Chile: baja hacia $954 por menor riesgo geopolítico y repunte del cobre
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "