


Los futuros del cacao en ICE (COCOA) caen cerca de un 4% y siguen bajo presión tras el fuerte rebote observado a finales de agosto y principios de septiembre. Por un lado, el aumento de los inventarios en ICE y la mejora de la oferta procedente de Costa de Marfil refuerzan el escenario bajista por el lado de la oferta, mientras que, por otro, el mercado sigue incorporando riesgos meteorológicos y preocupaciones sobre la calidad en África Occidental. Esto genera una configuración clásica en el mercado de futuros: la oferta de corto plazo está presionando los precios, pero los fundamentales de mediano plazo siguen siendo lo suficientemente inciertos como para impedir que el mercado elimine por completo la prima de riesgo.
- Los inventarios de cacao en ICE han aumentado hasta su nivel más alto en alrededor de 2,25 años, alcanzando los 3.452.949 sacos. Esto es claramente negativo para los precios, ya que apunta a una mayor disponibilidad de cacao en el mercado negociado en bolsa.
- Costa de Marfil también añade presión. El regulador del país informó que se cosecharon alrededor de 2,06 millones de toneladas métricas de cacao entre junio y finales de agosto, un 30% más que un año antes.
- Los datos de entregas en puertos también siguen siendo sólidos. Desde el inicio del año internacional de comercialización hasta el 27 de septiembre, los agricultores entregaron alrededor de 2,18 millones de toneladas métricas de cacao, un 19,8% más interanual.
- Sin embargo, el panorama no es del todo sencillo, ya que el ritmo de las entregas se debilitó en septiembre. Entre el 1 y el 13 de septiembre, las entregas de Costa de Marfil fueron alrededor de un 45,8% inferiores a las de un año antes, lo que demuestra que unos datos muy sólidos para el conjunto de la temporada no implican necesariamente un inicio igualmente fuerte del nuevo ciclo.
- Barry Callebaut señaló que el mercado mundial del cacao está ahora mejor abastecido que durante la crisis de 2023/24 relacionada con El Niño. Esto respalda la visión de que la extrema escasez de oferta observada en años anteriores se ha reducido significativamente.
- El clima sigue siendo el principal factor alcista. Las lluvias excesivas y las condiciones de alta nubosidad en Costa de Marfil y Ghana están aumentando el riesgo de la enfermedad de la mazorca negra y podrían reducir la calidad de los granos.
- Las primeras estimaciones para la temporada 2026/27 tampoco son especialmente favorables. Las previsiones para Costa de Marfil apuntan a una producción de alrededor de 1,8 millones de toneladas métricas, muy por debajo de los aproximadamente 2,2 millones de toneladas métricas de 2025/26.
- Ghana también sigue siendo un punto débil del mercado. El Cocoa Board estima la cosecha 2026/27 en alrededor de 650.000 toneladas métricas, frente a las 750.000 previstas anteriormente, mientras que las proyecciones más pesimistas apuntan a solo 450.000-550.000 toneladas métricas.
- Algunos analistas también han reducido sus expectativas para el superávit mundial. StoneX recortó su previsión de superávit para 2026/27 a 25.000 toneladas métricas desde las 149.000 estimadas anteriormente, mientras que Transgraph Consulting espera que el superávit se reduzca a alrededor de 80.000 toneladas métricas desde las 415.000 de 2025/26.
- El riesgo meteorológico también sigue siendo importante a mediano plazo. Un posible regreso de El Niño podría traer condiciones más cálidas y secas a África Occidental, lo que históricamente ha incrementado el riesgo de menores rendimientos de los cultivos.
- Las señales de demanda son mixtas. La molienda de cacao en Europa cayó un 4,6% interanual en el segundo trimestre, hasta 316.366 toneladas métricas, lo que apunta a una menor demanda industrial.
- En contraste, los datos de Norteamérica y Asia fueron mucho más sólidos. La molienda en Norteamérica aumentó un 7,7% interanual, hasta 109.659 toneladas métricas, mientras que en Asia se disparó un 25%, hasta 224.646 toneladas métricas.
Actualmente, el mercado se encuentra dividido entre la mejora de la oferta a corto plazo y el riesgo de una temporada más débil en el próximo ciclo. En el corto plazo, el aumento de los inventarios y las mayores entregas llevan la delantera, pero más adelante en la curva, el clima, las perspectivas de producción de Ghana y la calidad de la cosecha siguen siendo riesgos que el mercado no puede ignorar.
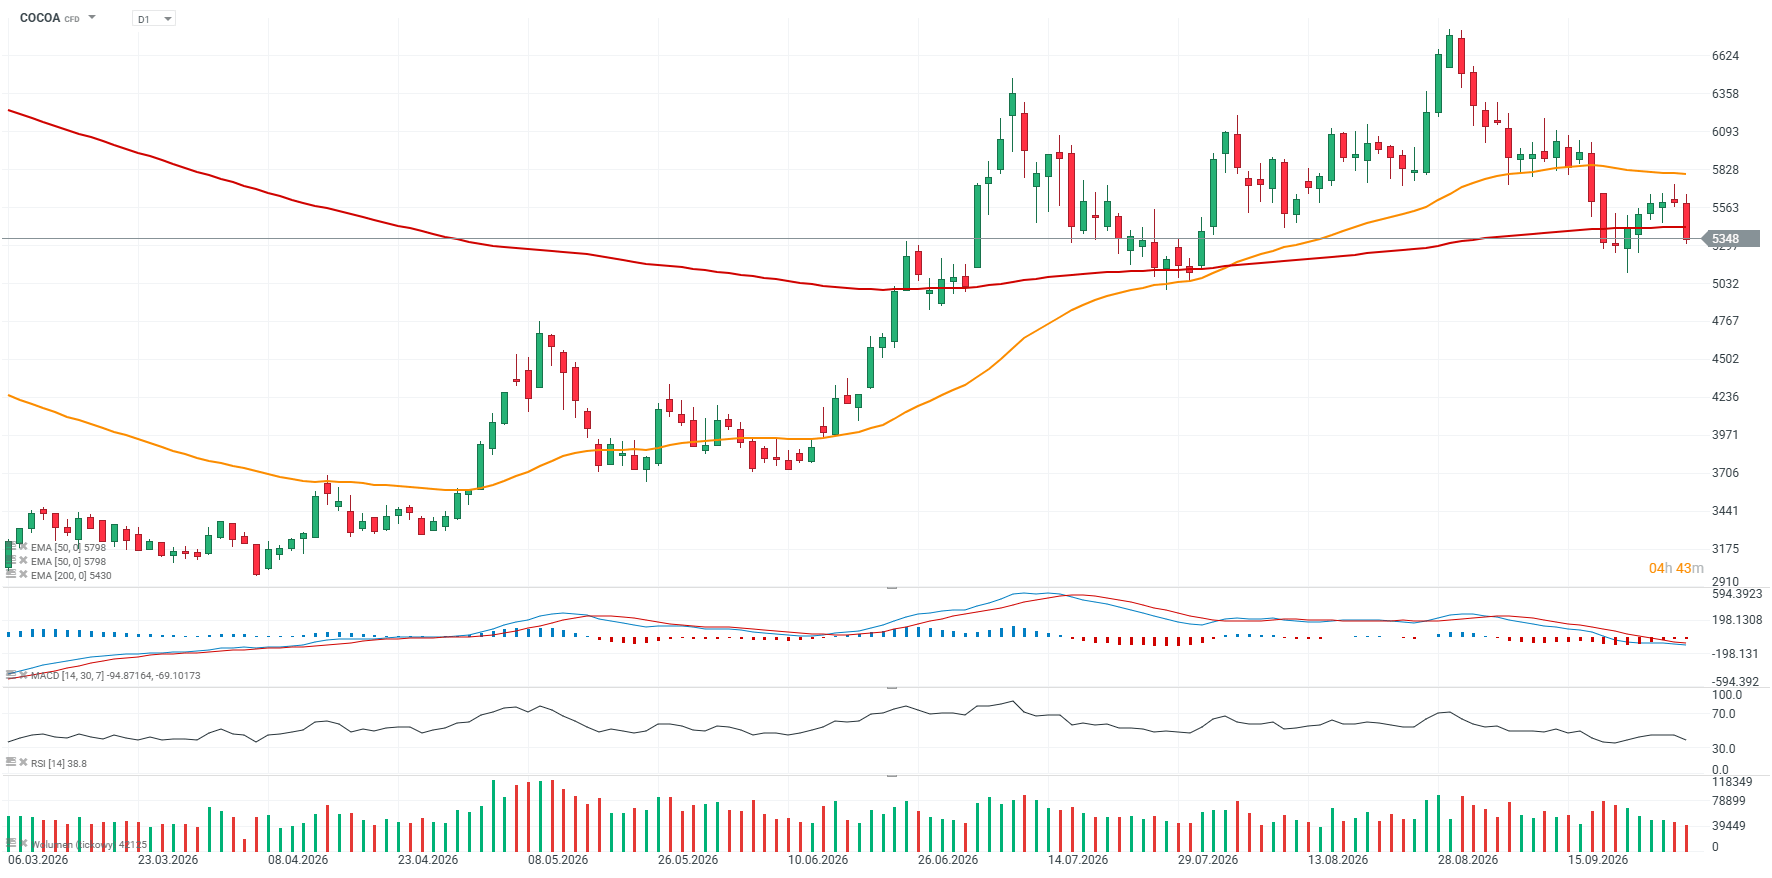 Fuente: xStation5


El oro sufre su peor día desde enero: ¿qué pasó la última vez?



Apertura de EE. UU.: Nasdaq intenta recuperar pérdidas 🗽 Acciones de Fair Isaac se desploman

🚩 El petróleo amplía las caídas
🔴ANÁLISIS INTRADAY DE MERCADOS (29.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "