

-
El cobre cae cerca de un 2,5% y toca los 13.833 dólares por tonelada, presionado por las dudas sobre el crecimiento económico y la demanda industrial.
-
El PMI manufacturero de China baja a 49,3 puntos, mientras Cochilco recorta en 330.000 toneladas su previsión de producción chilena para 2026.
-
El precio del cobre pone a prueba el soporte de 13.900 dólares, coincidente con la parte inferior de un canal bajista, donde podría producirse un rebote técnico.

-
El cobre cae cerca de un 2,5% y toca los 13.833 dólares por tonelada, presionado por las dudas sobre el crecimiento económico y la demanda industrial.
-
El PMI manufacturero de China baja a 49,3 puntos, mientras Cochilco recorta en 330.000 toneladas su previsión de producción chilena para 2026.
-
El precio del cobre pone a prueba el soporte de 13.900 dólares, coincidente con la parte inferior de un canal bajista, donde podría producirse un rebote técnico.
El cobre llegó a la sesión del martes con una caída que ya no se explica solo por una mala jornada de bolsa. Durante la mañana, el contrato a tres meses de la Bolsa de Metales de Londres perdió alrededor de un 2,5% y tocó los 13.833 dólares por tonelada. El titular de primera hora hablaba de un mínimo de siete semanas; a medida que avanzó la sesión, la caída se extendió hasta el nivel más bajo desde el 19 de agosto. El precio se encuentra así en torno a los 13.900 que estamos vigilando en el gráfico de cuatro horas.
¿Qué ha cambiado para que un metal con problemas de suministro pierda terreno con tanta rapidez? La respuesta empieza por las expectativas de crecimiento. El cobre está presente en redes eléctricas, construcción, maquinaria y centros de datos. Cuando los inversores dudan del ritmo al que avanzarán esas inversiones, ajustan el precio antes de que las estadísticas de consumo confirmen el cambio.
Este martes pesaron las ventas en activos cíclicos y las dudas sobre la rentabilidad del gasto en inteligencia artificial. También influyeron la incertidumbre previa a las elecciones estadounidenses y la tensión en Oriente Medio. Son factores distintos, pero confluyen en una misma preocupación: que la actividad económica demande menos metal del que el mercado había previsto meses atrás.
China muestra señales de menor actividad industrial
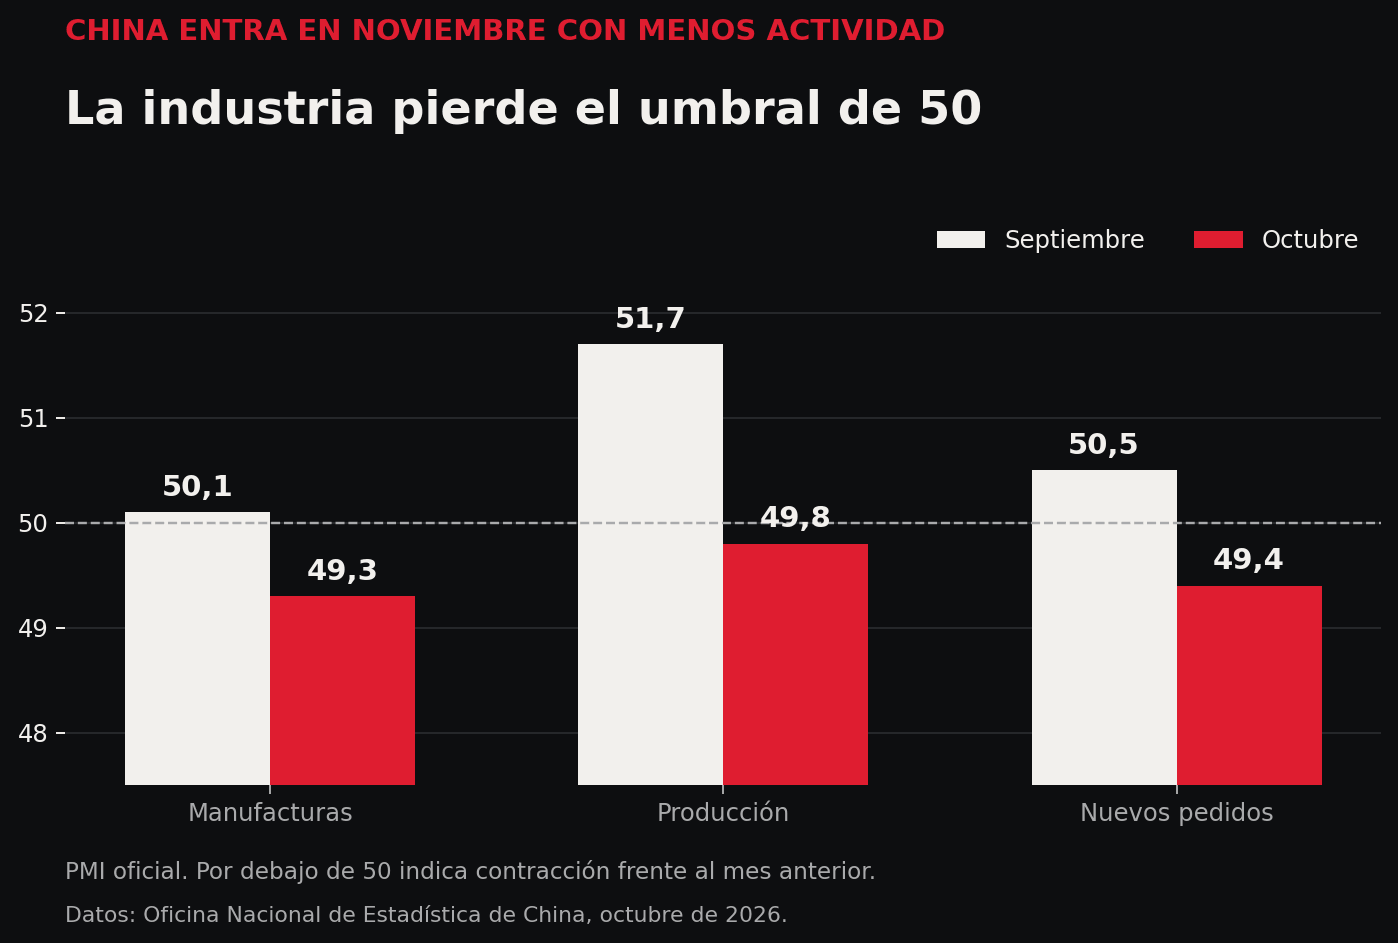
China aporta el dato más concreto. Su PMI manufacturero oficial bajó de 50,1 en septiembre a 49,3 en octubre, por debajo del umbral que separa expansión y contracción mensual. La producción descendió de 51,7 a 49,8 y los nuevos pedidos pasaron de 50,5 a 49,4. Una encuesta no permite calcular cuántas toneladas de cobre dejarán de comprarse, pero sí muestra que el impulso industrial se debilitó al comenzar el trimestre.
La divisa añade presión. La depreciación del yuan frente al dólar encarece para los compradores chinos un metal cuya referencia internacional se expresa en dólares. Si una fábrica espera menos pedidos y, además, el cobre importado le resulta más caro en moneda local, tiene motivos para aplazar compras que no sean urgentes. Esa combinación ayuda a entender las ventas de hoy.
Ahora bien, los datos físicos chinos cuentan una historia menos débil que el PMI. La prima de Yangshan, que refleja lo que están dispuestos a pagar los compradores por recibir cobre importado, se mantenía cerca de 200 dólares por tonelada, en niveles muy elevados. Las existencias supervisadas por la bolsa de Shanghái habían caído más de un 75% en seis meses y se situaban en 44.612 toneladas al cierre de la semana pasada. La actividad manufacturera pierde fuerza, pero el metal disponible en determinados puntos de consumo sigue siendo escaso.
Hay que interpretar ambas señales juntas. Una prima alta puede reflejar compras para reponer inventarios bajos, sin anunciar necesariamente una aceleración general de la industria. A la vez, una lectura floja del PMI tampoco significa que las fábricas hayan dejado de necesitar cobre. El precio está reaccionando a una perspectiva económica que empeora mientras los compradores físicos todavía pagan por asegurarse suministro.
La ubicación de los inventarios importa tanto como su volumen. En octubre aumentaron las existencias registradas en almacenes de la Bolsa de Metales de Londres y una parte considerable estaba concentrada en Estados Unidos. Los envíos hacia ese mercado, favorecidos por la incertidumbre sobre posibles aranceles al cobre refinado, pueden dejar menos metal disponible en otros destinos. El resultado es un mercado capaz de mostrar existencias en aumento en una región y primas elevadas en otra.
Chile reduce su previsión de producción de cobre para 2026
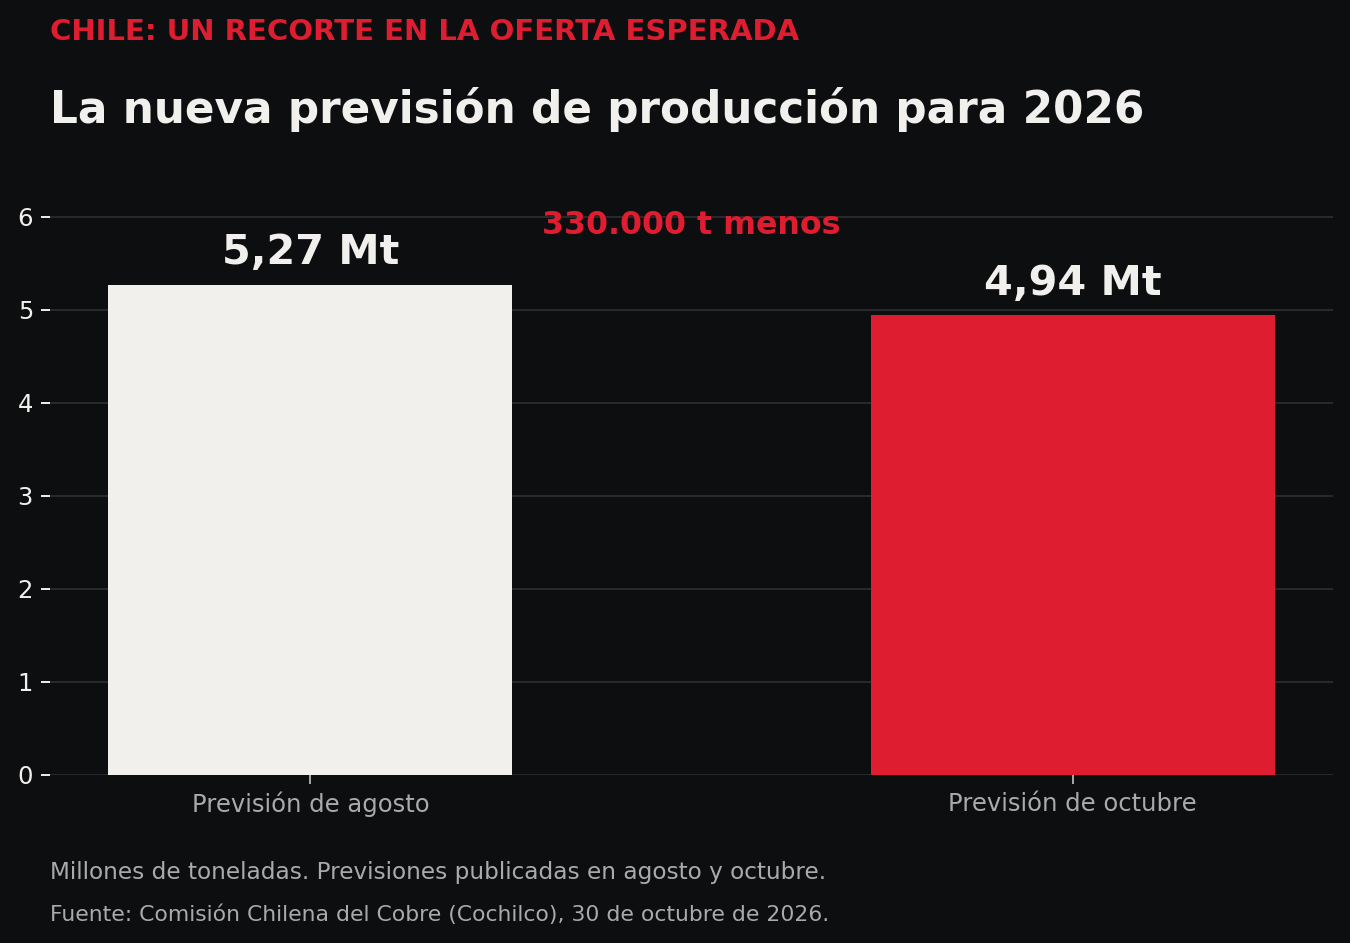
Por el lado de la oferta, Chile acaba de introducir una corrección importante. Cochilco redujo su previsión de producción para 2026 desde 5,27 millones de toneladas, estimadas en agosto, hasta 4,94 millones. Son 330.000 toneladas menos de cobre esperado. La entidad atribuye el ajuste a menores leyes del mineral, mantenciones e interrupciones que han afectado a la producción. Entre enero y septiembre, la producción chilena fue un 8,5% inferior a la del mismo período de 2025.
La revisión chilena explica por qué conviene ser prudente con las previsiones que prometen una oferta más abundante el próximo año. Abrir capacidad y producir a buen ritmo son cosas diferentes. Cochilco espera una recuperación de la producción minera mundial en 2027 y un pequeño excedente de cobre refinado, pero calcula que ese excedente equivaldría solo al 0,8% del consumo. Basta un retraso en varias operaciones importantes para alterar una estimación tan ajustada.
Nada de esto obliga al cobre a subir hoy. El mercado puede dar prioridad durante semanas al deterioro de la demanda prevista y a la reducción de posiciones financieras. También puede cambiar de criterio con rapidez si las existencias cerca de los consumidores continúan bajando. Esa tensión entre la economía que indican las encuestas y el metal que realmente se encuentra disponible hace especialmente delicada la zona actual.
Análisis técnico del cobre: soporte clave en 13.900
Fuente:Xstation5
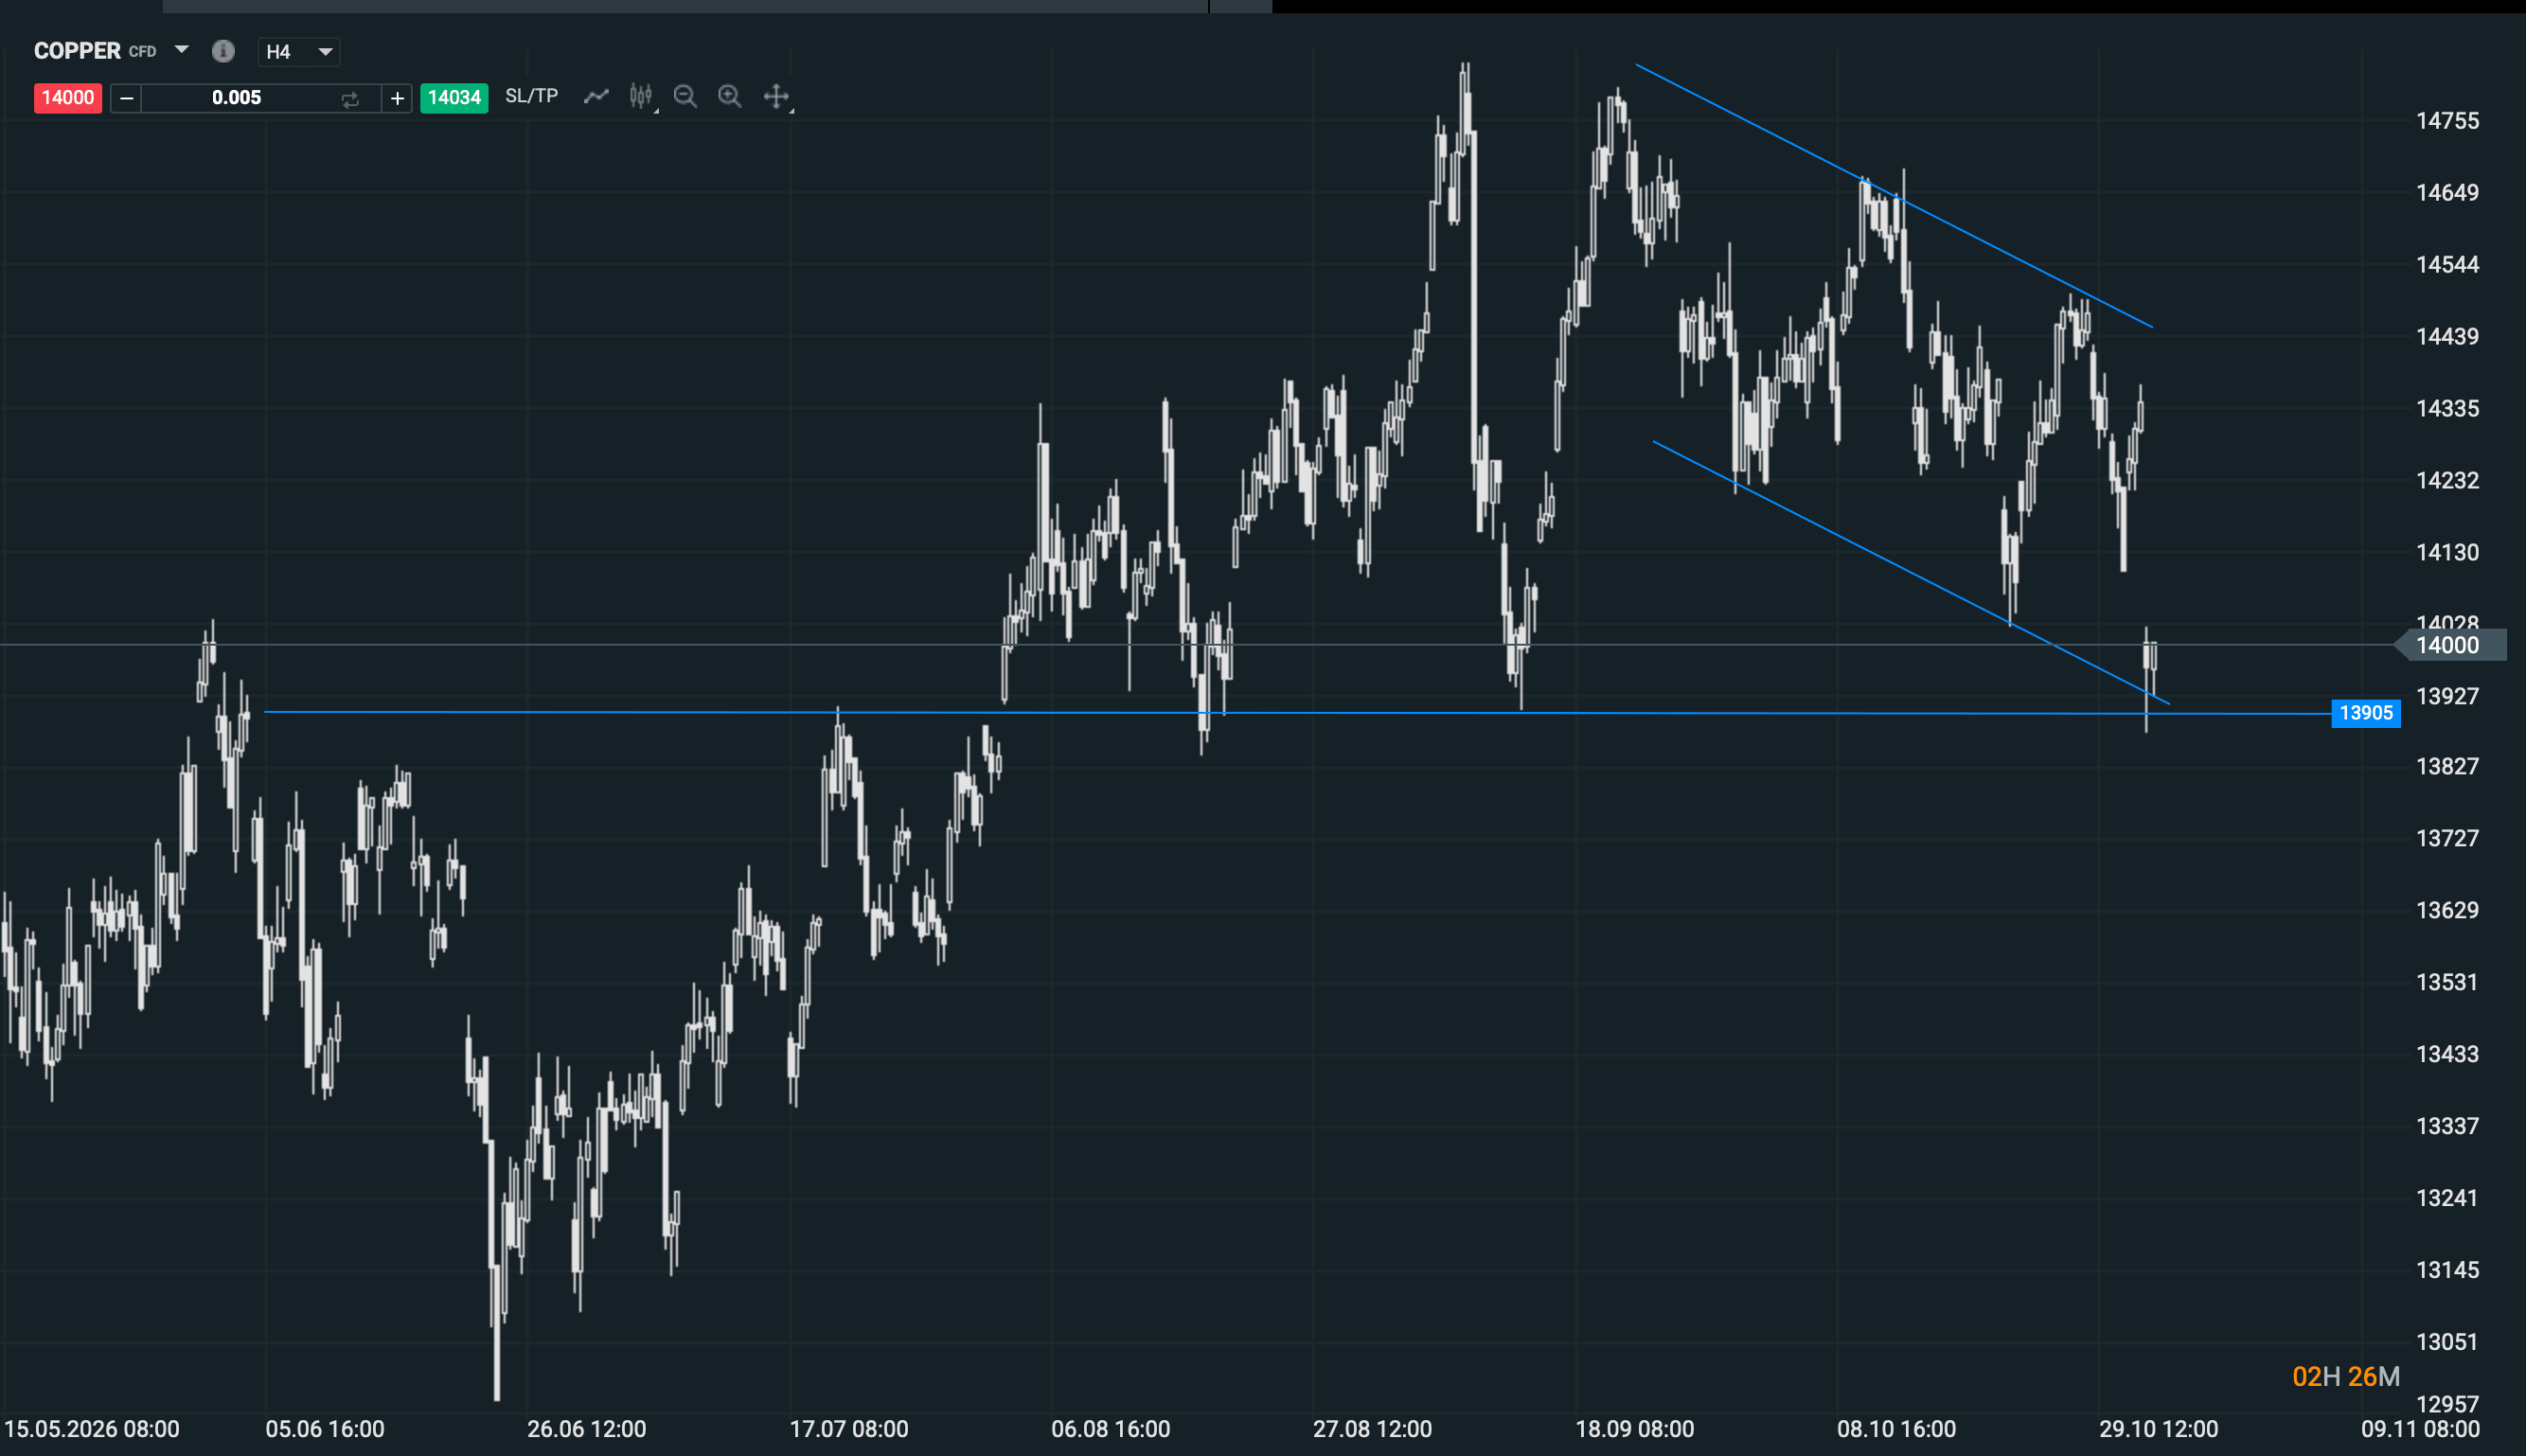
Desde el punto de vista técnico, los 13.900 coinciden aproximadamente con el soporte que seguimos y con la parte baja del canal bajista en el gráfico de cuatro horas. El precio ha llegado incluso a perforar esa referencia durante la sesión. Por eso interesa observar si recupera el nivel y consigue mantenerse sobre él, o si los rebotes empiezan a fracasar por debajo.
En la parte inferior de un canal es razonable esperar un pequeño rebote a corto plazo. Para darle valor habría que ver primero una reacción compradora y después alguna señal de que deja de marcar mínimos descendentes en los plazos más cortos. Un rebote desde aquí seguiría ocurriendo dentro de una estructura bajista de cuatro horas; necesitaría recorrido y consolidación para cambiar esa lectura.
Si, por el contrario, el cobre pierde 13.900 de forma sostenida y utiliza la zona como resistencia en el siguiente retroceso, la presión vendedora podría continuar. De momento estamos justo donde merece la pena esperar. El soporte ofrece la posibilidad de un rebote, mientras que la caída intradía muestra que los compradores todavía tienen que defenderlo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Nasdaq 100 cae hasta su media móvil de 200 días. ¿Qué esperar para el índice?


Dólar en México hoy: tipo de cambio estable antes de las elecciones en EE.UU.


¿Avanzan las negociaciones entre EE. UU. e Irán? Rebotan las bolsas y los metales preciosos


Bolsa Europa hoy: Wall Street y las bolsas globales bajo presión
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "