

- La inflacion de la zona euro subio a 4% en octubre debido al incremento en los costos energeticos.
- Los democratas ganaron el control del Congreso de Estados Unidos y presionaron a la baja al dolar.
- El petroleo cayo por debajo de 100 USD por barril ante la expectativa de un acuerdo con Iran.
- El EURUSD supero 1.1250 impulsado por la debilidad del dolar y la expectativa de tasas altas del BCE.

- La inflacion de la zona euro subio a 4% en octubre debido al incremento en los costos energeticos.
- Los democratas ganaron el control del Congreso de Estados Unidos y presionaron a la baja al dolar.
- El petroleo cayo por debajo de 100 USD por barril ante la expectativa de un acuerdo con Iran.
- El EURUSD supero 1.1250 impulsado por la debilidad del dolar y la expectativa de tasas altas del BCE.
El EURUSD llegó este miércoles a superar 1.1250, su nivel más alto desde principios de octubre, en una sesión en la que coincidieron tres noticias que jugaron a favor de la moneda común, ya que la inflación de la zona euro llegó a 4% en octubre, los demócratas ganaron el control de las dos cámaras del Congreso de Estados Unidos y el petróleo cayó por debajo de 100 dólares por barril por primera vez desde el 7 de octubre ante la expectativa de un acuerdo entre Washington e Irán.
El avance llega después de semanas complicadas para el euro, que a mediados de octubre tocó la zona de 1.11 por dólar, su nivel más bajo desde mayo de 2025, de modo que el rebote de este miércoles lo lleva a la parte alta del rango en el que se ha movido durante el último mes, aunque el par todavía acumula una caída cercana a 2.2% en los últimos 12 meses.
La inflación de la zona euro sube a 4% por el costo de la energía
Según la estimación preliminar de Eurostat, la inflación anual de la zona euro subió a 4% en octubre desde 3.8% en septiembre, su nivel más alto desde septiembre de 2023 y el doble de la meta de 2% del Banco Central Europeo, aunque el dato salió en línea con lo que esperaba el mercado. La energía explica casi todo el aumento porque sus precios subieron 20.8% frente al año anterior después de 18.9% en septiembre, como consecuencia del conflicto con Irán y de los problemas para el paso de buques en el estrecho de Ormuz, mientras que la inflación subyacente, que deja fuera energía y alimentos, se mantuvo sin cambios en 2.5% y los servicios apenas pasaron de 3.2% a 3.3%.
Por países la situación es dispareja, ya que Italia subió a 5.6% desde 4.2% y Francia a 3.8% desde 3.4%, mientras que Alemania bajó a 2.8% desde 3.3% y España se mantuvo prácticamente igual en 4.9%, aunque los 21 países de la zona euro siguen por encima de la meta del banco central, que acumula ocho meses consecutivos con la inflación de la región fuera de su objetivo.
La reacción del euro tiene que ver con lo que este dato representa para el Banco Central Europeo, que subió su tasa de depósito un cuarto de punto en junio y otro en septiembre hasta 2.50% y que el 29 de octubre la mantuvo sin cambios después de discutir una tercera subida, según explicó Christine Lagarde en la conferencia de prensa. Desde entonces varios miembros del consejo, entre ellos el presidente del banco central de Alemania, han dicho que un aumento en diciembre probablemente será necesario, de modo que antes de conocerse la inflación el mercado ya asignaba una probabilidad cercana a 72% a una subida en la reunión del 17 de diciembre y un dato de 4% tiende a sostener esa expectativa. Lagarde también anunció que dejará el cargo en febrero de 2027, lo cual abre una pregunta sobre la dirección futura del banco central que el mercado podría empezar a considerar en los próximos meses.
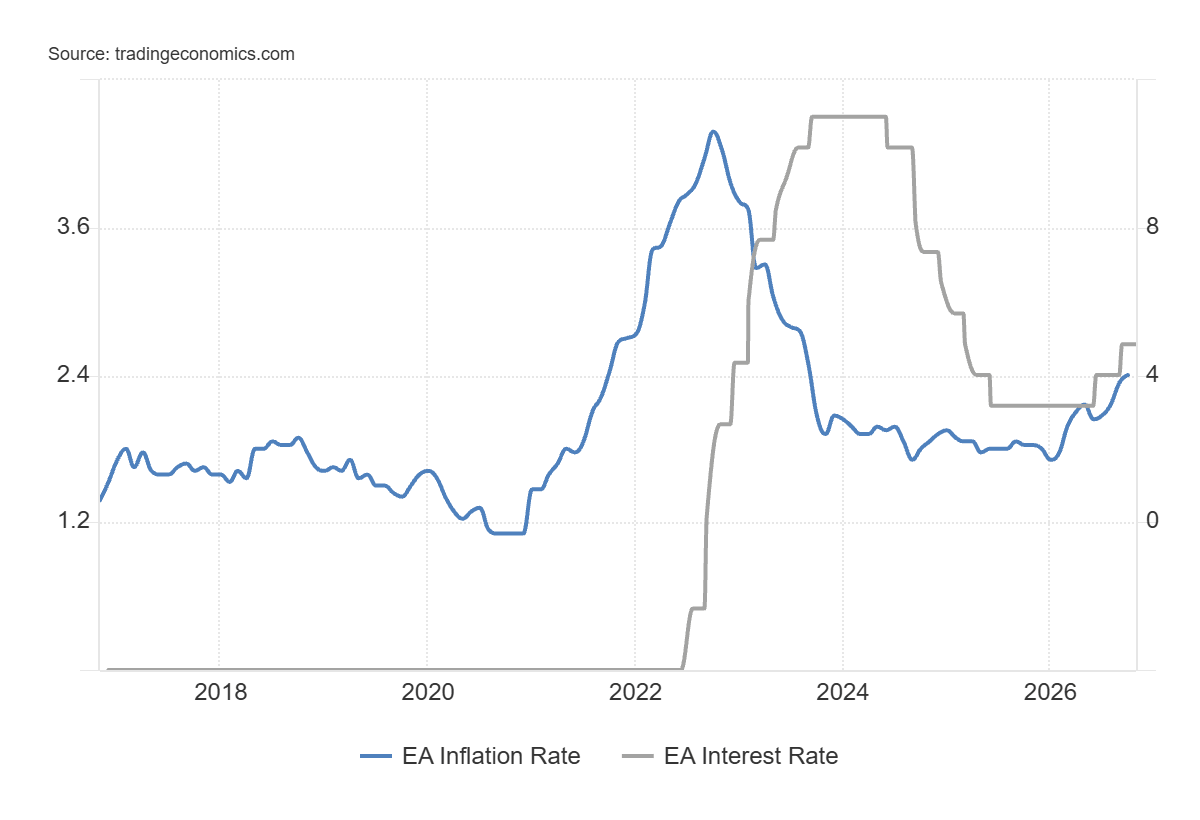
El siguiente gráfico muestra la inflación de la zona euro junto con la tasa de interés del BCE desde 2017, donde se observa que las tasas se mantuvieron en cero hasta 2022, subieron con fuerza cuando la inflación se disparó, bajaron a partir de 2024 conforme los precios se moderaron y este año volvieron a subir a medida que la inflación se aceleró de nuevo, con la inflación leída en el eje derecho y la tasa en el eje izquierdo.
La diferencia de tasas con la Reserva Federal
Del otro lado la Reserva Federal mantuvo su tasa en un rango de 3.75% a 4% en su reunión del 28 de octubre, después de subirla un cuarto de punto en septiembre por primera vez en tres años, con dos votos que pedían un nuevo aumento, lo cual deja una diferencia de entre 1.25 y 1.5 puntos porcentuales a favor del dólar frente a la tasa de depósito del BCE. Esa diferencia suele pesar en el tipo de cambio porque el capital tiende a buscar la moneda que paga más, de manera que cuando el BCE sube tasas mientras la Fed hace una pausa la brecha se reduce y el euro tiende a recuperar terreno, aunque el mercado también espera una subida más de la Fed en diciembre, lo cual podría limitar ese efecto.
La victoria demócrata en el Congreso presiona al dólar
Los demócratas ganaron la mayoría en la Cámara de Representantes y en el Senado en las elecciones intermedias del martes, incluso con triunfos en estados que tradicionalmente votan republicano, lo cual deja un gobierno dividido para los dos años que le quedan a Donald Trump en la presidencia y limita su capacidad para sacar adelante recortes de impuestos o aumentos de gasto sin negociar con la oposición. El mercado leyó ese resultado como una señal de menos gasto público y menos presión sobre el déficit, de modo que los bonos del Tesoro subieron de precio, sus rendimientos bajaron y el dólar perdió terreno frente a la mayoría de las monedas, con el índice del dólar en la zona de 101.5 y en camino a su mayor caída diaria en tres semanas.
Un rendimiento más bajo en los bonos estadounidenses reduce el atractivo de mantener dólares frente a otras monedas, lo cual tiende a favorecer al euro, mientras que el hecho de que Trump aceptara los resultados sin disputarlos eliminó la posibilidad de un periodo de incertidumbre política que el mercado temía antes de la votación. La nueva composición del Congreso también abre dudas sobre la regulación de sectores como tecnología e inteligencia artificial, que han sido un motor importante de la entrada de capital a Estados Unidos, por lo que cualquier señal de mayor control sobre esas empresas podría pesar sobre el dólar en los próximos meses.
El petróleo cae por debajo de 100 dólares
El Brent cayó cerca de 8% este miércoles y perdió el nivel de 100 dólares por primera vez desde el 7 de octubre, mientras que el WTI bajó a la zona de 89 dólares, lo cual deja una caída cercana a 14% en la semana para el crudo de referencia internacional después de que el viernes tocara alrededor de 118 dólares. La venta se aceleró luego de que Trump dijera que no tiene planes inmediatos de atacar a Irán y de que el vicepresidente JD Vance atribuyera la derrota republicana a la guerra con ese país, lo cual el mercado interpreta como más presión para cerrar un acuerdo, en tanto que un funcionario iraní dijo que Teherán podría reabrir el estrecho de Ormuz en dos días si Washington acepta sus condiciones, entre ellas levantar las sanciones petroleras, aunque aun con esta caída el petróleo sube alrededor de 65% en lo que va del año.
La zona euro importa la mayor parte de la energía que consume, por lo que un petróleo más barato reduce lo que la región paga al exterior y tiende a favorecer al euro, además de que podría moderar en los próximos meses el componente de energía que hoy empuja la inflación a 4%. Sin embargo, si la inflación europea empieza a bajar por el lado de la energía el BCE tendría menos razones para seguir subiendo tasas después de diciembre, lo cual podría frenar parte del apoyo que hoy recibe el euro. Para Estados Unidos un crudo más barato también ayuda a bajar el precio de la gasolina, que promedia 4.12 dólares por galón, y a contener una inflación que sigue por encima de la meta de la Fed, de modo que si el petróleo continúa a la baja el mercado podría reducir la probabilidad de otra subida de tasas en diciembre, lo cual también pesaría sobre el dólar.
Escenarios y análisis técnico del EURUSD
En los próximos días el mercado estará atento a la votación del presupuesto en Francia prevista para el viernes, a las negociaciones entre Estados Unidos e Irán y a los datos económicos de Estados Unidos, mientras que la inflación final de octubre en la zona euro se publicará el 18 de noviembre y la estimación preliminar de noviembre el 1 de diciembre, antes de la reunión del BCE del 17 de diciembre.
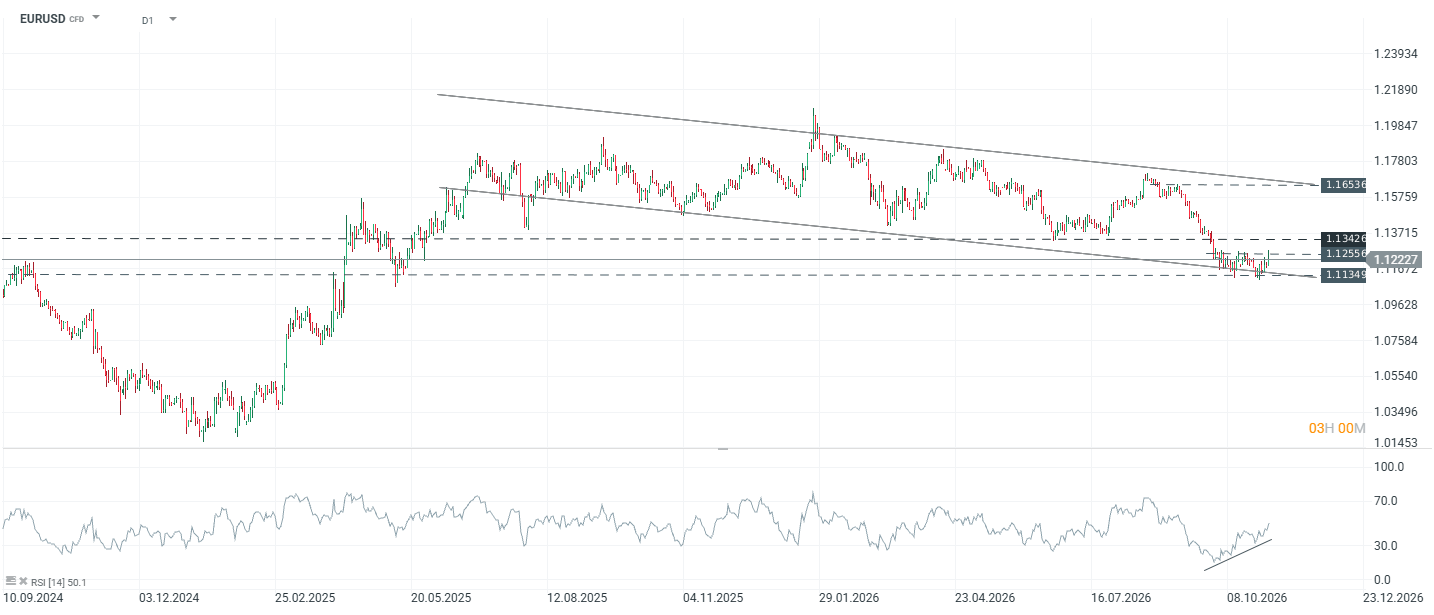
El siguiente gráfico muestra que el par se mueve dentro de un canal descendente desde mediados de 2025, con el precio apoyado en la parte inferior de ese canal y un RSI que empieza a recuperarse después de las caídas de octubre.
Fuente:Xstation5
En el gráfico diario del EURUSD el precio mantiene la directriz bajista que forma el canal descendente, aunque se encuentra en su parte inferior, donde el límite del canal confluye con la zona de soporte de 1.1135, nivel que coincide con los mínimos de octubre y que se ubica 0.78% por debajo del precio actual de 1.1223. El par se mantiene en rango entre ese soporte y la resistencia de 1.1256, que está 0.29% arriba del precio actual, de modo que el rango completo mide apenas 1.08% y el mercado podría seguir moviéndose dentro de él mientras no aparezca un rompimiento claro hacia alguno de los dos lados. El RSI muestra una divergencia alcista, ya que mientras el precio marcó mínimos más bajos en octubre el indicador formó mínimos cada vez más altos y ahora regresa a la zona de 50, lo cual sugiere que la fuerza vendedora se ha reducido aunque todavía no confirma un cambio de tendencia.
En un escenario alcista, un rompimiento con cuerpo de vela por encima de 1.1256 podría llevar al par hacia 1.1343, nivel que funcionó como soporte durante el verano antes de perderse en octubre y que está 0.77% arriba de la resistencia del rango y 1.07% arriba del precio actual, algo que tendría más sustento si el BCE confirma la subida de diciembre mientras la Fed mantiene su tasa. En caso de que el alivio para el euro sea más amplio, apoyado en un acuerdo con Irán que siga bajando el petróleo y en un dólar presionado por el nuevo Congreso, la resistencia más importante se encuentra en 1.1654, donde confluyen la parte superior del canal descendente y los máximos de septiembre, a 3.84% del precio actual y 2.74% por encima de 1.1343.
En un escenario bajista el nivel a vigilar es 1.1135, que representa el soporte estructural más importante dentro del canal descendente y de la acción del precio, por lo que una pérdida de esa zona con cierre de vela por debajo dejaría al par fuera del canal y abriría espacio a una extensión de la tendencia bajista, algo que podría darse si un nuevo escalamiento en Medio Oriente le devuelve al dólar su función de refugio o si la Fed confirma otra subida en diciembre y mantiene la diferencia de tasas a favor de la moneda estadounidense.
En un escenario neutral el par podría mantenerse entre 1.1135 y 1.1256 en espera de la votación del presupuesto francés, los próximos datos de inflación en ambos lados del Atlántico y las reuniones de diciembre de la Fed y el BCE, que tenderían a definir hacia dónde se resuelve el rango.
Raul Ojeda Espino — Analista colaborador de XTB


Aranceles y monedas latinoamericanas tras las elecciones en EE.UU.


Nasdaq-100 o Dow Jones, qué índice se beneficia más tras las elecciones


¿Estamos en diciembre de 2000 o en abril de 2009?


Cierre de Mercado: La ola azul en el Congreso desata euforia en los mercados y desploma el petróleo
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "