

- El EUR/USD cayó hasta 1.1161, su nivel más bajo desde mayo de 2025, presionado por el diferencial de tasas, el encarecimiento energético y el aumento del riesgo fiscal en Francia.
- El posicionamiento especulativo muestra un máximo histórico de contratos cortos sobre el euro, mientras el par presenta señales de sobreventa estadística en el corto plazo.
- Los escenarios planteados hasta el cierre de 2026 sitúan al EUR/USD entre 1.10 y 1.1740, dependiendo principalmente de la Fed, el BCE, el petróleo y la evolución de la deuda francesa.
El EUR/USD regresa a la zona de mayo de 2025
El EUR/USD cayó este lunes hasta 1.1161, su nivel más bajo desde mayo de 2025, después de cuatro semanas consecutivas de pérdidas, de modo que el euro cotiza casi 5% por debajo del cierre de 2025 en 1.1740 y más de 6% por debajo del máximo del año pasado en 1.1919, alcanzado en septiembre. El movimiento coincide con un nuevo máximo anual del índice dólar cerca de 102 puntos y con un diferencial de tasas favorable al dólar, un encarecimiento de la energía que afecta de forma directa a Europa y una desconfianza creciente sobre las finanzas públicas de Francia.
Diferencial de tasas entre la Reserva Federal y el Banco Central Europeo
La Reserva Federal subió su tasa 25 puntos base el 16 de septiembre hasta un rango de 3.75% a 4.00% por unanimidad de 12 votos a 0, en la primera alza desde julio de 2023 y la primera con Kevin Warsh como presidente, quien indicó que la inflación se ha mantenido elevada durante demasiado tiempo, mientras que la mediana de las proyecciones del comité ubica la tasa en 4.1% al cierre de 2026, lo cual equivale a otra alza de 25 puntos base antes de que termine el año. El Banco Central Europeo subió su tasa de depósito en junio y en septiembre hasta 2.50%, de modo que ambos bancos centrales movieron sus tasas el mismo monto en septiembre y la brecha entre ellas se mantiene en cerca de 1.4 puntos porcentuales a favor del dólar si se toma el punto medio del rango de la Fed.
Al restar la inflación a cada tasa oficial con los últimos datos disponibles, la tasa de la Fed queda en alrededor de +0.5% frente a una inflación al consumidor de 3.4% en agosto mientras que la del BCE queda en alrededor de -1.3% frente a una inflación de 3.8% en septiembre, de manera que mantener dólares remunera cerca de 1.8 puntos porcentuales más en términos reales que mantener euros, lo cual tiende a atraer capital hacia activos en dólares y a presionar al euro aun cuando el BCE esté subiendo tasas.
Inflación y energía en la eurozona
La inflación de la eurozona subió a 3.8% anual en la estimación preliminar de septiembre desde 3.2% en agosto, su mayor nivel desde septiembre de 2023, con la energía aumentando 18.8% anual y la inflación subyacente en 2.5% desde 2.4%, mientras que España registró 5%. La inflación subyacente es parecida en ambas economías, con 2.4% en Estados Unidos y 2.5% en la eurozona, por lo que el salto de la inflación general europea en septiembre viene de la energía, que responde a la guerra con Irán iniciada el 28 de febrero y a los ataques a buques petroleros en el estrecho de Ormuz, de manera que el Brent cotiza cerca de 102 dólares por barril, alrededor de 55% por encima de su nivel de hace un año, aun después de que el G7 acordó liberar 100 millones de barriles de sus reservas de emergencia y de que las exportaciones de crudo de Medio Oriente volvieron algunos días a niveles previos a la guerra.
Europa importa la mayor parte de la energía que consume y la compra en dólares, de manera que un barril más caro y un euro más débil se refuerzan entre sí ya que cada caída del euro encarece en euros esa misma factura energética y alimenta la inflación que el BCE intenta contener.
En sus proyecciones de septiembre el BCE estima una inflación de 3.0% para 2026 y de 2.5% para 2027 con un crecimiento del PIB de 0.9% y de 1.4% en esos años, mientras que el mercado descuenta otra alza de 25 puntos base en diciembre que llevaría la tasa de depósito a 2.75% y cerca de 3% hacia 2027. La actividad muestra datos favorables ya que el PMI compuesto preliminar de septiembre subió a 53.1 desde 52.0, su mayor lectura desde abril de 2023, con servicios en 53.0 y manufacturas en 52.7, aunque los costos de insumos y los precios cobrados también aumentaron, lo cual podría limitar el margen del BCE para pausar mientras que el respaldo que esos datos dan al euro no ha compensado hasta ahora el peso del diferencial real de tasas ni del riesgo fiscal.
Francia y el riesgo fiscal en la eurozona
El rendimiento del bono francés a 10 años subió el 1 de octubre hasta 4.96%, su mayor nivel desde julio de 2002, con un diferencial frente al bono alemán por encima de 140 puntos base que es el más amplio desde 2012 y que registró su mayor repunte semanal en 17 años, en un contexto en que la deuda pública francesa equivale a 119% del PIB. El gobierno del primer ministro Sébastien Lecornu aprobó un proyecto de presupuesto para 2027 con recortes por 54 mil millones de euros para evitar una rebaja de calificación crediticia, aunque al encabezar un gobierno en minoría tiene pocas posibilidades de aprobarlo sin concesiones y el plazo para enviarlo a la Asamblea Nacional vence el 6 de octubre.
En España el presidente Pedro Sánchez convocó elecciones anticipadas para el 29 de noviembre tras no lograr aprobar reformas en materia de vivienda, lo cual agrega otra fuente de incertidumbre política en la región mientras que el CAC 40 francés cayó a mínimos de seis meses. Este tipo de episodios suele favorecer al dólar porque los inversores buscan refugio en activos de Estados Unidos y porque el mercado teme que el BCE tenga que intervenir comprando deuda francesa si el contagio se extiende, algo que iría en sentido contrario a las alzas de tasas que exige la inflación.
Empleo en Estados Unidos y rendimientos del Tesoro
Las nóminas no agrícolas de septiembre aumentaron 29 mil empleos frente a 90 mil esperados con una tasa de desempleo de 4.2% desde 4.1% y un crecimiento anual del salario por hora de 3.0%, un dato que en condiciones normales restaría apoyo al dólar pero que coincidió con un nuevo máximo anual del índice dólar porque los inversores priorizaron el refugio ante el episodio francés. Después del reporte la probabilidad de que la Fed mantenga la tasa sin cambios en octubre subió a cerca de 78% desde 36% una semana antes, mientras que Goldman Sachs movió a diciembre su pronóstico de la siguiente alza luego de que el índice de precios PCE de agosto saliera en 3.4% frente a 3.7% esperado. El rendimiento del Tesoro a 10 años llegó a 5.33% el 1 de octubre, su mayor nivel desde 2002, y se mantiene cerca de 5.3%, lo cual sostiene el atractivo del dólar para quien busca rendimiento.
Cómo se transmiten estos factores al tipo de cambio
El EUR/USD refleja la rentabilidad relativa de mantener euros frente a dólares y el riesgo que se percibe en cada región, de modo que una tasa real más alta en Estados Unidos, una factura energética mayor para Europa y un diferencial francés más amplio empujan hacia el mismo lado al mismo tiempo, mientras que una Fed que deje de subir tasas, un petróleo más bajo o un presupuesto francés aprobado podrían reducir esa presión.
Posicionamiento especulativo en el euro
Los datos de la CFTC muestran que el número de contratos cortos sobre el euro alcanzó un máximo histórico en esa serie, por encima de los picos de 2011 y 2012, aunque la posición neta se hundió en terreno marcadamente negativo sin llegar todavía a los extremos de 2015 o 2022 porque en esta ocasión el récord está en el lado corto. La desviación del EUR/USD frente a su media móvil de 75 días llega a -2.6 desviaciones estándar y frente a su media de un año a -2.8, ambas por debajo del umbral de -2 que se considera sobreventa estadística, mientras que a dos años la lectura es de -1.2 y a cinco años de +0.3, de modo que el par todavía se mantiene dentro de su rango de varios años. Lecturas tan extremas en el corto plazo junto con una exposición corta récord han anticipado rebotes en el pasado, aunque cuando el origen es un riesgo fiscal real las ventas podrían extenderse, por lo que esos indicadores no tendrían que leerse de forma aislada.
Calendario hasta el cierre de 2026
La Asamblea Nacional francesa recibe el proyecto de presupuesto a partir del 6 de octubre, el 14 de octubre se publica el IPC de septiembre de Estados Unidos, el 16 de octubre llega la cifra definitiva de inflación de la eurozona, la Fed decide su política el 28 de octubre y el BCE el 29 de octubre en una reunión intermedia sin nuevas proyecciones, el 4 de noviembre se publica la estimación preliminar de inflación de octubre en la eurozona, el 29 de noviembre hay elecciones en España y en diciembre se reúnen la Fed y el BCE, este último el 17 de diciembre con nuevas proyecciones macroeconómicas.
Escenarios para el EUR/USD hasta el cierre de 2026
Goldman Sachs recortó en julio sus objetivos a seis y doce meses a 1.12 desde 1.18 y 1.20 y proyecta 1.14 a tres meses, con el argumento de que el dólar se mantiene mejor respaldado frente a monedas de bajo rendimiento como el euro, mientras que ING mantiene 1.16 para fin de año con un alza adicional de la Fed y del BCE en diciembre seguida de una pausa prolongada y con un petróleo sensiblemente más barato en el cuarto trimestre. Tomando como referencia la zona de 1.12, el nivel de 1.16 está 3.6% arriba, el cierre de 2025 en 1.1740 está 4.8% arriba y el nivel psicológico de 1.10 está 1.8% abajo.
Escenario bajista: extensión hacia 1.10
Este escenario requeriría que el diferencial entre Francia y Alemania supere los 150 puntos base y que el bono francés a 10 años se ubique por encima de 5%, que el Brent se sostenga por encima de 100 dólares con nuevos ataques en Ormuz y que la Fed suba tasas en octubre o diciembre mientras el BCE se queda en 2.50% por el estrés en la deuda francesa, de manera que el diferencial real de tasas se ampliaría y el posicionamiento corto récord dejaría de funcionar como señal de rebote porque el origen de la venta sería fiscal. En ese caso el EUR/USD tendería a cotizar por debajo del objetivo de Goldman Sachs de 1.12 y a acercarse a 1.10, 1.8% abajo de la zona actual.
Escenario lateral: rango entre 1.12 y 1.16
Este escenario es consistente con una Fed que suba 25 puntos base en diciembre hasta un rango de 4.00% a 4.25% y con un BCE que suba otros 25 puntos base hasta 2.75%, de modo que el diferencial se mantendría en cerca de 1.4 puntos porcentuales, con un Brent entre 90 y 100 dólares por la liberación de reservas del G7 y por exportaciones de Medio Oriente cercanas a niveles previos a la guerra y con un diferencial francés entre 120 y 150 puntos base mientras el presupuesto avanza con concesiones. Con esas condiciones el EUR/USD podría oscilar entre el objetivo de Goldman Sachs en 1.12 y el de ING en 1.16 con un punto medio en 1.14, que está 1.8% arriba de la zona actual.
Escenario alcista: recuperación hacia 1.16 y 1.1740
Este escenario dependería de datos laborales en Estados Unidos que sigan por debajo de lo esperado como en septiembre y de una Fed que mantenga su tasa en 3.75% a 4.00% en octubre y diciembre, mientras que el BCE subiría a 2.75% en diciembre y el diferencial se reduciría a cerca de 1.1 puntos porcentuales, junto con un Brent por debajo de 90 dólares, un diferencial francés por debajo de 120 puntos base tras la aprobación del presupuesto y una cobertura de posiciones cortas por parte de los especuladores, que están en un máximo histórico. En ese caso el EUR/USD podría recuperar el objetivo de ING en 1.16, 3.6% arriba de la zona actual, y acercarse al cierre de 2025 en 1.1740, 4.8% arriba.
Análisis técnico del EUR/USD
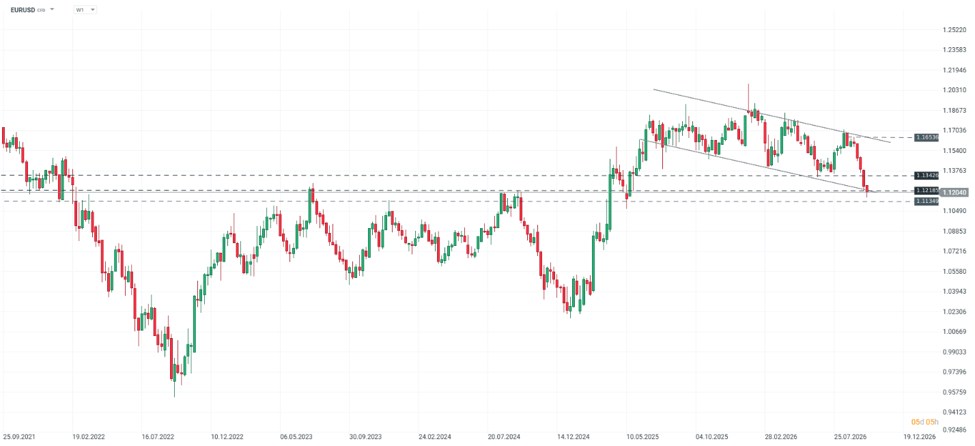 Evolución reciente del euro frente al dólar.
En el gráfico semanal el EUR/USD cotiza en 1.1204 en contacto con la directriz inferior del canal descendente que se desarrolla desde mediados de 2025, línea que el precio intenta respetar en este momento, mientras que en esa misma zona se ubica el nivel de 1.1218, 0.13% por encima del precio actual, que en años anteriores funcionó como resistencia y como soporte importante en una temporalidad mayor, de modo que la directriz y ese nivel horizontal forman una confluencia en torno a 1.12 que además coincide con el objetivo de Goldman Sachs y con la lectura de sobreventa estadística descrita en el posicionamiento. El soporte inmediato está en 1.1135, 0.62% por debajo del precio actual y 0.75% por debajo de 1.1218, mientras que la resistencia inmediata está en 1.1343, 1.2% por encima del precio actual, de manera que la siguiente referencia por encima de ese nivel es 1.1654 en la zona donde proyecta la directriz superior del canal, 2.7% arriba de 1.1343 y 4.0% arriba del precio actual.
Si el precio respeta la directriz inferior y la confluencia de 1.1218 los rebotes encontrarían primero resistencia en 1.1343 y luego en 1.1654, lo cual es consistente con el escenario lateral entre 1.12 y 1.16 con un punto medio en 1.14 que queda 0.5% arriba de 1.1343, mientras que una recuperación sostenida por encima de 1.1343 hacia 1.1654 se acercaría al objetivo de ING en 1.16, que está 0.5% por debajo de ese nivel, y una salida por encima del canal podría abrir el camino hacia el cierre de 2025 en 1.1740, 0.7% arriba de 1.1654, que corresponde al escenario alcista. En sentido contrario una ruptura de la directriz inferior con pérdida de 1.1135 podría llevar al precio hacia el nivel psicológico de 1.10, 1.2% abajo de 1.1135 y 1.8% abajo del precio actual, lo cual corresponde al escenario bajista en el que el EUR/USD cotizaría por debajo del objetivo de Goldman Sachs en 1.12.
Raúl Ojeda — Analista colaborador de XTB


El CAC 40 entra en corrección técnica: ¿problema francés o grieta europea?


Segunda vuelta en Brasil: lo que la historia dice sobre el real y el Ibovespa


PMI de septiembre: la Eurozona se acelera, mientras que el Reino Unido enfrenta dificultades


💶Gráfico del día: El EUR/USD toca su mínimo desde mayo de 2025 en medio de la crisis fiscal francesa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "