

- El Ibovespa terminó al alza entre la primera y segunda vuelta en cuatro de los cinco procesos analizados, con una rentabilidad media aproximada del 2,4%.
- El real brasileño ofrece una señal histórica menos favorable, ya que terminó debilitándose en tres de los cuatro últimos procesos electorales analizados.
- La reacción inicial favorable de los activos brasileños necesitará nuevas confirmaciones, especialmente en credibilidad fiscal, comportamiento del tipo de cambio y curva de tasas brasileña.
Brasil se dirige a una segunda vuelta electoral, pero el mercado ya ha emitido su primer veredicto. Flávio Bolsonaro terminó la primera votación con el 47,03% de los votos válidos, frente al 45,16% obtenido por Luiz Inácio Lula da Silva. La diferencia fue inferior a dos puntos y ambos volverán a enfrentarse el 25 de octubre.
La reacción no responde únicamente al resultado, sino a la sorpresa. Las encuestas situaban a Lula por delante, mientras que Bolsonaro terminó liderando la votación y la derecha obtuvo buenos resultados en varias elecciones estatales y legislativas. El mercado ha interpretado esa combinación como una mayor probabilidad de ajuste fiscal, reformas económicas y menor intervención estatal.
El dólar llegó a abrir con una caída cercana al 4,3%, alrededor de los 4,99 reales, mientras que el ETF EWZ, utilizado por los inversores internacionales para obtener exposición a Brasil, avanzaba más de un 12% antes de la apertura de Wall Street. Petrobras, Itaú y Bradesco también registraban subidas de dos dígitos en sus cotizaciones estadounidenses.
¿Está decidido el resultado de la segunda vuelta en Brasil?
¿Significa esta reacción que el resultado de la segunda vuelta está decidido? La historia ofrece una señal importante, aunque no definitiva. Desde la redemocratización, el candidato que terminó primero en la primera vuelta siempre acabó ganando la presidencia. Nunca se produjo una remontada entre ambas votaciones.
Este antecedente convierte a Flávio Bolsonaro en favorito, pero no elimina la incertidumbre. La distancia actual es la más estrecha registrada en una primera vuelta y todavía falta conocer cómo se distribuirán los votos de los candidatos eliminados. Además, una regularidad basada en un número reducido de elecciones no puede tratarse como una ley estadística.
¿Cómo se ha comportado históricamente el Ibovespa entre las dos vueltas?
La historia del Ibovespa resulta, en cualquier caso, bastante favorable durante el periodo comprendido entre las dos vueltas. En las elecciones de 2006 avanzó un 7,9%; en 2010, un 0,6%; en 2014 cayó un 4,8%; en 2018 subió un 4,1% y en 2022 volvió a ganar un 4,1%. El índice terminó al alza en cuatro de los cinco procesos analizados, con una rentabilidad media aproximada del 2,4% y una mediana del 4,1%.
La lectura superficial sería que la segunda vuelta suele beneficiar a la Bolsa brasileña. Sin embargo, el recorrido ha sido mucho menos tranquilo de lo que sugieren esas rentabilidades acumuladas. En todos esos procesos aumentó el volumen negociado, con incrementos comprendidos entre el 9,6% y casi el 40%. En 2014, cuando el Ibovespa terminó cayendo, llegó a registrar seis sesiones con oscilaciones superiores al 3% durante las semanas que separaron ambas votaciones.
Incluso en 2022, cuando el balance entre vueltas fue positivo, apareció una sesión con una caída cercana al 4,4%. La conclusión es importante: la Bolsa puede terminar subiendo y, al mismo tiempo, someter a los inversores a correcciones muy violentas durante el proceso.
El real brasileño ofrece una señal histórica diferente
El comportamiento del real es todavía menos concluyente. Entre la primera y la segunda vuelta, el USD/BRL subió un 0,8% en 2010, un 2,9% en 2014 y un 2,8% en 2022.
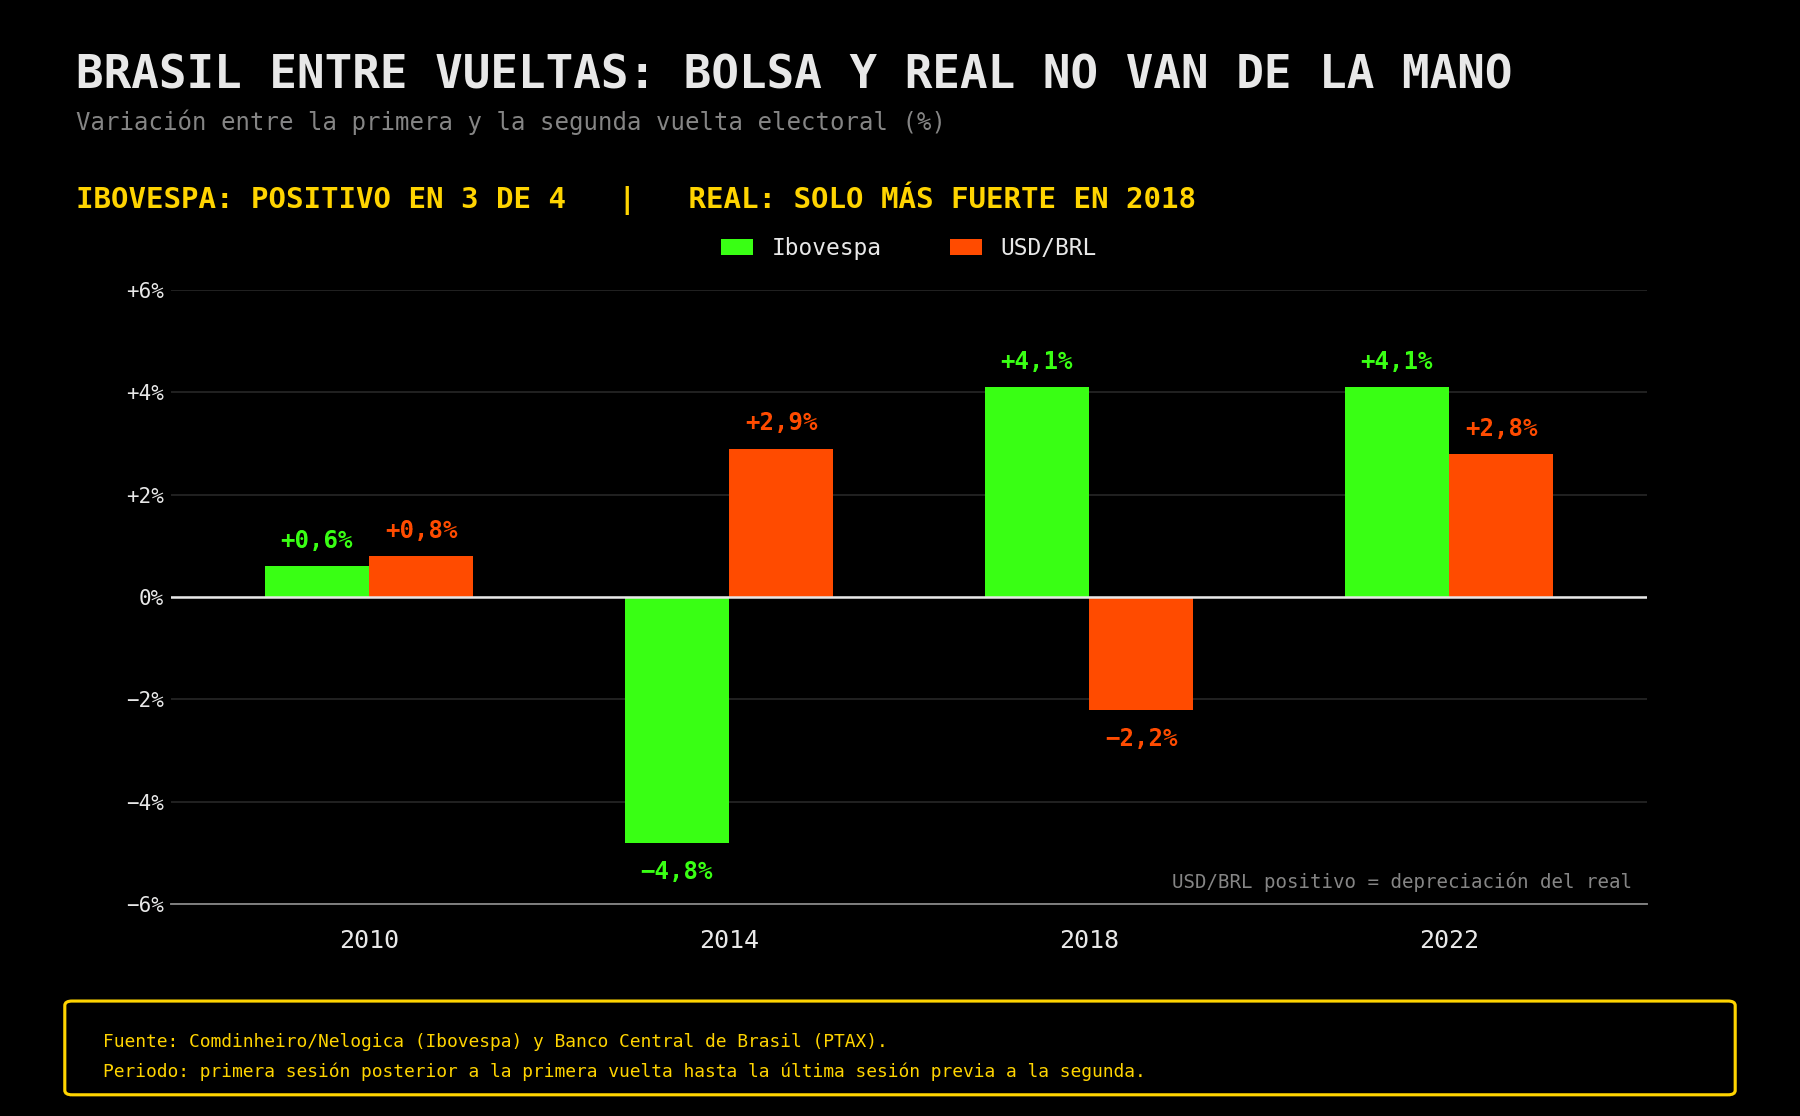
Solamente cayó en 2018, cuando retrocedió un 2,2%. Dicho de otro modo, el real terminó debilitándose en tres de los cuatro últimos procesos electorales, pese a que en varias ocasiones se había apreciado con fuerza justo después de la primera votación.
Esa diferencia entre la reacción inicial y el movimiento posterior es posiblemente la lección más útil. En 2022, por ejemplo, el real se apreció más de un 4% inmediatamente después de la primera vuelta, porque Jair Bolsonaro obtuvo un resultado superior al esperado. Sin embargo, durante las siguientes semanas devolvió completamente ese movimiento y el dólar terminó el periodo entre vueltas con una subida del 2,8%.
La reacción inicial del real necesita nuevas confirmaciones
Algo parecido puede suceder ahora. La caída inicial del USD/BRL concentra una corrección muy rápida de las expectativas electorales. Los operadores que estaban posicionados para una victoria cómoda de Lula tienen que cerrar posiciones, mientras que quienes esperaban un cambio de Gobierno aumentan su exposición al real. Pero, una vez realizado ese ajuste, el mercado necesitará nuevos argumentos para prolongar el movimiento.
El principal será la credibilidad fiscal. Los inversores están concediendo a Bolsonaro el beneficio de la duda porque esperan un mayor control del gasto, reformas y una política económica más favorable a la inversión privada. Sin embargo, todavía faltan detalles concretos sobre el equipo económico, las medidas presupuestarias y la estrategia para estabilizar la deuda pública.
Una victoria electoral no reduce automáticamente el déficit ni rebaja el coste de financiación. Para que la fortaleza del real y del Ibovespa se mantenga después de la reacción inicial, el mercado tendrá que observar compromisos creíbles y compatibles con la composición del nuevo Congreso. La señal electoral abre la puerta al cambio, pero la política económica tendrá que demostrar que puede atravesarla.
¿Qué sectores de la Bolsa brasileña podrían reaccionar más?
Dentro de la Bolsa, el movimiento tampoco debería ser uniforme. Los sectores más dependientes de la economía doméstica (constructoras, minoristas, centros comerciales, pequeñas compañías y empresas endeudadas) pueden beneficiarse especialmente si disminuyen las rentabilidades de la deuda y el mercado anticipa una relajación monetaria más rápida.
Los bancos también pueden recibir flujos por la mejora de las perspectivas económicas y la reducción del riesgo soberano. Las empresas públicas, especialmente Petrobras y Banco do Brasil, incorporan además una prima relacionada con el grado de intervención del Gobierno. Una menor probabilidad de controles políticos sobre precios, dividendos o inversiones tiende a aumentar sus valoraciones.
En cambio, las grandes exportadoras presentan una situación más ambigua. Vale, las papeleras y las compañías agrícolas generan buena parte de sus ingresos en dólares. Una apreciación intensa del real reduce el valor de esos ingresos al convertirlos a moneda local. Su comportamiento dependerá más de las materias primas, China y el crecimiento mundial que del resultado electoral por sí solo.
El contexto internacional también condicionará al real
El contexto internacional también puede reforzar o neutralizar el efecto político. Unos datos de empleo estadounidenses más débiles han reducido la presión para que la Reserva Federal vuelva a subir los tipos, favoreciendo temporalmente a las monedas emergentes. Pero una recuperación del dólar, un repunte de los rendimientos estadounidenses o una corrección de las materias primas podrían frenar la apreciación del real, aunque las encuestas sigan favoreciendo a Bolsonaro.
Tres señales que deberá confirmar el mercado brasileño
Por eso habrá que observar tres confirmaciones durante las próximas semanas. La primera será si el USD/BRL consigue mantenerse por debajo de los 5 reales después del ajuste inicial. La segunda será si la subida del Ibovespa se amplía desde bancos y empresas públicas hacia los sectores domésticos. La tercera será el comportamiento de la curva de tipos brasileña: una caída persistente de los vencimientos largos mostraría que el mercado no solo celebra un resultado electoral, sino que está descontando una mejora fiscal real.
¿Qué dice finalmente la historia sobre el Ibovespa y el real?
La historia, por tanto, ofrece una señal más clara para el Ibovespa que para la divisa. La Bolsa subió entre vueltas en cuatro de las cinco últimas elecciones, aunque con una volatilidad considerable. El real, por el contrario, terminó debilitándose en tres de los cuatro procesos analizados, incluso después de registrar fuertes apreciaciones iniciales.
El resultado de la primera vuelta favorece a los activos brasileños porque elimina uno de los escenarios que más preocupaban al mercado y eleva las probabilidades de un cambio de política económica. Pero buena parte de la sorpresa ya se está trasladando rápidamente a los precios. El primer día puede representar la operación más sencilla; las tres semanas siguientes exigirán distinguir entre una reacción electoral y una mejora verdaderamente sostenible de las expectativas económicas.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


PMI de septiembre: la Eurozona se acelera, mientras que el Reino Unido enfrenta dificultades


💶Gráfico del día: El EUR/USD toca su mínimo desde mayo de 2025 en medio de la crisis fiscal francesa


Resumen de la mañana: El dólar sube, el petróleo baja. El EUR/USD se sitúa en mínimos de varios meses


Resumen semanal: rendimientos de los bonos en máximos, tecnología firme y dólar cede tras débil NFP
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "