

-
El gas europeo acumula una subida superior al 30% en octubre y supera los 100 euros por megavatio hora, impulsado por las dificultades de suministro y las tensiones en Oriente Medio.
-
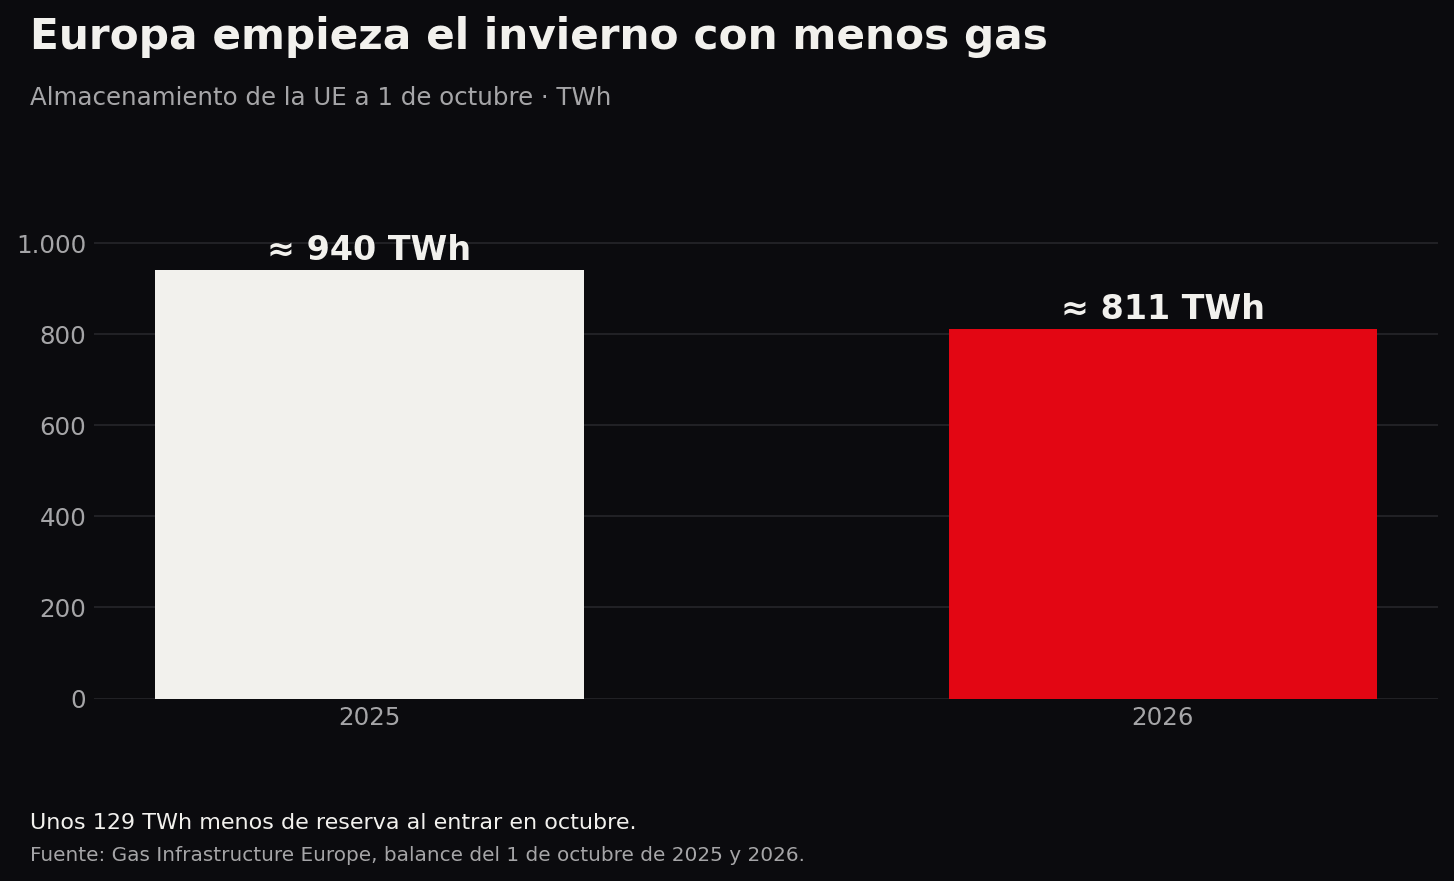
Europa comenzó octubre con 811 TWh de gas almacenado, unos 129 TWh menos que en 2025, mientras las importaciones de GNL cayeron un 14% durante el verano.
-
El análisis técnico mantiene una tendencia alcista tras la ruptura de 97,56, aunque la fuerte subida aconseja observar posibles consolidaciones antes de nuevas entradas.

-
El gas europeo acumula una subida superior al 30% en octubre y supera los 100 euros por megavatio hora, impulsado por las dificultades de suministro y las tensiones en Oriente Medio.
-
Europa comenzó octubre con 811 TWh de gas almacenado, unos 129 TWh menos que en 2025, mientras las importaciones de GNL cayeron un 14% durante el verano.
-
El análisis técnico mantiene una tendencia alcista tras la ruptura de 97,56, aunque la fuerte subida aconseja observar posibles consolidaciones antes de nuevas entradas.
En el análisis anterior observábamos una amplia base en el gráfico semanal del gas europeo. A corto plazo, el avance desde 84,38 había dado paso a un pequeño canal bajista que podía funcionar como banderín. Marcamos 97,56 como nivel de confirmación. El precio terminó rompiéndolo y ha continuado al alza hasta superar los 100 euros por megavatio hora en el contrato de referencia TTF, una cotización que no se veía desde la crisis energética de 2022.
El gas acumula una subida superior al 30% en octubre, aunque el porcentaje exacto cambia con fuerza durante estas últimas sesiones del mes. El viernes 30, algunas cotizaciones intradía situaban el avance del contrato TTF por encima del 40%. Por eso conviene esperar al cierre mensual antes de fijar una cifra definitiva o proclamar un récord estadístico. Para los compradores europeos, en cualquier caso, ha sido un mes especialmente duro.
Europa afronta el invierno con menos reservas de gas
¿Qué ha cambiado para que el mercado vuelva a pagar estos precios? La respuesta empieza antes de octubre. Europa llegó al comienzo del invierno con menos gas almacenado del que tenía un año atrás. Según Gas Infrastructure Europe, las reservas de la Unión Europea rondaban los 811 TWh el 1 de octubre de 2026, frente a aproximadamente 940 TWh en la misma fecha de 2025. Son unos 129 TWh menos disponibles justo cuando la calefacción comienza a ganar peso en la demanda.
El almacenamiento no está vacío. El 29 de octubre, las instalaciones de la UE estaban cerca del 75% de su capacidad. El problema es el margen con el que se entra en el periodo más exigente del año. Además, la media europea esconde diferencias grandes: Alemania se encontraba en torno al 62%, mientras Francia superaba el 87% e Italia el 90%. La red permite intercambiar gas entre países, pero la ubicación de las reservas y la capacidad de transporte importan cuando llega una ola de frío.
La escasez de GNL y Oriente Medio presionan el suministro europeo
Europa había contado con el gas natural licuado para reducir su dependencia del suministro ruso. Esa diversificación aumentó su capacidad de respuesta, aunque también la dejó más expuesta a lo que sucede en el mercado mundial de cargamentos. Un barco puede dirigirse a Europa o a Asia según los contratos, los precios y la disponibilidad de rutas. Si hay menos gas licuado para todos, los compradores compiten por la parte flexible de la oferta.
Ese es el punto que ha agravado la tensión actual. La guerra en Oriente Medio y las dificultades para transportar GNL por el estrecho de Ormuz han reducido la disponibilidad de cargamentos procedentes del golfo Pérsico. El precio europeo incorpora el coste de asegurar suministro para este invierno y la incertidumbre sobre cuándo podrán normalizarse esas rutas. El TTF rozó primero los 100 euros por megavatio hora el 28 de octubre y volvió a superar esa referencia después.
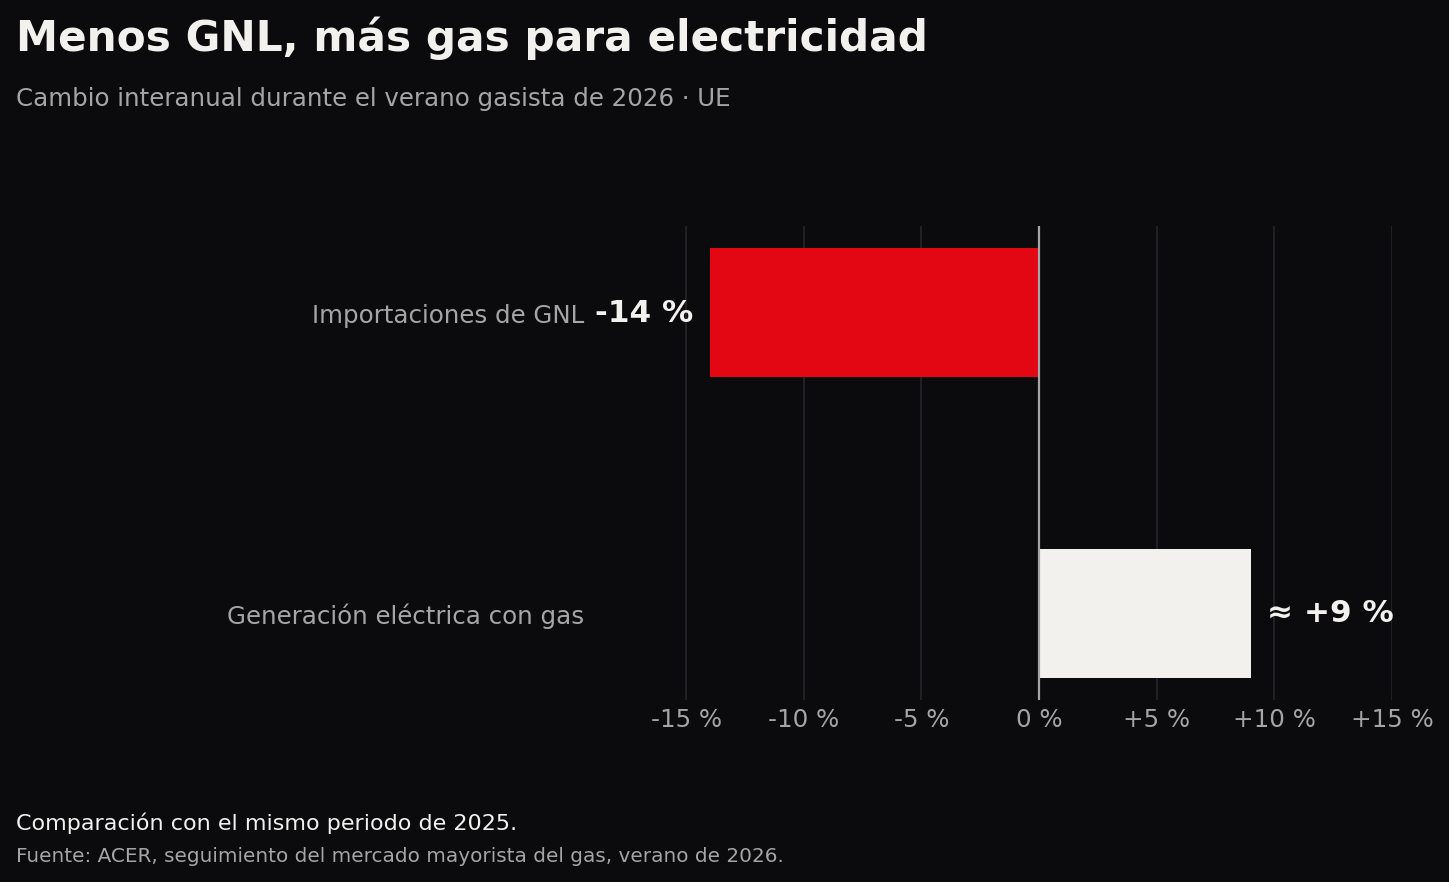
La Agencia de Cooperación de los Reguladores de la Energía (ACER) ofrece una medida de lo ocurrido durante los meses previos. Las importaciones totales de GNL de la UE cayeron un 14% en el verano gasista de 2026 respecto al de 2025. Al mismo tiempo, la generación eléctrica con gas aumentó cerca de un 9%. Las olas de calor elevaron la demanda de electricidad y la menor producción hidroeléctrica y nuclear obligó a utilizar más centrales de gas. El combustible que Europa necesitaba para llenar depósitos se utilizó también para mantener encendidas las luces durante el verano.
Hay un efecto que el mercado no puede ignorar: un invierno termina condicionando el siguiente. Si Europa consume una parte importante de sus reservas y recibe menos GNL del esperado, tendrá que comprar más durante el verano de 2027 para volver a llenarlas. Por eso el precio puede permanecer elevado incluso si las temperaturas de las próximas semanas resultan suaves. Los operadores no están calculando únicamente el gas que se quemará mañana; también valoran cuánto habrá que conseguir después.
La red europea cuenta con más capacidad de importación de GNL que durante la crisis anterior. ENTSOG estima una capacidad de regasificación equivalente a unos 1.600 TWh por temporada invernal y considera que la infraestructura puede responder a distintos escenarios de demanda y oferta. Pero una terminal disponible no crea cargamentos. Para utilizar esa capacidad Europa necesita que el gas exista, pueda transportarse y llegue a un precio que los compradores puedan asumir. En un escenario de escasez de GNL, ENTSOG advierte de que las reservas podrían acabar el invierno muy por debajo del 30%.
Esta distinción ayuda a evitar comparaciones precipitadas con 2022. La Unión Europea dispone hoy de más rutas de abastecimiento y consume alrededor de un 20% menos de gas que entonces. La Comisión Europea sostiene que el sistema está mejor preparado para afrontar el invierno. La subida actual es grave para hogares e industrias, pero superar los 100 euros por megavatio hora no significa que se hayan reproducido las condiciones extremas ni los máximos de aquella crisis.
El gas caro amenaza la industria, la electricidad y la inflación europea
El coste económico aun así, ya se está haciendo notar. ACER calcula que el conflicto en Oriente Medio ha añadido entre 18.000 y 33.000 millones de euros a la factura europea de importación de gas para una misma cantidad de combustible, según la referencia de precios utilizada. Ese dinero sale de algún sitio: de los márgenes de las empresas, de las facturas de los consumidores o de los presupuestos públicos si los gobiernos deciden amortiguar el golpe.
La transmisión no ocurre el mismo día para todos. Una industria que compra gas a precios vinculados al mercado puede notar el encarecimiento enseguida. Un hogar con contrato a precio fijo lo verá cuando toque renovar, si la subida se mantiene. En sectores como los fertilizantes, la química o algunos materiales de construcción, el gas forma parte esencial del coste de producción. Subir precios puede resultar difícil si los clientes tampoco tienen margen para pagar más.
También la electricidad queda expuesta. Aunque gran parte de la generación proceda de otras fuentes, las centrales de gas siguen siendo necesarias para cubrir ciertas horas de demanda, especialmente cuando falta viento o la producción renovable es menor. Una semana fría y poco ventosa puede obligar a consumir gas más deprisa. Por eso los pronósticos meteorológicos empiezan a mover el precio con tanta intensidad cuando los almacenes están menos llenos de lo habitual.
¿Qué podría frenar la subida del precio del gas europeo?
¿Qué podría frenar el avance? Una mejora verificable del tráfico de GNL por Oriente Medio retiraría parte de la prima de riesgo. También ayudarían temperaturas moderadas, más generación eólica, entregas estadounidenses abundantes y una reducción del consumo industrial. Ya hemos visto que las noticias sobre posibles negociaciones pueden provocar retrocesos rápidos. Pero mientras los inventarios continúen ajustados, una caída de uno o dos días no bastará para dar por resuelto el problema de suministro.
Existe además una respuesta menos visible del propio mercado: los precios altos reducen demanda. Algunas empresas aplazan producción, buscan combustibles alternativos o trasladan parte de su actividad. Ese ajuste puede acabar equilibrando el sistema, pero sería una solución costosa para la economía europea. Una cotización que cae porque la industria ya no puede consumir tanto gas cuenta una historia muy distinta a una que cae porque vuelve a llegar suministro suficiente.
Análisis técnico del gas europeo
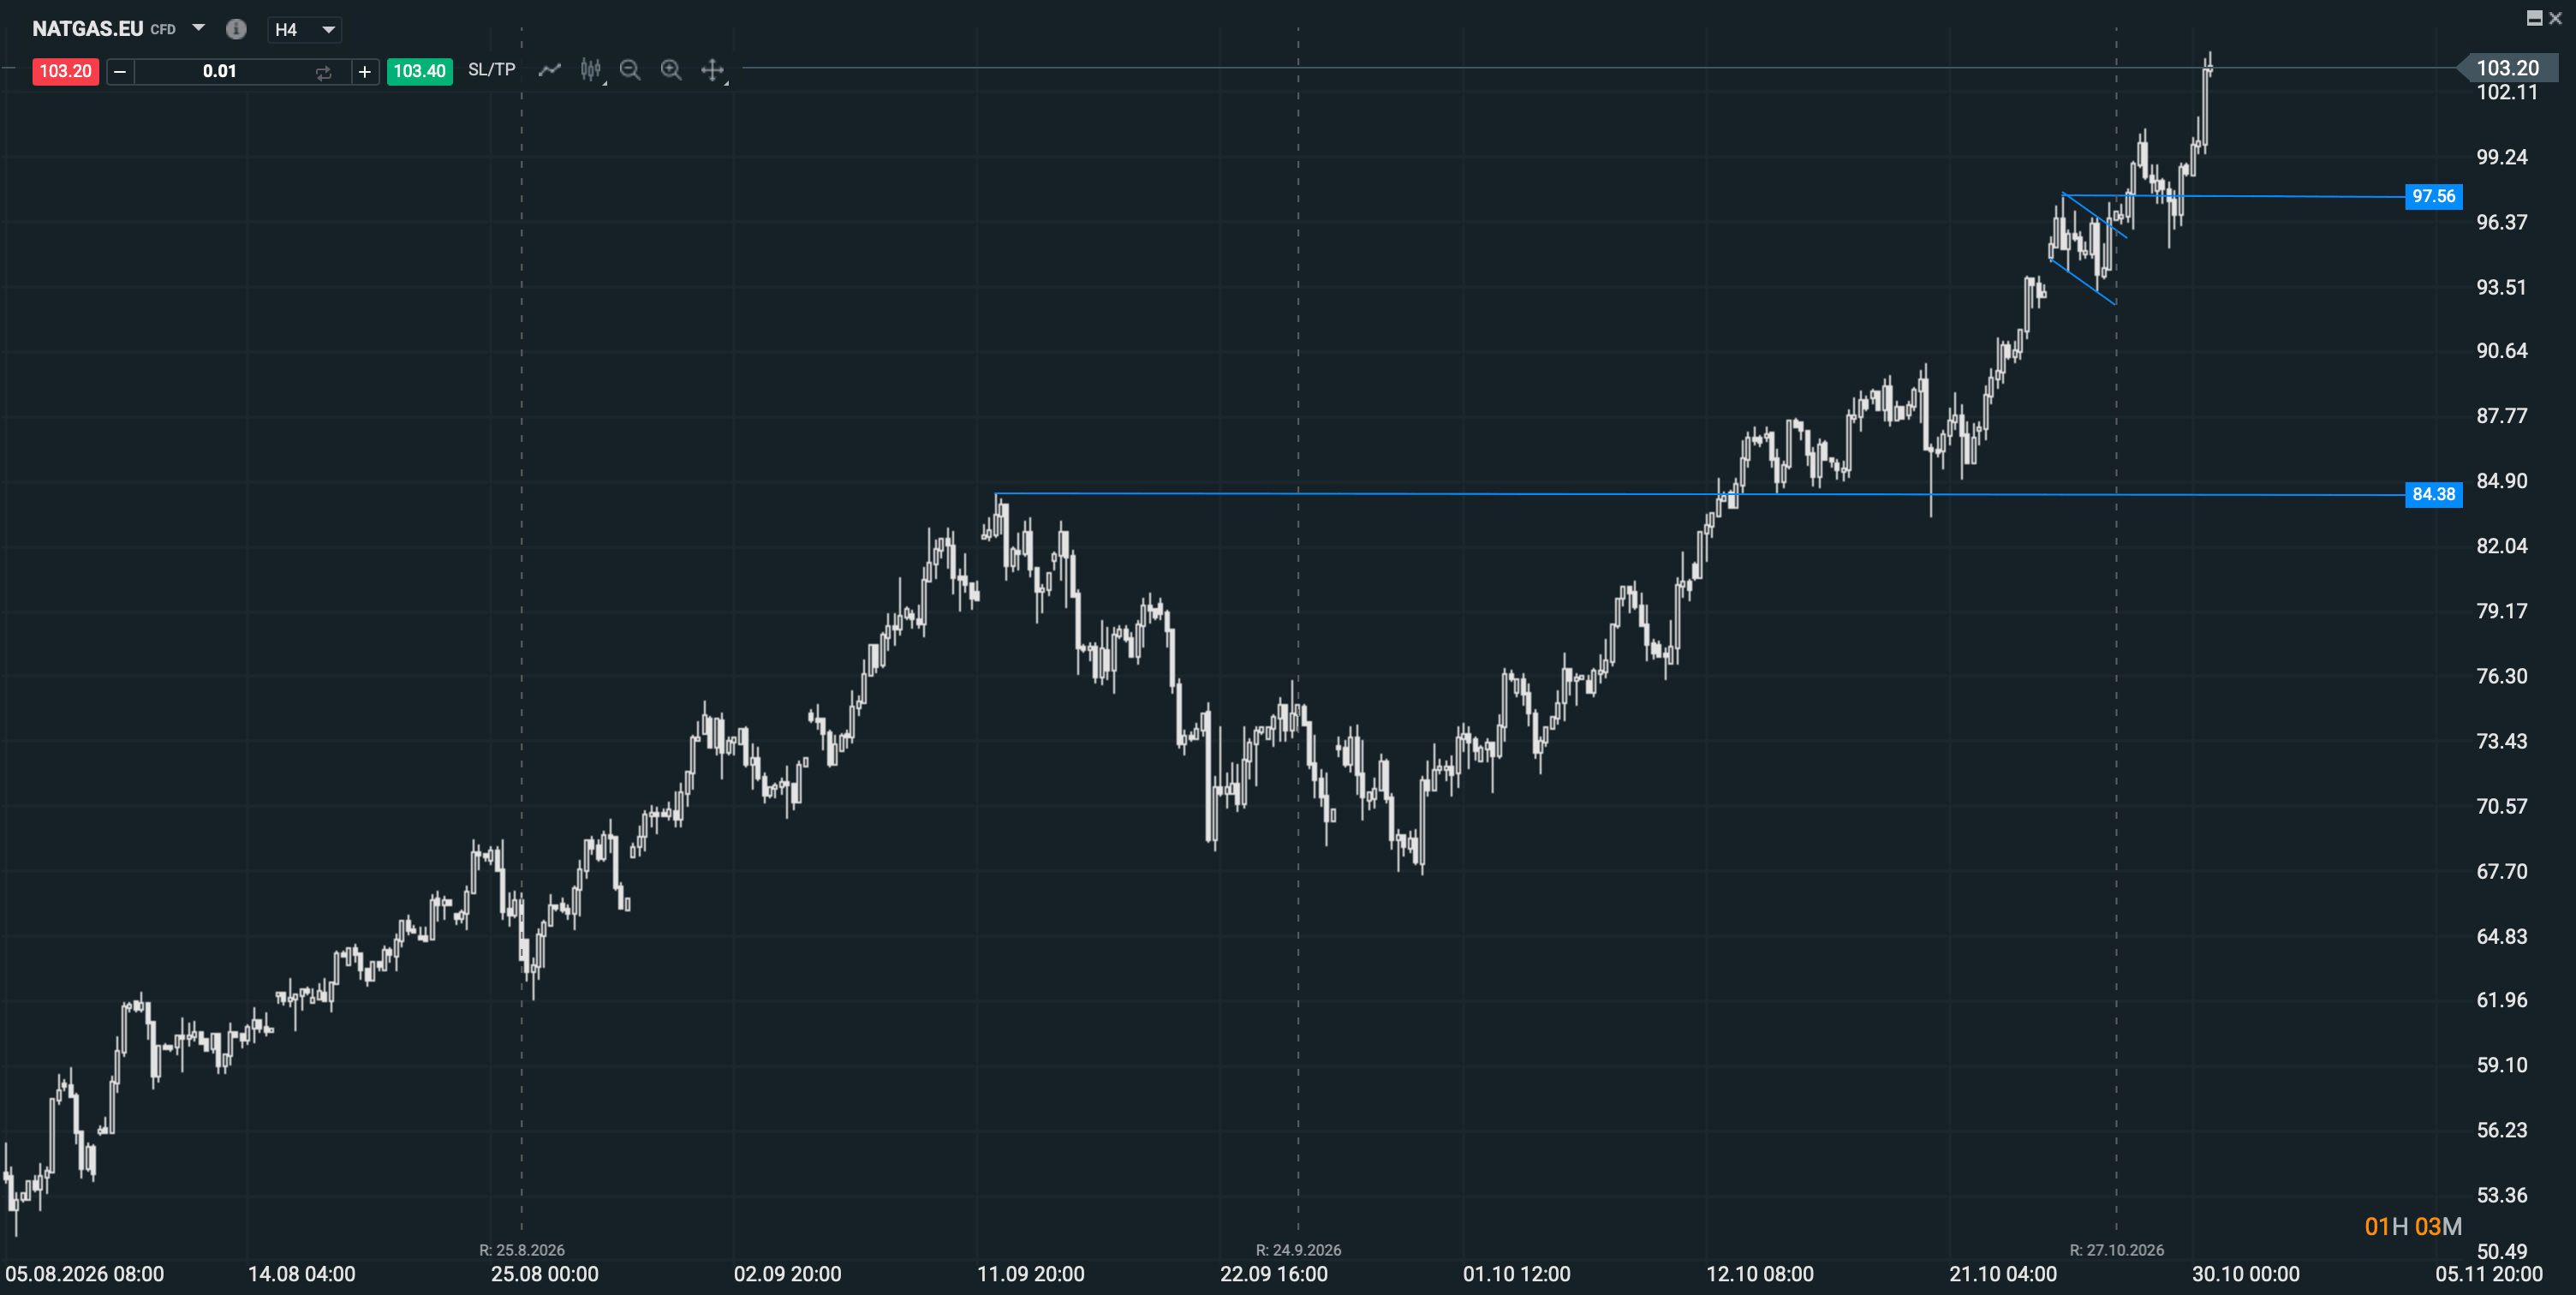
Desde el punto de vista técnico, se ha cumplido la hipótesis que seguíamos en el análisis anterior. Tras el impulso desde 84,38, el precio hizo una pausa con aspecto de banderín y terminó rompiendo los 97,56. La continuación posterior confirma que aquella consolidación actuó como descanso dentro de la tendencia. En el gráfico de corto plazo el gas avanza ahora sin una resistencia cercana bien definida. Hablar de “subida libre” describe esa situación inmediata, aunque históricamente el mercado sí cotizó a precios mucho más altos en 2022.
Si ya se mantiene una posición alcista, el trabajo consiste en ajustarla conforme aparezcan nuevos apoyos y observar hasta dónde llega la tendencia. Quien todavía no se haya incorporado afronta una decisión distinta. Tras una subida tan vertical, prefiero esperar a que el precio se estanque, forme un rango o haga un retroceso ordenado. Entonces podremos comprobar si los compradores vuelven a defenderlo y disponer de una referencia desde la que controlar el riesgo. Perseguir la cotización ahora deja demasiado lejos el punto que invalidaría la operación.
Tampoco hay, por el momento, una estructura que invite a buscar posiciones cortas contra este movimiento. El precio sigue haciendo máximos y la ruptura de 97,56 ha tenido continuidad. Más adelante podría aparecer agotamiento, pero habrá que verlo en el gráfico: pérdida de impulso, incapacidad para sostener nuevos máximos y una ruptura clara de los soportes que vaya construyendo. Hasta entonces, la cuestión útil es dónde ofrece la tendencia una pausa aprovechable, no adivinar el techo mientras el mercado sigue subiendo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


¿Qué significa para bitcoin el hackeo que sacude a Binance?


El oro en 4.000 y la plata en 50: las razones detrás de la liquidación
🔴🔒 CIERRE SEMANAL DE MERCADOS (30.10.2026)

Dólar hoy México: el peso mexicano cierra octubre con fuertes pérdidas pese a un PIB mejor de lo esperado
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "