

-
El Nasdaq 100 cayó un 6,36%, su peor sesión desde marzo de 2020.
-
Las dudas sobre la inversión en inteligencia artificial presionan a Nvidia y al sector de semiconductores.
-
Los 27.200 puntos son la referencia técnica clave para evaluar un posible rebote.

-
El Nasdaq 100 cayó un 6,36%, su peor sesión desde marzo de 2020.
-
Las dudas sobre la inversión en inteligencia artificial presionan a Nvidia y al sector de semiconductores.
-
Los 27.200 puntos son la referencia técnica clave para evaluar un posible rebote.
El Nasdaq 100 cayó ayer un 6,36% y cerró en 26.629,81 puntos. Fue su peor sesión desde marzo de 2020. ¿Qué cambió en un solo día para justificar semejante venta? Las compañías no dejaron de vender chips de repente. Los inversores empezaron a dudar de la velocidad a la que podrán seguir construyéndose centros de datos y revisaron cuánto estaban dispuestos a pagar por los beneficios futuros de toda esa industria.
La inteligencia artificial y los centros de datos presionan al Nasdaq
Después de las elecciones legislativas estadounidenses aumentó la posibilidad de un mayor escrutinio político de la inteligencia artificial y de los centros de datos. Preocupan su consumo eléctrico, el coste de ampliar las redes y la oposición a algunas instalaciones en las comunidades donde se proyectan. También se preparan propuestas para exigir evaluaciones independientes de los modelos avanzados y aclarar la responsabilidad de sus desarrolladores. Queda un largo camino hasta que esas propuestas puedan convertirse en leyes federales. Un permiso local retrasado, en cambio, puede alterar ya los planes de quien construye una instalación y de las empresas que esperaban venderle equipos.
La reacción se vio primero donde las expectativas eran más exigentes. Nvidia perdió más de un 9% y el índice de semiconductores de Filadelfia cayó más de un 12%. También sufrieron empresas dedicadas a proporcionar capacidad informática, electricidad e infraestructura para los centros de datos. El alcance de las ventas sugiere que el mercado está revisando el calendario de inversión en IA, con consecuencias distintas para cada parte de la cadena.
Las ventas mundiales de chips siguen creciendo
Hace apenas unos días, los datos disponibles dibujaban una industria de chips en plena expansión. La Semiconductor Industry Association cifró las ventas mundiales del tercer trimestre en 517.700 millones de dólares, un 24,1% más que en el segundo. En septiembre, el crecimiento interanual llegó al 146,8%. La caída bursátil de ayer no demuestra que esa demanda se haya hundido. Lo que ha quedado bajo examen es la continuidad de un crecimiento extraordinario.
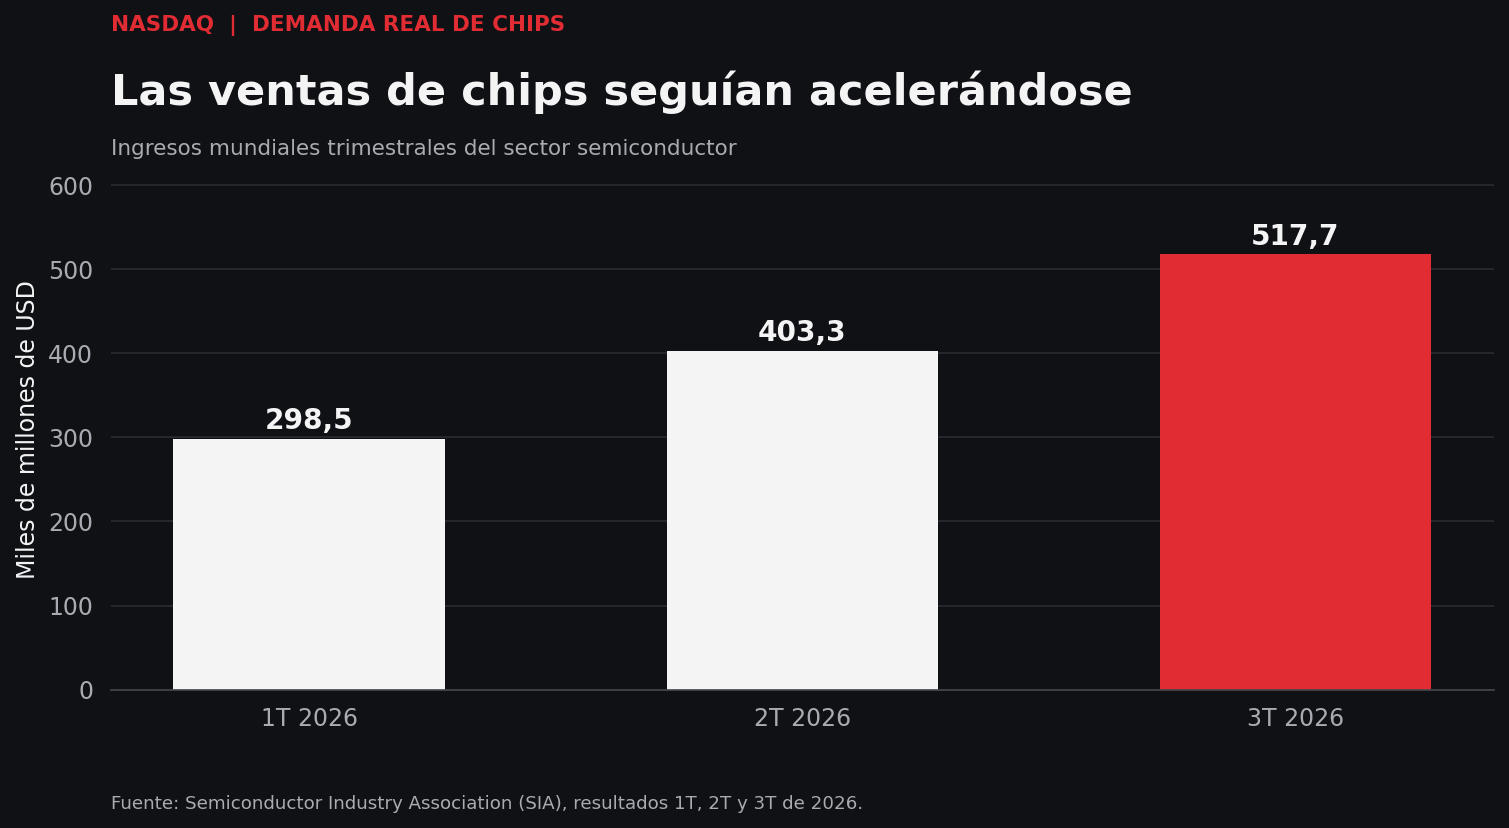
Precisamente porque las cifras recientes son tan altas, las próximas decisiones de los clientes importan más. ¿Cuántos pedidos dependen de centros de datos que aún esperan una conexión eléctrica? ¿Utilizarán las grandes tecnológicas durante más tiempo los equipos que ya han comprado? Y cuando esos centros comiencen a funcionar, ¿generarán ingresos suficientes para compensar su construcción y el coste de los chips? El mercado puede seguir reconociendo unas ventas actuales excelentes y rebajar, al mismo tiempo, lo que espera de los años siguientes.
Estas preguntas ya estaban presentes antes de las elecciones. El resultado político les dio urgencia. Las grandes plataformas pueden financiar muchos de sus proyectos con negocios que generan abundante efectivo. Otras compañías dependen más del crédito o necesitan captar capital para continuar la expansión. Para una empresa endeudada, cada mes que se aleja la puesta en marcha de una instalación supone más tiempo pagando intereses sin recibir los ingresos previstos.
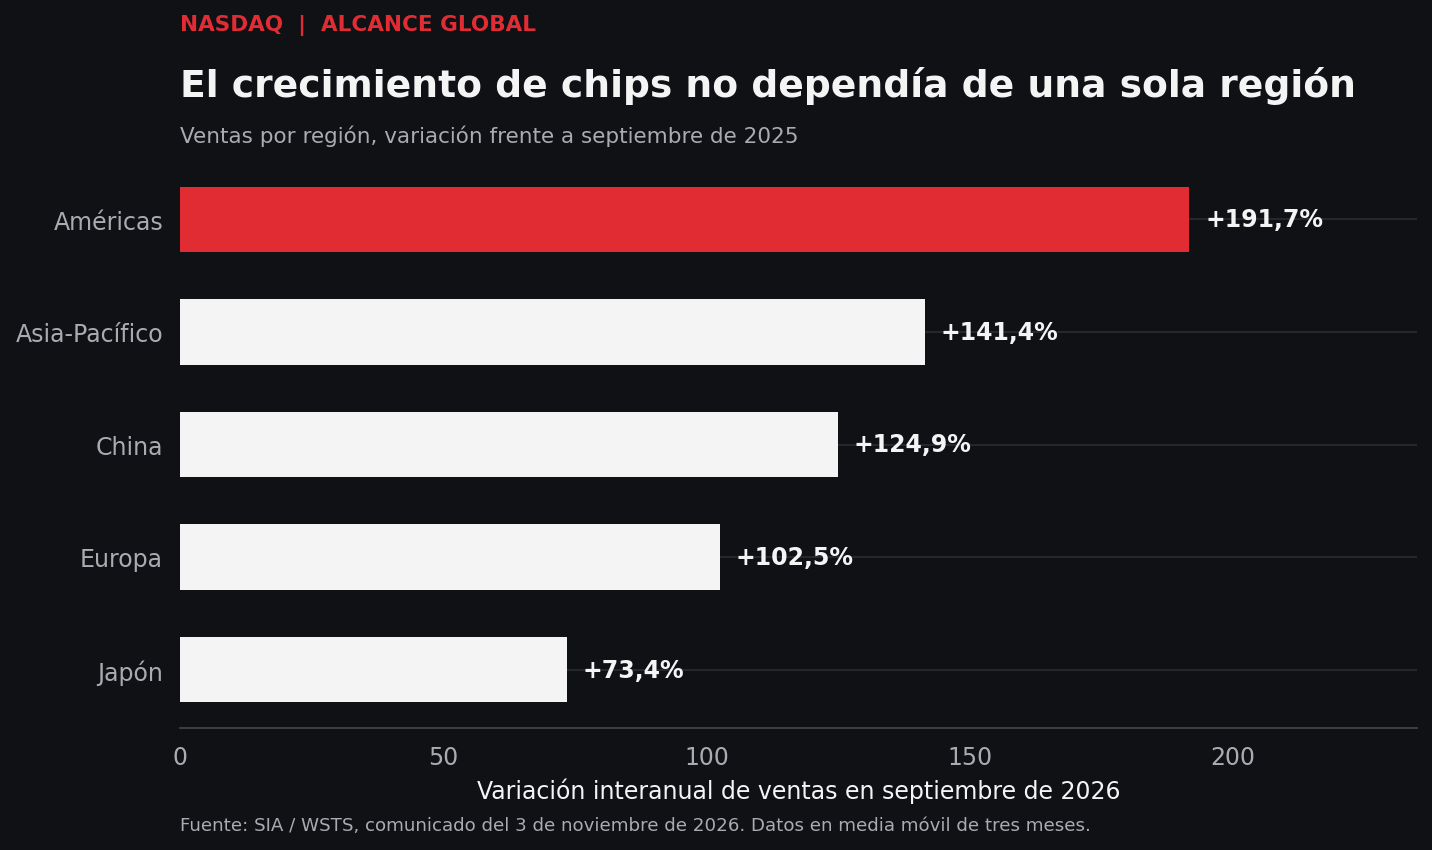
La demanda de semiconductores tampoco se limitaba a Estados Unidos. Según los datos de septiembre de la asociación del sector, las ventas crecieron frente al año anterior en todas las grandes regiones que mide. Eso ayuda a entender por qué las apuestas de los inversores se habían extendido mucho más allá de Nvidia. También explica la rapidez del ajuste: empresas con productos diferentes compartían, en mayor o menor medida, la misma expectativa de inversión sostenida.
El empleo de Estados Unidos y las tasas de la Fed condicionan el rebote
Hubo otra señal que merece atención. Durante la caída de las acciones, los inversores compraron bonos del Tesoro estadounidense y sus rendimientos retrocedieron. Un descenso de las rentabilidades suele aliviar la presión sobre las valoraciones tecnológicas. Ayer pesaron más las dudas sobre los beneficios esperados. Si el mercado teme que se retrasen pedidos o proyectos, una mejora en el coste de financiación puede resultar insuficiente para sostener las cotizaciones.
El informe de empleo publicado este viernes ha cambiado parte de esa lectura macroeconómica. Estados Unidos creó 165.000 puestos de trabajo en octubre, frente a los 65.000 que esperaban los economistas consultados por Reuters. El paro bajó del 4,2% al 4,1%. Además, las revisiones añadieron 84.000 empleos a las cifras previamente publicadas para agosto y septiembre. El dato apunta a una economía más resistente de lo previsto.
Esa fortaleza puede favorecer el gasto empresarial, pero tiene una contrapartida para las acciones con valoraciones exigentes. Los salarios medios por hora crecieron un 0,4% en octubre y un 3,1% interanual. Tras conocerse el informe, subieron los rendimientos de los bonos y aumentaron las apuestas por una subida de tasas de la Reserva Federal en diciembre. Los futuros tecnológicos apuntaban a un rebote después del desplome del jueves. La reacción es comprensible; aún falta ver si los compradores mantienen sus posiciones cuando avance la sesión.
El empleo responde a una de las preocupaciones del mercado: por ahora, la economía estadounidense no muestra un deterioro laboral brusco. Deja intacta la otra. Un mercado de trabajo sólido no garantiza que cada centro de datos proyectado pueda conectarse a tiempo ni que todas las inversiones en IA ofrezcan la rentabilidad prevista. Los resultados empresariales y los calendarios de construcción tendrán que aportar esas respuestas.
Análisis técnico del Nasdaq 100
Fuente:Xstation
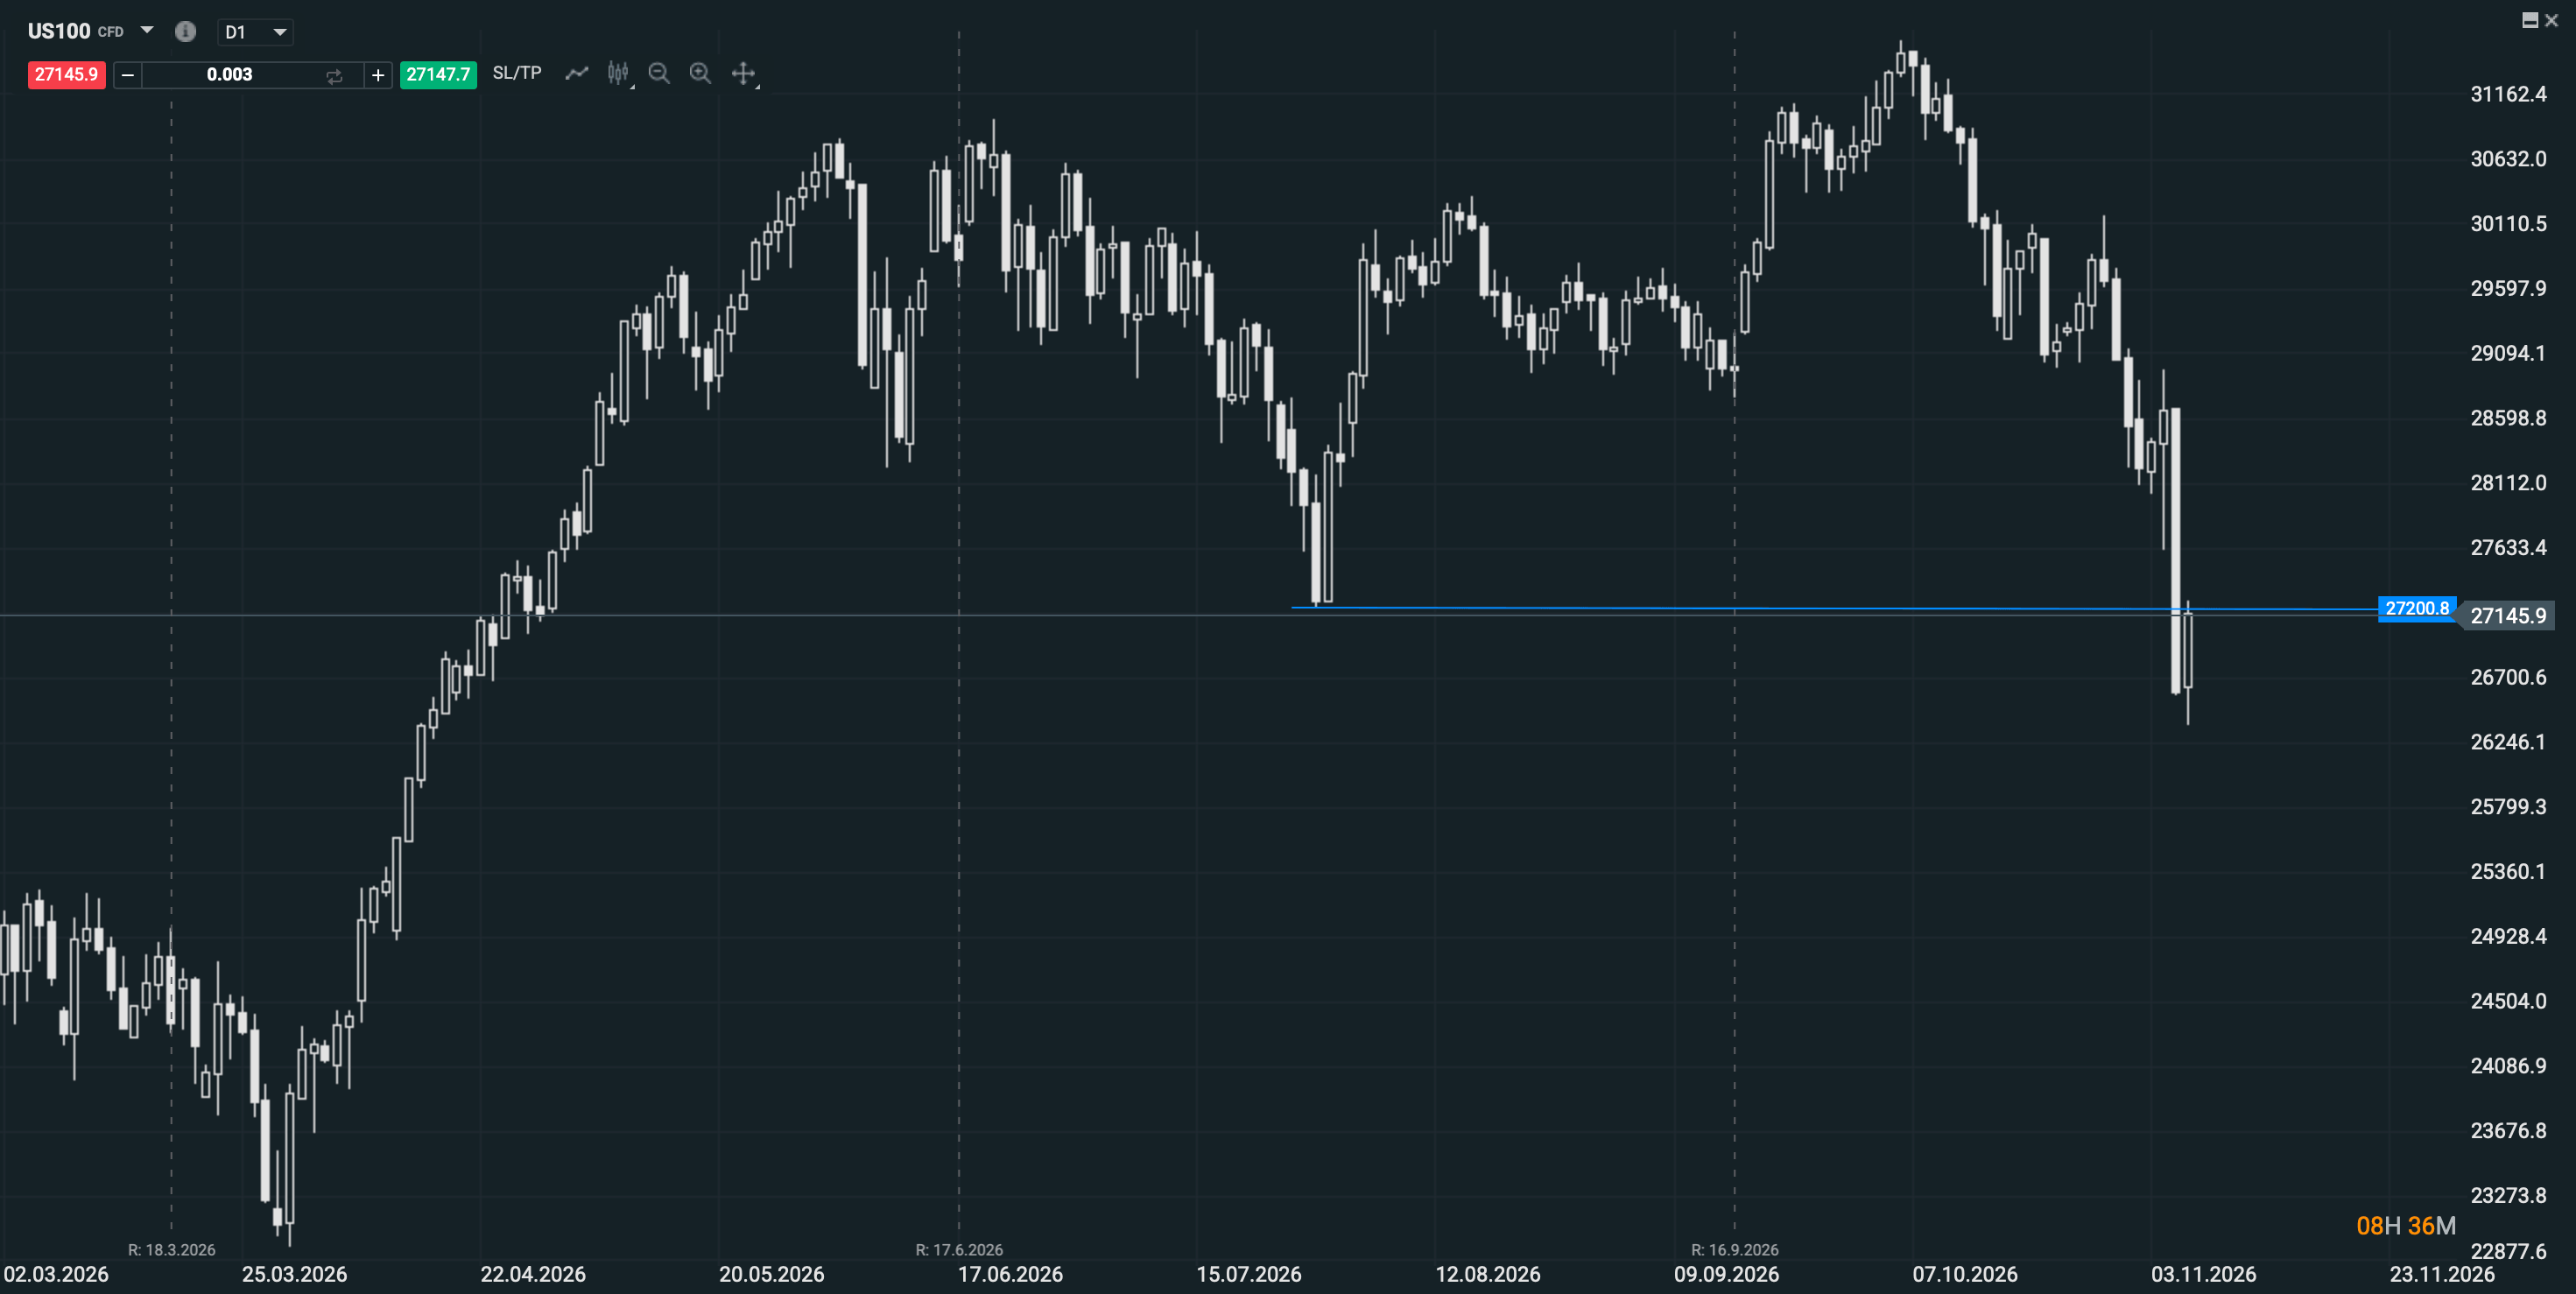
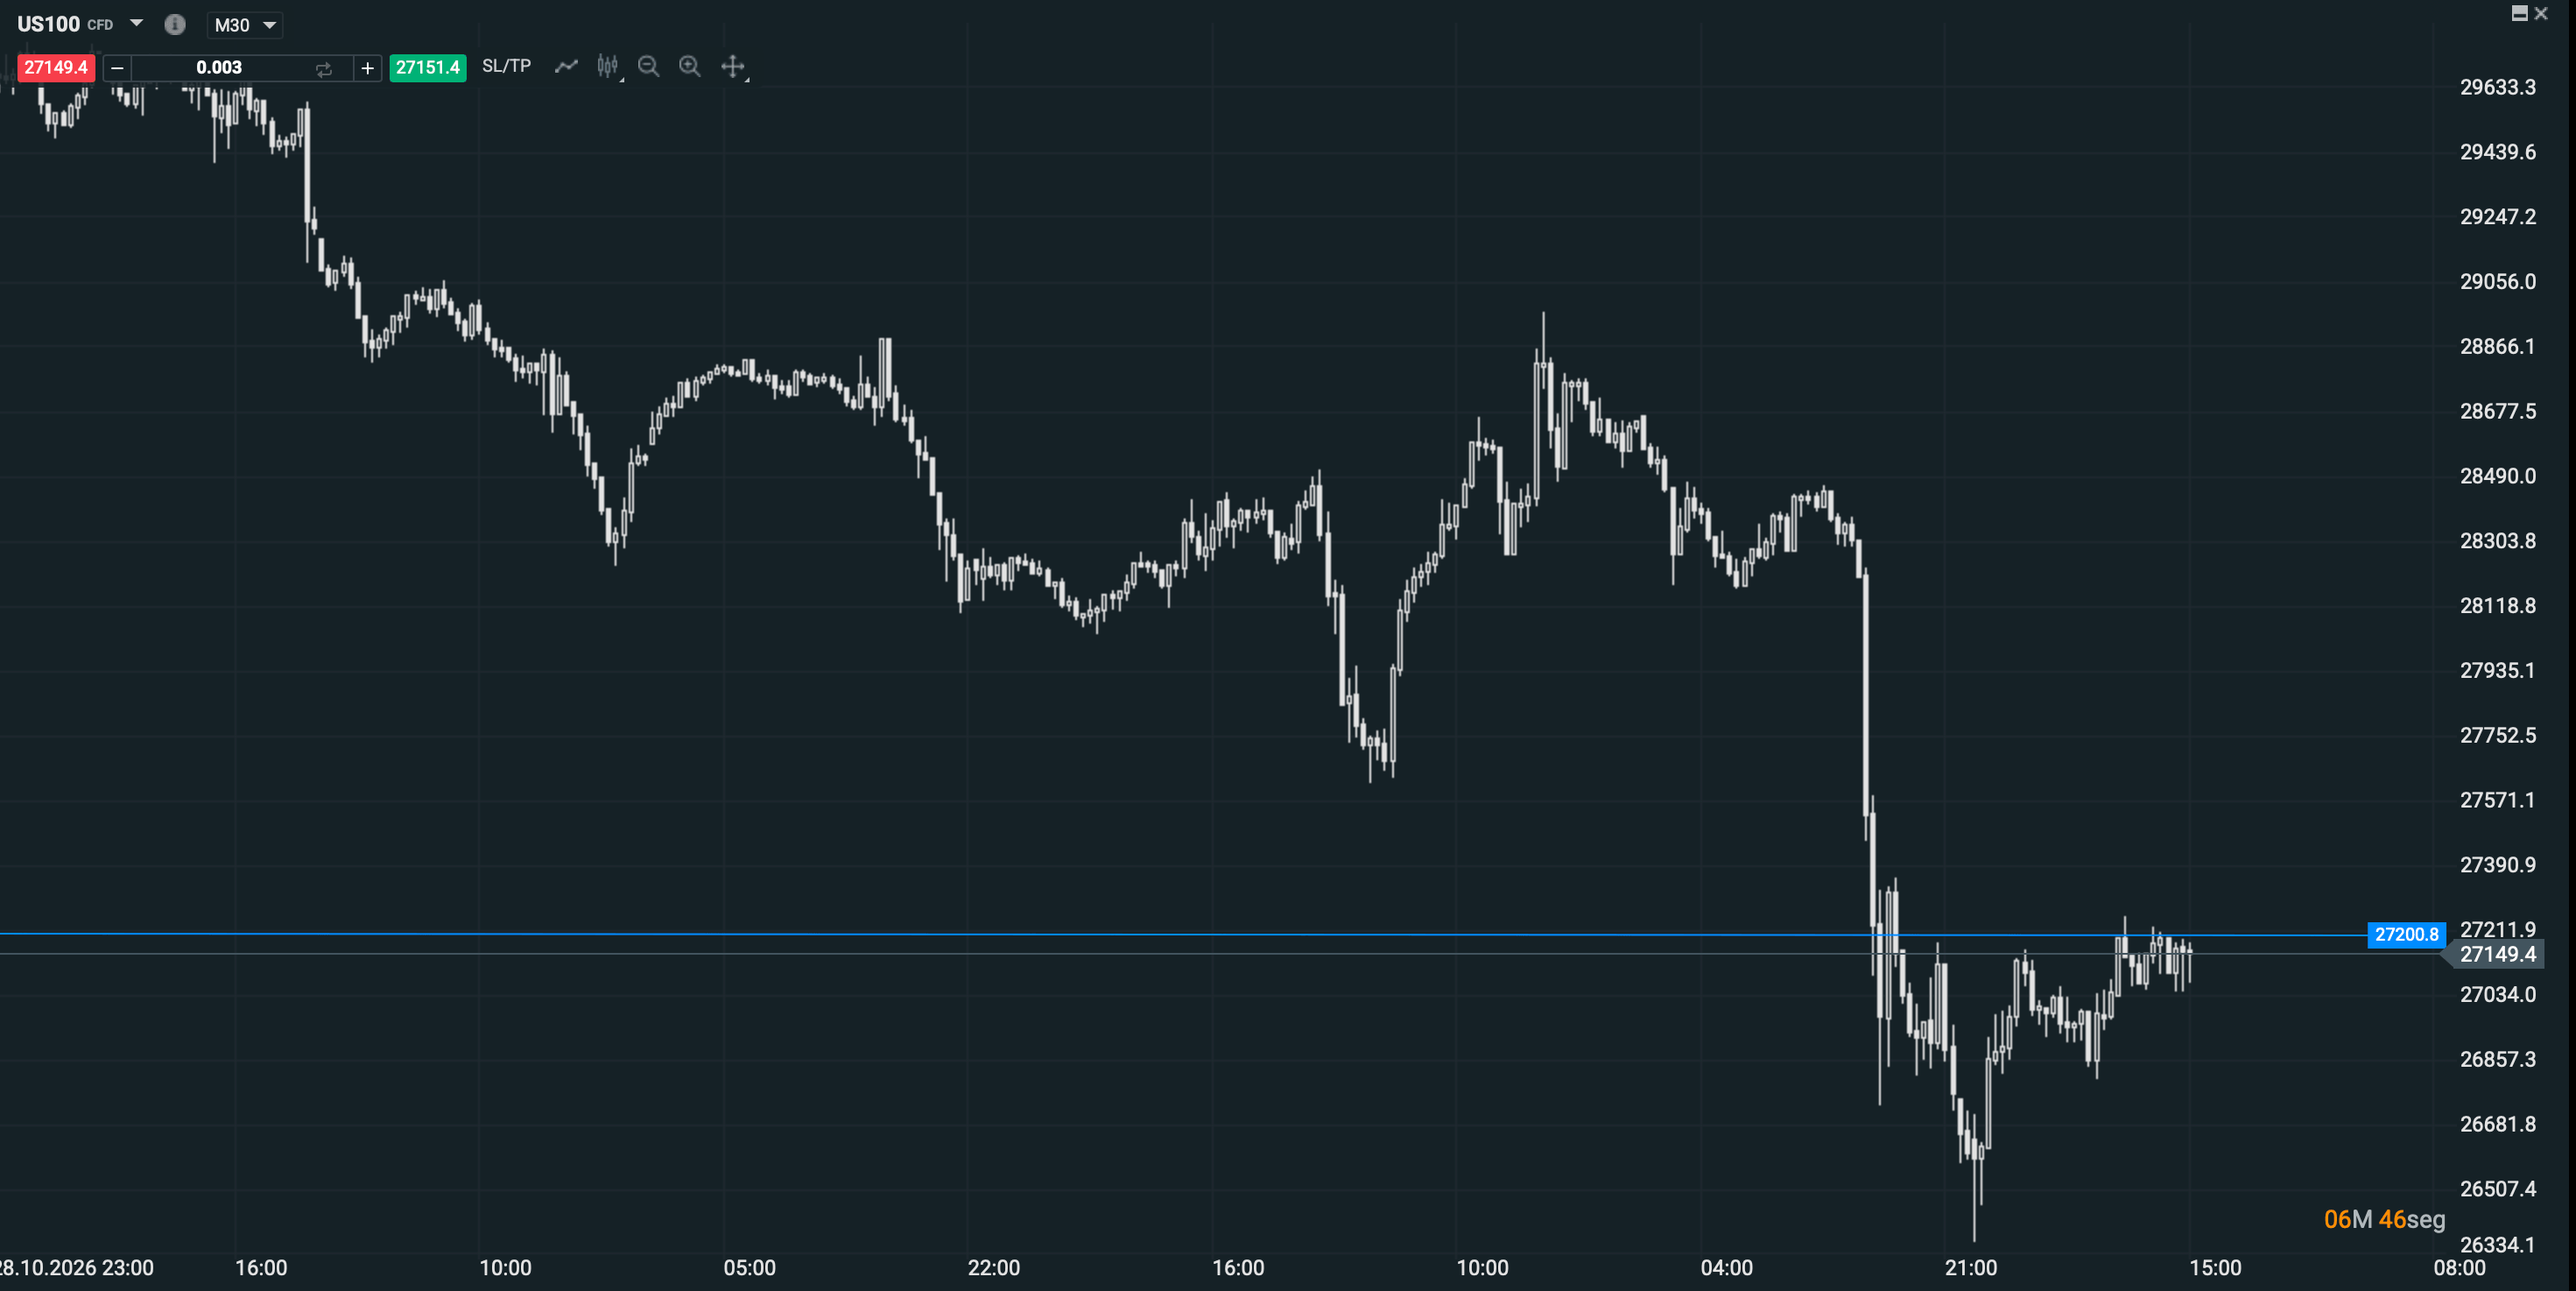
Desde el punto de vista técnico, el Nasdaq 100 ha perdido el soporte que veníamos siguiendo desde el 29 de julio. Por eso los 27.200 puntos son ahora la referencia decisiva a corto plazo. Antes de la caída, esa zona había atraído compradores. Tras su ruptura, algunos de quienes compraron allí podrían aprovechar una recuperación para salir. También habrá vendedores esperando a comprobar si el antiguo soporte actúa ahora como resistencia.
Fuente:Xstation5
La primera posibilidad es que el índice recupere rápidamente 27.200 y consiga mantenerse por encima. Daría más calidad al giro que, después de superarlos, retrocediera hacia la zona y volviera a encontrar compradores. En ese caso, la pérdida del soporte habría resultado fallida. Quienes vendieron la ruptura bajista podrían verse obligados a recomprar, añadiendo fuerza al rebote.
Conviene distinguir esa secuencia de una simple visita a 27.200. Si el Nasdaq supera brevemente el nivel y vuelve a caer por debajo, quedarían atrapados también quienes hubieran comprado esperando la recuperación. Esa segunda ruptura fallida podría acelerar las ventas. Después de un descenso tan rápido, un rebote intenso entra dentro de lo razonable; lo difícil es sostener los niveles recuperados.
Mientras el índice permanezca por debajo de 27.200, la ruptura del soporte seguirá favoreciendo la continuidad bajista. El empleo ofrece un motivo para intentar el rebote y los futuros han reaccionado. La prueba está en el precio: recuperar la zona, defenderla en un retroceso y avanzar de nuevo cambiaría la lectura de corto plazo. Si el mercado falla al llegar allí, los compradores tendrán que seguir esperando una señal más convincente.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Goldman Sachs cae a su menor nivel desde abril


Resumen de mercado: Nasdaq rebota tras su mayor caída en 19 meses 🔼 Lam Research se dispara un 12%
🔴🔒 CIERRE SEMANAL DE MERCADOS (06.11.2026)

Dólar hoy México: el peso mexicano desafía al dólar y se recupera pese al sorpresivo recorte de Banxico
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "