



La caída del oro no señala necesariamente el fin de su tendencia a largo plazo
La analista de UBS, Joni Teves, considera que la reciente caída refleja principalmente una reducción de posiciones por parte de los inversionistas, más que un cambio fundamental en el entorno de inversión del oro a largo plazo. La fortaleza del dólar, el aumento de los rendimientos de los bonos y el desplazamiento del interés de los inversionistas hacia las acciones de inteligencia artificial y energía han limitado los flujos de capital hacia los metales preciosos. Además, durante la reciente ola de ventas de acciones tecnológicas estadounidenses, es posible que los inversionistas hayan vendido oro para obtener liquidez y reducir el riesgo general de sus carteras.
Esta es una distinción importante: el oro puede caer durante períodos de elevada aversión al riesgo cuando los inversionistas necesitan efectivo para cubrir pérdidas o cumplir con los requisitos de margen en otros mercados. A corto plazo, su elevada liquidez puede, paradójicamente, jugar en contra de su precio. Sin embargo, UBS considera que los inversionistas de largo plazo siguen mostrando una resistencia relativa pese a la corrección, mientras que las tenencias de los ETF de oro ofrecen pocas señales de una capitulación generalizada. El banco también destaca un aumento de las compras de los bancos centrales durante los períodos de caída de precios.
Las previsiones actuales sugieren que varias instituciones financieras importantes todavía anticipan una recuperación significativa de los precios del oro en 2027:
-
UBS: 4.500 dólares por onza para finales de 2026.
-
UBS: 5.000 dólares por onza para finales de 2027.
-
ANZ: 4.800 dólares por onza en 2027.
-
Goldman Sachs: 4.800 dólares por onza para finales de 2027.
Con un precio aproximado de 3.750 dólares por onza, la previsión de UBS para finales de 2027 implicaría un potencial alcista cercano al 33%. Sin embargo, esto no significa que se espere un final rápido de la corrección. Por el contrario, los rendimientos persistentemente elevados de los bonos y la fortaleza del dólar estadounidense podrían seguir limitando la magnitud de cualquier recuperación durante los próximos trimestres.
Los bancos centrales siguen comprando oro, pero su demanda no ha logrado frenar las caídas
Uno de los aspectos más interesantes del entorno actual del mercado es la divergencia entre la demanda de inversión y las compras de los bancos centrales. Según las cifras citadas, los bancos centrales compraron más de 1.000 toneladas de oro anuales entre 2022 y 2024, seguidas de aproximadamente 863 toneladas en 2025. Mientras tanto, las tenencias mundiales de ETF de oro habrían alcanzado un récord de 4.275 toneladas en octubre de 2026. Pese al interés institucional sostenido, el oro ha caído por debajo del nivel psicológicamente importante de los 4.000 dólares.
¿Por qué, entonces, las compras de los bancos centrales han sido insuficientes para estabilizar los precios? La respuesta podría encontrarse en la diferencia entre la demanda estructural de largo plazo y los flujos financieros que determinan los precios en los mercados de futuros. Los bancos centrales compran oro principalmente para diversificar sus reservas, mientras que los inversionistas financieros reaccionan mucho más rápido a los cambios en los rendimientos de los bonos, los movimientos de las divisas y las condiciones de liquidez. Por lo tanto, una demanda física estable puede ayudar a amortiguar las caídas de precios sin necesariamente impedir una ola de ventas a corto plazo.
Otro factor menos evidente que vale la pena considerar es el financiamiento del auge de inversiones en inteligencia artificial. Según BloFin Research, las mayores compañías tecnológicas estadounidenses emitieron aproximadamente 220.000 millones de dólares en bonos durante los primeros ocho meses de 2026, aumentando la oferta de deuda en los mercados financieros. Si las crecientes necesidades de financiamiento de infraestructura de inteligencia artificial contribuyen a elevar las primas de riesgo y los rendimientos de los bonos, podrían ejercer presión indirectamente sobre los precios del oro. Una desaceleración de la emisión de deuda y una posterior caída de los rendimientos reales podrían eventualmente generar condiciones más favorables para una recuperación del metal precioso, aunque este escenario está lejos de ser seguro.
¿Qué viene para el precio del oro? Los inversionistas atentos a la decisión de la Fed en diciembre
La dirección de los rendimientos reales de los bonos estadounidenses probablemente seguirá siendo el factor más importante para los precios del oro. Si la Fed mantiene su postura restrictiva y la inflación persistente obliga a las autoridades monetarias a subir aún más las tasas de interés, el metal precioso podría continuar bajo presión pese a las compras sostenidas de los bancos centrales. Por el contrario, un deterioro de las condiciones económicas, una caída de los rendimientos reales o una nueva debilidad del dólar estadounidense podrían mejorar las perspectivas del oro.
La corrección actual demuestra que el oro no es una cobertura automática frente a cualquier forma de incertidumbre económica. Un entorno en el que un shock inflacionario impulse las tasas de interés reales al alza, en lugar de reducirlas, puede resultar especialmente desfavorable para el metal precioso. Este mecanismo ayuda a explicar por qué el oro está cayendo pese a las tensiones geopolíticas, los elevados niveles de deuda pública y la demanda sostenida de los bancos centrales.
Análisis técnico del oro (temporalidad D1)
Desde una perspectiva técnica, la ruptura por debajo de los 3.800 dólares ha debilitado una zona de soporte anteriormente importante y ha aumentado la relevancia de los niveles de precios inferiores. La región de los 3.500 dólares representa ahora un posible objetivo bajista tras una ruptura sostenida por debajo de los 3.800 dólares, aunque el mercado también podría comenzar a estabilizarse alrededor de los precios actuales. Una primera señal de mejora de las condiciones técnicas sería una recuperación por encima de los 4.000 dólares, lo que podría abrir el camino hacia los 4.250 dólares, donde se encuentra la media móvil exponencial de 200 días (EMA 200, línea roja). Sin embargo, incluso una ruptura por encima de estos niveles no confirmaría necesariamente el fin de la tendencia bajista. Un intento de recuperación similar, registrado entre finales de agosto y comienzos de septiembre, fue seguido por un rápido deterioro del sentimiento del mercado.
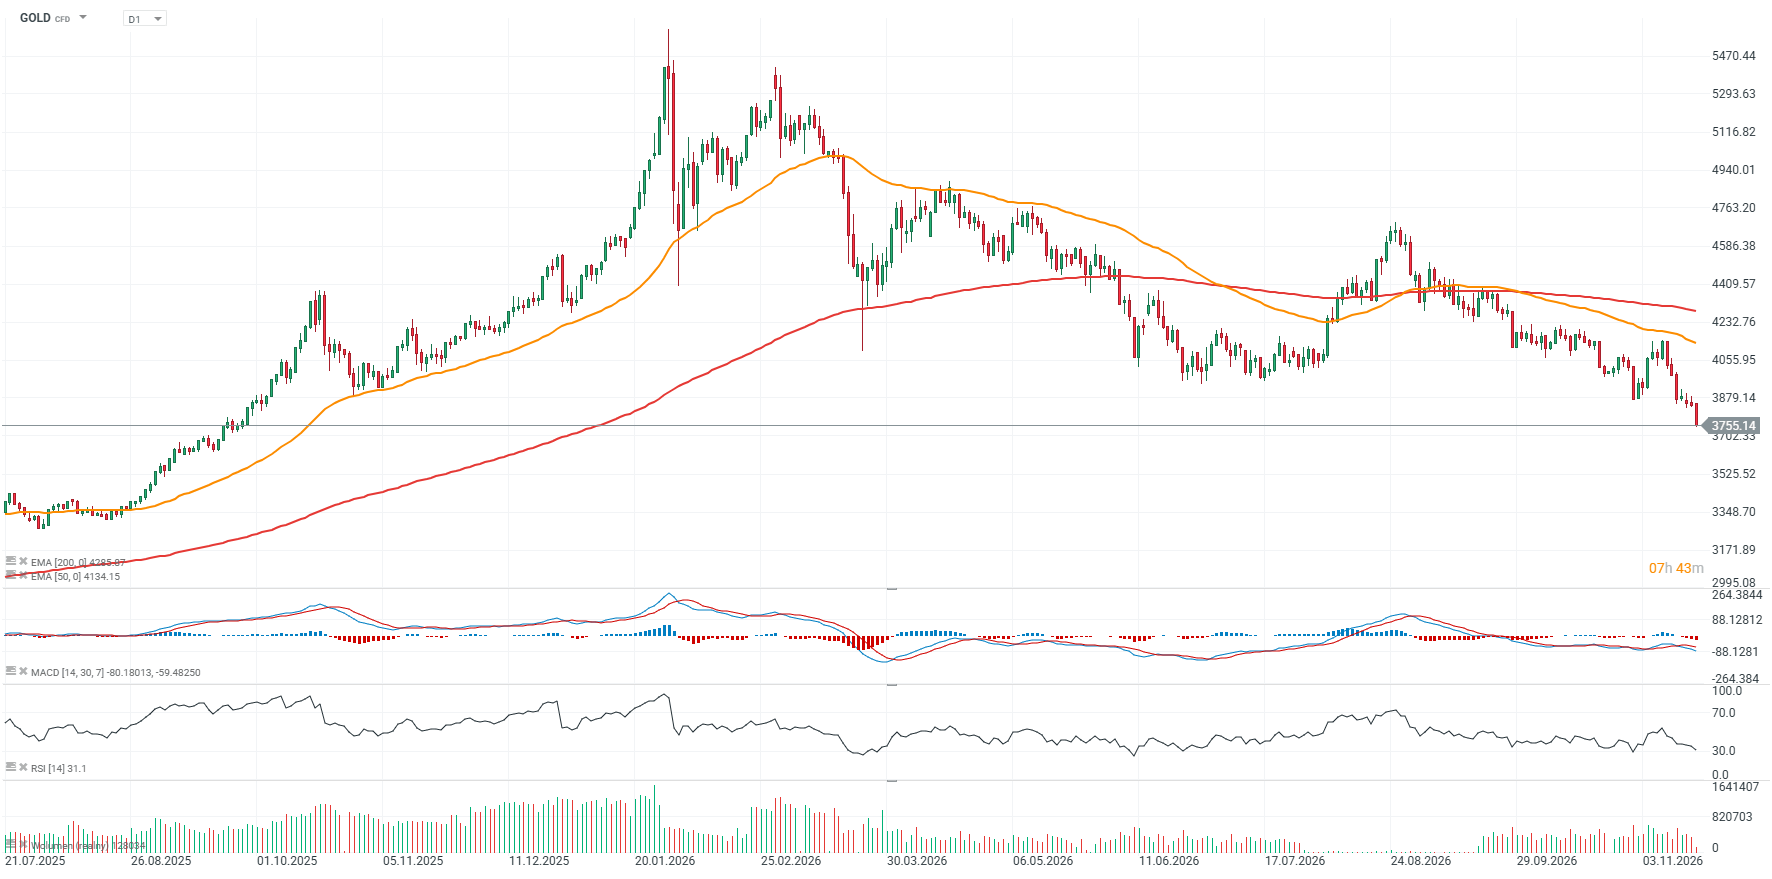 Fuente: XTB

Dólar hoy Colombia: abre cerca de los $3.320 tras un crecimiento del PIB menor al esperado


El oro pierde los US$3.800 y toca mínimos de 14 meses: ¿por qué sigue cayendo?
🔴ANÁLISIS INTRADAY DE MERCADOS (18.11.2026)

Dólar hoy México: se dispara 0,8% y recupera terreno antes de las minutas de la Fed
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "