

-
El oro pierde los US$4.000 por onza y la plata perfora los US$50, en medio de una liquidación impulsada por las expectativas de tasas elevadas en Estados Unidos.
-
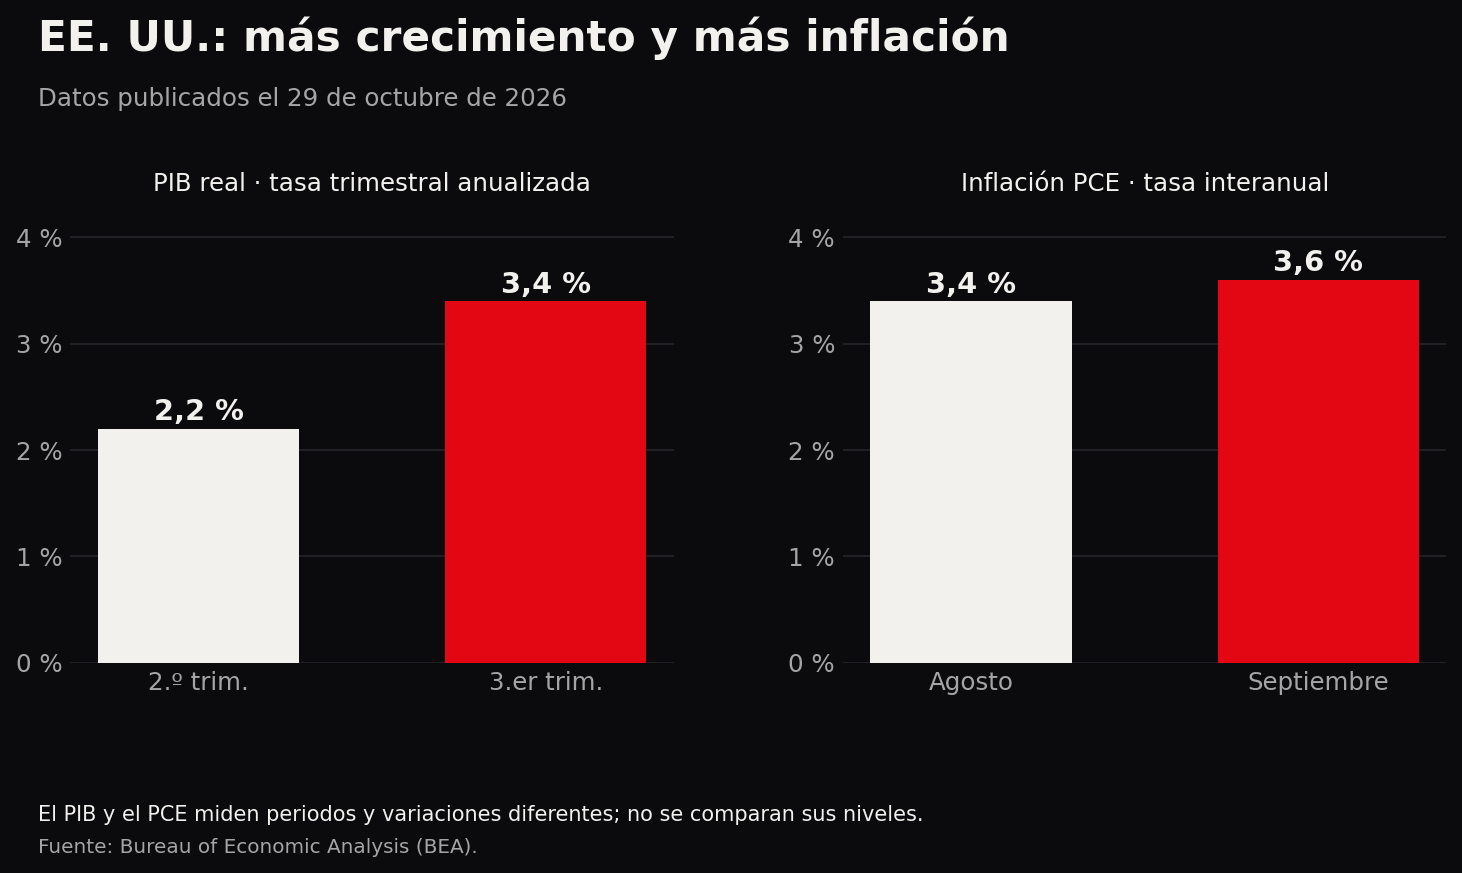
La economía estadounidense crece un 3,4% y la inflación PCE alcanza el 3,6%, reforzando las expectativas de una Reserva Federal restrictiva.
-
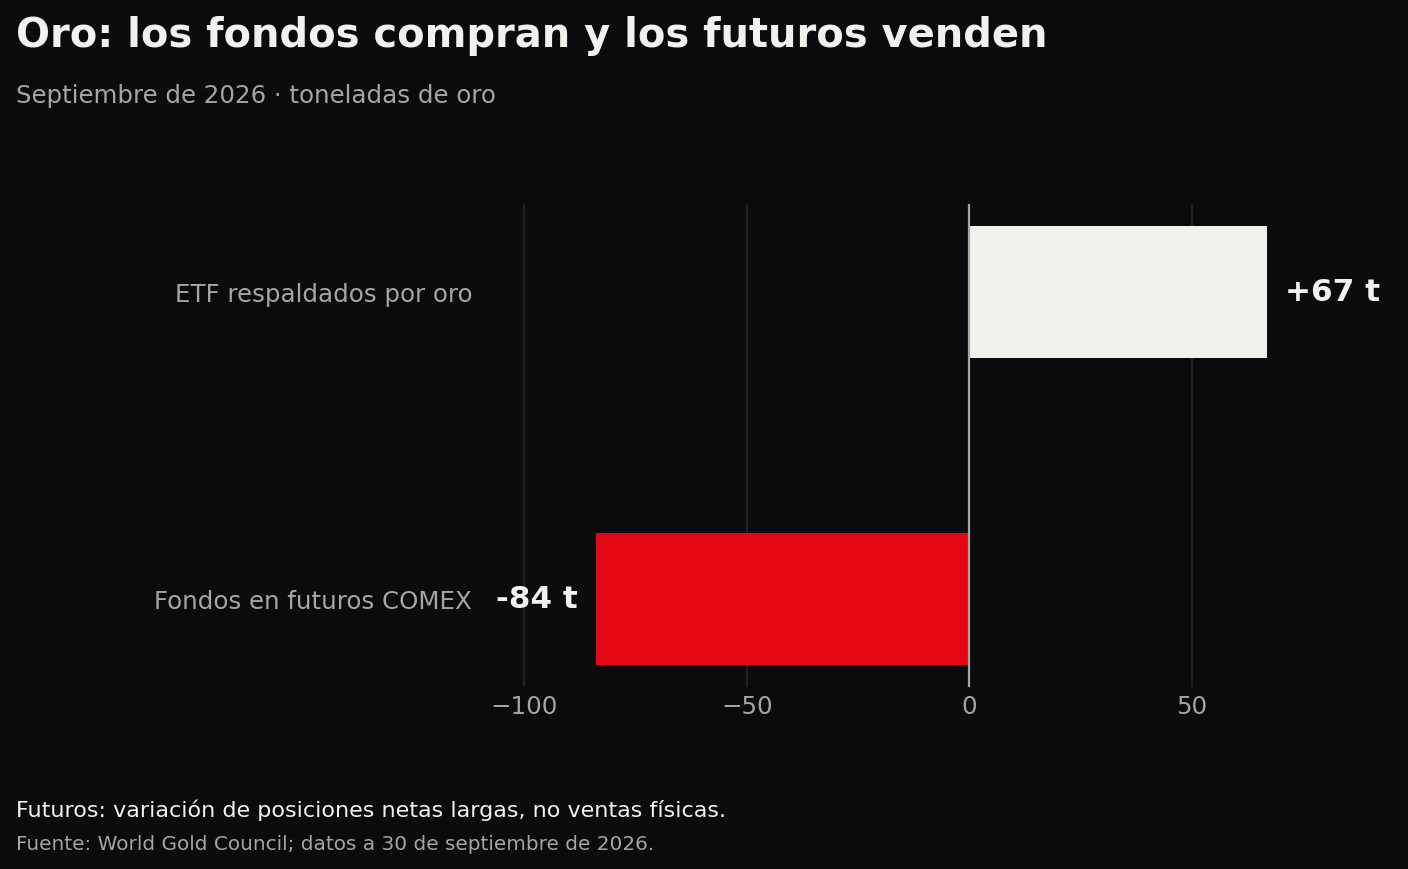
Los ETF de oro sumaron 67 toneladas en septiembre, mientras los gestores de futuros redujeron sus posiciones alcistas en 84 toneladas, reflejando señales opuestas.

-
El oro pierde los US$4.000 por onza y la plata perfora los US$50, en medio de una liquidación impulsada por las expectativas de tasas elevadas en Estados Unidos.
-
La economía estadounidense crece un 3,4% y la inflación PCE alcanza el 3,6%, reforzando las expectativas de una Reserva Federal restrictiva.
-
Los ETF de oro sumaron 67 toneladas en septiembre, mientras los gestores de futuros redujeron sus posiciones alcistas en 84 toneladas, reflejando señales opuestas.
El oro ha perdido los 4.000 dólares por onza y la plata ha llegado a perforar los 50. Hace unas semanas, una caída así habría atraído enseguida la pregunta habitual: ¿dónde comprar? Ahora merece plantear otra primero. ¿Quién está vendiendo y por qué no espera a que el mercado se estabilice?
Durante la sesión del 30 de octubre, el oro al contado llegó a rondar los 3.956 dólares, su nivel más bajo en cuatro meses. La plata cayó más deprisa, cerca de un 4,5%, y cruzó momentáneamente los 50 dólares. La diferencia de intensidad entre ambos metales importa. Cuando la plata amplifica de ese modo la caída, suele indicar que la presión alcanza también a las posiciones más especulativas y a las expectativas de demanda industrial.
El crecimiento y la inflación de Estados Unidos presionan a los metales preciosos El detonante inmediato procede de Estados Unidos. La economía creció a una tasa anualizada del 3,4% en el tercer trimestre, frente al 2,2% del segundo. Al mismo tiempo, la inflación medida por el índice de gasto en consumo personal pasó del 3,4% interanual en agosto al 3,6% en septiembre. La combinación reduce la urgencia de bajar los tipos y alimenta la posibilidad de una nueva subida si la inflación continúa alejándose del objetivo.
La Reserva Federal mantuvo esta semana los tipos entre el 3,75% y el 4%, pero la decisión no fue unánime: dos miembros preferían elevarlos ya un cuarto de punto. El comunicado describió una actividad económica fuerte y reconoció que la inflación sigue elevada. Para quien tiene oro, el mensaje cambia el cálculo. El metal no paga intereses; si los bonos ofrecen una rentabilidad atractiva durante más tiempo, mantener una posición alcista resulta más costoso en términos de oportunidad.
Esto no significa que toda subida de tipos haga caer necesariamente al oro. El metal puede apreciarse con tipos elevados cuando los inversores temen por la deuda pública, la estabilidad financiera o el poder adquisitivo de las monedas. Lo que pesa ahora es la velocidad con la que han cambiado las expectativas. Quien compró esperando una política monetaria más favorable se enfrenta de repente a un escenario en el que la Fed podría seguir siendo restrictiva.
El petróleo complica la lectura. Su encarecimiento puede reforzar el interés por el oro como protección frente a la inflación. Pero, a corto plazo, también eleva los precios que vigila la Fed y puede retrasar una relajación monetaria. En estas sesiones el mercado parece estar dando más peso a esa segunda consecuencia. Es una relación que puede cambiar; conviene observarla, en lugar de dar por hecho que más inflación siempre equivale a más oro.
Los ETF compran oro mientras los futuros reducen posiciones alcistas La caída venía preparándose desde antes de los últimos datos estadounidenses. En septiembre, el oro perdió un 8,5% mientras subían los rendimientos de los bonos y el dólar. El Consejo Mundial del Oro identificó también una fuerte reducción de posiciones alcistas en los futuros. Los gestores recortaron su exposición neta en COMEX por el equivalente a unas 84 toneladas. En un mercado donde muchas estrategias utilizan apalancamiento, estos ajustes pueden acelerar las ventas cuando se pierden niveles seguidos por numerosos operadores.
Lo sorprendente es lo que ocurría al otro lado. Durante aquel mismo septiembre, los ETF respaldados por oro recibieron entradas equivalentes a 67 toneladas. El precio bajó mientras esos fondos aumentaban sus tenencias. Los datos describen grupos de compradores y vendedores distintos: parte del capital que busca mantener oro en cartera siguió entrando, mientras los operadores de futuros redujeron apuestas alcistas. Son cifras de septiembre, útiles para entender el mecanismo de la caída, pero no miden las órdenes ejecutadas hoy.
Cuando se rompe un soporte conocido, esa diferencia entre horizontes de inversión se vuelve aún más visible. Un banco central puede comprar oro para sus reservas y mantenerlo durante años. Un fondo que opera futuros puede verse obligado a reducir riesgo esa misma tarde. A ello se añaden las órdenes de protección de quienes compraron cerca del soporte y las ventas de quienes interpretan la ruptura como una señal de continuación. No podemos saber cuántas operaciones concretas responden a cada motivo sin ver los libros de órdenes, pero el efecto conjunto ayuda a explicar por qué una caída se acelera al cruzar un precio redondo.
La demanda oficial tampoco ha desaparecido. Los bancos centrales comunicaron compras netas de 39 toneladas en agosto, según el Consejo Mundial del Oro, y China añadió 23 toneladas en septiembre. Esas adquisiciones pueden ofrecer apoyo de fondo, aunque no constituyen una garantía de suelo a corto plazo. Un comprador paciente no tiene por qué intervenir justo en el punto que necesita defender un operador apalancado.
La plata cae hacia US$50 pese al déficit de oferta previsto
La plata añade una dificultad propia. Comparte con el oro la sensibilidad a los tipos, al dólar y a los flujos de inversión, pero una parte importante de su demanda depende de la actividad industrial. Cuando empeora el apetito por los metales preciosos, puede caer más que el oro incluso sin un deterioro súbito de fábricas o pedidos. Su mercado es menor y los movimientos de capital tienen un efecto más brusco sobre el precio.
Hay motivos para seguir su demanda física, aunque ninguno obliga a que la cotización rebote de inmediato. El Silver Institute prevé un sexto déficit anual consecutivo en 2026 y, en su informe publicado en abril, lo estimó en unos 46,3 millones de onzas. A la vez, proyectó una reducción de la demanda industrial, en parte porque los fabricantes de paneles solares utilizan menos plata por unidad. Las redes eléctricas, los vehículos y los centros de datos aportan consumo, pero las mejoras técnicas en fotovoltaica están restando volumen.
Ahí está una de las trampas habituales al analizar materias primas. Un déficit anual significa que la demanda total prevista supera la nueva oferta y que el mercado necesita recurrir a existencias acumuladas. No establece el precio al que los inversores querrán mantener esas existencias durante una liquidación financiera. La plata puede tener un balance físico ajustado y, al mismo tiempo, bajar con violencia si se reducen posiciones en futuros o si los compradores prefieren esperar.
¿Qué necesita el oro y la plata para recuperar terreno?
¿Qué tendría que cambiar para que ambos metales recuperasen terreno? Lo primero sería comprobar que la venta pierde intensidad. Después ayudaría una moderación de la inflación estadounidense o de las expectativas de tipos, siempre que no llegara acompañada de una contracción industrial severa. En el oro también habría que vigilar si continúan las entradas en los ETF y las compras oficiales. En la plata, además, importará que la demanda industrial no se debilite más de lo previsto. Son señales que pueden aparecer en momentos distintos; por eso un rebote de unas horas, por sí solo, ofrece poca información.
Análisis técnico del oro y la plata
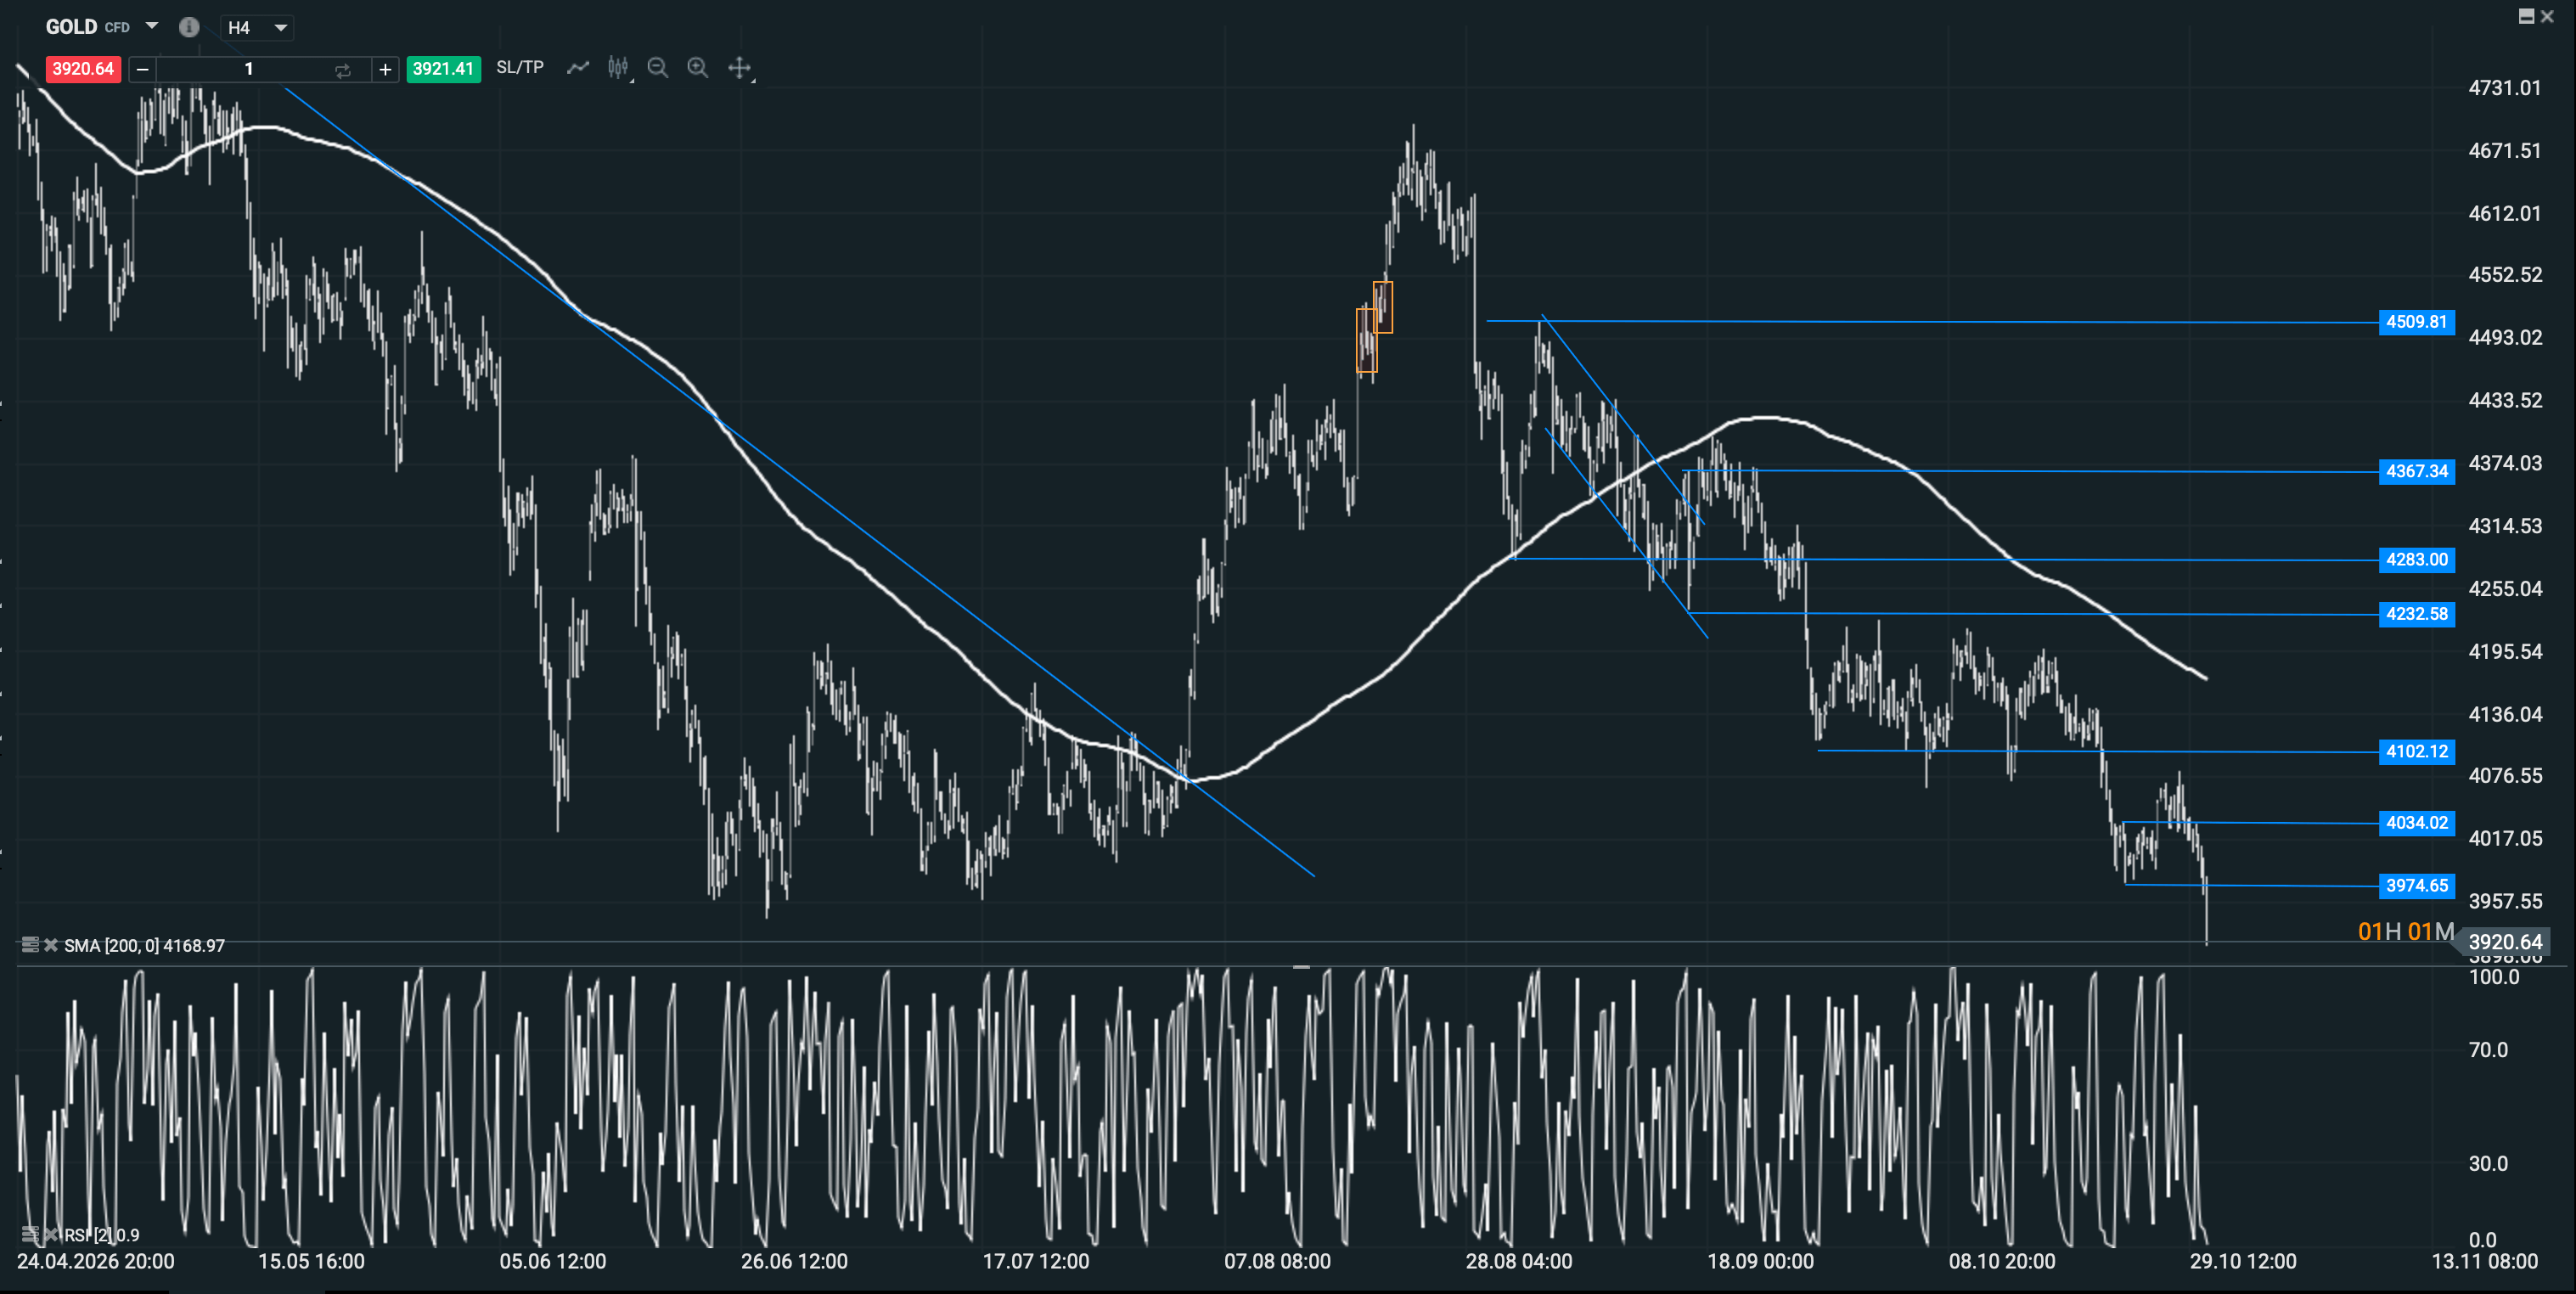
Desde el punto de vista técnico, el oro ha roto la zona de 4.000 dólares que veníamos marcando como soporte. El nivel pasa ahora a ser la referencia para juzgar los rebotes. Mientras el precio siga por debajo, los retrocesos alcistas que se agoten sin recuperarlo pueden ofrecer oportunidades de venta a favor del movimiento bajista. Si va perdiendo nuevos apoyos y después fracasa al intentar volver sobre ellos, la estructura de continuación quedaría reforzada. Una recuperación rápida y sostenida de los 4.000 cambiaría esta lectura: obligaría a considerar que la ruptura fue falsa y que parte de las posiciones bajistas recién abiertas podría cerrarse.
La plata, por su parte, ha llegado a la zona psicológica de 50 dólares después de perder las referencias que seguíamos más arriba. En una caída de esta fuerza resulta tentador buscar el mínimo exacto, pero todavía necesita mostrar dónde aparece un suelo y cómo responde en el siguiente rebote. El déficit físico puede sostener una tesis de largo plazo; para una operación de corto plazo hace falta que el precio deje de confirmar la presión vendedora.
La cuestión para las próximas sesiones será si la ruptura de los 4.000 atrae nuevas ventas cada vez que el oro intenta recuperarse o si los compradores consiguen devolverlo pronto por encima. Ese comportamiento dirá más sobre la liquidación actual que cualquier intento de explicar la caída únicamente con una cifra de inflación o con las compras de los bancos centrales.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.
El precio del oro cae con fuerza a finales de octubre. ¿El fin del mito del activo refugio o una búsqueda de liquidez?


¿Qué significa para bitcoin el hackeo que sacude a Binance?

El gas europeo sube más del 30% en octubre: El invierno devuelve el temor a la crisis energética
🔴🔒 CIERRE SEMANAL DE MERCADOS (30.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "