

-
El peso mexicano se deprecia más de 1% frente al dólar, mientras el tipo de cambio alcanza los 18.66 pesos, su nivel más alto desde noviembre de 2025.
-
La subida de tasas de la Reserva Federal, las expectativas de recortes de Banxico y la incertidumbre comercial han reducido el atractivo del peso mexicano.
-
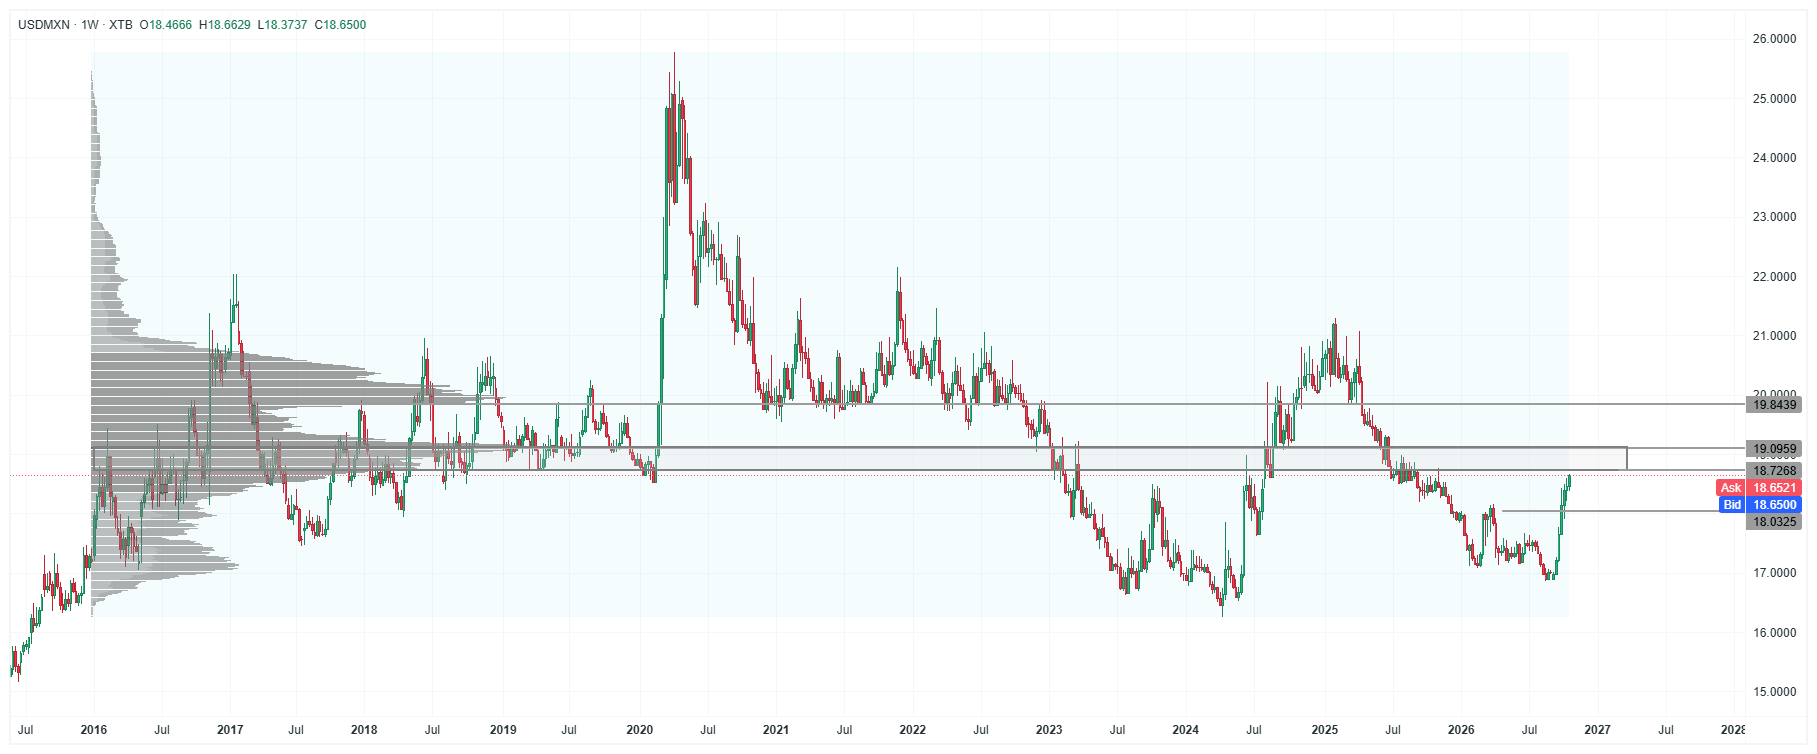
El análisis técnico identifica una resistencia entre 18.72 y 19.09 pesos por dólar, con un objetivo posterior en 19.84 si continúa la presión alcista.

-
El peso mexicano se deprecia más de 1% frente al dólar, mientras el tipo de cambio alcanza los 18.66 pesos, su nivel más alto desde noviembre de 2025.
-
La subida de tasas de la Reserva Federal, las expectativas de recortes de Banxico y la incertidumbre comercial han reducido el atractivo del peso mexicano.
-
El análisis técnico identifica una resistencia entre 18.72 y 19.09 pesos por dólar, con un objetivo posterior en 19.84 si continúa la presión alcista.
El peso mexicano se depreció más de 1% frente al dólar durante la mañana de este miércoles 21 de octubre y el USDMXN llegó a 18.66, su nivel más alto desde inicios de noviembre de 2025. El 5 de septiembre el dólar se cotizaba en 16.89 pesos, de manera que en menos de siete semanas se ha encarecido más de 10% frente a la moneda mexicana y el peso ya borró toda la ganancia que llevaba en el año, con una depreciación cercana a 3.5% en lo que va de 2026. Hoy viajar al extranjero, comprar productos importados o pagar una deuda en dólares cuesta bastante más que hace mes y medio, mientras que los exportadores y las familias que reciben remesas obtienen más pesos por cada dólar que llega al país.
El movimiento de hoy extiende una racha de seis semanas consecutivas de pérdidas que el peso acumulaba al cierre del viernes 16 de octubre, la más larga desde 2019. Durante la sesión el peso fue la moneda más depreciada del mercado mientras el índice dólar, que mide al dólar frente a seis monedas de países desarrollados, se mantenía prácticamente sin cambios, lo cual sugiere que buena parte de la presión responde a factores que afectan directamente a México y a otras monedas emergentes como el peso filipino, que también encabezaba las pérdidas del día.
La Fed volvió a subir tasas y la ventaja de México se redujo
Durante 2025 y buena parte de 2026 el peso se mantuvo fuerte porque México ofrecía tasas de interés mucho más altas que Estados Unidos. Eso atraía a inversionistas que piden prestado en monedas con tasas bajas para invertir en instrumentos en pesos y quedarse con la diferencia, una estrategia conocida como carry trade. Esa condición empezó a cambiar el 16 de septiembre cuando la Reserva Federal subió su tasa en 0.25 puntos porcentuales a un rango de 3.75% a 4.00%, su primer aumento desde julio de 2023. Banxico en cambio decidió el 24 de septiembre mantener la suya en 6.50%, con lo cual la diferencia entre ambas quedó en alrededor de 2.50 puntos porcentuales, uno de los niveles más estrechos en la historia reciente entre ambos bancos centrales.
Un inversionista que se financia en dólares e invierte en pesos obtiene hoy una ganancia cercana a 2.50% al año por esa diferencia de tasas, siempre que el tipo de cambio no se mueva en su contra. Una depreciación de más de 10% como la de las últimas siete semanas equivale entonces a perder en poco más de un mes lo que esa estrategia ganaría en alrededor de cuatro años. Eso ayuda a explicar por qué, cuando el peso empieza a caer, muchas de estas posiciones tienden a cerrarse al mismo tiempo, ya que cerrar un carry trade implica vender pesos para comprar dólares y esa venta presiona todavía más al tipo de cambio.
La presión aumentó porque 16 de los 18 funcionarios de la Fed que presentaron proyecciones en septiembre anticiparon otro aumento antes de que termine el año. La propia Fed elevó a 3.7% su pronóstico de inflación para 2026 y su presidente Kevin Warsh advirtió que los riesgos de inflación van en aumento, de modo que el mercado hoy asigna una probabilidad baja a un movimiento en la reunión del 27 y 28 de octubre pero mantiene muy vigente la posibilidad de un nuevo aumento en diciembre.
La inflación en Estados Unidos y los bonos del Tesoro empujan al dólar
Esa expectativa se reforzó el 14 de octubre con el dato de inflación de septiembre en Estados Unidos, que subió a 3.7% anual desde 3.4% en agosto y quedó por arriba del 3.6% que esperaba el mercado. El avance mensual de 0.6% fue el mayor en cinco meses y la gasolina explicó más de la mitad de ese aumento al subir 9.1% en el mes, en un entorno en el que el conflicto en Medio Oriente mantiene elevados los precios de la energía. Ese día el peso perdió 0.61% y tocó 18.60 por dólar, mientras que el mercado de futuros de tasas en Estados Unidos llegó a asignar una probabilidad de 71.7% a un aumento de 0.25 puntos en la reunión de la Fed del 8 y 9 de diciembre.
El rendimiento del bono del Tesoro de Estados Unidos a 10 años superó el 5% a mediados de septiembre por primera vez desde 2007, a inicios de octubre llegó a niveles que no se veían desde 2002 y hoy se mantiene alrededor de 5.12%. Un rendimiento así tiende a atraer capital hacia la deuda estadounidense porque ofrece una ganancia elevada con un riesgo mucho menor que el de los mercados emergentes, de manera que monedas como el peso mexicano pierden parte del atractivo que les daba su mayor tasa de interés.
La minuta de Banxico abrió la puerta a un recorte de tasas
Del lado mexicano la presión aumentó el 8 de octubre con la publicación de la minuta de la última decisión de Banxico, en la que parte de la Junta de Gobierno se mostró dispuesta a discutir un recorte de la tasa si la inflación sigue mejorando. El mercado lo interpretó como la posibilidad de que la diferencia de tasas con Estados Unidos se reduzca por ambos lados al mismo tiempo, con una Fed que sube y un Banxico que baja.
Al día siguiente el peso cerró en 18.41 por dólar con una caída de 1.14% y desde la publicación de la minuta se convirtió en la moneda con peor desempeño dentro de una canasta global de divisas. En el mercado de futuros de Chicago las apuestas a favor del peso registraron su mayor caída semanal desde las elecciones presidenciales de junio de 2024 y bajaron a su menor nivel desde enero de 2025, lo cual muestra que los inversionistas que habían apostado por la fortaleza del peso empezaron a deshacer esas posiciones.
Calificación crediticia, negociación comercial y elecciones en la región
En el frente fiscal la calificadora HR Ratings bajó la nota de la deuda soberana de largo plazo de México de BBB+ a BBB con perspectiva estable. La agencia estima que el déficit público podría cerrar 2026 en 4.6% del PIB, lo que sumaría cinco años consecutivos por arriba de 4%, y redujo su expectativa de crecimiento de largo plazo para el país de 1.85% a 1.50%. México conserva el grado de inversión con las ocho agencias que califican su deuda, de modo que el recorte eleva la percepción de riesgo sobre las finanzas públicas sin poner en duda por ahora esa categoría.
En el comercio la revisión del T-MEC sigue abierta desde que Estados Unidos decidió el 1 de julio no renovar el tratado por otros 16 años y optar por revisiones anuales. En paralelo ambos gobiernos negocian una reducción de los aranceles que hoy pagan las exportaciones mexicanas de autos, acero y aluminio. El martes 20 de octubre la presidenta Claudia Sheinbaum aseguró que México está muy cerca de alcanzar ese acuerdo, aunque reconoció que todavía hay temas sin coincidencia y hasta ahora no se ha dado a conocer una fecha ni el contenido de lo que se negocia. Mientras no exista un anuncio formal esa incertidumbre podría seguir pesando sobre el peso en una economía que envía a Estados Unidos el 84% de sus exportaciones no petroleras.
La presión también llega desde Sudamérica porque el próximo domingo 25 de octubre se celebra la segunda vuelta de la elección presidencial en Brasil mientras Colombia atraviesa un periodo de incertidumbre política y fiscal. Ese tipo de eventos suele llevar a los inversionistas a reducir su exposición a las monedas latinoamericanas en conjunto, y el peso mexicano, al ser la moneda más operada de la región, suele ser de las primeras en resentir esos ajustes.
Qué significa un peso más débil para la inflación y para Banxico
Un tipo de cambio más alto encarece los productos e insumos que México compra en el exterior, desde gasolinas y maquinaria hasta componentes para la industria. Con el tiempo ese encarecimiento podría trasladarse a los precios que pagan los consumidores y reducir el margen de Banxico para recortar su tasa, de manera que la propia debilidad del peso podría terminar funcionando como un freno para los recortes que el mercado empezó a anticipar tras la minuta. Las empresas exportadoras y los hogares que reciben remesas ven un beneficio inmediato porque cada dólar se convierte en más pesos, mientras que las empresas con deuda en dólares o con costos atados a importaciones enfrentan un golpe directo en sus márgenes.
Relación del peso con los bonos, el petróleo y la bolsa
El USDMXN suele moverse en la misma dirección que los rendimientos de los bonos del Tesoro de Estados Unidos, de modo que cuando estos suben por la expectativa de una Fed más restrictiva el tipo de cambio tiende a subir y el peso a debilitarse, como se vio en la sesión del 14 de octubre tras el dato de inflación. Con el petróleo la relación pasa por la inflación estadounidense, ya que precios de la energía más altos tienden a empujar a la Fed hacia más aumentos y a fortalecer al dólar. El martes 20 de octubre ocurrió lo contrario: una caída generalizada en los energéticos llevó al índice dólar a retroceder 0.23% hasta su menor nivel desde el 30 de septiembre, aunque en esa sesión el peso apenas ganó un centavo para cerrar en 18.42.
La bolsa mexicana ha mostrado un comportamiento distinto. El 9 de octubre, el mismo día en que el peso cayó 1.14% tras la minuta de Banxico, el S&P/BMV IPC subió 1.63%, lo cual sugiere que por ahora el ajuste se concentra en la moneda y en las expectativas de tasas más que en una salida generalizada de los activos mexicanos.
Fechas que podrían mover al peso en las próximas semanas
Este jueves 22 de octubre se publica la inflación de la primera quincena de octubre en México, que llega después de que la inflación anual subiera a 3.45% en septiembre desde 3.26% en agosto. Le siguen la segunda vuelta en Brasil el domingo 25 de octubre y la decisión de la Fed del 27 y 28 de octubre, en la que el mercado buscará señales sobre el aumento que hoy descuenta con mayor probabilidad para diciembre. Ya en noviembre Estados Unidos celebra elecciones legislativas el día 3, Banxico anuncia su decisión de tasas el día 5 y el dato de inflación estadounidense de octubre se publica el día 10, de modo que el peso podría mantenerse volátil durante las próximas tres semanas.
El USDMXN en el gráfico semanal
 Fuente:Xstation5
En el gráfico semanal del USDMXN el tipo de cambio cotiza en 18.65 tras un avance prácticamente vertical desde la zona de 16.90 que marcó a inicios de septiembre. Ese recorrido de más de 10% acerca al precio a la zona de mayor volumen negociado de todo el periodo que va de 2016 a la fecha, ubicada entre 18.72 y 19.09. Se trata del rango de precios en el que la paridad ha pasado más tiempo y donde más volumen se ha negociado en casi una década, lo cual suele convertir a esa zona en un área de resistencia y consolidación porque concentra a muchos participantes que compraron o vendieron en esos niveles y que podrían reaccionar cuando el precio regrese a ellos. La parte baja de la zona en 18.72 se encuentra apenas 0.41% por arriba del precio actual y la parte alta en 19.09 a 2.39%, con una amplitud total de 1.97% que además incluye la barrera psicológica de los 19 pesos por dólar.
En caso de que el precio logre romper y sostenerse por arriba de 19.09, el siguiente objetivo de acuerdo con el perfil de volumen y la acción del precio se ubicaría cerca de 19.84. Ese nivel coincide con la parte baja del rango en el que la paridad se movió durante 2021 y 2022 y se encuentra a 3.92% por arriba del techo de la zona de alto volumen y a 6.40% del precio actual. Hacia abajo el soporte inmediato está en 18.03, en la zona psicológica de los 18 pesos, nivel que corresponde al último máximo relevante que la paridad dejó en la primera mitad de 2026 antes de caer hacia 16.90. Al haber sido superado ahora podría funcionar como soporte, y se ubica a 3.31% por debajo del precio actual.
Si el peso sigue debilitándose
El escenario de mayor presión para el peso se daría si la Fed mantiene su tasa el 28 de octubre pero confirma con un tono firme su intención de subirla en diciembre, y si la inflación mexicana de la primera quincena de octubre sale por debajo de lo esperado, lo cual daría argumentos a Banxico para recortar su tasa el 5 de noviembre. Con un recorte de 0.25 puntos en México la diferencia de tasas bajaría a 2.25 puntos y con un aumento adicional de la Fed en diciembre se reduciría a 2.00 puntos. En ese caso la salida de posiciones de carry trade podría continuar y el precio tendría más probabilidades de atravesar la zona de alto volumen entre 18.72 y 19.09, con un cierre semanal por arriba de 19.09 como confirmación técnica y 19.84 como siguiente objetivo, sobre todo si el bono del Tesoro a 10 años se mantiene por arriba del 5% o si la negociación comercial con Estados Unidos se atora.
Si el tipo de cambio entra en consolidación
El escenario intermedio, que coincide con el comportamiento que suelen tener las zonas de alto volumen, contempla que el precio entre al rango de 18.72 a 19.09 y se mantenga oscilando dentro de él mientras el mercado espera las decisiones de la Fed y de Banxico. Esto podría ocurrir si la Fed mantiene su tasa en octubre sin dar señales nuevas, si Banxico deja la suya en 6.50% sin cerrar la puerta a futuros recortes y si las noticias sobre el acuerdo comercial siguen sin un anuncio formal, de manera que ni los compradores ni los vendedores de dólares tendrían un motivo claro para llevar el precio fuera de esa zona en el corto plazo.
Si el peso recupera terreno
La recuperación del peso tendría como punto de partida un anuncio formal del acuerdo para reducir aranceles a autos, acero y aluminio, una inflación mexicana que sorprenda al alza y lleve a Banxico a mantener su tasa en 6.50% con un mensaje más firme, y una Fed que en su reunión de octubre modere el tono sobre el aumento de diciembre. En ese escenario la diferencia de tasas se mantendría en 2.50 puntos, la zona entre 18.72 y 19.09 podría funcionar como resistencia y el tipo de cambio podría regresar hacia el soporte de 18.03, a 3.31% del precio actual, sobre todo si el bono del Tesoro a 10 años regresa por debajo del 5% y los precios de la energía siguen bajando.
Raúl Ojeda Espino — Analista colaborador de XTB

Dólar hoy Colombia se mantiene sobre los $3.200 mientras se cuestiona la aprobación del presupuesto


El bono francés supera el 5% por primera vez desde 2002: perspectivas para el CAC 40

La libra esterlina alcanza máximos de un mes frente al dólar: inflación, tipos de interés y niveles clave
🔴ANÁLISIS INTRADAY DE MERCADOS (21.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "