

-
El Brent pierde cerca del 20% semanal, camino de su mayor caída desde abril de 2020.
-
Los inventarios estadounidenses bajan a 409,8 millones de barriles, mientras persisten los riesgos de suministro.
-
El Brent prueba los US$93,50 y el WTI los US$86,50, niveles clave para un posible rebote.

-
El Brent pierde cerca del 20% semanal, camino de su mayor caída desde abril de 2020.
-
Los inventarios estadounidenses bajan a 409,8 millones de barriles, mientras persisten los riesgos de suministro.
-
El Brent prueba los US$93,50 y el WTI los US$86,50, niveles clave para un posible rebote.
El Brent ha perdido cerca de una quinta parte de su valor en lo que va de semana y se encamina a su mayor descenso semanal desde abril de 2020. El WTI también se ha desplomado. La comparación impresiona, aunque las causas son distintas: durante la pandemia desapareció de golpe una parte enorme del consumo de combustible; ahora el mercado está retirando con rapidez la prima que había añadido al precio por el riesgo de una escalada de la guerra con Irán. La semana aún no ha terminado, así que hablamos de una caída en camino de ser récord, no de un cierre semanal confirmado.
Las elecciones de Estados Unidos aceleran la caída del petróleo
El detonante inmediato han sido las elecciones de mitad de mandato en Estados Unidos. Los demócratas ganaron el control de ambas cámaras del Congreso y los operadores empezaron a considerar que la Casa Blanca tendría más incentivos para buscar una salida negociada al conflicto. El precio de los combustibles ha pesado en el debate electoral y el propio Donald Trump reconoció que la guerra influyó en la derrota de su partido. El miércoles, el Brent cayó un 8,7% y cerró en 94,62 dólares por barril; el WTI perdió un 8,3% y terminó en 88,12.
¿Qué ha cambiado físicamente en un solo día para justificar semejante movimiento? Bastante menos de lo que sugiere la cotización. No se ha firmado la paz ni se ha restaurado de repente toda la capacidad de transporte de la región. Ha cambiado la probabilidad que los inversores asignan a los acontecimientos futuros. Cuando un barril incluye una prima considerable por el temor a ataques, bloqueos o problemas de aseguramiento, basta con que el mercado vea menos probable ese escenario para que el precio caiga con violencia.
La velocidad del ajuste dice mucho sobre cómo se había construido la subida anterior. Durante meses, mantener posiciones alcistas en petróleo había servido para protegerse de una interrupción mayor del suministro. La ruptura de máximos atrajo nuevas compras y permitió prolongar el impulso. Sin embargo, cuando el precio dejó de sostener esas zonas y perdió los soportes posteriores, quienes habían comprado la continuidad empezaron a deshacer posiciones. La oferta procedente de esas ventas se añadió a la de los operadores que apostaban por una corrección.
Esa es una explicación compatible con la secuencia del gráfico, aunque no debemos confundirla con un recuento verificado de todas las posiciones liquidadas. La mecánica es reconocible: tras una ruptura de máximos que no logra consolidarse, los compradores más recientes quedan expuestos. Al principio venden algunos; cuando se pierde el soporte que utilizaban para definir el riesgo, venden muchos más. Un mercado que había subido apoyado en el temor a una escasez puede caer muy deprisa cuando también cambia la interpretación política de ese riesgo.
Oferta, demanda e inventarios de petróleo: qué muestran los datos
Los datos de transporte ofrecen motivos para tomarse en serio esa reinterpretación, pero también para no dar por resuelto el conflicto. Según el seguimiento de buques, las exportaciones del Golfo de crudo, condensados y productos refinados (sin incluir gas licuado de petróleo) promediaron 17,1 millones de barriles diarios en octubre, frente a 18,9 millones en septiembre. Seguían aproximadamente en tres cuartas partes del nivel anterior a la guerra. La recuperación de los flujos existe; su normalización completa sigue pendiente.
También pesa la perspectiva de una demanda más débil. La Agencia Internacional de la Energía estimó en octubre que el consumo mundial de petróleo caería una media de 2,6 millones de barriles diarios durante 2026. Los elevados precios de los combustibles han reducido el uso en algunas actividades y han perjudicado el crecimiento. Si el mercado anticipa una desescalada justo cuando el consumo muestra esa debilidad, el argumento para seguir pagando una prima elevada por cada barril pierde fuerza.
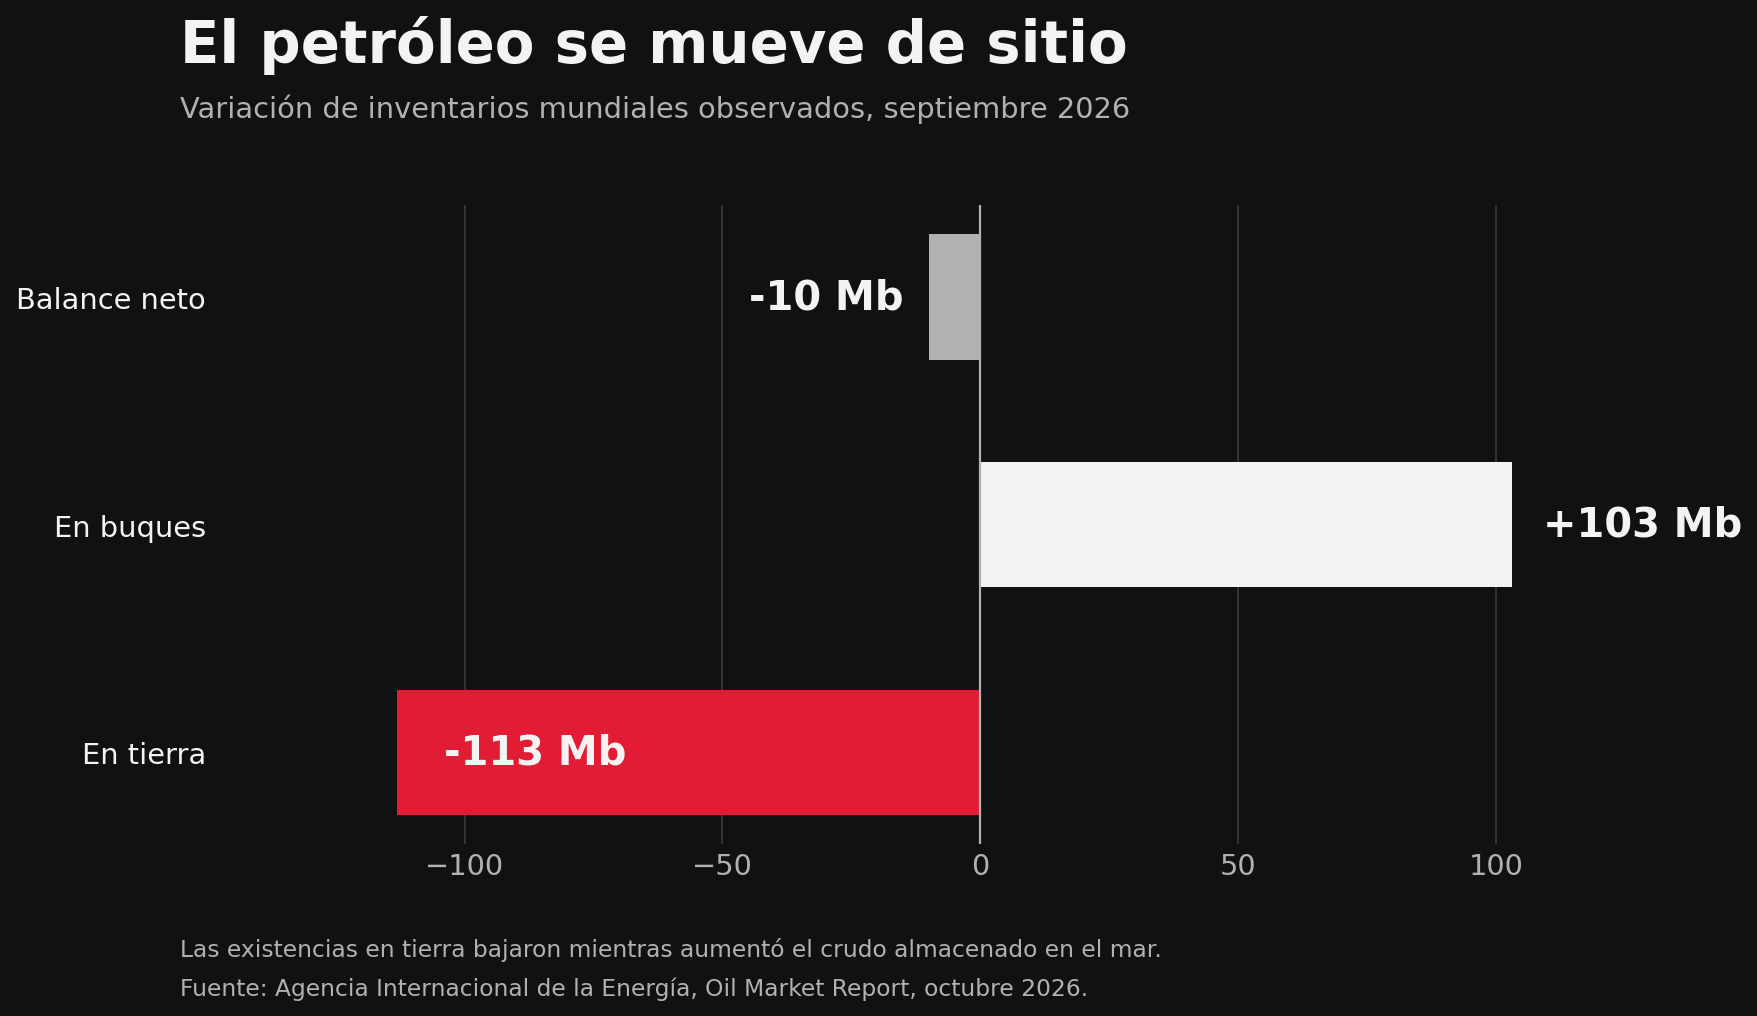
Ahora bien, la misma agencia advertía de que las reservas disponibles se habían reducido. Durante septiembre, los inventarios mundiales observados en tierra disminuyeron en 113 millones de barriles. Aumentó en 103 millones el petróleo almacenado en buques, con lo que el descenso neto fue de unos 10 millones. El matiz importa. Un barril en un barco cuenta como inventario, pero su ubicación, el coste del flete y el tiempo necesario para entregarlo afectan a su utilidad inmediata para una refinería.
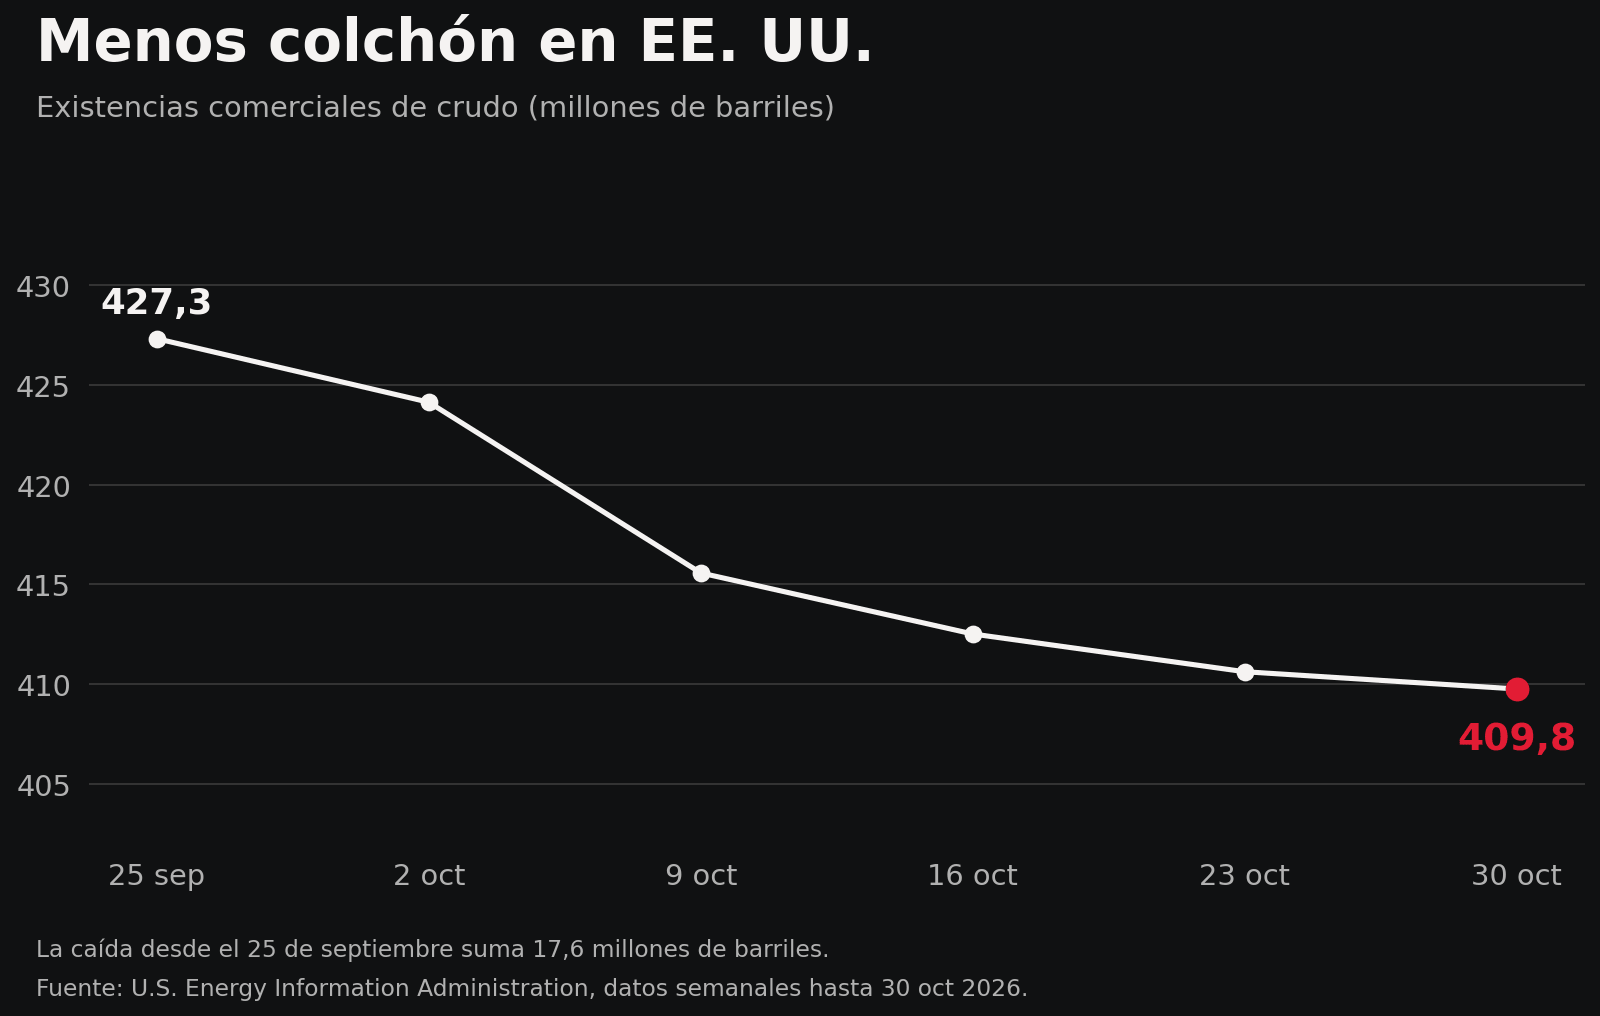
Estados Unidos tampoco muestra, por ahora, una acumulación de crudo que explique por sí sola el desplome. Sus inventarios comerciales bajaron desde 427,3 millones de barriles en la semana terminada el 25 de septiembre hasta 409,8 millones en la terminada el 30 de octubre. En la última de esas semanas volvieron a caer, esta vez en 865.000 barriles, cuando los analistas consultados por Reuters esperaban un aumento. Son cifras que invitan a separar la situación física reciente de la nueva expectativa política que está negociando el mercado.
Existe, además, una discrepancia interesante entre las estimaciones del balance mundial. JPMorgan calcula que la recuperación de los suministros del Golfo habría devuelto el mercado a un superávit de 1,1 millones de barriles diarios en septiembre, ampliado a 1,4 millones en octubre. La Agencia Internacional de la Energía, en su informe de octubre, aún proyectaba déficits hasta finales de año y advertía de reservas terrestres muy bajas. Se trata de estimaciones realizadas con información y supuestos distintos. Esta diferencia ayuda a entender por qué puede haber compradores después de una caída tan fuerte y, al mismo tiempo, por qué otros operadores consideran que queda margen bajista si continúa la desescalada.
La guerra con Irán mantiene la incertidumbre sobre el crudo
La guerra, de hecho, continúa. Qatar ha intensificado sus esfuerzos de mediación, pero un alto cargo iraní señaló esta semana que las partes seguían lejos de un acuerdo. El nuevo Congreso tampoco tomará posesión hasta enero. Los resultados electorales pueden modificar los incentivos del Gobierno estadounidense, aunque no eliminan sus facultades en política exterior ni garantizan el resultado de una negociación. Una noticia sobre nuevos ataques o sobre el tráfico por Ormuz podría volver a alterar el cálculo del mercado.
La reacción de este jueves muestra precisamente esa sensibilidad. Después de tocar durante la madrugada la zona de 93,50 dólares en Brent y aproximadamente 86,50 en WTI, ambos contratos encontraron compradores. Hacia las 12:45, hora peninsular española, Reuters situaba el Brent cerca de 96,37 dólares y el WTI en torno a 89,01. El rebote confirma que había demanda en las zonas señaladas; todavía dice poco sobre su capacidad para sostenerse durante varias sesiones.
Análisis técnico del petróleo WTI y Brent
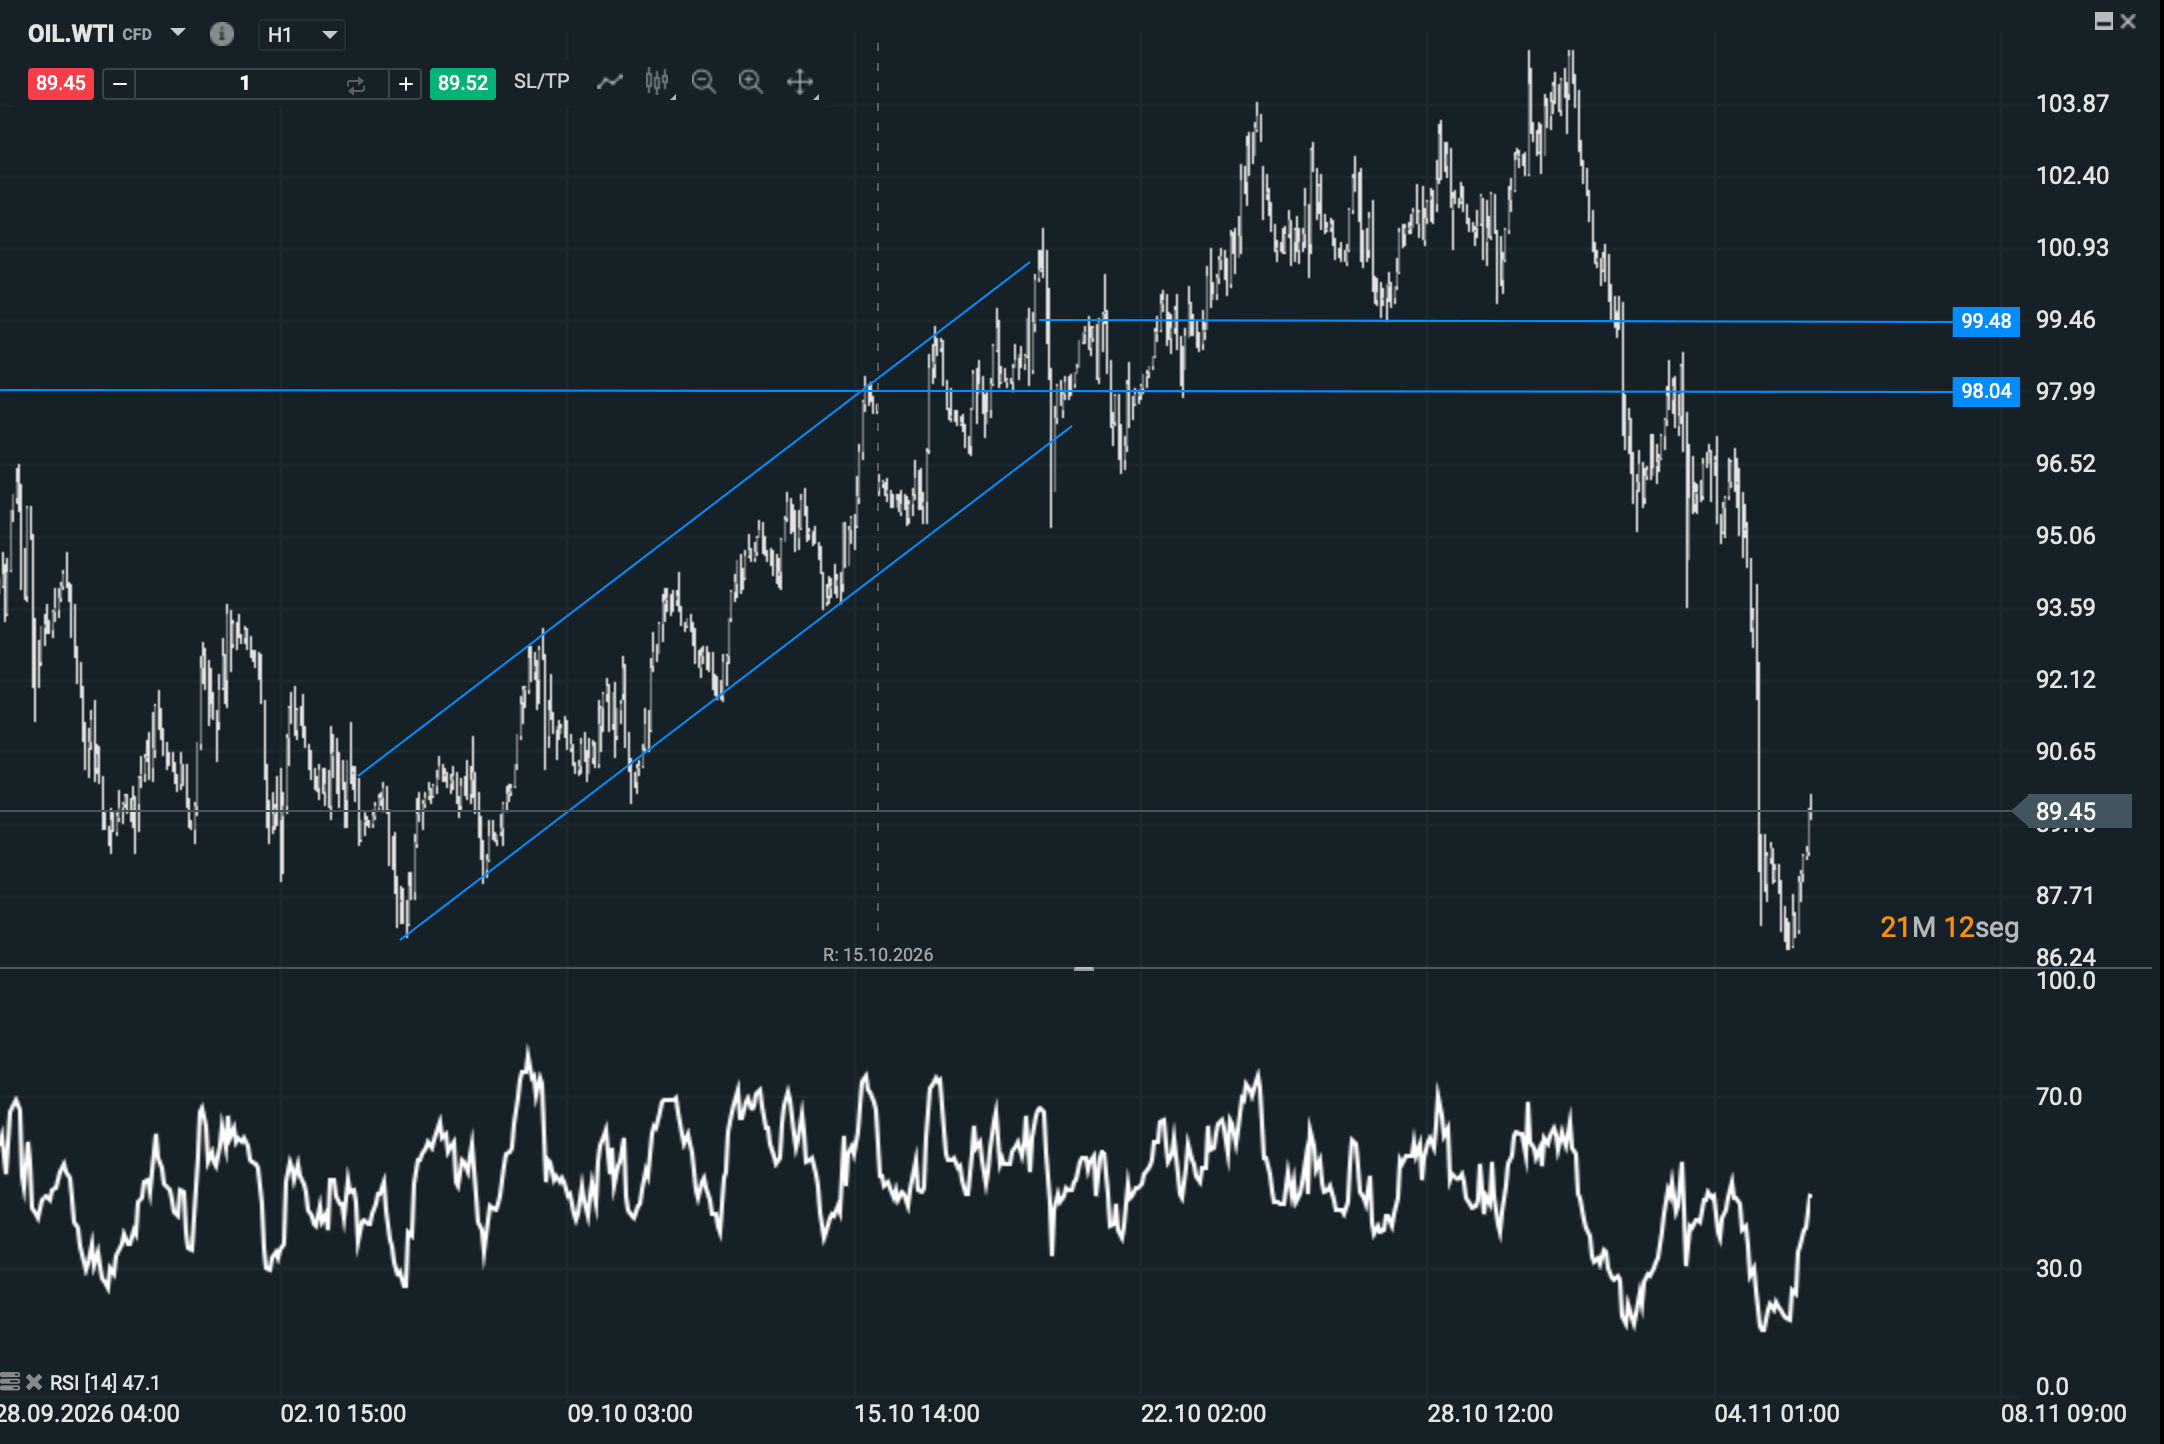
Desde el punto de vista técnico, en el análisis anterior vigilábamos la estabilidad del petróleo entre 99,50 y 105 después de la subida previa. La ruptura de máximos no consiguió sostenerse. Cuando el precio volvió hacia el rango y terminó perdiendo su parte baja, el movimiento obligó a deshacer compras realizadas durante la ruptura y en las consolidaciones posteriores. Desde los máximos, el retroceso se acerca al 20% en las referencias que venimos siguiendo; desde la pérdida del soporte, supera el 10%. La caída aceleró al desaparecer una referencia que había servido a los compradores para mantener la posición.
Fuente: Xstation5
El Brent ha llegado ahora a 93,50 y el crudo Texas a la zona aproximada de 86,50. Después de un desplazamiento tan brusco es razonable esperar un rebote, y ya hemos visto un primer intento. Para valorar una incorporación necesitamos algo más que una sesión de recuperación: sería útil que el precio dejara de hacer mínimos descendentes y formara una base visible en gráfico horario o de cuatro horas. Un rango, por ejemplo, permitiría observar si los vendedores vuelven a imponerse en cada subida o si los compradores empiezan a defender los retrocesos. Solo entonces una ruptura de esa formación ofrecería una señal con referencias claras para gestionar el riesgo.
Hay que contemplar igualmente el desenlace contrario. Si el rebote se agota pronto y el precio vuelve a perder con fuerza 93,50 en Brent o 86,50 en WTI, el mercado estaría indicando que la liquidación no ha terminado. Un apoyo momentáneo en una zona que parecía atractiva no convierte por sí solo esa zona en suelo. Tras una caída de esta magnitud, las primeras recuperaciones pueden ser intensas y fallar igualmente.
El petróleo está negociando una posibilidad de paz mientras continúa moviéndose con reservas ajustadas y una guerra sin resolver. Esa combinación explica tanto el desplome como la capacidad de rebotar desde los mínimos de hoy. La decisión prudente, llegados a estos niveles, es dejar que el precio construya una formación y comprobar quién la rompe. El barril ya ha corrido bastante; ahora necesitamos ver si sabe mantenerse en pie.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.
🔴ANÁLISIS INTRADAY DE MERCADOS (05.11.2026)


Bolsa Europea Hoy: Gas europeo repunta mientras Rheinmetall se desploma


Dólar hoy en Chile: cae a $965 tras las elecciones de EE. UU.

⏰ ÚLTIMA HORA: Banco de Inglaterra sube tasas al 4%
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "