

- Luiz Inácio Lula da Silva ganó la segunda vuelta de las elecciones presidenciales en Brasil.
- El índice Bovespa cayó cerca de un 15 % en Tokio tras el resultado electoral.
- Los futuros de soja en Chicago cayeron a mínimos de 2 meses por posibles lazos con China.

- Luiz Inácio Lula da Silva ganó la segunda vuelta de las elecciones presidenciales en Brasil.
- El índice Bovespa cayó cerca de un 15 % en Tokio tras el resultado electoral.
- Los futuros de soja en Chicago cayeron a mínimos de 2 meses por posibles lazos con China.
Luiz Inácio Lula da Silva ganó la segunda vuelta de las elecciones presidenciales del domingo en Brasil tras derrotar al senador de derecha Flávio Bolsonaro con aproximadamente un 52% frente al 48% de los votos, con un margen de más de 4 millones de votos. Se trata de un giro total en el sentimiento de los votantes; Lula perdió la primera vuelta el 4 de octubre, convirtiéndose en el primer candidato desde 1989 que, a pesar de perder en la primera vuelta, logró finalmente la presidencia. La reacción inicial del mercado es brusca: el ETF del índice Bovespa negociado en Tokio cayó casi un 15% en las operaciones asiáticas, lo que refleja que los inversores estaban posicionados para una victoria de Bolsonaro.
Puntos clave
- Resultado electoral: Lula obtiene un cuarto mandato (aunque no consecutivo) tras imponerse a Bolsonaro con casi la totalidad de los votos escrutados. El mercado descontaba mayores probabilidades de victoria para Bolsonaro tras la primera vuelta, por lo que el giro del resultado en la segunda vuelta sorprendió a los inversores.
- Reacción del mercado en Asia: El ETF de Tokio sobre el Bovespa cayó aproximadamente un 15% en una negociación temprana y de bajo volumen: es una señal inicial, y la verdadera prueba llegará tras la apertura del mercado en Brasil.
- Escenario de Goldman Sachs: El banco señala un escenario extremo (no de referencia) en el que el USD/BRL podría subir hasta un 10%, los rendimientos de la deuda pública a largo plazo podrían repuntar cerca de 200 puntos básicos, los diferenciales de crédito podrían ampliarse entre 30 y 40 pb y las acciones brasileñas podrían perder cerca de un 15%.
- El posicionamiento como factor de riesgo: Tras la primera vuelta, los mercados subieron asumiendo una victoria de Bolsonaro. Gran parte de las ventas de hoy responde al deseo de deshacer el riesgo de las posiciones tomadas previamente ante una victoria de Bolsonaro, más que a una nueva valoración de las políticas de Lula.
- Efecto secundario en el mercado de granos: Los futuros de la soja en Chicago cayeron a su nivel más bajo en dos meses en respuesta a la victoria de Lula, lo que el mercado interpreta como una señal de relaciones más estrechas entre Brasil y China.
- Contexto regional: Es posible un contagio del riesgo a otras divisas latinoamericanas y al sentimiento general de los mercados emergentes si las ventas se vuelven desordenadas.
Comentario de mercado: ¿cómo afecta la victoria de Lula a los mercados?
El movimiento observado hoy en Tokio en el ETF sobre Brasil y Bovespa es una señal con un volumen muy bajo, por lo que debe considerarse extremadamente exagerado y probablemente un límite superior de reacción para los ETF cotizados en EE. UU. y Europa. Sin embargo, la verdadera prueba llegará con la apertura del mercado local en São Paulo, donde la liquidez es incomparablemente mayor. Será crucial ver si se mantiene una caída cercana al 15% o si entran compradores rápidos con la expectativa de que el mercado haya sobrerreaccionado. Goldman señala explícitamente que sus cifras corresponden a un escenario extremo, no a una previsión de referencia. Conviene subrayarlo, ya que los titulares fácilmente transforman este matiz en una certeza.
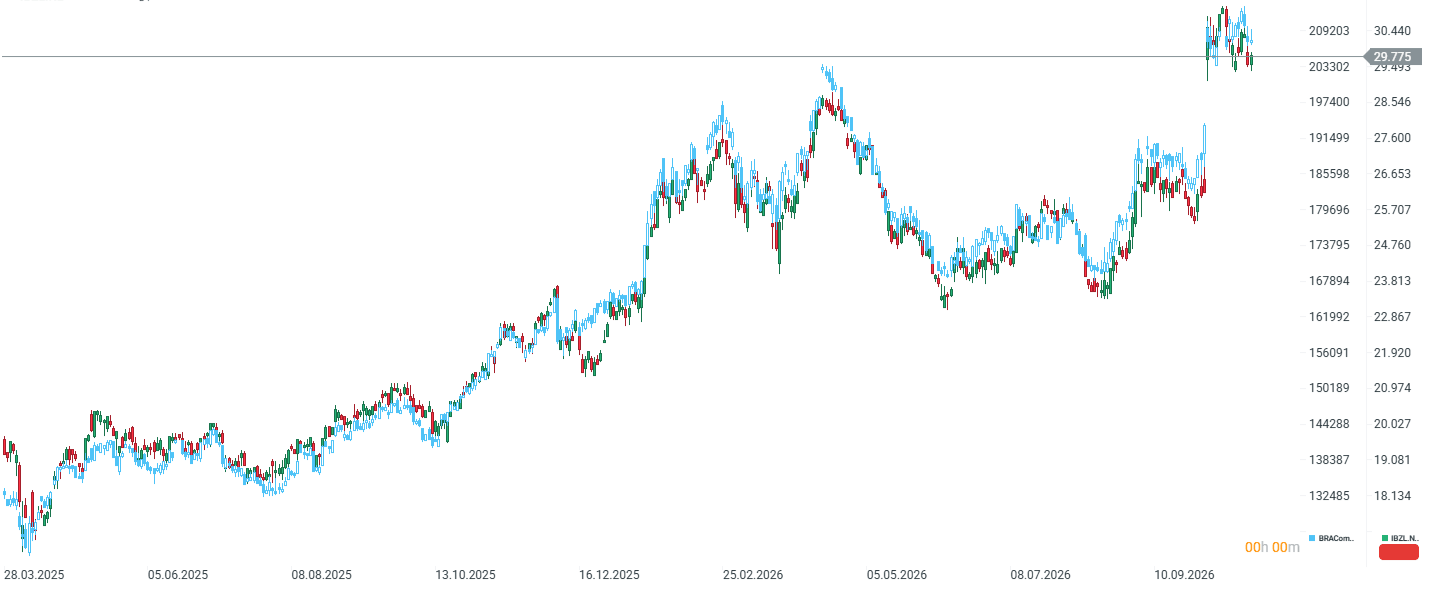
El ETF sobre el MSCI Brazil, junto con el contrato de futuros BRAComp, subió de forma notable tras la primera vuelta electoral. Si ambos instrumentos regresaran a los niveles del 2 de octubre, afrontamos una caída de cerca del 10-11% en la apertura.
¿Qué ocurre con el USD/BRL?
El real afronta hoy su sesión más difícil en mucho tiempo. Un escenario de +10% para el dólar estadounidense frente al real es un extremo, pero incluso una fracción de este supondría revertir una tendencia de varias semanas de fortalecimiento de la divisa, generada por el mercado ante la previsión de una victoria de Bolsonaro. Para los pares con el real, el comportamiento de la curva de rendimientos también será clave: si el tramo largo repunta cerca de 200 pb, la prima de riesgo fiscal volverá a cobrar protagonismo, un tema que acompañará al real a lo largo del cuarto mandato de Lula dado su historial de gasto social.
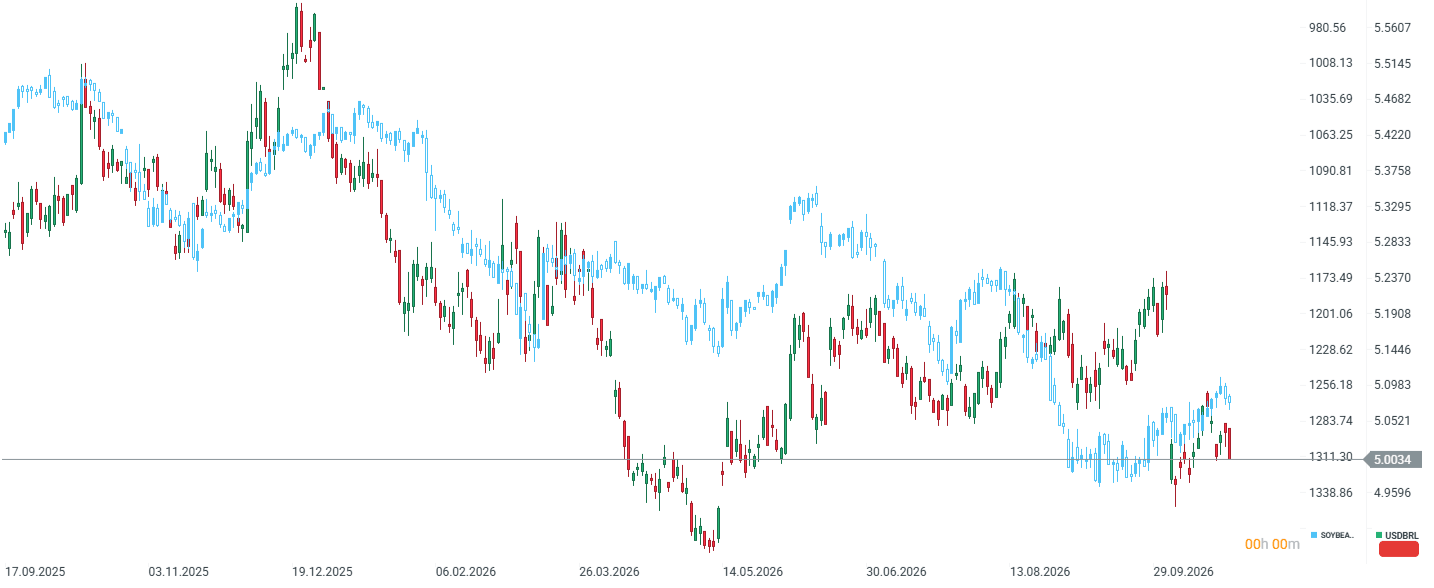
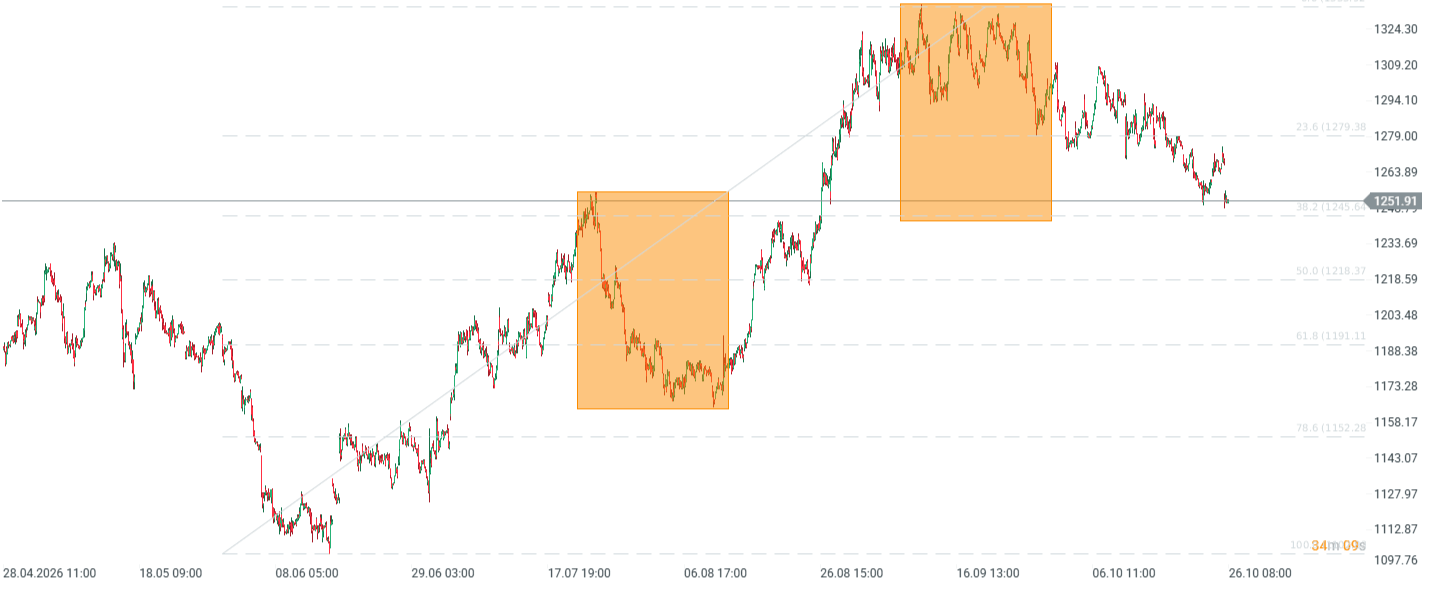
El USD/BRL podría volver potencialmente a niveles cercanos a 5,2. La elevada correlación con la soja indica que esta podría experimentar una caída hasta los 1200 centavos.
Los contratos de soja corrigen
Para la soja, el mercado ya ha dado una respuesta: los contratos de Chicago cayeron a su nivel más bajo en dos meses debido a que los inversores asumen que Lula profundizará las relaciones comerciales con China, el mayor comprador de soja brasileña. Por un lado, esto supone una buena noticia para los exportadores brasileños en términos de volumen; por otro, un real más débil sumado a un mayor enfoque en las exportaciones a China podría convertir a Brasil en un competidor aún más agresivo en precios frente a la soja estadounidense, lo que explica la caída en los contratos de Chicago.
El café y el azúcar reaccionan
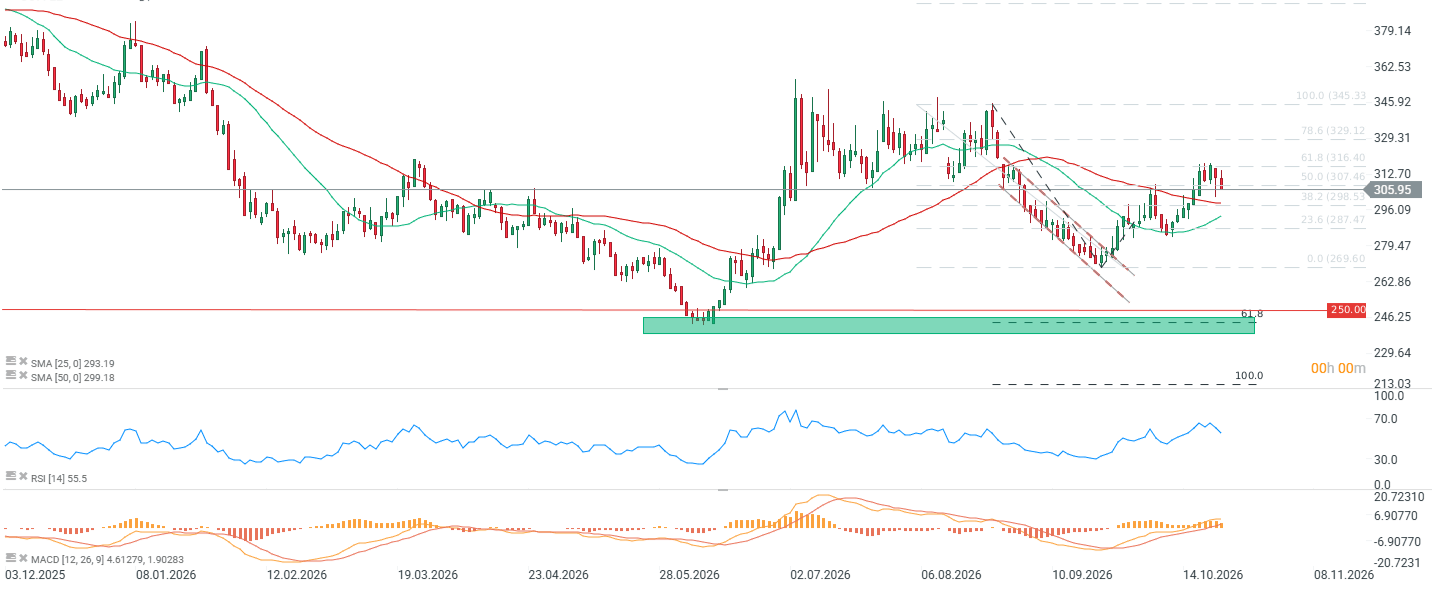
El café y el azúcar reaccionan de forma indirecta a través del canal cambiario. Brasil es el mayor productor mundial de ambas materias primas, y un real más débil constituye por definición un incentivo para que los productores locales aceleren las exportaciones, ya que obtienen más reales por cada dólar estadounidense de ingresos. Históricamente, esta configuración –un debilitamiento del real con fundamentos de oferta sin cambios– ha presionado a la baja los precios en dólares del café y el azúcar debido a una mayor presión vendedora de los exportadores brasileños que buscan rentabilizar la debilidad de la divisa. No obstante, cabe recordar que el Arábica subió recientemente sobre todo por retrasos en la cosecha de Minas Gerais y no por factores macroeconómicos, por lo que el efecto cambiario podría quedar en segundo plano frente al clima si las lluvias siguen interrumpiendo la recolección. Aun así, la vuelta del café por debajo de los 300 centavos es muy probable.
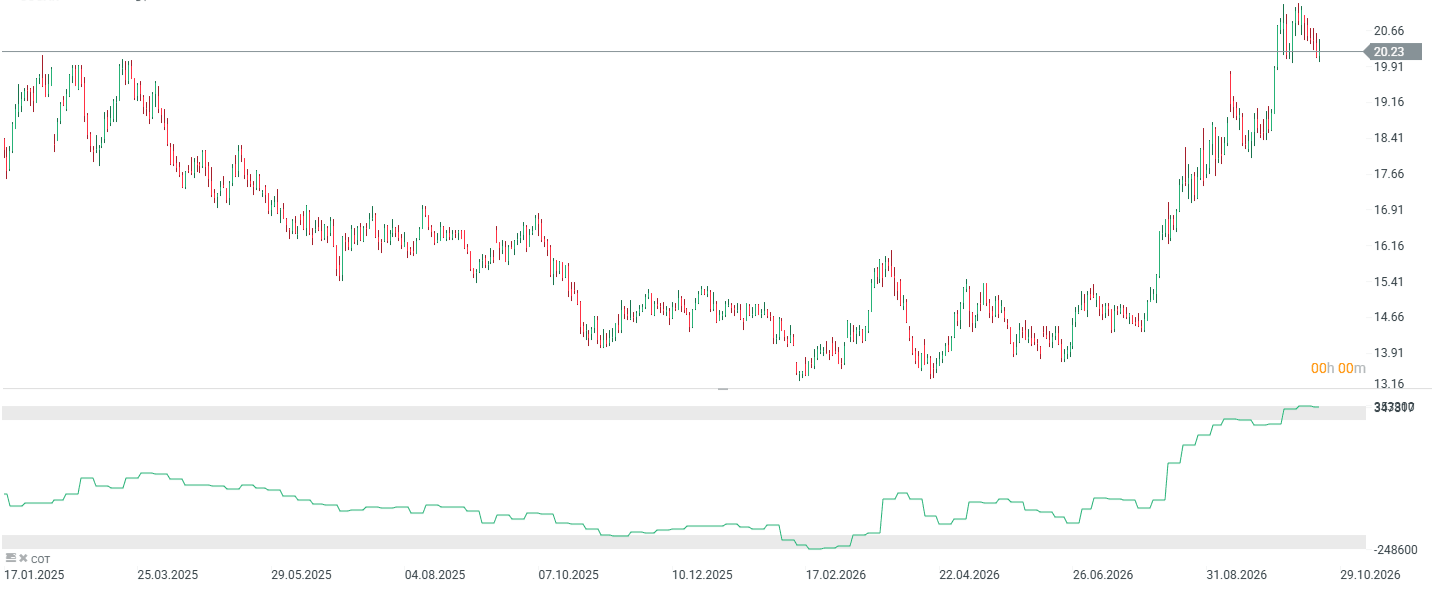
El azúcar sigue extremadamente sobrecomprado entre los especuladores, pero esta situación está cambiando. Existe la posibilidad de un retroceso moderado, aunque El Niño desempeña aquí el papel principal.
El petróleo y la política hacia EE. UU. Esta cuestión parece la más relevante desde la perspectiva general de una cartera macroeconómica. Bolsonaro era sin duda un candidato más alineado con la administración Trump en cuanto a retórica y probable cooperación comercial, por lo que su derrota complica el equilibrio de poder en la región en un momento en que Washington ya tiene suficiente trabajo con Oriente Medio, Rusia y China. Sin embargo, no cabe esperar un impacto directo en el mercado del petróleo. Brasil es un productor no marginal y en constante crecimiento, pero no es un actor clave de suministro en la crisis petrolera actual impulsada por Irán, Ormuz y Arabia Saudí. El verdadero riesgo reside en otra parte: si Lula realmente acerca a Brasil a Pekín y lo aleja de Washington, esto podría afectar el tono de las futuras negociaciones comerciales y definir si Brasil será un socio o un obstáculo en los esfuerzos de EE. UU. por diversificar las cadenas de suministro fuera de China. Se trata de un asunto a meses vista más que de la sesión de hoy, pero el mercado está comenzando a descontar esta incertidumbre ahora a través de las divisas y los bonos, más que del petróleo.
Conclusión
El pánico de hoy en Tokio es en gran medida un cierre de posiciones mal orientadas antes del resultado, no una nueva valoración inmediata de los fundamentos. La verdadera prueba será la apertura del mercado en Brasil y si los inversores perciben algo en las primeras señales del entorno de Lula que calme las dudas fiscales o si, por el contrario, confirma el escenario de Goldman. Para la soja, el café y el azúcar, el mecanismo clave de transmisión seguirá siendo el tipo de cambio del real, más que la política directa del nuevo presidente.


Calendario económico: índice Ifo alemán, tensión en Oriente Medio y resultados en Wall Street


🟢La bolsa hoy: Bajan los precios del petróleo. ¿Cómo afecta a la bolsa brasileña la victoria de Lula?


Cierre de Mercado: petróleo en máximos de cinco meses e índices bajo presión (23.10.2026)


Crisis energética y alimentos: ¿pueden los fertilizantes y El Niño provocar nuevas alzas de precios?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "