

-
La reacción posterior a la primera vuelta de 2026 fue excepcional: el Ibovespa subió 7,7% y el real se apreció 4,8% en la primera sesión, los mayores movimientos de la muestra electoral desde 2002.
-
La historia cambia después de las segundas vueltas: el comportamiento del Ibovespa y del real ha sido mucho menos uniforme, por lo que el resultado del domingo no garantiza por sí solo la dirección posterior.
-
Con una deuda bruta cercana al 83% del PIB, el verdadero catalizador será la credibilidad del plan fiscal que presente el ganador y cuánto difiera de las expectativas que el mercado ya incorporó.

-
La reacción posterior a la primera vuelta de 2026 fue excepcional: el Ibovespa subió 7,7% y el real se apreció 4,8% en la primera sesión, los mayores movimientos de la muestra electoral desde 2002.
-
La historia cambia después de las segundas vueltas: el comportamiento del Ibovespa y del real ha sido mucho menos uniforme, por lo que el resultado del domingo no garantiza por sí solo la dirección posterior.
-
Con una deuda bruta cercana al 83% del PIB, el verdadero catalizador será la credibilidad del plan fiscal que presente el ganador y cuánto difiera de las expectativas que el mercado ya incorporó.
Brasil llega a la segunda vuelta presidencial del 25 de octubre con una elección prácticamente empatada y con los mercados posicionados de forma mucho más agresiva que antes de la primera votación. Flávio Bolsonaro obtuvo 47,03% de los votos válidos en la primera vuelta frente al 45,16% de Luiz Inácio Lula da Silva, según el recuento oficial. Las encuestas más recientes siguen sin ofrecer un ganador claro, BTG Pactual/Nexus sitúa a Bolsonaro en 50,3% y Lula en 49,7%, dentro de un margen de error de dos puntos, mientras AtlasIntel registra 51,1% frente a 48,9%, también dentro de su margen estadístico.
La incertidumbre ya se trasladó al mercado de opciones y el risk reversal a un mes del real subió hasta 9%, su mayor nivel desde 2011. Los inversionistas están pagando mucho más por protegerse contra una depreciación del real, solo que, al mismo tiempo, aumentó la demanda por opciones que cubren una caída del Ibovespa. El mercado, por tanto, llega al domingo dividido entre el fuerte rally posterior a la primera vuelta y una creciente necesidad de cobertura ante la posibilidad de que el resultado final no coincida con el escenario que había sido descontado.
La primera vuelta de 2026 generó una reacción histórica, la de las segundas vueltas suele diferir
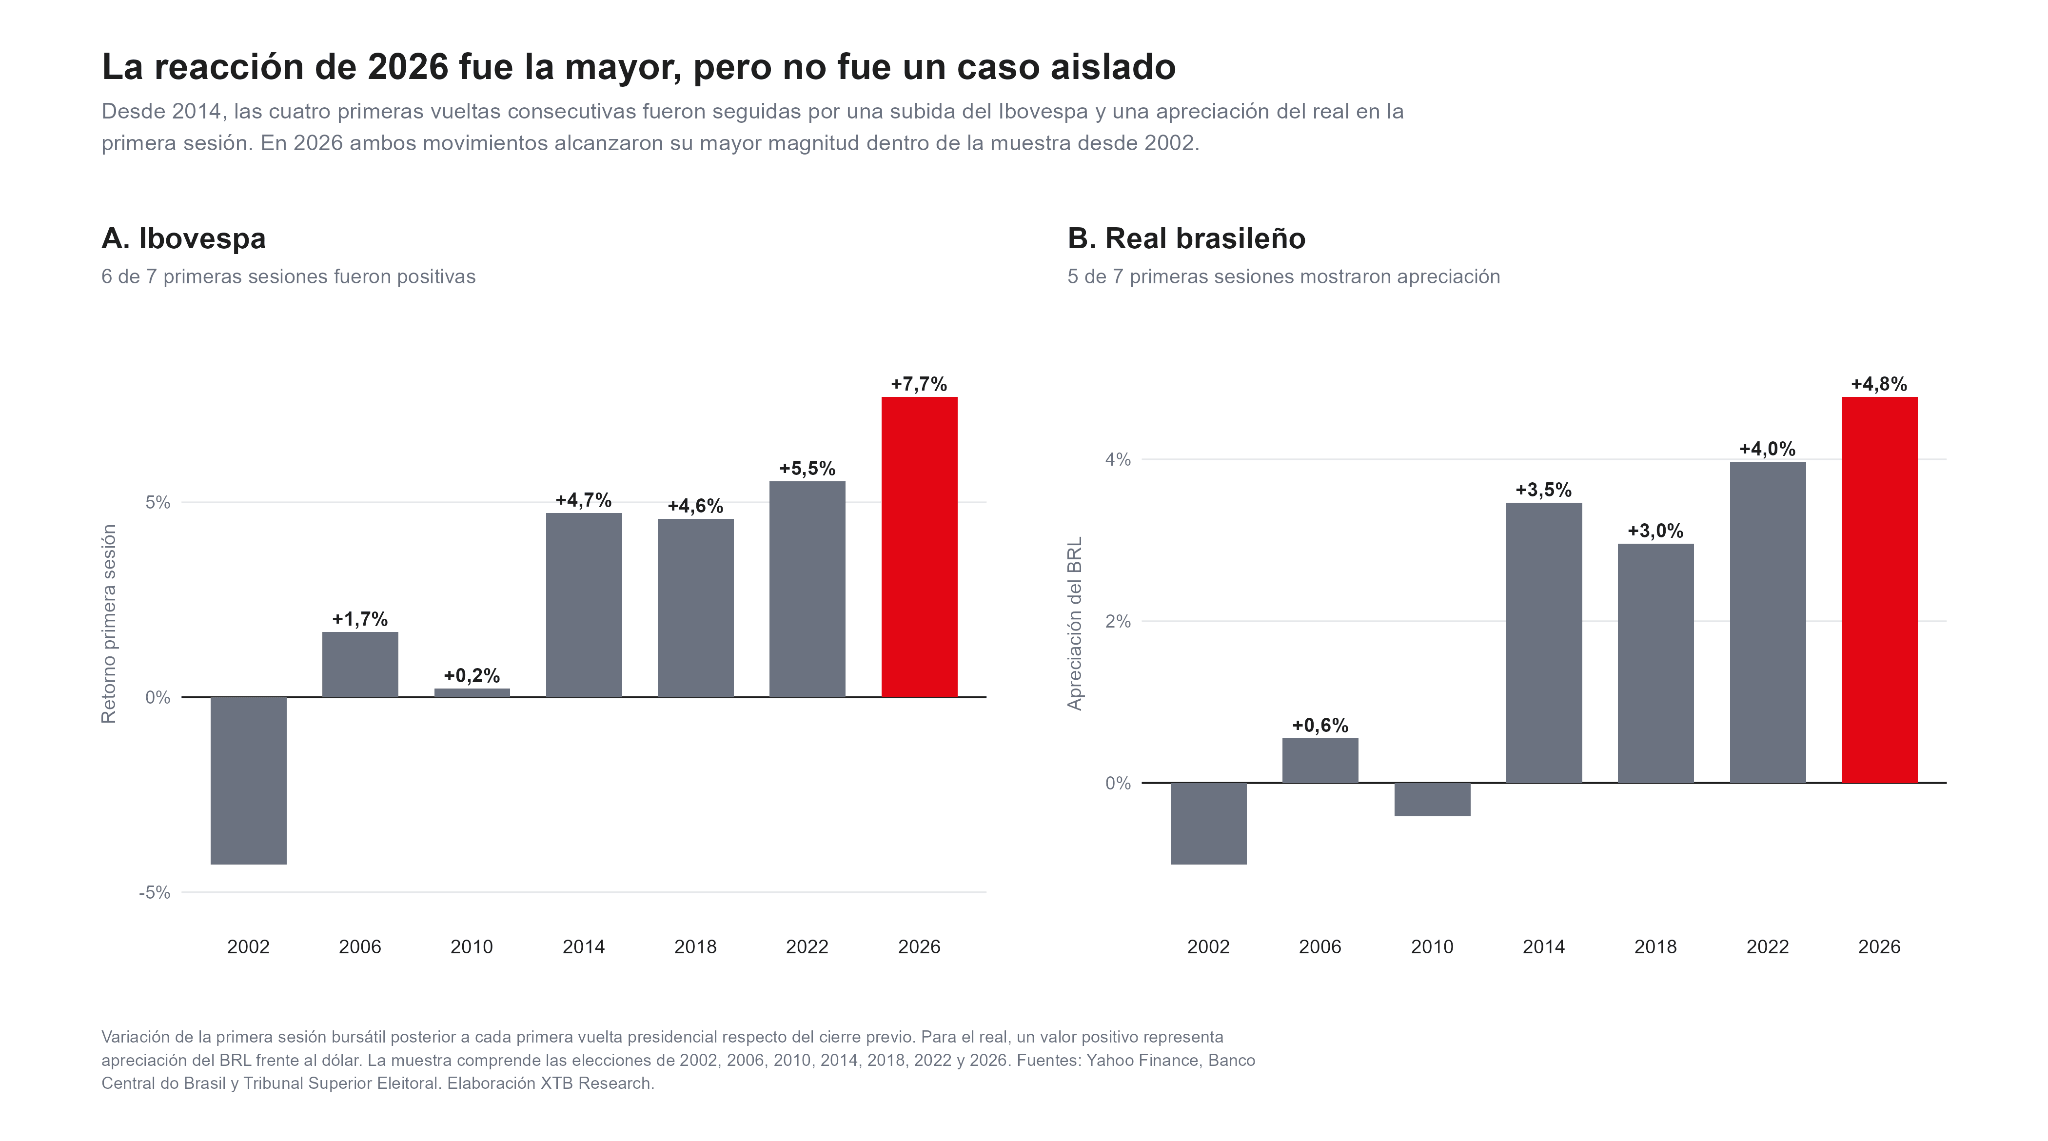
La magnitud del movimiento de octubre destaca incluso frente a elecciones anteriores, en la primera sesión después de la votación, el Ibovespa avanzó 7,7%, frente a una mediana histórica de 3,1% en las elecciones anteriores analizadas desde 2002. El real, por su parte, se apreció 4,8%, frente a una mediana histórica cercana a 1,8%. Además, la reacción no desapareció inmediatamente, diez sesiones después, el Ibovespa todavía acumulaba aproximadamente 6,8% desde el cierre anterior a las elecciones y el real mantenía una apreciación superior al 3%. Al 21 de octubre, ambos seguían claramente por encima de los niveles previos a la primera vuelta.
La estadística también muestra que el comportamiento positivo no comenzó en 2026 y desde 2014, cuatro primeras vueltas consecutivas fueron seguidas por una subida del Ibovespa y una apreciación del real en la sesión siguiente. El mercado ha tendido a utilizar la primera vuelta para realizar una fuerte repricing del riesgo electoral. Cuando el resultado entrega más información de la esperada sobre la composición de una eventual segunda vuelta, buena parte del ajuste puede ocurrir inmediatamente. En 2026 ese movimiento fue especialmente fuerte porque el resultado sorprendió y obligó a modificar rápidamente las expectativas que estaban incorporadas antes del 4 de octubre.
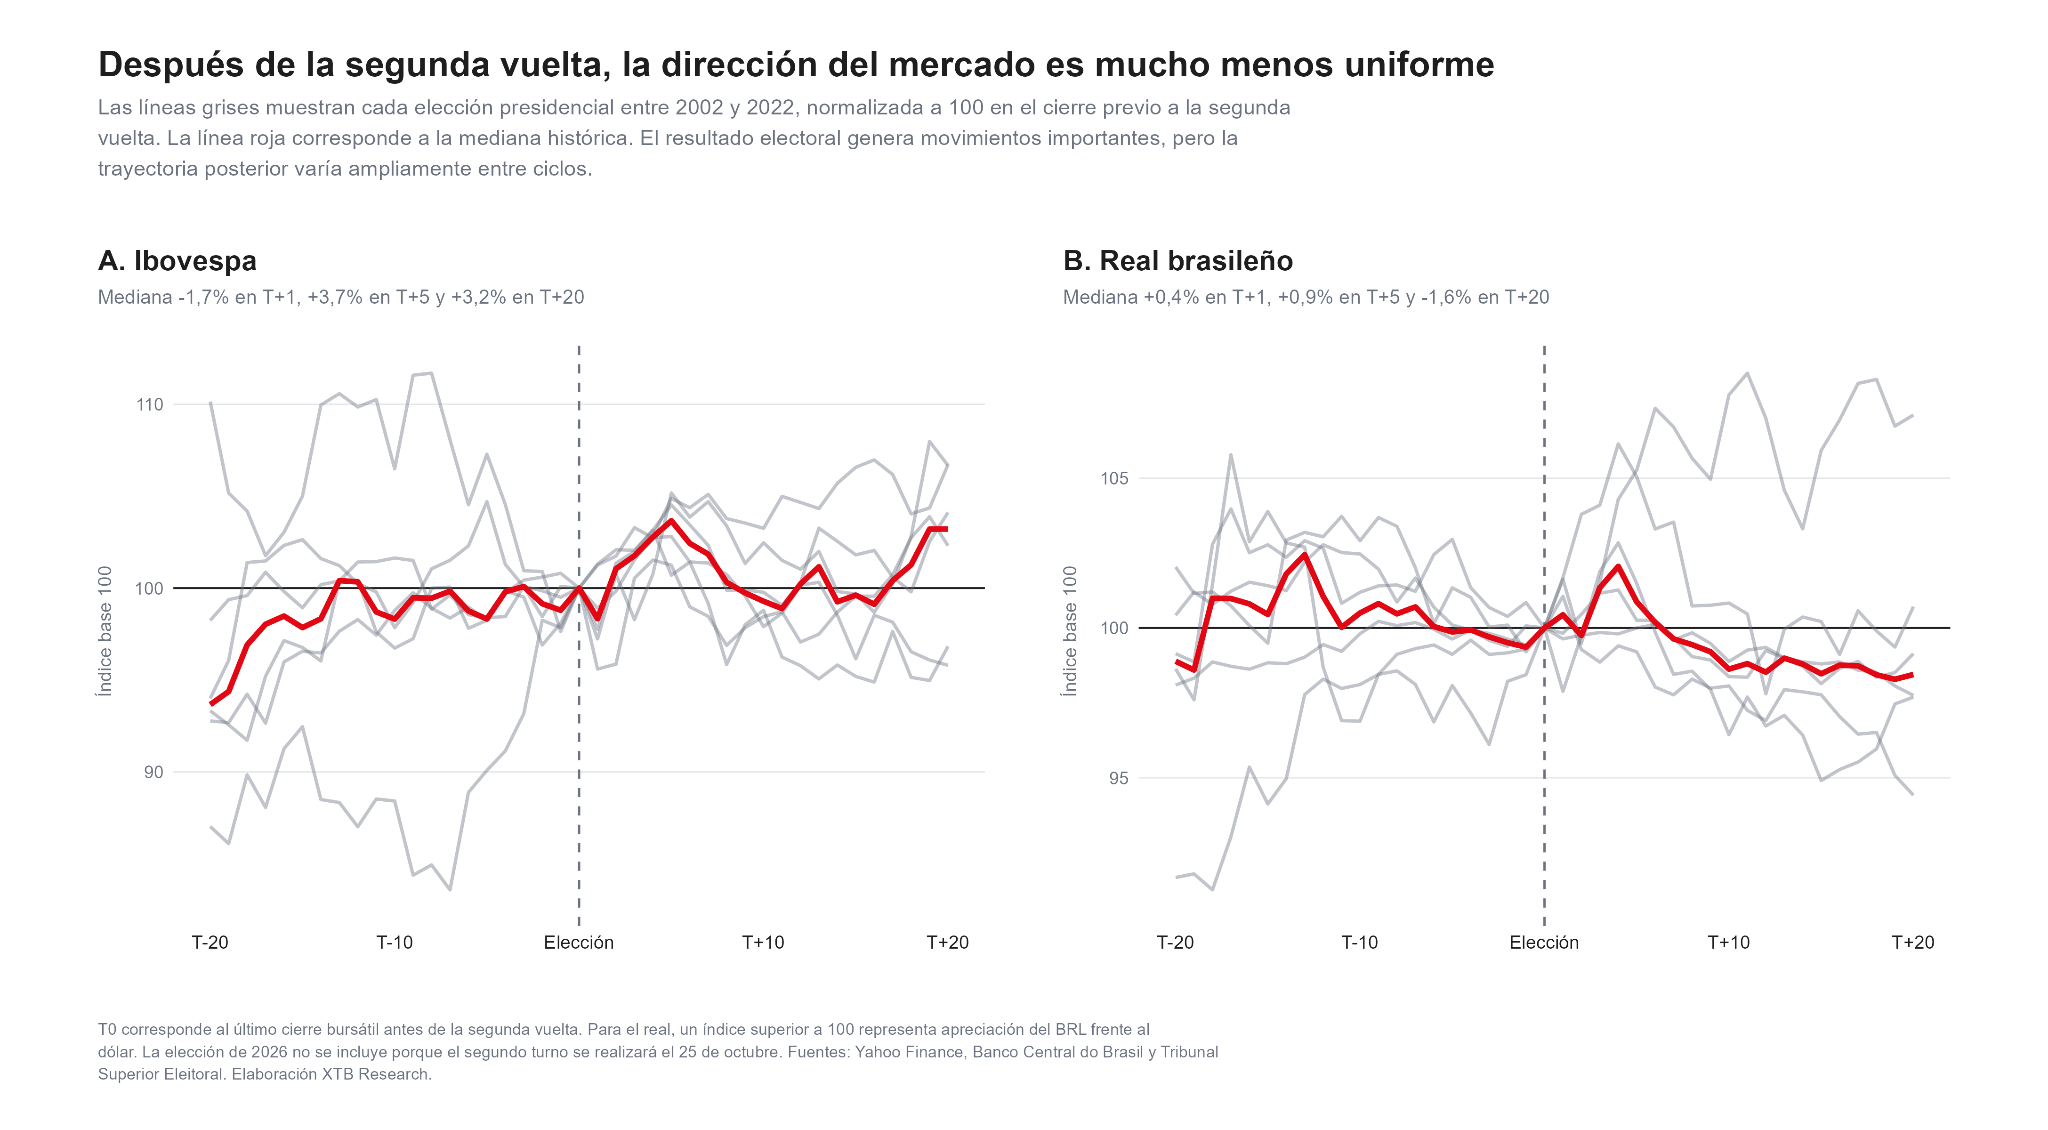
Analizando las seis segundas vueltas celebradas entre 2002 y 2022, la mediana del Ibovespa en la primera sesión posterior fue de -1,7%. Cinco sesiones después, sin embargo, la mediana pasa a aproximadamente +3,7% y veinte sesiones después alcanza cerca de +3,2%. El real tampoco presenta una dirección consistente, su apreciación mediana fue de apenas 0,4% en la primera sesión y de 0,9% después de cinco sesiones, pero veinte jornadas después la mediana pasa a una depreciación de aproximadamente 1,6%.
Esto no significa que el mercado vaya a repetir esas cifras en 2026, la muestra es pequeña y cada elección ocurrió bajo condiciones económicas diferentes. Lo importante es que la segunda vuelta históricamente no ha generado una señal direccional tan limpia como la primera. Una vez conocido el presidente electo, el mercado deja de reaccionar solamente al nombre ganador y comienza a exigir respuestas sobre gabinete económico, presupuesto, gasto público, impuestos y trayectoria de la deuda y precisamente ahí se encuentra el principal riesgo de esta elección.
Brasil llega a las elecciones con un problema fiscal mayor que en ciclos anteriores
La deuda bruta del gobierno brasileño se encuentra alrededor de 82,9% del PIB, frente a niveles cercanos al 55% en las elecciones de 2010 y 2014. La Selic continúa cerca de 13,75%, lo que mantiene elevado el costo de refinanciar esa deuda. Un estudio reciente liderado por Manoel Pires, de FGV Ibre, introduce además el concepto de “fatiga fiscal” para describir la situación brasileña, normalmente, cuando la deuda aumenta, un gobierno puede responder aumentando ingresos o reduciendo gastos para generar un mayor superávit y estabilizarla. El problema aparece cuando la deuda alcanza niveles tan elevados que el ajuste necesario se vuelve política y económicamente cada vez más difícil. El estudio estima que Brasil cruzó ese umbral en 2017 y, según su metodología, la deuda neta considerada compatible con un mayor margen de seguridad estaría alrededor del 52,5% del PIB, frente al aproximadamente 69,6% actual. Es una estimación basada en un modelo, no una frontera que implique automáticamente una crisis o un impago, pero sirve para mostrar por qué pequeños cambios en las reglas fiscales pueden resultar insuficientes.
Los autores sostienen que el próximo gobierno necesitará algo más amplio, un plan plurianual que detalle qué gastos se modificarán, cuándo se implementarán las medidas y qué efecto tendrán sobre las cuentas públicas. Ese punto será central para los tres escenarios que enfrenta ahora el mercado.
Escenario 1: Bolsonaro gana y el mercado recibe un plan fiscal creíble
Una victoria de Flávio Bolsonaro sería inicialmente la continuación más directa del escenario que impulsó el rally posterior a la primera vuelta. Los inversionistas han asociado su candidatura con una mayor probabilidad de contención del gasto y ajustes fiscales, pero esa expectativa ya está parcialmente incorporada en los precios. Desde el cierre anterior a la primera vuelta, el Ibovespa mantiene una subida cercana al 7% y el real conserva buena parte de su apreciación. Las empresas ligadas a la economía doméstica han avanzado todavía más.
Los datos sectoriales son muy claros: Magazine Luiza acumula más de 70% desde la primera vuelta, Cyrela supera 20% y el ETF de small caps SMAL11 ronda 17%, mientras Vale ha retrocedido. Esto significa que el rally está concentrado precisamente en las compañías que más se beneficiarían de menores tasas futuras, mejores condiciones de crédito y una caída de la prima fiscal. Por eso, una victoria de Bolsonaro por sí sola podría no ser suficiente para generar otro salto comparable al de la primera vuelta. Para extender el movimiento probablemente sería necesario conocer rápidamente un equipo económico, objetivos presupuestarios y medidas capaces de mejorar la trayectoria esperada de la deuda. En ese escenario, los sectores domésticos y las small caps podrían continuar liderando, mientras una caída de las tasas largas favorecería adicionalmente al real.
Escenario 2: Lula gana, pero sorprende con una señal fiscal fuerte
Una victoria de Lula produciría inicialmente un escenario distinto porque obligaría al mercado a desmontar parte de las posiciones construidas durante octubre. Eso podría traducirse en una depreciación inicial del real, una subida de las tasas futuras y presión sobre las acciones domésticas que más han avanzado desde la primera vuelta. Sin embargo, la reacción posterior dependería considerablemente de las primeras decisiones económicas, si el gobierno presentara rápidamente objetivos fiscales creíbles, límites claros al crecimiento del gasto y una estrategia para estabilizar la deuda, el movimiento inicial podría moderarse.
La propia historia electoral muestra por qué conviene evitar conclusiones automáticas, después de las segundas vueltas anteriores, una caída inicial del Ibovespa no impidió que la mediana del mercado terminara en terreno positivo cinco y veinte sesiones más tarde. En otras palabras, el lunes posterior a las elecciones puede mostrar la sorpresa política; las semanas posteriores probablemente mostrarán la evaluación económica. Dentro de la bolsa, una depreciación del real también podría producir una rotació,: exportadores y empresas con ingresos en dólares podrían resistir mejor que compañías dependientes del consumo, la construcción y el crédito doméstico.
Escenario 3: gane quien gane, el plan fiscal decepciona
Este escenario tiene menos relación con quién obtiene más votos y más con lo que ocurra después. Brasil enfrenta una combinación exigente de deuda elevada, tasas reales altas y una proporción creciente del endeudamiento vinculada directamente a la Selic. Si el próximo gobierno no presenta una estrategia capaz de estabilizar esas variables, los inversionistas podrían volver a exigir una prima mayor por mantener activos brasileños.
En la práctica, eso probablemente significaría tasas largas más altas y presión sobre el real, mientras el Ibovespa perdería parte del soporte que recibió durante octubre. Las acciones más expuestas al mercado doméstico serían particularmente sensibles porque una subida de las tasas futuras encarece los préstamos para hogares y empresas y reduce el valor actual de sus beneficios futuros. Este escenario también ayudaría a explicar por qué las protecciones electorales se han encarecido tanto durante los últimos días. El mercado no solamente está cubriendo quién ganará; está cubriendo el riesgo de que las expectativas creadas durante el rally de octubre no se conviertan posteriormente en medidas fiscales concretas.
Qué muestran actualmente el Ibovespa y el real
Fuente: xStation5.
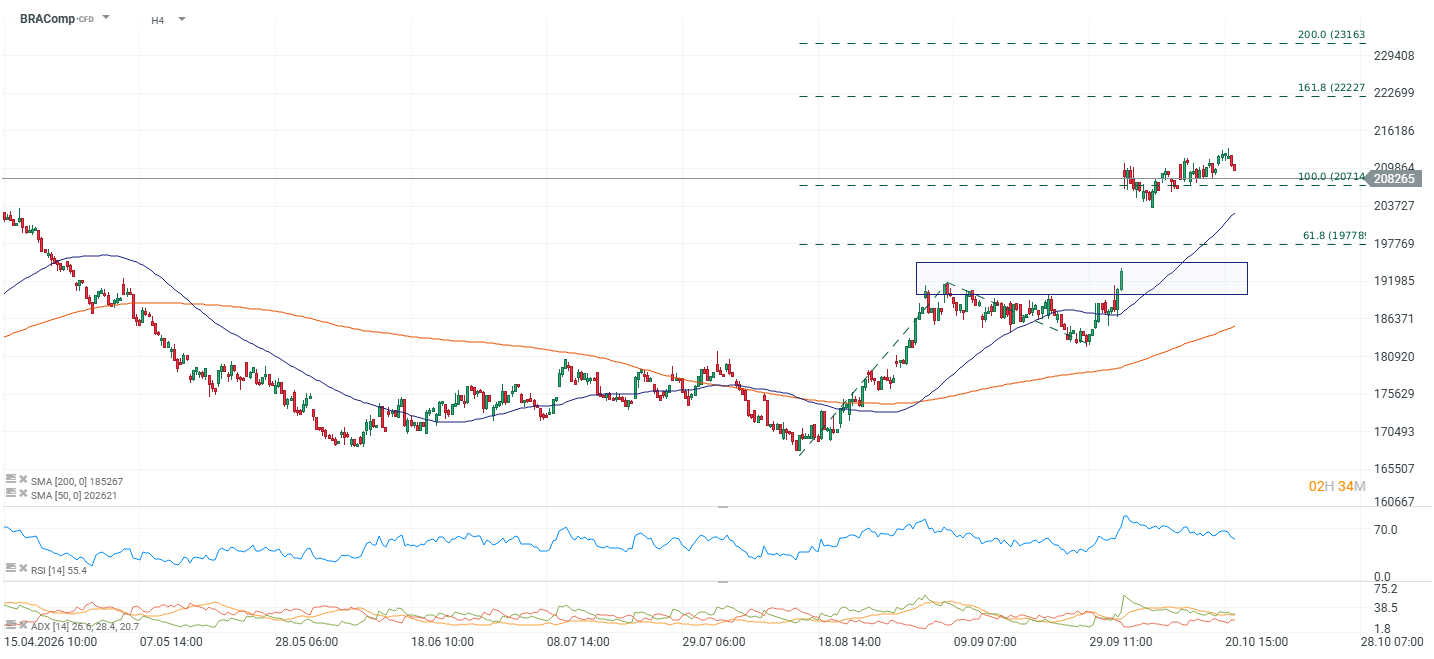
El Ibovespa continúa técnicamente por encima de la ruptura que siguió a la primera vuelta y se mantiene alrededor de los 208.000–209.000 puntos. La media de 50 periodos continúa ascendiendo y se sitúa cerca de 202.600 puntos, muy por encima de la media de 200 periodos próxima a 185.300. El RSI ronda 55 puntos, una lectura compatible con una tendencia todavía positiva pero sin una situación extrema de sobrecompra. La región de 207.000 puntos aparece como primera zona relevante de soporte. Mientras permanezca por encima, el rally electoral conserva su estructura. Hacia arriba, superar de forma consistente los máximos recientes podría volver a poner en foco la zona de 222.000 puntos marcada por las extensiones del movimiento. Una pérdida de 207.000 aumentaría, en cambio, el riesgo de una corrección hacia la media de 50 periodos.
Fuente: xStation5.
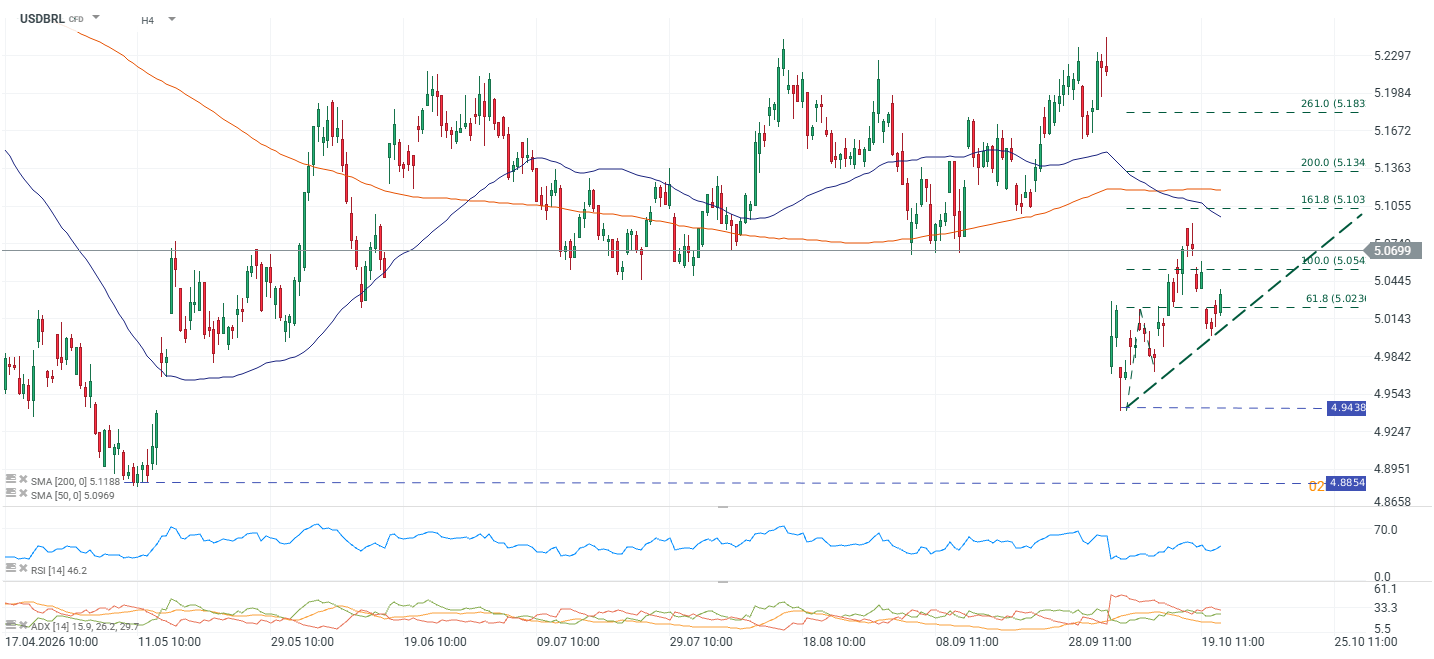
En el mercado cambiario, el dólar se mueve alrededor de R$5,05–R$5,07 después de haber caído desde aproximadamente R$5,22 antes de la primera vuelta. Técnicamente, el tipo de cambio sigue por debajo de sus medias de 50 y 200 periodos, ubicadas cerca de R$5,10 y R$5,12, respectivamente, lo que mantiene parte de la fortaleza acumulada por el real. Al mismo tiempo, el dólar ha comenzado a formar mínimos ascendentes desde la zona de R$4,94. Una ruptura sobre R$5,10–R$5,13 indicaría que parte del rally del real está siendo desarmado. Por abajo, R$5,02 y posteriormente R$4,94 vuelven a ser las principales zonas a vigilar.


Cierre de mercado: Meta se dispara 4% tras superar expectativas e impulsa al Nasdaq

El peso mexicano se desploma a su nivel más bajo en 10 meses. ¿Por qué está pasando esto?

Dólar hoy Colombia se mantiene sobre los $3.200 mientras se cuestiona la aprobación del presupuesto


El bono francés supera el 5% por primera vez desde 2002: perspectivas para el CAC 40
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "