

-
Eli Lilly superó las expectativas del mercado con ingresos de US$24.397 millones, un crecimiento interanual del 39%, y elevó su proyección de ventas anuales hasta US$92.000 millones.
-
Mounjaro y Zepbound representan el 66% de las ventas totales, pero la caída del 15% en los precios efectivos plantea desafíos para sostener el crecimiento.
-
Las acciones de Eli Lilly avanzan un 6,65% tras sus resultados y superan la resistencia de US$1.293, mientras el mercado evalúa el potencial de Foundayo y retatrutide para 2027.

-
Eli Lilly superó las expectativas del mercado con ingresos de US$24.397 millones, un crecimiento interanual del 39%, y elevó su proyección de ventas anuales hasta US$92.000 millones.
-
Mounjaro y Zepbound representan el 66% de las ventas totales, pero la caída del 15% en los precios efectivos plantea desafíos para sostener el crecimiento.
-
Las acciones de Eli Lilly avanzan un 6,65% tras sus resultados y superan la resistencia de US$1.293, mientras el mercado evalúa el potencial de Foundayo y retatrutide para 2027.
Eli Lilly (LLY.US) presentó resultados por encima de las expectativas del mercado durante el tercer trimestre de 2026, con ingresos de US$24.397 millones, un 39% más que hace un año y por sobre los US$22.580 millones esperados por los analistas. El beneficio por acción ajustado alcanzó los US$7,48, frente a los US$5,68 previstos, mientras que la compañía elevó su proyección de ingresos anuales hasta un rango de US$91.000 a US$92.000 millones. Las cifras fueron bien recibidas por el mercado, con sus acciones registrando un fuerte avance durante la jornada. Detrás de este crecimiento destacan nuevamente Mounjaro y Zepbound, sus principales tratamientos para la diabetes y la obesidad, que siguen impulsando las ventas de la farmacéutica, aunque en un escenario donde los precios de venta continúan disminuyendo.
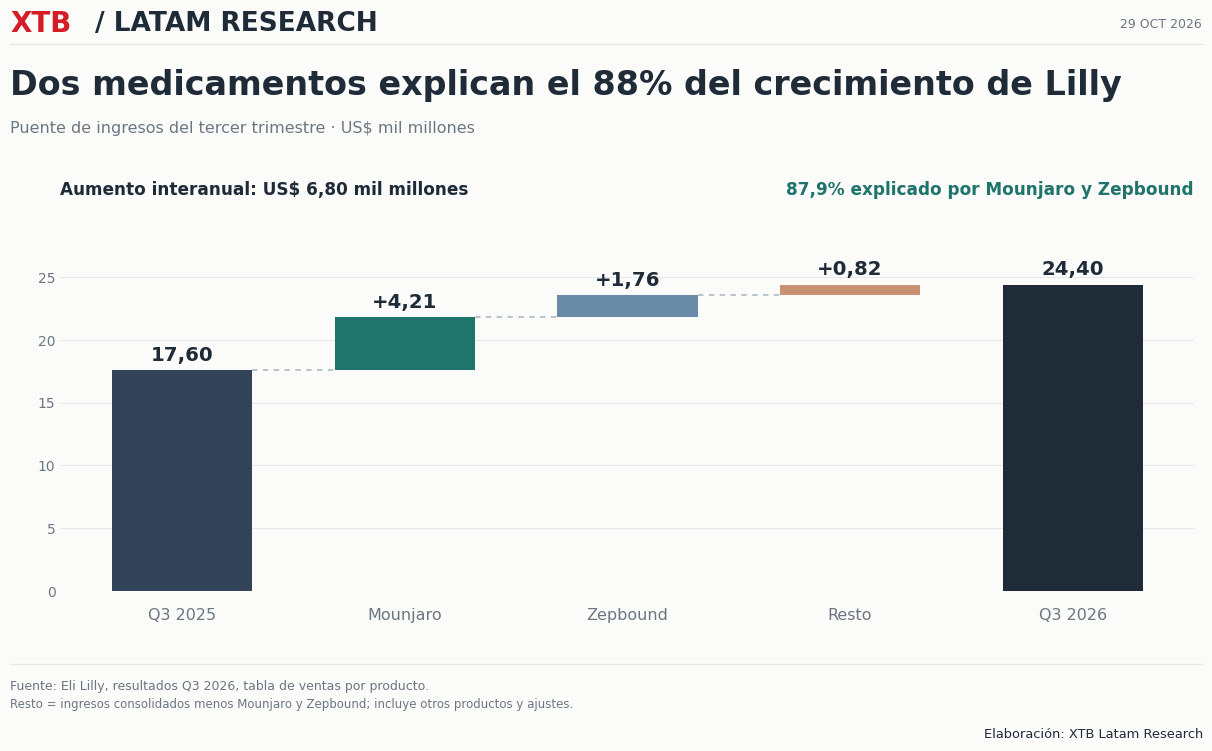
Al revisar los ingresos por medicamento, Mounjaro, utilizado para tratar la diabetes tipo 2, generó US$10.723 millones durante el trimestre, un 65% más que hace un año, mientras que Zepbound, enfocado en el tratamiento de la obesidad, alcanzó los US$5.352 millones, con un crecimiento del 49%. Entre ambos aportaron US$16.075 millones, equivalentes al 66% de las ventas totales de Eli Lilly. Sin embargo, lo más llamativo aparece al comparar estas cifras con el año anterior, ya que ambos tratamientos explicaron cerca del 88% del aumento de los ingresos durante el trimestre. Esta concentración también tiene otra particularidad, puesto que los dos medicamentos utilizan el mismo principio activo, la tirzepatida, por lo que buena parte del crecimiento de la compañía depende de una misma familia de tratamientos, aunque Eli Lilly también continúa expandiendo sus negocios de oncología, inmunología y neurociencia.
Mounjaro y Zepbound impulsan las ventas, pero los precios caen
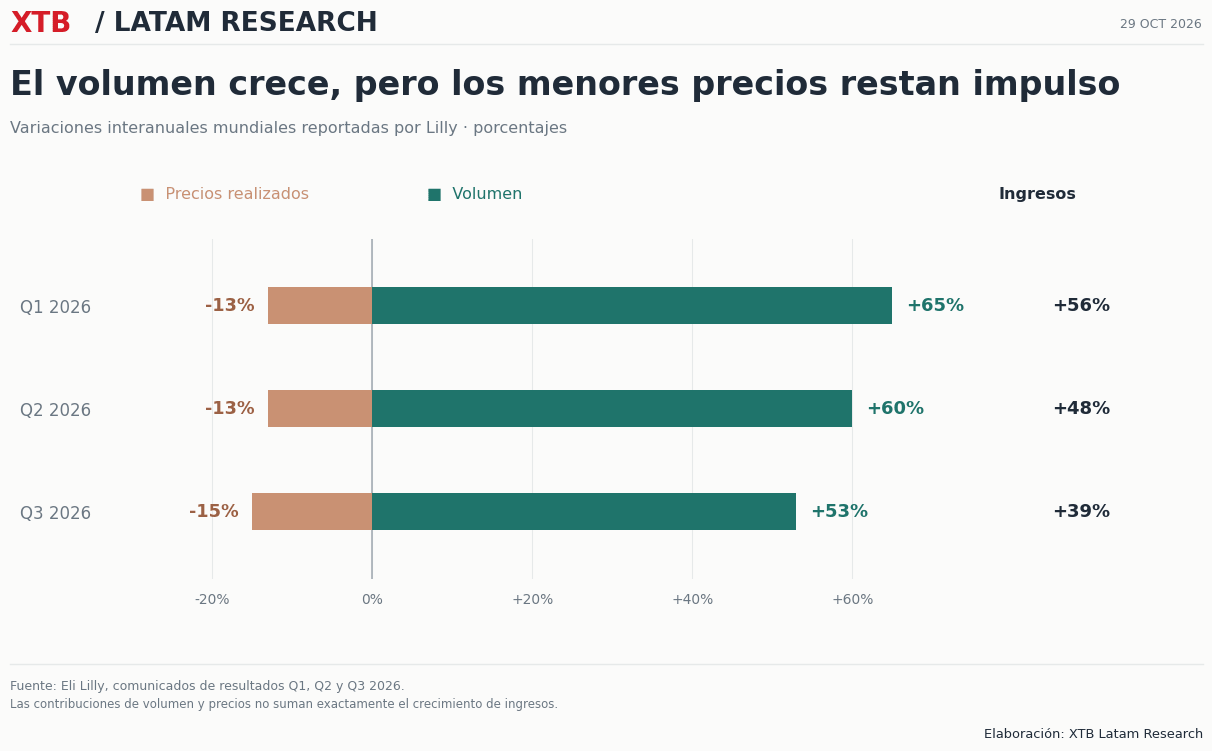
El fuerte crecimiento de Mounjaro y Zepbound también refleja una diferencia importante entre la cantidad de medicamentos vendidos y los ingresos que Eli Lilly obtiene por cada uno. Durante el tercer trimestre, el volumen comercializado aumentó un 53% respecto al año anterior, mientras que los precios efectivos de venta disminuyeron un 15%. Aunque la demanda sigue creciendo a un ritmo elevado, el aumento del volumen se ha moderado desde el 65% registrado en el primer trimestre y el 60% del segundo. Parte de esta caída en los precios responde a Zepbound en Estados Unidos y a la incorporación de Mounjaro al sistema de reembolso de medicamentos en China, que facilita su acceso, pero reduce el precio recibido por la compañía. Esto plantea un desafío hacia adelante, ya que Lilly necesita mantener una fuerte expansión de la demanda para compensar los menores ingresos por unidad vendida.
Beneficios y proyecciones: ¿qué hay detrás de los resultados?
Aunque Eli Lilly aumentó sus ingresos un 39%, el beneficio por acción ajustado creció apenas un 7%, desde US$7,02 hasta US$7,48. Buena parte de esta diferencia responde a los US$4.181 millones que la compañía registró por la adquisición de empresas y proyectos farmacéuticos en desarrollo, muy por encima de los US$656 millones del mismo período de 2025. Estos gastos reducen las ganancias actuales, pero están relacionados con inversiones que buscan ampliar su cartera de futuros medicamentos. De hecho, incluso el beneficio ajustado incluye estos cargos y, si los excluimos de ambos períodos únicamente para hacer una comparación, el crecimiento habría sido cercano al 56%. Sin embargo, no todo el avance de las ventas provino de una mayor demanda, ya que aproximadamente US$900 millones correspondieron a beneficios por acuerdos comerciales y ajustes favorables en descuentos, que no necesariamente volverán a repetirse en la misma magnitud.
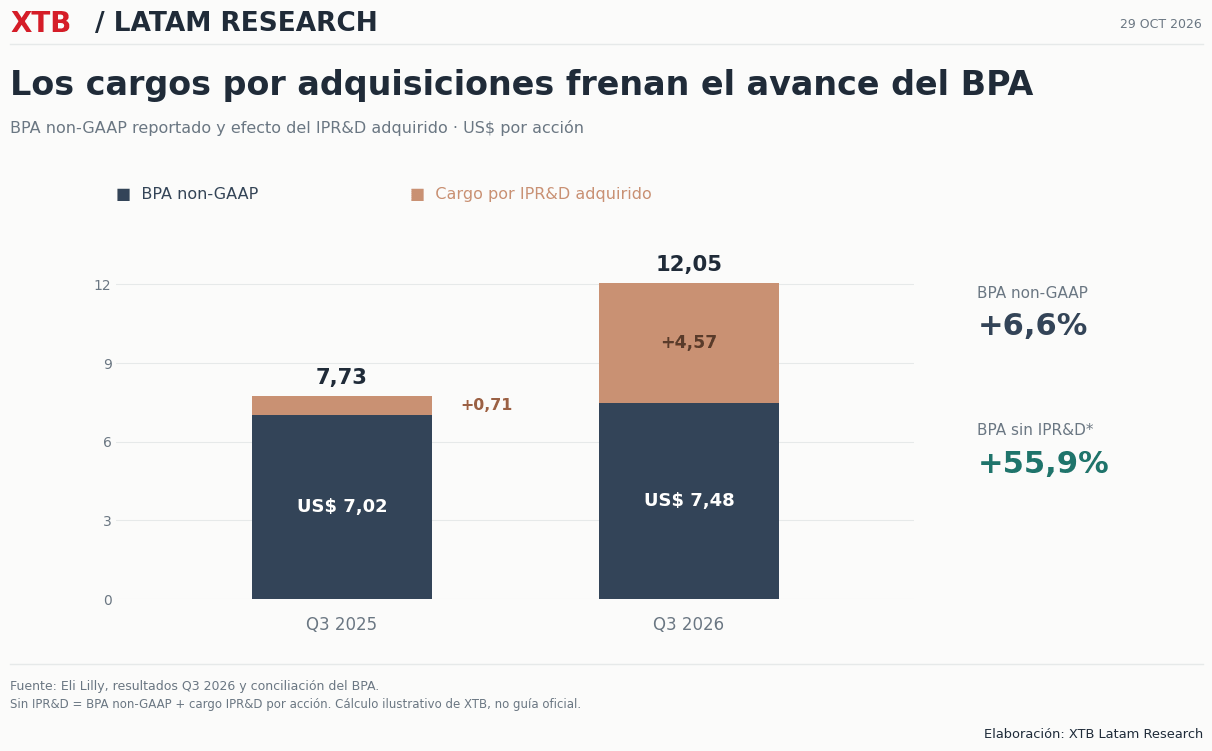
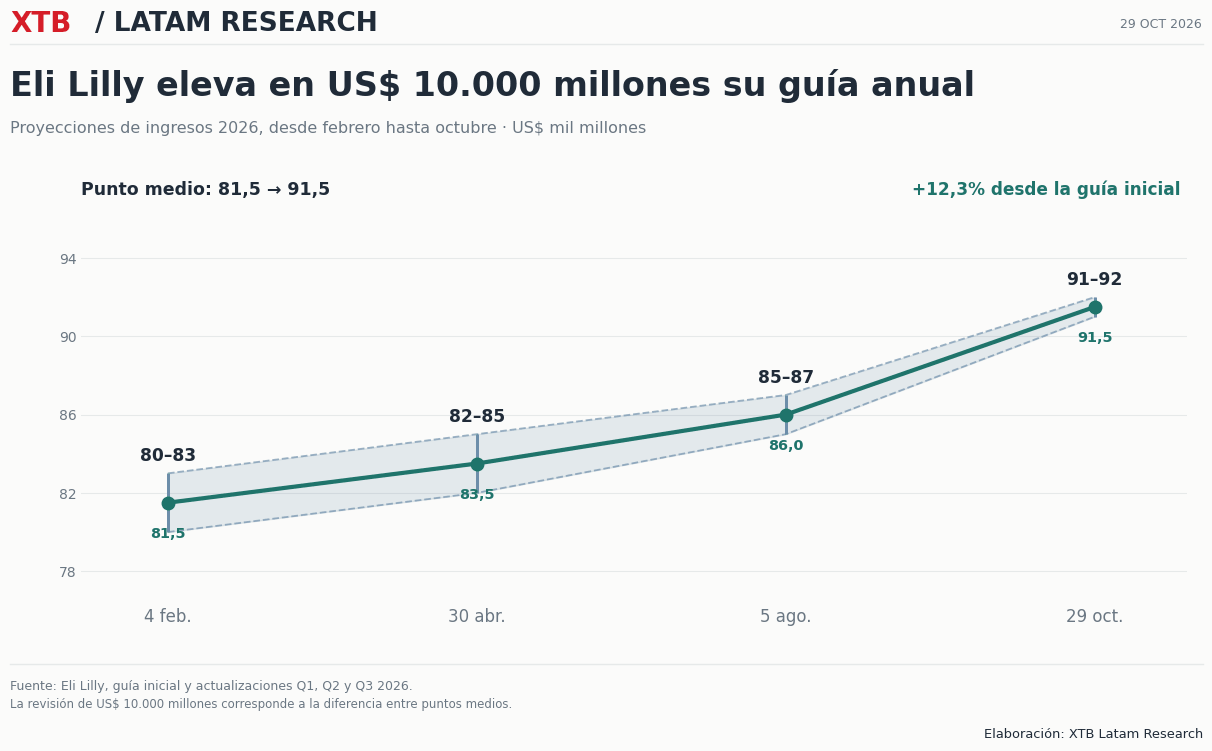
La fuerte demanda por sus tratamientos para la diabetes y la obesidad ha llevado a Eli Lilly a revisar al alza sus proyecciones de ingresos en tres ocasiones durante 2026. A comienzos de año, la compañía esperaba ventas de entre US$80.000 y US$83.000 millones, pero tras los resultados del tercer trimestre elevó ese rango hasta US$91.000 y US$92.000 millones. Esto representa un aumento de US$10.000 millones respecto de su estimación inicial, considerando el punto medio de ambas proyecciones. Además, la farmacéutica mejoró sus expectativas de rentabilidad operativa, pese a la caída de los precios de venta. Sin embargo, la proyección del beneficio por acción ajustado disminuyó ligeramente, desde un rango de US$35,50 a US$36,50 hasta US$35 a US$36. Esta reducción no responde a un deterioro de las expectativas del negocio, ya que Lilly elevó en US$4,07 su proyección subyacente por acción, pero los cargos por adquisiciones, equivalentes a US$4,57 por acción, terminaron compensando esa mejora.
Los próximos desafíos de Eli Lilly hacia 2027
De cara a 2027, Eli Lilly también busca ampliar su negocio con Foundayo, su nuevo tratamiento oral contra la obesidad, lanzado en Estados Unidos durante abril. A diferencia de Zepbound, que se administra mediante inyecciones, Foundayo se toma diariamente en forma de pastilla, lo que podría facilitar el acceso a nuevos pacientes. Sin embargo, sus primeros resultados comerciales todavía muestran algunos desafíos, ya que generó US$184 millones durante el tercer trimestre, por debajo de lo esperado por los analistas. Además, la versión oral de Wegovy, desarrollada por Novo Nordisk, mantiene una ventaja importante en el número de recetas en Estados Unidos, reflejando una competencia cada vez más intensa en este segmento. A esto se suma retatrutide, otro tratamiento de Eli Lilly que ha mostrado resultados positivos en ensayos clínicos y cuya solicitud de aprobación para obesidad está prevista para comienzos de 2027. Ambos medicamentos podrían abrir nuevas oportunidades de crecimiento, aunque todavía deben demostrar su capacidad para convertirse en motores comerciales comparables a Mounjaro y Zepbound.
A medida que Eli Lilly amplía su cartera de tratamientos, la atención del mercado se irá desplazando desde el fuerte crecimiento de las ventas hacia su capacidad para mantenerlo en un mercado cada vez más competitivo. Mounjaro y Zepbound continúan impulsando la mayor parte del negocio, pero la caída de los precios exige que el volumen siga creciendo a un ritmo elevado. En ese escenario, el desempeño comercial de Foundayo y el avance regulatorio de retatrutide serán importantes para evaluar si la compañía puede sumar nuevas fuentes de ingresos y sostener sus márgenes durante 2027.
Análisis técnico de Eli Lilly (LLY.US): soportes y resistencias
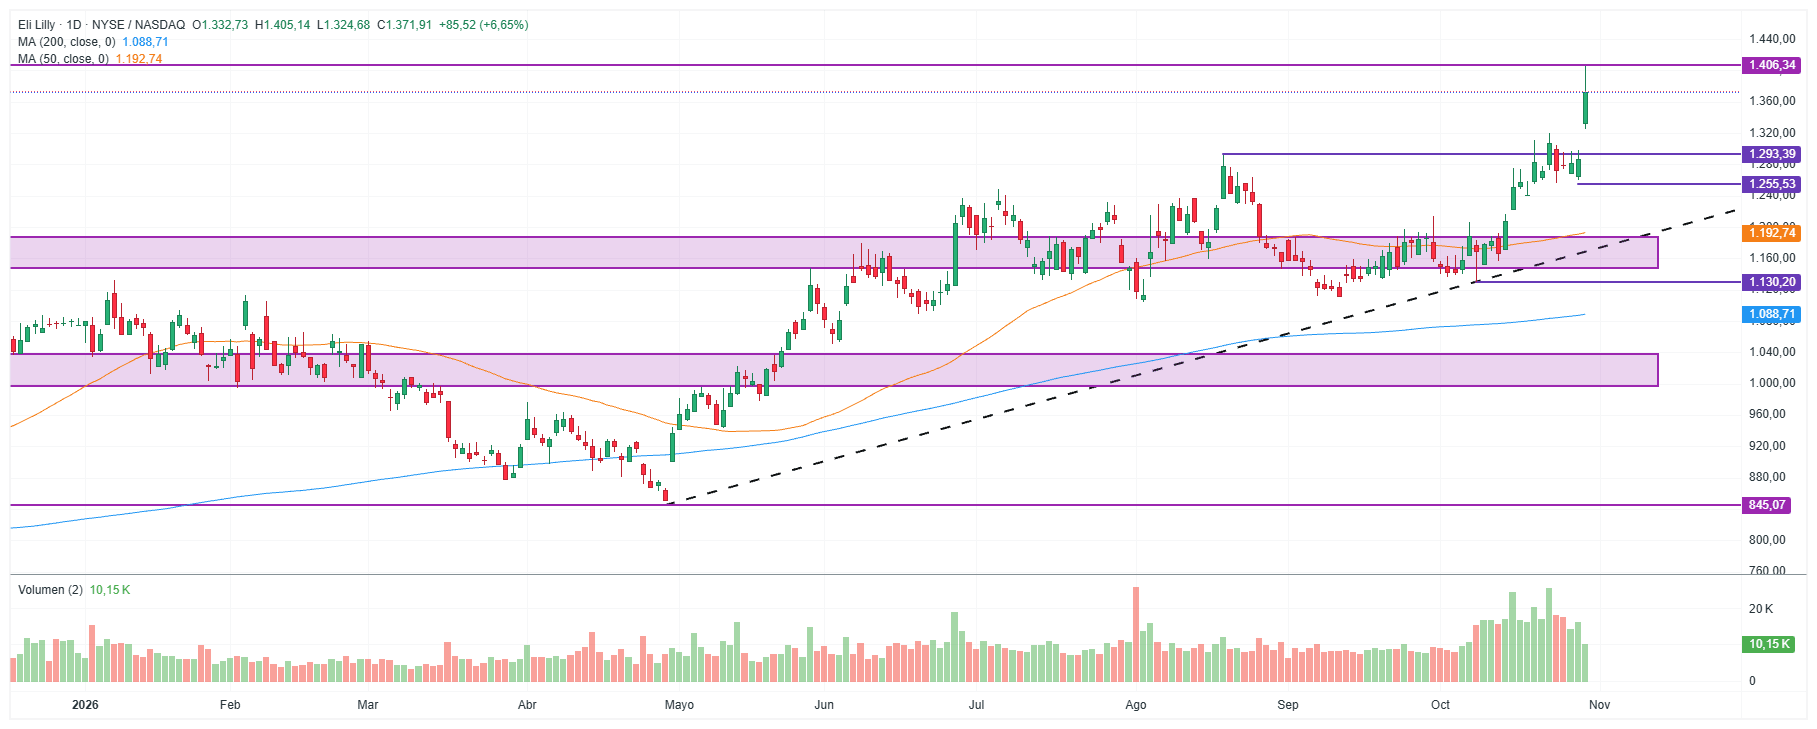
Eli Lilly (LLY.US) mantiene una directriz alcista desde los mínimos de mayo, acompañada de máximos y mínimos crecientes y un aumento del volumen durante octubre. Tras la publicación de sus resultados, la acción registra un avance del 6,65% y cotiza cerca de US$1.372, superando la resistencia de US$1.293 y manteniéndose sobre sus medias móviles de 50 y 200 sesiones, ubicadas en US$1.192,74 y US$1.088,71, respectivamente. Si logra sostener este movimiento, la próxima resistencia se encuentra en US$1.406, nivel que ya estuvo cerca de alcanzar durante la sesión. Por el contrario, una corrección tendría como primeros soportes los US$1.293 y US$1.255, mientras que una caída más profunda podría llevar al precio nuevamente hacia su media de 50 sesiones. Sin embargo, la jornada todavía se encuentra en desarrollo, por lo que será importante observar el cierre para evaluar la fortaleza de la ruptura y el volumen que la acompaña.


Oro y plata: perspectivas, precios y escenarios para el cierre de 2026

Intel: El auge de las CPU para servidores abre oportunidades para mejorar sus resultados


Alphabet y Meta caen por el gasto en inteligencia artificial: ¿cuál podría recuperarse primero?


DAX alemán alcanza máximos de dos meses: ¿qué impulsa la bolsa de Alemania?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "