

- Anthropic aumentó sus ingresos un 1.300,3% interanual durante el primer semestre de 2026, muy por encima de las compañías líderes incluidas en la comparación homogénea realizada con empresas del Fortune 100 Fastest-Growing Companies.
- El crecimiento no se explica únicamente por partir desde una base pequeña: entre H1 2025 y H1 2026, Anthropic añadió aproximadamente US$15.123 millones de ingresos, varias veces más que cualquier compañía de la muestra.
- Los números permiten hablar de uno de los casos de crecimiento empresarial más extraordinarios de los últimos años, pero no permiten demostrar que Anthropic sea literalmente la empresa de crecimiento más rápido de toda la historia. La próxima IPO deberá mostrar si ese ritmo puede transformarse en una economía sostenible.
La compañía detrás de Claude pasó de generar apenas US$41 millones en ingresos durante 2023 a US$386 millones en 2024 y US$4.585 millones en 2025. Pero el salto más impresionante apareció durante 2026, en los primeros seis meses del año, los ingresos llegaron a US$16.286 millones, frente a US$1.163 millones durante el mismo período de 2025. Eso equivale a un crecimiento interanual de aproximadamente 1.300,3%. Surge entonces el dilema de si nos encontramos frente a una compañía singularmente destacada o ante un fenómeno financiero sin precedentes comparables.
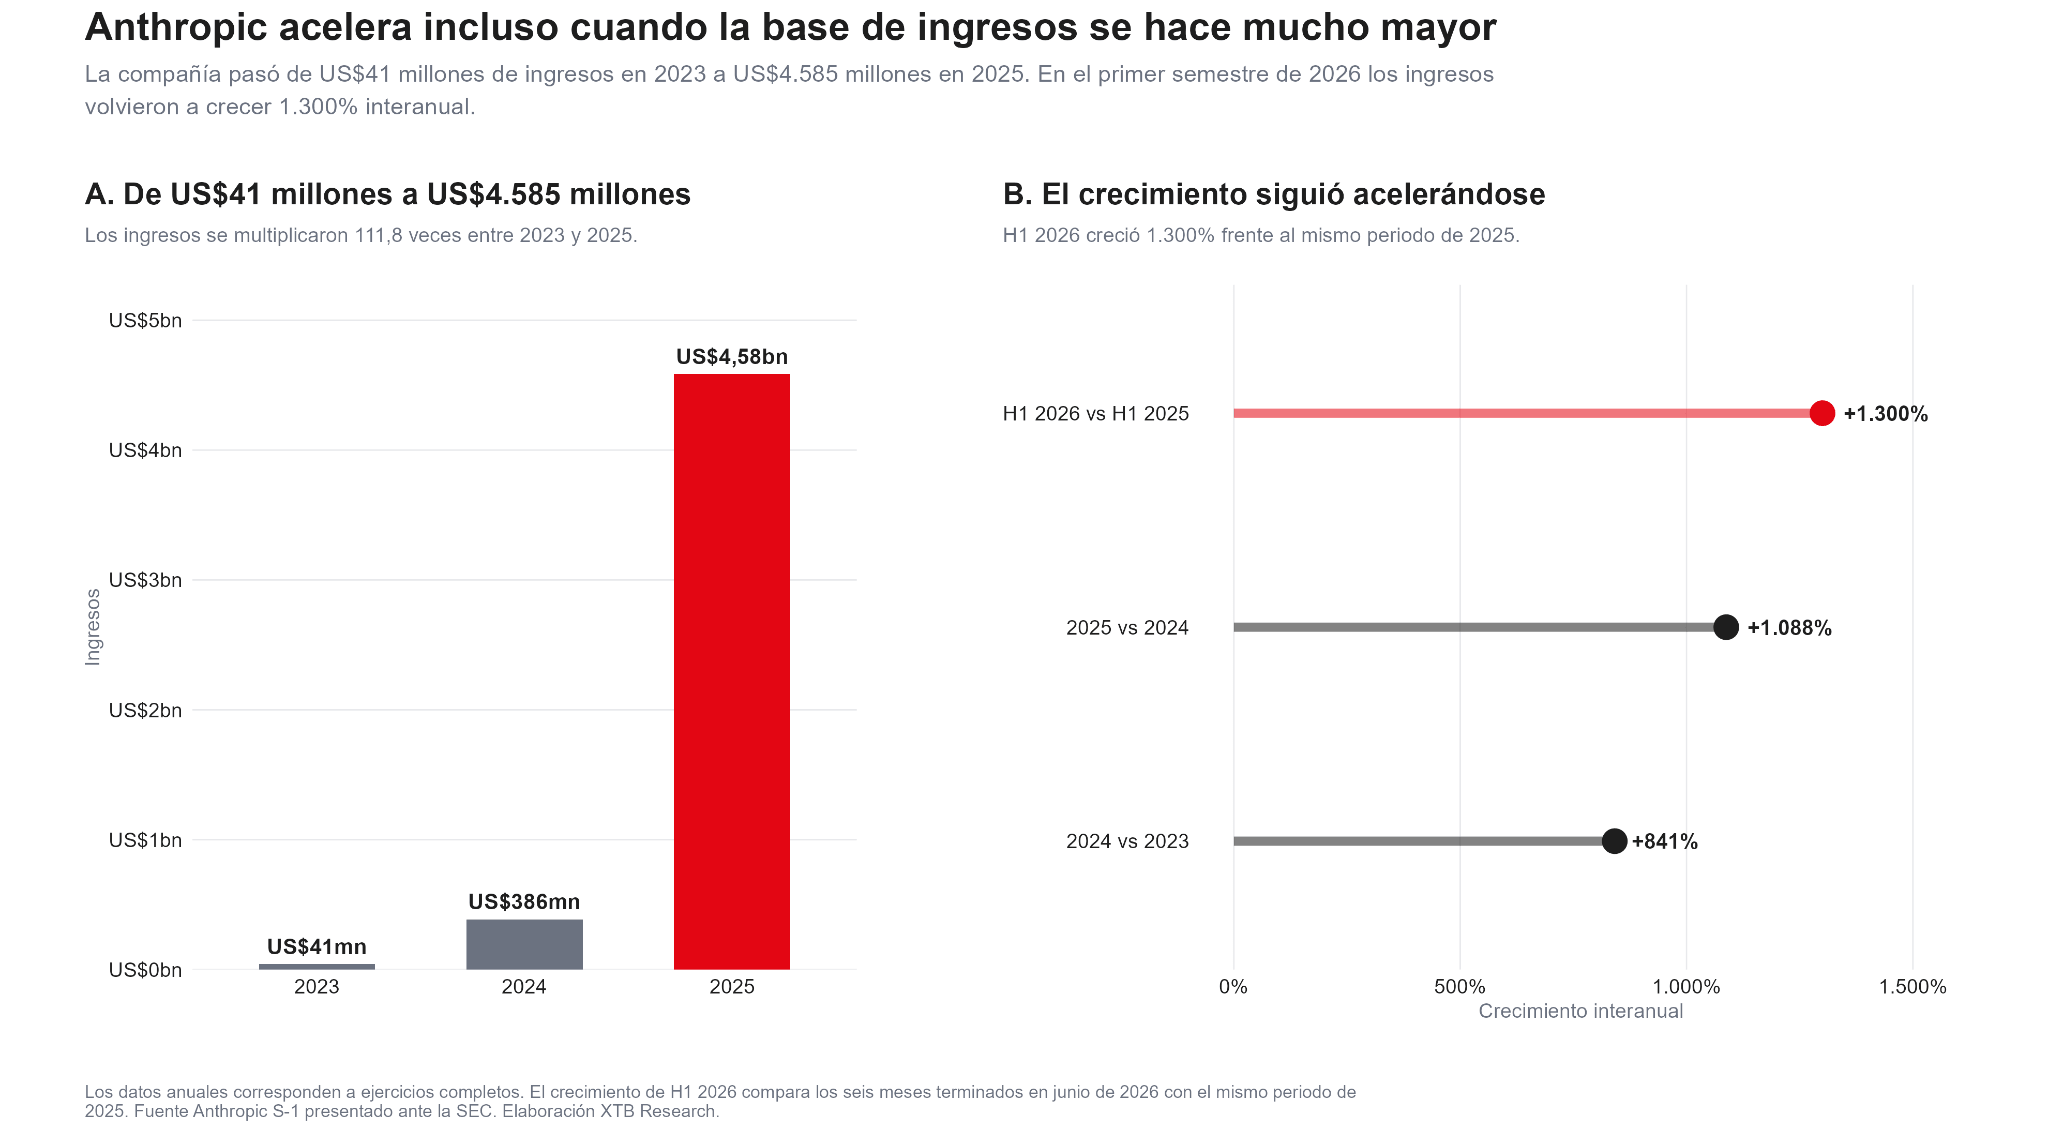
Lo más llamativo de la trayectoria de Anthropic es que la tasa de expansión siguió acelerándose mientras el volumen absoluto de ingresos aumentaba. Los ingresos crecieron aproximadamente 841% entre 2023 y 2024 y otro 1.088% entre 2024 y 2025. Luego, comparando períodos equivalentes, H1 2026 registró un crecimiento del 1.300,3% frente a H1 2025. Normalmente, mantener tasas porcentuales extremas se vuelve progresivamente más difícil conforme una compañía adquiere escala, un negocio puede duplicarse fácilmente cuando factura US$10 millones, hacerlo cuando ya genera miles de millones exige añadir una cantidad de ventas completamente diferente. Ahí es donde Anthropic comienza a destacar todavía más.
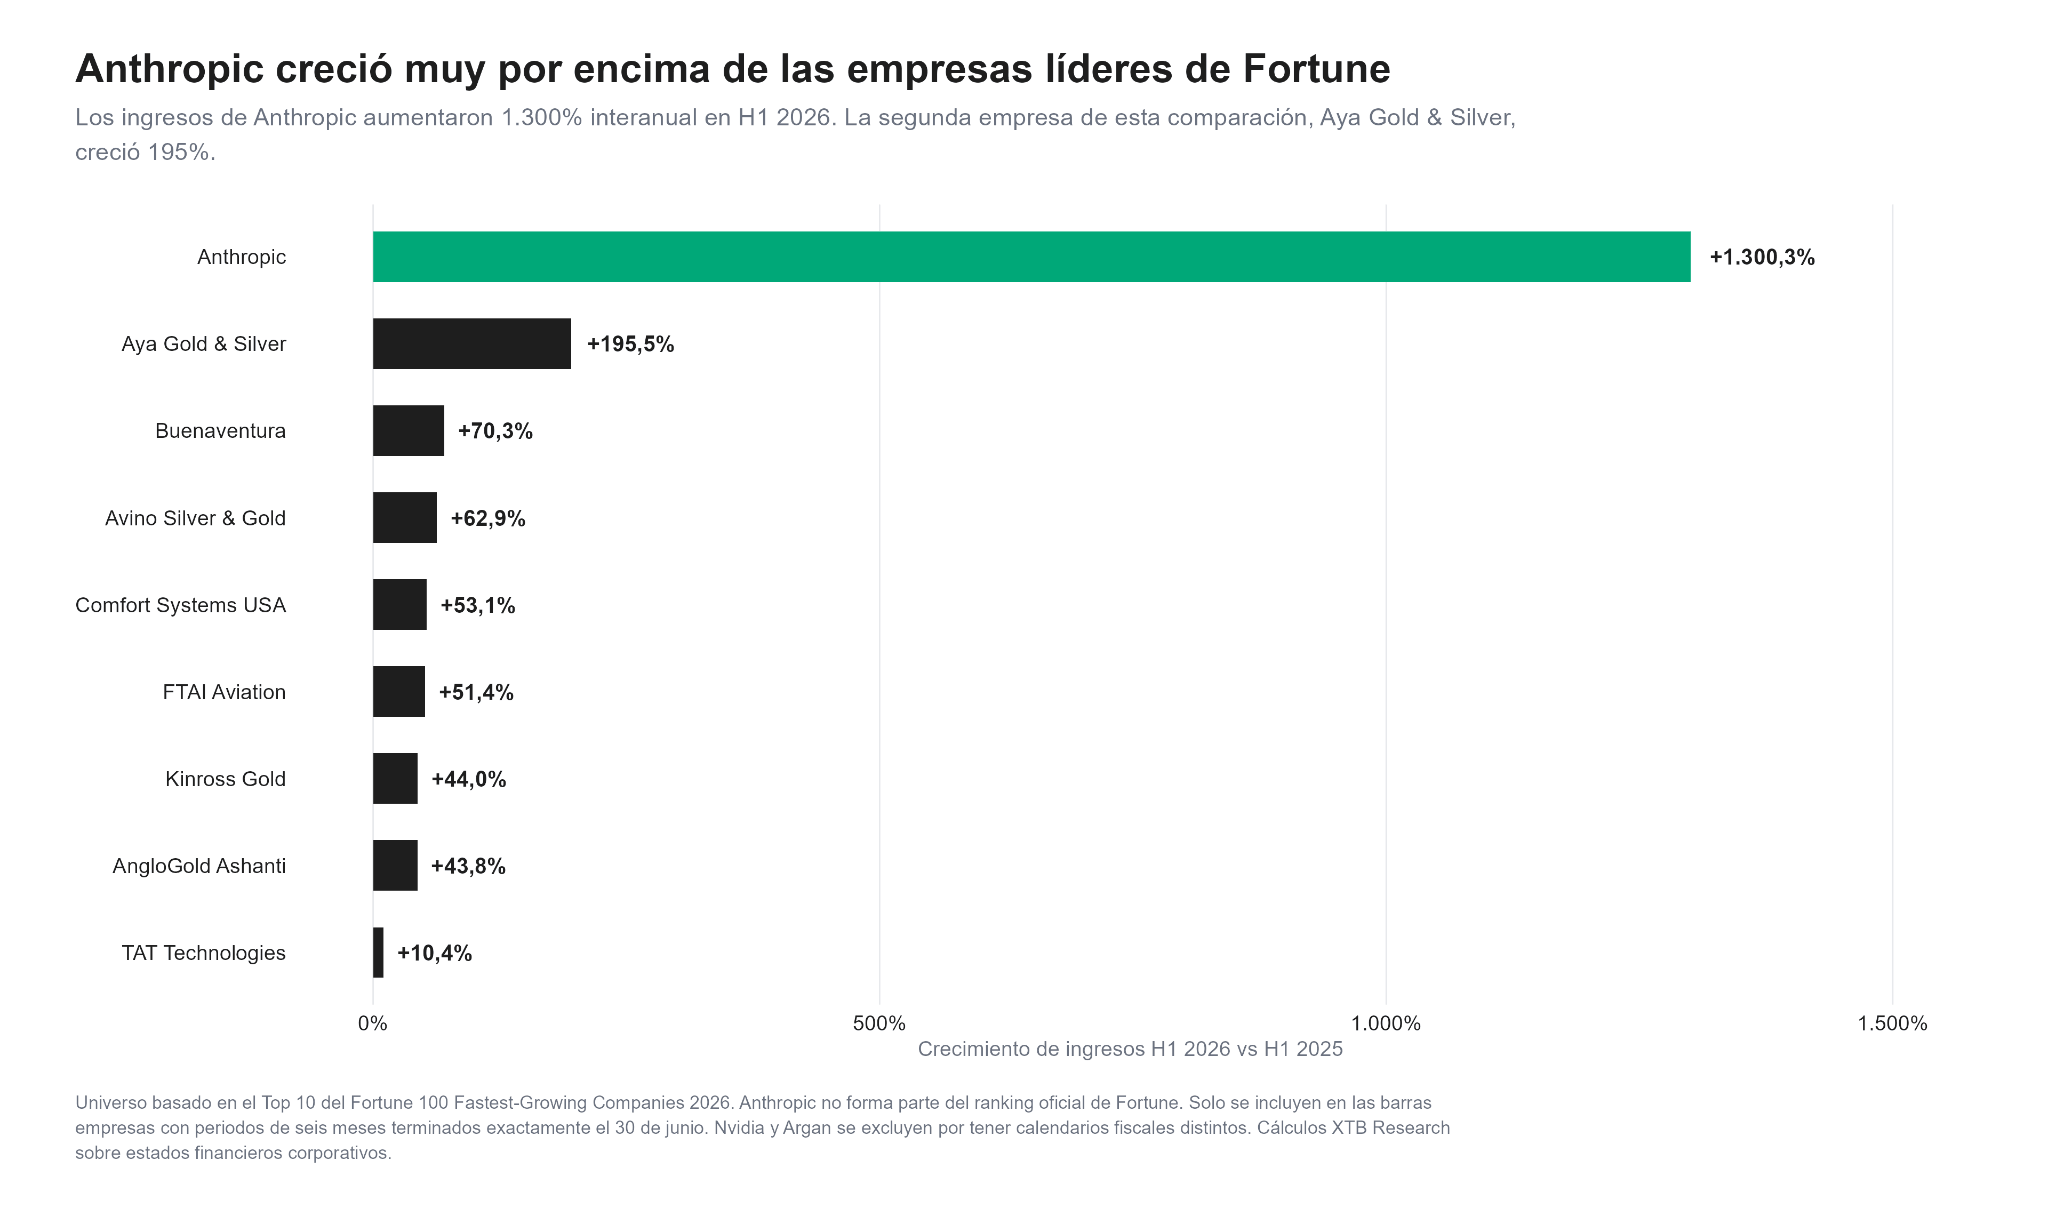
Nota: Anthropic no forma parte del ranking oficial de Fortune y la comparación no pretende reconstruir todas las compañías que han existido. El universo parte de empresas del Fortune 100 Fastest-Growing Companies de 2026 que cuentan con períodos semestrales directamente comparables, añadiendo Anthropic bajo exactamente la misma ventana temporal.
Para evitar comparar períodos incompatibles, resulta más útil tomar un grupo de compañías destacadas por Fortune por su elevado crecimiento y observar exactamente la misma ventana: primer semestre de 2026 frente al primer semestre de 2025, bajo esa metodología, Anthropic creció 1.300,3%. Incluso frente a compañías que ya destacan precisamente por crecer rápido, Anthropic se encuentra en otra escala porcentual.
Tampoco es solamente un efecto de partir desde una base pequeña
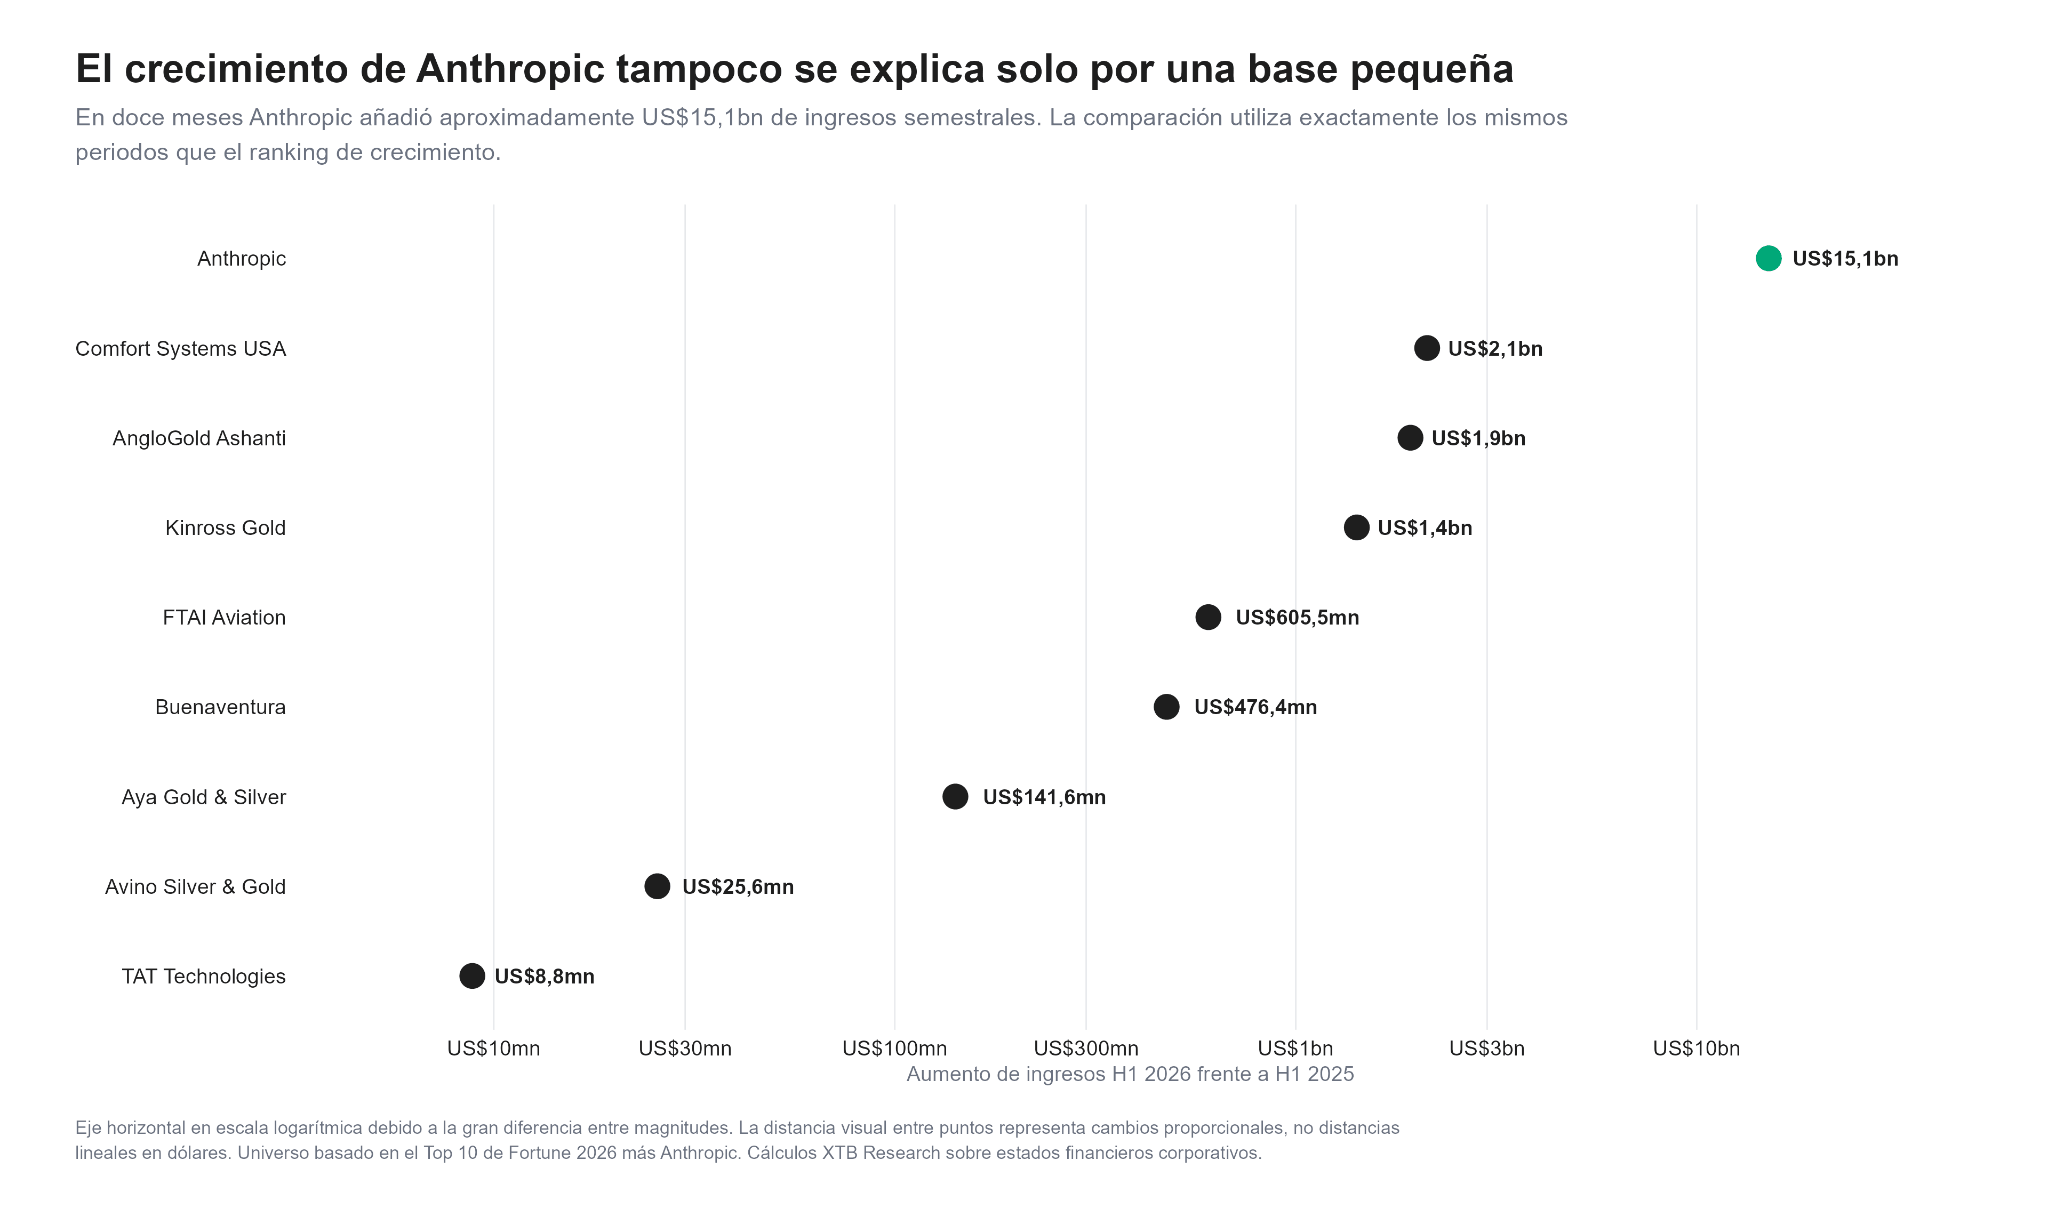
Una compañía muy pequeña puede crecer 500%, 1.000% o más porque su punto de partida era reducido. Debido a eso, resulta fundamental observar no solo el porcentaje, sino cuántos dólares adicionales de ingresos generó Anthropic. Entre H1 2025 y H1 2026, la compañía pasó de US$1.163 millones a US$16.286 millones. En apenas doce meses, por tanto, añadió aproximadamente US$15.123 millones de ingresos semestrales. La diferencia frente al resto de la muestra vuelve a ser considerable, Comfort Systems USA añadió aproximadamente US$2.100 millones; AngloGold Ashanti,US$1.900 millones; Kinross Gold, US$1.400millones; y FTAIAviation ,alrededor de US$605,5 millones. Es decir, Anthropic no solo encabezó la comparación en crecimiento porcentual, también generó el mayor incremento absoluto de ingresos con amplia diferencia.
Ese punto cambia sustancialmente la interpretación. Ya no estamos hablando únicamente de una startup multiplicando una cifra insignificante, sino de una compañía que está incorporando decenas de miles de millones de dólares de facturación anualizada mientras continúa creciendo a tasas propias de una empresa mucho más pequeña.
La otra gran transformación está ocurriendo en el costo del cómputo
El crecimiento de ingresos sería menos relevante si cada dólar adicional exigiera todavía más gasto en infraestructura. Durante H1 2025, la compañía generó aproximadamente US$1.163 millones de ingresos, mientras sus gastos de cómputo e infraestructura alcanzaron US$2.334 millones, el gasto equivalía al 200,7% de los ingresos. Un año después, la relación cambió radicalmente. Los ingresos alcanzaron US$16.286 millones y el gasto del compute e infraestructuras subió hasta US$8.945 millones. El gasto creció con fuerza en términos absolutos, pero mucho menos que las ventas, llevando su peso hasta aproximadamente 54,9% de los ingresos, eso supone una reducción de casi 146 puntos porcentuales en apenas un año.
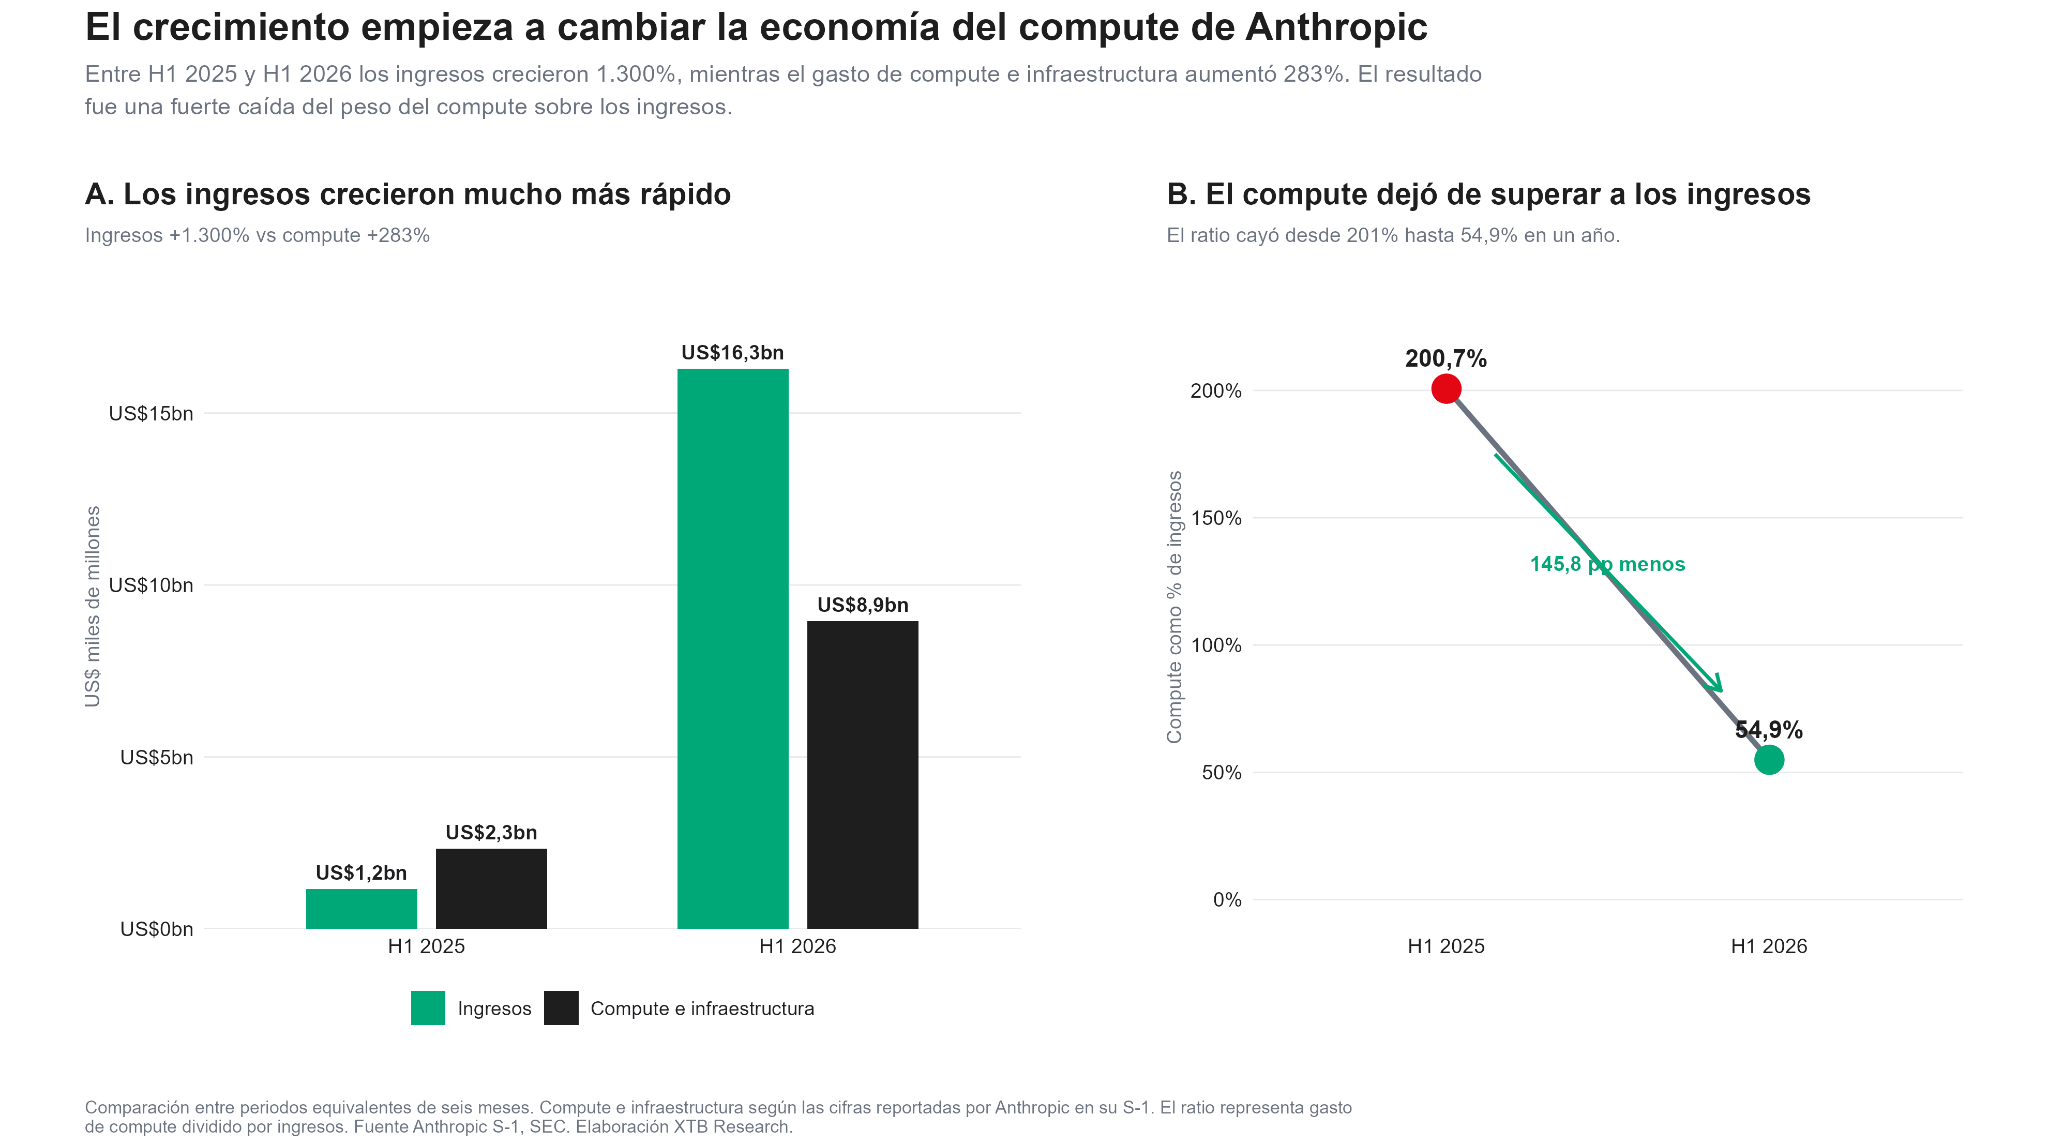
La mejora ayuda a explicar por qué el mercado está observando Anthropic como algo más que otra compañía quemando capital para ganar participación. Durante el primer semestre, su pérdida operativa se redujo hasta US$693 millones, mientras que el resultado operativo ajustado pasó a terreno positivo, con aproximadamente US$1.620 millones. Esto también obliga a interpretar con cuidado la gigantesca pérdida neta de US$80.700 millones reportada para el período, gran parte estuvo relacionada con un efecto contable no operativo asociado a bonos convertibles cuya valoración aumentó junto con el valor de la propia compañía. No equivale, por tanto, a decir que Anthropic consumió US$80.700 millones de efectivo durante seis meses.
La IPO será la verdadera prueba para Anthropic
Anthropic reconoce que espera que los gastos de cómputo e infraestructura continúen aumentando en dólares absolutos y sigan siendo su principal costo operativo. Además, ha asumido compromisos de infraestructura por más de US$600.000 millones con socios tecnológicos. Ese gasto puede convertirse en una ventaja si los ingresos siguen expandiéndose más rápido que la capacidad computacional contratada, pero también constituye el riesgo de que Anthropic ha comprometido enormes cantidades de capital sobre la expectativa de que la demanda por sus modelos continúe creciendo durante años.
La concentración de clientes añade otra variable, dado que más de la mitad de las empresas Fortune 500 y más del 30% de las Global 2000 ya aparecen entre sus clientes relevantes, mientras el número de clientes empresariales que generan al menos US$100.000 anuales se habría multiplicado con rapidez. El reto será demostrar que ese crecimiento no depende exclusivamente de una primera ola extraordinaria de adopción de IA.
La salida a bolsa llega cuando los inversionistas están examinando con mayor dureza las valoraciones y los gastos asociados a la inteligencia artificial. Las estimaciones citadas entre actuales y potenciales inversionistas han situado recientemente la valoración de Anthropic en alrededor de US$1,5 millones de millones, después de haber rondado los US$2 billones estadounidenses. La compañía todavía no ha publicado el precio definitivo ni el número de acciones que pretende colocar, ese precio será fundamental, porque una empresa puede tener un crecimiento excepcional y, al mismo tiempo, convertirse en una inversión poco atractiva si el mercado exige pagar demasiado por ese crecimiento. Cuanto mayor sea la valoración inicial, mayor será también el crecimiento futuro que Anthropic deberá entregar para justificarla.
Entonces, ¿es Anthropic la empresa de mayor crecimiento de la historia?
Anthropic presenta uno de los casos de crecimiento empresarial más extremos que pueden observarse actualmente entre compañías de gran escala. Crecer un 1.300% interanual ya sería extraordinario, hacerlo mientras los ingresos semestrales pasan de poco más de US$1.100 millones a más de US$16.000 millones, añadir más de US$15.000 millones de facturación en doce meses y reducir drásticamente el peso del compute sobre los ingresos convierte el caso en algo todavía más excepcional.
No obstante, la interrogante principal radica en hasta cuándo logrará sostener un ritmo de expansión tan vertiginoso antes de entrar en una fase de normalización, y qué nivel de rentabilidad alcanzará una vez que sus cuantiosas inversiones e compromisos en infraestructura operen a plena capacidad.



Resumen de mitad de sesión: la renovada confianza en la IA impulsa la recuperación bursátil (27.10.2026)



📈 Cierre de Mercado: la caída del petróleo y el prospecto de Anthropic impulsan los mercados


APERTURA DE EE. UU.: la presentación de Anthropic y las negociaciones con Irán impulsan al mercado
Anthropic presenta su prospecto para salir a bolsa en el Nasdaq bajo el símbolo «ANT». La fecha de debut y el precio siguen siendo una incógnita.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "