

-
La valoración prospectiva del Nasdaq 100 (forward P/E de 23,2) ubica al índice dentro de su promedio histórico, desmontando la narrativa de un sobrecalentamiento extremo.
-
El sólido crecimiento interanual del 36% en el forward EPS, impulsado por la IA, justifica fundamentalmente los elevados múltiplos nominales actuales.
-
La estrecha amplitud del mercado (solo el 40% sobre la media de 50 sesiones) y la sobreextensión técnica advierten sobre un posible ajuste a corto plazo.

-
La valoración prospectiva del Nasdaq 100 (forward P/E de 23,2) ubica al índice dentro de su promedio histórico, desmontando la narrativa de un sobrecalentamiento extremo.
-
El sólido crecimiento interanual del 36% en el forward EPS, impulsado por la IA, justifica fundamentalmente los elevados múltiplos nominales actuales.
-
La estrecha amplitud del mercado (solo el 40% sobre la media de 50 sesiones) y la sobreextensión técnica advierten sobre un posible ajuste a corto plazo.
Una palabra sigue apareciendo en relación con el Nasdaq: "caro". Y no es de extrañar, porque cuando se observa el ratio price-to-earnings histórico (trailing P/E), que se acerca a 31, y se añaden a eso el ratio precio-ventas y el EV/EBITDA, el panorama parece ciertamente desafiante. El problema es que el mercado no siempre se valora a través de la lente del pasado. Existen muchos dogmas en el mercado financiero, y uno de ellos es la visión de que un inversor que compra acciones hoy no está pagando por los beneficios que las empresas ya han generado, sino por los que se espera que generen en el futuro. Y cuando traducimos la valoración a previsiones de beneficios para los próximos doce meses, la narrativa de un mercado extremadamente sobrecalentado empieza a desmoronarse un poco.
Forward P/E: Otro punto de referencia
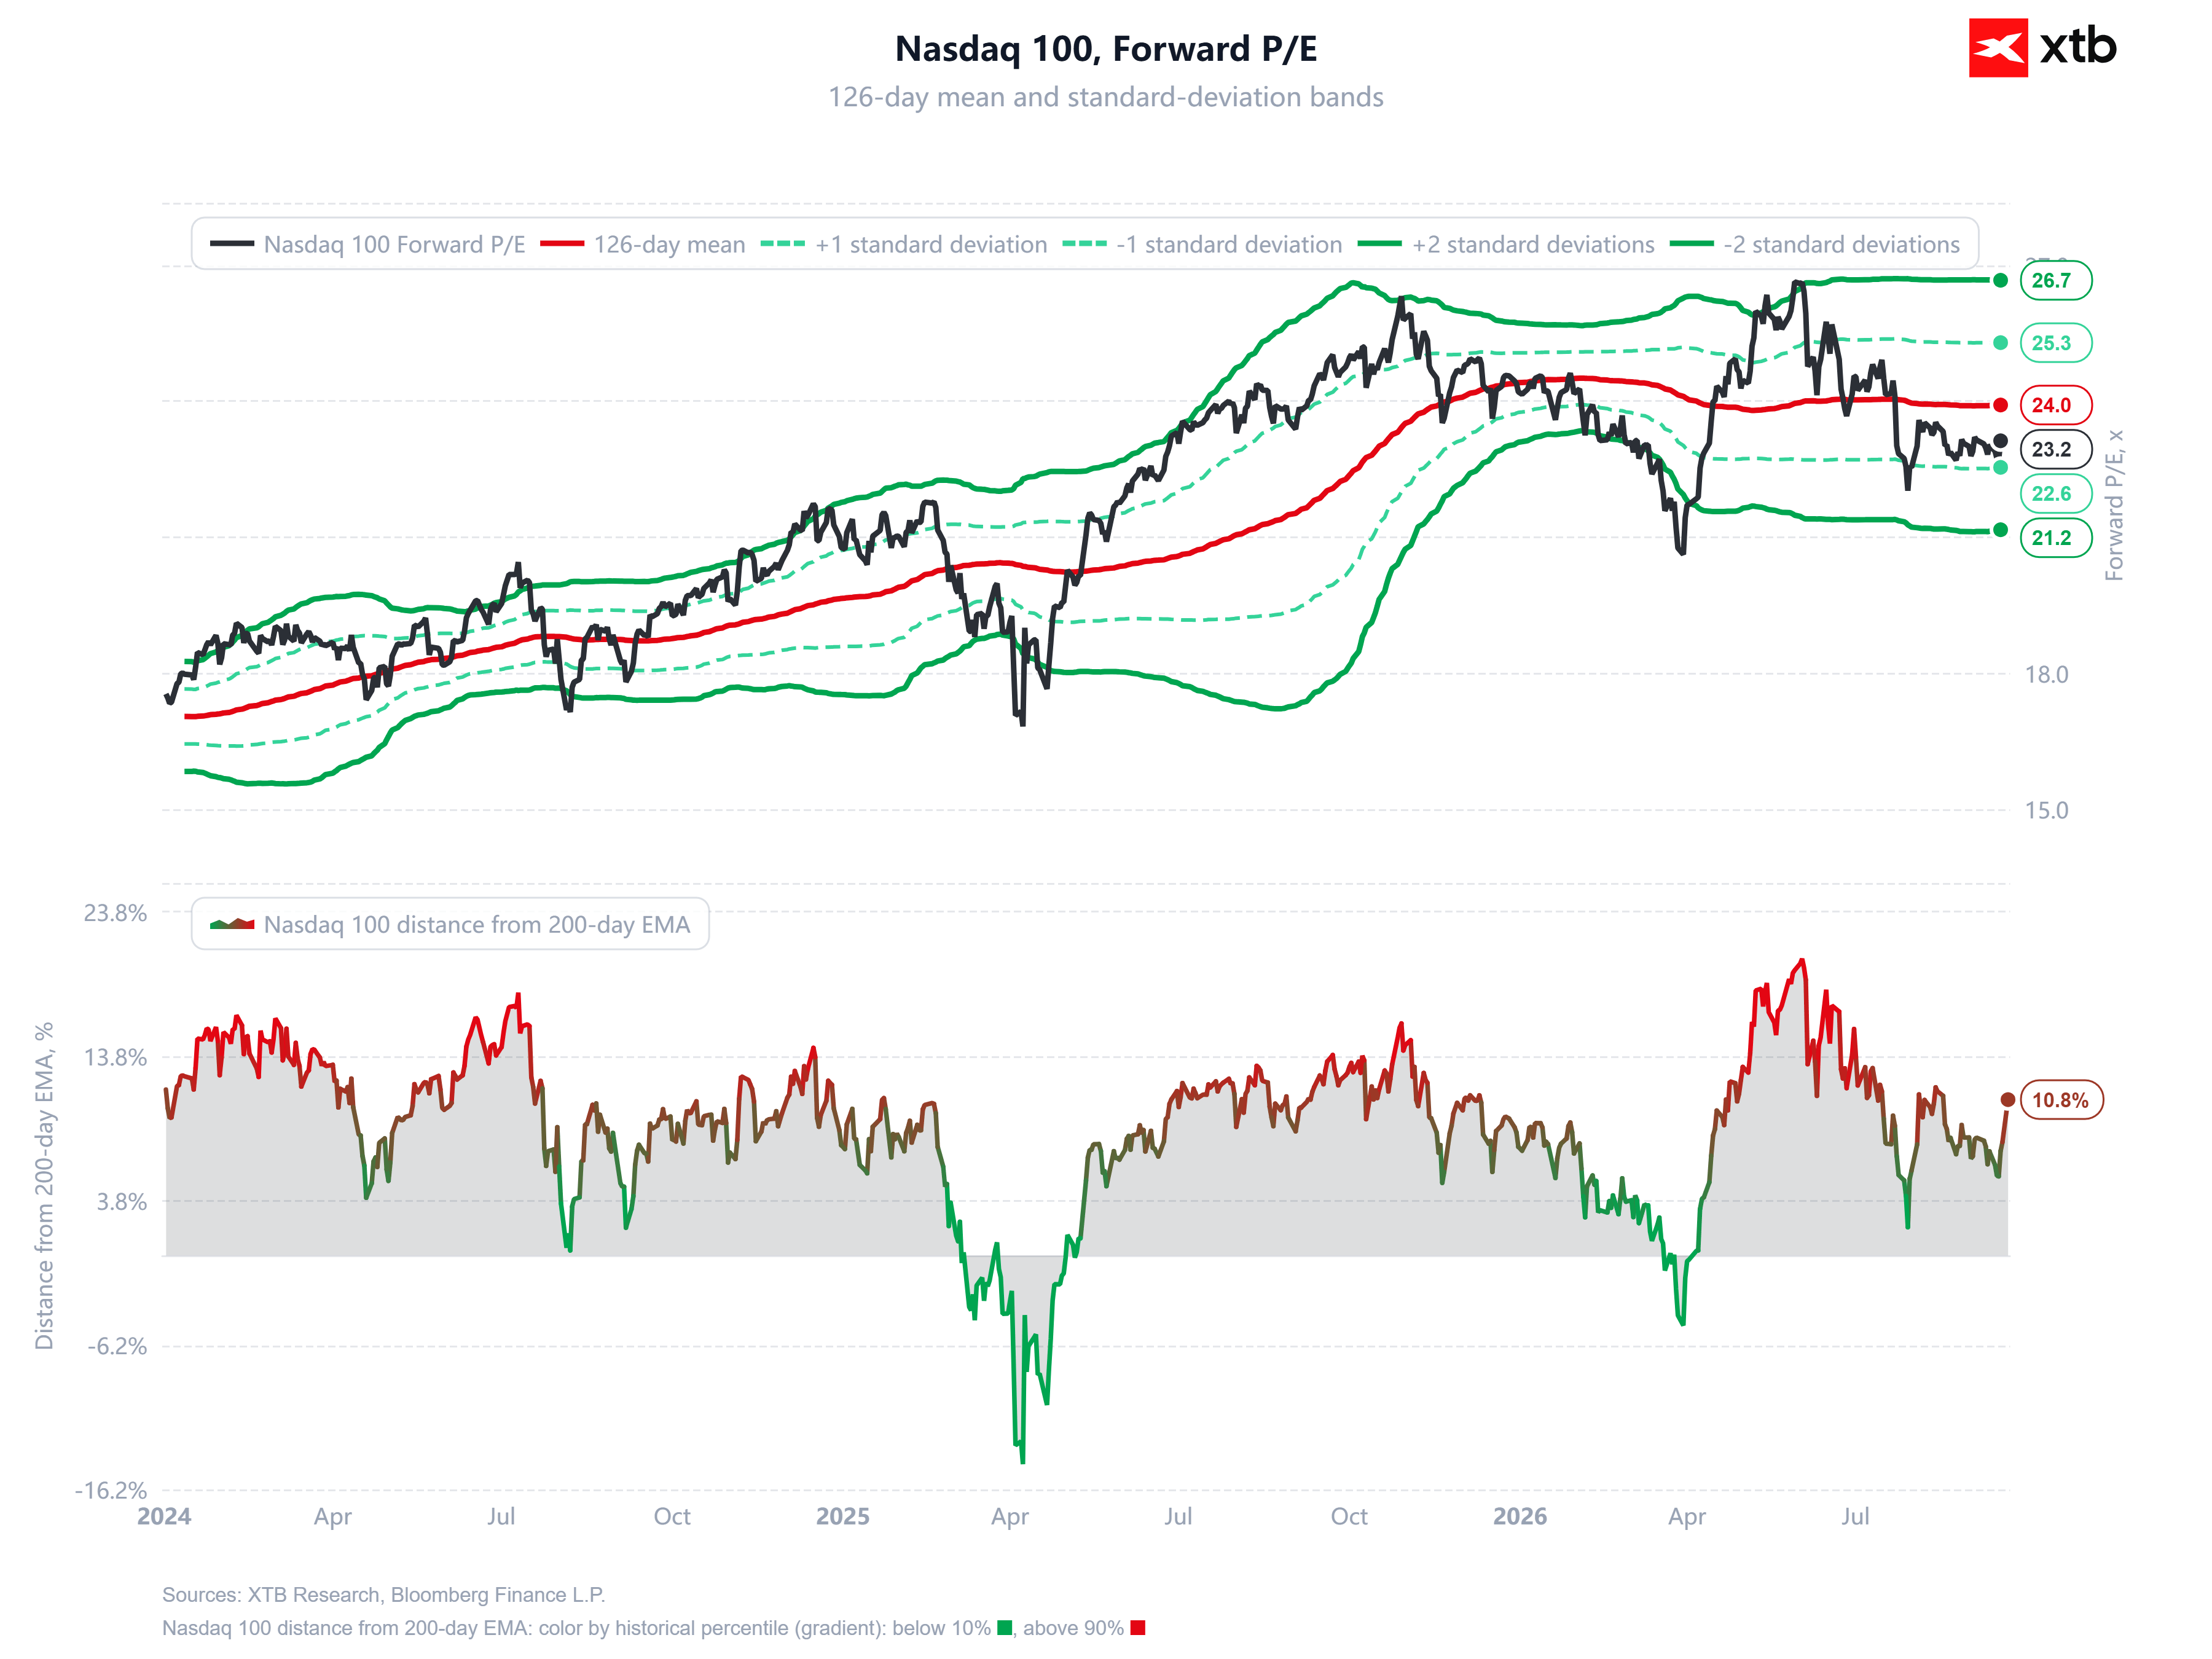
El factor clave aquí es el ratio forward P/E del Nasdaq 100, que actualmente se sitúa en 23,2. Esta cifra no solo se desvía significativamente del 31 histórico, sino que, lo que es más importante, se encuentra por debajo de su promedio de 126 sesiones de 24,0. En otras palabras, en relación con su propia historia durante los últimos seis meses, el índice cotiza a un precio "justo" —o incluso ligeramente por debajo del promedio— en lugar de en un extremo. Las bandas de desviación estándar lo ilustran bien, ya que el límite superior de más dos desviaciones estándar está en solo 26,7, y más una está en 25,3. El nivel actual de 23,2 se sitúa así más cerca de la mitad inferior de la banda, entre el promedio y el nivel de menos una desviación estándar en 22,6. Este no es un mercado que se haya liberado de la fuerza de gravedad de las valoraciones. Es un mercado que se mantiene dentro de su corredor estadístico, impulsado por el impulso histórico de generación de beneficios de las empresas estadounidenses.
Vale la pena señalar las tendencias de los últimos trimestres. En la primavera de 2026, el forward P/E se disparó hacia la banda superior, rozando más dos desviaciones estándar, y ese fue el momento de un verdadero sobrecalentamiento. Desde entonces, el ratio se ha enfriado y ha vuelto a situarse en torno al promedio, a pesar de que el propio índice se mantiene cerca de sus máximos. Esta situación —donde el precio sube mientras el ratio de valoración se estanca o cae— significa solo una cosa: el denominador, es decir, los beneficios esperados, está alcanzando al numerador.
Beneficios que impulsan el precio
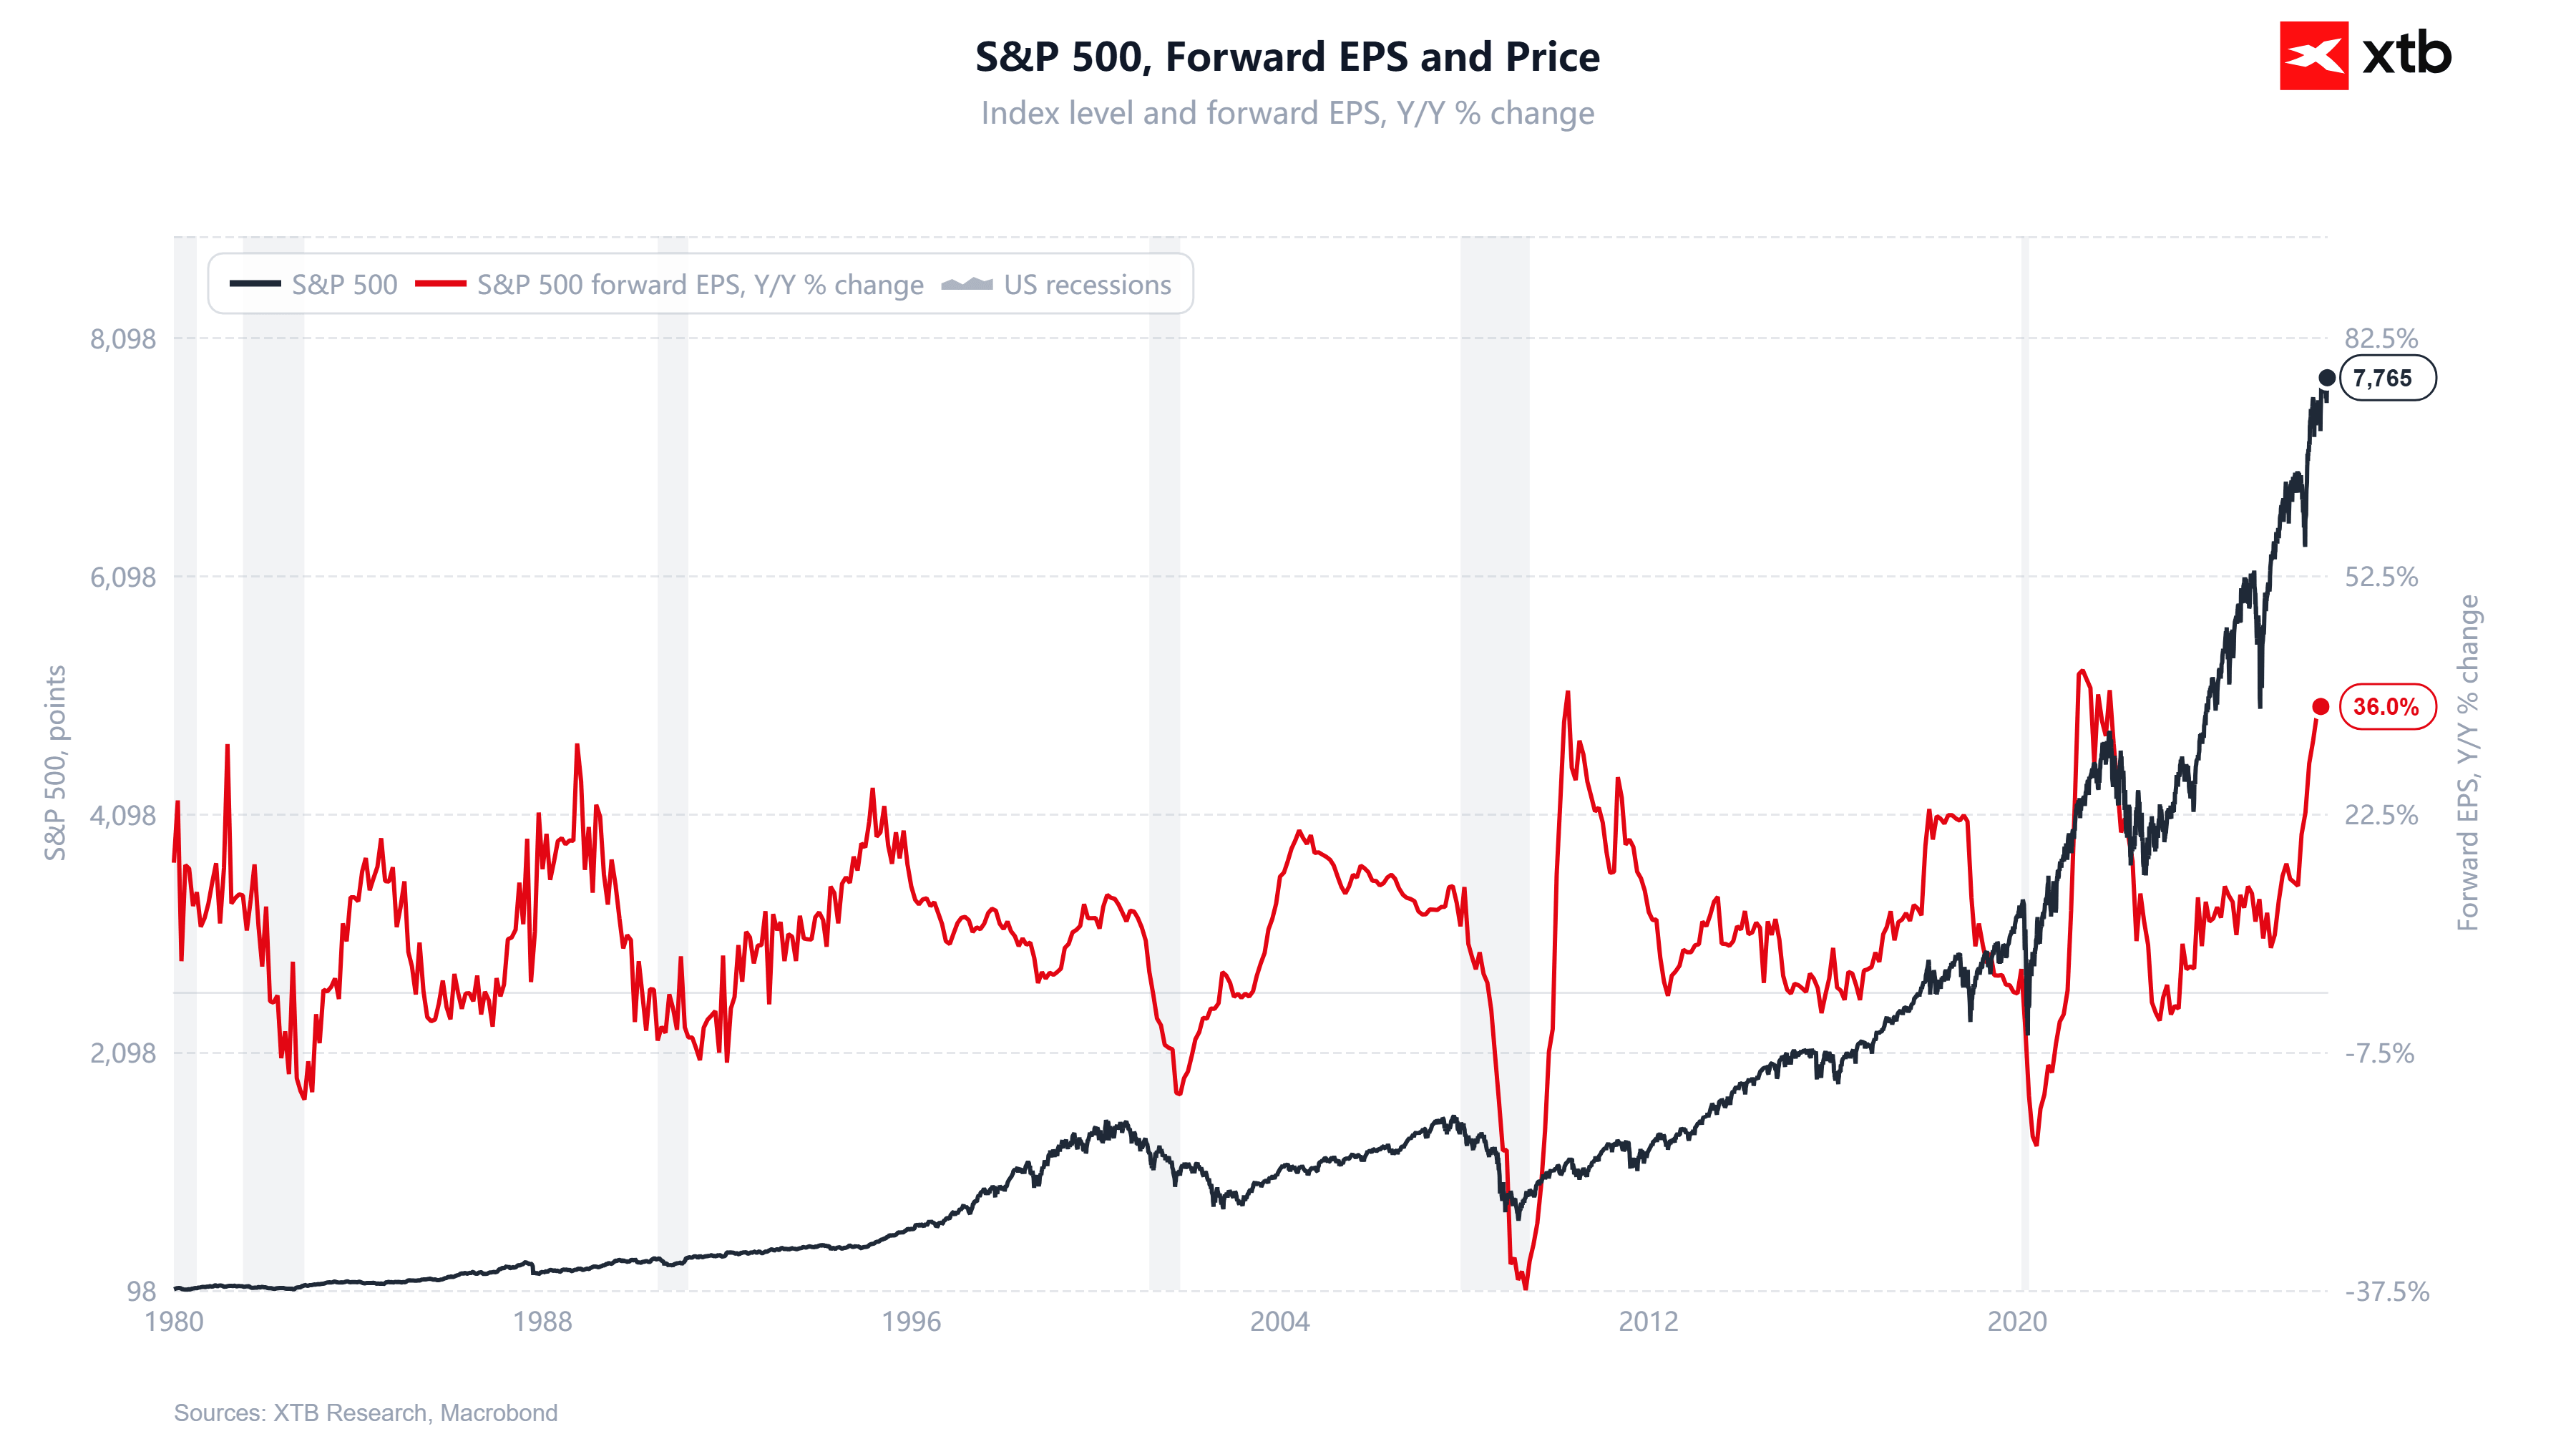
Aquí, desde una perspectiva un poco más amplia, echaremos un vistazo al índice S&P 500. Una comparación del índice con los beneficios por acción proyectados muestra que el forward EPS de las empresas estadounidenses está creciendo a una tasa del 36 por ciento interanual. Esta es una cifra extremadamente alta, comparable a los rebotes posteriores a una recesión, excepto que esta vez está sucediendo sin una recesión de fondo. El mercado hoy no está pagando precios exorbitantes por negocios estancados, sino que está elevando las valoraciones en línea con expectativas de beneficios genuinamente crecientes, impulsadas en gran medida por el ciclo de inversión que rodea a la inteligencia artificial. Mientras persista este impulso de los beneficios, los múltiplos nominales elevados están al menos parcialmente justificados. El riesgo solo se materializa cuando las previsiones comienzan a revisarse a la baja, porque entonces el forward P/E "razonable" de hoy se volverá instantáneamente caro, incluso sin ningún movimiento de precios.
La sombra en el cuadro, o la amplitud del mercado
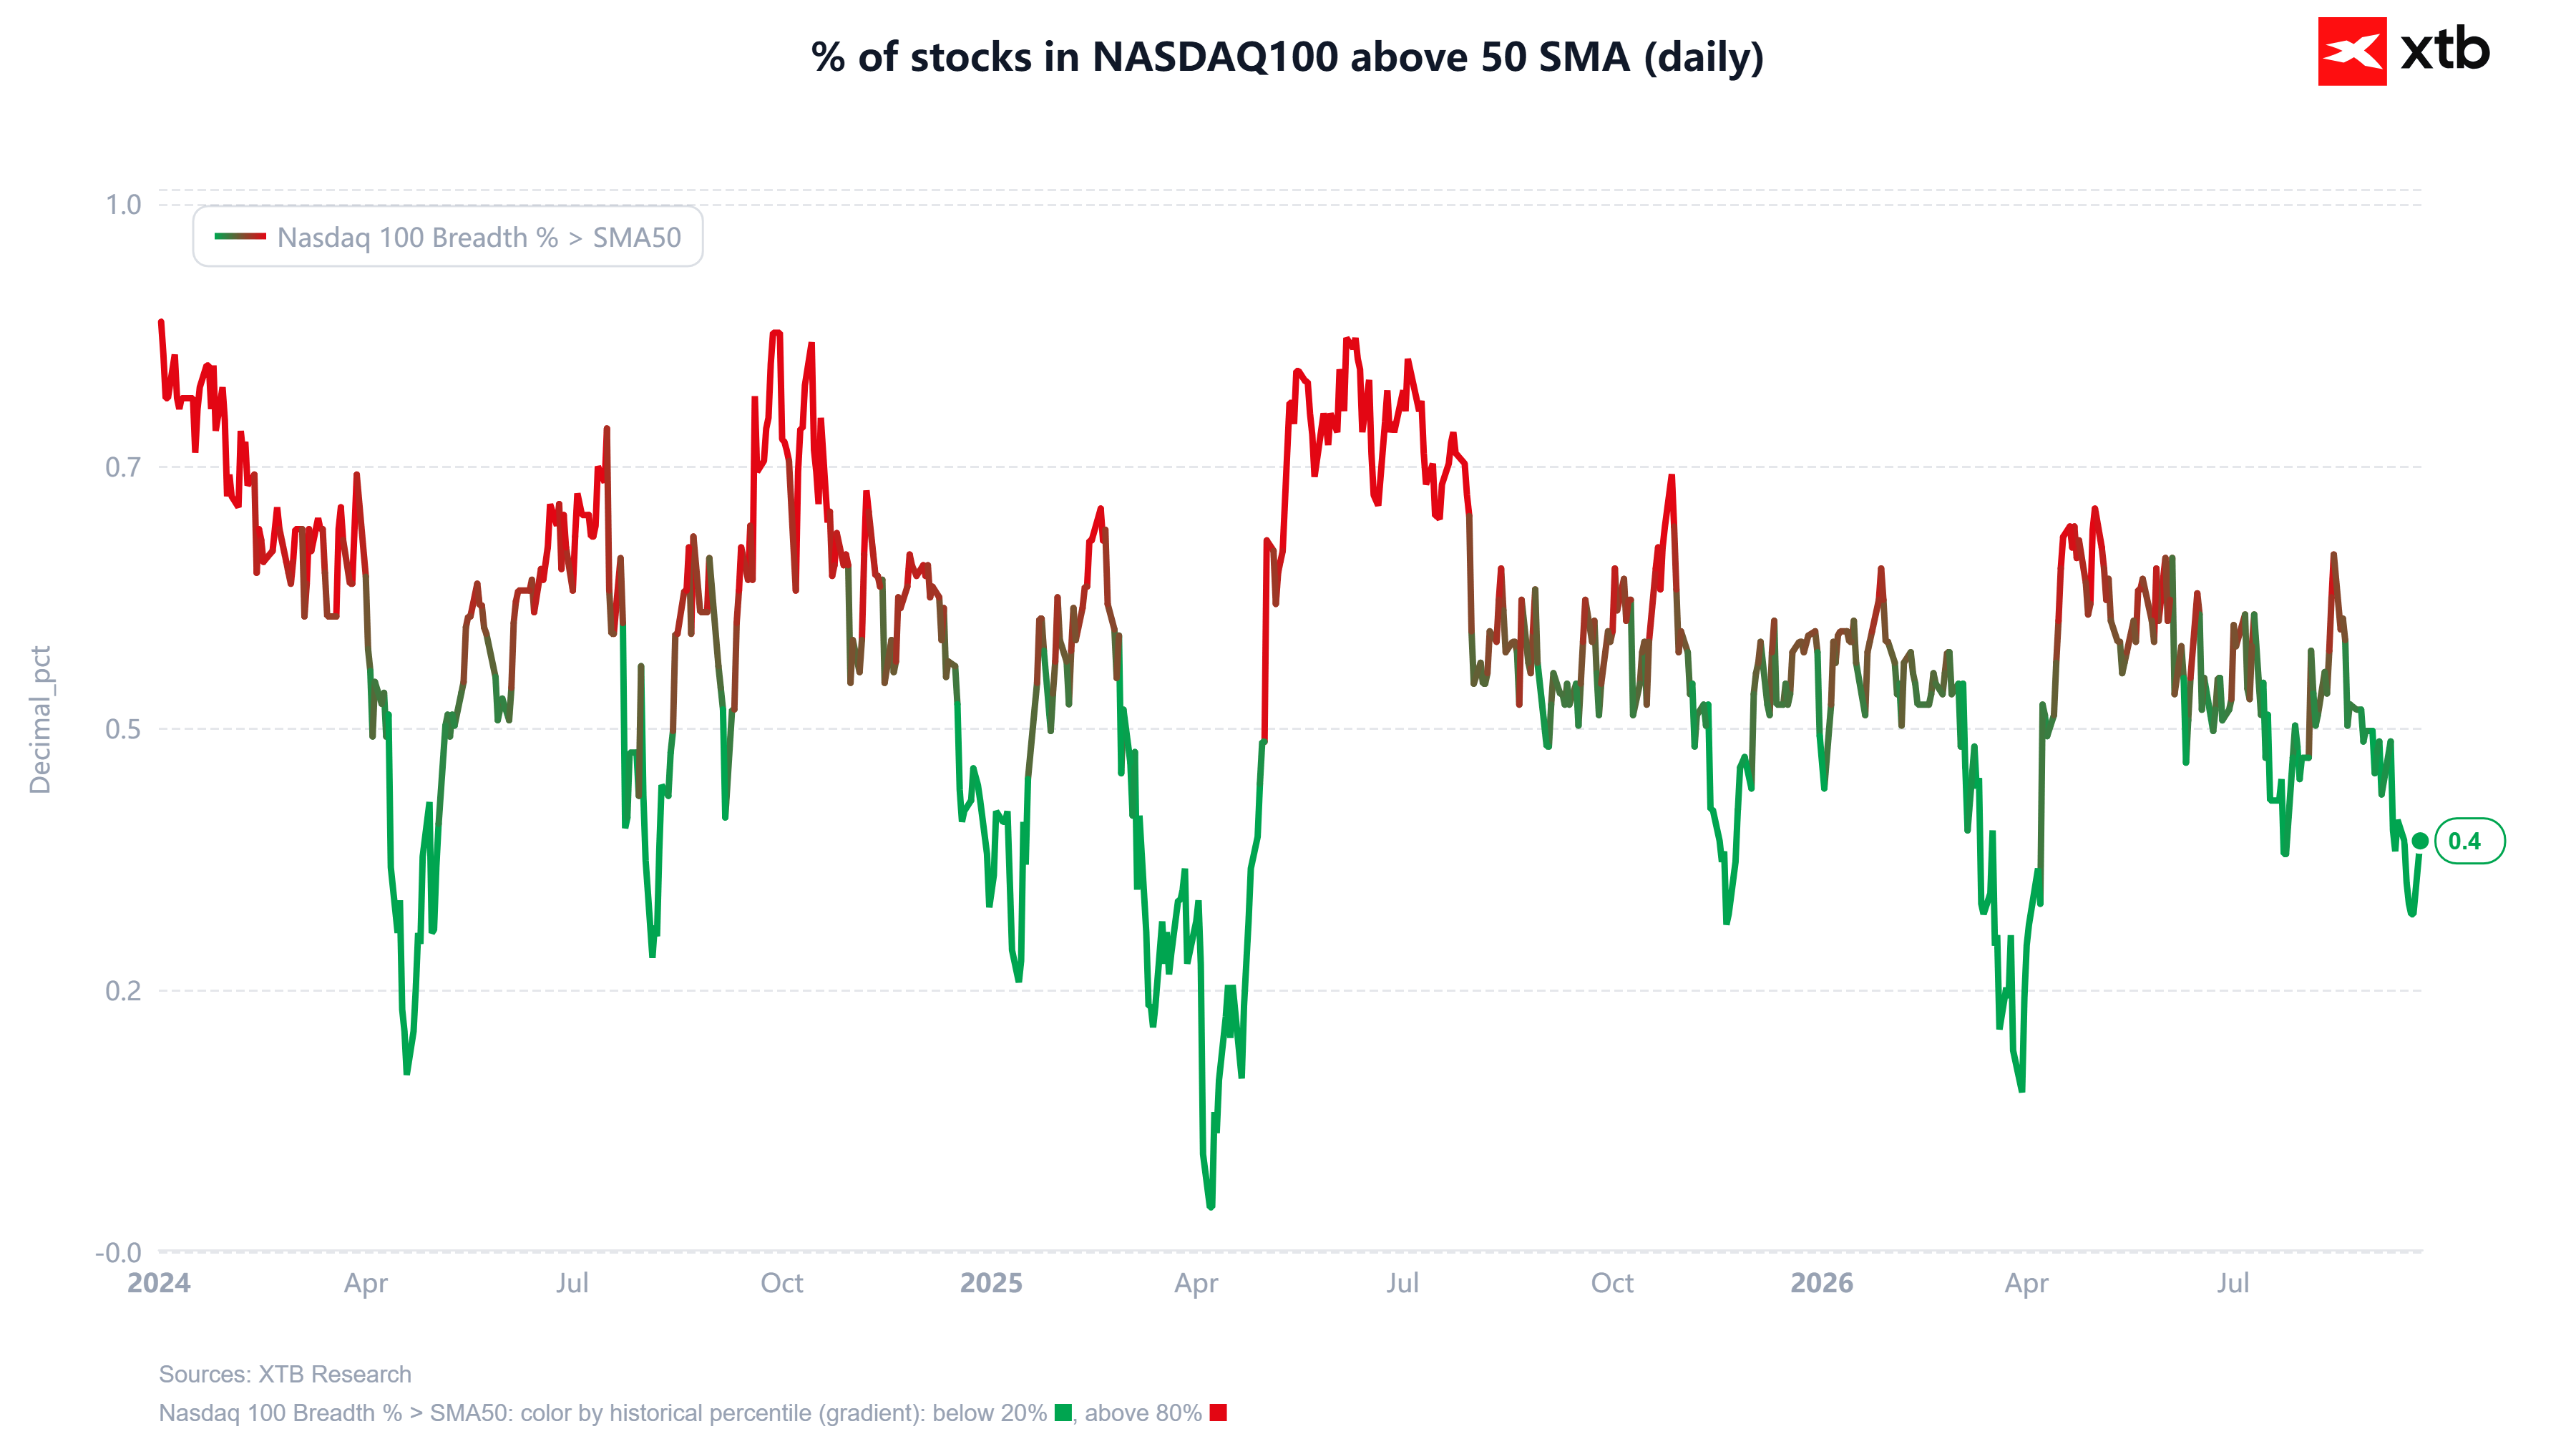
Sin embargo, sería deshonesto si me centrara únicamente en el lado optimista de la ecuación. La mayor nube sobre este panorama sigue siendo la amplitud del mercado. El porcentaje de empresas del Nasdaq 100 que cotizan por encima de su media móvil de 50 sesiones ha caído a solo el 40% y, lo que es importante, se encuentra en el rango inferior de su distribución histórica, como lo indica el color verde del indicador. Esto señala que la fuerza del índice está siendo impulsada por un estrecho grupo de líderes, mientras que la empresa promedio se está desempeñando significativamente peor de lo que sugeriría el nivel del índice en sus máximos. Tal divergencia no es aún una señal de venta, pero es una advertencia clásica de que la base de la racha alcista es más estrecha de lo que parece a primera vista.
Un contexto adicional lo proporciona la desviación del índice respecto a la media móvil exponencial de 200 sesiones, que actualmente se sitúa en el 10,8% y se encuentra en el rango superior o "caliente" de la distribución. Este no es un nivel extremo como el observado en el pico de primavera, pero es suficiente para justificar un potencial pullback técnico o una corrección a corto plazo.

🔼 El S&P500 cerca de máximos históricos



Gráfico del día: Ya hemos dejado atrás una sesión récord para los futuros del Nasdaq 100 (con un pequeño asterisco)


Resumen de la mañana: Los mercados mundiales se suben a la ola de la IA, aumentan las tensiones geopolíticas y los bancos centrales adoptan una postura restrictiva (22/09/2026)


Cierre de mercado: Bitcoin sube 6% y Nasdaq 3% mientras la caída del petróleo impulsa al mercado
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "