


-
El S&P 500 presenta un CAPE de 40,1 veces, frente a 37,3 en diciembre de 2000 y 15,0 en abril de 2009.
-
Los beneficios del S&P 500 crecen un 30,2%, aunque las valoraciones mantienen expectativas elevadas.
-
El mercado actual se parece más al año 2000 por sus valoraciones, pero las grandes tecnológicas generan beneficios reales.

-
El S&P 500 presenta un CAPE de 40,1 veces, frente a 37,3 en diciembre de 2000 y 15,0 en abril de 2009.
-
Los beneficios del S&P 500 crecen un 30,2%, aunque las valoraciones mantienen expectativas elevadas.
-
El mercado actual se parece más al año 2000 por sus valoraciones, pero las grandes tecnológicas generan beneficios reales.
Hay una pregunta que aparece cada vez que la bolsa tropieza después de una gran subida. ¿Estamos viendo el principio de una caída larga o una oportunidad de compra antes de que el mercado vuelva a arrancar? Diciembre de 2000 y abril de 2009 ofrecen dos respuestas casi opuestas. En el primero, buena parte del daño todavía estaba por llegar. En el segundo, la economía seguía dando noticias terribles, pero las acciones ya habían dejado atrás su mínimo.
La comparación resulta tentadora hoy. El S&P 500 cerró el 3 de noviembre en 7.568,92 puntos, alrededor de un 3,2% por debajo del máximo alcanzado el 6 de octubre. El índice conserva una ganancia superior al 10% en el año. Sin embargo, en la sesión del martes subió mientras la mayoría de sus componentes caía. Ese detalle importa: un índice puede parecer tranquilo porque unas pocas compañías grandes compensan la debilidad de muchas otras.
La tentación sería buscar en la historia una fecha que nos diga qué hacer mañana. Prefiero plantear la comparación de otra manera. ¿Qué estaba pagando el inversor en cada momento? ¿Cuánto deterioro económico había sufrido ya? ¿Qué margen tenía la Reserva Federal para intervenir? Una caída pequeña cerca de máximos y un rebote después de perder más de la mitad del valor pueden parecerse durante unas cuantas sesiones. Sus puntos de partida son radicalmente distintos.
Diciembre de 2000: la burbuja tecnológica y el riesgo de pagar demasiado
En diciembre de 2000, la historia de internet seguía siendo convincente. La red iba a transformar el comercio, las comunicaciones y el trabajo, y en eso sus defensores tenían razón. La dificultad estaba en los precios que se habían pagado por participar en ese futuro. El Nasdaq terminó aquel año con una caída próxima al 39%. El S&P 500 perdió cerca del 10% en el conjunto de 2000. Aun después de esas bajadas, las valoraciones seguían incorporando expectativas enormes.
Quien compró en diciembre podía pensar que llegaba después de una corrección suficiente. Veía compañías tecnológicas mucho más baratas que unos meses antes y una economía que, al menos en los datos de empleo, todavía funcionaba bien. La tasa de paro era del 3,9%. La recesión que hoy asociamos al estallido de aquella burbuja comenzó en marzo de 2001, meses después. El mercado había empezado a revisar sus expectativas antes de que la debilidad económica quedara reflejada en las cifras oficiales.
Ese desfase es una de las lecciones útiles de 2000. Las empresas podían seguir vendiendo y la economía podía seguir creando empleo mientras los inversores descubrían que habían pagado demasiado por los beneficios futuros. La tecnología resultó importante. Algunas acciones, en cambio, necesitaban unos resultados tan extraordinarios para justificar su precio que cualquier retraso se convirtió en un problema.
Abril de 2009: la bolsa comenzó a recuperarse antes que la economía
Abril de 2009 presentaba la imagen inversa. La crisis financiera había destruido crédito y confianza. El S&P 500 había caído un 57% desde su máximo de octubre de 2007 hasta el mínimo de marzo de 2009. A finales de abril ya había rebotado cerca de un 29% desde aquel suelo, aunque el desempleo seguía aumentando. El dato publicado entonces para abril fue del 8,9%; la serie histórica revisada lo sitúa hoy en el 9,0%. La recesión, según la cronología establecida posteriormente, no terminó hasta junio.
¿Cómo podía subir la bolsa mientras tantas personas perdían su trabajo? Porque el precio de las acciones ya había incorporado un escenario estremecedor. Los inversores empezaron a valorar si los bancos sobrevivirían, si volvería a circular el crédito y si las medidas públicas conseguirían detener la crisis. Todavía no necesitaban una economía sana para comprar; necesitaban comprobar que el deterioro podía dejar de acelerarse.
La Reserva Federal también había cambiado las condiciones. Los tipos se encontraban entre el 0% y el 0,25%, y en marzo de 2009 amplió sus compras de activos, incluidos bonos hipotecarios y deuda del Tesoro. Eran respuestas a una crisis del sistema financiero. En abril, quien compraba acciones asumía un riesgo económico enorme, pero lo hacía después de un desplome histórico y con una política monetaria orientada a sostener el crédito.
Valoración del S&P 500: el CAPE de 2026 frente a 2000 y 2009
¿Dónde encaja noviembre de 2026? El primer gráfico señala una diferencia que cuesta ignorar. El CAPE, que compara el precio del S&P 500 con el promedio de sus beneficios reales durante diez años, rondaba 37,3 en diciembre de 2000. En abril de 2009 había bajado a 15,0. Al cierre de octubre de 2026 se situaba cerca de 40,1. Por esta medida, el mercado actual se parece bastante más al primero. Incluso está por encima del valor de aquel diciembre, cuando la burbuja tecnológica ya había empezado a desinflarse.
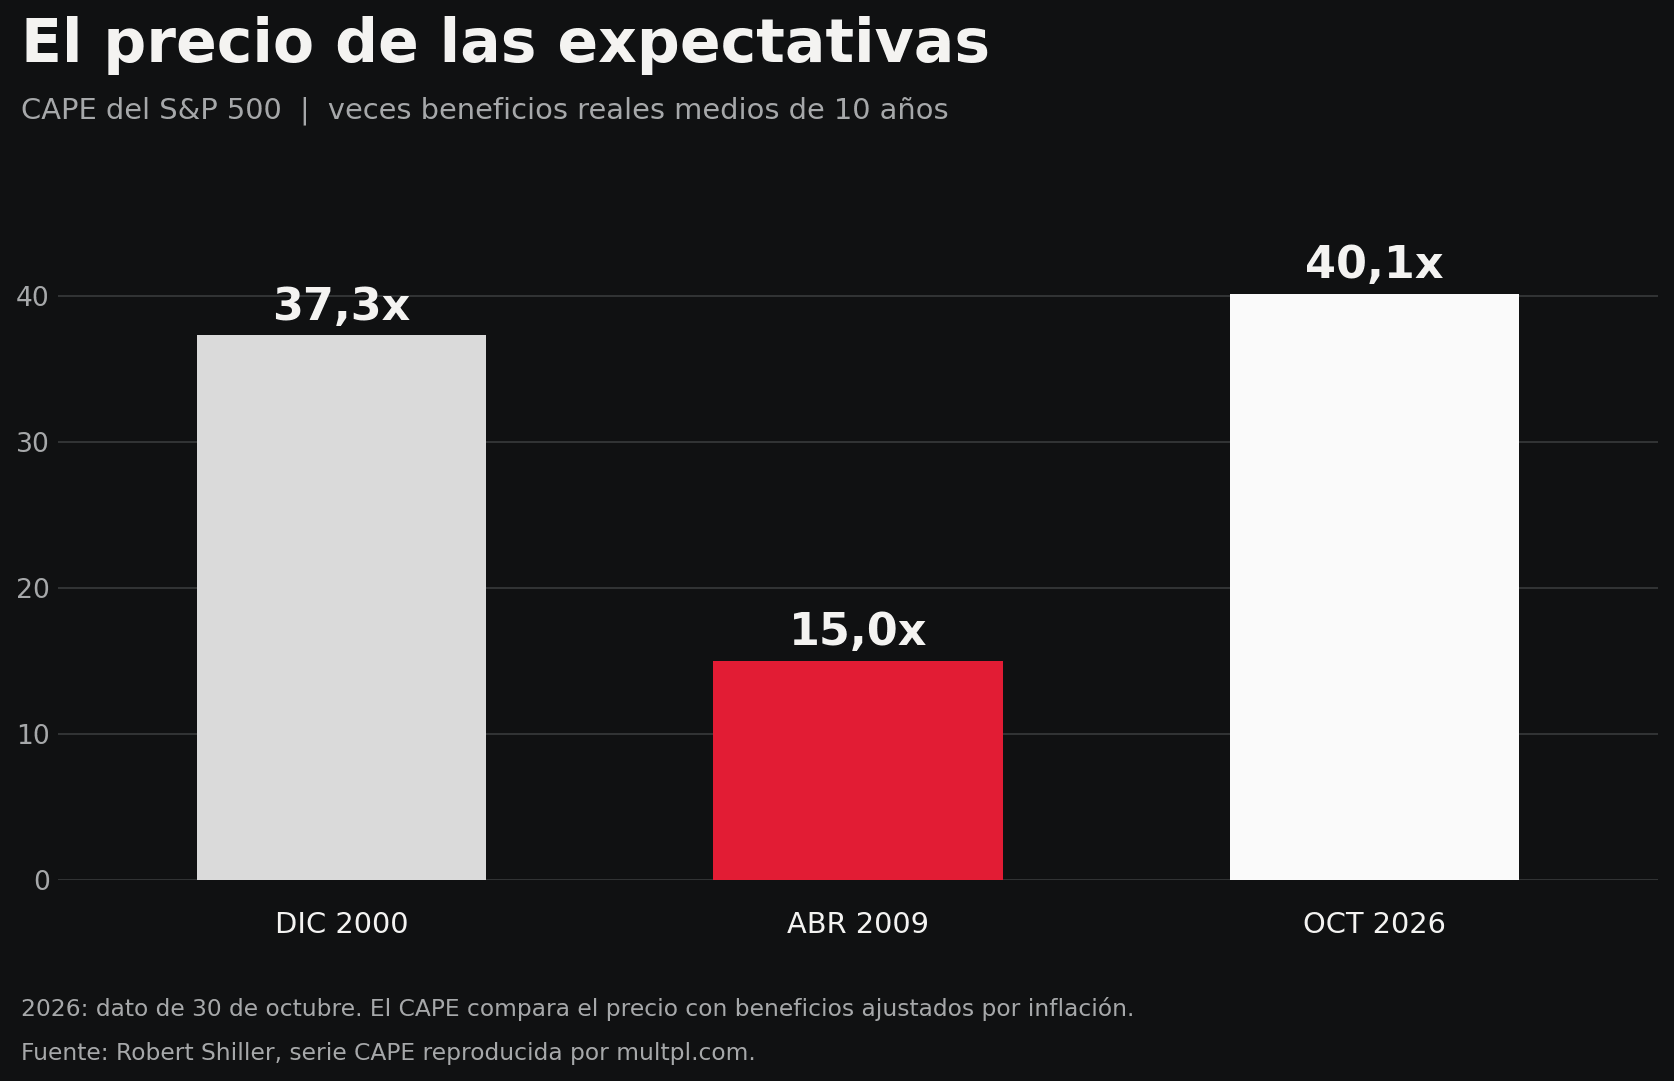
Conviene detenerse en lo que mide el gráfico. El CAPE sirve para observar cuánto paga el mercado por una capacidad de generar beneficios sostenida en el tiempo. No señala el día en que empezará una caída. En diciembre de 2000 era elevado después de meses de pérdidas; hoy también lo es después de un retroceso relativamente pequeño. La diferencia con abril de 2009 resulta aún más clara: entonces los precios ya habían sido sometidos a una liquidación de una magnitud que no hemos visto en el S&P 500 actual.
Ahora bien, el CAPE convive hoy con otra cifra que parece contar una historia más amable. El PER del S&P 500 sobre los beneficios previstos para los próximos doce meses era de 18,7 a finales de octubre, por debajo de su media de cinco años. En la temporada de resultados, con el 60% de las compañías habiendo publicado, los beneficios del tercer trimestre crecían un 30,2% interanual al combinar los resultados conocidos con las estimaciones pendientes. El 82% de las empresas que ya habían presentado cuentas había superado la previsión de beneficio por acción.
La distancia entre 40 veces beneficios normalizados y 18,7 veces beneficios futuros merece más atención que una discusión sobre cuál de los dos ratios es “el bueno". El segundo depende de que las ganancias previstas lleguen. El primero mira un historial largo y tarda en recoger un cambio profundo en la capacidad de las empresas para ganar dinero. Si los beneficios siguen creciendo al ritmo que esperan los analistas, el PER futuro puede estar describiendo razonablemente el mercado. Si esas previsiones se rebajan, su aparente moderación desaparecerá sin necesidad de que las cotizaciones suban un solo punto.
Inteligencia artificial: una promesa real con expectativas exigentes
Ahí entra la inteligencia artificial. En 2000 había una promesa tecnológica real acompañada de una competencia feroz y de expectativas que muchas empresas jamás pudieron cumplir. En 2026, las grandes compañías que sostienen buena parte del mercado tienen negocios rentables y están presentando beneficios efectivos. Aun así, la inversión en centros de datos exige cantidades inmensas de capital. Las plataformas tendrán que demostrar con el tiempo que los ingresos obtenidos por esa inversión justifican su coste. Los fabricantes de chips ya reciben muchos de esos pedidos; sus clientes todavía están construyendo parte de la demanda final que esperan atender.
¿Qué sucedería si el gasto en infraestructura continuara creciendo, pero los ingresos derivados de la IA tardaran más de lo previsto? La tecnología podría cumplir sus promesas y, al mismo tiempo, dar lugar a decepciones bursátiles. Esa posibilidad hizo daño en otras épocas. La adopción de una innovación y la rentabilidad de comprar cualquier acción asociada a ella son asuntos diferentes.
Economía de Estados Unidos y Reserva Federal: diferencias clave con 2009
La comparación económica vuelve a alejar a 2026 de abril de 2009. La última estimación disponible muestra que el PIB real de Estados Unidos creció a una tasa anualizada del 3,4% en el tercer trimestre. El desempleo se situó en el 4,2% en septiembre, el último mes publicado antes del informe previsto para este viernes. El empleo avanzó solo en 29.000 puestos aquel mes, una señal de moderación que merece seguimiento, pero el punto de partida está lejos de la destrucción de puestos de trabajo que atravesaba el país en 2009.
El segundo gráfico deja ver por qué una misma frase, “hay miedo en el mercado", puede ocultar situaciones muy distintas. En abril de 2009, el temor nacía de una crisis que ya había dejado millones de desempleados y una caída bursátil enorme. En diciembre de 2000, la economía todavía daba una impresión de fortaleza mientras el mercado empezaba a desconfiar del precio que había asignado al futuro. La tasa de paro actual, cercana a la de 2000, no demuestra que vaya a repetirse su desenlace. Sí recuerda que el empleo suele tardar en confirmar los cambios que las acciones empiezan a descontar.
También difiere la posición de la Fed. En diciembre de 2000, el tipo oficial estaba en el 6,5% y los recortes comenzarían poco después. En abril de 2009 se encontraba prácticamente a cero. Hoy el rango es del 3,75% al 4%, y en la reunión del 28 de octubre dos responsables del banco central votaron a favor de elevarlo. La inflación sigue preocupando a la institución. Una economía que crece y una inflación persistente ofrecen a la Fed razones para mantener los tipos altos, aunque algunas áreas del mercado pidan alivio.
Esta diferencia cambia el significado de una eventual caída de los rendimientos de los bonos. Si bajan porque la inflación cede y los beneficios resisten, las acciones podrían recibir apoyo. Si bajan porque los inversores prevén un frenazo de la actividad y recortan con fuerza sus expectativas de beneficios, el alivio en el coste del dinero podría llegar acompañado de un problema mayor. El mercado de abril de 2009 disfrutó de medidas excepcionales cuando los precios ya habían sufrido un ajuste brutal. El de hoy todavía tiene que descubrir qué ocurriría con sus previsiones de beneficios si el crecimiento se moderase.
Elecciones de EE. UU. y amplitud del mercado: qué observar ahora
El resultado de las elecciones de mitad de mandato añade movimiento a esa discusión. Los demócratas han conseguido ambas cámaras y el dólar y los rendimientos de la deuda cedieron tras conocerse el resultado. Algunos inversores esperan más obstáculos para aprobar gasto; otros consideran el posible efecto de una mayor supervisión sobre las inversiones vinculadas a la IA. Sería precipitado convertir unas horas de negociación en un juicio definitivo sobre dos años de política económica. La reacción permite ver qué preocupaciones estaban latentes, y los próximos datos ayudarán a saber si persisten.
La amplitud del mercado será una prueba especialmente valiosa. El martes el S&P 500 avanzó un 0,4% pese a que la mayoría de sus valores terminó en rojo. Una sesión no establece una tendencia, pero obliga a mirar más allá del cierre del índice. Si las grandes tecnológicas vuelven a subir mientras una proporción creciente de acciones pierde fuerza, el mercado dependerá cada vez más de que unas pocas empresas sigan cumpliendo expectativas exigentes. Si, por el contrario, el avance se extiende y las revisiones de beneficios mejoran en otros sectores, la comparación con la fragilidad de 2000 perderá parte de su fuerza.
También hay que escuchar con cuidado la palabra «barato». Tras una caída del 3% desde máximos, muchas acciones pueden parecer mejores compras que hace un mes. Abril de 2009 llegó después de una pérdida cercana al 57% en el S&P 500. La diferencia de escala cambia el riesgo que asumía un comprador en cada fecha. Eso tampoco obliga a esperar una caída histórica antes de invertir: solo impide llamar «precio de crisis» a cualquier descuento reciente.
La historia de 2000 ofrece una advertencia adicional sobre la Fed. Bajó los tipos desde enero de 2001, y aquello no bastó para detener inmediatamente el mercado bajista. Si las expectativas de beneficios estaban mal calculadas, una financiación más barata no podía corregirlas de un día para otro. En 2009, las medidas monetarias ayudaron en un entorno en que el daño ya era extraordinario. Preguntarse únicamente ¿recortará la Fed? deja fuera la cuestión que decide gran parte del valor de las acciones: ¿qué ocurrirá con los beneficios mientras tanto?
¿Se parece más el S&P 500 actual a diciembre de 2000 o a abril de 2009?
Tampoco debemos escoger un precedente solo porque encaje con nuestra posición. Quien esté bajista encontrará en el CAPE una semejanza potente con 2000. Quien esté alcista señalará que los beneficios están creciendo y que 2009 enseñó a comprar antes de que mejoren los titulares económicos. Los dos datos son ciertos; hablan de partes diferentes del problema. El primero describe lo mucho que se espera de los próximos años. El segundo recuerda que el mercado suele adelantarse. Para elegir entre ambas lecturas hay que observar qué se adelanta esta vez: una revisión al alza de las ganancias o un deterioro de ellas.
Por ahora, abril de 2009 es la temporada menos comparable a lo que vivimos ahora. Entonces el sistema financiero estaba saliendo de una crisis, el desempleo rondaba el 9% y el S&P 500 ya había perdido más de la mitad de su valor. Ninguna de esas condiciones describe noviembre de 2026. Diciembre de 2000 ofrece una analogía más útil en valoración y en dependencia de las expectativas tecnológicas. Tiene, sin embargo, un límite decisivo: las principales empresas actuales sí generan beneficios abundantes y el conjunto del S&P 500 está mostrando crecimiento de ganancias. Reducirlas a las compañías de internet que quebraron hace veintiséis años sería tan descuidado como suponer que sus beneficios crecerán siempre al ritmo previsto.
La respuesta, entonces, está abierta, aunque la balanza no esté equilibrada. Hoy se paga por un futuro favorable con una economía que todavía crece. Esa fotografía recuerda más al riesgo de diciembre de 2000 que a las gangas nacidas del pánico de abril de 2009. Puede seguir siendo un buen mercado durante un tiempo. La historia también permite esa posibilidad: una valoración exigente no trae fecha de vencimiento.
En las próximas semanas miraría menos las semejanzas visuales entre gráficos y más tres hechos concretos: si los beneficios estimados se mantienen, si la subida bursátil alcanza a más compañías y si el empleo se enfría de forma gradual o empieza a deteriorarse con rapidez. El informe laboral del viernes dará una nueva pieza. Ningún dato resolverá por sí solo la comparación, pero cada uno permitirá comprobar cuánto del crecimiento que hoy compra el mercado se está convirtiendo en realidad.
La pregunta que deja 2000 sigue siendo incómoda de responder, aunque no haga falta usar esa palabra para entenderla: ¿cuánto pagaríamos hoy por estas empresas si supiéramos que sus beneficios crecerán menos de lo esperado? La que deja 2009 es igual de seria: ¿seríamos capaces de comprar cuando la economía aún pareciera rota, si los precios ya hubieran descontado lo peor? En noviembre de 2026, el mercado está poniendo a prueba sobre todo la primera.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Cierre de Mercado: La ola azul en el Congreso desata euforia en los mercados y desploma el petróleo

🛢️ El petróleo registra su mayor caída desde abril (-9%)


ÚLTIMA HORA: ISM de servicios crece a su menor ritmo en tres meses y persisten las presiones sobre los costos

Oro registra su mayor subida en tres meses tras el resultado electoral en EE. UU.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "