

-
CoreWeave aumentó sus ingresos un 112% en el segundo trimestre de 2026, pero su pérdida neta creció hasta US$626 millones, evidenciando los costos de su expansión.
-
La compañía destinó US$6.422 millones a equipos e infraestructura, frente a un flujo operativo de US$679 millones, lo que mantiene elevada su necesidad de financiación.
-
Las neoclouds enfrentan una crisis de confianza en su financiación, aunque la demanda de infraestructura de inteligencia artificial continúa respaldada por contratos de largo plazo.

-
CoreWeave aumentó sus ingresos un 112% en el segundo trimestre de 2026, pero su pérdida neta creció hasta US$626 millones, evidenciando los costos de su expansión.
-
La compañía destinó US$6.422 millones a equipos e infraestructura, frente a un flujo operativo de US$679 millones, lo que mantiene elevada su necesidad de financiación.
-
Las neoclouds enfrentan una crisis de confianza en su financiación, aunque la demanda de infraestructura de inteligencia artificial continúa respaldada por contratos de largo plazo.
CoreWeave vende una de las cosas que más busca hoy la industria tecnológica: capacidad de cálculo para entrenar y ejecutar inteligencia artificial. Sus ingresos crecen a un ritmo extraordinario y tiene clientes dispuestos a contratar infraestructura con años de antelación. Sin embargo, sus acciones y sus bonos han caído con fuerza durante octubre. ¿Qué está viendo el mercado que no aparece en el crecimiento de las ventas?
La inquietud se ha extendido al conjunto de las neoclouds, empresas que construyen centros de datos especializados y alquilan la potencia de sus procesadores. Este lunes, CoreWeave caía un 4,5% antes de la apertura de Wall Street, mientras Nebius e IREN también retrocedían. Las tres acumulaban pérdidas bursátiles superiores al 30% en octubre. La advertencia de Elon Musk sobre posibles cierres y fusiones dio más visibilidad al problema, aunque su pronóstico sigue siendo una opinión, no un desenlace confirmado. Los bonos de CoreWeave con vencimiento en 2033 también han tocado mínimos.
Para entender la reacción hay que seguir el dinero. Una neocloud necesita conseguir financiación, comprar procesadores, disponer de espacio y electricidad, instalar los equipos y ponerlos a trabajar. El cliente empieza a pagar por un servicio que exige buena parte del desembolso antes de estar disponible. Mientras los contratos aumentan, la empresa necesita seguir construyendo. Esa distancia entre el gasto de hoy y los ingresos de los próximos años es el centro del debate.
CoreWeave duplica sus ingresos, pero también aumentan las pérdidas
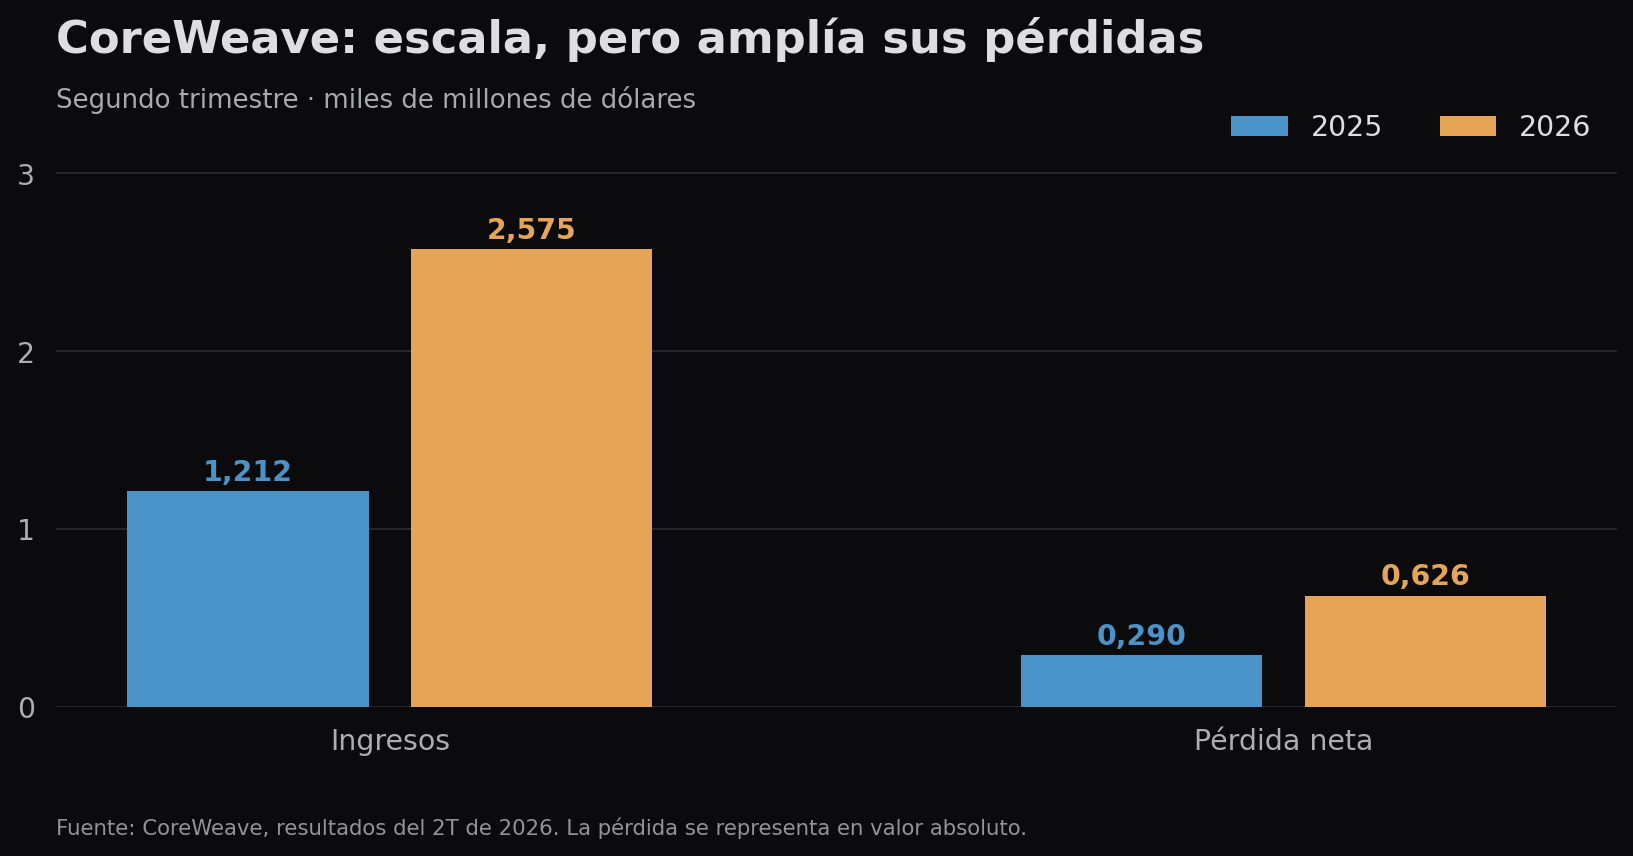
CoreWeave muestra las dos caras de esta carrera con una claridad poco habitual. En el segundo trimestre de 2026 ingresó 2.575 millones de dólares, frente a 1.212 millones un año antes. El aumento fue de aproximadamente el 112%. En el mismo periodo, la pérdida neta pasó de 290 a 626 millones. Hay demanda y se está convirtiendo en ventas; también hay costes que crecen con la expansión.
¿Por qué puede perder más dinero una empresa cuyos ingresos se han duplicado? En parte, porque los servidores se deprecian y la financiación cuesta dinero. CoreWeave registró 1.393 millones de dólares en depreciación y amortización durante el trimestre, frente a unos 560 millones un año antes. Su gasto neto por intereses ascendió a 640 millones, desde 267 millones. Son magnitudes difíciles de apartar cuando se evalúa un negocio cuya actividad consiste, precisamente, en poseer y financiar infraestructura.
La compañía presentó un EBITDA ajustado de 1.510 millones de dólares y un margen del 59%. La cifra permite apreciar la capacidad de generar ingresos de los equipos en funcionamiento, pero excluye costes decisivos para juzgar el rendimiento de la inversión. Un procesador comprado con deuda termina perdiendo valor aunque el EBITDA sea elevado. La pregunta que importa al accionista es cuánto efectivo quedará después de pagar, mantener y renovar toda esa capacidad.
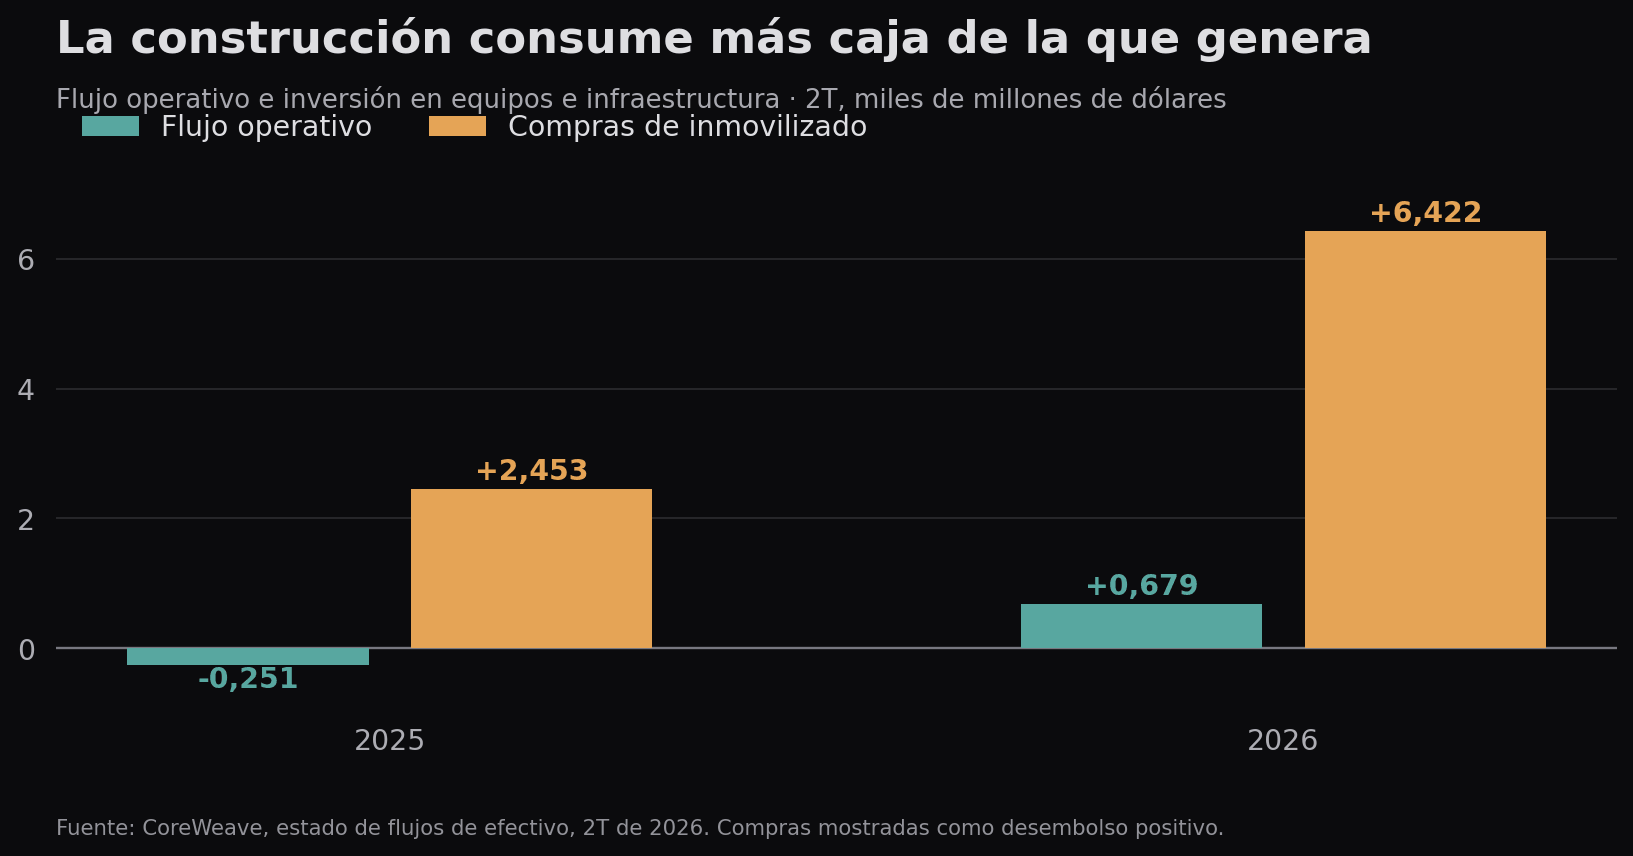
El estado de flujos de efectivo muestra por qué el mercado se ha concentrado en esa pregunta. CoreWeave generó 679 millones de dólares de efectivo operativo en el segundo trimestre, una mejora frente a los 251 millones que consumió un año antes. Durante esos mismos tres meses desembolsó 6.422 millones en compras de equipos e infraestructura, frente a 2.453 millones en el segundo trimestre de 2025. La inversión no es una pérdida trimestral: construye capacidad que puede producir ingresos durante años. Pero alguien debe financiarla mientras llega ese rendimiento.
La deuda y el costo de financiación aumentan la presión sobre CoreWeave
La propia compañía terminó junio con 5.524 millones de dólares en efectivo y equivalentes, según su balance. También tenía unos 35.068 millones de deuda financiera contabilizada entre obligaciones con y sin recurso, además de 16.319 millones en pasivos por arrendamientos operativos. Sumar ambas partidas permite entender por qué circulan cifras cercanas a los 50.000 millones al hablar de sus compromisos, pero conviene distinguirlas: un arrendamiento y un bono tienen condiciones, garantías y vencimientos distintos. No toda esa carga se renegocia a la vez ni responde igual a un cambio en las tasas de interés.
Aun con esa precisión, el encarecimiento del crédito importa mucho. A mediados de octubre uno de los bonos de CoreWeave negociaba con una rentabilidad próxima al 15% y el coste de asegurar deuda de la compañía frente a un impago rondaba los 1.000 puntos básicos. Esos precios reflejan un temor creciente entre los inversores de crédito. No prueban que vaya a producirse un impago, pero sí plantean una dificultad práctica: si una empresa necesita financiar nuevas instalaciones de forma continua, cada dólar de capital más caro reduce lo que puede ganar con ellas.
Aquí aparece una diferencia con las grandes plataformas tecnológicas. Microsoft, Alphabet o Amazon también afrontan facturas enormes para construir centros de datos, pero pueden apoyarse en negocios amplios que ya generan efectivo. CoreWeave depende mucho más de que sus proyectos se instalen a tiempo, se utilicen durante suficientes años y encuentren financiación en condiciones razonables. Tiene capacidad técnica y clientes importantes, entre ellos Microsoft y OpenAI, pero su propio informe regulatorio advierte de la concentración de ingresos en un número limitado de compradores.
Contratos de inteligencia artificial y riesgos de expansión de las neoclouds
Los contratos son el argumento más poderoso a favor de la compañía. Al cierre de junio declaró una cartera de ingresos comprometidos cercana a 104.000 millones de dólares, que todavía no incluía más de 25.000 millones en nuevos compromisos netos añadidos a comienzos del tercer trimestre. Es una señal considerable de interés por su capacidad. También exige leer bien la letra pequeña: esa cartera representa ingresos futuros sujetos a que CoreWeave entregue los servicios y tenga la infraestructura disponible. No es dinero ya cobrado ni beneficio asegurado.
¿Qué ocurriría si la demanda de cálculo siguiera creciendo, pero los centros de datos tardaran más en conectarse a la red eléctrica? CoreWeave podría conservar contratos y, aun así, pasar más tiempo pagando por proyectos que todavía no facturan según lo previsto. ¿Y si una nueva generación de chips ofreciera mejor rendimiento por dólar antes de que los equipos actuales hubieran recuperado su coste? El riesgo no requiere que la inteligencia artificial fracase. Basta con que los precios del alquiler, los plazos de instalación o el coste de renovar los equipos resulten peores de lo calculado al firmar la financiación.
Hay apoyos relevantes. Nvidia figura entre los principales inversores de CoreWeave y existe un acuerdo para comprar capacidad que quede sin vender hasta abril de 2032. Esa protección reduce una parte del riesgo comercial. Su alcance, sin embargo, es concreto: no equivale a una garantía general de toda la deuda ni elimina el gasto de construcción. También hace más estrecha la relación entre el fabricante de chips y una empresa que compra esos chips, un vínculo que merece atención cuando se intenta medir cuánta demanda final procede de clientes independientes y cuánto crecimiento depende de acuerdos dentro del mismo ecosistema.
La presión podría terminar favoreciendo fusiones. Una empresa pequeña con escaso acceso al crédito tendrá más dificultades para competir por electricidad, equipos y clientes si los inversores exigen rentabilidades mayores. Otra con contratos sólidos y proyectos ya operativos puede seguir creciendo, incluso mientras su cotización atraviesa una fuerte corrección. Por eso conviene ser prudentes con las predicciones que tratan a todas las neoclouds como si compartieran el mismo balance. La preocupación del mercado afecta al sector; la capacidad de resistirla dependerá de cada compañía.
¿Qué debe demostrar CoreWeave para recuperar la confianza del mercado?
En CoreWeave, las próximas cuentas deberían responder a preguntas bastante concretas. ¿Se convierte la cartera de contratos en ingresos al ritmo esperado? ¿Aumenta el flujo operativo conforme entran en servicio los centros de datos ya pagados? ¿Puede moderarse el desembolso de inversión sin frenar el crecimiento contratado? Y, sobre todo, ¿consigue refinanciarse sin entregar a los acreedores una parte cada vez mayor del rendimiento futuro?
Mi lectura es que las neoclouds atraviesan una crisis de confianza en su financiación, todavía no una crisis demostrada de demanda. CoreWeave ha probado que puede vender capacidad de cálculo a gran escala. Ahora tiene que demostrar que puede construirla, cobrarla y renovarla dejando un rendimiento suficiente después de pagar a quienes pusieron el capital. La respuesta tardará más que un trimestre, pero el mercado de bonos ya ha dejado claro que no está dispuesto a esperar sin hacer cuentas.
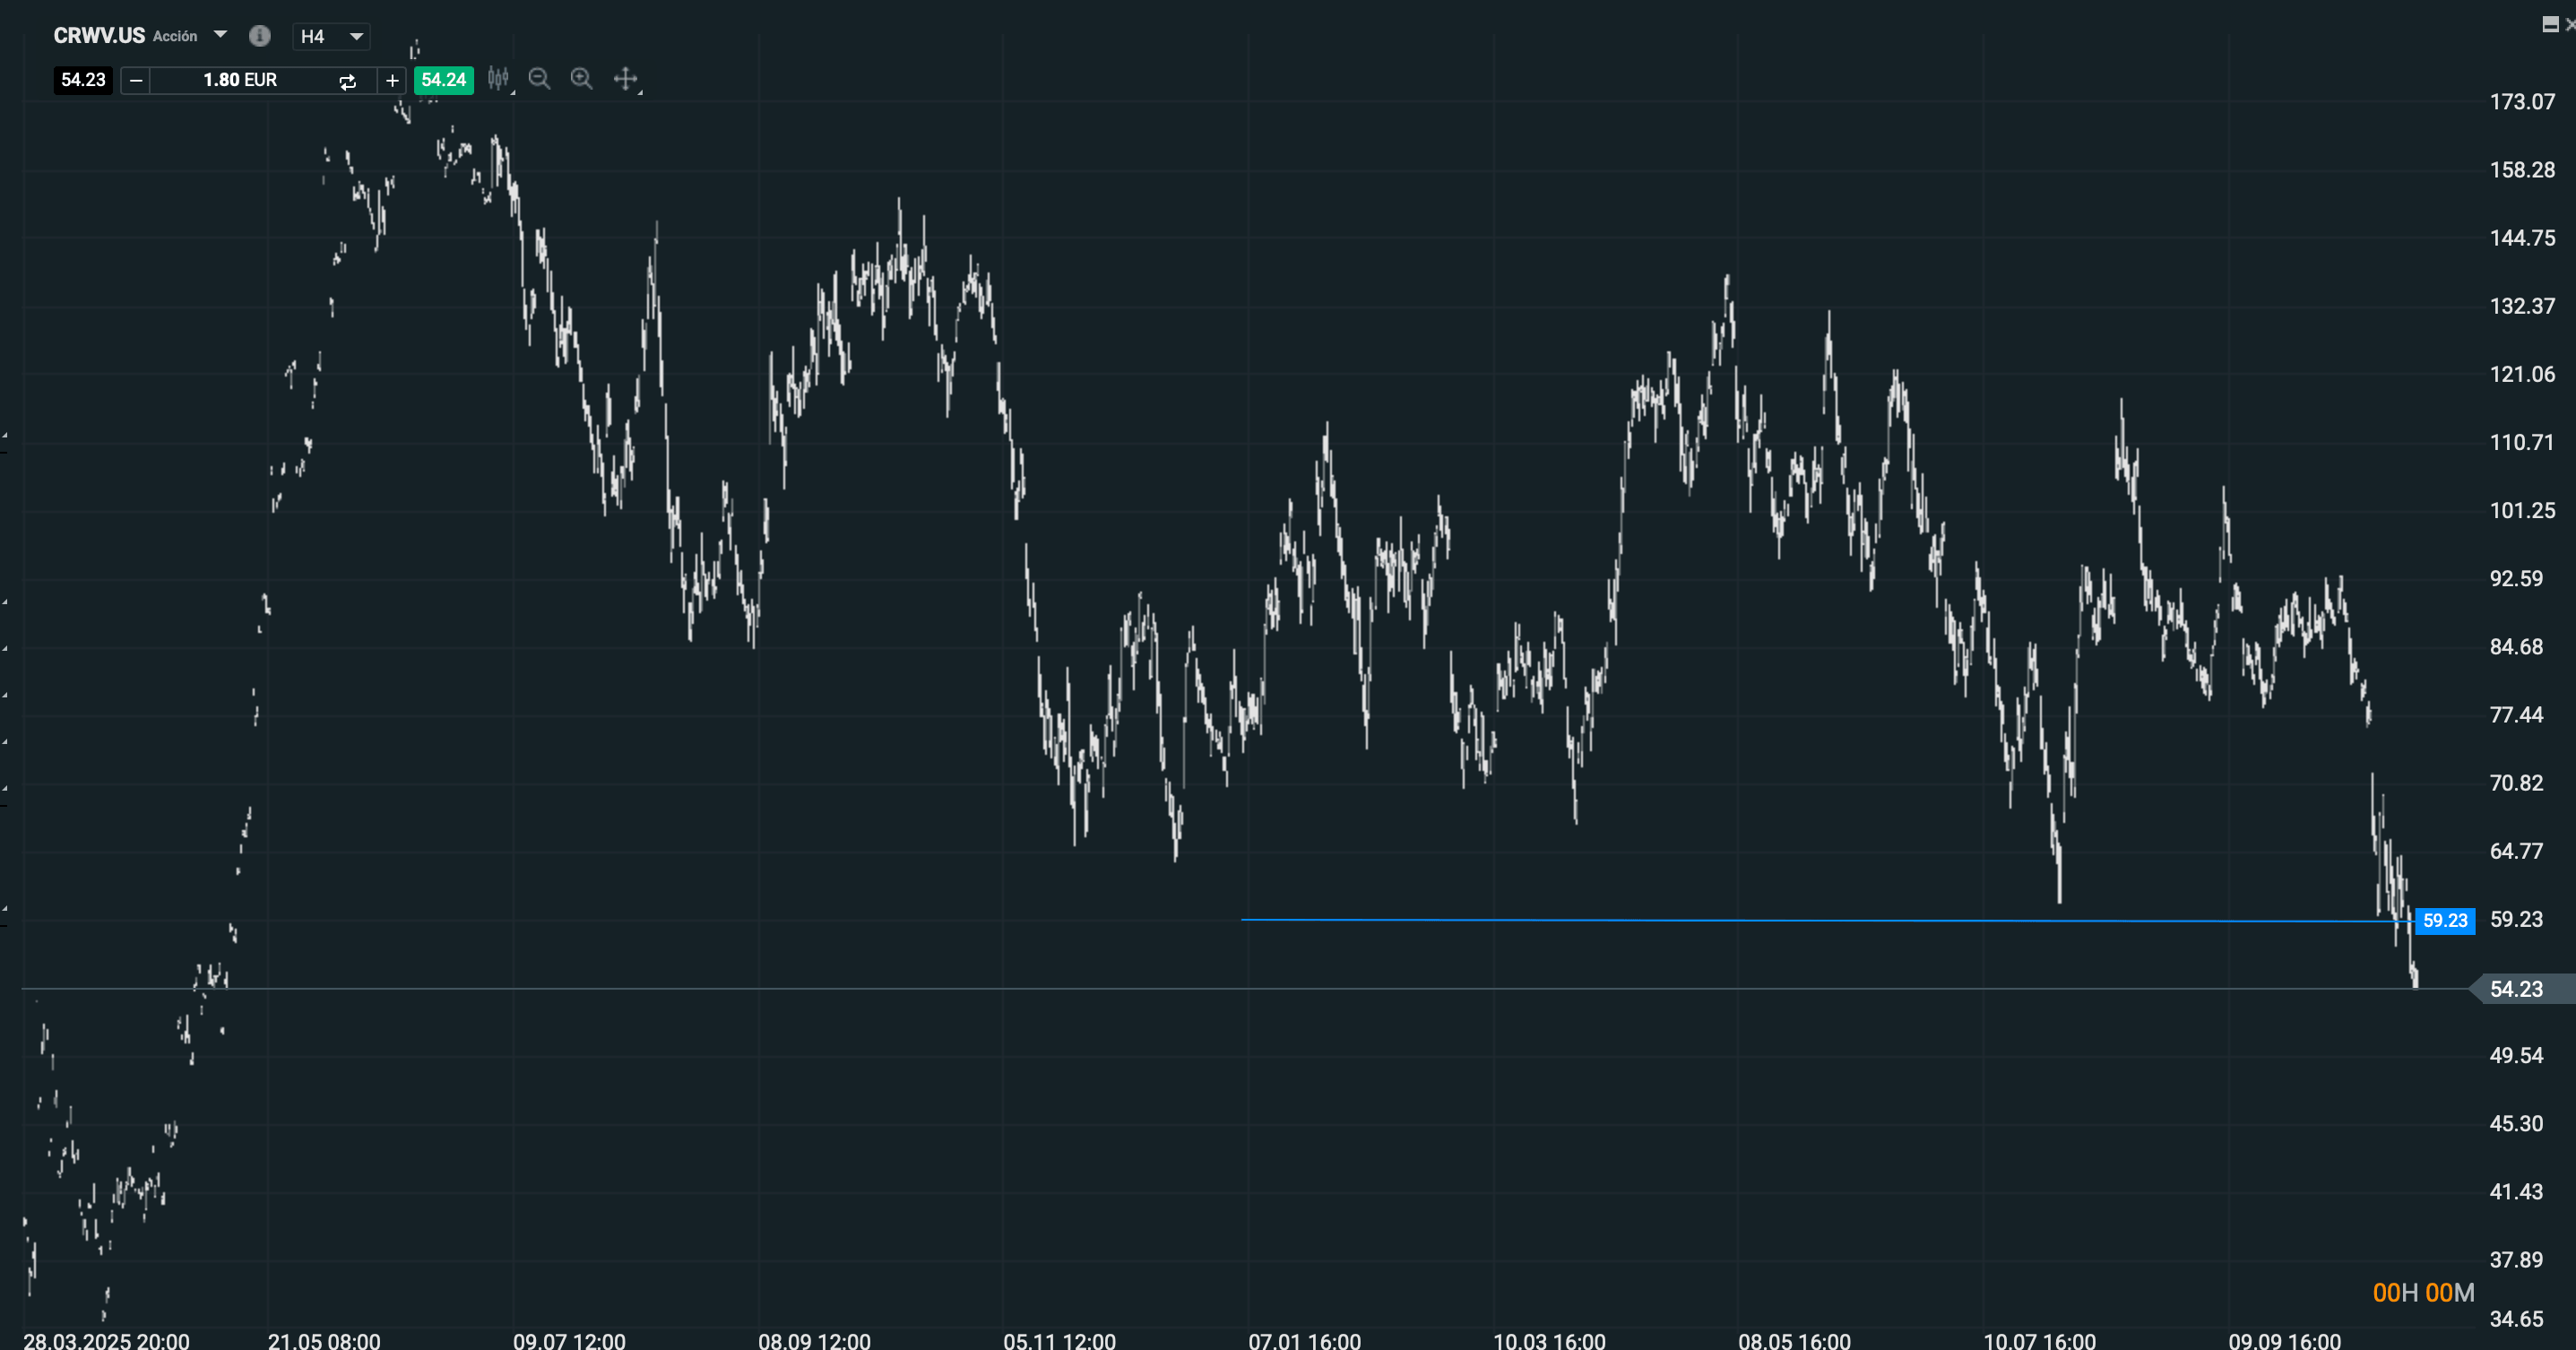
Análisis técnico de CoreWeave (CRWV.US)
Fuente:Xstation5
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Verizon sorprende con nuevos clientes y un acuerdo sobre IA con Amazon



APERTURA DE EE. UU.: la presentación de Anthropic y las negociaciones con Irán impulsan al mercado



Real brasileño se desploma tras las elecciones: el dólar registra su mayor alza desde 1999

Anthropic presenta su prospecto para salir a bolsa en el Nasdaq bajo el símbolo «ANT». La fecha de debut y el precio siguen siendo una incógnita.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "