

-
El gas natural europeo superó los 97 euros por megavatio hora, mientras las reservas de la Unión Europea se situaban en el 74,6%, unos once puntos porcentuales por debajo del año anterior.
-
Las interrupciones del GNL procedente del Golfo Pérsico mantienen la presión sobre el suministro. Aunque otros productores han aumentado su oferta, Europa sigue compitiendo con Asia por los cargamentos disponibles.
-
El análisis técnico del gas natural europeo (NATGAS.EU) identifica los 97,56 euros como resistencia clave y los 84,38 euros como una referencia importante de soporte.

-
El gas natural europeo superó los 97 euros por megavatio hora, mientras las reservas de la Unión Europea se situaban en el 74,6%, unos once puntos porcentuales por debajo del año anterior.
-
Las interrupciones del GNL procedente del Golfo Pérsico mantienen la presión sobre el suministro. Aunque otros productores han aumentado su oferta, Europa sigue compitiendo con Asia por los cargamentos disponibles.
-
El análisis técnico del gas natural europeo (NATGAS.EU) identifica los 97,56 euros como resistencia clave y los 84,38 euros como una referencia importante de soporte.
El gas natural europeo supera los 97 euros antes del invierno
El gas europeo ha vuelto a precios que no se veían desde finales de 2022. El contrato de referencia TTF superó el lunes los 97 euros por megavatio hora, muy lejos todavía de los extremos de aquella crisis, pero lo bastante alto como para plantear una pregunta antes de que llegue el frío intenso: si Europa empieza el invierno con las reservas bajas, ¿cuánto tendrá que pagar para atraer el gas que le falte?
El precio está reaccionando a una combinación delicada. Los almacenes europeos contienen menos gas que en estas fechas del año pasado. Las exportaciones de gas natural licuado (GNL) de Oriente Próximo siguen afectadas por la guerra y los problemas de navegación en el estrecho de Ormuz. Al mismo tiempo, los compradores asiáticos preparan su propia temporada de calefacción. Europa puede importar más cargamentos por barco, pero deberá competir por ellos.
Reservas de gas en Europa: un invierno con menos margen de seguridad
Las reservas de la Unión Europea estaban al 74,6% el 21 de octubre, unos once puntos porcentuales por debajo del nivel registrado en la misma fecha de 2025. Es una diferencia considerable cuando cada semana fría puede acelerar las retiradas. El almacenamiento funciona como un colchón: permite atender picos de consumo sin tener que comprar todo el gas al precio disponible ese día. Cuanto más fino es el colchón al comienzo, mayor importancia adquieren el tiempo y la llegada puntual de los barcos.
La Comisión Europea mantiene que el sistema puede cubrir la demanda este invierno. Su evaluación de octubre destaca que Europa cuenta con más capacidad para recibir GNL, proveedores más diversos y un consumo de gas menor que antes de la crisis energética. También advierte de que conviene conservar suficientes reservas para afrontar una posible ola de frío al final del invierno y facilitar el llenado de los almacenes el próximo verano. Esa evaluación habla de capacidad física para abastecerse. El precio al que se consiga hacerlo dependerá de lo que ocurra en el mercado mundial.
En 2022, Europa tuvo que sustituir con urgencia grandes volúmenes de gas ruso que antes llegaban por gasoducto. Ahora dispone de más vías de entrada y ha reducido su consumo. El problema se ha desplazado hacia el mercado marítimo: un barco que podría descargar en una terminal europea también puede dirigirse a Asia si allí encuentra un comprador dispuesto a pagar más. Cuando el margen de suministro es escaso, esa competencia afecta al precio antes de que falte gas en los hogares.
Crisis del GNL en Oriente Medio: el impacto del estrecho de Ormuz
El origen de la tensión está en el Golfo Pérsico. Antes de la guerra, aproximadamente una quinta parte de la oferta mundial de GNL transitaba por Ormuz. El acuerdo provisional alcanzado entre Estados Unidos e Irán en junio abrió una vía para recuperar el tráfico, pero los cargamentos seguían circulando muy por debajo de los niveles anteriores al conflicto cuando la Agencia Internacional de la Energía (AIE) publicó su último informe trimestral sobre el gas. La recuperación de una ruta marítima tampoco arregla de inmediato las instalaciones dañadas ni devuelve automáticamente los envíos a su calendario habitual.
La producción fuera del Golfo solo compensó parte de las pérdidas
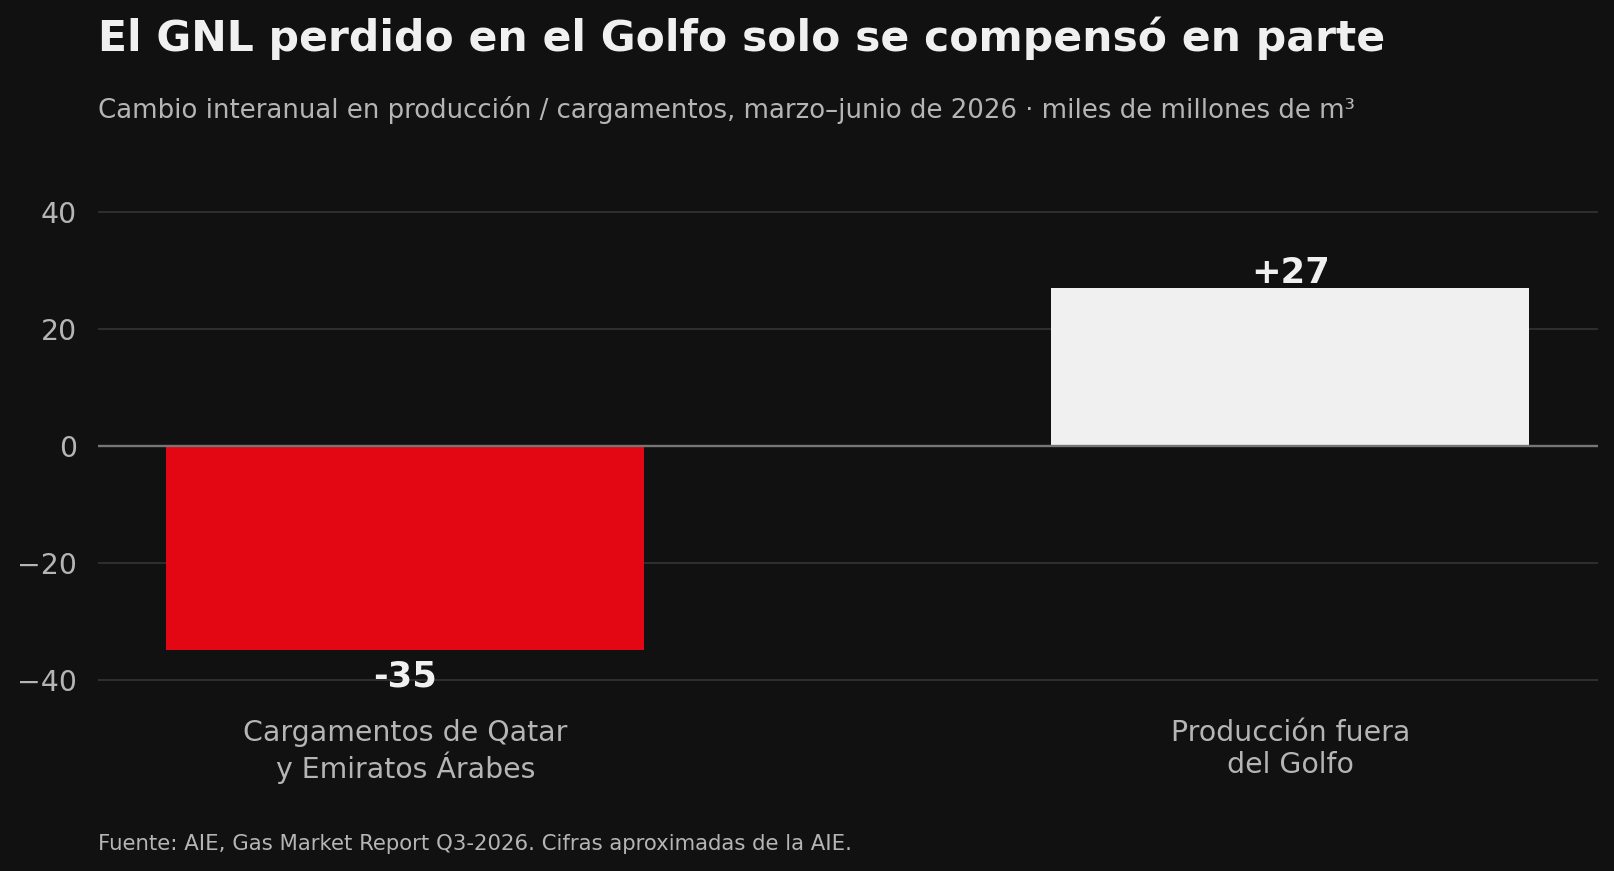
Los productores de otras regiones han reaccionado. Entre marzo y junio, los cargamentos de Qatar y Emiratos Árabes Unidos cayeron unos 35.000 millones de metros cúbicos frente al mismo periodo de 2025. La producción de GNL fuera del Golfo aumentó alrededor de 27.000 millones. Compensó buena parte del golpe, aunque la oferta mundial todavía terminó ese periodo un 4% por debajo de la del año anterior. Es una forma de medir el problema con más precisión que hablar de un cierre total del suministro: hubo respuesta, pero quedó una brecha.
Esa brecha importa especialmente cuando Europa necesita llenar almacenes o sustituir lo que retira durante el invierno. La AIE esperaba que los nuevos proyectos de Norteamérica, África y Australia incrementaran la oferta en 2026. Sus previsiones, sin embargo, dependían de una recuperación gradual de los envíos del Golfo. Si esa recuperación vuelve a retrasarse, el gas adicional de otros países puede resultar insuficiente para abaratar el mercado con rapidez. Además, los daños en infraestructuras de Qatar afectan a las perspectivas de oferta para 2027.
Importaciones de GNL en Europa: menos cargamentos que hace un año
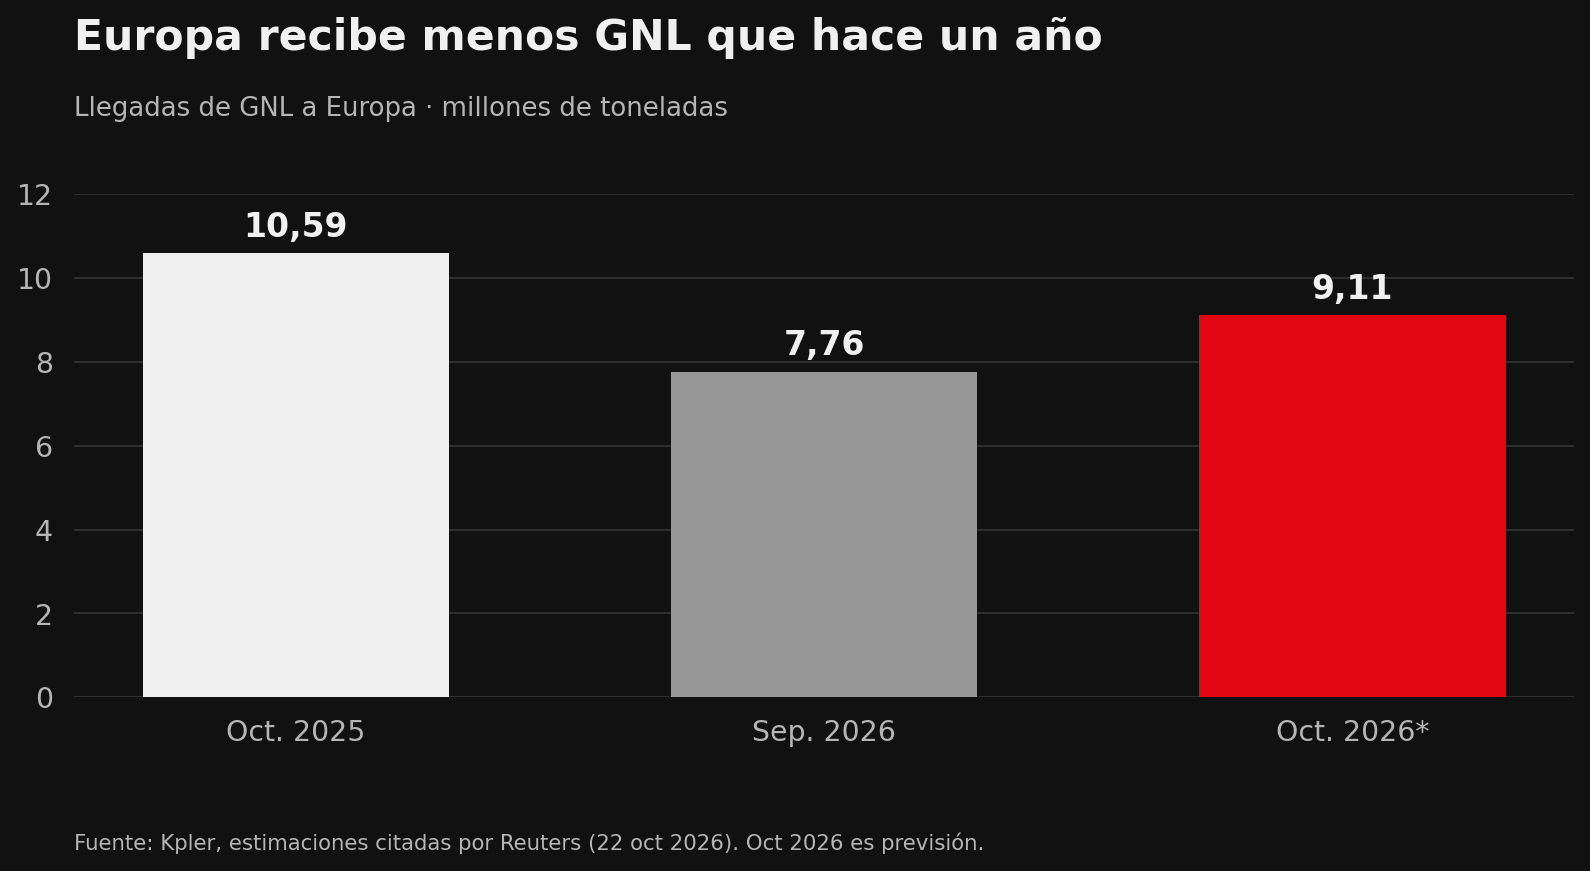
La evolución de las compras europeas muestra otra parte de la historia. Según las estimaciones de Kpler recogidas por Reuters, Europa recibiría 9,11 millones de toneladas de GNL en octubre, más que los 7,76 millones de septiembre, pero menos que los 10,59 millones de octubre de 2025. El dato de este mes es una previsión de llegadas, sujeta a cambios hasta que terminen las descargas. Aun así, resulta llamativo que el repunte mensual deje las importaciones por debajo de las de hace un año precisamente cuando las reservas también son menores.
La competencia entre Europa y Asia por el gas natural
¿Significa eso que Europa ha perdido la capacidad de atraer barcos? Los datos no permiten afirmarlo. Entran en juego contratos de largo plazo, precios pactados con anterioridad, disponibilidad de terminales y decisiones de los compradores sobre cuándo utilizar sus reservas. Lo que sí sabemos es que el mercado europeo puede necesitar más GNL durante los próximos meses y que Asia sigue comprando a pesar de los precios elevados. Kpler calculaba para octubre 23,31 millones de toneladas de importaciones asiáticas, con una recuperación de las compras chinas. Esa cifra incluye suministros sujetos a contratos y no mide por sí sola la competencia por cada cargamento libre, pero ayuda a entender la dimensión de la demanda que Europa tiene enfrente.
Por qué Europa llega al invierno con menos gas almacenado
Hay un motivo adicional por el que los almacenes llegan relativamente bajos. Durante parte del verano, la relación entre el precio del gas inmediato y el de los contratos para el invierno redujo el incentivo comercial para comprar gas y guardarlo. Almacenar cuesta dinero. Si el mercado no ofrece una diferencia suficiente entre el precio de compra y el precio esperado de venta, llenar depósitos deja de ser una operación atractiva para algunas compañías. El Instituto de Economía Energética y Análisis Financiero (IEEFA) señala este factor entre las causas del menor nivel de reservas.
Por eso un invierno con gas disponible puede seguir siendo caro. Ante una previsión de frío, los compradores elevan sus ofertas para asegurarse cargamentos. Los almacenes permiten aplazar algunas compras, aunque utilizarlos pronto deja menos protección para febrero o marzo. Si Europa termina la temporada con poco gas, tendrá que volver a competir por cargamentos para rellenar las reservas en 2027. El mercado también calcula ese coste futuro cuando fija el precio actual.
El clima y la demanda energética pueden cambiar el escenario
Queda una variable capaz de cambiar el escenario en pocas semanas: el clima. Un noviembre templado retrasaría las retiradas de gas. Una producción eólica abundante reduciría la necesidad de quemarlo para generar electricidad. Si coinciden varios periodos fríos con poco viento, el consumo puede subir con rapidez. Las previsiones estacionales ayudan a prepararse, pero no dicen con precisión cuándo llegará cada ola de frío ni cuánto durará.
Cómo afecta el gas caro a la industria y los consumidores
La industria nota esta tensión antes que muchos hogares. El gas es combustible para fábricas y centrales eléctricas; también se utiliza como materia prima en la producción de fertilizantes. Si permanece caro durante meses, algunas empresas pueden recortar actividad o trasladar parte del coste a sus clientes. Para los consumidores domésticos, el efecto dependerá de sus contratos y de cómo se revisen las tarifas. Por eso una subida del TTF no se convierte al día siguiente en un aumento idéntico de todas las facturas, aunque termine ejerciendo presión sobre ellas.
¿Qué podría hacer bajar o subir el precio del gas natural europeo?
¿Qué podría aliviar el mercado? La recuperación sostenida del tráfico por Ormuz tendría un efecto importante, sobre todo si permite aumentar los cargamentos de Qatar y Emiratos. También ayudarían temperaturas moderadas, más producción eléctrica renovable y la entrada puntual de nueva oferta de GNL. Hay un límite para el alivio inmediato: construir o reparar instalaciones lleva tiempo. Un acuerdo diplomático puede cambiar las expectativas en una sesión; recuperar toda la capacidad de suministro puede tardar bastante más.
El escenario contrario tampoco exige que se corte el gas a Europa. Bastaría con que las reservas descendieran más deprisa de lo previsto mientras los cargamentos disponibles siguieran siendo escasos. Entonces los compradores europeos tendrían que elevar sus ofertas frente a Asia. Los precios actuales incorporan parte de ese riesgo. Lo que determinará su continuidad será la combinación efectiva de llegadas de GNL y consumo durante las primeras semanas de frío.
Análisis técnico del gas natural europeo (NATGAS.EU)
Gráfico semanal: el precio rompe una base de largo plazo
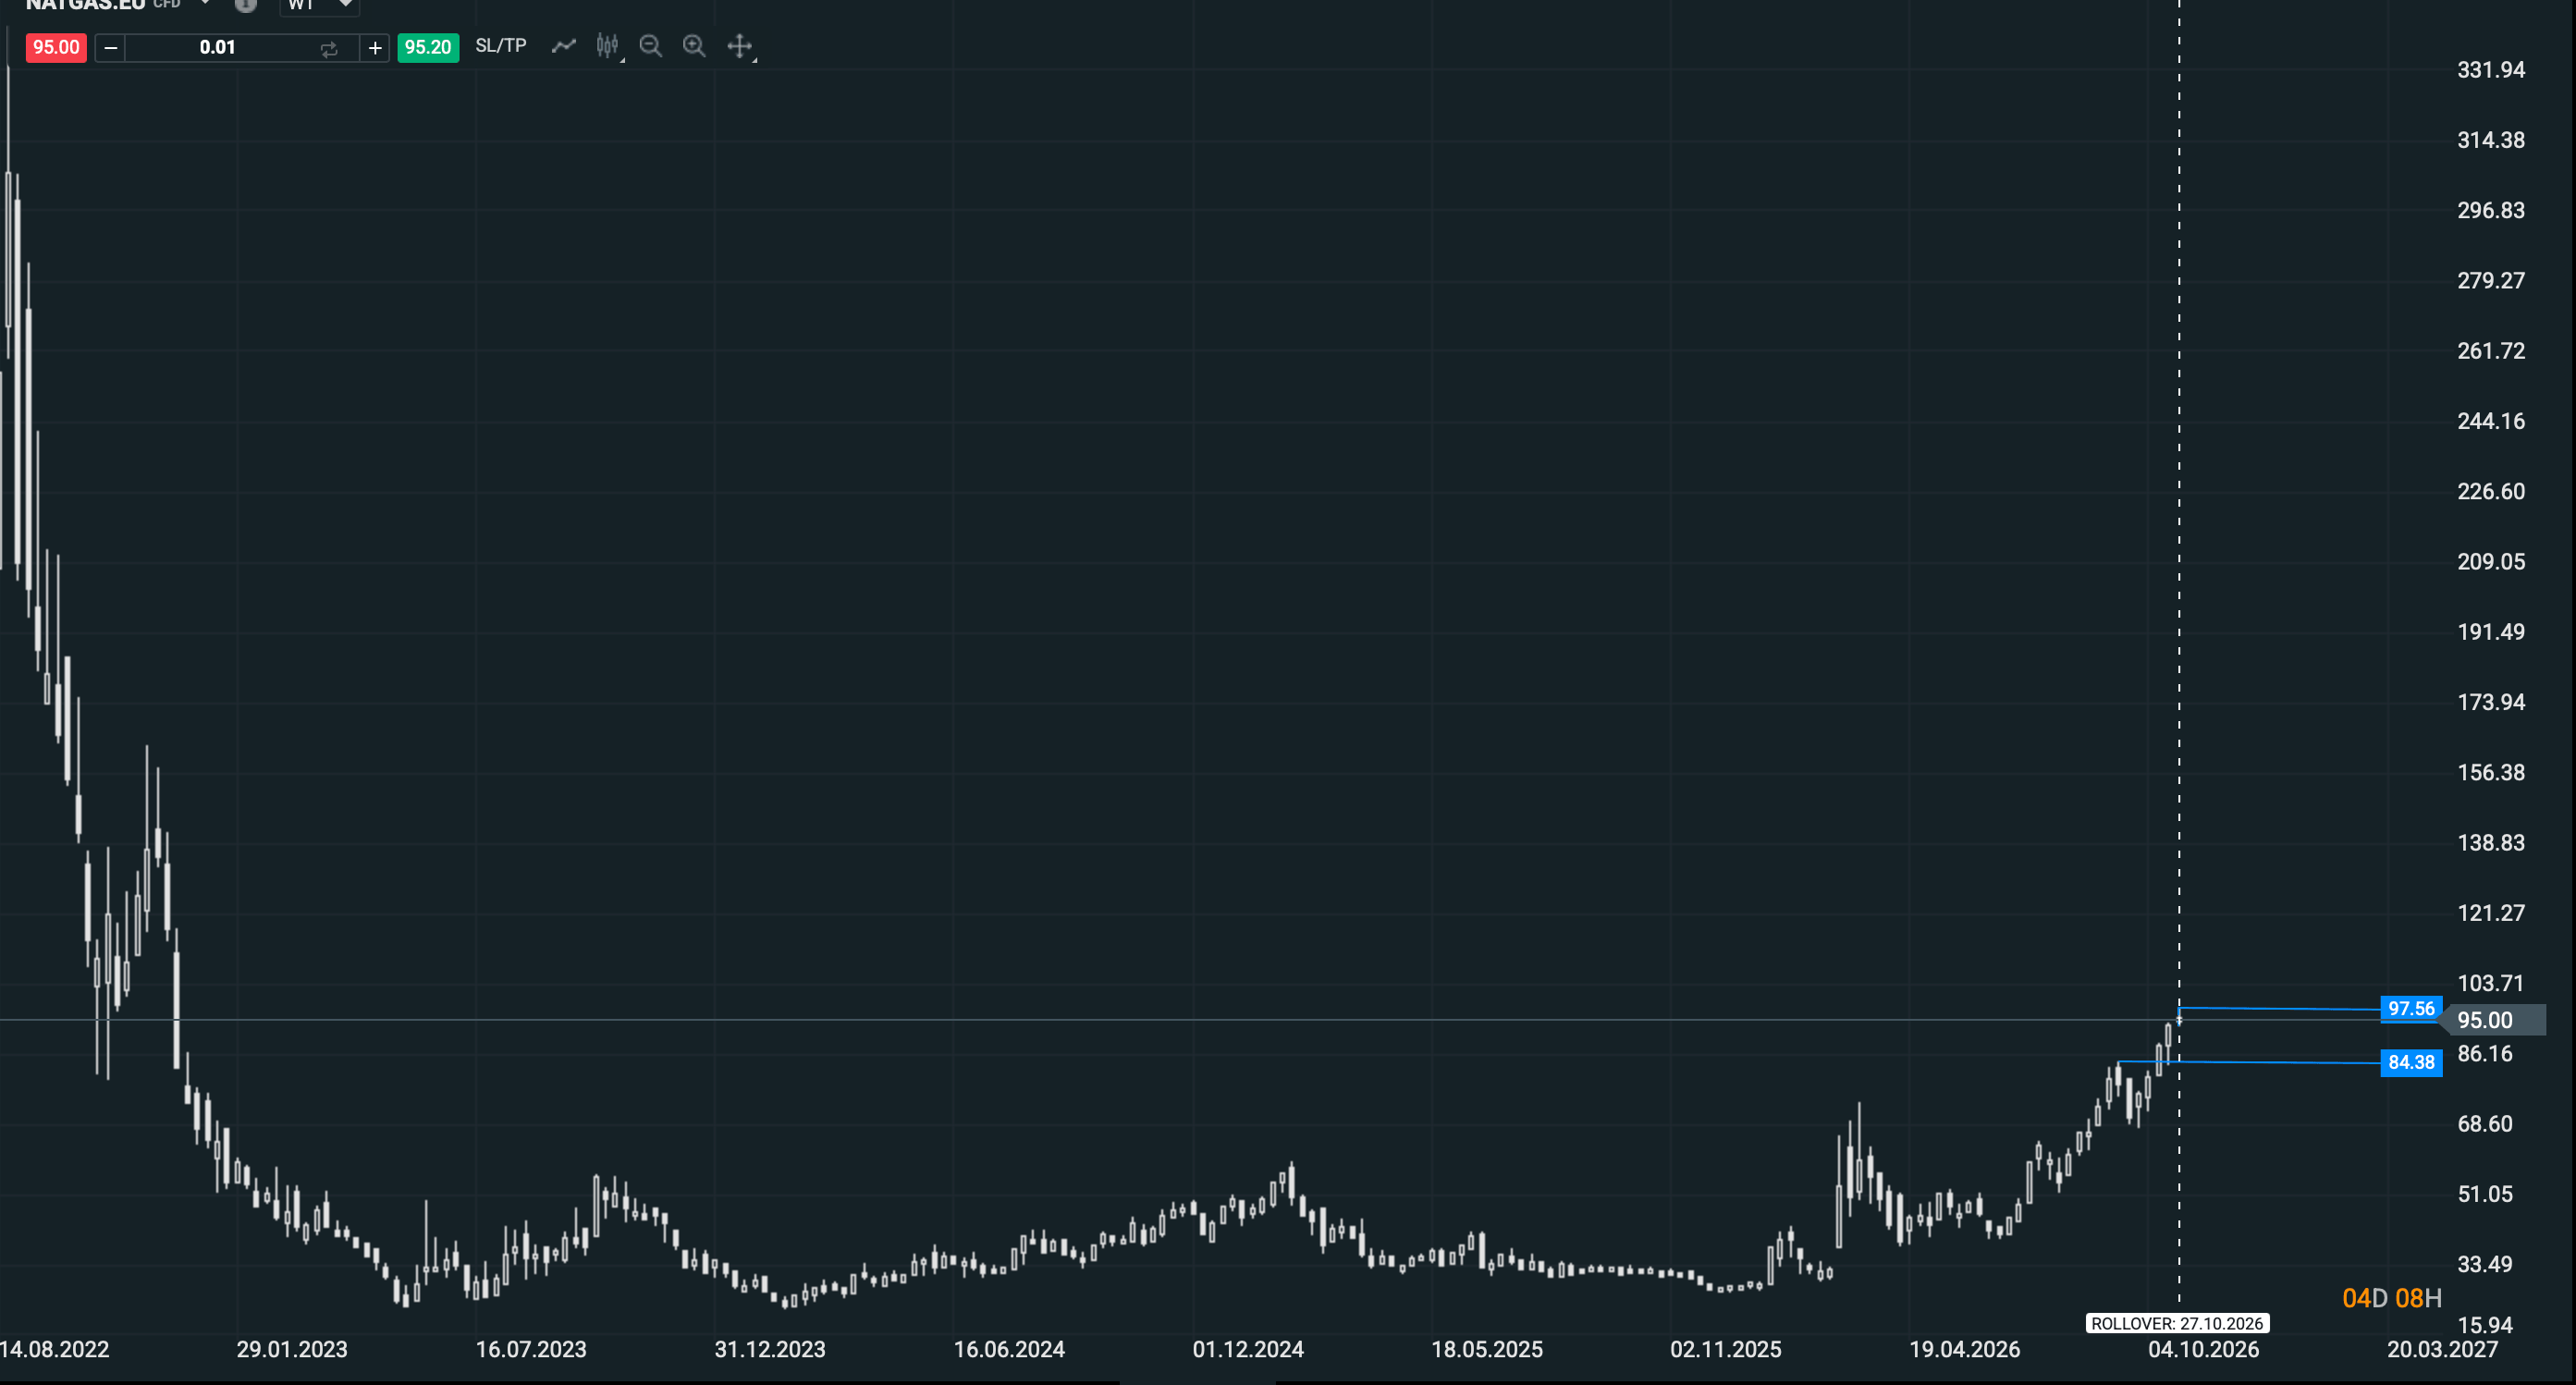
Desde el punto de vista técnico, el gráfico semanal está rompiendo una base amplia. Si el deterioro fundamental persiste y el precio consigue asentarse por encima de esa estructura, podría abrirse espacio para movimientos mayores. A corto plazo tampoco hemos visto, por ahora, una pausa que cambie el impulso de fondo: desde la zona de 84,38 que teníamos marcada, el gas ha llegado a subir casi un 16%.
Gráfico de cuatro horas: resistencia clave en 97,56 euros
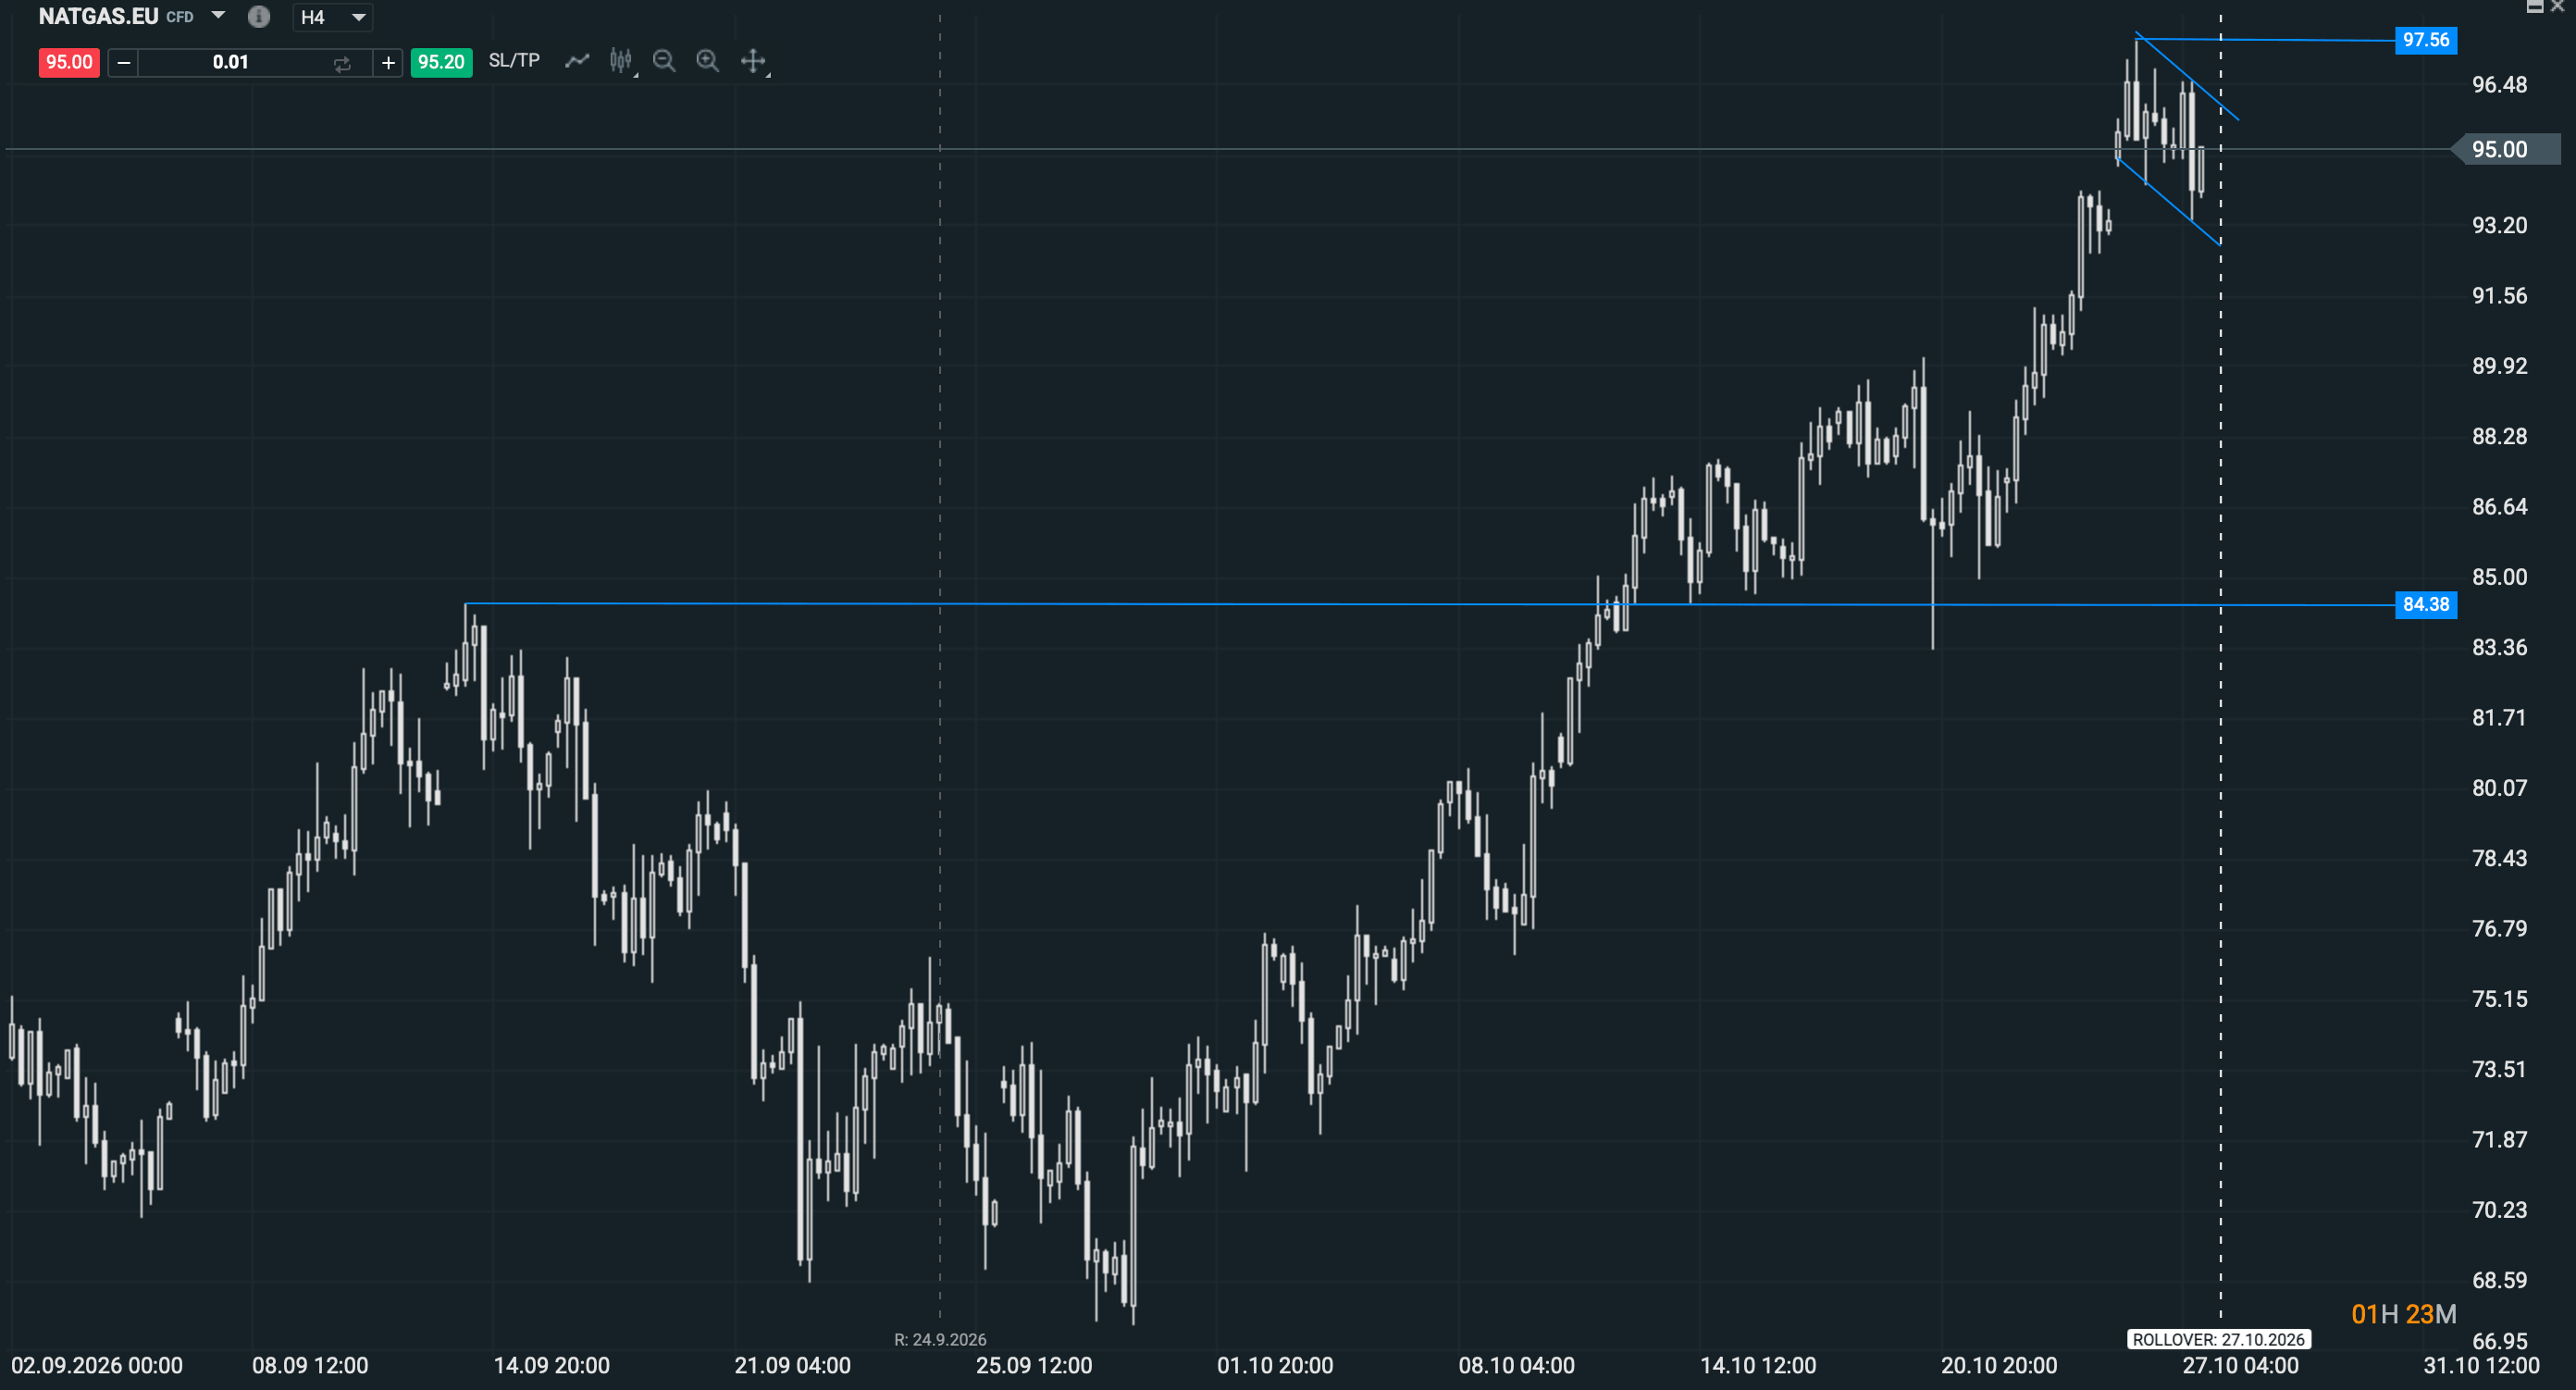
Tras ese avance, el precio dibuja un pequeño canal descendente. Es compatible con un banderín de continuación, aunque la figura necesita confirmación. La referencia está en 97,56: una ruptura y consolidación por encima favorecerían un nuevo ataque a los máximos. Si el precio no consigue superarla, habrá que observar si la corrección sigue siendo una pausa ordenada o empieza a debilitar la estructura. De momento, la lectura semanal y la presión sobre el suministro justifican prestar atención a una nueva aceleración, sin anticiparla antes de que el mercado rompa.
______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



Resumen de mitad de sesión: la renovada confianza en la IA impulsa la recuperación bursátil (27.10.2026)



📈 Cierre de Mercado: la caída del petróleo y el prospecto de Anthropic impulsan los mercados



Real brasileño se desploma tras las elecciones: el dólar registra su mayor alza desde 1999
Del récord al desplome: ¿por qué caen el real brasileño y la bolsa tras las elecciones?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "