

- Los futuros del Nasdaq 100 caen hacia los 29.800 puntos por una recogida de beneficios en tecnología y semiconductores.
- La inflación superior a lo previsto en septiembre reaviva el temor a nuevas subidas de tipos por parte de la Fed.
- El KOSPI de Corea del Sur se hunde un 7,57% y arrastra a los mercados asiáticos debido a su alta exposición a semiconductores.
- TSMC registra un beneficio neto récord de 23 600 millones de USD en el tercer trimestre gracias a la sólida demanda de chips.
Los futuros del Nasdaq 100 caen por otra sesión consecutiva y retroceden hacia los 29.800 puntos (−1,1%), mientras una oleada de recogida de beneficios sacude los mercados globales, afectando a las acciones de semiconductores y de IA. No se trata de un desplome provocado por un deterioro de los fundamentales: es, más bien, una reevaluación del coste del capital en un entorno de tipos de interés más altos y potencialmente al alza. Los inversores no dudan de si existe demanda de IA, sino de qué precio merece la pena pagar por este crecimiento.
El detonante: las deudas en centros de datos y el repunte de la inflación
El catalizador fue el dato de inflación del CPI de septiembre, superior a lo esperado, que reavivó el temor a nuevas subidas de tipos por parte de la Fed, aunque fue el sector tecnológico el que lideró las ventas. La atención se desplazó hacia la financiación del auge en infraestructuras de IA. Los rendimientos de los bonos emitidos por CoreWeave – un operador «neo-cloud» – se dispararon hasta cerca del 15% (el vencimiento a 2032 se situó en el 14,8%), mientras que la propia acción se desplomó un 15,5%. Elon Musk resumió estos movimientos con una sola palabra: «yikes». Oracle (−9%), Nebius (−10%) y Dell (−11%) también sufrieron presiones, y el coste de asegurar la deuda de los gigantes de la IA (CDS) alcanzó en algunos casos niveles récord. La magnitud del fenómeno queda patente en segundo plano: solo los hiperescaladores – Alphabet, Amazon, Meta y Oracle – han emitido este año más de 228.000 millones de USD en bonos, más del doble de la cantidad emitida en todo 2025.
Los índices de Asia se hunden
Asia se llevó la peor parte de las ventas, al ser la región más expuesta a la memoria y los semiconductores. El KOSPI de Corea del Sur se hundió un 7,57% hasta mínimos de seis meses, llegando a caer hasta un 9,29% durante la sesión y activando los interruptores de circuito por primera vez desde julio. Samsung Electronics perdió casi un 9,5%, mientras que SK Hynix cayó hasta un 11,1%. El Nikkei 225 cedió un 5,4%, con Kioxia y SoftBank retrocediendo más de un 9–11%.
En este contexto, TSMC destacó al desafiar el pesimismo: el gigante taiwanés registró un beneficio neto récord en el tercer trimestre – 763.100 millones de TWD (aprox. 23.600 millones de USD), un 69% más interanual –, superando las previsiones y anotándose su sexto trimestre récord consecutivo. Este es un sólido contraargumento: la demanda de chips de referencia sigue siendo sólida, al margen del nerviosismo que rodea a las empresas al final de la cadena de suministro. A pesar de ello, las acciones de TSMC cayeron un 2%, lo que refleja con claridad la naturaleza de estas ventas: el mercado está sobreestimando la valoración de la compañía y el coste del capital, más que la demanda real de potencia de cálculo.
¿Qué ocurre con el Nasdaq 100?
El gráfico diario del Nasdaq 100 muestra un claro giro en el impulso después de que el índice marcara nuevos máximos por encima de los 31.000 puntos a principios de octubre. La corrección actual ha llevado los precios hasta cerca de los 29.800 puntos, donde se sitúa una zona importante: una línea horizontal negra definida por las consolidaciones previas de julio a septiembre, que coincide con la banda inferior del canal verde. Esta es la primera prueba técnica para comprobar si los compradores defenderán el terreno recuperado tras la calma estival.
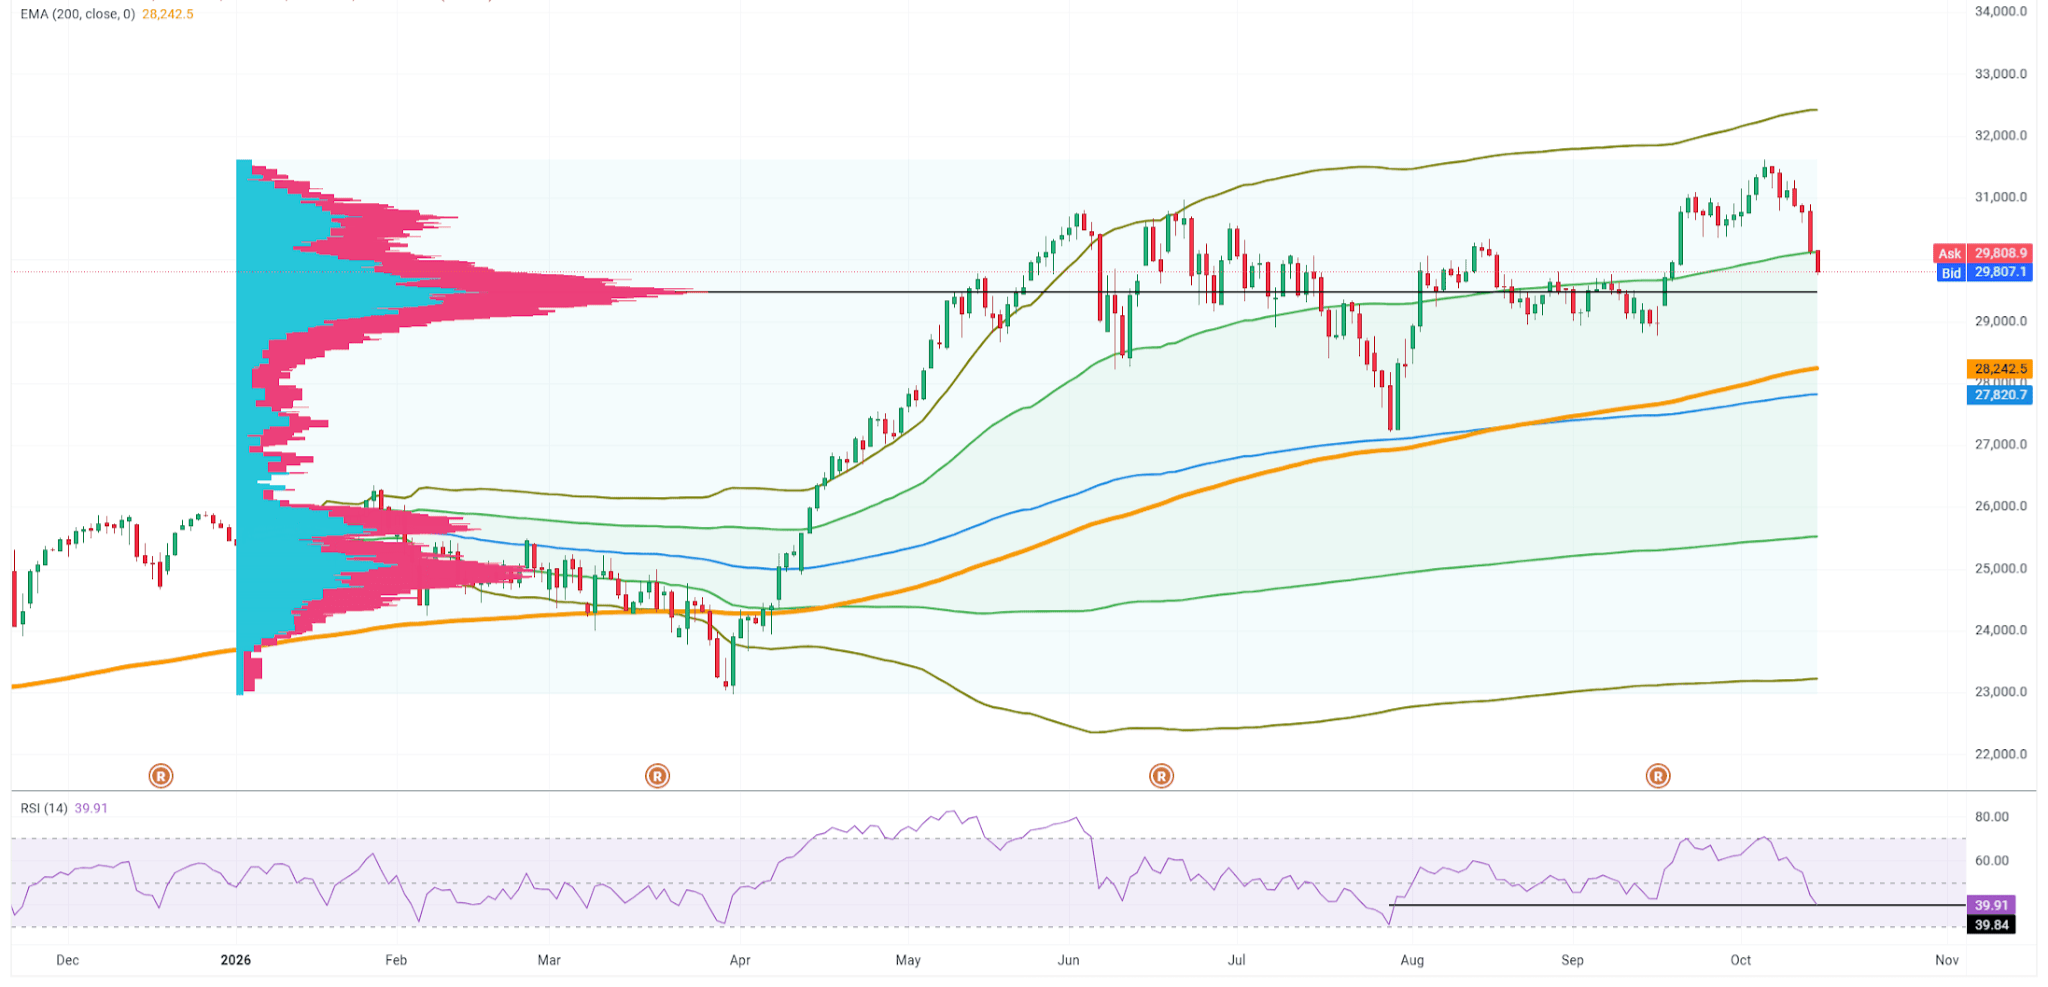
Una señal clave procede del RSI. En el gráfico diario, el indicador ha caído hasta cerca de 39,9 – su nivel más bajo desde julio de este año y por debajo de la cota habitual de 40, que ha actuado repetidamente como límite inferior de las correcciones durante el mercado alcista de este año. El propio ritmo del descenso también resulta revelador: es el impulso bajista más decidido visto desde mediados del verano. Mientras el RSI permanezca en el rango de 40–50, se trata todavía de una corrección dentro de una tendencia alcista; una caída continuada por debajo de este nivel abriría la puerta a un retroceso más profundo y a una prueba de las medias móviles inferiores.
Por debajo de los niveles actuales, la EMA de 200 días a largo plazo cerca de los 28.240 puntos centra la atención – es una zona natural de soporte potencial más profundo si la presión de la oferta se intensifica. También conviene destacar el deterioro en la amplitud de mercado: la proporción de empresas del Nasdaq 100 que cotizan por encima de su media móvil de 50 sesiones ha caído hasta cerca del 40%, lo que confirma que las ventas son generalizadas y no se limitan a unos pocos valores con mayor endeudamiento.


🚨Resumen de la mañana: dólar más débil, oro al alza y un sector tecnológico en caída libre… ¿qué está impulsando el mercado❓


Inflación de Estados Unidos: el IPC supera las expectativas en septiembre


Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)


Apertura de EE. UU.: El dato del IPC presiona a los índices estadounidenses (14.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "