

- El par USD/JPY alcanza un máximo de 2 meses en 159.94 debido a la debilidad del yen
- La Reserva Federal puede subir los tipos de interés en diciembre por la alta inflación en EE. UU
- El Banco de Japón mantiene un ritmo gradual de subidas de tipos mientras valora intervenir en el mercado de divisas

- El par USD/JPY alcanza un máximo de 2 meses en 159.94 debido a la debilidad del yen
- La Reserva Federal puede subir los tipos de interés en diciembre por la alta inflación en EE. UU
- El Banco de Japón mantiene un ritmo gradual de subidas de tipos mientras valora intervenir en el mercado de divisas
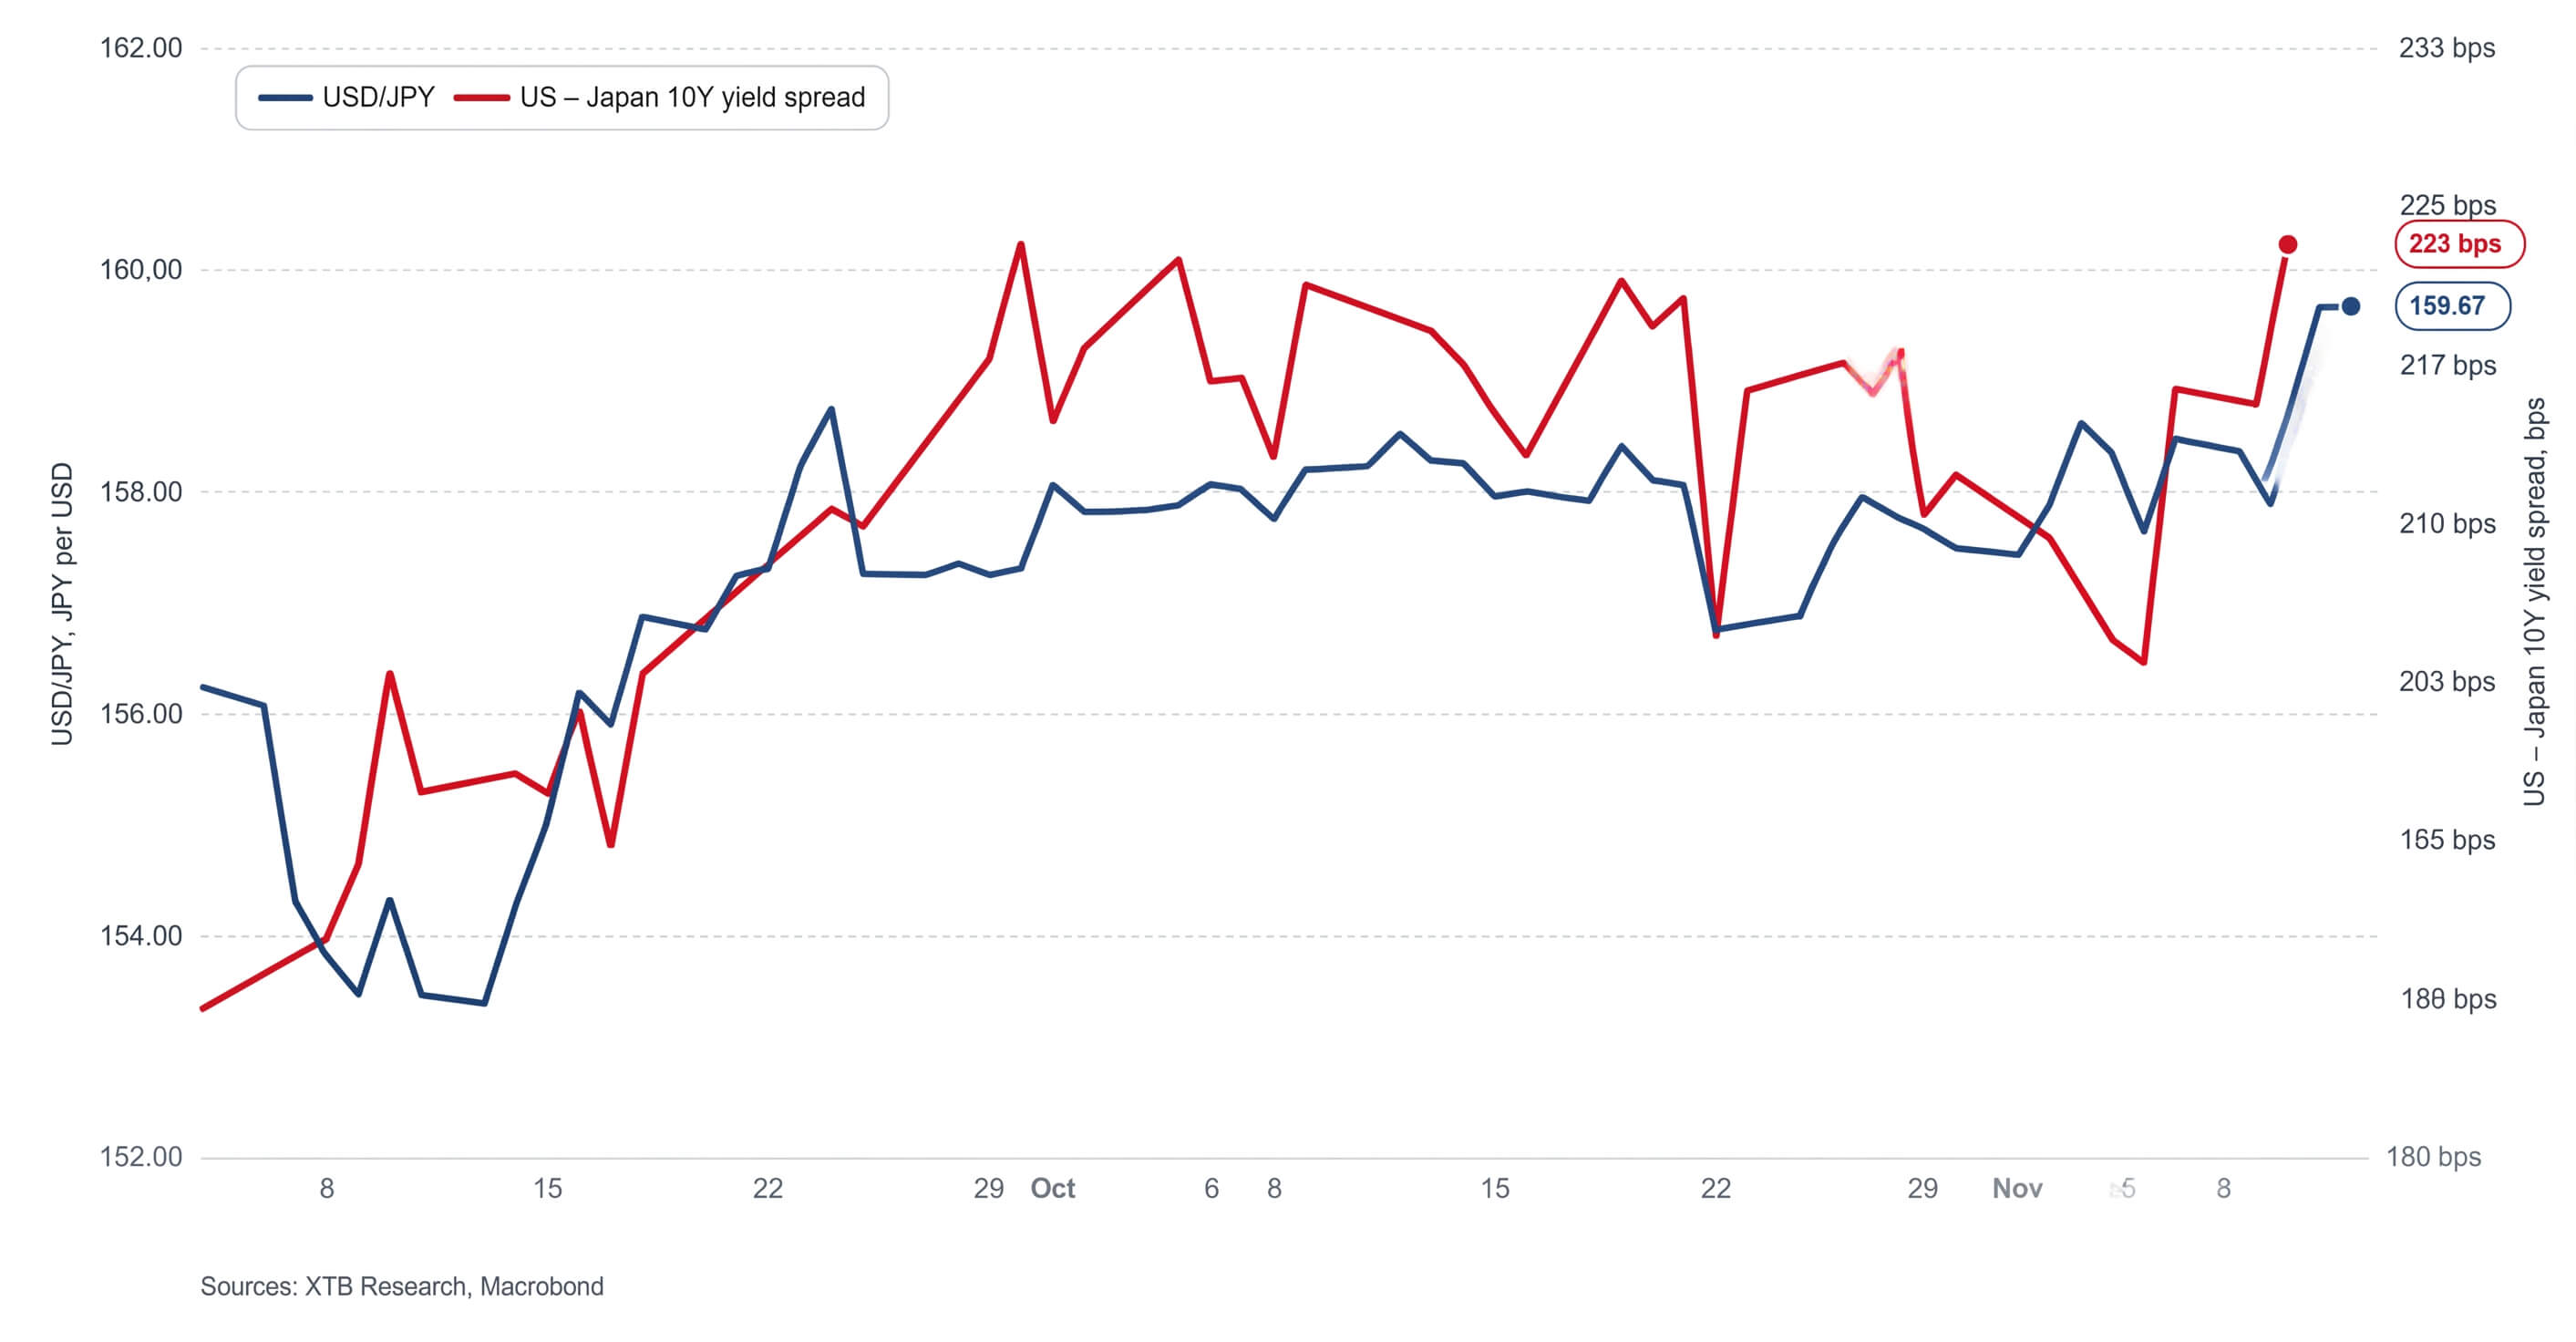
El yen ha sufrido una marcada debilidad en los últimos días. Durante la noche, USDJPY tocó un máximo de dos meses en 159.94 y actualmente se mantiene cerca de esos niveles. Este movimiento se debe principalmente al aumento de las expectativas de subidas de tipos de interés por parte de la Reserva Federal, tras unos datos de inflación en EE. UU. de octubre superiores a lo esperado.
Gráfico 1: USD/JPY y diferencial de rendimiento EE. UU.–Japón (08.2026 - 11.2026)
 Fuente: XTB Research, 12.11.2026
Los responsables de la Fed respaldan al dólar
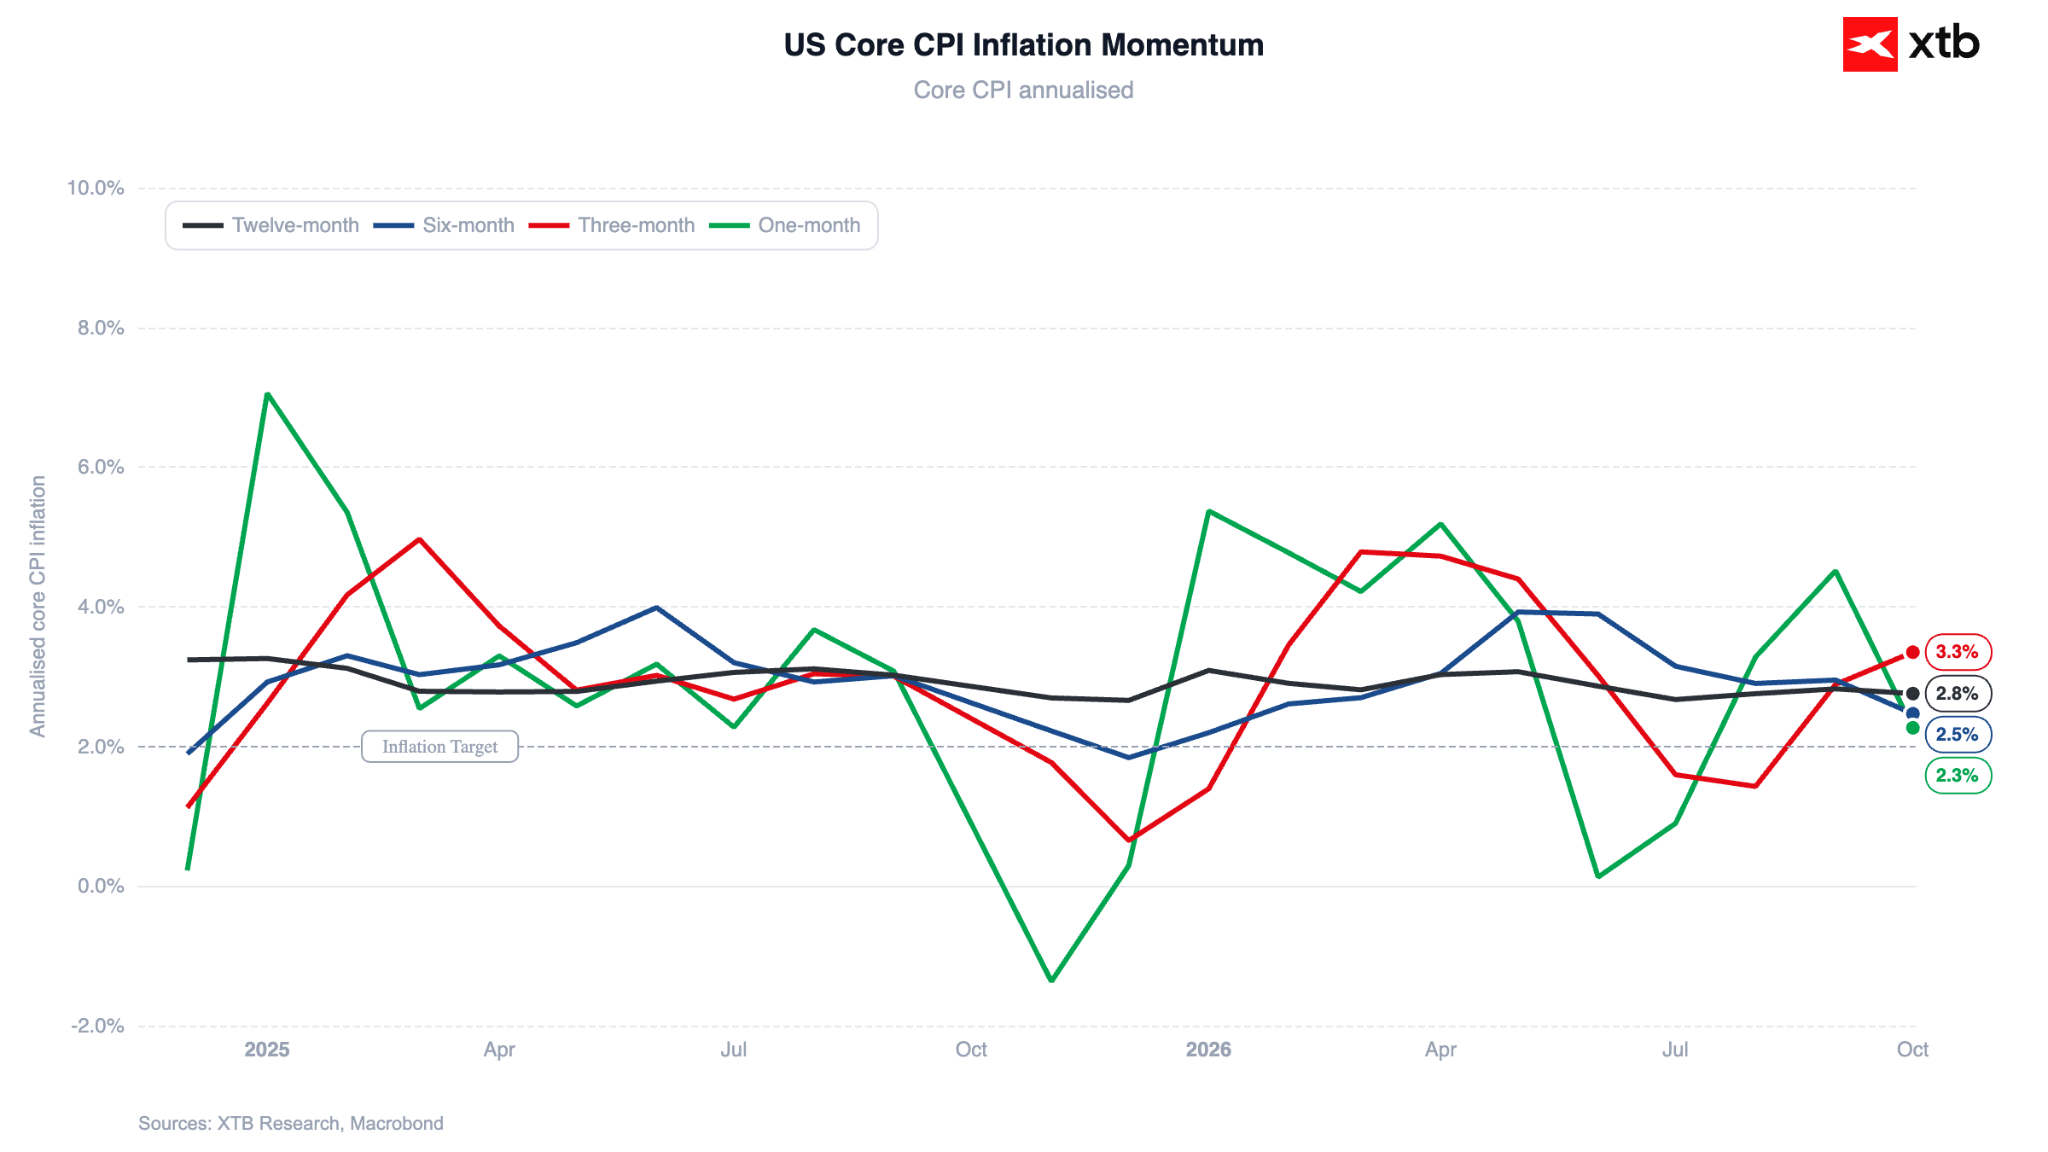
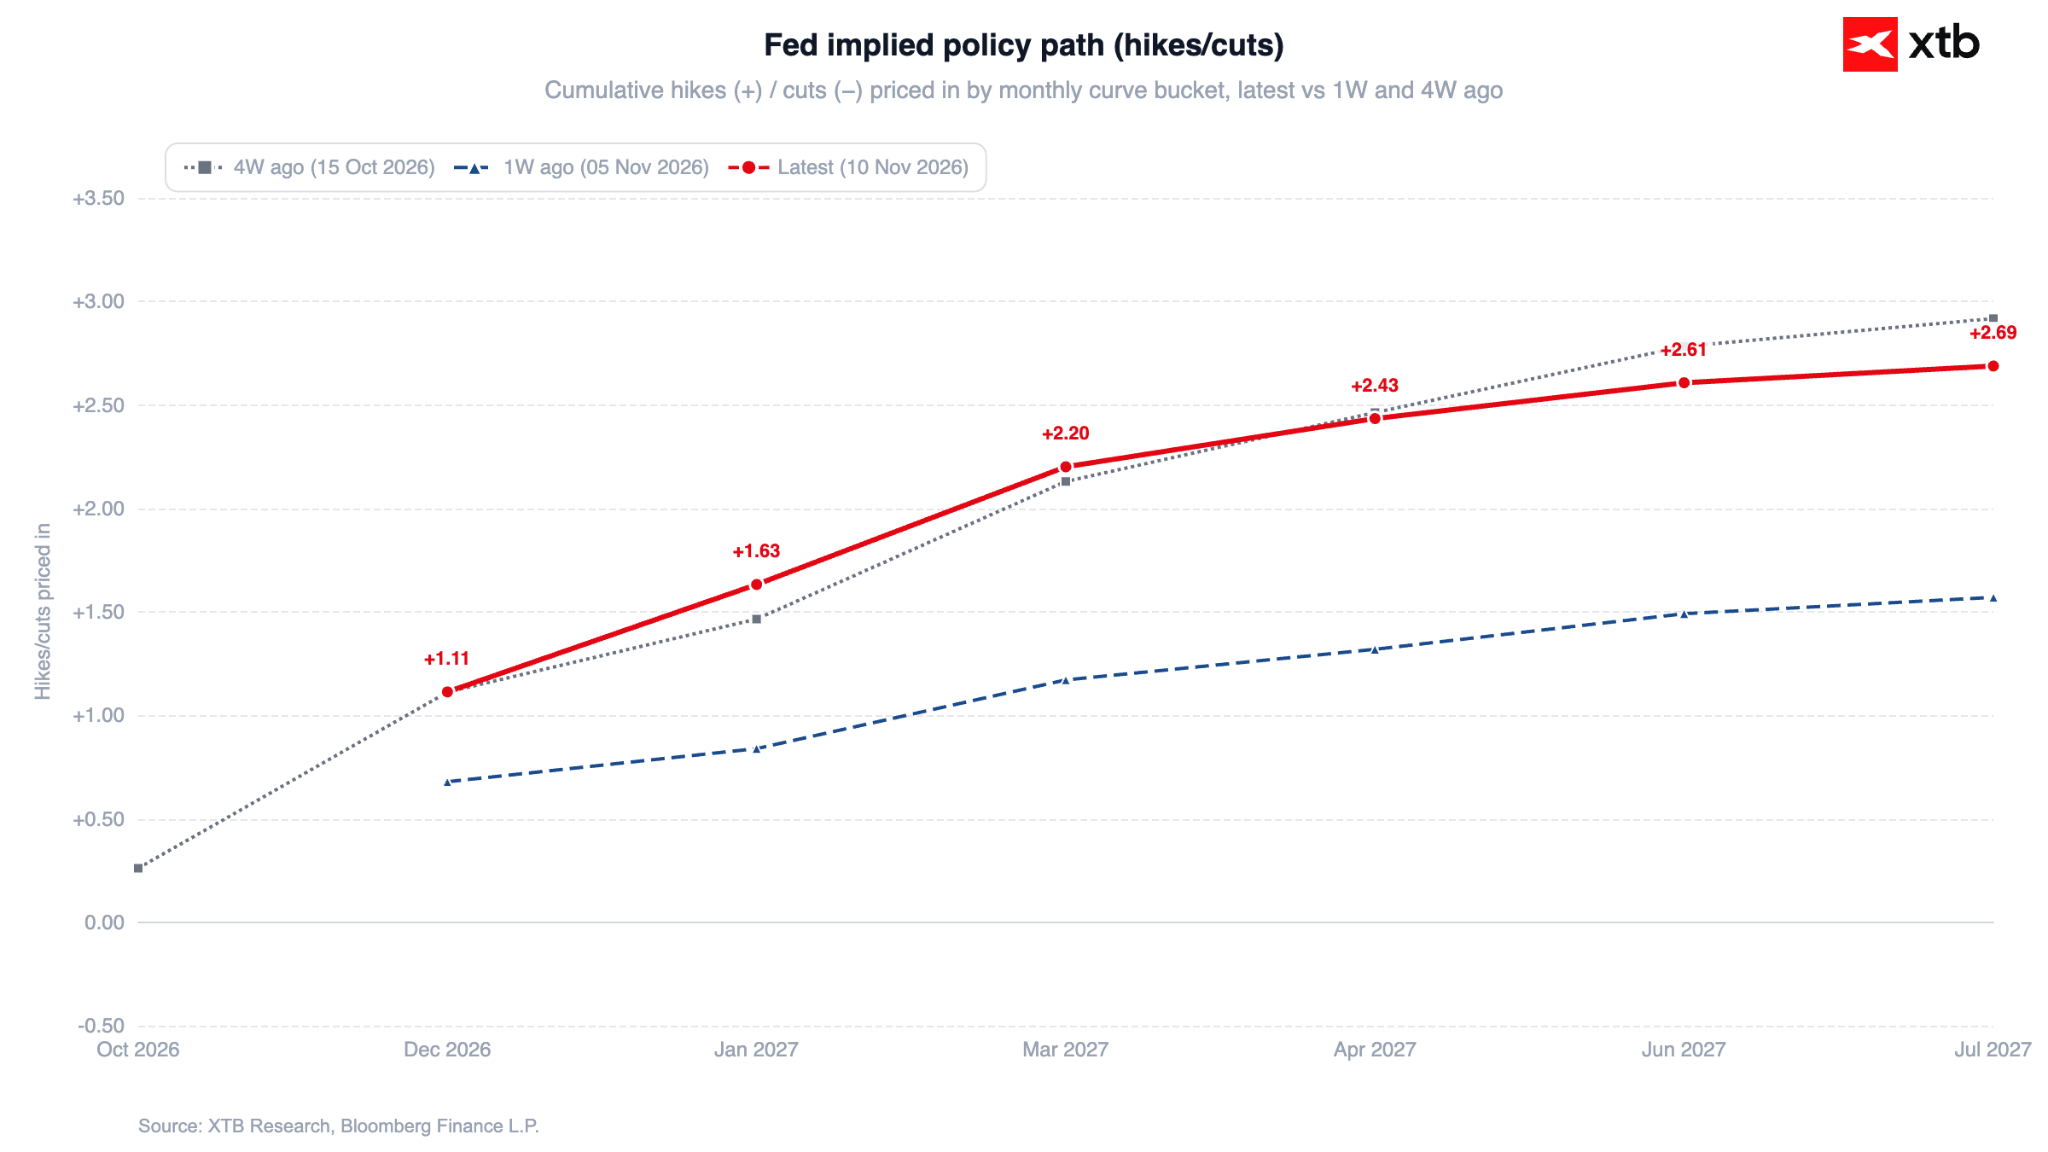
Como se señaló anteriormente, las expectativas del mercado sobre las subidas de tipos de la Reserva Federal siguen aumentando. Los inversores ya han descontado por completo una subida de tipos en diciembre, e incluso algunos especulan con un movimiento de 50 pb, aunque consideramos ese escenario muy poco probable. En resumen, la inflación de octubre superó las previsiones: el IPC general subió un 0.4% m/m frente al 0.3% esperado, mientras que la inflación subyacente aumentó un 0.3% frente al 0.2% previsto por el consenso.
Gráfico 2: Momento de la inflación subyacente del IPC en EE. UU. (2024 - 2026)
 Fuente: XTB Research, 12.11.2026
Christopher Waller expresó su apoyo a una subida de 25 pb en diciembre, señalando que si la inflación subyacente se mantiene en el 0.3% o por encima, debería considerarse un aumento de 50 pb. El presidente de la Fed de Chicago, Austan Goolsbee, calificó el dato de octubre como rozando lo preocupante.
Gráfico 3: Trayectoria de política de la Fed implícita en el mercado (2026 - 2027)
 Fuente: XTB Research, 12.11.2026
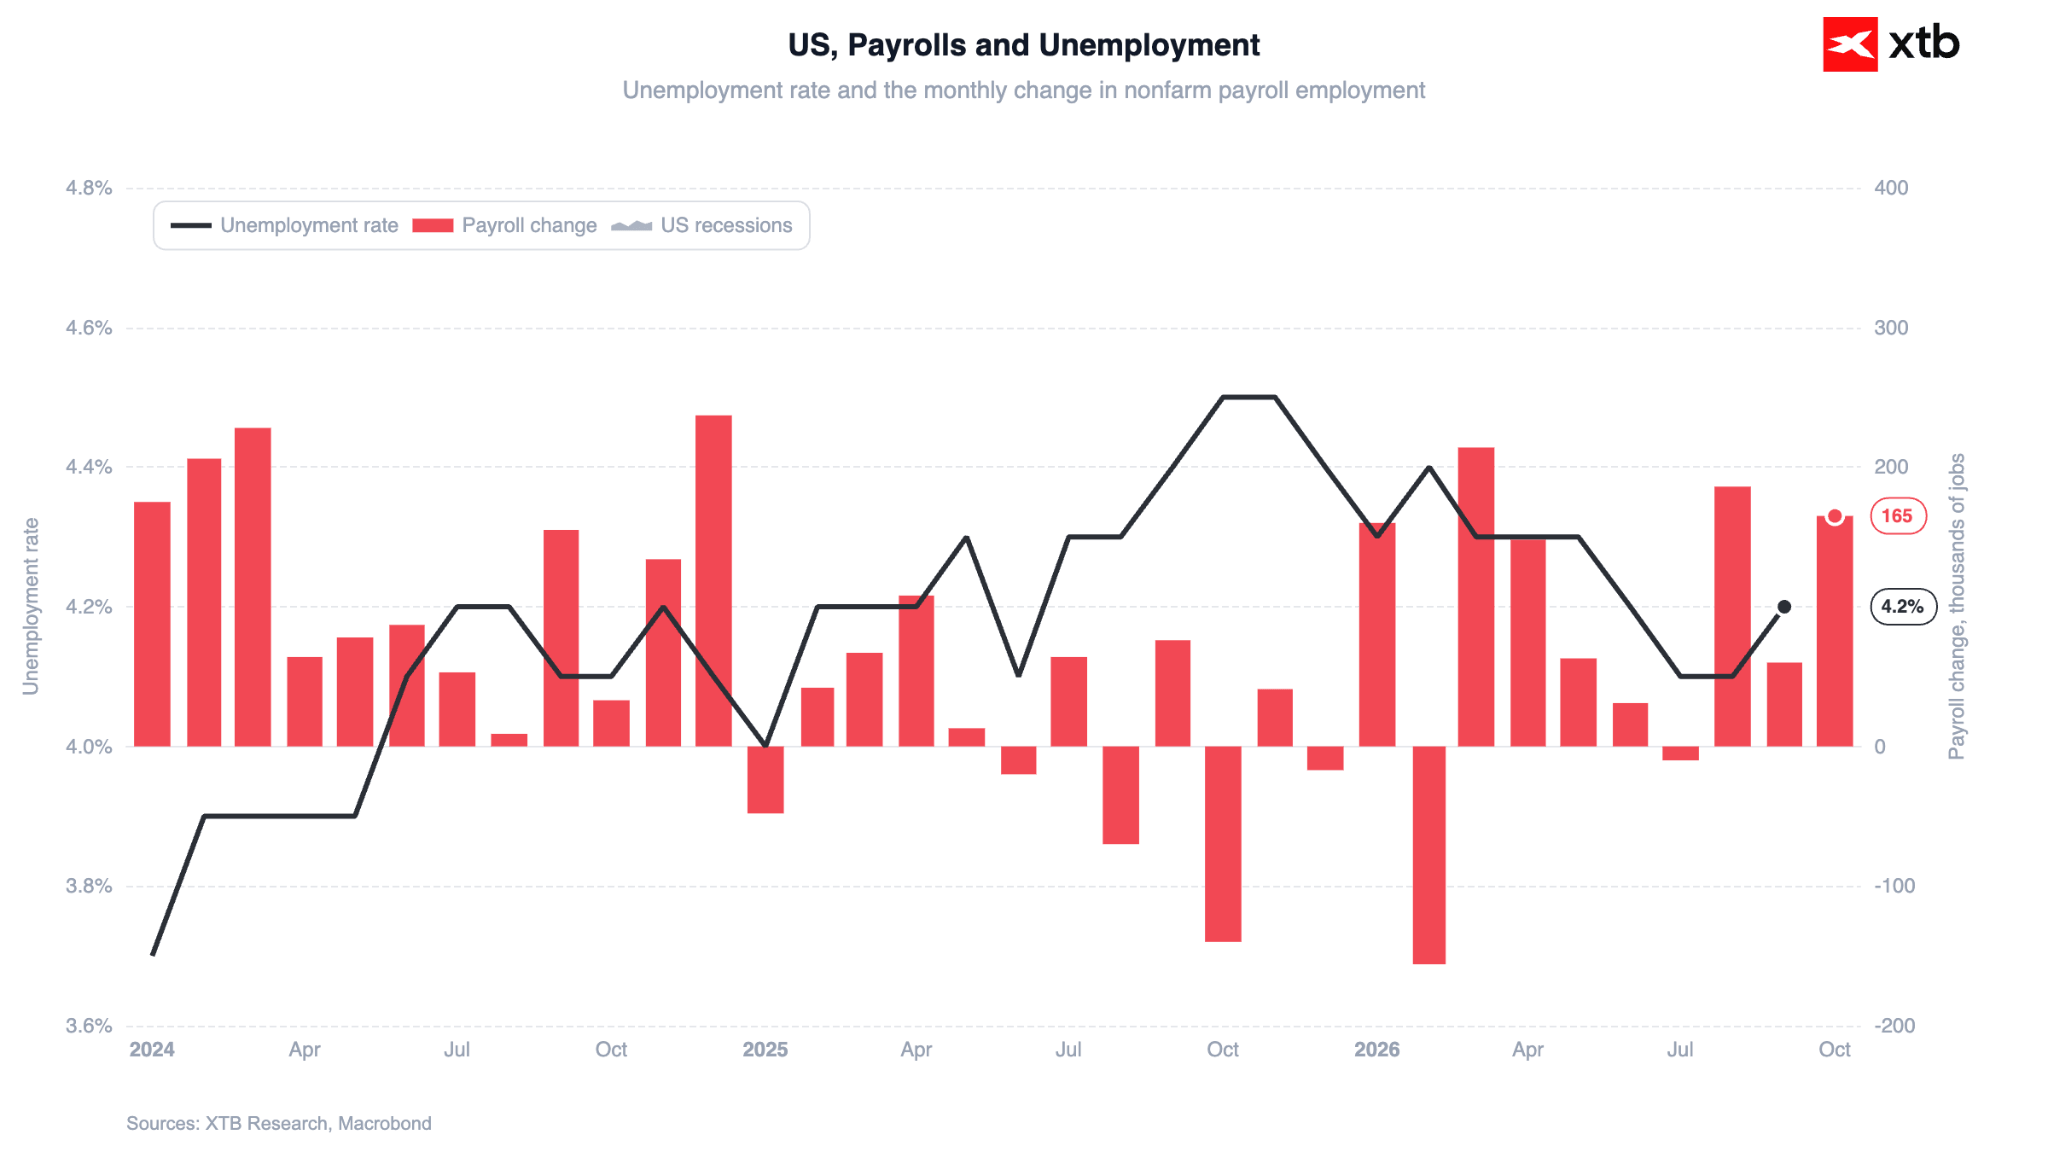
La atención se centra ahora en la publicación de hoy de las solicitudes semanales de subsidio por desempleo en EE. UU. a las 14:30. Sin embargo, su impacto en el mercado probablemente será limitado dada la reciente publicación del informe de empleo (NFP).
Gráfico 4: Nóminas no agrícolas de EE. UU. y tasa de desempleo (2024 - 2026)
 Fuente: XTB Research, 12.11.2026
El diferencial de tipos de referencia sigue siendo amplio
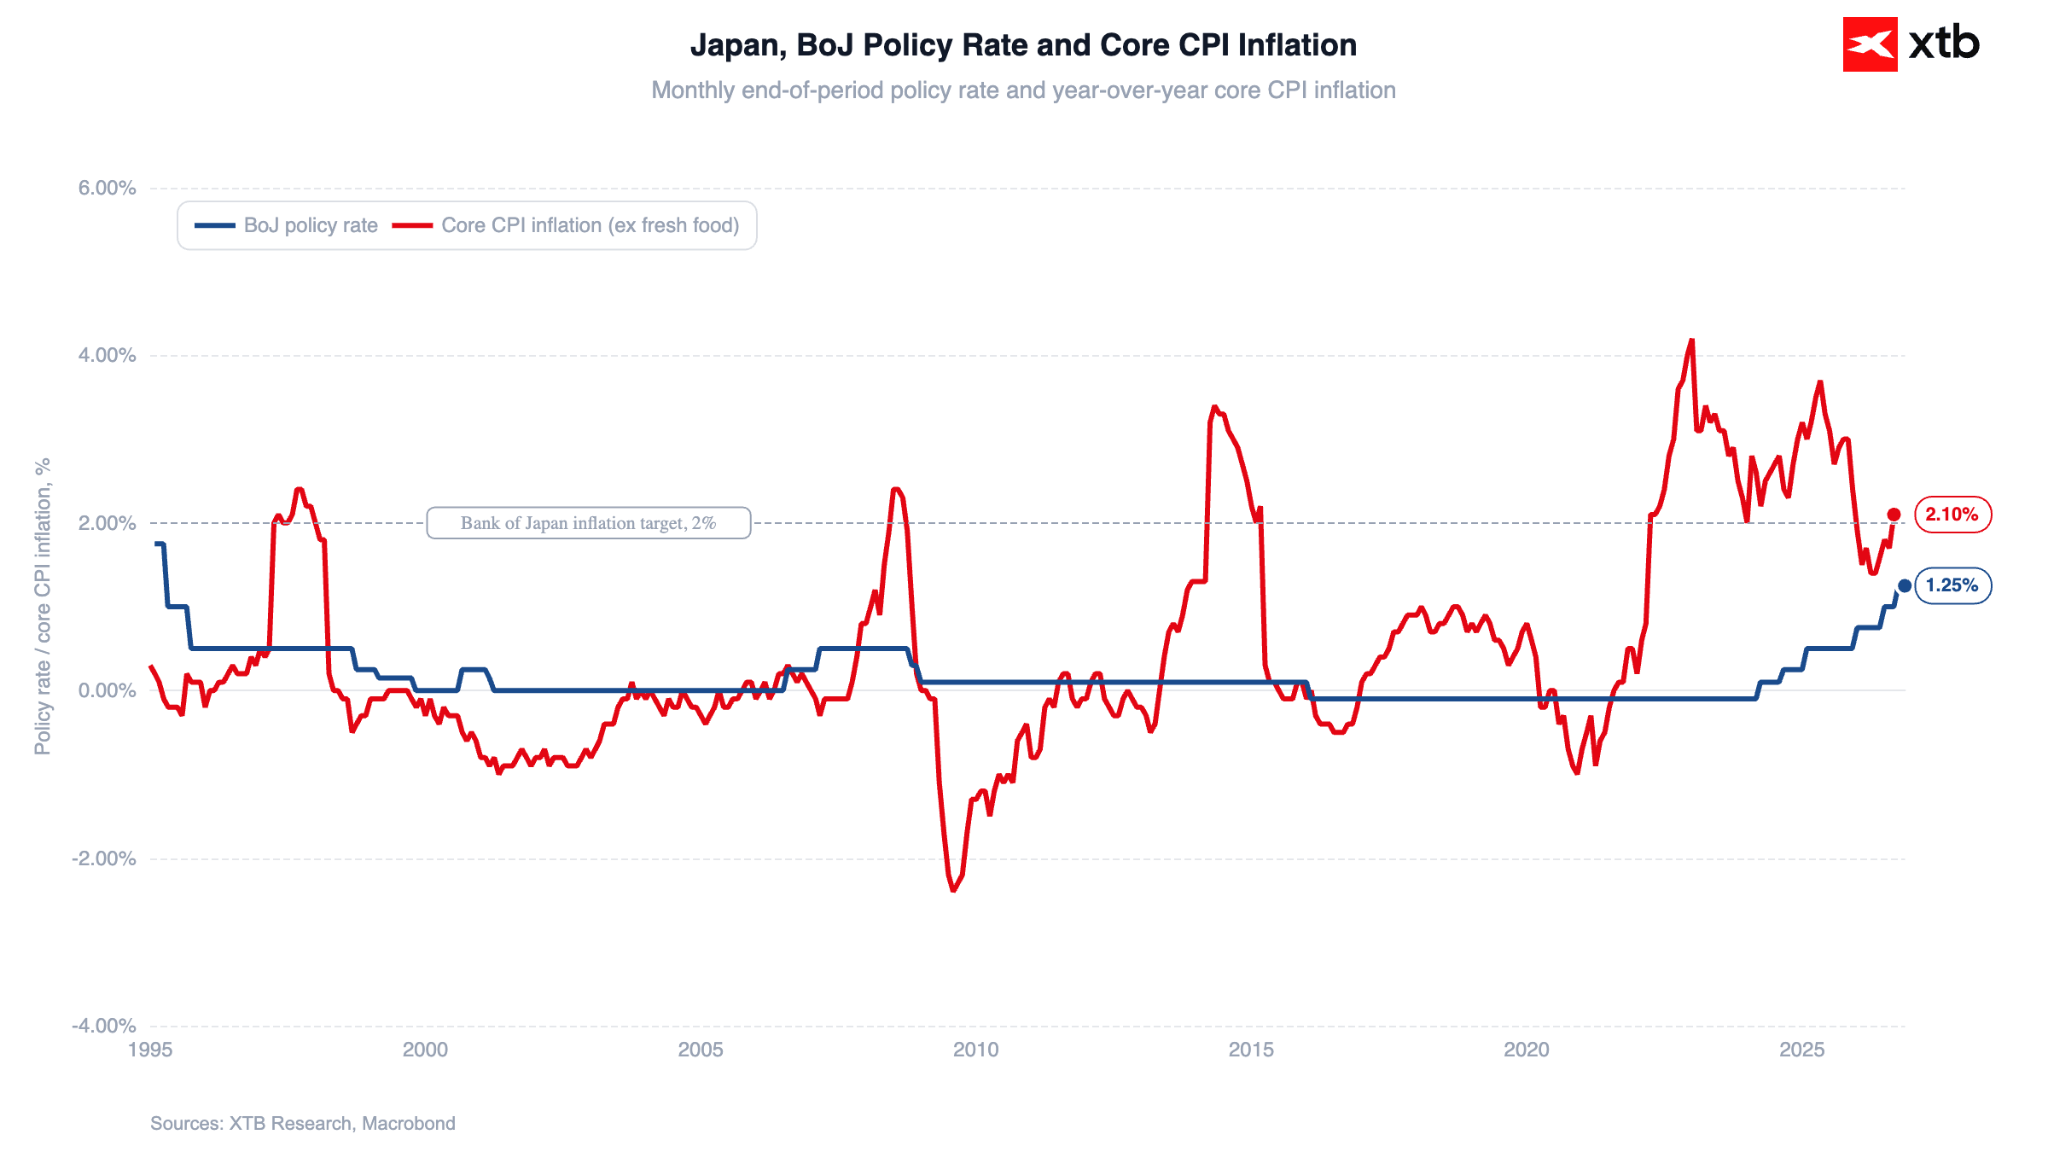
El Banco de Japón declaró recientemente el fin de su marco de política monetaria ultralaxa, alegando haber ganado la batalla contra una inflación subyacente por debajo del objetivo. Las subidas de tipos avanzan actualmente a un ritmo trimestral, el más rápido desde 1990. El discurso de los responsables del BoJ se mantiene en general en tono restrictivo, pero no lo suficientemente agresivo como para elevar las expectativas de tipos hasta igualar la trayectoria prevista para la Reserva Federal. Además, siguen apareciendo comentarios más moderados, como se detalla a continuación.
El mercado descuenta actualmente una probabilidad de alrededor del 80% de que el BoJ suba los tipos en diciembre, con una probabilidad similar para otra subida en marzo. Bajo el escenario base, esto implica una pausa en enero, manteniendo el ritmo trimestral de endurecimiento. En cambio, el mercado descuenta por completo dos subidas de tipos de la Reserva Federal hasta marzo, junto con una probabilidad modesta de en torno al 20% de una subida en cada una de las próximas reuniones (diciembre, enero y marzo).
Señales moderadas del BoJ
Toichiro Asada, miembro del consejo del BoJ y considerado uno de los responsables de política monetaria más moderados del banco central, declaró hoy que, aunque no se opone a las subidas de tipos, pide cautela respecto a su ritmo. Subrayó que los recientes aumentos de precios se debieron en gran medida a factores de oferta y no de demanda, y advirtió que un mayor endurecimiento podría debilitar el consumo de los hogares sin lograr frenar de forma significativa la inflación subyacente.
Gráfico 5: Tipo de referencia del BoJ e inflación subyacente del IPC en Japón (1995 - 2026)
 Fuente: XTB Research, 12.11.2026
Asada señaló que su opinión es compartida por otros miembros del consejo. Cabe destacar que los datos de septiembre mostraron el mayor descenso del gasto de los hogares desde la pandemia. El dato preliminar del PIB del tercer trimestre se publicará el lunes, con el consenso apuntando a una desaceleración significativa del crecimiento hasta alrededor del 0.1% t/t.
Tokio reitera su disposición a intervenir
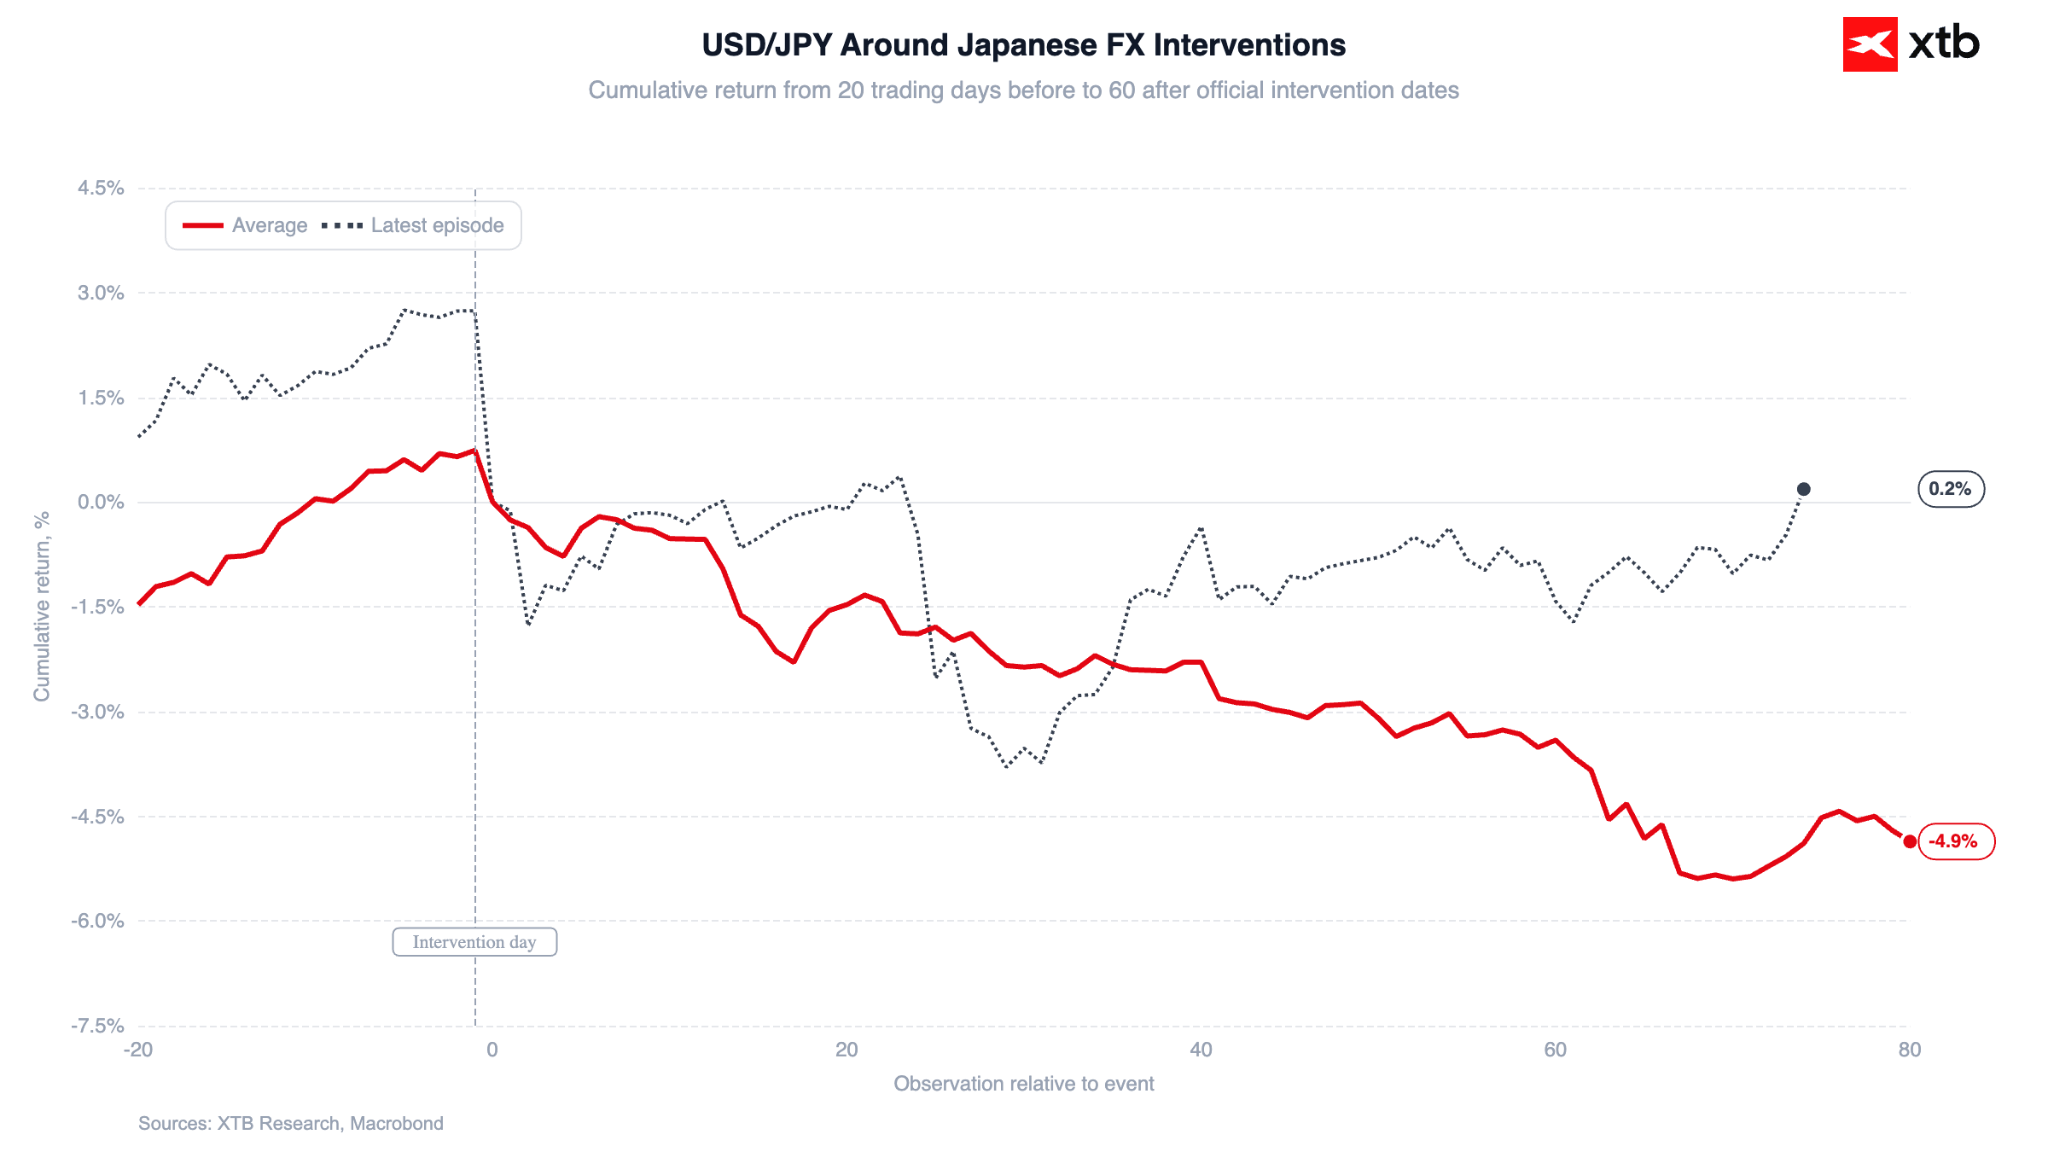
Atsushi Mimura, el principal responsable de divisas de Japón en el Ministerio de Finanzas, calificó los recientes movimientos de la divisa como excesivamente rápidos, advirtiendo que los inversores podrían haber olvidado los episodios de intervención activa del verano. No obstante, se negó a especificar niveles técnicos clave.
El secretario jefe del Gabinete, Minoru Kihara, se hizo eco de estas preocupaciones, afirmando que la infravaloración del yen representa un desafío serio y confirmando que el Ministerio de Finanzas mantendrá una comunicación estrecha con el Departamento del Tesoro de EE. UU.
Para recordar los hechos del verano, Japón destinó aproximadamente $96.5bn a lo largo de tres días a partir del 30 de julio para comprar yenes. Esto supuso la primera intervención conjunta en el mercado de divisas con el Tesoro de EE. UU. desde 1998, que llevó a USDJPY desde por encima de 163.00 hasta 155.23.
Gráfico 6: USD/JPY en torno a los episodios de intervención cambiaria japonesa (2022 - 2026)
 Fuente: XTB Research, 12.11.2026
Perspectivas
De cara a los próximos días, el lunes se publicará el dato preliminar del PIB de Japón, al que seguirán las decisiones clave de los bancos centrales en diciembre: la Fed el 9 de diciembre y el BoJ el 19 de diciembre. Hasta entonces, es probable que el yen siga bajo presión, en particular si los próximos datos de EE. UU. apuntan a un impulso inflacionario persistente. Una debilidad continuada del yen aumentará la probabilidad de una intervención directa en el mercado de divisas por parte de las autoridades japonesas.



La Bolsa hoy: La caída de Nvidia lastra a los índices


Calendario económico: PIB del Reino Unido, serie de discursos de la Fed y presión inflacionista en Japón



Cierre de mercado: Tecnología impulsa el rebote de Wall Street y el DAX lidera en Europa

La Fed podría subir tasas en diciembre: ¿qué pasará con el Nasdaq 100 y el oro?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "